ビットコインETF:機関投資家の受容か、それとも歪められた反逆か?
ビットコインは銀行を迂回することを目的としていましたが、現物ETFはその反逆精神をウォール街のポートフォリオ向けに再パッケージ化し、自己主権を機関投資家の資金フローと引き換えにしました。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
2024年1月11日は、ビットコイン現物上場投資信託(ETF)が米国の取引所で取引を開始し、ビットコインの歴史に永遠に刻まれた日となりました。しかし、その誕生初期におけるビットコインの価値提案は、文字通り「既存システムからの離脱手段(Exit Option)」でした。国家や伝統的な金融機関による検閲や資本統制に抗うことができる、パーミッションレス(無許可型)な通貨システムの約束こそが、初期の暗号資産への熱狂を決定づける特徴でした。
それは既存の秩序や、規制当局に承認された動きの鈍いイノベーションを回避し、そこからオプトアウトするための手段だったのです。したがって、法定通貨に対する経済的代替手段としてのビットコインに焦点を当てた当初のナラティブは、現物ETFの登場によって、条件付きではあるものの見事に達成されたと言えるでしょう。しかしながら、この新たに組成された金融商品は、ある意味で逆方向を向いたもう一つの「離脱手段」でもありました。現物ETFは、秘密鍵の管理から暗号資産ネイティブなカストディソリューションに至るまで、暗号資産の技術的な複雑さに関与する意欲も能力も持たない機関投資家にとっての「参入手段」となったのです。それは、少なくとも建前上は、既存の制度的金融の枠組みにほとんど影響を与えない形で、ビットコイン経済への参入を具現化しました。
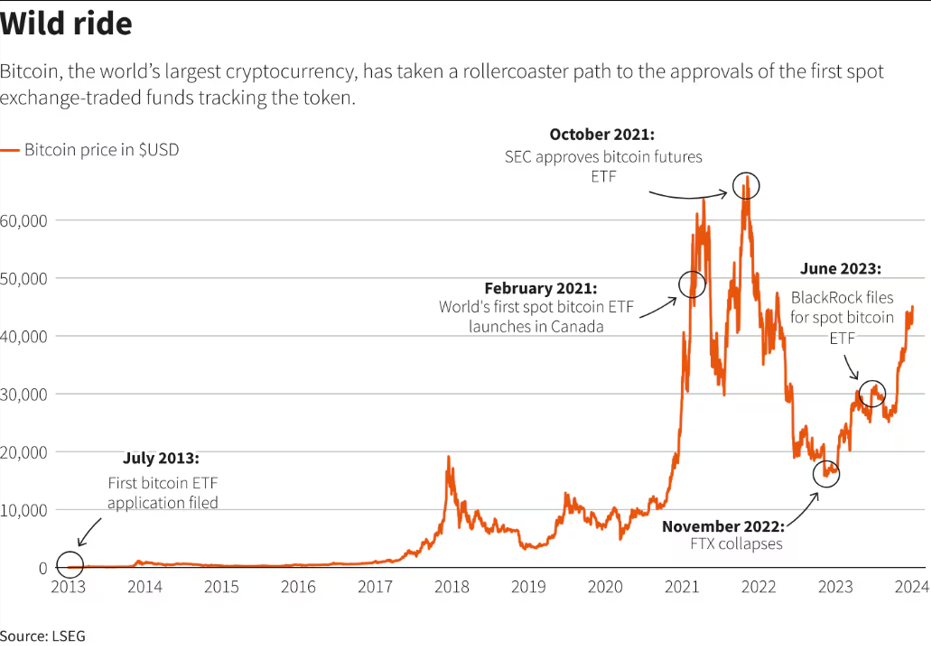
本質的に、現物ETFの導入は、最も重要とされる機関投資家にとって大きな変化をもたらしたわけではありません。株式60%、債券40%で構成される分散ポートフォリオの運用を託された受託者が、新しい暗号資産のアロケーションチャネルによってリスク管理戦略を根本から変えるとは考えにくいでしょう。21世紀における彼らのカウンターパートとして、ブラックロックのような巨大企業を動かし、SECを提訴し、グレースケールを立ち上げたような、2011年に気まぐれでコインを購入した個人は、振り返ってみて自身の決断が正しかったと感じているはずです。結局のところ、暗号資産の初期採用者層の中で最も熱心だったセグメントは、伝統的な金融システムに対するイデオロギー的な対立の上に築かれていたのです。
それにもかかわらず、自身の優先順位に焦点を当てるべきなのは、第3のカテゴリーに属する市場参加者です。利回りを必要とする年金基金、国境を越えた決済を必要とする商人、暗号資産のラビットホールに深く入り込むことなくポートフォリオに金の要素を少し加えたい一般投資家など、これらはすべてビットコインの将来に正当な利害関係を持つステークホルダーです。この点において、ETFは実に極めて実用的な金融商品であり、機関投資家による採用を意図したあらゆる金融商品の基本要件を満たしています。理解しやすく(秘密鍵の管理が不要)、比較的信頼性があり(SECによって規制されている)、利便性が高い(債券、株式、暗号資産を一つのポートフォリオにまとめられる)のです。高額な手数料と内在するリスクを伴うカストディ型商品であるにもかかわらず、ETFはビットコインへのエクスポージャーを獲得しようとする大半の投資家にとって、少なくとも状況が落ち着き規制環境が変化するまでの間、利用可能な最良の選択肢となっています。
ティッカーの乱立と参入コスト
発行体間の競争が、伝統的なウォール街と暗号資産ネイティブ市場の間の競争と同じくらい熾烈になりつつある中で、各商品の差異には言及する価値があります。IBITが依然として市場を支配し、FBTCがフィデリティの忠実な顧客を惹きつけ、グレースケールのGBTCがより安価なラッパーや独自のMini Trustにシェアを奪われる中、ティッカーの乱立はもはや立ち上げイベントというより、成熟した手数料戦争の様相を呈しています。ただし、これは目論見書の分析ではなく、より広範な文脈とそれが市場にもたらす最も具体的な影響についての説明です。現物ETFという現象の最も顕著な特徴は、まさにその状況の完全な不条理さにあります。既存の権力構造を破壊するはずだった金融システムのイノベーションが、ほぼ瞬時に既存勢力へと同化していく様を、私たちは再び目の当たりにしたのです。恒久的で分散化され、追跡不能なビットコインという離脱手段は、事実上、史上最も急成長しているETFカテゴリーの一つとなりました。
権力の殿堂に入り込んだのは「反逆」ではなく、その反逆の便乗組となったのが「パーミッション型(許可型)市場」だったのです。初期の暗号資産経済の設計者たちが、自分たちの産物がトークン化され、上場商品として流通しているのを目の当たりにしたら何と言うか、想像するしかありません。ゴールド市場の投資家たちと同様に、ビットコイン・マキシマリストたちも、自分たちのニッチな領域に突如として現れた「ペーパー対現物」の議論に対して複雑な感情を抱いているに違いありません。何十億ドルもの資金流入の見通し、巨額の資産運用手数料の約束、そして歴史の一部となる機会を手に入れたことで、機関投資家はまさに望んでいたものを手に入れました。しかし、それは彼らが求めていた反逆ではなく、初期の兆候は不満がかなり広範囲に及んでいることを示唆しています。ビットコインの黎明期に暗号資産の主流採用の可能性を売り叩いていたまさにそのウォール街の事業体たちが、今やこの市場機会から利益を得ようと躍起になっているのです。
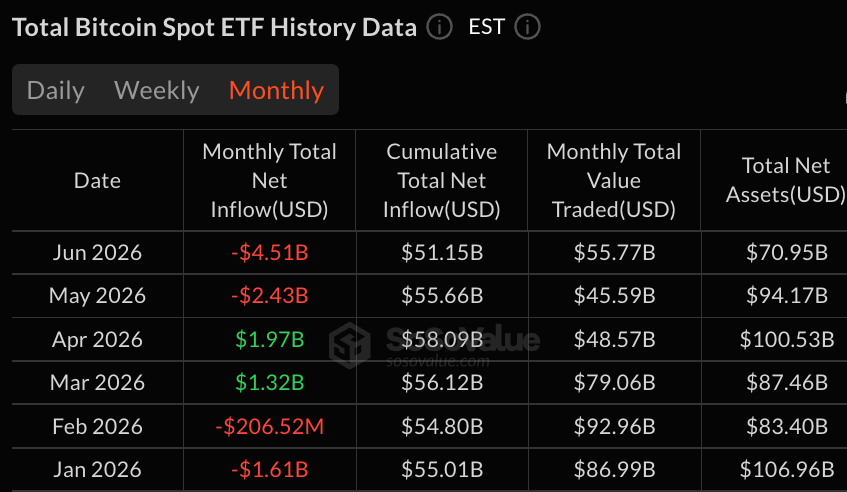
ETFがもはや目新しいものではなくなった今、マクロ経済規制の通常の手段がより目に見える力で適用されています。機関投資家が、ポジションに入る最も簡単な方法がそのままそこから抜け出す最も簡単な方法でもあると気づいたことで、市場の反転という亡霊は理論上のものではなくなりました。6月はその最も明確な例となりました。米国のビットコイン現物ETFは約45億ドルの純流出を記録し、これはローンチ以来最悪の月間引き出し額となり、その痛みは均等に分散されるのではなく一部に集中しました。IBITが償還の最大シェアを吸収し、7月の反発は主にFBTCとARKBによって主導されました。かつて委員会にとってビットコインを受け入れ可能なものにした同じラッパーが、今ではそれらの委員会が1回のリバランスでエクスポージャーを削減することを容易にしたのです。
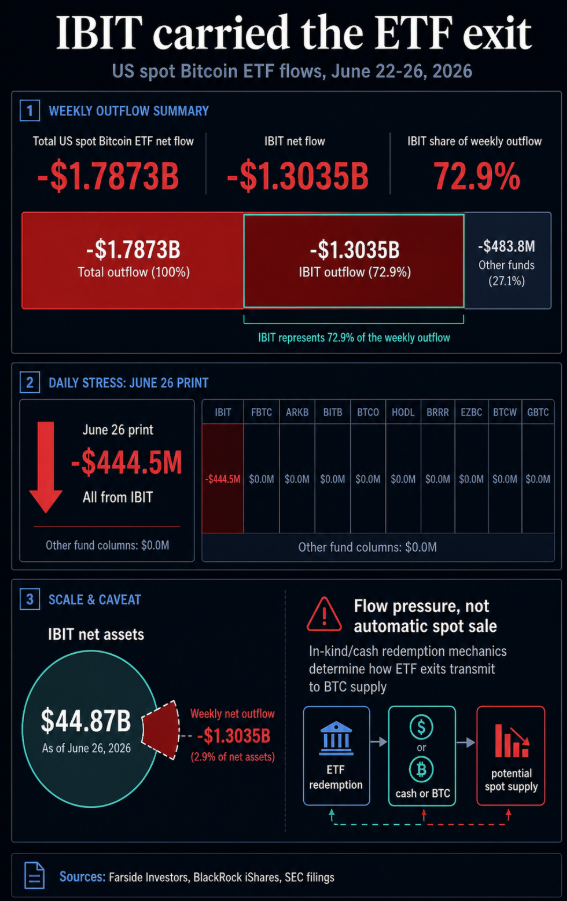
この特筆すべき市場の転換点から得られる最も明白な教訓として、現物ETFの設計の基本とその根本的なリスクに立ち返る必要があります。流動性の大部分が上位3つの発行体に集中しているため、この商品カテゴリー全体が恐ろしいシステミックリスクを抱えています。特定のETFの株式を購入する機関投資家は、実質的に、指定参加者(AP)、カストディアン、そして実際のコインを取り巻く設定・償還メカニズムへの信頼を表す、高度に規制された「ペーパー」を購入しているに過ぎません。その後にSECが現物(インカインド)での設定・償還を承認したことで、ビットコインおよびイーサリアムETPが伝統的なコモディティファンドのように機能するよう構造は改善されましたが、中心にある皮肉が解消されたわけではありません。自己主権的なカストディ資産が、依然として機関の連鎖を通じて消費されているのです。
現物ETF設計のこの特定の側面は、サトシのオリジナルのホワイトペーパーで概説された多くのリスクの一つでした。暗号資産カストディの集中化ほど安全でないものはないからです。グレースケールのGBTCは、SECに対する訴訟勝訴の前に、クローズドエンド型ファンドのプレミアムからディスカウントへのドラマの中に数十億ドルの投資家資本が何年にもわたって閉じ込められたように、集中的な第三者カストディによってもたらされる危険性を恒久的に思い起こさせる役割を果たしています。機関投資家の資本は集中したメカニズムを通じて流し込まれ、結果として投資家は、カストディアン企業のデフォルトや内部セキュリティ侵害のリスクに大きく晒されることになりました。ビットコインを取り巻く市場インフラは、暗号資産経済のボラティリティから富を吸い上げるウォール街の手腕の見事な実例のように見えます。選りすぐりの驚異的な取引高の数字が、機関投資家の採用というナラティブの重荷を一手に引き受ける一方で、残りの金融インフラはエコシステムのゲートキーパーを潤し、ボラティリティの高い資産の周囲に伝統的な株式市場の錯覚を作り出すのに役立っています。
資金流入への執着と資本のローテーション
機関投資家がスポットライトの中心にいる以上、彼らの関心事へと議論を向けるのは極めて論理的です。彼らがこれらの新しい金融商品に数億、あるいは数十億ドルを投資する動機となったものは何だったのでしょうか?彼らの業務や資本管理戦略にはどのような影響があるのでしょうか?大局的な見地において、彼らはどのような立ち位置にいるのでしょうか?これらの個々の問いに個別に答えようとすることも可能ですが、それらを組み合わせて包括的なテーマを特定する方が理にかなっています。最も単純な言葉で言えば、機関投資家の金融においては「資本のローテーション」がすべてを動かしており、現物ETFのような大規模な製品革新が、重大なローテーション効果を伴わずに起こることは稀であると理解しなければなりません。
現物ETFの場合、資金フローの規模そのものが議論全体を決定づけており、ムードが変化するスピードも同様です。資金の動きを分析し潜在的な結果を予測することに特化した業界全体が存在し、エリック・バルチュナスのような市場アナリストは、現物ファンドの将来的な優位性や、いつか必ず訪れる弱気市場に耐える能力について推測しています。しかし、会話の反対側には、ビットコインへのイデオロギー的な信念からではなく、規制上の義務から製品のローンチを承認したゲーリー・ゲンスラーのような人物が存在します。SECの内部には、市場の現実や機関投資家のニーズを無視した同僚たちのアプローチを公然と批判したヘスター・パースもいました。
業界全体が多様な視点に満ちた白熱した議論に巻き込まれており、誰もが極めて利己的な目的を追求していることは明白です。ビットコインのエクスポージャーを獲得しようとする投資家は、参入ポイントを求めており、さらには投資委員会にシードフレーズを説明する必要のないエグジットポイントをますます求めています。
現物ETF商品を立ち上げた発行体は、より高い運用手数料と機関投資家による採用を求めています。暗号資産への資本ローテーションに熱心なウォール街の資産運用会社は利回りを求めており、数十億ドル規模の業界の監督を任務とする規制当局は、より優れた監視体制を求めています。最後に、少額のビットコインを購入しようとする一般投資家は、便利で低コストな参入手段を求めています。大半の機関投資家が顧客に対する忠実義務を負い、投資ヴィークルをカスタマイズする能力が限られていることから、現物ETFは現在の環境下において最も合理的な選択肢を表しているように見えます。
プロダクトデザインの利己性
主要なステークホルダーの意思決定プロセスを動かしている利己的な動機の文脈において、業界の力学を理解することが極めて重要です。発行体間の競争は、他社に対して優位に立とうと全員がしのぎを削っているため、この点において特に顕著です。現在、機関投資家による採用を巡る戦争は複数の前線で繰り広げられており、各陣営は収益の最大化とリスクの最小化を目指しています。ブラックロックのようなファンドプロバイダーにとって、少なくとも短期的にはそれを実現する方法は一つしかありません。アロケーターが愚かだと感じない程度に経費率を低く抑えることです。運用資産残高が数百億ドルに達する場合、わずか1ベーシスポイントの違いでさえ重要になります。一方でカストディアンは、大口の株式を定期的に設定・償還するAPからの安定した収益によってセキュリティ費用が大幅に相殺されるため、長期にわたる機関投資家のポジションから恩恵を受けます。
その間、マーケットメーカーはシステム全体が意図した通りに機能することを保証する役割を果たしています。彼らの主な役割は常に流動性を提供することであり、これにより機関投資家は比較的容易にETFの株式を購入することができます。伝統的な取引所は、ETF商品を上場し取引のためのインフラを提供する立場にあるため、暗号資産の人気上昇から独自の立ち位置で利益を得ています。ウォール街の政治機構は、機関投資家によるビットコイン採用を取り巻く好意的なパブリシティと、一連の出来事によって生み出された良好な見栄えの恩恵を受けています。大半の関連ステークホルダーにとって、現物ETFの導入は真のWin-Winの状況ですが、考慮しなければならない重大なリスクも存在します。
これらのリスクの第一は、取引高の大部分が現在上位3つの発行体に集中していることによる、カストディアンがもたらす単一障害点です。第二に、多くの法域における規制環境が暗号資産ネイティブな商品に対してかなり敵対的であるため、現状の変更が投資家に壊滅的な影響を与える可能性があることです。第三に、現物メカニズムが承認された今でも、投資家は使用可能なコインではなくファンドの株式を保有しているため、流動性は個人のカストディではなく市場構造に依存していることです。最後に、大規模な機関投資家の保有とマイナーの経済学との相互作用は、少なくとも技術的な観点から、将来のプロトコルのガバナンスに興味深い影響を与えることは間違いありません。
取り残されることへの恐怖(FOMO)と業界全体の殺到の組み合わせは、ブームの間に機関投資家に大きな影響を与え、彼ら自身が決して想像もしなかったような行動を取らせることになりました。初期の資金流入の驚異的なスピードと規模は、それらがこの資産クラスに対する真の関心からパニックによる資本ローテーションに至るまで、様々な要因の組み合わせによって引き起こされたことを示唆しています。2026年6月の流出ラッシュは、同じ行動のもう一つの側面を明らかにしました。現物ETFを通じてビットコインを購入した多くの機関投資家は、マクロの市場動向から規律ある姿勢を見せるよう迫られるまで、顧客の目により進歩的であるように映りたがっていたのです。
規制環境は、商品をビットコインのエクスポージャーを獲得する実行可能な手段として正当化することで、取引を促進する不可欠な役割を果たしました。この状況自体が、資本配分に関してはパーミッション型市場がはるかに大きな力と影響力を持っていることを思い起こさせます。大半の規制当局が、影から業界を監視し適切な時期に介入するという現状維持のアプローチを採用することに焦点を当てているのも不思議ではありません。現物ETFの機関投資家による採用は、結局のところ、ビットコインの破壊的潜在能力とは実質的に何の関係もない政治的決定だったのです。利益に関して言えば、現在の環境における勝者が極めて明白であると認識することが重要です。第一に、数百億ドルの資産に対して運用手数料を課す発行体は、持続的で定期的な収益を得るための素晴らしい立場にあります。
目新しさという要素は、後発組が投資家の間での評判を高めると同時に、資本をローテーションする機関投資家の取引相手に自らの株式を売却することを可能にしました。初期段階で現物ETFを購入した投資家は、ドローダウンが影響を及ぼし始める前に、機関投資家の買い注文に向けて売り抜ける選択肢を持っていました。詐欺的なエネルギーが現在どこに集中しているかについての推測は興味深い課題ですが、長年苦しんできたビットコイン投資家からの富の収奪が業界全体にはるかに広く浸透していることは間違いありません。
歴史の類推と反逆の拒絶
現物ETFの採用ナラティブと金の歴史との類似性は、両方の出来事が同じ根本的な現象を要約しているため、無視することができません。1970年代の初頭、米国政府は1930年代以来初めて個人の金保有を許可しました。支配的な法定通貨体制に対する実存的脅威となるどころか、この変更によって金は主流の資産クラスとして機関投資家による採用の次のフェーズを迎えることになりました。暗号資産の現物ETFと非常によく似て、ゴールドファンドや先物は、機関投資家がその資産にアクセスするための新しい方法を表しており、それは都合よく許可され、市場インフラの性質上ショートすることが極めて困難でした。
19世紀の鉄道債は、近代の最初の投機バブルの一つとして有名であり、イノベーションに続いて必然的な統合が訪れる典型的な例を表しています。初期の人気の高まりの後、債券は信頼性の高い確定利付証券として一般に販売され、市場の低迷が訪れるずっと前に購入した投資家に安定した配当を保証しました。同様に、現代のインデックスファンドは、伝統的な株式市場における一種の機関投資家向けETFと考えることができます。
個別の銘柄選択や取引を取り巻く業界全体が、少なくとも表面上は、主要プレイヤーの提供するものの間に明確な違いのない、単一の均質な商品へと姿を変えました。初期のビットコイン信奉者と同じように、鉄道債の支持者たちも自分たちのイノベーションが金融システムをより良い方向へと再構築すると心から信じていました。両運動の類似性は示唆に富んでおり、暗号資産経済は実のところ金融市場の進化におけるもう一つの局面に過ぎません。ビットコインの機関投資家による採用が、当初のビジョンの堕落なのか、それとも市場インフラの自然な進化なのかを判断するのは、観察者次第です。
選択の利便性
選択の利便性は、機関投資家の採用に関して最も重要な要素の一つであり、ビットコイン現物ETFはこの力学の優れた実例となっています。現物ETFを購入する大半の投資家は、関連するリスクを心配することなくビットコインへのエクスポージャーを得ることが主目的であるため、商品の複雑な詳細には関心がありません。最も単純な言葉で言えば、彼らが関心を持っているのはカストディ環境の安全性と利便性であり、残りはノイズに過ぎません。現物ETFの株式を購入する機関投資家は、ハードウェアウォレットが盗まれたり、悪意のあるリンクによって秘密鍵の漏洩に誘導されたりする可能性を心配する必要は決してありません。とはいえ、パーミッション型投資体験の容易さと快適さは、少なくとも今のところ、柔軟性を犠牲にして成り立っています。
実行可能な機関投資家向け投資ヴィークルとしての現物ETFの急速な台頭は、本質的に、社会の金融化への参加機会を収益化することが常に勝利の戦略であることを証明しました。この特定の事例において、反逆は伝統的な金融体制の破壊に失敗したわけではありません。それは両手を広げて受け入れられ、同化され、最終的にその反逆自体が新しいタイプの支配層へと変貌を遂げたのです。機関投資家が今や、他のあらゆるアロケーションと同様の事務的な退屈さをもって数十億ドル規模のビットコインエクスポージャーを購入または償還できるようになったことからも、採用の規模とそのスピードは雄弁に物語っています。連邦準備制度(FRB)が設定する金利などのマクロ経済要因がこのボラティリティの高い資産と不可分に絡み合うようになるにつれ、伝統的な金融システムは恒久的に変容しました。分散型電子キャッシュという純粋なアナルコ・キャピタリズムのビジョンは、現実には2つの陣営に分裂しました。オンチェーンのマキシマリストとオフチェーンのマーケットメーカーはそれぞれ独自の存在意義を持って存続しており、前者は取引のためにベースレイヤーを使用し、後者はデジタルゴールドの周りに深く相互接続されたペーパーデリバティブ市場を形成しています。機関投資家は、関与のパーミッション的な性質によってもたらされるリスクや追加の課税にもかかわらず、カストディ型エクスポージャーの利便性と信頼性に大いに満足しています。
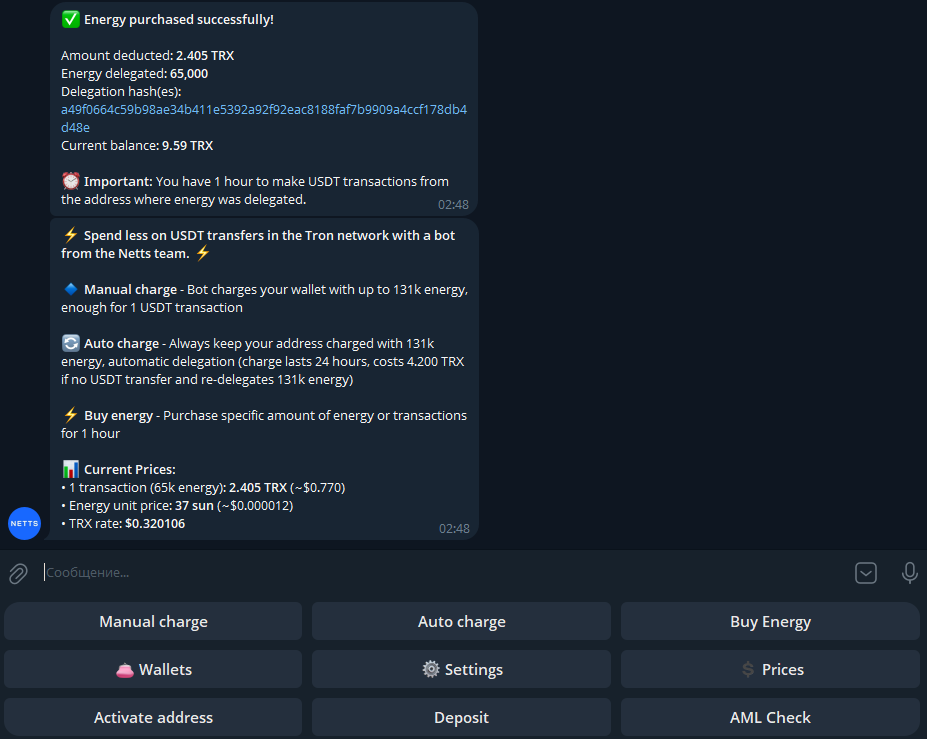
エコシステム内で新たなレベルの信頼性を達成することについて議論するのはいつでも素晴らしいことですが、現実には、長期的な実用化を最終的に左右するのはインフラの最下層です。Netts Energy Charge Botは、TRONユーザー向けのもう一つの有用なオンチェーンユーティリティであり、USDT送金を行うためにTRON Energyをチャージしてくれる相手を探すという煩わしいプロセスを簡素化することを目的としています。このボットは、手動および自動でのチャージに加えて、1時間のEnergyパックの購入も可能です。提示された例では、ユーザーは65k Energyに対して2.405 TRXを請求され、これは1ユニットあたり37 sunに相当します。また、24時間サイクルで131k Energyのバッファを維持するための自動リチャージを設定するオプションもあります。経済的自由というナラティブに関心がなく、単にステーブルコインを安く効率的に送金したいだけの人にとって、TRON Energyの補充、TRONの手数料削減、そして迅速なEnergy委任ボットこそが、mempoolレベルのイデオロギー的な議論を超えて、ネットワークのインフラを競争力のあるものにしている決定的な要素なのです。