ETFs de Bitcoin: Aceitação Institucional ou Rebelião que Deu Errado?
O Bitcoin foi concebido para contornar os bancos, mas os ETFs à vista reembalaram a rebelião para as carteiras de Wall Street, trocando soberania por fluxo institucional.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
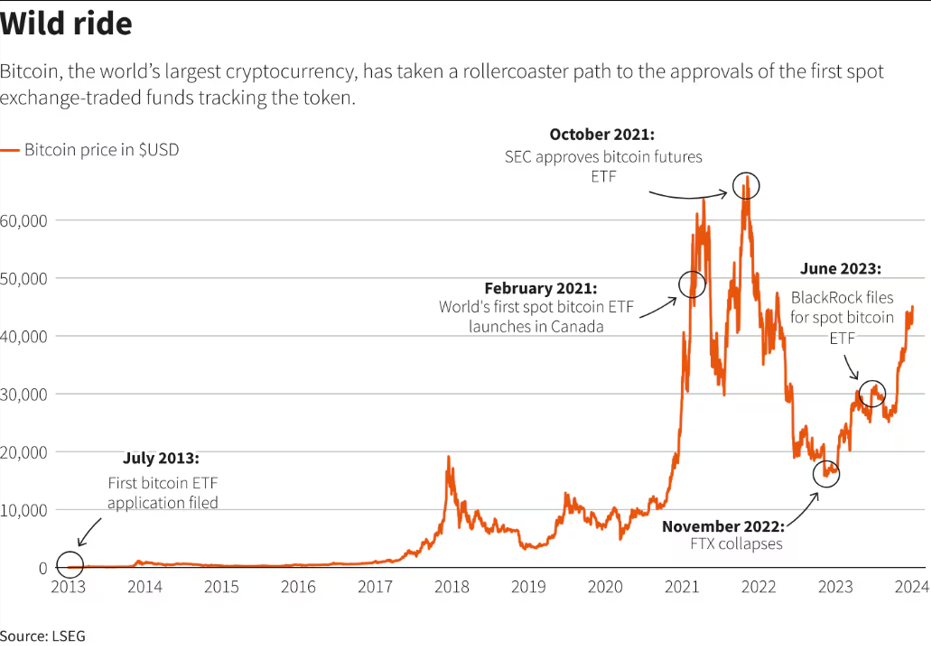
11 de janeiro de 2024 é uma data para sempre gravada na história do Bitcoin, quando os fundos negociados em bolsa (ETFs) de Bitcoin à vista começaram sua jornada nas bolsas dos EUA. Mas, no início de sua existência, a proposta de valor do Bitcoin era, literalmente, sobre opções de saída. A promessa de um sistema monetário sem permissão, capaz de resistir à censura e ao controle de capital por parte de estados-nação e instituições financeiras tradicionais, foi uma característica marcante do entusiasmo inicial pelas criptomoedas.
Era uma forma de optar por sair, de contornar a ordem estabelecida e suas inovações lentas e aprovadas por reguladores. Assim, é justo dizer que as narrativas iniciais focadas no Bitcoin como uma alternativa econômica à moeda fiduciária foram contundentemente, ainda que de forma condicional, cumpridas com a chegada dos ETFs à vista ao cenário. No entanto, os instrumentos recém-formados representavam, à sua maneira, outro tipo de saída — voltada na direção oposta. Os ETFs à vista representaram uma porta de entrada para investidores institucionais que não tinham desejo ou capacidade de lidar com as complexidades técnicas das criptomoedas, desde o gerenciamento de chaves privadas até soluções de custódia nativas do setor. Eles personificaram a entrada na economia do Bitcoin, que teria pouco ou nenhum impacto na estrutura financeira institucional estabelecida, pelo menos no papel.
Em essência, a introdução dos ETFs à vista realmente não mudou muito para os investidores institucionais mais relevantes. É improvável que um fiduciário encarregado de gerenciar uma carteira diversificada de 60% de ações e 40% de títulos tenha sua estratégia de gestão de risco profundamente impactada por um canal inédito de alocação em cripto. Já a sua contraparte do século XXI — o indivíduo que contratou a gigante BlackRock, processou a SEC e fundou a Grayscale, tendo comprado moedas por impulso em 2011 — provavelmente se sentirá certo sobre sua decisão em retrospecto. Afinal de contas, o segmento mais entusiasmado da base de primeiros adotantes de cripto foi construído sobre uma oposição ideológica ao sistema financeiro tradicional.
Ainda assim, a terceira categoria de participantes do mercado é a que deveria estar focando em suas prioridades. Fundos de pensão em busca de rendimento, comerciantes que precisam de liquidações internacionais e investidores comuns que desejam adicionar um toque de ouro ao seu portfólio sem se aprofundar na toca do coelho das criptomoedas são todos agentes com interesses legítimos no futuro do Bitcoin. A esse respeito, os ETFs são, na verdade, um instrumento bastante pragmático, que cumpre os requisitos básicos de qualquer produto financeiro projetado para a adoção institucional. Eles são fáceis de entender (sem gerenciamento de chaves privadas), relativamente confiáveis (regulados pela SEC) e convenientes (títulos, ações e cripto em um único portfólio). Apesar de ser um produto sob custódia, com taxas massivas e riscos inerentes, um ETF representa a melhor opção disponível para a maioria dos investidores que buscam obter exposição ao Bitcoin, pelo menos até que a poeira baixe e o ambiente regulatório mude.
Sopa de Letrinhas e Taxas de Entrada
Com a concorrência entre os emissores se desenhando tão acirrada quanto a disputa entre Wall Street tradicional e os mercados nativos de cripto, as diferenças entre os produtos merecem destaque. Com o IBIT ainda dominando o ranking, o FBTC retendo os clientes fiéis da Fidelity e o GBTC da Grayscale perdendo terreno para veículos mais baratos e seu próprio Mini Trust, a sopa de letrinhas agora se parece menos com uma festa de lançamento e mais com uma guerra de taxas madura. Esta não é, no entanto, uma análise de prospectos, mas sim uma descrição do contexto mais amplo e de suas implicações mais tangíveis para o mercado. A característica mais marcante do fenômeno dos ETFs à vista é, sem dúvida, o puro absurdo da situação. Aqui estamos nós, tendo testemunhado mais uma inovação do sistema financeiro que deveria desestabilizar os poderes constituídos e, em vez disso, foi assimilada quase imediatamente. A opção de saída permanente, descentralizada e irrastreável do Bitcoin se tornou, para todos os efeitos práticos, uma das categorias de ETF de crescimento mais rápido de todos os tempos.
Não foi a rebelião que entrou nos corredores do poder, mas sim os mercados com permissão que embarcaram na onda da rebelião. Só nos resta imaginar o que os arquitetos da economia cripto inicial diriam ao testemunhar sua criação sendo tokenizada e distribuída como um produto negociado em bolsa. Muito parecido com seus pares no mercado de ouro, os maximalistas do Bitcoin devem ter sentimentos contraditórios sobre o repentino surgimento do debate papel versus moeda física em seu nicho. Com a perspectiva de bilhões de dólares em entradas de capital, a promessa de volumosas taxas de administração de ativos e a oportunidade de participar do que certamente entrará para a história, os investidores institucionais realmente conseguiram o que queriam. Contudo, não foi por essa rebelião que assinaram embaixo, e os primeiros sinais sugerem que o descontentamento é bastante generalizado. As mesmíssimas entidades de Wall Street que apostaram contra o potencial de adoção em massa de cripto nos primórdios do Bitcoin agora correm contra o tempo para capitalizar essa oportunidade de mercado.
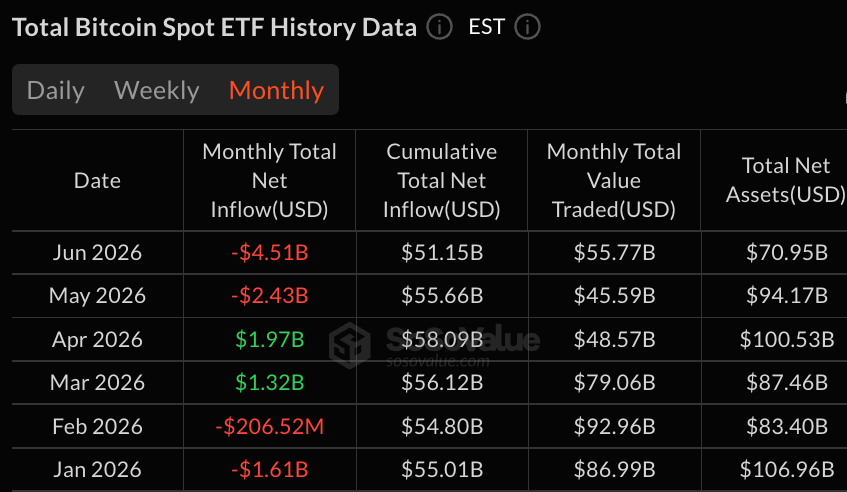
Com os ETFs deixando de ser uma novidade, as alavancas usuais de regulação macroeconômica estão sendo acionadas com força mais visível. À medida que os investidores institucionais perceberam que a maneira mais fácil de entrar na posição também era a mais fácil de sair dela, o espectro de uma reversão de mercado deixou de ser teórico. Junho trouxe o exemplo mais claro. Os ETFs de Bitcoin à vista nos EUA registraram cerca de US$ 4,5 bilhões em saídas líquidas — o pior mês de resgates desde o lançamento —, e a dor foi concentrada em vez de distribuída uniformemente. O IBIT absorveu a maior parte dos resgates, enquanto a recuperação de julho foi liderada principalmente por FBTC e ARKB. O mesmo invólucro que antes tornava o Bitcoin aceitável para comitês de investimento também facilitou para que esses comitês cortassem a exposição em um único rebalanceamento.
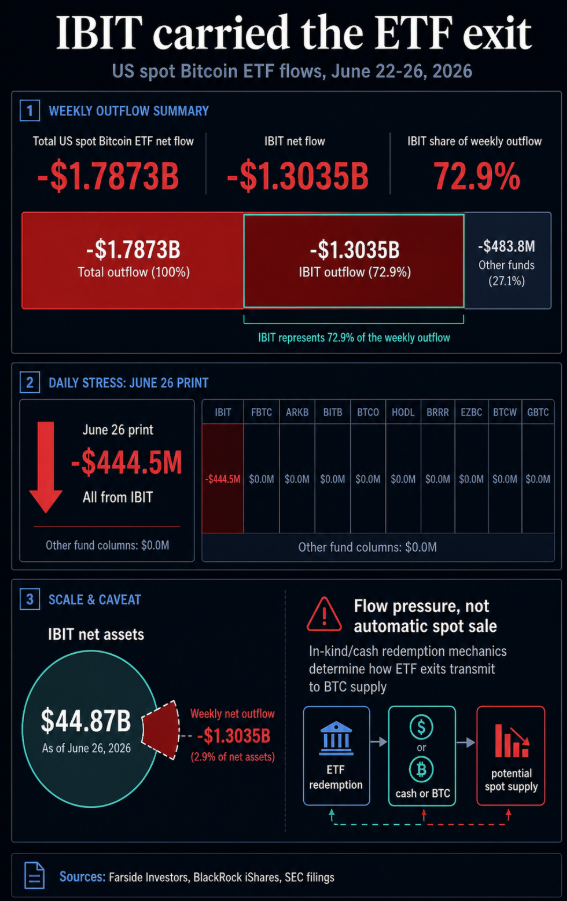
Como conclusão mais evidente dessa inflexão específica de mercado, deve-se retornar aos fundamentos do desenho dos ETFs à vista e aos seus riscos subjacentes. Com a maior parte da liquidez concentrada entre os três principais emissores, toda a categoria de produtos apresenta riscos sistêmicos alarmantes. Os investidores institucionais que compram cotas de um determinado ETF estão, com efeito, comprando papéis altamente regulamentados que representam a confiança em participantes autorizados, custodiantes e na mecânica de criação e resgate em torno das moedas reais. A posterior aprovação pela SEC de criações e resgates in natura (in-kind) aprimorou a estrutura ao permitir que ETPs de Bitcoin e Ether funcionassem de forma mais parecida com fundos tradicionais de commodities, mas não eliminou a ironia central. O ativo concebido para autocustódia continua sendo consumido por meio de uma cadeia de instituições.
Esse aspecto específico da concepção dos ETFs à vista foi um dos muitos riscos destacados no white paper original de Satoshi, já que poucas coisas são mais inseguras do que a centralização da custódia de cripto. O GBTC da Grayscale serve como um lembrete permanente dos perigos apresentados pela custódia centralizada em terceiros, visto que bilhões de dólares em capital de investidores ficaram presos por anos no drama de ágio e deságio do fundo fechado antes da vitória judicial contra a SEC. O capital institucional foi canalizado por meio de um mecanismo concentrado e, na prática, os investidores ficaram altamente expostos aos riscos de inadimplência da empresa custodiante ou de violação de segurança interna. A infraestrutura de mercado em torno do Bitcoin realmente parece ser uma verdadeira aula magistral sobre a capacidade de Wall Street de extrair riqueza da volatilidade da economia cripto. Um grupo seleto de números astronômicos de volume assume todo o trabalho pesado na narrativa de adoção institucional, enquanto o restante da infraestrutura financeira serve para enriquecer os intermediários do ecossistema e criar a ilusão de um mercado de ações tradicional em torno de um ativo volátil.
Obsessão por Entradas e a Rotação de Capital
Com os investidores institucionais no centro dos holofotes, é lógico voltar a discussão para os seus interesses. O que os motivou a investir centenas de milhões, se não bilhões, nesses novos instrumentos financeiros? Qual será o impacto em suas operações e estratégias de gestão de capital? Onde eles se posicionam no panorama geral? Embora seja possível tentar responder a cada uma dessas perguntas individualmente, faz mais sentido combiná-las e identificar o tema central. Em termos simples, deve-se entender que a rotação de capital impulsiona tudo nas finanças institucionais, e uma grande inovação de produto, como os ETFs à vista, raramente chega sem efeitos significativos de rotação.
No caso do ETF à vista, a escala impressionante dos fluxos realmente define toda a discussão, assim como a rapidez com que o humor do mercado pode mudar. Há toda uma indústria dedicada a analisar as movimentações e projetar possíveis desfechos, com analistas de mercado como Eric Balchunas especulando sobre a futura dominância dos fundos à vista ou sua capacidade de resistir ao inevitável mercado de baixa que certamente virá. No entanto, existe o outro lado da conversa, representado por figuras como Gary Gensler, que aprovou o lançamento do produto não por crença ideológica no Bitcoin, mas sim por obrigação regulatória. Dentro da SEC, houve também Hester Peirce, que criticou abertamente a abordagem de seus colegas que ignoravam a realidade do mercado e as necessidades dos investidores institucionais.
É evidente que toda a indústria está envolvida em um debate acalorado, repleto de pontos de vista divergentes, onde cada um persegue interesses próprios. Os investidores que buscam obter exposição ao Bitcoin procuram um ponto de entrada e, cada vez mais, um ponto de saída que não exija explicar uma frase semente (seed phrase) ao comitê de investimentos.
Os emissores que lançaram os produtos de ETF à vista buscam taxas de administração mais elevadas e maior adoção institucional. Os gestores de ativos de Wall Street, ansiosos para rotacionar capital para cripto, estão em busca de rendimento, enquanto os reguladores encarregados de supervisionar a indústria multibilionária procuram um controle mais eficaz. Por fim, os investidores cotidianos que desejam adquirir uma pequena quantia de Bitcoin buscam uma porta de entrada conveniente e de baixo custo. Como a maioria dos investidores institucionais possui dever fiduciário para com seus clientes e capacidade limitada de personalizar veículos de investimento, os ETFs à vista realmente parecem representar a escolha mais razoável no contexto atual.
O Egoísmo no Design de Produtos
É crucial compreender a dinâmica da indústria no contexto das motivações egoístas que guiam o processo de tomada de decisão dos principais interessados. A concorrência entre os emissores é particularmente notável nesse sentido, já que todos se esforçam para obter vantagem sobre seus pares. No momento, a guerra pela adoção institucional está sendo travada em várias frentes, com cada parte buscando maximizar receitas e minimizar riscos. Para os provedores de fundos, como a BlackRock, há realmente apenas uma maneira de fazer isso, pelo menos no curto prazo: manter a taxa de despesas baixa o suficiente para que os alocadores não se sintam tolos. Com dezenas de bilhões de dólares em ativos sob gestão, cada ponto-base parece fazer diferença. Por sua vez, os custodiantes se beneficiam das posições institucionais de longo prazo, já que seus custos com segurança são amplamente compensados pelas receitas estáveis dos participantes autorizados (APs) que compram e resgatam grandes lotes de cotas regularmente.
Enquanto isso, os formadores de mercado desempenham seu papel garantindo que todo o sistema funcione conforme planejado. A principal função deles é fornecer liquidez a qualquer momento, permitindo que os investidores institucionais adquiram cotas do ETF com relativa facilidade. As bolsas tradicionais, por sua vez, estão em uma posição única para lucrar com a crescente popularidade das criptomoedas, já que são elas que listam os produtos de ETF e fornecem a infraestrutura para negociação. O aparato político de Wall Street se beneficia da publicidade positiva em torno da adoção do Bitcoin por investidores institucionais e da boa imagem gerada por todo esse processo. Para a maioria das partes interessadas relevantes, a introdução do ETF à vista é, de fato, uma situação em que todos ganham, embora existam alguns riscos críticos que devem ser levados em conta.
O primeiro desses riscos é o ponto único de falha representado pelos custodiantes, uma vez que a maior parte do volume está atualmente concentrada entre os três principais emissores. Em segundo lugar, o ambiente regulatório em muitas jurisdições é bastante hostil aos instrumentos nativos de cripto, o que significa que qualquer alteração no status quo poderia trazer implicações devastadoras para os investidores. Em terceiro lugar, mesmo com mecanismos in-kind agora aprovados, os investidores ainda detêm cotas de fundos e não moedas que possam ser gastas diretamente, o que significa que a liquidez depende da estrutura de mercado, e não da custódia pessoal. Por último, a interação entre a posse institucional massiva e a economia dos mineradores certamente terá implicações interessantes para a governança futura do protocolo, ao menos do ponto de vista técnico.
A combinação do medo de ficar de fora (FOMO) com a corrida generalizada do setor cobrou seu preço dos investidores institucionais durante a euforia, fazendo-os agir de maneiras que nunca teriam imaginado. A velocidade e a magnitude impressionantes das entradas iniciais sugerem que foram motivadas por uma mistura de fatores, que vão desde o interesse genuíno na classe de ativos até uma rotação de capital movida pelo pânico. A sequência de resgates em junho de 2026 revelou a outra face desse mesmo comportamento. Muitos investidores institucionais que compraram Bitcoin via ETF à vista queriam parecer mais progressistas aos olhos de seus clientes, até que o cenário macroeconômico exigiu que parecessem disciplinados.
O ambiente regulatório desempenhou um papel essencial na facilitação da transação ao legitimar o produto como um veículo viável de exposição ao Bitcoin. A situação em si serve como um lembrete de que os mercados com permissão possuem poder e influência muito maiores quando se trata de alocação de capital. Não é surpresa que a maioria dos reguladores esteja focada em manter a abordagem tradicional de monitorar o setor nas sombras e intervir quando apropriado. A adoção institucional do ETF à vista foi, em última análise, uma decisão política que praticamente nada tem a ver com o potencial disruptivo do Bitcoin. Em termos de lucros, é importante reconhecer que os vencedores do cenário atual são bastante óbvios. Primeiro, os emissores que cobram taxas de administração sobre dezenas de bilhões em ativos estão em uma posição fantástica para obter receitas recorrentes e duradouras.
O fator novidade garantiu que os atrasados da festa melhorassem sua reputação perante os investidores, ao mesmo tempo em que vendiam suas cotas para contrapartes institucionais focadas em rotação de portfólio. Os investidores que compraram o ETF à vista nos estágios iniciais tiveram a opção de realizar lucros vendendo para o fluxo comprador institucional antes que a desvalorização começasse a cobrar a conta. Especular sobre onde a energia de golpe está concentrada no momento é um exercício interessante, mas não há dúvida de que a extração de riqueza dos investidores de Bitcoin de longa data está muito mais disseminada em toda a indústria.
Analogia Histórica e a Rejeição da Rebelião
Os paralelos entre a narrativa de adoção dos ETFs à vista e a história do ouro são impossíveis de ignorar, já que ambos os acontecimentos resumem o mesmo fenômeno fundamental. No início da década de 1970, o governo dos EUA permitiu a posse privada de ouro pela primeira vez desde a década de 1930. Longe de ser uma ameaça existencial ao regime fiduciário dominante, a mudança garantiu que o ouro visse sua próxima fase de adoção institucional como uma classe de ativos convencional. Assim como os ETFs de cripto à vista, os fundos e futuros de ouro representaram uma maneira inovadora para os investidores institucionais acessarem o ativo — uma forma convenientemente autorizada e extremamente difícil de apostar contra devido à infraestrutura de mercado.
Os títulos ferroviários do século XIX são famosos por terem sido uma das primeiras bolhas especulativas da era moderna, representando um exemplo clássico de inovação seguida de consolidação inevitável. Após o aumento inicial de popularidade, esses títulos foram vendidos ao público como instrumentos confiáveis de renda fixa, garantindo pagamentos estáveis aos investidores que os adquiriram bem antes da chegada da desaceleração do mercado. Da mesma forma, os fundos de índice modernos podem ser considerados um tipo de ETF institucional para o mercado de ações tradicional.
Todo o setor em torno da seleção individual de ações e negociação foi transformado, ao menos superficialmente, em um produto único e homogêneo, sem diferenças aparentes entre as ofertas dos grandes participantes. Muito parecidos com os primeiros entusiastas do Bitcoin, os defensores dos títulos ferroviários realmente acreditavam que sua inovação remodelaria o sistema financeiro para melhor. As semelhanças entre os dois movimentos são reveladoras, sendo a economia cripto apenas mais uma etapa na evolução dos mercados financeiros. Cabe ao observador determinar se a adoção institucional do Bitcoin é uma corrupção de sua visão original ou uma evolução natural da infraestrutura de mercado.
A Conveniência da Escolha
A conveniência da escolha é, de fato, um dos fatores mais importantes quando se trata de adoção institucional, e os ETFs de Bitcoin à vista servem como uma excelente ilustração dessa dinâmica. A maioria dos investidores que compram o ETF à vista não está interessada nos detalhes complexos do produto, já que seu objetivo principal é obter exposição ao Bitcoin sem se preocupar com os riscos associados. Em termos mais diretos, eles estão interessados na segurança e na conveniência do ambiente de custódia, e o resto é mero ruído. Os investidores institucionais que compram cotas no ETF à vista nunca precisarão se preocupar com a possibilidade de terem uma carteira física roubada ou de um link malicioso os induzir a revelar sua chave privada. Dito isso, a facilidade e o conforto da experiência de investimento com permissão têm o custo da flexibilidade, pelo menos por enquanto.
A rápida ascensão dos ETFs à vista como um veículo viável de investimento institucional provou essencialmente que monetizar a oportunidade de participar da financeirização da sociedade é sempre uma estratégia vencedora. Neste caso específico, a rebelião não deixou de incomodar o establishment financeiro tradicional; ela foi acolhida e assimilada de braços abertos, e a própria rebelião acabou se transformando em um novo tipo de establishment. A escala da adoção e sua velocidade são bastante reveladoras, visto que os investidores institucionais agora podem comprar ou resgatar bilhões em exposição ao Bitcoin com o mesmo tédio burocrático que aplicam a qualquer outra alocação. O sistema financeiro tradicional foi transformado de forma permanente à medida que fatores macroeconômicos, como as taxas de juros definidas pelo Federal Reserve, tornaram-se inextricavelmente ligados a este ativo volátil. A visão pura e anarcocapitalista do dinheiro eletrônico descentralizado foi, na realidade, dividida em dois campos. Os maximalistas on-chain e os formadores de mercado off-chain continuam existindo por mérito próprio, com os primeiros usando a camada base para suas transações e os últimos criando um mercado de derivativos de papel profundamente interconectado em torno do ouro digital. Os investidores institucionais estão amplamente satisfeitos com a conveniência e a confiabilidade da exposição custodiada, apesar dos riscos e da tributação adicional representados pela natureza autorizada de sua participação.
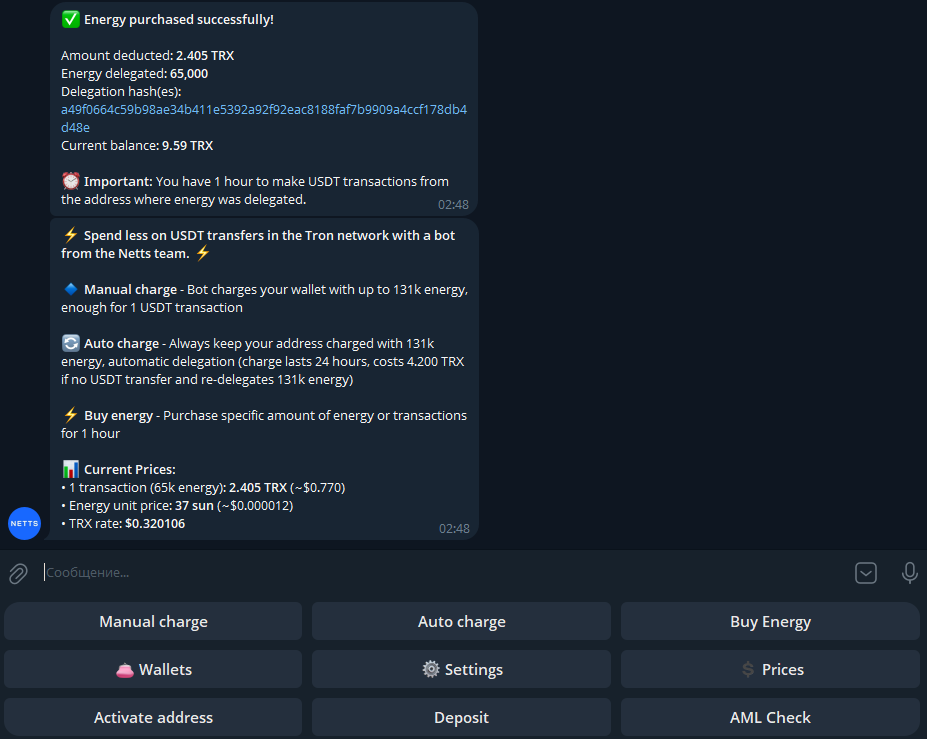
É sempre bom discutir a capacidade de alcançar novos níveis de respeitabilidade dentro do ecossistema, mas a realidade é que é a camada de infraestrutura de base que, em última análise, decide o sucesso ou fracasso de qualquer adoção prática a longo prazo. O Netts Energy Charge Bot é mais um utilitário on-chain indispensável para usuários da TRON, que visa simplificar o tedioso processo de encontrar alguém disposto a recarregar sua TRON Energy para realizar transferências de USDT. O bot permite tanto a recarga manual quanto a automática, bem como a compra de pacotes de Energy de 1 hora. No exemplo fornecido, o usuário pagou 2.405 TRX por 65k de Energy, o que equivale a 37 sun por unidade, tendo também a opção de configurar uma recarga automática para manter uma reserva de 131k de Energy por um ciclo de 24 horas. Para aqueles desinteressados na narrativa de liberdade financeira e que desejam apenas movimentar suas stablecoins de forma barata e eficiente, a recarga de TRON Energy, a redução de taxas na TRON e bots ágeis de delegação de Energy são o que realmente tornam a infraestrutura da rede competitiva, muito além das conversas ideológicas no nível da mempool.