Bitcoin ETF'leri: Kurumsal Kabul mü, Yoksa Ters Tepmiş Bir İsyan mı?
Bitcoin bankaları baypas etmek için tasarlanmıştı; ancak spot ETF'ler bu isyanı Wall Street portföyleri için yeniden paketledi ve egemenliği kurumsal sermaye akışı ile takas etti.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
11 Ocak 2024, spot Bitcoin borsa yatırım fonlarının (ETF'ler) ABD borsalarındaki yolculuğuna başlamasıyla Bitcoin tarihine sonsuza dek kazınan bir tarih oldu. Ancak varoluşunun şafağında Bitcoin'in değer teklifi, kelimenin tam anlamıyla bir çıkış alternatifi sunmasıyla ilgiliydi. Ulus devletlerin ve geleneksel finans kurumlarının sansürüne ve sermaye kontrollerine direnebilen izinsiz bir parasal sistem vaadi, erken dönem kripto coşkusunun belirleyici bir özelliğiydi.
Bu; kurulu düzenin ve onun yavaş işleyen, düzenleyici onaylı inovasyonlarının dışına çıkmanın, onları alt etmenin bir yoluydu. Dolayısıyla, Bitcoin'i itibari paraya ekonomik bir alternatif olarak konumlandıran ilk anlatıların, spot ETF'lerin sahneye çıkışıyla koşullu da olsa yankı uyandıran bir şekilde gerçekleştiğini söylemek yanlış olmaz. Yine de bu yeni şekillenen araçlar, kendi tarzlarında zıt yöne bakan başka bir tür çıkışı temsil ediyordu. Spot ETF'ler; özel anahtar yönetiminden kriptoya özgü saklama (custody) çözümlerine kadar kriptonun teknik karmaşıklıklarıyla uğraşma arzusu veya imkânı olmayan kurumsal yatırımcılar için bir içeri giriş kapısını temsil ediyordu. En azından kâğıt üzerinde, kurulu kurumsal finansal çerçeve üzerinde neredeyse hiçbir etkisi olmayacak şekilde Bitcoin ekonomisine adım atışı somutlaştırdılar.
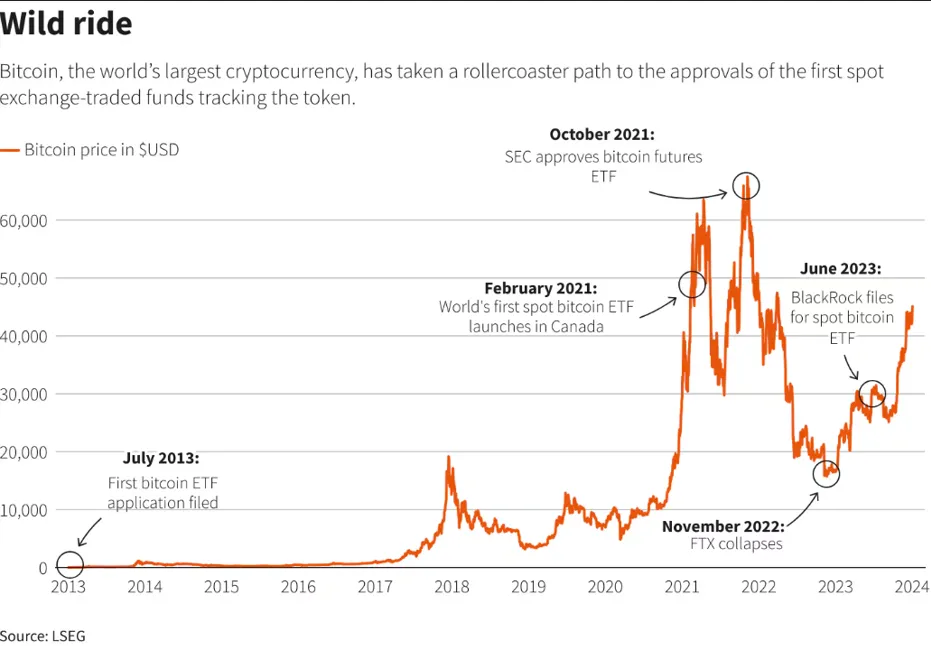
Özünde, spot ETF'lerin piyasaya sürülmesi en önemli kurumsal yatırımcılar için pek bir şeyi değiştirmedi. Yüzde altmış hisse senedi ve yüzde kırk tahvilden oluşan çeşitlendirilmiş bir portföyü yönetmekle yükümlü bir mutemedin risk yönetimi stratejisinin, yeni bir kripto tahsis kanalıyla derinden sarsılması pek olası değildir. Yirmi birinci yüzyıldaki muadili olarak; BlackRock devini işe koşan, SEC'e dava açan ve Grayscale'i kuran, 2011'de bir hevesle coin satın almış bir birey, geriye dönüp baktığında kararının ne kadar doğru olduğunu hissedecektir. Ne de olsa, kriptonun erken benimseyen kitlesinin en hevesli kesimi, geleneksel finans sistemine karşı ideolojik bir muhalefet üzerine inşa edilmişti.
Yine de önceliklerine odaklanması gereken kesim, piyasa katılımcılarının üçüncü kategorisidir. Getiriye ihtiyaç duyan emeklilik fonları, sınır ötesi mutabakatlara ihtiyaç duyan tüccarlar ve kriptonun dipsiz kuyusuna dalmadan portföyüne biraz altın dokunuşu eklemek isteyen ortalama yatırımcılar; bunların tümü Bitcoin'in geleceğinde meşru çıkarları olan paydaşlardır. Bu bağlamda ETF'ler, kurumsal benimseme amacıyla tasarlanmış herhangi bir finansal ürünün temel gereksinimlerini karşılayan oldukça pragmatik bir araçtır. Anlaşılmaları kolaydır (özel anahtar yönetimi yok), nispeten güvenilirdir (SEC tarafından denetlenir) ve pratiktir (tahviller, hisse senetleri ve kripto tek bir portföyde). Devasa ücretlere ve yapısal risklere sahip saklama tabanlı bir ürün olmasına rağmen bir ETF; en azından sular durulana ve mevzuat ortamı değişene kadar, Bitcoin riski almak isteyen çoğu yatırımcı için mevcut en iyi seçeneği temsil etmektedir.
Sembol Çorbası ve Giriş Ücretleri
İhraççılar arasındaki rekabetin geleneksel Wall Street ile kriptoya özgü piyasalar arasındaki rekabet kadar kızışmasıyla birlikte, ürünler arasındaki farklara değinmeye değer. IBIT'in tahtaya hâkim olmaya devam ettiği, FBTC'nin Fidelity sadıklarını elinde tuttuğu ve Grayscale'in GBTC'sinin daha ucuz ambalajlara ve kendi Mini Trust'ına zemin kaybettiği ortamda bu sembol çorbası artık bir lansman partisinden ziyade olgun bir ücret savaşına benziyor. Ancak bu bir izahname analizi değil; daha ziyade geniş bağlamın ve bunun piyasa üzerindeki en somut etkilerinin bir açıklamasıdır. Spot ETF fenomeninin en dikkat çekici özelliği, durumun bariz absürtlüğüdür. Mevcut muktedirleri altüst etmesi beklenen ancak bunun yerine neredeyse anında sisteme dâhil edilen bir başka finansal sistem inovasyonuna daha tanıklık etmiş olduk. Bitcoin'in kalıcı, merkeziyetsiz ve takip edilemez çıkış seçeneği; her yönüyle tüm zamanların en hızlı büyüyen ETF kategorilerinden biri haline geldi.
İktidar koridorlarına giren isyanın kendisi değil; isyanın trenine atlayan izinli piyasalardır. İnsan ancak erken dönem kripto ekonomisinin mimarlarının, beyin ürünlerinin menkul kıymetleştirilip borsada işlem gören bir ürün olarak dağıtılmasına tanık olduklarında ne söyleyeceklerini merak edebilir. Altın piyasasındaki muadilleri gibi Bitcoin maksimalistleri de, kendi alanlarında kâğıt ile sikke arasındaki tartışmanın aniden baş göstermesi karşısında karışık duygular besliyor olmalı. Milyarlarca dolarlık giriş ihtimali, devasa varlık yönetimi ücretleri vaadi ve kesinlikle tarihe geçecek bir sürece katılma fırsatı ile kurumsal yatırımcılar gerçekten de istediklerini aldılar. Ancak bu, altına imza attıkları isyan değildi ve ilk işaretler memnuniyetsizliğin oldukça yaygın olduğunu gösteriyor. Bitcoin'in ilk günlerinde kriptonun ana akım benimsenme potansiyeline karşı açığa satış yapan (shortlayan) aynı Wall Street kuruluşları, şimdi bu piyasa fırsatından yararlanmak için birbiriyle yarışıyor.
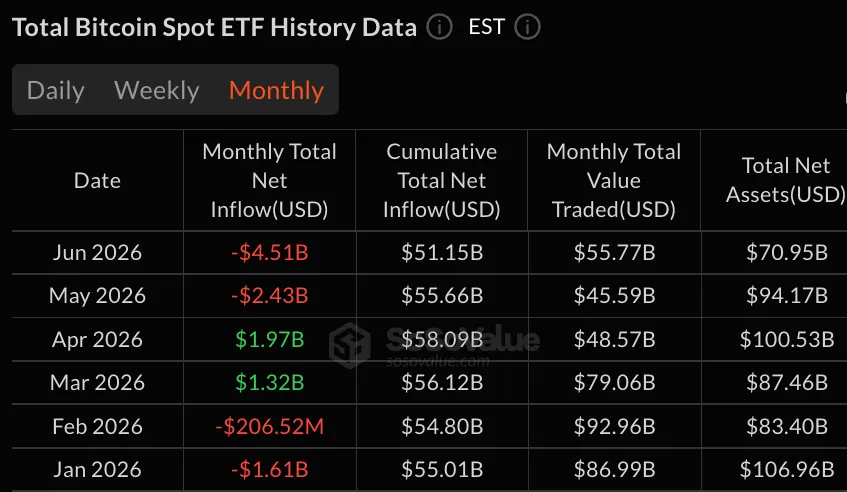
ETF'lerin artık bir yenilik olmaktan çıkmasıyla birlikte, makroekonomik regülasyonun bilindik manivelaları daha görünür bir güçle uygulanmaya başlıyor. Kurumsal yatırımcılar pozisyona girmenin en kolay yolunun aynı zamanda ondan çıkmanın da en kolay yolu olduğunu anladıkça, piyasa dönüşü hayaleti teorik olmaktan çıktı. Haziran ayı bunun en net örneğini sundu. ABD spot Bitcoin ETF'leri, lansmandan bu yana görülen en kötü aylık çekilme olan yaklaşık 4,5 milyar dolarlık net çıkış kaydetti ve acı eşit olarak dağılmak yerine belirli noktalarda yoğunlaştı. Geri ödemelerin en büyük payını IBIT üstlenirken, Temmuz ayındaki toparlanmaya esas olarak FBTC ve ARKB öncülük etti. Bir zamanlar Bitcoin'i komiteler için kabul edilebilir kılan aynı kılıf, bu komitelerin tek bir yeniden dengeleme (rebalance) hamlesiyle pozisyonlarını kolayca kapatmalarına da olanak tanıdı.
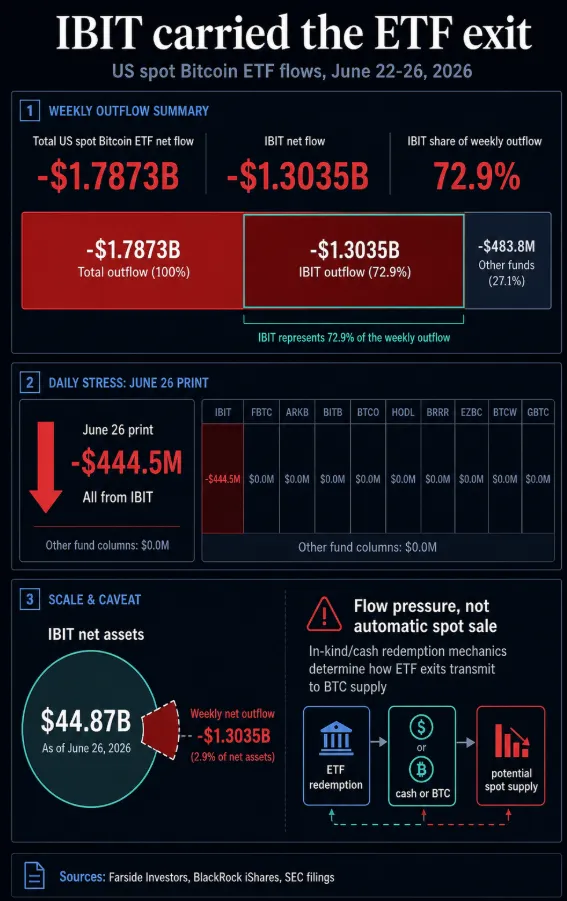
Bu özel piyasa kırılmasından çıkarılacak en bariz ders olarak, spot ETF tasarımının temellerine ve altında yatan risklere geri dönülmelidir. Likiditenin çoğunun ilk üç ihraççı arasında yoğunlaşmasıyla birlikte, tüm ürün kategorisi korkutucu sistemik riskler barındırmaktadır. Belirli bir ETF'nin hisselerini satın alan kurumsal yatırımcılar aslında yetkili katılımcılara, saklama kuruluşlarına ve gerçek coinlerin etrafındaki pay oluşturma-itfa mekanizmasına duyulan güveni temsil eden, yüksek düzeyde regüle edilmiş kâğıtları satın almaktadır. SEC'in daha sonra ayni (in-kind) pay oluşturma ve itfaları onaylaması, Bitcoin ve Ether ETP'lerinin geleneksel emtia fonları gibi çalışmasına izin vererek yapıyı iyileştirdi; ancak bu, merkezdeki ironiyi ortadan kaldırmadı. Bireysel saklama (self-custody) varlığı, hâlâ bir kurumlar zinciri üzerinden tüketilmektedir.
Kripto varlık saklamasının merkezileşmesinden daha güvensiz çok az şey olduğu için, spot ETF tasarımının bu özel yönü Satoshi'nin orijinal teknik incelemesinde (white paper) özetlenen birçok riskten biriydi. SEC davası zaferinden önce kapalı uçlu fonun prim-iskonto dramasında milyarlarca dolarlık yatırımcı sermayesinin yıllarca mahsur kalmasıyla Grayscale'in GBTC'si, yoğunlaşmış üçüncü taraf saklama hizmetlerinin sunduğu tehlikelerin daimi bir hatırlatıcısı olarak durmaktadır. Kurumsal sermaye yoğunlaşmış bir mekanizma üzerinden kanalize edildi ve fiilen yatırımcılar, saklama şirketinin temerrüde düşmesi veya dahili bir güvenlik ihlali yaşaması risklerine karşı yüksek derecede açıkta kaldı. Bitcoin etrafındaki piyasa altyapısı, Wall Street'in kripto ekonomisinin volatilitesinden servet çıkarma kabiliyetinin bir ustalık sınıfı gibi görünmektedir. Az sayıdaki çarpıcı hacim rakamları kurumsal benimseme anlatısının tüm ağır yükünü sırtlarken, finansal altyapının geri kalanı ekosistemin bekçilerini zenginleştirmeye ve bu volatil varlığın etrafında geleneksel bir hisse senedi piyasası yanılsaması yaratmaya hizmet etmektedir.
Giriş Takıntısı ve Sermaye Rotasyonu
Kurumsal yatırımcıların ilgi odağının merkezinde yer almasıyla birlikte, tartışmayı onların çıkarlarına yönlendirmek son derece mantıklıdır. Bu yeni finansal araçlara yüz milyonlarca, hatta milyarlarca yatırım yapmaları için onları ne motive etti? Operasyonları ve sermaye yönetimi stratejileri üzerindeki etki ne olacak? Büyük resimde nerede duruyorlar? Bu soruların herhangi birine tek tek yanıt vermeye çalışmak mümkün olsa da, bunları birleştirmek ve kapsayıcı temayı belirlemek daha mantıklıdır. En basit ifadeyle, kurumsal finansta her şeyi sermaye rotasyonunun yönlendirdiği ve spot ETF'ler gibi büyük bir ürün inovasyonunun nadiren önemli rotasyon etkileri olmaksızın geldiği anlaşılmalıdır.
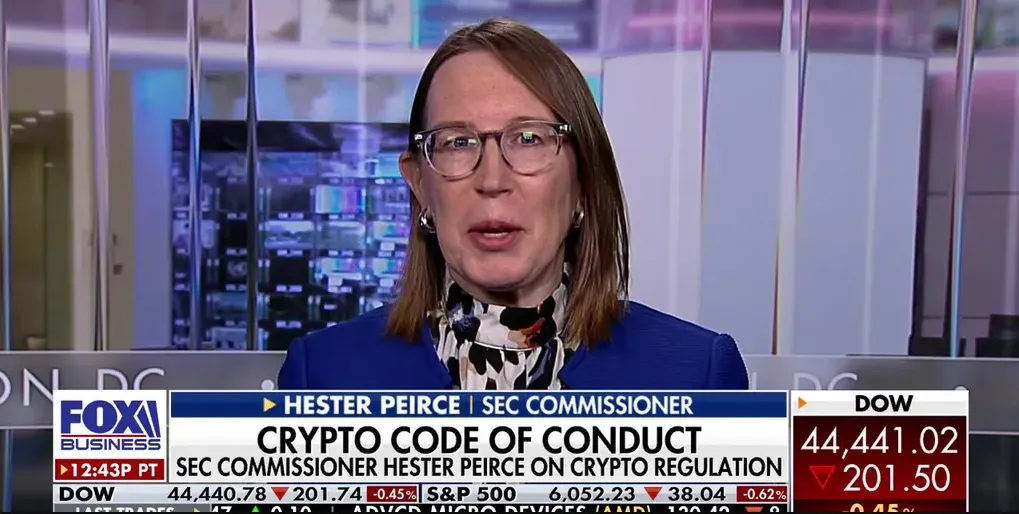
Spot ETF durumunda, akışların devasa boyutu ve duyarlılığın değişme hızı tartışmanın tamamını tanımlamaktadır. Eric Balchunas gibi piyasa analistlerinin spot fonların gelecekteki hâkimiyeti ya da eninde sonunda gelmesi kaçınılmaz olan ayı piyasasına dayanma yetenekleri hakkında spekülasyonlar yaptığı, hareketleri analiz etmeye ve potansiyel sonuçları öngörmeye adanmış koca bir sektör bulunmaktadır. Bununla birlikte, ürün lansmanını Bitcoin'e olan ideolojik inancından değil, düzenleyici zorunluluktan ötürü onaylayan Gary Gensler gibilerin temsil ettiği madalyonun diğer yüzü de var. SEC bünyesinde, piyasa gerçeklerini ve kurumsal yatırımcıların ihtiyaçlarını görmezden gelen meslektaşlarının yaklaşımını açıkça eleştiren Hester Peirce de bulunuyordu.
Tüm sektörün, herkesin oldukça bencil hedefler peşinde koştuğu, farklı bakış açılarıyla dolu hararetli bir tartışmaya sürüklendiği açıktır. Bitcoin riski almak isteyen yatırımcılar bir giriş noktası ve giderek artan şekilde, yatırım komitesine bir tohum kelime öbeğini (seed phrase) açıklamayı gerektirmeyen bir çıkış noktası arayışındadır.
Spot ETF ürünlerini piyasaya süren ihraççılar daha yüksek yönetim ücretleri ve kurumsal benimseme peşindedir. Kriptoya sermaye aktarmaya hevesli Wall Street varlık yöneticileri getiri arayışındayken, milyarlarca dolarlık sektörü denetlemekle görevli düzenleyiciler daha iyi bir gözetim peşindedir. Son olarak, az miktarda Bitcoin satın almak isteyen günlük yatırımcılar pratik ve düşük maliyetli bir giriş arayışındadır. Çoğu kurumsal yatırımcının müşterilerine karşı bir sadakat (fiduciary) yükümlülüğünün bulunması ve yatırım araçlarını özelleştirme yeteneklerinin sınırlı olması nedeniyle, mevcut ortam bağlamında spot ETF'ler gerçekten de en makul seçenek gibi görünmektedir.
Ürün Tasarımının Bencilliği
Sektör dinamiklerini, büyük paydaşların karar alma süreçlerini yönlendiren bencil motivasyonlar bağlamında anlamak kritik önem taşır. İhraççılar arasındaki rekabet, hepsinin rakiplerine karşı avantaj elde etmeye çalışması nedeniyle bu açıdan özellikle dikkat çekicidir. Şu anda, kurumsal benimseme savaşı çok sayıda cephede yürütülüyor ve her taraf gelirini maksimize edip risklerini minimize etmeye çalışıyor. BlackRock gibi fon sağlayıcıları için, en azından kısa vadede bunu yapmanın tek bir yolu var: Gider oranını (expense ratio), tahsisatçıların kendilerini aptal gibi hissetmeyeceği kadar düşük tutmak. Yönetilen on milyarlarca dolarlık varlıkla, her baz puan önemli görünmektedir. Buna karşılık saklama kuruluşları, uzun vadeli kurumsal pozisyonlardan faydalanır; çünkü güvenlik harcamaları, yetkili katılımcıların düzenli olarak büyük hisse blokları satın alıp itfa etmesinden elde edilen istikrarlı gelirlerle önemli ölçüde dengelenir.
Bu arada piyasa yapıcılar, tüm sistemin amaçlandığı gibi çalışmasını sağlamadaki rollerini oynarlar. Birincil rolleri herhangi bir zamanda likidite sağlamaktır ve bu da kurumsal yatırımcıların ETF hisselerini görece kolaylıkla satın almalarına olanak tanır. Geleneksel borsalar ise ETF ürünlerini listeleyen ve alım satım altyapısını sağlayan taraflar olduklarından, kriptonun artan popülaritesinden kâr elde etmek için benzersiz bir konumdadır. Wall Street siyasi aygıtı, kurumsal yatırımcıların Bitcoin'i benimsemesini çevreleyen olumlu tanıtımdan ve tüm meselenin ürettiği lehte algıdan faydalanır. İlgili paydaşların çoğu için spot ETF'nin tanıtımı bir kazan-kazan durumudur; ancak dikkate alınması gereken bazı kritik riskler bulunmaktadır.
Bu risklerin ilki, hacmin büyük kısmının şu anda ilk üç ihraççı arasında yoğunlaşması nedeniyle saklama kuruluşlarının temsil ettiği tek hata noktasıdır (single point of failure). İkinci olarak, birçok yargı bölgesindeki düzenleyici ortamın kriptoya özgü araçlara karşı oldukça düşmanca olması, statükodaki herhangi bir değişikliğin yatırımcılar için yıkıcı sonuçlar doğurabileceği anlamına gelir. Üçüncü olarak, ayni mekanizmalar artık onaylanmış olsa bile, yatırımcılar harcanabilir coinler yerine fon hisselerini ellerinde tutarlar; bu da likiditenin kişisel saklamaya değil piyasa yapısına bağlı olduğu anlamına gelir. Son olarak, devasa kurumsal sahiplik ile madenci ekonomisi arasındaki etkileşimin, en azından teknik açıdan, protokolün gelecekteki yönetişimi üzerinde ilginç sonuçlar doğuracağı kesindir.
Fırsatı kaçırma korkusu (FOMO) ile sektör çapındaki aceleciliğin birleşimi, yükseliş döneminde kurumsal yatırımcılar üzerinde derin bir etki bırakarak onları asla hayal edemeyecekleri şekillerde davranmaya yöneltti. Erken girişlerin hızı ve ölçeği, bu girişlerin varlık sınıfına duyulan samimi ilgiden paniğe dayalı sermaye rotasyonuna kadar uzanan bir faktörler karışımı tarafından yönlendirildiğini göstermektedir. Haziran 2026'daki çıkış serisi, aynı davranışın diğer yarısını ortaya çıkardı. Spot ETF aracılığıyla Bitcoin satın alan birçok kurumsal yatırımcı, makro göstergeler onlara disiplinli görünmelerini söyleyene kadar müşterilerinin gözünde daha ilerici görünmek istiyordu.
Düzenleyici ortam, ürünü geçerli bir Bitcoin yatırım aracı olarak meşrulaştırarak işlemin kolaylaştırılmasında tamamlayıcı bir rol oynadı. Durumun kendisi, sermaye tahsisi söz konusu olduğunda izinli piyasaların çok daha büyük bir güce ve etkiye sahip olduğunu hatırlatmaktadır. Çoğu düzenleyicinin sektörü gölgelerden izleme ve uygun olduğunda müdahale etme şeklindeki statükocu yaklaşımı benimsemeye odaklanması şaşırtıcı değildir. Spot ETF'nin kurumsal olarak benimsenmesi nihayetinde, Bitcoin'in yıkıcı potansiyeliyle neredeyse hiçbir ilgisi olmayan siyasi bir karardı. Kârlardan bahsetmişken, mevcut ortamın kazananlarının oldukça aşikâr olduğunu kabul etmek gerekir. İlk olarak, on milyarlarca varlık üzerinden yönetim ücreti alan ihraççılar, kalıcı ve yinelenen gelir elde etmek için mükemmel bir konumdadır.
Yenilik faktörü, partiye geç katılanların yatırımcılar nezdinde itibarlarını artırırken aynı zamanda hisselerini rotasyon yatırımı yapan kurumsal muhataplarına satmalarını sağladı. Spot ETF'yi erken aşamalarda satın alan yatırımcılar, düşüş dönemi etkisini göstermeye başlamadan önce kurumsal alış emirlerine doğru satış yapma seçeneğine sahipti. Dolandırıcılık enerjisinin şu anda nerede yoğunlaştığına dair spekülasyon yapmak ilginç bir egzersizdir; ancak uzun süredir çile çeken Bitcoin yatırımcılarından servet çıkarılmasının tüm sektöre çok daha geniş çapta yayıldığına şüphe yoktur.
Tarih Analojisi ve İsyanın Reddi
Spot ETF benimseme anlatısı ile altının tarihi arasındaki paralellikleri görmezden gelmek imkânsızdır; çünkü her iki olay da aynı temel olguyu özetlemektedir. 1970'lerin başında ABD hükümeti, 1930'lardan bu yana ilk kez özel altın mülkiyetine izin verdi. Baskın itibari para rejimine yönelik varoluşsal bir tehdit olmaktan çok uzak olan bu değişiklik, altının ana akım bir varlık sınıfı olarak bir sonraki kurumsal benimseme aşamasını görmesini sağladı. Tıpkı kripto spot ETF'leri gibi altın fonları ve vadeli işlemleri de, kurumsal yatırımcıların varlığa erişmesi için piyasa altyapısı sayesinde son derece pratik şekilde izinlendirilen ve açığa satılması aşırı derecede zor olan yeni bir yolu temsil ediyordu.
19. yüzyıl demiryolu tahvilleri, inovasyonu takip eden kaçınılmaz konsolidasyonun mükemmel bir örneğini temsil ederek modern dönemin ilk spekülatif balonlarından biri olmasıyla ünlüdür. Popülaritelerinin ilk artışından sonra tahviller, halka güvenilir sabit getirili araçlar olarak satıldı ve piyasadaki gerileme gelmeden çok önce bunları satın alan yatırımcılara istikrarlı ödemeler sağladı. Benzer şekilde, modern endeks fonları geleneksel hisse senedi piyasası için bir tür kurumsal ETF olarak düşünülebilir.
Hisse senedi seçimi ve alım satımı etrafındaki tüm sektör, en azından görünürde, büyük oyuncuların sundukları arasında belirgin bir fark olmayan tek bir homojen ürüne dönüştü. Tıpkı erken dönem Bitcoin inananları gibi demiryolu tahvillerinin savunucuları da yeniliklerinin finansal sistemi daha iyiye doğru yeniden şekillendireceğini gerçekten düşünmüşlerdi. İki hareket arasındaki benzerlikler anlamlıdır; kripto ekonomisi finansal piyasaların evriminde sadece bir başka aşamadan ibarettir. Bitcoin'in kurumsal olarak benimsenmesinin orijinal vizyonunun bozulması mı yoksa piyasa altyapısının doğal bir evrimi mi olduğunu belirlemek gözlemciye kalmıştır.
Seçenek Kolaylığı
Kurumsal benimseme söz konusu olduğunda seçenek kolaylığı gerçekten de en önemli faktörlerden biridir ve Bitcoin spot ETF'leri bu dinamiğin mükemmel bir örneğini oluşturur. Spot ETF satın alan çoğu yatırımcı ürünün karmaşık detaylarıyla ilgilenmez; zira temel amaçları ilişkili riskler konusunda endişelenmeden Bitcoin riski kazanmaktır. En basit ifadeyle, saklama ortamının güvenliği ve rahatlığıyla ilgilenirler, gerisi ise sadece gürültüdür. Spot ETF hissesi satın alan kurumsal yatırımcılar, donanım cüzdanlarının çalınması veya kötü amaçlı bir bağlantının onları özel anahtarlarını ifşa etmeye kandırması olasılığı konusunda asla endişelenmek zorunda kalmayacaktır. Bununla birlikte, izinli yatırım deneyiminin kolaylığı ve konforu, en azından şimdilik, esneklik pahasına gelir.
Spot ETF'lerin geçerli bir kurumsal yatırım aracı olarak hızlı yükselişi, toplumun finansallaşmasına katılma fırsatını paraya dönüştürmenin her zaman kazandıran bir strateji olduğunu esasen kanıtlamıştır. Bu özel durumda isyan, geleneksel finans düzenini altüst etmekte başarısız olmadı. Kollar açılarak kucaklandı, sindirildi ve isyan en sonunda kendisini yeni bir düzen türüne dönüştürdü. Kurumsal yatırımcıların artık başka herhangi bir tahsise gösterdikleri aynı prosedürel tekdüzelikle milyarlarca dolarlık Bitcoin pozisyonu alabilmesi veya itfa edebilmesi nedeniyle benimsemenin ölçeği ve hızı oldukça düşündürücüdür. Federal Reserve tarafından belirlenen faiz oranları gibi makroekonomik faktörlerin bu volatil varlıkla kaçınılmaz olarak iç içe geçmesiyle geleneksel finans sistemi kalıcı olarak dönüşmektedir. Merkeziyetsiz elektronik nakdin saf, anarko-kapitalist vizyonu gerçekte iki kampa bölünmüştür. Zincir üstü (on-chain) maksimalistler ve zincir dışı (off-chain) piyasa yapıcılar kendi varlıklarını sürdürmektedir; ilki işlemlerinde temel katmanı kullanırken, ikincisi dijital altının etrafında derinden birbirine bağlı bir kâğıt türev piyasası yaratmaktadır. Kurumsal yatırımcılar, katılımlarının izinli doğasının getirdiği risklere ve ek vergilere rağmen, saklamalı pozisyonun rahatlığından ve güvenilirliğinden büyük ölçüde memnundur.
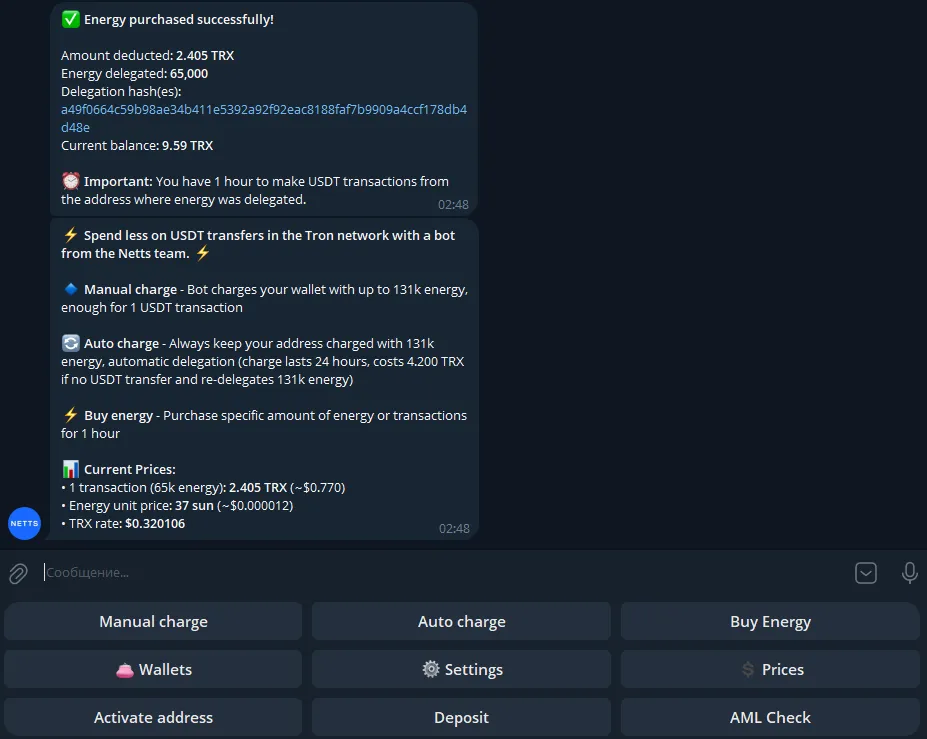
Ekosistem içinde yeni saygınlık seviyelerine ulaşma yeteneğini tartışmak her zaman güzeldir; ancak gerçek şu ki, uzun vadede herhangi bir pratik benimsemeyi ayakta tutan veya çökerten şey altyapının en alt katmanıdır. Netts Energy Charge Bot, USDT transferi gerçekleştirmek için size TRON Energy sağlamaya istekli birini bulma gibi zahmetli bir süreci basitleştirmeyi amaçlayan TRON kullanıcıları için bir başka yararlı zincir üstü yardımcı programdır. Bot, hem manuel ve otomatik yüklemeye hem de 1 saatlik Energy paketlerinin satın alınmasına olanak tanır. Verilen örnekte, kullanıcıya 65k Energy için 2.405 TRX ücret yansıtılmıştır; bu da birim başına 37 sun değerine denk gelmektedir ve aynı zamanda 24 saatlik bir döngü için 131k Energy tamponu tutmak amacıyla otomatik yeniden yükleme ayarlama seçeneği de sunulmaktadır. Finansal özgürlük anlatısıyla ilgilenmeyen ve yalnızca sabit coinlerini ucuza ve verimli bir şekilde transfer etmek isteyenler için TRON Energy yüklemesi, TRON ücret indirimi ve hızlı Energy delegasyon botları, ağın altyapısını mempool düzeyindeki ideolojik gevezeliklerin ötesinde rekabetçi kılan nihai unsurlardır.