ETF de Bitcoin: ¿Aceptación institucional o una rebelión fallida?
Bitcoin nació para eludir a los bancos, pero los ETF al contado empaquetaron la rebelión para las carteras de Wall Street, cambiando soberanía por flujos institucionales.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
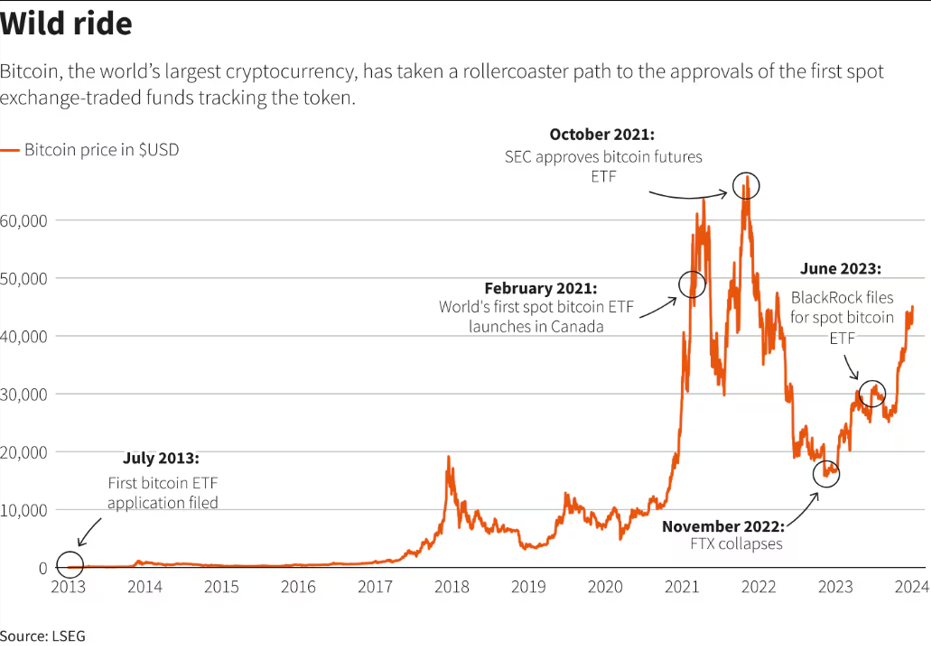
El 11 de enero de 2024 es una fecha grabada para siempre en la historia de Bitcoin, ya que los fondos cotizados en bolsa (ETF) de Bitcoin al contado comenzaron su andadura en los mercados estadounidenses. Sin embargo, en los albores de su existencia, la propuesta de valor de Bitcoin consistía, literalmente, en una vía de escape. La promesa de un sistema monetario sin permisos, capaz de resistir la censura y el control de capitales por parte de los estados-nación y las instituciones financieras tradicionales, fue la característica definitoria del entusiasmo cripto inicial.
Era una forma de desmarcarse, de sortear el orden establecido y sus lentas innovaciones aprobadas por los reguladores. Por tanto, es justo afirmar que las narrativas iniciales centradas en Bitcoin como alternativa económica al dinero fiat se cumplieron de manera rotunda, aunque condicional, con la llegada de los ETF al contado al escenario. No obstante, estos instrumentos de nueva creación fueron, a su manera, otro tipo de salida, pero en dirección opuesta. Los ETF al contado representaron una vía de entrada para los inversores institucionales que no tenían el deseo ni la capacidad de lidiar con las complejidades técnicas del sector cripto, desde la gestión de claves privadas hasta las soluciones de custodia nativas de este ecosistema. Encarnaron el acceso a la economía de Bitcoin de una manera que prácticamente no afectaría al marco financiero institucional establecido, al menos sobre el papel.
En esencia, la introducción de los ETF al contado apenas cambió nada para los inversores institucionales más relevantes. Es improbable que un fiduciario encargado de gestionar una cartera diversificada compuesta por un sesenta por ciento de acciones y un cuarenta por ciento de bonos vea su estrategia de gestión de riesgos profundamente alterada por un nuevo canal de asignación a cripto. En contraposición, su homólogo del siglo XXI —esa persona que contrata al gigante BlackRock, demanda a la SEC, funda Grayscale y compró monedas por capricho en 2011— probablemente reafirme su decisión en retrospectiva. Al fin y al cabo, el segmento más entusiasta de los primeros usuarios de cripto se cimentó sobre una oposición ideológica al sistema financiero tradicional.
Sin embargo, la tercera categoría de participantes del mercado es la que debería centrarse en sus prioridades. Fondos de pensiones necesitados de rendimiento, comerciantes que requieren liquidaciones transfronterizas e inversores medios que buscan añadir un toque de oro a su cartera sin descender por la madriguera de conejo de las criptomonedas son actores con intereses legítimos en el futuro de Bitcoin. En este sentido, los ETF son en realidad un instrumento bastante pragmático, que cumple los requisitos básicos de cualquier producto financiero concebido para la adopción institucional. Son fáciles de entender (sin gestión de claves privadas), relativamente fiables (regulados por la SEC) y convenientes (bonos, acciones y cripto en una sola cartera). A pesar de ser un producto bajo custodia con comisiones elevadas y riesgos inherentes, un ETF representa la mejor opción disponible para la mayoría de los inversores que buscan exposición a Bitcoin, al menos hasta que las aguas se calmen y el entorno regulatorio evolucione.
Sopa de tickers y comisiones de entrada
Con una competencia entre emisores que se perfila tan feroz como la que libran Wall Street y los mercados cripto-nativos, vale la pena destacar las diferencias entre los productos. Con IBIT todavía dominando el tablero, FBTC reteniendo a los fieles de Fidelity y el GBTC de Grayscale perdiendo terreno frente a envoltorios más económicos y a su propio Mini Trust, la sopa de tickers se parece ahora menos a una fiesta de lanzamiento y más a una consolidada guerra de comisiones. Este no es, sin embargo, un análisis de folletos de emisión, sino una descripción del contexto general y sus implicaciones más tangibles para el mercado. La característica más notable del fenómeno de los ETF al contado radica en el absurdo de la situación. Aquí estamos, presenciando cómo otra innovación del sistema financiero, llamada a perturbar los poderes fácticos existentes, terminó asimilada casi de inmediato. La alternativa de escape de Bitcoin —permanente, descentralizada e irrecuperable institucionalmente— se convirtió, a todos los efectos, en una de las categorías de ETF de más rápido crecimiento de la historia.
No es la rebelión la que ha asaltado los centros de poder, sino los mercados permisionados los que se han subido al carro de la rebelión. Uno solo puede preguntarse qué dirían los arquitectos de la economía cripto primitiva al ver a su criatura tokenizada y distribuida como un producto cotizado en bolsa. Al igual que sus homólogos en el mercado del oro, los maximalistas de Bitcoin deben de albergar sentimientos encontrados ante la repentina aparición del debate entre el papel y la moneda física en su nicho. Ante la perspectiva de miles de millones de dólares en entradas, la promesa de comisiones millonarias por gestión de activos y la oportunidad de formar parte de lo que sin duda será historia, los inversores institucionales obtuvieron exactamente lo que querían. Sin embargo, no fue por esta rebelión por la que apostaron, y las primeras señales sugieren que el descontento está bastante extendido. Las mismas entidades de Wall Street que en los primeros días de Bitcoin apostaban en contra de su adopción masiva se apresuran ahora a capitalizar la oportunidad de mercado.
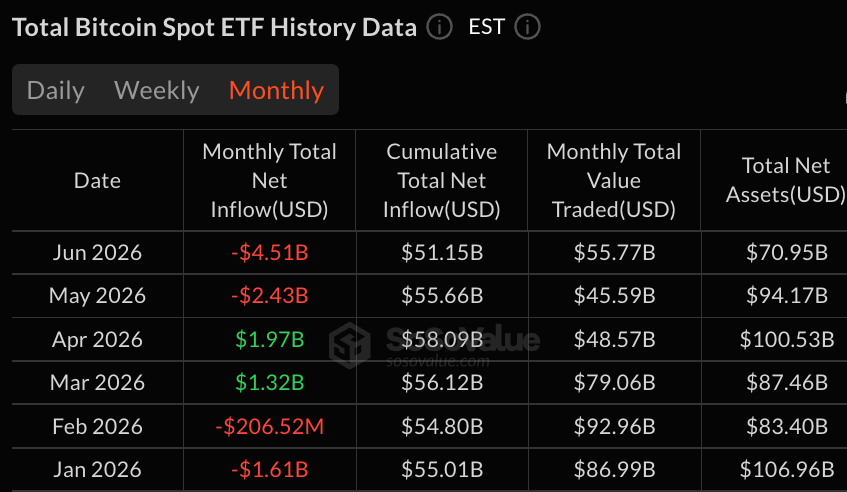
Dado que los ETF han dejado de ser una novedad, los mecanismos habituales de regulación macroeconómica se aplican con mayor contundencia. A medida que los inversores institucionales comprendieron que la forma más fácil de entrar en la posición era también la más fácil de abandonarla, el fantasma de una reversión del mercado dejó de ser teórico. Junio brindó el ejemplo más evidente. Los ETF de Bitcoin al contado en EE. UU. registraron aproximadamente 4.500 millones de dólares en salidas netas, la peor racha mensual de reembolsos desde su debut, con un impacto concentrado en lugar de distribuido de manera uniforme. IBIT absorbió la mayor cuota de reembolsos, mientras que el repunte de julio estuvo liderado principalmente por FBTC y ARKB. El mismo vehículo que en su día hizo que Bitcoin fuera aceptable para los comités de inversión facilitó también que esos mismos comités redujeran su exposición en un solo reajuste de cartera.
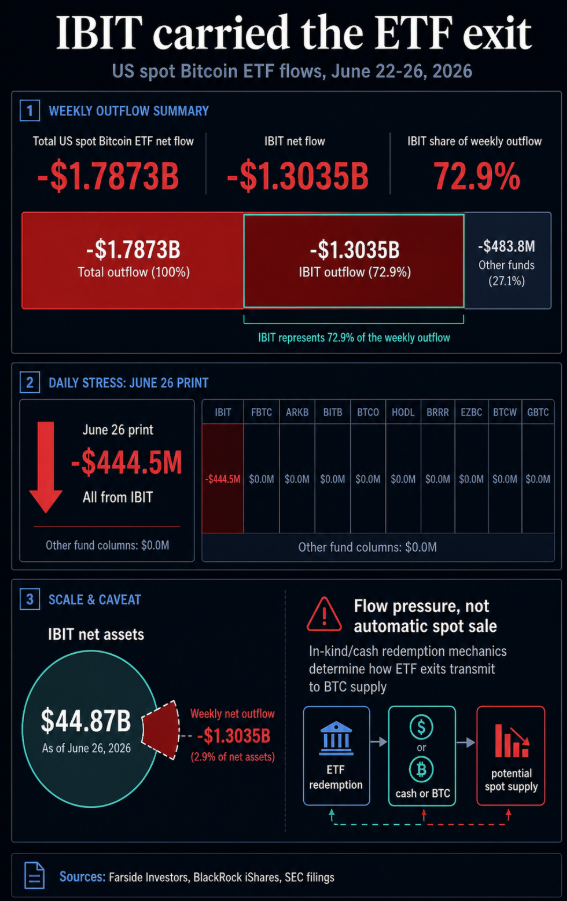
Como conclusión más evidente de este punto de inflexión del mercado, es preciso volver a los fundamentos del diseño de los ETF al contado y a sus riesgos subyacentes. Con la mayor parte de la liquidez concentrada entre los tres principales emisores, toda esta categoría de productos encierra riesgos sistémicos alarmantes. Los inversores institucionales que compran participaciones en un ETF determinado están adquiriendo, en la práctica, papel altamente regulado que representa la confianza depositada en participantes autorizados, custodios y el mecanismo de creación y reembolso en torno a las monedas reales. La posterior aprobación por parte de la SEC de creaciones y reembolsos en especie mejoró la estructura al permitir que los ETP de Bitcoin y Ether operasen de forma más similar a los fondos tradicionales de materias primas, pero no eliminó la ironía central: el activo concebido para la autocustodia se sigue consumiendo a través de una cadena de intermediarios institucionales.
Este aspecto del diseño de los ETF al contado fue uno de los muchos riesgos señalados en el whitepaper original de Satoshi, ya que pocas cosas resultan más inseguras que la centralización de la custodia de los criptoactivos. El GBTC de Grayscale sirve como recordatorio permanente de los peligros que entraña la custodia concentrada en terceros, pues miles de millones de dólares de capital de inversores quedaron atrapados durante años en el drama del diferencial entre prima y descuento de este fondo cerrado antes de su victoria judicial contra la SEC. El capital institucional se canalizó a través de un mecanismo concentrado y, como resultado, los inversores quedaron muy expuestos al riesgo de que la entidad custodia incurriera en suspensión de pagos o sufriera una brecha de seguridad interna. La infraestructura de mercado en torno a Bitcoin parece ser una auténtica lección magistral sobre la habilidad de Wall Street para extraer riqueza de la volatilidad del ecosistema cripto. Un puñado de cifras de volumen abrumadoras sostienen por sí solas la narrativa de la adopción institucional, mientras que el resto de la infraestructura financiera se dedica a enriquecer a los guardianes del ecosistema y a proyectar la ilusión de un mercado bursátil tradicional en torno a un activo volátil.
La obsesión por los flujos y la rotación de capital
Con los inversores institucionales en el centro de todas las miradas, resulta lógico orientar el debate hacia sus intereses. ¿Qué les motivó a inyectar cientos de millones, si no miles, en estos novedosos instrumentos financieros? ¿Cuál será el impacto en sus operaciones y en sus estrategias de gestión de capital? ¿En qué punto se sitúan dentro del panorama general? Aunque se podría intentar responder a cada una de estas preguntas de forma aislada, tiene más sentido aunarlas e identificar el hilo conductor. En términos sencillos, hay que comprender que la rotación de capital rige las finanzas institucionales, y una innovación de producto de tal calibre como los ETF al contado rara vez se produce sin notables efectos de rotación.
En el caso del ETF al contado, la magnitud de los flujos condiciona por completo la discusión, al igual que la velocidad con la que puede cambiar el estado de ánimo general. Existe toda una industria consagrada a examinar los movimientos y proyectar posibles desenlaces, con analistas de mercado como Eric Balchunas especulando sobre el futuro dominio de los fondos al contado o su capacidad para capear el inevitable mercado bajista que acabará llegando. Sin embargo, encontramos la otra cara de la moneda, encarnada por figuras como Gary Gensler, quien autorizó el lanzamiento del producto no por convicción ideológica en Bitcoin, sino por imperativo regulatorio. Dentro de la propia SEC, Hester Peirce también criticó abiertamente el proceder de sus colegas por ignorar la realidad del mercado y las necesidades de los inversores institucionales.
Es evidente que todo el sector se encuentra inmerso en un intenso debate plagado de opiniones encontradas, donde cada parte persigue objetivos fundamentalmente propios. Los inversores que buscan obtener exposición a Bitcoin anhelan un punto de entrada, y cada vez más, una vía de salida que no exija explicarle una frase semilla al comité de inversión.
Los emisores que lanzaron los ETF al contado aspiran a mayores comisiones de gestión y a afianzar la adopción institucional. Las gestoras de activos de Wall Street, deseosas de rotar capital hacia cripto, van tras el rendimiento, mientras que los reguladores encargados de supervisar esta industria multimillonaria buscan un mayor control. Por último, los inversores particulares que desean adquirir una fracción de Bitcoin buscan un acceso cómodo y de bajo coste. Dado que la mayoría de los inversores institucionales tienen un deber fiduciario hacia sus clientes y un margen limitado para personalizar los vehículos de inversión, los ETF al contado se erigen como la opción más sensata en el marco actual.
El egoísmo en el diseño de productos
Resulta indispensable comprender las dinámicas del sector a la luz de los intereses particulares que guían la toma de decisiones de los principales actores. La rivalidad entre emisores es sumamente ilustrativa en este sentido, en tanto que todos pugnan por aventajar a sus competidores. Hoy por hoy, la batalla por la adopción institucional se libra en múltiples frentes, con cada parte intentando maximizar ingresos y amortiguar riesgos. Para los proveedores de fondos, como BlackRock, solo existe un camino para lograrlo, al menos a corto plazo: mantener el ratio de gastos lo bastante bajo como para que los asignadores no se sientan perjudicados. Con decenas de miles de millones de dólares en activos bajo gestión, cada punto básico cuenta. Por su parte, los custodios se benefician de las posiciones institucionales a largo plazo, ya que sus costes de seguridad se compensan con creces mediante los ingresos continuos generados por los participantes autorizados que crean y reembolsan grandes paquetes de participaciones de forma periódica.
Entre tanto, los creadores de mercado desempeñan su papel garantizando que todo el engranaje funcione como está previsto. Su cometido principal consiste en suministrar liquidez constante, lo que permite a los inversores institucionales comprar participaciones del ETF con relativa agilidad. Las bolsas tradicionales, por su parte, se encuentran en una posición envidiable para rentabilizar la creciente atracción hacia el sector cripto, al ser las encargadas de listar los ETF y suministrar la infraestructura de negociación. El aparato de relaciones públicas de Wall Street se beneficia de la publicidad favorable en torno a la adopción de Bitcoin por parte del capital institucional y de la imagen de vanguardia que proyecta todo este despliegue. Para la mayor parte de los actores implicados, la llegada del ETF al contado constituye un escenario ventajoso para todos, si bien entraña riesgos cruciales que conviene ponderar.
El primero de estos riesgos es el punto único de fallo que representan los custodios, dado que gran parte del volumen se concentra en la actualidad entre los tres mayores emisores. En segundo lugar, el clima regulatorio de diversas jurisdicciones resulta marcadamente hostil hacia los instrumentos nativos de cripto, por lo que cualquier alteración del status quo podría acarrear graves consecuencias para los inversores. En tercer lugar, aun con la autorización de los reembolsos en especie, los inversores siguen poseyendo participaciones del fondo y no monedas operativas, de modo que la liquidez depende de la estructura del mercado y no de la custodia personal. Por último, la interacción entre esta enorme masa de tenencia institucional y la economía de los mineros traerá consigo repercusiones de calado para la gobernanza futura del protocolo, al menos en el terreno técnico.
La combinación del miedo a quedarse fuera y las prisas generalizadas del sector pasaron una factura considerable a los inversores institucionales durante la fase de euforia, empujándoles a actuar de formas que jamás habrían contemplado. La velocidad y la magnitud de las primeras entradas de capital sugieren que estuvieron impulsadas por una amalgama de causas, desde el interés genuino por la clase de activo hasta una rotación de capital inducida por el pánico. La racha de salidas registrada en junio de 2026 dejó al descubierto la otra cara de esta misma conducta. Multitud de inversores institucionales que compraron Bitcoin vía ETF al contado querían ofrecer una imagen de vanguardia ante sus clientes, hasta que las señales macroeconómicas les aconsejaron priorizar la disciplina.
El entorno regulatorio desempeñó un rol determinante al propiciar la operación, legitimando el producto como un vehículo viable de exposición a Bitcoin. Esta coyuntura sirve de recordatorio de que los mercados permisionados ejercen un poder y una influencia enormemente superiores en materia de asignación de capital. No sorprende a nadie que la mayoría de los reguladores prefieran aferrarse a la fórmula habitual de vigilar el sector entre bastidores e intervenir cuando lo estimen oportuno. La adopción institucional del ETF al contado fue, en última instancia, una determinación política que nada tiene que ver con el potencial disruptivo de Bitcoin. Por el lado de los rendimientos, es de justicia señalar que los ganadores de este contexto resultan bastante predecibles. En primer término, los emisores que aplican comisiones de gestión sobre decenas de miles de millones en activos se hallan en una situación idónea para asegurarse ingresos recurrentes y duraderos.
El factor novedad permitió que los recién llegados mejoraran su reputación entre los inversores mientras colocaban simultáneamente sus participaciones a contrapartes institucionales centradas en la rotación de carteras. Quienes entraron en el ETF al contado en sus etapas iniciales tuvieron ocasión de vender aprovechando la demanda institucional antes de que la corrección hiciera mella. Especular sobre dónde se concentra actualmente la energía de los fraudes es un ejercicio interesante, pero no cabe duda de que la extracción de valor a costa de los sufridos inversores de Bitcoin está mucho más extendida en el conjunto de la industria.
Analogía histórica y el rechazo a la rebelión
Los paralelismos entre el fenómeno de adopción de los ETF al contado y la historia del oro resultan ineludibles, puesto que ambos episodios plasman el mismo proceso subyacente. A comienzos de la década de 1970, las autoridades estadounidenses autorizaron la posesión privada de oro por primera vez desde los años treinta. Lejos de constituir una amenaza existencial para el orden fiat hegemónico, aquella apertura garantizó que el oro inaugurase su siguiente fase de adopción institucional como un activo convencional. De forma muy similar a los ETF de cripto al contado, los fondos y futuros de oro brindaron a los inversores institucionales una nueva vía de acceso al metal precioso, convenientemente regulada y muy difícil de posicionar en corto debido al diseño de la infraestructura de mercado.
Los bonos ferroviarios del siglo XIX son célebres por haber protagonizado una de las primeras burbujas especulativas de la era moderna, ofreciendo un ejemplo paradigmático de innovación seguida de una concentración inevitable. Tras un auge inicial, los bonos se comercializaron entre el gran público como activos de renta fija seguros, garantizando cobros estables a quienes los adquirieron con suficiente antelación antes del declive del mercado. Del mismo modo, los fondos indexados contemporáneos pueden concebirse como una suerte de ETF institucional aplicado al mercado de valores clásico.
El negocio en torno a la selección individual de acciones e inversiones se ha visto reconvertido, al menos en apariencia, en un producto estandarizado donde apenas median diferencias entre las propuestas de las grandes firmas. De manera análoga a los pioneros de Bitcoin, los defensores de los bonos ferroviarios confiaban sinceramente en que su iniciativa transformaría el engranaje financiero para bien. Las semejanzas entre ambas trayectorias son reveladoras y demuestran que la economía de las criptomonedas no deja de ser un eslabón más en la evolución de los mercados financieros. Corresponde al observador juzgar si la adopción institucional de Bitcoin entraña una desvirtuación de su filosofía fundacional o constituye una maduración lógica de su infraestructura.
La conveniencia de elegir
La comodidad de elección es uno de los motores decisivos en la adopción institucional, y los ETF de Bitcoin al contado ilustran esta dinámica con claridad. La mayoría de los inversores que adquieren participaciones de un ETF al contado no se detienen en los pormenores técnicos del instrumento; su objetivo primordial pasa por obtener exposición a Bitcoin sin tener que asumir los riesgos colaterales. Dicho sin rodeos: buscan la protección y la tranquilidad de un marco con custodia, considerando accesorio todo lo demás. El inversor institucional que suscribe participaciones de un ETF al contado no tendrá que preocuparse jamás por el posible extravío de una billetera de hardware o por haber hecho clic en un enlace malicioso que exponga su clave privada. Dicho esto, la serenidad y el confort de una inversión canalizada por vías reguladas se pagan en términos de flexibilidad, al menos por el momento.
La vertiginosa consolidación de los ETF al contado como alternativa de inversión institucional ha dejado patente que rentabilizar la oportunidad de sumarse a la financiarización de la sociedad siempre resulta un negocio redondo. En este caso particular, la rebelión no fracasó en su intento de alterar el orden financiero clásico; fue recibida e integrada con los brazos abiertos, transformándose con el tiempo en una nueva variante del propio sistema. La escala del proceso y su celeridad son reveladoras: las entidades institucionales pueden ahora comprar o liquidar miles de millones en exposición a Bitcoin con la misma rutina burocrática que aplican a cualquier otra clase de activo. El sistema financiero tradicional se transforma definitivamente a medida que variables macroeconómicas como los tipos de interés fijados por la Reserva Federal se entrelazan de manera indisoluble con este activo volátil. La concepción primigenia y anarcocapitalista de un efectivo electrónico descentralizado ha quedado escindida, en la práctica, en dos vertientes. Los maximalistas de las operaciones en cadena y los creadores de mercado fuera de la cadena siguen coexistiendo por vías separadas: los primeros utilizan la capa base para sus transacciones cotidianas y los segundos levantan un entramado de derivados sobre papel en torno al oro digital. La esfera institucional se da por satisfecha con la comodidad y consistencia de una exposición con custodia, asumiendo los riesgos y los peajes adicionales derivados de operar en un marco permisionado.
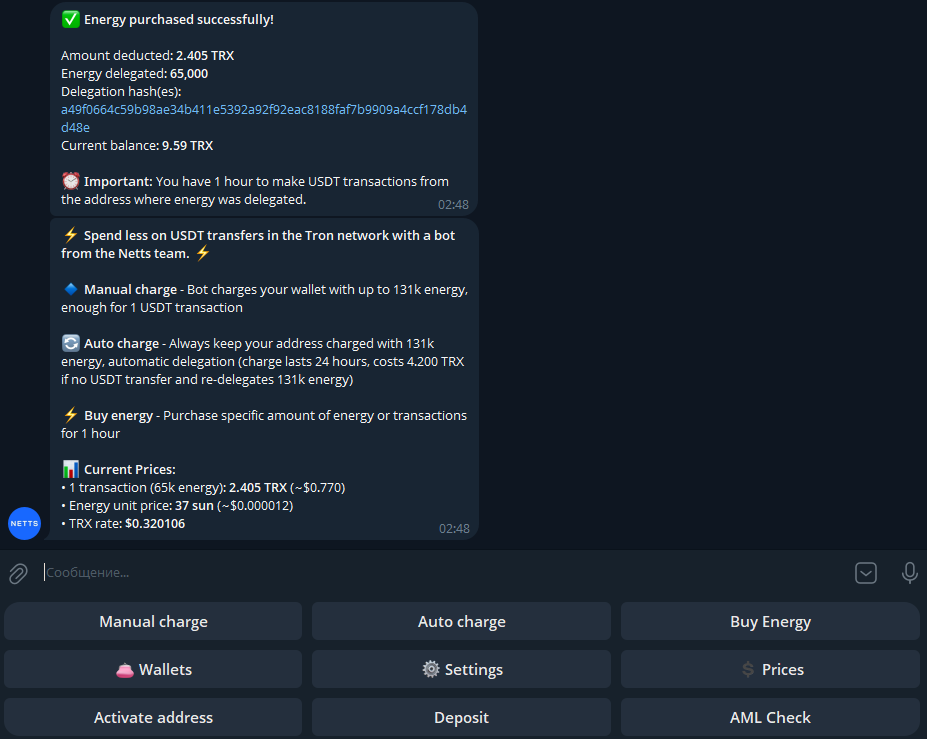
Siempre es estimulante debatir sobre cómo alcanzar nuevas cotas de respetabilidad dentro del sector, pero la realidad es que el estrato más bajo de la infraestructura es el que determina en última instancia el éxito o el fracaso de cualquier adopción práctica a largo plazo. Netts Energy Charge Bot representa una utilidad adicional dentro de la cadena para los usuarios de TRON que persigue aligerar el laborioso trámite de encontrar a alguien dispuesto a recargarte Energy en TRON para ejecutar transferencias de USDT. El bot admite tanto recargas manuales como automáticas, además de la compra de paquetes de Energy por 1 hora. En el caso expuesto, al usuario se le cobraron 2,405 TRX por 65k de Energy, lo que equivale a 37 sun por unidad, ofreciendo asimismo la posibilidad de configurar una recarga periódica para conservar un margen de seguridad de 131k de Energy durante ciclos de 24 horas. Para quienes no se dejan seducir por proclamas de emancipación financiera y únicamente pretenden mover sus stablecoins de manera asequible y eficiente, la recarga de Energy en TRON, el ahorro en las comisiones de TRON y los bots ágiles de delegación de Energy son los elementos que en verdad confieren competitividad a la infraestructura de la red, mucho más allá de las disquisiciones ideológicas que se susciten al nivel de la mempool.