ETFهای بیتکوین: پذیرش نهادی یا شورشی که به انحراف رفت؟
بیتکوین قرار بود بانکها را دور بزند، اما ETFهای اسپات این شورش را برای پورتفولیوهای وال استریت بازبستهبندی کردند و حاکمیت فردی را با جریان سرمایه نهادی معاوضه نمودند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
۱۱ ژانویه ۲۰۲۴ تاریخی است که برای همیشه در تاریخ بیتکوین ثبت خواهد شد؛ روزی که صندوقهای قابل معامله اسپات بیتکوین (ETF) مسیر خود را در صرافیهای ایالات متحده آغاز کردند. اما در سپیدهدم پیدایش بیتکوین، ارزش پیشنهادی آن به معنای واقعی کلمه درباره «گزینههای خروج» بود. وعده یک سیستم پولی بدون نیاز به مجوز، با توانایی مقاومت در برابر سانسور و کنترل سرمایه توسط دولت-ملتها و نهادهای مالی سنتی، ویژگی بارز اشتیاق اولیه به رمزارزها به شمار میرفت.
این راهی برای خروج از سیستم، دور زدن نظم مستقر و نوآوریهای کند و تصویبشده توسط نهادهای نظارتی بود. از این رو، منصفانه است بگوییم روایتهای اولیه که بر بیتکوین به عنوان یک جایگزین اقتصادی برای پول فیات متمرکز بودند، با ورود ETFهای اسپات به صحنه، به شکلی چشمگیر هرچند مشروط، محقق شدند. با این وجود، این ابزارهای تازهمتولدشده به نوبه خود نوع دیگری از خروج بودند؛ خروجی که رو به جهتی مخالف داشت. ETFهای اسپات نمایانگر راهی برای ورود سرمایهگذاران نهادی بودند که هیچ تمایل یا توانایی برای درگیر شدن با پیچیدگیهای فنی کریپتو، از مدیریت کلید خصوصی گرفته تا راهحلهای امانی و حضانتی بومی کریپتو، نداشتند. آنها تجسم ورود به اقتصاد بیتکوین بودند؛ ورودی که حداقل روی کاغذ، تأثیر چندانی بر چارچوب مالی نهادی مستقر نمیگذاشت.
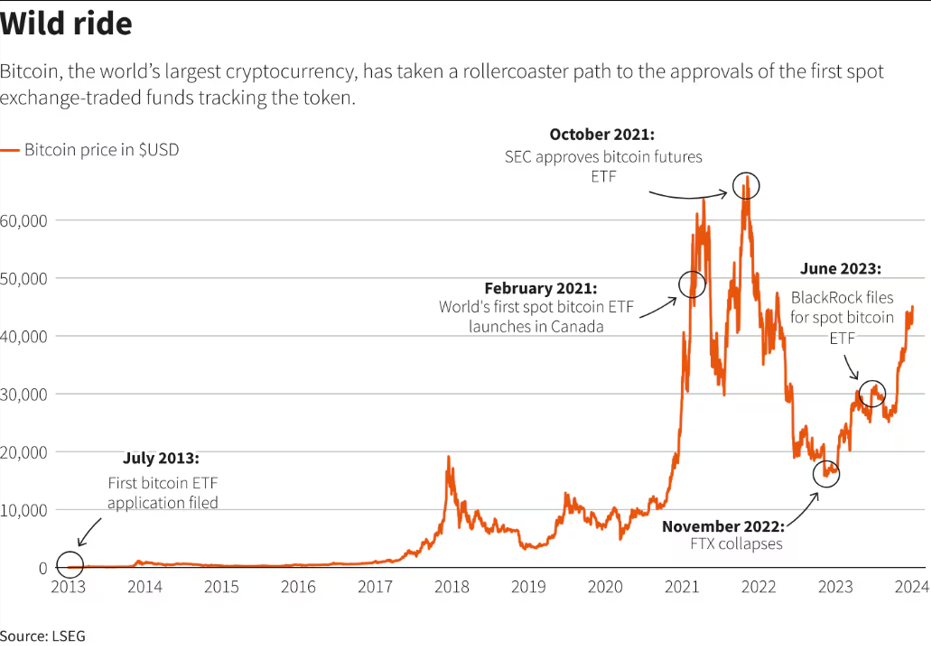
در اصل، معرفی ETFهای اسپات واقعاً تغییر چندانی برای سرمایهگذاران نهادی اصلی ایجاد نکرد. برای یک متولی که وظیفه مدیریت یک پورتفولیوی متنوع متشکل از شصت درصد سهام و چهل درصد اوراق قرضه را بر عهده دارد، بعید است که استراتژی مدیریت ریسکش تحت تأثیر عمیق یک کانال جدید تخصیص کریپتو قرار گیرد. در سوی دیگر، همتای قرن بیست و یکمی آنها، یعنی همان فردی که غول بلکراک را به استخدام درآورد، از SEC شکایت کرد، Grayscale را بنیان نهاد و در سال ۲۰۱۱ از روی هوس کوین خرید، احتمالاً در بازنگری گذشته احساس میکند تصمیم درستی گرفته است. به هر حال، مشتاقترین بخش از پایگاه پذیرندگان اولیه کریپتو بر پایه مخالفت ایدئولوژیک با سیستم مالی سنتی بنا شده بود.
با این حال، دسته سوم فعالان بازار کسانی هستند که باید بر اولویتهای خود تمرکز کنند. صندوقهای بازنشستگی نیازمند بازده، کسبوکارهای نیازمند تسویهحسابهای فرامرزی، و سرمایهگذاران عادی که به دنبال افزودن چاشنی طلا به پورتفولیوی خود بدون ورود به سیاهچاله کریپتو هستند، همگی ذینفعانی با منافع مشروع در آینده بیتکوین به شمار میروند. از این نظر، ETFها در واقع ابزاری نسبتاً عملگرایانه هستند؛ ابزاری که نیازهای اساسی هر محصول مالی طراحیشده برای پذیرش نهادی را برآورده میکند. آنها به سادگی قابل درک هستند (بدون نیاز به مدیریت کلید خصوصی)، نسبتاً قابل اعتمادند (تحت نظارت SEC)، و کاربری راحتی دارند (اوراق قرضه، سهام و کریپتو در یک پورتفولیو). با وجود اینکه ETF یک محصول حضانتی با کارمزدهای سنگین و ریسکهای ساختاری است، حداقل تا زمانی که شرایط آرام گیرد و فضای نظارتی تغییر کند، بهترین گزینه موجود برای بیشتر سرمایهگذارانی است که به دنبال قرار گرفتن در معرض بیتکوین هستند.
آشفتگی نمادها و کارمزدهای ورود
با رقابتی میان ناشران که دستکمی از نبرد سنتی وال استریت و بازارهای بومی کریپتو ندارد، تفاوتهای میان این محصولات ارزش بررسی دارد. در حالی که IBIT همچنان بر جدول حاکم است، FBTC وفاداران Fidelity را حفظ کرده، و GBTC متعلق به Grayscale در برابر رقبای ارزانتر و Mini Trust خود زمینگیر شده است، آشفتگی این نمادهای معاملاتی اکنون کمتر شبیه به یک جشن عرضه و بیشتر شبیه به یک جنگ تمامعیار بر سر کارمزدها به نظر میرسد. با این حال، این یک تحلیل بر اساس دفترچههای رسمی عرضه نیست، بلکه توصیفی از بستر گستردهتر و ملموسترین پیامدهای آن برای بازار است. شگفتانگیزترین ویژگی پدیده ETF اسپات در واقع پوچی آشکار این موقعیت است. ما شاهد نوآوری دیگری در سیستم مالی بودیم که قرار بود قدرتهای حاکم را برهم زند، اما در عوض تقریباً بلافاصله بلعیده و جذب آنها شد. گزینه خروج دائمی، غیرمتمرکز و غیرقابلردیابی بیتکوین، عملاً به یکی از سریعترین دستهبندیهای در حال رشد ETF در تمام دوران تبدیل شد.
این شورش نیست که وارد تالارهای قدرت شده، بلکه بازارهای نیازمند مجوز هستند که سوار بر موج این شورش شدهاند. تنها میتوان شگفتزده شد که معماران اولیه اقتصاد کریپتو با دیدن توکنیزهشدن و توزیع فرزند فکری خود به عنوان یک محصول قابل معامله در بورس چه میگفتند. درست مانند همتایان خود در بازار طلا، ماکسیمالیستهای بیتکوین نیز باید احساسات متناقضی درباره ظهور ناگهانی بحث «کاغذ در برابر سکه» در حوزه خود داشته باشند. با چشمانداز ورود میلیاردها دلار سرمایه، وعده کارمزدهای کلان مدیریت دارایی، و فرصت مشارکت در آنچه قطعاً به تاریخ خواهد پیوست، سرمایهگذاران نهادی واقعاً به آنچه میخواستند رسیدند. با این حال، این آن شورشی نبود که برایش ثبتنام کرده بودند، و نشانههای اولیه حاکی از آن است که نارضایتی کاملاً گسترده است. همان نهادهای وال استریت که پتانسیل پذیرش عمومی کریپتو را در روزهای اولیه بیتکوین بیارزش میشمردند، اکنون برای سرمایهگذاری روی این فرصت بازار به دستوپا افتادهاند.
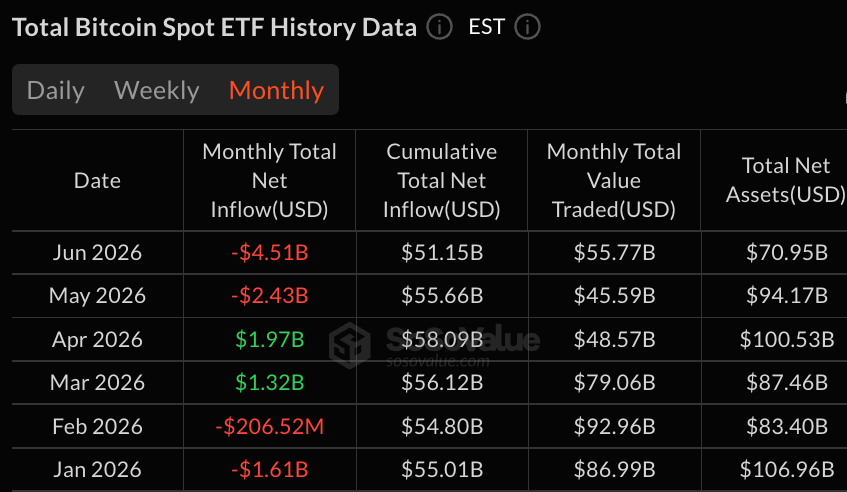
با توجه به اینکه ETFها دیگر یک پدیده نوظهور به حساب نمیآیند، اهرمهای معمول نظارت اقتصاد کلان با قدرت مشهودتری اعمال میشوند. با پی بردن سرمایهگذاران نهادی به اینکه سادهترین راه برای ورود به پوزیشن، سادهترین راه برای خروج از آن نیز هست، شبح چرخش بازار دیگر یک فرضیه نماند. ماه ژوئن واضحترین نمونه را ارائه داد. ETFهای اسپات بیتکوین در ایالات متحده حدود ۴.۵ میلیارد دلار خروج خالص سرمایه ثبت کردند که بدترین برداشت ماهانه از زمان راهاندازی بود، و این آسیب به جای توزیع یکنواخت، کاملاً متمرکز بود. IBIT بیشترین سهم بازخریدها را جذب کرد، در حالی که جهش ژوئیه عمدتاً توسط FBTC و ARKB هدایت شد. همان ساختاری که روزگاری بیتکوین را برای کمیتههای سرمایهگذاری پذیرفتنی کرده بود، کاهش دارایی را نیز در یک بازتنظیم واحد برای همان کمیتهها آسان ساخت.
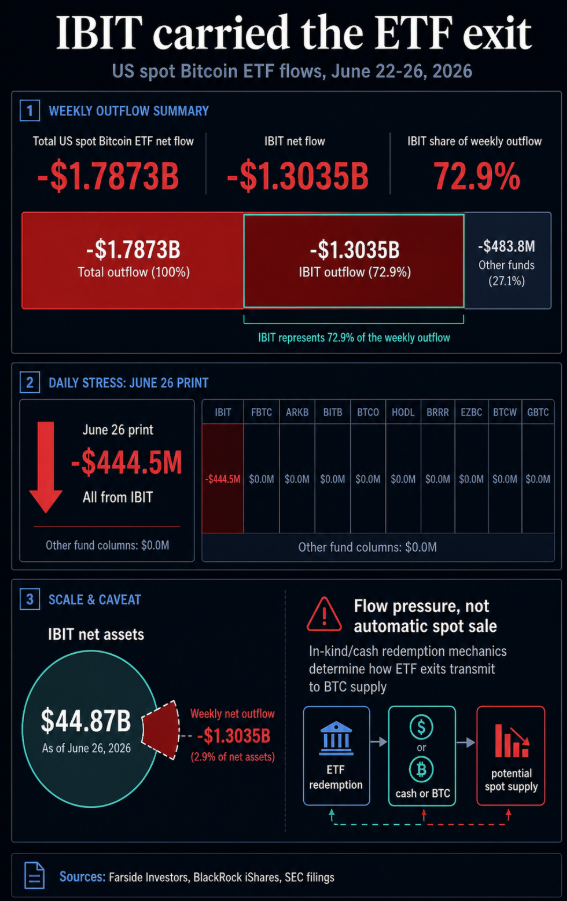
به عنوان آشکارترین نتیجهگیری از این نقطه عطف بازار، باید به مبانی طراحی ETF اسپات و ریسکهای بنیادین آن بازگشت. با تمرکز بیشتر نقدینگی در میان سه ناشر برتر، کل این دستهبندی محصول دارای ریسکهای سیستماتیک نگرانکنندهای است. سرمایهگذاران نهادی که سهام یک ETF معین را خریداری میکنند، در واقع اوراق بهاداری شدیداً تحت نظارت را میخرند که نمایانگر اعتماد به شرکتکنندگان مجاز، متولیان حضانت، و سازوکار صدور-ابطال پیرامون کوینهای واقعی است. تأیید بعدی مکانیسم صدور و ابطال غیرنقدی (in-kind) توسط SEC با فراهم کردن امکان عملکرد ETPهای بیتکوین و اتریوم شبیه به صندوقهای سنتی کالا، ساختار را بهبود بخشید، اما تناقض اصلی را از بین نبرد: دارایی متکی بر خودحضانتی همچنان از طریق زنجیرهای از نهادها مصرف میشود.
این جنبه خاص از طراحی ETF اسپات یکی از ریسکهای متعددی بود که در وایتپیپر اصلی ساتوشی به آن اشاره شد، زیرا چیزهای کمی ناامنتر از تمرکز حضانت کریپتو هستند. صندوق GBTC شرکت Grayscale به عنوان یک یادآور همیشگی از خطرات ناشی از حضانت متمرکز شخص ثالث عمل میکند؛ جایی که میلیاردها دلار از سرمایه سرمایهگذاران به مدت سالها در ماجرای پریمیوم تا تخفیف این صندوق بسته، پیش از پیروزی در دادگاه علیه SEC به دام افتاده بود. سرمایه نهادی از طریق یک سازوکار متمرکز هدایت شد و در عمل، سرمایهگذاران به شدت در معرض خطرات ورشکستگی شرکت حضانتکننده یا نقض امنیتی داخلی آن قرار گرفتند. زیرساخت بازار پیرامون بیتکوین واقعاً یک نمونه کامل از توانایی وال استریت در استخراج ثروت از نوسانات اقتصاد کریپتو به نظر میرسد. تعداد انگشتشماری از ارقام خیرهکننده حجم معاملات، تمام بار سنگین روایت پذیرش نهادی را به دوش میکشند، در حالی که مابقی زیرساختهای مالی در خدمت ثروتمند کردن دروازهبانان این اکوسیستم و ایجاد توهمی از یک بازار سهام سنتی پیرامون این دارایی پرنوسان است.
وسواس ورود سرمایه و چرخش نقدینگی
با قرار گرفتن سرمایهگذاران نهادی در کانون توجه، منطقی است که بحث را به سمت منافع آنها سوق دهیم. چه چیزی آنها را ترغیب کرد تا صدها میلیون و چه بسا میلیاردها دلار در این ابزارهای مالی جدید سرمایهگذاری کنند؟ تأثیر این امر بر عملیات و استراتژیهای مدیریت سرمایه آنها چه خواهد بود؟ جایگاه آنها در تصویر کلی کجاست؟ در حالی که پاسخ دادن به تکتک این پرسشها ممکن است، اما منطقیتر است که آنها را با هم ترکیب کرده و تم اصلی را شناسایی کنیم. به سادهترین بیان، باید درک کرد که چرخش سرمایه محرک همهچیز در مالیه نهادی است، و یک نوآوری بزرگ در محصول مانند ETFهای اسپات به ندرت بدون اثرات چرخشی چشمگیر رخ میدهد.
در مورد ETF اسپات، مقیاس خالص جریانها واقعاً کل بحث را تعریف میکند، درست همانطور که سرعت تغییر شرایط روحی بازار تأثیرگذار است. یک صنعت کامل به تحلیل این تحرکات و پیشبینی نتایج احتمالی اختصاص یافته است؛ از تحلیلگرانی مانند اریک بالچوناس که درباره تسلط آینده صندوقهای اسپات یا توانایی آنها در مقاومت در برابر بازار خرسی ناگزیر گمانهزنی میکنند، تا طرف دیگر این گفتگو با حضور افرادی مانند گری گنسلر که راهاندازی این محصول را نه از روی باور ایدئولوژیک به بیتکوین، بلکه به دلیل تعهدات نظارتی تأیید کرد. در داخل SEC، هستر پیرس نیز حضور داشت که آشکارا از رویکرد همکارانش به دلیل نادیده گرفتن واقعیتهای بازار و نیازهای سرمایهگذاران نهادی انتقاد میکرد.
بدیهی است که کل این صنعت درگیر بحثی داغ و سرشار از دیدگاههای متفاوت است که در آن هر کسی اهداف منفعتطلبانه خود را دنبال میکند. سرمایهگذارانی که به دنبال قرار گرفتن در معرض بیتکوین هستند، در پی یک نقطه ورود، و به طور فزایندهای یک نقطه خروج هستند که نیازی به توضیح دادن کلمات بازیابی کیف پول (seed phrase) به کمیته سرمایهگذاری نداشته باشد.
ناشرانی که محصولات ETF اسپات را روانه بازار کردند، به دنبال کارمزدهای مدیریت بالاتر و پذیرش نهادی هستند. مدیران دارایی وال استریت که مشتاق چرخش سرمایه به سمت کریپتو هستند، در جستجوی بازدهی میباشند، در حالی که نهادهای نظارتی موظف به نظارت بر این صنعت چند میلیارد دلاری، نظارت بهتر را دنبال میکنند. در نهایت، سرمایهگذاران خرد که به دنبال خرید مقدار کمی بیتکوین هستند، در جستجوی ورودی راحت و کمهزینه میباشند. با توجه به اینکه اکثر سرمایهگذاران نهادی در قبال مشتریان خود تعهد امانتداری دارند و از توانایی محدودی برای شخصیسازی ابزارهای سرمایهگذاری برخوردارند، به نظر میرسد ETFهای اسپات در چارچوب محیط کنونی معقولترین انتخاب را نشان میدهند.
خودخواهی در طراحی محصول
درک پویاییهای این صنعت در چارچوب انگیزههای خودخواهانهای که فرایند تصمیمگیری ذینفعان اصلی را هدایت میکنند، حیاتی است. رقابت میان ناشران از این جهت بسیار چشمگیر است، چرا که همگی برای کسب برتری نسبت به رقبای خود تلاش میکنند. در حال حاضر، جنگ برای پذیرش نهادی در چندین جبهه جریان دارد و هر طرف در پی به حداکثر رساندن درآمد و به حداقل رساندن ریسکها است. برای ارائهدهندگان صندوق مانند BlackRock، واقعاً تنها یک راه برای انجام این کار وجود دارد، حداقل در کوتاهمدت: نسبت هزینهها را آنقدر پایین نگه دارند که تخصیصدهندگان سرمایه احساس حماقت نکنند. با دهها میلیارد دلار دارایی تحت مدیریت، تکتک صدمهای درصد اهمیت پیدا میکنند. از سوی دیگر، متولیان حضانت از پوزیشنهای بلندمدت نهادی سود میبرند، زیرا هزینههای امنیتی آنها با درآمدهای ثابت ناشی از خرید و بازخرید دستههای بزرگ سهام توسط شرکتکنندگان مجاز (APs) به طور منظم جبران میشود.
در همین حال، بازارسازان نقش خود را برای اطمینان از عملکرد صحیح کل سیستم ایفا میکنند. نقش اصلی آنها فراهم کردن نقدینگی در هر لحظه است که به سرمایهگذاران نهادی امکان میدهد سهام ETF را با سهولت نسبی خریداری کنند. صرافیهای سنتی نیز به نوبه خود در موقعیتی منحصربهفرد برای سود بردن از محبوبیت فزاینده کریپتو قرار دارند، چرا که این محصولات ETF را فهرست کرده و زیرساخت معاملات را فراهم میکنند. ساختار سیاسی وال استریت از بازتاب مثبت پیرامون پذیرش بیتکوین توسط سرمایهگذاران نهادی و وجهه مطلوبی که از کل این ماجرا حاصل میشود، بهرهمند میگردد. برای بیشتر ذینفعان مربوطه، معرفی ETF اسپات واقعاً یک وضعیت برد-برد است، هرچند ریسکهای حساسی وجود دارند که باید در نظر گرفته شوند.
اولین مورد از این ریسکها، نقطه شکست واحدی است که متولیان حضانت به وجود میآورند، زیرا بیشتر حجم در حال حاضر در میان سه ناشر برتر متمرکز است. دوم، فضای نظارتی در بسیاری از حوزههای قضایی در برابر ابزارهای بومی کریپتو نسبتاً خصمانه است، به این معنی که هرگونه تغییر در وضع موجود میتواند پیامدهای مخربی برای سرمایهگذاران داشته باشد. سوم، حتی با وجود تأیید مکانیسمهای غیرنقدی، سرمایهگذاران همچنان سهام صندوق را در اختیار دارند نه کوینهای قابل خرج کردن، که یعنی نقدینگی به ساختار بازار وابسته است نه حضانت شخصی. در نهایت، تعامل میان مالکیت گسترده نهادی و اقتصاد ماینرها مطمئناً پیامدهای جالبی برای حاکمیت آینده این پروتکل، حداقل از دیدگاه فنی، خواهد داشت.
ترکیب ترس از دست دادن فرصت (FOMO) و هجوم سرتاسری صنعت، تأثیر چشمگیری بر سرمایهگذاران نهادی در دوران رونق گذاشت و باعث شد به شیوههایی رفتار کنند که هرگز تصورش را نمیکردند. سرعت و مقیاس بالای جریانهای اولیه ورودی نشان میدهد که آنها تحت تأثیر ترکیبی از عوامل، از علاقه واقعی به این کلاس دارایی گرفته تا چرخش سرمایه ناشی از وحشت، هدایت میشدند. روند خروج سرمایه در ژوئن ۲۰۲۶ نیمه دیگر همین رفتار را آشکار کرد. بسیاری از سرمایهگذاران نهادی که بیتکوین را از طریق ETF اسپات خریداری کرده بودند، میخواستند تا زمانی که شرایط کلان به آنها دستور نداده بود که منضبط به نظر برسند، در چشم مشتریان خود پیشرو جلوه کنند.
فضای نظارتی با مشروعیت بخشیدن به این محصول به عنوان ابزاری معتبر برای قرار گرفتن در معرض بیتکوین، نقشی اساسی در تسهیل تراکنشها ایفا کرد. این وضعیت خود یادآور آن است که بازارهای دارای مجوز، قدرت و نفوذ بسیار بیشتری در تخصیص سرمایه دارند. جای تعجب نیست که بیشتر نهادهای نظارتی بر اتخاذ رویکرد حفظ وضع موجود از طریق نظارت بر صنعت در سایه و مداخله در زمان مناسب تمرکز دارند. پذیرش نهادی ETF اسپات در نهایت تصمیمی سیاسی بود که تقریباً هیچ ارتباطی با پتانسیل تحولآفرین بیتکوین نداشت. از نظر سودآوری، باید اذعان کرد که برندگان وضعیت فعلی کاملاً مشخص هستند. در درجه اول، ناشرانی که از دهها میلیارد دارایی کارمزد مدیریت دریافت میکنند، در موقعیتی فوقالعاده برای کسب درآمدهای مکرر و پایدار قرار دارند.
عامل نوظهور بودن تضمین کرد که کسانی که دیرتر به این جمع پیوستند، شهرت خود را نزد سرمایهگذاران ارتقا دهند و در عین حال سهام خود را به طرفهای نهادی که بر مبنای چرخش نقدینگی سرمایهگذاری میکردند، بفروشند. سرمایهگذارانی که ETF اسپات را در مراحل اولیه خریداری کردند، این امکان را داشتند که پیش از آغاز افت بازار، داراییهای خود را در تقاضای نهادی به فروش برسانند. گمانهزنی در این باره که انرژی فعالیتهای سودجویانه اکنون در کجا متمرکز شده تمرین جالبی است، اما شکی نیست که استخراج ثروت از سرمایهگذاران صبور بیتکوین در سرتاسر این صنعت بسیار گستردهتر است.
قیاس تاریخی و طرد شورش
نادیده گرفتن شباهتهای میان روایت پذیرش ETF اسپات و تاریخچه طلا غیرممکن است، زیرا هر دو رویداد پدیدهای بنیادین و یکسان را در بر میگیرند. در اوایل دهه ۱۹۷۰، دولت ایالات متحده مالکیت خصوصی طلا را برای اولین بار از دهه ۱۹۳۰ به بعد مجاز دانست. این تغییر نه تنها تهدیدی وجودی برای رژیم مسلط فیات نبود، بلکه تضمین کرد که طلا وارد فاز بعدی پذیرش نهادی خود به عنوان یک کلاس دارایی سنتی شود. درست مانند ETFهای اسپات کریپتو، صندوقها و قراردادهای آتی طلا راهی نوین برای دسترسی سرمایهگذاران نهادی به این دارایی فراهم کردند؛ راهی که به شکلی مناسب دارای مجوز بود و به دلیل زیرساختهای بازار، شرت کردن (Short) آن فوقالعاده دشوار به شمار میرفت.
اوراق قرضه راهآهن در قرن نوزدهم به عنوان یکی از نخستین حبابهای سفتهبازی عصر مدرن مشهور هستند و نمونهای بارز از نوآوری و به دنبال آن تثبیت ناگزیر را به تصویر میکشند. این اوراق پس از اوجگیری اولیه محبوبیت، به عنوان ابزارهایی با درآمد ثابت و مطمئن به عموم فروخته شدند و پرداختهای منظمی را برای سرمایهگذارانی که آنها را بسیار قبل از رکود بازار خریده بودند، تضمین کردند. به طور مشابه، صندوقهای شاخص مدرن را میتوان نوعی ETF نهادی برای بازار سهام سنتی در نظر گرفت.
کل صنعت پیرامون انتخاب و معامله تکسهام، دستکم در ظاهر، به محصولی یکدست و بدون تفاوتهای آشکار میان پیشنهادات بازیگران بزرگ تبدیل شده است. همانند باورمندان اولیه بیتکوین، حامیان اوراق قرضه راهآهن نیز واقعاً تصور میکردند که نوآوری آنها سیستم مالی را به سمت بهتر شدن بازسازی خواهد کرد. شباهتهای میان این دو جنبش گویا است؛ اقتصاد کریپتو در واقع تنها مرحله دیگری از تکامل بازارهای مالی است. این بر عهده ناظر است که تعیین کند آیا پذیرش نهادی بیتکوین تحریفی از چشمانداز اولیه آن است یا یک تکامل طبیعی در زیرساختهای بازار.
سهولت انتخاب
سهولت انتخاب قطعاً یکی از مهمترین عوامل در پذیرش نهادی است، و ETFهای اسپات بیتکوین نمونهای عالی برای نشان دادن این پویایی هستند. بیشتر سرمایهگذارانی که ETF اسپات میخرند علاقهای به جزئیات پیچیده محصول ندارند، زیرا هدف اصلی آنها قرار گرفتن در معرض بیتکوین بدون نگرانی از ریسکهای مرتبط با آن است. به سادهترین بیان، آنها به امنیت و راحتی محیط حضانتی علاقهمندند و بقیه موارد تنها حواشی است. سرمایهگذاران نهادی که سهام ETF اسپات را خریداری میکنند هرگز نیازی به نگرانی در مورد دزدیده شدن کیف پول سختافزاری یا فریب خوردن با یک لینک مخرب برای افشای کلید خصوصی خود نخواهند داشت. با این تفاسیر، راحتی و آسودگی تجربه سرمایهگذاری نیازمند مجوز، به بهای از دست رفتن انعطافپذیری تمام میشود، حداقل در حال حاضر.
رشد سریع ETFهای اسپات به عنوان ابزاری کارآمد برای سرمایهگذاری نهادی اساساً ثابت کرده است که کسب درآمد از فرصت مشارکت در مالیسازی جامعه، همواره یک استراتژی برنده است. در این مورد خاص، شورش در برهم زدن نظام مالی سنتی شکست نخورد؛ بلکه با آغوش باز پذیرفته و جذب شد، و شورش در نهایت خود به نوع جدیدی از نظام حاکم تبدیل گردید. مقیاس و سرعت این پذیرش بسیار گویا است، زیرا سرمایهگذاران نهادی اکنون میتوانند با همان بیتفاوتی و تشریفات اداری که برای هر تخصیص دارایی دیگری به خرج میدهند، میلیاردها دلار دارایی مرتبط با بیتکوین را خریداری یا ابطال کنند. سیستم مالی سنتی برای همیشه متحول شده است، زیرا متغیرهای اقتصاد کلان مانند نرخهای بهره تعیینشده توسط فدرال رزرو، به شکلی جداییناپذیر با این دارایی پرنوسان گره خوردهاند. چشمانداز خالص و آنارکو-کاپیتالیستی پول الکترونیکی غیرمتمرکز، در عمل به دو اردوگاه تقسیم شده است. ماکسیمالیستهای آنچین و بازارسازان آفچین هر یک به حیات خود ادامه میدهند؛ اولی از لایه پایه برای تراکنشهایش استفاده میکند و دومی بازاری عمیقاً درهمتنیده از مشتقات کاغذی پیرامون طلای دیجیتال ایجاد مینماید. سرمایهگذاران نهادی با وجود ریسکها و مالیات مضاعف ناشی از ماهیت نیازمند مجوز مشارکت خود، تا حد زیادی از راحتی و اطمینان این شکل از سرمایهگذاری حضانتی راضی هستند.
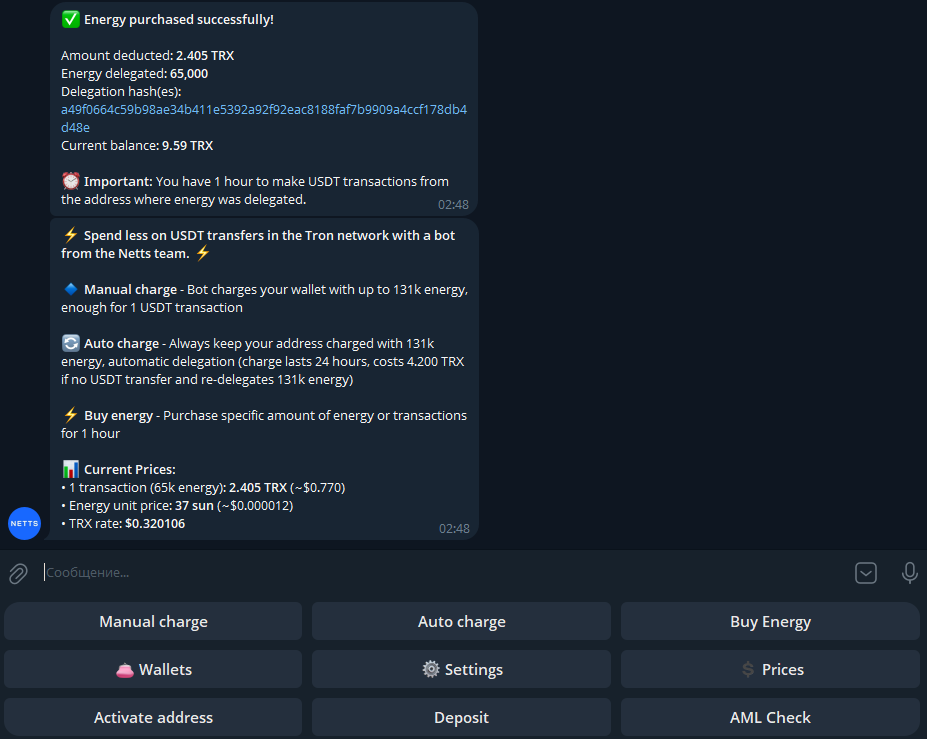
گفتگو درباره توانایی دستیابی به سطوح جدیدی از اعتبار در داخل اکوسیستم همواره خوشایند است، اما واقعیت این است که در نهایت لایه زیرین زیرساخت تعیین میکند که آیا پذیرش عملی در بلندمدت موفق خواهد شد یا خیر. ربات Netts Energy Charge Bot یکی دیگر از ابزارهای آنچین کاربردی برای کاربران TRON است که با هدف سادهسازی فرایند خستهکننده یافتن فردی برای شارژ Energy جهت انجام انتقال USDT طراحی شده است. این ربات امکان شارژ دستی و خودکار و همچنین خرید بستههای ۱ ساعته Energy را فراهم میکند. در نمونه ارائهشده، از کاربر مبلغ ۲.۴۰۵ TRX برای ۶۵k از Energy شارژ شد که معادل ۳۷ sun برای هر واحد است، ضمن اینکه کاربر این امکان را دارد که شارژ خودکار را برای حفظ ذخیره ۱۳۱k از Energy در یک چرخه ۲۴ ساعته تنظیم کند. برای کسانی که علاقهای به روایتهای آزادی مالی ندارند و فقط میخواهند استیبلکوینهای خود را ارزان و کارآمد جابهجا کنند، پر کردن Energy شبکه TRON، کاهش کارمزد TRON، و رباتهای تفویض سریع Energy همان چیزهایی هستند که در نهایت زیرساخت این شبکه را فراتر از گفتمانهای ایدئولوژیک در سطح mempool، به سطحی رقابتی میرسانند.