وامهای آنی کریپتو: وام گرفتن و بازپرداخت قبل از ناهار
وامهای آنی (Flash Loans) میلیونها دلار سرمایه بدون وثیقه را برای چند ثانیه فراهم میکنند؛ امکانی که آربیتراژهای کلان یا اکسپلویتهای فاجعهبار را رقم زده و مفهوم ریسک در امور مالی غیرمتمرکز را بازتعریف میکند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
تصور کنید یک علاقهمند نگونبخت دنیای کریپتو، ساعت ۳ بامداد در تاریکی نشسته و تنها با درخشش آبیرنگ نمودار نزولی روی مانیتورش روشن شده است. قوطیهای خالی نوشیدنی انرژیزا و برنامههای شتابزده رهاشده سرتاسر اتاق پراکندهاند، در حالی که او برای گرفتن یک تصمیم سرنوشتساز آماده میشود. نقشه نبوغآمیز او، که پتانسیل تبدیل کردنش به یک میلیاردر را دارد، متکی به یک میمکوین با تم سگ است که اخیراً کشف کرده و پتانسیل رشدی بیمانند دارد. یا شاید قصد دارد توکن جامعه خود را بسازد، چرا که از دیرباز باور داشته کائنات یک ثروت نسلی به او بدهکار است. به احتمال قویتر، او در کازینوهای غیرمتمرکز پرسه میزده و به خود قبولانده که این بار تسلط بینظیرش بر احتمالات ریاضی، او را قادر میسازد تا ماهها ضررهای فلجکننده و ویرانگر را جبران کند.
او به خاطر تقاطع شوم شرایطی که ریشه در بدترین انتخابهای دوران جوانیاش دارد، در حال حاضر کاملاً بیپول است. بانکهای محله با درهای شیشهای سنگینشان از قبل یاد گرفتهاند که از دور او را نادیده بگیرند، چرا که او غرق در بدهی کارتهای اعتباری با بهرههای سرسامآور است و رتبه اعتباری شخصیاش در وضعیتی خطرناک قرار دارد. تمام چیزی که او نیاز دارد، یک فرصت نهایی است، یک وام آخر برای بازگشت به میدان و اثبات اشتباه منتقدانش. اگر شکست بخورد، پدر خشمگینش شاید بالاخره او را کشانکشان به مرکز ترک اعتیاد ببرد، یا به احتمال زیاد، واقعیت زننده شرایط فعلیاش او را وادار خواهد کرد که وسواس کریپتو را کنار بگذارد و به روال عادی و زندگی واقعی بازگردد. اما قرار نیست چنین شود! راه نجات او، یعنی وام آنی (Flash Loan) جدید، یا بهتر بگوییم معادل خرد آن برای کاربران عادی، از داخل مرورگرش چشمک میزند. برخلاف طلبکاران طماع همیشگی، این سرویس هیچ سؤالی نمیپرسد، هیچ وثیقهای نمیخواهد و رتبه اعتباری را بررسی نمیکند. به خاطر شرایط مذکور، نرخ بهره درخشان 0.09 درصدی روی این وام آنی جدید حتی به چشمش هم نمیآید. رولت غیرمتمرکز جدیدی که اختراع کرده خطاناپذیر است، یا ریگ استخراج ابری او تضمین کرده که طی چند روز سرمایه را برمیگرداند.
ویژگی بارز انسانها و زمان حال این است که اغلب دوست ندارند در لحظه فعلی حضور داشته باشند. آنها ترجیح میدهند هرچه زودتر مکانی را که هماکنون در آن ساکناند به مقصدی در آینده دور ترک کنند؛ جایی که تمام بدهیهایشان پرداختنشده باقی مانده، اما دستکم از این برهه مشخص و فلجکننده زمانی گریختهاند. در حالی که آن روز دوردست را که سوار بر جت شخصی خود میشوند تجسم میکنند، زندهترین چیزی که در ذهنشان میبینند، فرصتی راحت و نامتعارف برای بستن شرط روی بهترین آینده ممکن درست در همین لحظه است. در اشتیاق برای رسیدن به این آینده، فرد معمولاً ریسکهای نامطلوب وابسته به آن را نادیده میگیرد؛ با این حال، صنعت فلش لون بهسرعت از این فرصت ادراکشده سود میبرد. شرکتهای این حوزه خود را چهرهای یاریرسان و مهربان برای یک شرطبندی کریپتویی بالقوه ویرانگر نشان میدهند، فضایل خود را با صدای بلند در اسلایدهای تبلیغاتی جار میزنند، مهمانیهای مجلل در دبی برپا میکنند و میزبان کنفرانسهای بزرگ در میامی میشوند. آنچه این شرکتها در متون رسمی تبلیغاتی خود برای این صنعت میآورند — یا دقیقتر، مواردی که عمداً جا میاندازند — بر هیچکس پوشیده نیست. واقعاً چنین وامی چقدر میتواند به کار علاقهمند بدشانس کریپتوی ما بیاید، که نقشهاش همانطور که انتظار میرفت شکست خورده است؟ در حالی که او به عدم بازپرداخت وامی با بهره استثمارگرانه فکر میکند، متوجه میشود گزینهای با تاوان بهمراتب کمتر وجود دارد: او میتواند به سادگی از این بخش مشخص زندگیاش فرار کند و شاید هرگز برنگردد. در این میان، در حالی که او نیازمند فرصتی دوباره است، صنعت فلش لون برنامههایی میچیند تا از او بهرهکشی کند.
زندگی ناعادلانه است و این اولین باری نیست که بشریت مجبور شده با آن دستوپنجه نرم کند. نکته وامها این است که همیشه بهایی دارند، و اگر شرایط بیش از حد سختگیرانه شود، وامگیرنده چارهای جز فرار از شهر ندارد. البته این گزینه برای شرکت وامدهنده مطلوب نیست؛ به همین دلیل است که این محصولات معمولاً مجموعهای پیچیده از مجازاتها را برای افرادی که قادر به بازپرداخت نیستند طراحی میکنند که اغلب شامل اهرم قرار دادن دینامیکهای پیچیده اقتصادی و اجتماعی است. با درک صحیح از صنعت کنونی و آنچه ارائه میدهد، روشن میشود که وامهای آنی تنها یک مهره در سیستمی بسیار گستردهتر هستند. شرکتهای دخیل همواره در مورد سازوکار درونی خود شفاف نیستند، به ویژه زمانی که افراد اسناد الزامآور قانونی مربوط به اطلاعات شخصی حساس را امضا میکنند. برای درک کامل فرصتها و خطرات، لازم است به کل این صنعت، به شرکتهای فعال در آن و اقداماتی که واقعاً انجام میدهند نگاه کنیم. به ویژه، آنها چه خدماتی را به ساکنان کشورهای مختلف ارائه میدهند، و آیا نقطه امیدی برای در نظر گرفتن وجود دارد؟
چشمانداز جهانی نقدینگی آنی
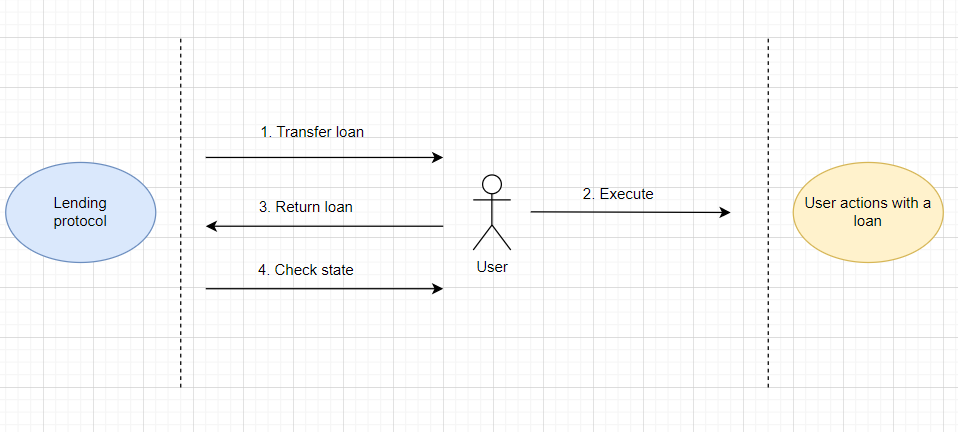
برای ورود به اصل مطلب، تفکیک فلش لونهای فنی واقعی که توسط توسعهدهندگان به کار میروند از بازار خرد امری حیاتی است. در حوزه نهادی، وامهای آنی ابزارهای مالی پیچیدهای هستند که توسط پروتکلها بدون هیچگونه وثیقهای آنچین عرضه میشوند، جایی که وامگیرنده موظف است وام را به همراه کارمزدی اندک درون همان بلاک بازپرداخت کند. در لحظه برداشت، تمام مبلغ قفل شده و هیچ توکنی به حساب وامگیرنده منتقل نمیشود. در بخش خرد، اصطلاح فلش لون اغلب برای وامهای کریپتویی بدون وثیقه طراحیشده برای عموم مردم به کار میرود. با بررسی محبوبترین شرکتهایی که چنین خدماتی را ارائه میدهند، بررسی شرایط آنها، وثیقه مورد نیاز و پیامدهای عدم پرداخت برای افرادی که نتوانستهاند تعهدات خود را انجام دهند، آموزنده است.
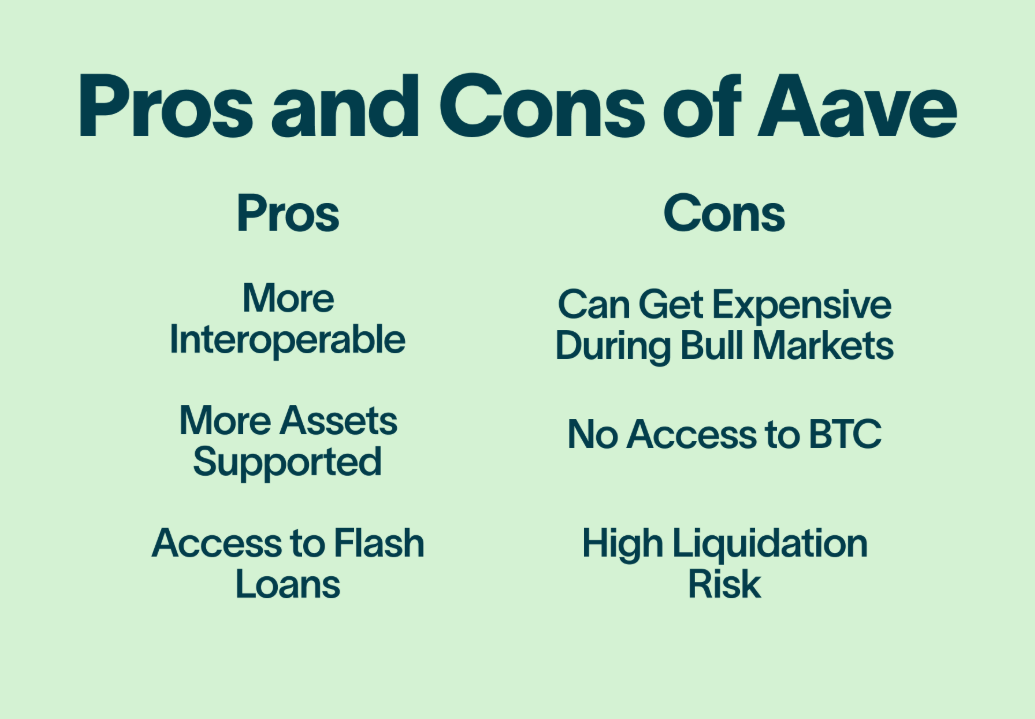
۱. پروتکل Aave و وام آنی غیرمتمرکز واقعی. اگر شرکتی وجود داشته باشد که تجسم روح تمرکززدایی ناب و لبه نوآوری کریپتو باشد، آن شرکت Aave است. این پلتفرم با پایههای فنی مستحکم، جامعهای پویا و مجموعهای جامع از ابزارهای آنچین، به هر توسعهدهنده باصلاحیت فنی اجازه میدهد وامی با نرخهای شناور عملاً نامحدود، بدون بررسی اعتباری و بدون هیچگونه وثیقهگذاری ایجاد کند. با این حال، کارمزد آن یک «پاداش استفاده» ثابت در حدود 0.09 درصد است. برای دریافت این وام، هیچ اطلاعات شخصی نیاز نیست. پس چگونه از عدم نکول مطمئن میشوند؟ آنها مطمئن نمیشوند و شاید اصلاً برایشان مهم نباشد. هر کسی که از نظر فنی توانایی ایجاد یک فلش لون را داشته باشد، به احتمال زیاد به خاطر یک کارمزد ناچیز 0.09 درصدی نکول نخواهد کرد. با این حال، اگر توسعهدهنده متقلب از آب درآید و با واریزیها ناپدید شود، کد قرارداد هوشمند تمام وجوه را با دقت ریاضی پس میگیرد، زیرا در واقع هیچ تراکنشی روی زنجیره به وقوع نپیوسته است. به بیان جدیتر، محصول فلش لون ابزاری برای جویندگان آربیتراژ نهادی است که برای بهرهبرداری از اختلاف قیمتها در میان صرافیها طراحی شده است.
۲. شرکت Divine Research و وام روزمزد بیومتریک. این شرکت عمدتاً در بازارهای نوظهور فعالیت میکند و وامهای بدون وثیقه را به افراد مستأصل و امیدوار در آمریکای لاتین، آفریقا و جنوب شرقی آسیا ارائه میدهد. وامها معمولاً به شکل کریپتو پرداخت میشوند اما مبالغ نسبتاً کمی دارند و به ندرت بالاتر از 1000 دلار میروند. شرایط آنها نیز سختگیرانه است و برای دورههای کوتاهمدت بین 20 تا 30 درصد متغیر است. علاوه بر این، هیچ وثیقه سنتی الزامی نیست. از آنجا که Divine Research یک بازیگر نسبتاً جدید است، از احراز هویت غیرمتمرکز، مانند اسکن بیومتریک World ID استفاده میکند که الگوی منحصربهفرد چشم فرد را به هشی تبدیل میکند که برای تأیید هویت او آنچین به کار میرود. وقتی وامگیرندهای از پرداخت شانه خالی میکند، Divine Research قادر به استفاده از روشهای سنتی مثل دسترسی به حسابهای فیات فرد نیست. در عوض، آنها هش World ID وامگیرنده را برای همیشه از تمامی بلاکچینهای وابسته مسدود (Blacklist) میکنند و اطمینان مییابند که فرد متخلف دیگر هرگز قادر به مشارکت در فضای گستردهتر DeFi نخواهد بود.
۳. شرکت 3Jane و خط اعتباری الگوریتمی. 3Jane، شرکتی مستقر در ایالات متحده، در ارائه وامهای کریپتویی بدون وثیقه به «نهنگهای» امور مالی غیرمتمرکز تخصص دارد. تمام فرآیند اعطای وام خودکار است و ضمانت بازپرداخت بر ارزیابی یک الگوریتم از شهرت آنچین شخص استوار است. آنها هیچ وثیقه شخصی درخواست نمیکنند، اما کاربران باید اثبات رمزنگاری مالکیت داراییهای خارجی را ارائه دهند، تحت احراز هویت قرار گیرند و فعالیتهای آنچین آنها به طور عمیق برای تعیین صلاحیت اعتباری تحلیل شود. نرخها در زمان اعطای هر وام بسته به ارزیابی احتمال نکول توسط الگوریتم متفاوت است. اگر وامگیرندهای پرداختها را انجام ندهد، 3Jane از روشهای مرسوم صنعت مانند لیست سیاه استفاده نمیکند. در عوض، آنها فعالیتهای آنچین را بررسی میکنند، مسیر داراییهای به سرقت رفته را رهگیری کرده تا آنها را در صرافیهای متمرکز از طریق کانالهای حقوقی سنتی نقد کنند.
۴. شرکت Nexo و اعتبار سنتی مبتنی بر مازاد وثیقه. Nexo یکی از بزرگترین نامهای این حوزه است که به عنوان یک سرویس وامدهی کریپتویی متمرکز فعالیت میکند و وامهای نقدی سریع با نرخهای بالا را در ازای داراییهای کریپتویی به عنوان وثیقه ارائه میدهد.
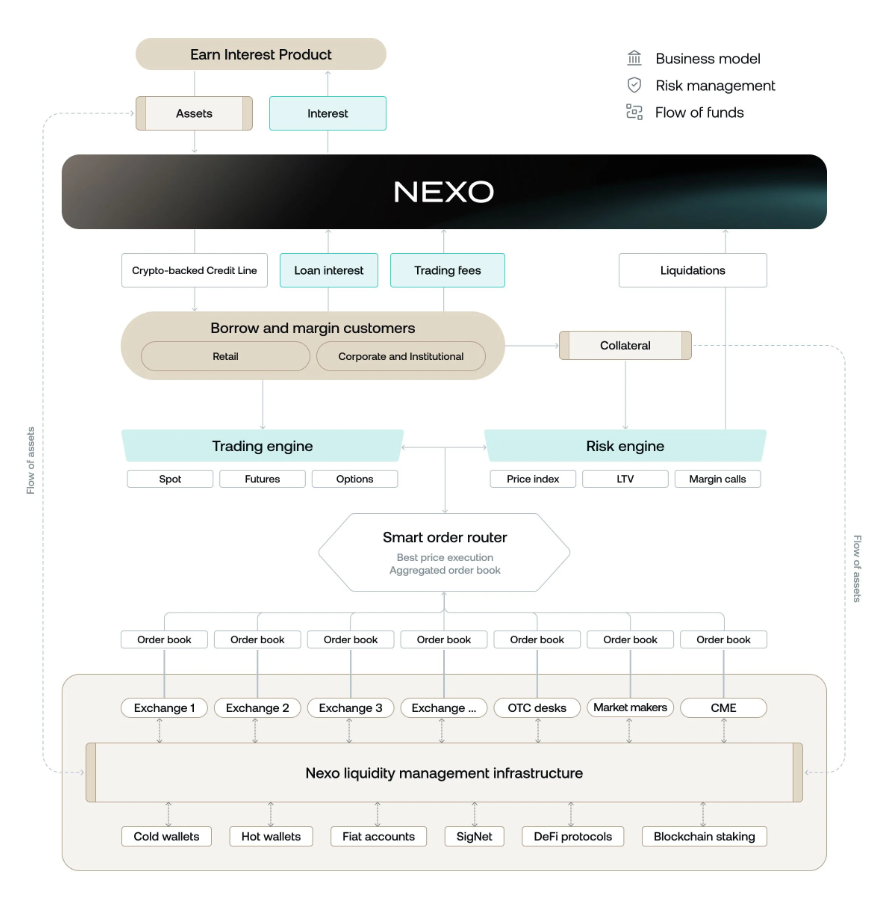
فرایند احراز هویت (KYC) آنها کاملاً سختگیرانه است و برای اعتبارسنجی اطلاعات شخصی، مدارک شناسایی دولتی، قبوض مصرفی جدید و سلفی با دوربین زنده را میطلبد. آنها اطلاعات دقیقی در مورد نرخهای شخصی خود منتشر نمیکنند، اما نرخ وامها معمولاً از یک درصد تکرقمی جذاب شروع میشود. با این حال در عمل، کارمزدهای اسپرد، سپردههای طرح وفاداری و شرایط اضافه، نرخهای واقعی را به طرز چشمگیری بالا میبرند. نکول در پرداختهای Nexo برای این شرکت هیچ مشکلی ایجاد نمیکند، زیرا سپرده داراییهای کریپتویی وامگیرنده در اختیار آنهاست و اگر شرایط پرداخت رعایت نشود، در بازار آزاد نقد میشود. ارائهدهنده وام در هر دو حالت سود کلانی به جیب میزند، در حالی که وامگیرنده متخلف داراییهایش را از دست میدهد.
ابعاد فنی – نقدینگی طمعکارانه و وصول مطالبات بدون وثیقه
پس از شناسایی بازیگران کلیدی و خطوط کلی صنعت وامهای آنی، میتوان نگاه دقیقتری به مشخصات فنی عملیات انداخت. به طور خاص، میتوان بررسی کرد که این شرکتها چگونه با بدهکاران برخورد میکنند و چه گزینههایی در محیط مالی گستردهتر پیش رو دارند. در مورد استفاده از فلش لون واقعی توسط آربیتراژورهای نهادی، خطر نکول اساساً وجود ندارد، زیرا اصل وام هرگز رسماً جابهجا نمیشود. این وام یک تراکنش آنچین تمیز و کوچک است که درون یک بلاک بسته میشود. اگر وامگیرنده موفق به بازپرداخت نشود، کل تراکنش با دقت ریاضی برگردانده (Revert) میشود، زیرا هیچ دارایی وارد مالکیت خصوصی نشده است. نکول در بازپرداخت برای ارائهدهندگان نهادی فلش لون موضوع نگرانکنندهای نیست.
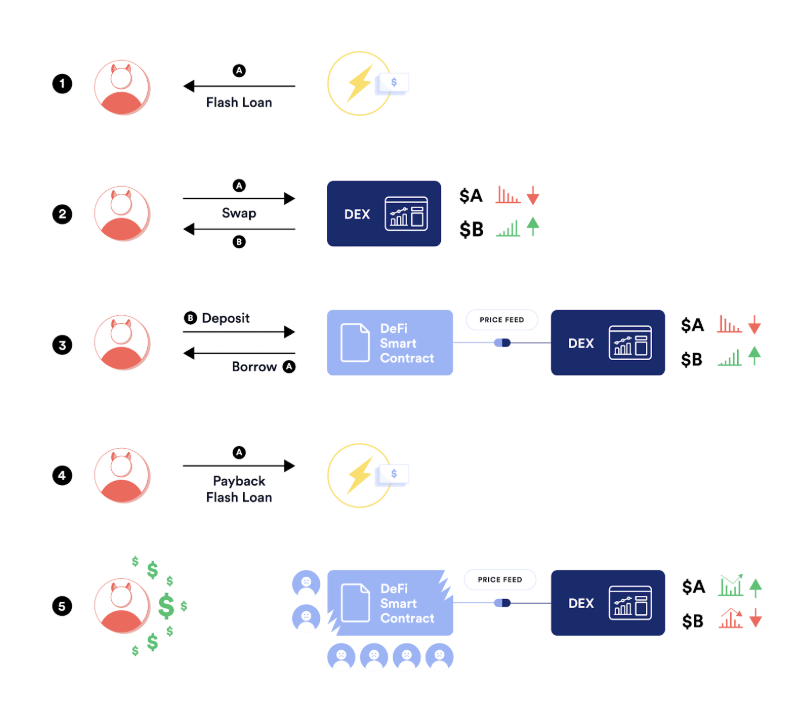
برای تمام شرکتهای دیگر، آنهایی که خدمات خرد به وامگیرندگان عادی ارائه میدهند، وضعیت پیچیدهتر است. بیشتر این نهادها دادههای وسیعی درباره مشتریان بدحساب خود دارند که به آنها امکان میدهد مدلهای پیشبینی بسازند و بر اساس احتمال نکول، به وامگیرندگان بالقوه امتیاز اعتباری دهند. شرکتهایی که این خدمات را ارائه میدهند تا حدی تأمین مالی جمعی میشوند؛ آنها ریسک را از عموم مردم جذب کرده و سهم قابلتوجهی از پرداختهای بهره را برای تسهیل این فرایند برمیدارند. با اقلیتی کوچک از نکولها، نرخهای بهره بالا و جریمههای سنگین تاخیر، این شرکتها میتوانند در این مرز مالی سودجویانه کاملاً موفق عمل کنند. در گزارشهایشان، این شرکتها میتوانند کاملاً صریح درباره سیاست کلی خود در خصوص بدهیها، نرخهای نکول و روشهای وصول بدهی صحبت کنند. آنها با نرخهای نکول فوقالعاده بالایی کار میکنند که برای وامهای بدون وثیقه اولبارِ متقاضیان مستأصل به 40 درصد میرسد. نرخها برای وامگیرندگان بار اول اغلب به مراتب بالای 30 درصد است و این شرکتها فقط از افرادی مانند علاقهمند کریپتوی داستان ما سود میبرند که وام خود را متعهدانه بازمیگردانند. برای این شرکتها، نقدینگی استثمارگرانه شاهرگ حیاتی است و بدهکاران بدحساب صرفاً یک مزاحمت جزئی برای عملیات آنها به شمار میآیند.
طمع، FOMO و کسبوکار فروش امید
نگاه به صنعت فلش لون از دریچه خواستههای انسانی آموزنده است، زیرا اغلب به جدا کردن هیاهو از واقعیت کمک میکند. افرادی که در این فضا کار میکنند دغدغه ساختن دنیایی بهتر را ندارند؛ آنها فقط و فقط به یک چیز فکر میکنند: پول درآوردن. همه این شرکتها بر اساس یک اصل مشترک بنا شدهاند: استفاده از ماهیت غیرمتمرکز و اغلب ناشناس کریپتو برای سوءاستفاده از هر چه بیشتر افراد. وبسایتهای آنها با افتخار پایبندی خود را به فراگیری مالی فریاد میزنند، اما در عمل تمرکزشان روی بخش کوچکی از جامعه است؛ افراد مستأصل و طمعکار. وامدهندگان هم انسان هستند، بنابراین همان وسوسهها و افکار دیگران را احساس میکنند، اگرچه غالباً در مقیاسی بسیار بزرگتر. آنها اغلب با احساس FOMO (ترس از دست دادن فرصت) احاطه شدهاند؛ اشتیاقی نافرجام برای پول درآوردن از طریق اهرم کردن استیصال دیگری.
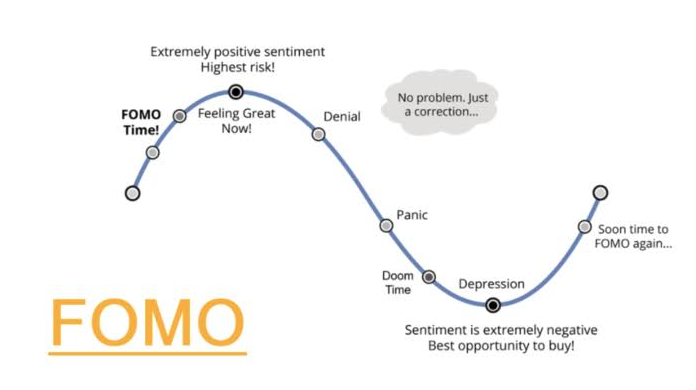
وامدهندگان همان احساسات و انگیزههای بقیه افراد را دارند، اگرچه بارها در مقیاس وسیعتر. در اشتیاق شدید خود برای مشارکت در بزرگترین جریانهای نقدینگی، احساس میکنند باید از هر فرصتی، از هر زاویهای، برای استخراج ارزش و سودجویی استفاده کنند. آنها از هر فرصتی برای اعطای وام استفاده خواهند کرد تا انتقال ارزش از یک آدرس آنچین به آدرسی دیگر را محقق سازند، تا به کسی در سرمایهگذاری روی جدیدترین میمکوین یاری برسانند. هیچ شکی وجود ندارد که اثر FOMO بارها به شکل مصنوعی القا میشود، چرا که پلتفرمهای وامدهی میدانند کاربرانشان شدیداً مستعد نشان دادن چنین رفتارهایی هستند. الگوریتمها معمولاً به گونهای طراحی شدهاند که افراد مستأصل را به جستجوی نقدینگی، گرفتن وام و سرمایهگذاری در این فرصت تشویق کنند. این شرکت راههای دیگری برای کسب درآمد دارد، اما وامدهی استثمارگرانه را برمیگزیند؛ جایی که بتواند از بیشترین تعداد ممکن، لقمههای کوچک بردارد. وامدهندگان در اشتیاق مفرط خود برای سودآوری، اغلب بدنه بزرگ بدهکارانی را که هرگز پول را برنمیگردانند نادیده میگیرند. آنها مایلند انتقال ارزش را میسر کنند و به افراد امیدوار و مستأصل برای تحقق رویاهایشان کمک نمایند، اما با طمع ناشی از FOMO، خود وامدهندگان اغلب به همان نکولهایی دامن میزنند که اینقدر مشتاق پرهیز از آن هستند.
پارانویاهای نظارتی و پژواک امور مالی سنتی
پرسش اصلی پیرامون وامهای آنی و وامدهی استثمارگرانه کریپتویی این است که آیا دولت باید مداخله کند یا خیر. مسئله پیچیده است، چرا که صنعت وامهای آنی در منطقه خاکستری میان عملیات بانکی بدون مجوز و فعالیتهای آشکارا مجرمانه قرار دارد. در عمل، نهادهای قانونگذار در آمریکا، اروپا و آسیا اکنون بررسی دقیقتر این صنعت را آغاز کردهاند و در تلاشند کدهای غیرمتمرکز را در قالب ساختارهای قانونی سنتی جای دهند. همزمان، مداخله تهاجمی اغلب باعث رانده شدن کل این صنعت به بازارهای تاریک و بدون نظارت میشود که در آنجا محافظت از مصرفکننده تقریباً به صفر میرسد.
دچار نوستالژی شدن درباره روزهای آغازین امور مالی سنتی چندان دشوار نیست. این صنعت تاریخی طولانی و پرماجرا دارد و بسیاری از شیوههای وامدهی برای نخستین بار در قرن هفدهم پایهگذاری شدند. مسائل مشابهی بازارهای بدون نظارت آن زمان را هم فرا گرفته بود، چرا که نزولخواران در تمام بخشهای اقتصاد حضور داشتند. از جهاتی، صنعت فلش لون و روشهای استثمارگرانه آن یادآور لندن قرن هجدهم است؛ جایی که وامهای روزانه با بهره بالا و بدون وثیقه در میان ملوانان رواج داشت.
این وضعیت یادآور بحران نکول وامهای مسکن سال 2008 است، چرا که بانکهای وال استریت از قبل میدانستند متقاضیان بیاعتبار (Subprime) توان پرداخت اقساط را ندارند، اما اعطای وام را متوقف نکردند. روشهای وامدهی مشابه وامهای روزمزدِ استثمارگرانه دنیای مدرن هستند؛ جایی که افراد مستأصل وامهای قسطی کوتاهمدت با بهرههای گزاف تکرقمی دریافت میکنند. این ماجرا شبیه شهرهای صنعتی گذشته (Company Towns) است، جایی که کارگران کارخانهها به ابزارهای مالی خارج از محیط کارخانه دسترسی نداشتند و در نتیجه در بدهی دائمی گرفتار میشدند. کریپتو قرار بود یک انقلاب باشد، نوآوری دگرگونکنندهای که امور مالی سنتی را متحول کند؛ اما از بسیاری جهات همان الگوها را بازتولید کرده است. این صنعت سنّتهای وامدهی استثمارگرانه، رباخواری و اسارت با بدهی را ادامه میدهد، منتها در قالبی دیجیتال، جهانی و با مقیاسپذیری بیشتر.
با بررسی صنعت فلش لون از این چشمانداز تاریخی، آشکار میشود که این صنعت صرفاً به این دلیل که روی کریپتو اجرا میشود قرار نیست رفتارش را تغییر دهد. شباهتهای فراوانی بین شرکتهای مدرن ارائهدهنده فلش لون و نزولخورهای گذشته وجود دارد، اما صنعت فلش لون از ظرفیت فناوری برای توسعه دادن باورنکردنی این روشها برخوردار است. سوءاستفاده از نیاز ناشی از استیصال آسان است، و این فناوری برای تسهیل جابهجایی مقادیر هنگفت پول بدون نظارت چندان، گزینهای بینقص است. از این نظر، این صنعت ادامه طبیعی امور مالی سنتی است؛ از گذشته الهام میگیرد تا آینده را دگرگون کند و دستخوش تغییر سازد.
سودآوری وامهای آنی میتواند موضوع دشواری برای بحث باشد، زیرا پر از ظرافتهای فنی و سیاسی است. برای بررسی عینی آن، لازم است رویکردی تجربی اتخاذ کرده و به جای فرضیهبافی بر واقعیتها تمرکز کنیم. بازیگران نهادی، یعنی کسانی که فلش لونهای واقعی را از طرف توسعهدهندگان تسهیل میکنند، فوقالعاده سودآورند. تمام حیات آنها به تسهیل فرصتهای بزرگ آربیتراژ نهادی وابسته است و آنها از هر تراکنشی که روزانه میلیاردها دلار حجم را روی بلاکچین جابهجا میکند، کارمزدهای کوچکی برمیدارند. انکار سودآوری سرشار از طریق تسهیل چنین تراکنشهایی ناممکن است، اما در مورد سایر شرکتها چطور؟ شرکتهایی که روشهای استثمارگرانه وامدهی را با ارائه وامهای بدون وثیقه به افراد مستأصل کریپتو پیش میبرند؟ سودآوری آنها بسته به اینکه از چه کسی بپرسید، موضوعی بحثبرانگیز است. از یک سو، این شرکتها سهم چشمگیری از نرخهای بهره دریافت میکنند، و با وجود نرخهای نکول که برای وامگیرندگان بار اول تا 40 درصد میرسد، سودآوری چنین معاملاتی به شدت مشکوک به نظر میرسد. به دلیل بدهیهای پرداختنشده و نکولها، بازده مورد انتظار این شرکتها به ندرت بالاتر از تورم است. از سوی دیگر، سرمایهگذارانی که منابع این شرکتها را تأمین میکنند صرفاً به دنبال درآمدی پایدار هستند، و مدیران شرکتها، که سبک زندگی تجملاتیشان را با بخش عمدهای از این سودها تأمین میکنند، بر این باورند که در هنر وامدهی استثمارگرانه استاد شدهاند. در پایان، همه چیز به این دیدگاه بستگی دارد که آیا تسهیل چنین معاملاتی این شرکتها را به سود میرساند یا خیر.
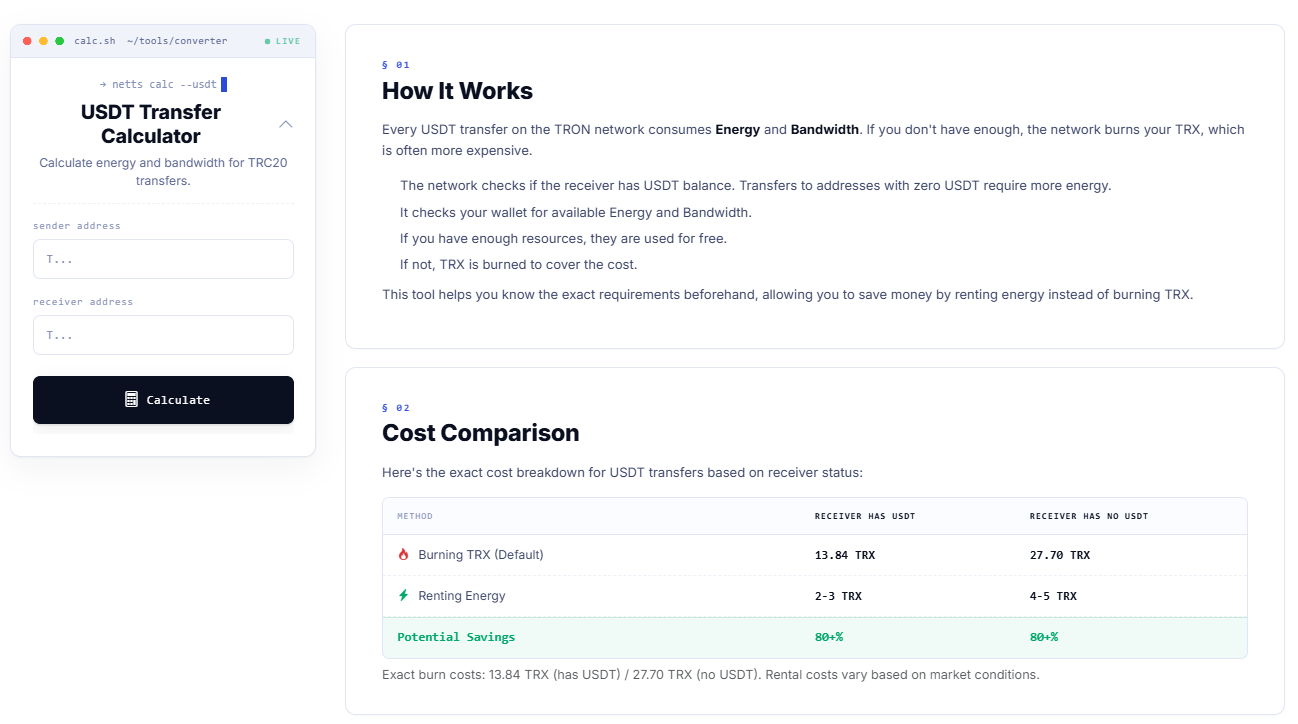
همین درس در وجه ساده و روزمره امور مالی کریپتو نیز صادق است: قبل از تعقیب لوریج، آربیتراژ یا یک معامله معجزهآسا، بدانید که یک انتقال ساده در واقعیت چقدر هزینه خواهد داشت. ماشینحساب انتقال USDT پلتفرم Netts دقیقاً برای همین محاسبات به ظاهر معمولی اما بسیار کاربردی طراحی شده است. این ابزار آدرس فرستنده و گیرنده در شبکه TRON را بررسی میکند، میزان Energy و Bandwidth مورد نیاز برای انتقال TRC20 USDT را تخمین میزند و نشان میدهد چرا ارسال به آدرسی که هیچ موجودی USDT ندارد میتواند گرانتر از ارسال به آدرسی باشد که از قبل دارای USDT است. طبق دادههای نمونه، سوزاندن TRX در حالتی که گیرنده دارای USDT است ممکن است حدود 13.84 TRX و در صورت خالی بودن آدرس گیرنده حدود 27.70 TRX هزینه داشته باشد؛ در حالی که اجاره Energy میتواند این هزینه را تقریباً به 2-3 TRX یا 4-5 TRX کاهش دهد. اگر به دنبال محاسبه کارمزد USDT، یافتن کمترین کارمزد USDT یا مقایسه کارمزدهای USDT قبل از جابهجایی دارایی هستید، این همان ماشینحسابی است که باید پیش از معامله از آن استفاده کنید، نه پس از پشیمانی.