Крипто-флэш-займы: взять в долг и вернуть до обеда
Флэш-займы предоставляют миллионы без залога на считаные секунды, открывая путь к масштабному арбитражу или катастрофическим эксплойтам и заново определяя риски в сфере децентрализованных финансов.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Представьте незадачливого криптоэнтузиаста: он сидит в темноте в три часа ночи, освещенный лишь синеватым фосфоресцирующим светом падающего графика на мониторе. Пустые банки из-под энергетиков и наспех заброшенные планы разбросаны по комнате, пока он готовится принять судьбоносное решение. Его гениальный план, сулящий миллиардное состояние, связан с недавно обнаруженным doge-мемкоином с беспрецедентным потенциалом роста. Или же он мог бы создать токен сообщества, ведь он давно чувствовал, что вселенная задолжала ему богатство на поколения вперед. Но вероятнее всего, он зависал в децентрализованных казино, убедив себя, что в этот раз его утонченное понимание теории вероятностей позволит отыграть месяцы изнурительных, разорительных потерь.
Из-за вопиющего стечения обстоятельств, включающего худшие жизненные решения его молодости, у него сейчас совсем нет денег. Банки с тяжелыми стеклянными дверями в округе уже научились обходить его стороной: он погряз в долгах по кредитным картам с грабительскими процентами, а его личный рейтинг балансирует на критически низком уровне. Все, что ему нужно, — это последний шанс, еще один кредит, чтобы вернуться в игру и доказать свою правоту недоброжелателям. Если он проиграет, разгневанный отец наконец отправит его на реабилитацию или, что вернее, сама тяжесть ситуации вынудит его бросить одержимость криптой и вернуться к рутине реальной жизни. Но не тут-то было! Его спасение — новый флэш-займ или, скорее, его розничный аналог — кричит ему прямо со страницы браузера. В отличие от обычных хищных кредиторов, здесь не задают лишних вопросов, не требуют залога и не проверяют кредитную историю. В сложившихся обстоятельствах мигающая ставка в 0,09 процента по новому мгновенному займу им почти не замечается. Ведь новая децентрализованная рулетка, которую он изобрел, безотказна, а ферма для облачного майнинга гарантированно окупится за пару дней.
Проблема людей и настоящего времени в том, что они часто не хотят находиться здесь и сейчас. Они хотят сбежать — и желательно поскорее — из того места, где находятся, в далекое будущее, где все их долги хоть и не выплачены, но они хотя бы оставили позади этот конкретный, сокрушительный момент. Представляя этот далекий день, когда они сядут в собственный джет, отчетливее всего они видят удобную возможность прямо сейчас сделать ставку на наиболее благоприятное будущее. В стремлении оказаться в этом будущем человек нередко закрывает глаза на сопутствующие неблагоприятные риски, однако индустрия флэш-займов охотно пользуется этой возможностью. Компании в этой сфере позиционируют себя как доброжелательное и заботливое лицо потенциально разрушительной ставки на крипту, громко заявляя о своих достоинствах на PR-слайдах, устраивая роскошные вечеринки в Дубае и проводя масштабные конференции в Майами. Ни для кого не секрет, о чем эти компании пишут в своих официальных материалах для прессы — или, скорее, о чем они предпочитают умалчивать. Насколько полезным такой кредит может оказаться для нашего неудачливого криптоэнтузиаста, чья схема закономерно провалилась? Размышляя о дефолте по грабительской процентной ставке, он понимает, что есть куда менее суровый выход: можно просто сбежать от этой части своей жизни и, возможно, никогда не возвращаться. Тем временем, видя его отчаянную потребность в еще одном шансе, индустрия мгновенных займов уже строит планы, как на нем заработать.
Жизнь несправедлива, и человечество сталкивается с этим не впервые. Особенность займов в том, что у них всегда есть цена, и если условия становятся слишком жесткими, у заемщика не остается иного выбора, кроме как скрыться. Для кредитной компании такой сценарий, разумеется, неприемлем, поэтому подобные продукты часто обрастают изощренным набором мер наказания для тех, кто не расплатился, нередко задействуя сложные экономические и социальные рычаги воздействия. При глубоком понимании современного рынка и его предложений становится очевидно, что мгновенные займы — лишь один из элементов гораздо более обширной системы. Задействованные компании далеко не всегда откровенны в отношении своих внутренних механизмов, особенно когда люди подписывают юридически обязывающие документы, затрагивающие конфиденциальные персональные данные. Чтобы в полной мере осознать все возможности и риски, необходимо взглянуть на индустрию в целом, на ключевых игроков и на то, чем они занимаются на самом деле. В частности, какие услуги они предлагают жителям разных стран и есть ли здесь хоть какие-то положительные стороны?
Глобальный ландшафт мгновенной ликвидности
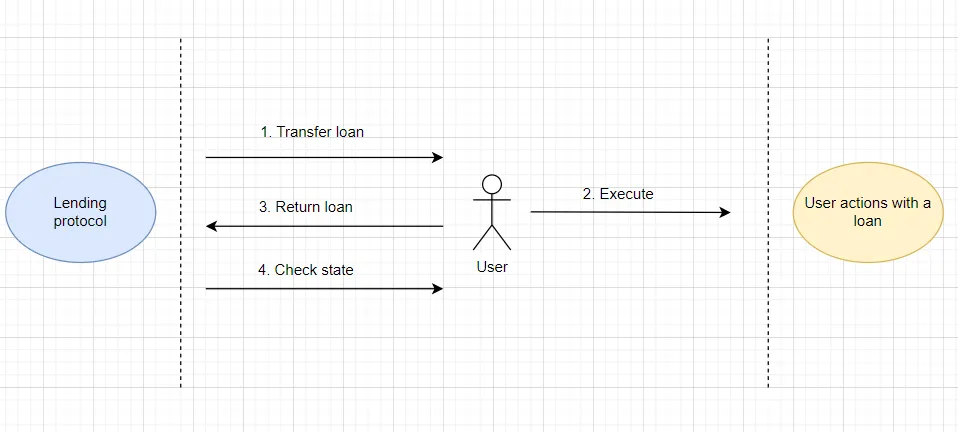
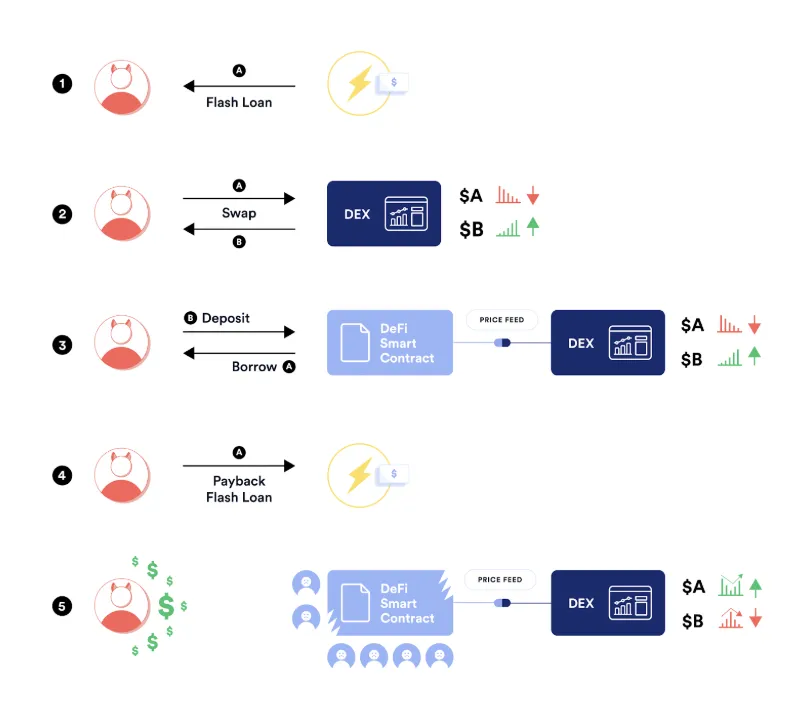
Переходя к сути дела, принципиально важно разделять настоящие технические флэш-займы, которыми пользуются разработчики, и розничный сегмент. В институциональной сфере флэш-займы — это сложные финансовые инструменты, выпускаемые протоколами без залога ончейн, где заемщик обязан вернуть сумму займа плюс небольшую комиссию в пределах одного и того же блока. В момент снятия блокируется вся сумма, и токены не переводятся на счет заемщика. В розничном сегменте термином «флэш-займ» часто называют необеспеченные криптокредиты, предназначенные для широкой аудитории. Рассматривая наиболее популярные компании, предоставляющие подобные услуги, полезно изучить их условия, требования к залогу и последствия дефолта для тех, кто не выполнил свои обязательства.
1. Aave и подлинный децентрализованный флэш-займ. Если и есть компания, олицетворяющая дух чистой децентрализации и передовой край криптоинноваций, то это Aave. Обладая мощной технической базой, активным сообществом и исчерпывающим набором ончейн-инструментов, она позволяет любому технически грамотному разработчику взять заем с фактически неограниченными плавающими ставками, без каких-либо проверок кредитоспособности и без залога. При этом взимается фиксированная «плата за использование» в размере около 0,09 процента. Для получения такого займа персональные данные не требуются. Как же они страхуются от дефолтов? Никак, и их это вряд ли волнует. Любой, кто достаточно технически подкован для создания флэш-займа, скорее всего, не станет объявлять дефолт из-за крошечной комиссии в 0,09 процента. Если же разработчик окажется мошенником и решит скрыться с депозитами, код смарт-контракта с математической точностью вернет все средства, так как на уровне блокчейна транзакция попросту не будет признана совершенной. Если говорить серьезно, данный продукт представляет собой инструмент институционального арбитража, предназначенный для заработка на разнице курсов между биржами.
2. Divine Research и биометрический микрозайм до зарплаты. Эта компания работает преимущественно на развивающихся рынках, предлагая необеспеченные займы отчаявшимся и полным надежд пользователям в Латинской Америке, Африке и Юго-Восточной Азии. Ссуды обычно выдаются в криптовалюте, но они сравнительно малы и редко превышают $1000. Условия при этом кабальные: ставки доходят до 20–30 процентов на короткие сроки. Традиционный залог здесь также не требуется. Будучи относительно новым игроком, Divine Research применяет механизмы децентрализованной идентификации, такие как биометрическое сканирование World ID, где уникальный рисунок глаза человека привязывается к хешу для верификации личности ончейн. Если заемщик прекращает платежи, Divine Research не может прибегнуть к стандартным методам взыскания вроде ареста фиатных счетов. Вместо этого они навсегда вносят хеш World ID должника в черный список во всех партнерских блокчейнах, лишая его возможности участвовать в экосистеме DeFi.
3. 3Jane и алгоритмическая кредитная линия. Базирующаяся в США компания 3Jane специализируется на предоставлении необеспеченных криптозаймов «китам» децентрализованных финансов. Вся выдача автоматизирована, а надежность кредита оценивается алгоритмом на основе анализа ончейн-репутации. Личный залог они не требуют, однако пользователям необходимо предоставить криптографическое подтверждение владения внешними активами (proof-of-ownership), пройти проверку личности и подвергнуться детальному анализу активности в блокчейне для определения кредитоспособности. Процентные ставки разнятся от займа к займу и зависят от рассчитанной алгоритмом вероятности невыплаты. Если заемщик нарушает обязательства, 3Jane не использует типичные для отрасли санкции вроде черных списков. Вместо этого они отслеживают активность ончейн, выявляя пути перемещения украденных активов для их последующей ликвидации на централизованных биржах через традиционные судебные механизмы.
4. Nexo и традиционное кредитование с избыточным обеспечением. Nexo — одно из самых громких имен в отрасли. Компания работает как централизованный сервис криптокредитования, выдавая быстрые займы наличными под высокие проценты под залог криптовалютных активов.
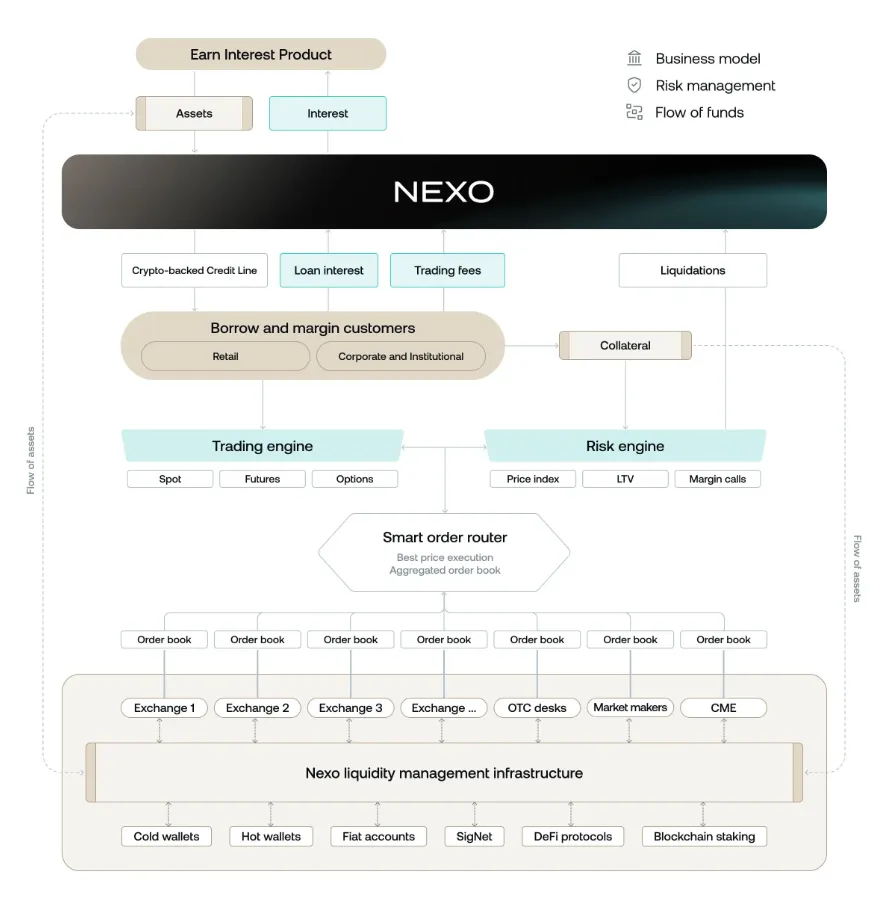
Процедуры верификации (KYC) у них весьма основательные: требуется предоставить удостоверение личности государственного образца, свежие квитанции за коммунальные услуги и сделать селфи на камеру в реальном времени для подтверждения персональных данных. Детализированные данные о персональных ставках в открытый доступ они не выкладывают, но номинально предложения начинаются с привлекательных однозначных процентов. На практике же спреды, депозиты по программам лояльности и дополнительные условия существенно повышают итоговые значения. Невыплата по счетам Nexo не создает проблем самой компании: у нее есть залоговый криптодепозит заемщика, который попросту ликвидируется на открытом рынке при нарушении условий. Кредитор в любом случае остается в ощутимом плюсе, а должник теряет свои активы.
Техническая сторона вопроса — хищная ликвидность и необеспеченное взыскание
Определив ключевых игроков и общие контуры индустрии моментальных займов, можно перейти к детальному разбору технических нюансов их работы. В частности, к тому, как эти сервисы взаимодействуют с неплательщиками и какими возможностями они обладают в широкой финансовой среде. В случае подлинных институциональных флэш-займов для арбитража угроза дефолта попросту отсутствует, так как тело кредита формально не переходит из рук в руки. Заем представляет собой изящную ончейн-транзакцию, изолированную в рамках одного блока. Если заемщик не возвращает средства, вся транзакция математически точно откатывается (revert), ведь активы так и не поступили в чье-либо частное владение. Таким образом, для институциональных провайдеров флэш-займов проблема дефолта снята полностью.
Для всех остальных компаний, обслуживающих розничных клиентов, ситуация выглядит сложнее. Большинство таких структур располагает обширными массивами данных о клиентах-дефолтниках, что позволяет им выстраивать прогностические модели оценки потенциальных заемщиков по вероятности невозврата. Компании, предоставляющие подобные сервисы, частично используют краудсорсинг, перекладывая риск на обычных пользователей и забирая себе солидную долю процентных выплат за организацию сделки. Балансируя между небольшой долей дефолтов, высокими ставками и жесткими штрафами, такие компании вполне комфортно существуют на фронтире хищных финансов. В своих отчетах они открыто делятся общей политикой касательно просрочек, уровней дефолта и процедур взыскания. Работать приходится в условиях экстремально высокого риска: среди отчаявшихся заемщиков, впервые берущих необеспеченный заем, дефолтность может достигать 40 процентов. Ставки для новичков нередко превышают 30 процентов, и прибыль сервис извлекает лишь благодаря тем пользователям — вроде нашего криптоэнтузиаста, — которые исправно закрывают долги. Для таких структур хищная ликвидность является основой выживания, а неплательщики — лишь досадной помехой в повседневной деятельности.
Жадность, FOMO и бизнес по продаже надежды
Взгляд на индустрию мгновенных займов через призму человеческих страстей весьма поучителен: он помогает отделить пустые обещания от реальности. Людей, работающих в этом сегменте, мало заботит спасение мира; их интересует только одно — заработок. Все эти компании опираются на единый принцип: использование децентрализованной и часто анонимной природы крипты ради извлечения выгоды из максимально широкой аудитории. Их сайты пестрят заявлениями о приверженности идеалам финансовой доступности, однако на практике их фокус сужен до отдельной прослойки — отчаявшихся и жадных. Кредиторы — обычные люди, подверженные тем же побуждениям и мыслям, что и все остальные, разве что в куда большем масштабе. Ими нередко движет FOMO — острое чувство упущенной выгоды и неутолимая жажда заработать на чужой безысходности.
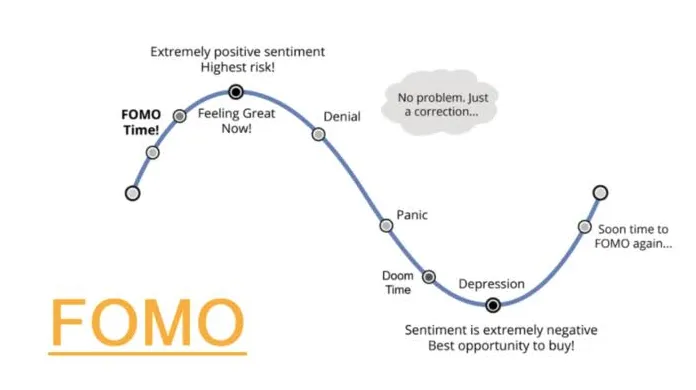
Кредиторы испытывают те же эмоции, что и рядовые пользователи, но с многократно увеличенной силой. Желая урвать долю от масштабных перетоков ликвидности, они стремятся задействовать любой шанс, любую лазейку для извлечения ценности и фиксации прибыли. Они используют любой повод для выдачи займа, для перемещения средств с одного ончейн-адреса на другой, чтобы помочь кому-то вложиться в очередной свежий мемкоин. Нет сомнений, что эффект FOMO часто создается искусственно: кредитные платформы прекрасно знают предрасположенность заемщиков к такому поведению. Сами алгоритмы нередко заточены на то, чтобы подтолкнуть нуждающегося к поиску ликвидности, получению кредита и инвестированию в «уникальный шанс». У компаний есть и другие способы заработка, однако они выбирают хищное кредитование, позволяющее отщипнуть по кусочку от огромного количества людей. В погоне за маржой кредиторы зачастую игнорируют внушительный хвост неплательщиков, которые никогда не вернут долг. Пытаясь способствовать перемещению капитала и помогая отчаявшимся энтузиастам воплотить их мечты, кредиторы из-за собственной жадности и FOMO сами же порождают ту самую лавину невозвратов, которой стремятся избежать.
Регуляторная паранойя и отголоски традиционных финансов
Главный вопрос вокруг флэш-займов и хищного криптокредитования заключается в том, должно ли вмешиваться государство. Ситуация неоднозначна, ведь данный сектор находится в серой зоне между нелицензированной банковской деятельностью и откровенным криминалом. На практике регуляторы США, Европы и Азии уже начинают внимательнее присматриваться к отрасли, пытаясь встроить децентрализованный код в традиционные правовые рамки. Вместе с тем грубое вмешательство рискует просто выдавить всю индустрию на теневые, никем не регулируемые рынки, где потребительская защита полностью отсутствует.
Очень легко поддаться ностальгии по временам зарождения классической финансовой системы. Ее история богата событиями, а истоки многих кредитных практик восходят еще к XVII веку. Тогда нерегулируемые рынки сотрясали схожие проблемы, а ростовщики опутывали всю экономику. В определенной степени сфера моментальных займов с ее хищными методами напоминает Лондон XVIII века, где среди моряков процветали краткосрочные необеспеченные ссуды под посуточные проценты.
Здесь же прослеживаются параллели с ипотечным кризисом 2008 года: банки с Уолл-стрит заранее знали, что субстандартные заемщики будут не в состоянии платить, но все равно продолжали выдавать кредиты. Текущие схемы похожи и на современные кабальные микрозаймы «до зарплаты», где оказавшиеся в безвыходном положении люди берут краткосрочные рассрочки под грабительские ежедневные проценты. Это напоминает и старые фабричные моногорода, где у рабочих не было доступа к финансовым сервисам за пределами предприятия, что вгоняло их в бесконечную долговую кабалу. Крипта замышлялась как революция, прорывная технология, призванная перевернуть традиционные финансы, но во многих аспектах она идет по их стопам. Сектор лишь продолжает традиции хищнического кредитования, ростовщичества и долговой зависимости — только в цифровом, глобальном и несравнимо более масштабируемом формате.
Если взглянуть на индустрию моментальных займов сквозь эту историческую оптику, становится ясно: она вряд ли изменит свой характер только потому, что функционирует на блокчейне. Между современными сервисами мгновенного кредитования и старинными ростовщиками предостаточно сходств, однако новые технологии позволяют масштабировать эти методы до немыслимых ранее пределов. На человеческом отчаянии, служащем топливом для этих процессов, легко спекулировать, а технология идеально подходит для перемещения колоссальных сумм практически без внешнего контроля. В этом отношении отрасль выступает естественным продолжением традиционных финансов, черпая вдохновение в прошлом для разрушительных инноваций будущего.
Вопрос доходности флэш-займов непрост, поскольку он перегружен техническими и политическими тонкостями. Чтобы разобрать его объективно, необходим эмпирический подход, опирающийся на факты, а не домыслы. Институциональные игроки, организующие настоящие флэш-займы для разработчиков, невероятно прибыльны. Их существование полностью держится на обслуживании масштабного институционального арбитража: они снимают небольшую комиссию с каждой операции при многомиллиардных суточных оборотах в блокчейне. Глупо отрицать колоссальную маржинальность такой деятельности. Но что насчет остальных компаний? Тех, кто выстраивает хищные практики, раздавая необеспеченные займы отчаявшимся энтузиастам? Их доходность — вопрос спорный, и ответы разнятся в зависимости от источника. С одной стороны, они забирают внушительную часть процентной ставки, но при дефолтности по первичным займам, доходящей до 40 процентов, выгода схемы оказывается крайне сомнительной. С учетом невозвратов реальная прибыль бизнеса едва обгоняет инфляцию. С другой стороны, стоящие за этими платформами инвесторы ищут лишь пассивный заработок, а топ-менеджеры, обеспечивающие себе красивую жизнь за счет доли от прибыли, уверены, что довели искусство агрессивного кредитования до совершенства. В конечном счете все упирается в оценку того, действительно ли подобные операции делают эти компании богаче.
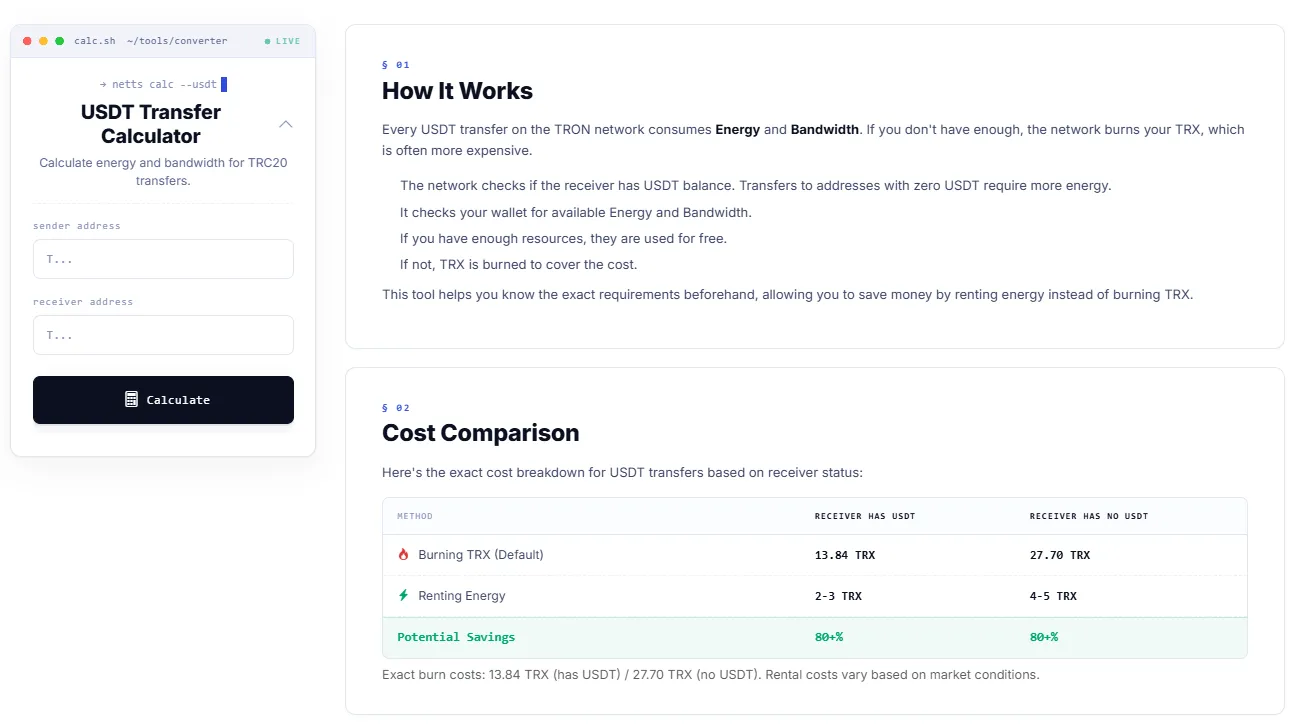
Этот же урок актуален и на самом приземленном уровне криптофинансов: прежде чем гнаться за плечом, арбитражем или чудо-сделкой, узнайте, во сколько обойдется обычный перевод. Калькулятор переводов USDT от Netts создан именно для таких будничных, но необходимых расчетов. Он проверяет адрес отправителя и получателя в сети TRON, оценивает объем Energy и Bandwidth, требуемый для транзакции TRC20 USDT, и наглядно показывает, почему отправка на кошелек без баланса USDT может стоить дороже, чем перевод на адрес, где токены USDT уже есть. Если судить по тестовым данным, сжигание TRX может обойтись примерно в 13.84 TRX, если у получателя уже есть USDT, и в 27.70 TRX, если баланс пуст, тогда как аренда Energy способна снизить издержки примерно до 2-3 TRX или 4-5 TRX. Если вам нужно рассчитать комиссию USDT, найти минимальную комиссию USDT или сравнить затраты перед отправкой средств, обращаться к подобному калькулятору стоит до совершения транзакции, а не после горьких сожалений.