Рестейкинг: доходность на доходность или очередная дженга в DeFi?
Рестейкинг обещает объединенную безопасность и доходность на доходность, но за ширмой маркетинга скрывается хрупкая башня из перезаложенного ETH и коррелированных рисков.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Помните сцену из фильма «Игра на понижение», где Райан Гослинг берет деревянные бруски дженги, обозначающие ипотечные кредиты с рейтингом AAA, из основания башни и кладет их наверх, в то время как более рискованные, неинвестиционные кредиты с рейтингом B оказываются посередине? Наглядно демонстрируя устройство рынка CDO, он показывает, как финансовые инженеры извлекали выгоду из этого конкретного класса активов: они убеждали рейтинговые агентства, что весь этот слоеный пирог из сомнительных займов представляет собой диверсифицированный профиль риска с привлекательной доходностью.
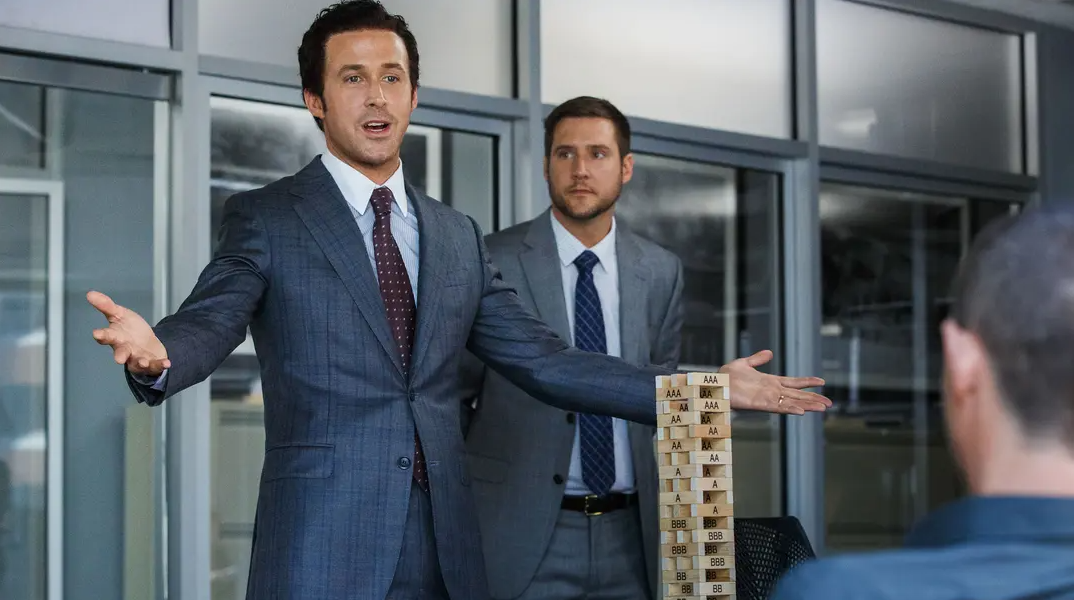
Когда башня дженги угрожающе раскачивается, а математика дает сбой, все присутствующие в комнате осознают, насколько иллюзорной была вся эта система. Этот эпизод столь убедителен, потому что точно передает ощущение чего-то намеренно запутанного, запрятанного в недра проспектов эмиссии и недоступного пониманию простых людей, а затем воплощенного в осязаемой физической форме. Сейчас нам нужно вспомнить этот урок: кажется, история повторяется с пугающей точностью, пока разработчики DeFi возводят собственную дженгу из все более сложных финансовых инструментов прямо поверх привычного стейкинга.
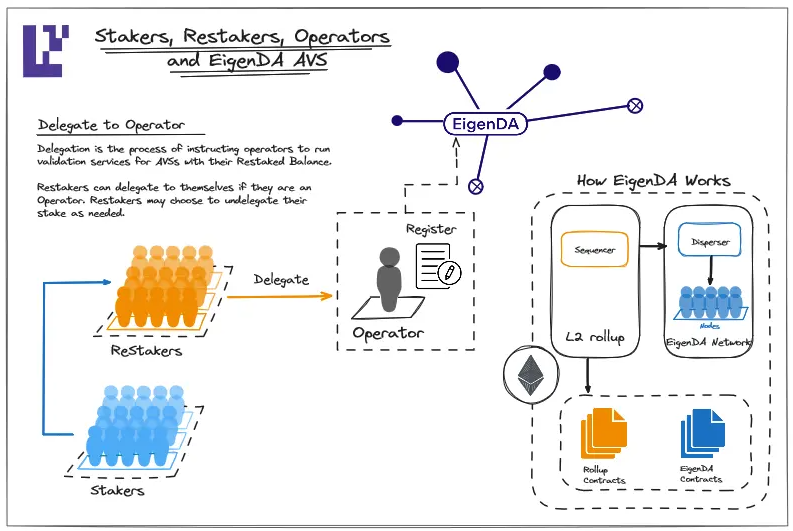
Рестейкинг — многообещающая концепция, предлагающая пуловую безопасность (pooled security) для множества новых сервисов, а также существенный прирост эффективности капитала и доходность на доходность. Вы отправляете свой ETH в стейкинг туда, где он обеспечивает безопасность основной сети либо второстепенного сервиса оракулов или доступности данных, и получаете за это вознаграждение. Затем тот же самый ETH используется для защиты другого сервиса, где вам также платят за стейкинг. Это хитроумная схема, которая якобы выполняет обещания DeFi по безопасности и эффективности — если только закрыть глаза на стоящую за ней математику: один и тот же объем базового ETH обеспечивает существенно больше обязательств, чем раньше. Самое поразительное, что у этой математической эквилибристики есть множество уровней. Сначала вы берете ETH, застейканный в виде токена ликвидного стейкинга (LST), скажем, на Lido или Rocket Pool, и используете этот же ETH для обеспечения безопасности другого сервиса (например, сервиса хранения данных EigenDA от EigenLayer), который, в свою очередь, может выступать залогом для позиции в DeFi. Затем поверх наград за стейкинг вы можете зарабатывать поинты за обеспечение безопасности EigenDA через какой-то другой протокол, а потом, возможно, задействовать пул ликвидности с кредитным плечом, чтобы разогнать эти поинты в еще большую доходность. И все это держится на первоначальном стейке ETH. На каждом этапе каждый протокол слепо предполагает, что лежащий в его основе ETH надежен как золото.
Люди, желающие жить здесь и сейчас, все чаще стремятся уйти мыслями в будущее, поскольку настоящее нередко невыносимо. Рестейкинг часто преподносится как безусловно позитивная инновация в DeFi, позволяющая каждому почувствовать причастность к децентрализации веба и развитию длинного хвоста приложений Ethereum. Участвуя в рестейкинге, вы вовсе «не ошибаетесь», проявляя жадность и гоняясь за максимальной доходностью; напротив, вы поступаете «правильно» — проявляете альтруизм и повышаете эффективность капитала во всей экосистеме ради воплощения общего видения децентрализованных приложений. EigenLayer, проводящий ребрендинг в EigenCloud, и конкурирующие с ним протоколы ликвидного рестейкинга активно используют эту риторику, потому что она работает; технические принципы доступности данных в EigenDA действительно интересны и привлекательны для многих потенциальных облачных провайдеров. Но это также напоминает казино, маскирующиеся под социально значимые проекты ради ухода от регулирования, если подобная аналогия не покажется слишком натянутой.
Взобравшись на вершину дефи-дженги, вы заметите, что с каждым новым бруском устойчивость конструкции стремительно падает. Стоит случиться инциденту со слешингом, потере привязки токена ликвидного рестейкинга (LRT), эксплойту в сервисе активного валидатора (AV) или набегу вкладчиков на любой из вышеперечисленных протоколов — и фантастическая годовая процентная доходность (APY), скриншотом которой вы хвастались в Twitter, моментально обесценится перед лицом очередной потребности в ликвидности. Перспективы общей безопасности и инфраструктурного слоя неоспоримо заманчивы для разработчиков хотя бы потому, что такие решения регулярно дают столь необходимую ликвидность проектам, вынужденным к ним прибегать. Рестейкинг можно воспринимать как необходимое зло в ситуациях, когда разработчику нужно создать что-то требующее объединенной безопасности, но у него нет достаточного количества ETH для самостоятельной блокировки в сети Proof-of-Stake (PoS). Однако это непомерно сложно, запутанно и отнимает массу времени. Более пристальный взгляд на якобы добродетельный экономический фундамент индустрии вскрывает гораздо более сомнительную картину.
Фасад общей безопасности и инфраструктуры
Обзор ключевых игроков в сфере рестейкинга — EigenCloud, Ether.fi, Renzo, Kelp, Puffer, Symbiotic и других — показывает, что все они предлагают примерно один и тот же набор услуг: общую безопасность, токены ликвидного рестейкинга, произвольные программы начисления поинтов, очереди на вывод и подверженность рискам слешинга. Правда в том, что вся бизнес-модель индустрии зиждется на обмане: один и тот же ETH учитывается дважды, если не больше! После месяцев подготовки долгожданный слешинг в EigenLayer был запущен в апреле 2026 года, но до сих пор так и не продемонстрировал практичность этого подвида экономической криптографии. Чтобы понять причины, взглянем на широко разрекламированный запуск EigenDA и инновацию EigenLayer — «интерсубъективный форк» (intersubjective forking), который теоретически должен наказывать слешингом любого AV-оператора, допустившего сбой в сети. Будучи невероятной концепцией на словах, интерсубъективный форк опирается на чисто теоретический вектор атаки, где большинство держателей токенов должно вступить в сговор для создания форка со слешингом, и пока что все это существовало лишь на бумаге. Тем временем токены управления EigenLayer после первоначального аирдропа демонстрируют привычную нисходящую траекторию.
Истинная ценность этого направления экономической криптографии раскрывается в маркетинговых материалах индустрии — а точнее, в прогнозируемом объеме заблокированных средств (TVL) экосистемы рестейкинга. На момент написания статьи TVL индустрии нередко оценивается десятками миллиардов долларов. Но как выглядела бы эта цифра, если сделать поправку на двойной, тройной и даже пятикратный учет токенов ликвидного стейкинга, наслоенных друг на друга в лендинговых протоколах?
И Ether.fi, и Puffer демонстрируют крайне впечатляющую статистику с миллиардными показателями TVL, но какая доля из этого является «реальной» ликвидностью, а какая — «напечатанной»? Напечатанная ликвидность обычно берется прямиком из ончейн-эмиссии токенов управления, которыми субсидируют сравнительно скромную доходность в сервисах активных валидаторов с TVL в десятки или даже сотни миллионов долларов. Вглядитесь повнимательнее в цифры доходности любого из таких сервисов. Скорее всего, «органическая» доходность их AV-сервисов — которые часто куда более прибыльны, чем их аналоги с поинтами — окажется значительно ниже «взвешенной по TVL» доходности программ с поинтами, которой регулярно заманивают рядовых пользователей внести ETH. Посмотрите, как глубоко рухнул EIGEN от своего пика — на ошеломляющие 96 процентов! Внутри эхо-камеры индустрии сторонники EigenLayer продолжают твердить, будто их TVL отражает реальную экономическую ценность, а сам EIGEN действительно выступает базовой инфраструктурой. Однако широкий рынок с этим не согласен, и вполне обоснованно: нет никаких причин считать их TVL чем-то большим, чем просто свободно эмитированные токены управления, лишенные механизма захвата ценности.
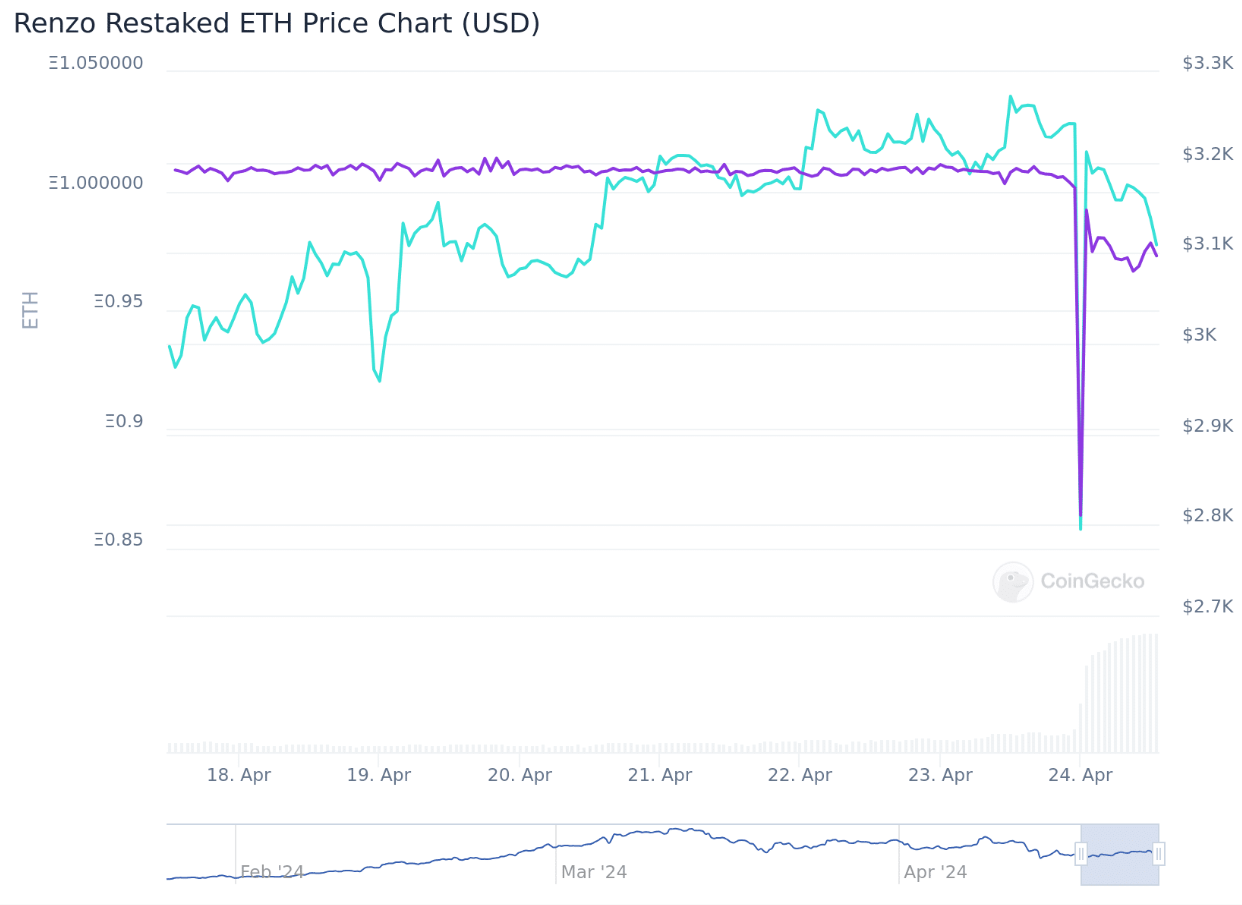
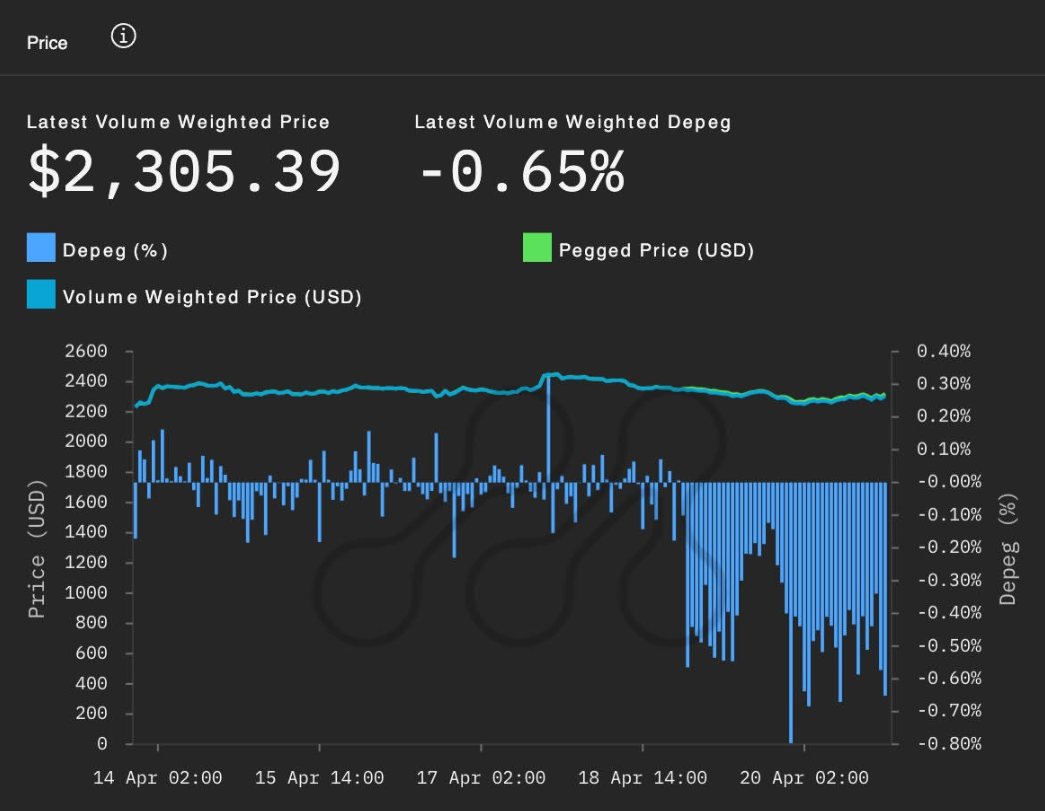
Башня начинает шататься в тот миг, когда все осознают, что TVL (общая заблокированная стоимость) нередко является единственным реальным ориентиром для генерирующих доходность протоколов. Возьмем, к примеру, апрельское фиаско 24 года с депегом ezETH от Renzo: миллиарды долларов TVL этого протокола ликвидного рестейкинга просто испарились, повергнув трейдеров с кредитным плечом в отчаяние. Токен ликвидного рестейкинга (LRT) от Renzo использовался в качестве залога под кредиты с плечом через такие протоколы, как Gearbox и Morpho: трейдеры вносили ETH в Renzo и брали займы под залог своих депозитов, разгоняя доходность.
Когда Renzo объявил об ончейн-аирдропе токена управления REZ для вкладчиков LRT, многие пользователи раскритиковали как размер раздачи, так и несправедливый график распределения токенов. Трейдеры, внесшие ETH в Renzo и набравшие займов с плечом, внезапно оказались в катастрофическом положении на фоне таяния стоимости залога. Поскольку Renzo заблокировал нативный вывод ради сохранения собственного TVL, пользователи были вынуждены сбрасывать токены ezETH на вторичных рынках вроде Uniswap. Это вызвало депег — потерю паритета токена Renzo к базовому залогу в ETH 1:1. В результате трейдеры, заходившие в позиции с плечом, столкнулись с колоссальными убытками: стоимость их залога упала почти на 50%, спровоцировав каскад ликвидаций по всему DeFi. Больше всего пострадали луперы (loopers) — трейдеры, которые заводили ETH в Renzo, затем вносили полученный токен (или его часть) в различные кредитные протоколы, брали под него заемные средства и вновь отправляли их в Renzo, чтобы открыть еще больше займов в ETH. В ходе этого бесконечного «зацикливания» они требовали все больше кредитной ликвидности, формируя искусственный дефицит предложения ETH и ломая баланс спроса и предложения.
Ликвидации на миллионы долларов произошли за считанные минуты, пока закредитованные игроки в панике пытались сократить плечи и минимизировать потери.
Скандал с мостом Kelp в апреле 26 года — лишь один пример каскадных сбоев компонуемости, случающихся в DeFi. В этом инциденте уязвимость крылась не в смарт-контрактах на блокчейне, а в офчейн-верификаторах, использовавшихся мостом для проведения кроссчейн-транзакций. Судя по всему, разработчики Kelp DAO ради экономии спроектировали мост с системой верификации 1-of-1 от LayerZero.
Полное отсутствие децентрализации в процессе верификации сделало мост беззащитным перед атаками, позволив злоумышленникам скомпрометировать офчейн-источники данных, на которые опирался контракт моста.
В итоге фальшивые подтверждения привели к тому, что Kelp выпустил 116,500 необеспеченных банкнот rsETH на Ethereum, создав ложную видимость того, что эти токены можно обменять на ETH в исходной сети. Затем атакующие использовали эту ликвидность в качестве залога под мгновенный займ (flash loan) на сумму $25 миллионов в Aave, который следом внесли в пул ликвидности Aave в виде WETH. Из-за некорректно работавшего оракула цен в Aave хакеры так и не вернули мгновенный заем, фактически похитив почти $25 миллионов из пула ликвидности Aave. Чтобы предотвратить дальнейшие убытки, Aave заморозил кредитный рынок DeFi, что привело к колоссальной турбулентности во всей сфере децентрализованных финансов. Этот эпизод стал отрезвляющим звонком для индустрии: масштабы атак на компонуемость — особенно с привлечением многомиллионных мгновенных займов — стали очевидны каждому.
Жадность и ликвидность на выходе
Шрирам Каннан расхваливает общую безопасность так, будто это величайший шедевр инженерной мысли, однако среди нас все еще есть те, кто потерял состояния из-за слепой веры в привязку актива. Сооснователь Ethereum Виталик Бутерин опубликовал несколько статей с критикой архитектуры EigenLayer и других протоколов рестейкинга. Он утверждал, что стремление повторно использовать инфраструктуру валидаторов несет экзистенциальную угрозу безопасности консенсуса Ethereum. В частности, Виталик предупреждал, что протоколы рестейкинга не должны уповать на спасение со стороны социального консенсуса Ethereum при худшем сценарии развития событий. Какова же реакция индустрии на опасения по поводу перегрузки консенсуса и превращения общей безопасности в критическую уязвимость? Разумеется, они удваивают ставки на риск!
Когда речь заходит об экономике этой сферы, важно помнить: за смарт-контрактами стоят живые люди, зачастую преследующие исключительно собственные интересы. Фаундерам нужны TVL и ликвидность, ведь это гарантирует, что венчурные фонды будут выкупать их токены.
Венчурным инвесторам, в свою очередь, нужна ликвидность на выходе: они прекрасно понимают, что их полученные с огромным дисконтом токены ранних раундов будут хоть чего-то стоить лишь при наличии рынка сбыта. Операторы нод стремятся максимизировать прибыль, разворачивая минимально допустимую инфраструктуру и забирая себе все комиссии; из-за эффекта масштаба на рынке часто доминируют гигантские централизованные инфраструктурные провайдеры, пусть даже такая концентрация порождает системные уязвимости. А оторванные от реальности игроки жаждут доходности на доходность, лишь бы похвастаться в Twitter, даже если ценой будет риск полного банкротства.
Если вы хотите понять, почему эта индустрия структурно обречена на провал, достаточно изучить ее ключевые сценарии краха:
1. Общая безопасность несет в себе колоссальный корреляционный риск: в случае слешинга крупного сервиса AV это вызовет каскад ликвидаций во множестве сервисов DeFi, опирающихся на его гарантии надежности.
2. Делегирование операторам создает системный риск концентрации: крупные операторы нод неизбежно будут захватывать рынок за счет эффекта масштаба, превращаясь в единые точки отказа внутри системы.
3. Дисбаланс ликвидности неизбежен в моменты, когда пользователи массово требуют мгновенного обмена своих LRT или других деривативов, в то время как базовый залог заблокирован в очередях на вывод.
4. Программы поинтов представляют собой ничем не подкрепленные обязательства, которые могут воплотиться в реальность, а могут и нет — все зависит исключительно от прихоти выпустившего их протокола.
Вся система возведена на фундаменте жадности и стремления к наживе, поэтому неудивительно, что сценарии сбоев обусловлены ровно теми же мотивами. Почему мы непременно считаем, что деньги должны делать еще больше денег каждую секунду? Что плохого в стандартных четырех процентах? Подобный образ мыслей, с готовностью подхваченный комментаторами индустрии, породил расхожее выражение: «четыре процента — удел плебеев». Желание генерировать сверхприбыль за счет кредитного плеча в сочетании с полным отсутствием доходности в других частях системы как раз и толкает нас на скользкую дорожку многослойных деривативов и взаимосвязанных рисков.
Регуляторные риски и ценные бумаги
Одно дело — верить в высокопарные заявления индустрии об объединенной безопасности, ликвидной доходности и прочих благах, и совсем другое — взглянуть на реальные финансовые показатели сектора и осознать, насколько глубоко эксплуататорская динамика укоренилась в системе. Показатели TVL и прогнозируемой доходности служат лишь для раздувания видимой стоимости протоколов, но почти никогда не раскрывают полной картины. Взгляните на облако EigenDA от EigenLayer, которое якобы находится в процессе многомиллиардного раунда финансирования перед запуском своего продукта доступности данных. Компания теряет более миллиона в год, потратив десятки миллионов инфляционной эмиссии для привлечения капитала, при этом ее заявленная доходность — не более чем субсидирование за счет этой же инфляции.
Неудивительно, что бизнес-модели многих подобных компаний фактически держатся на бесконечной инфляции токенов ради поддержания иллюзии ценности. Обратите внимание на масштабные разлоки токенов, которые происходят в этом сегменте ежемесячно по мере того, как ранние инвесторы фиксируют прибыль. Розничные инвесторы, жадно скупающие токены ликвидного рестейкинга, зачастую совершенно не подозревают о колоссальном давлении продавцов — крупных холдеров, сбрасывающих огромные объемы токенов ради выхода в кэш.
Ранние мультипликаторы поинтов, привилегированные условия посевных раундов и масштабные волны ликвидаций третьих сторон случались в прошлом настолько регулярно, что вполне резонно ожидать: будущие участники индустрии рестейкинга будут выстраивать свои стратегии распределения токенов по точно таким же лекалам. Иными словами, эти компании отлично знают, что им необходим покупатель для обеспечения выхода в ликвидность, и заранее закладывают такую возможность. Несложно понять, почему регуляторный надзор усиливается: принимая во внимание методы работы этих компаний, повышенное внимание регуляторов ценных бумаг выглядит закономерным. Протоколы рестейкинга уже начали переносить часть своих операций в офшоры, спасаясь от национальных надзорных органов, чьи действия грозят парализовать индустрию путем полной заморозки работы целого ряда протоколов.
По мере развития финансовых рынков их сущностная динамика остается удивительно неизменной: фундаментальные законы человеческой психологии и экономики, управлявшие рынками столетия назад, действуют и сегодня. Возьмем для примера рынок CDO незадолго до кризиса 2008 года: банки Уолл-стрит брали отдельные ненадежные субпрайм-ипотеки, упаковывали их в крупные пулы CDO и уверяли, что риски диверсифицированы, а весь пакет заслуживает рейтинга AAA. Этот процесс до мельчайших деталей повторяет механику токенов ликвидного рестейкинга: отдельные залоговые активы ETH объединяются в якобы диверсифицированный продукт с резко возросшей доходностью. Ни для кого не секрет, что крах рынка CDO начался с дефолта по части неблагонадежных ипотек, повлекшего за собой каскадное снижение рейтингов по всему рынку. Нечто подобное почти наверняка произойдет и в сфере ликвидного рестейкинга, когда хотя бы один LRT допустит дефолт или попадет под слешинг: если судить по историческому опыту, достаточно одного сбоя в крупном портфеле, чтобы вся конструкция посыпалась из-за корреляции рисков.
Сектор LRT поразительно напоминает теневую банковскую систему, доминировавшую на рынках капитала накануне кризиса, и несет в себе те же факторы риска — например, перезалог (rehypothecation) активов, позволявший институционалам использовать один и тот же залог под несколько коротких позиций для наращивания плеча. При дефолте по одной из таких позиций убытки масштабируются и перекладываются на плечи других инвесторов, которые о подобных рисках даже не подозревали. Стоит также вспомнить, что рынок фондов денежного рынка постигла схожая участь, когда небезызвестный фонд на $2 миллиарда «пробил доллар» (сломал паритет) и понес тяжелые потери, посеяв панику в индустрии и вызвав лавину заявок на вывод средств. Системные риски, заложенные в автоматическое страхование портфелей, во многом спровоцировали и биржевой крах 1987 года, и череду недавних флеш-крэшей на криптовалютных рынках. Даже сворачивание знаменитого carry trade с японской иеной несколько лет назад служит отличным уроком: когда трейдеры чрезмерно раздули плечи, масштабный выход из позиций обернулся колоссальными потерями для тех, кто рассчитывал на долгую череду легких денег. Рестейкинг с его обещаниями повышенной доходности и ликвидности рискует стать следующей главой в этой бесконечной летописи финансовых катастроф.
Несмотря на миллиардные объемы привлеченного капитала и множество талантливых разработчиков криптографии, посвятивших жизнь решению проблем масштабирования, человеческая натура всегда берет верх над техническими барьерами. В особенности это касается экономики процесса: какой бы изощренной ни была математика, она бессильна перед фундаментальными экономическими реалиями ограниченного предложения. Башня дженги в DeFi продолжит расти и видоизменяться до тех пор, пока финансовые стимулы подталкивают ее к этому. Но когда музыка наконец смолкнет, когда кризис ликвидности и бесконечные очереди на вывод обнулят стоимость токенов, рынок DeFi в очередной раз усвоит урок, который история финансов преподавала уже бесчисленное множество раз.
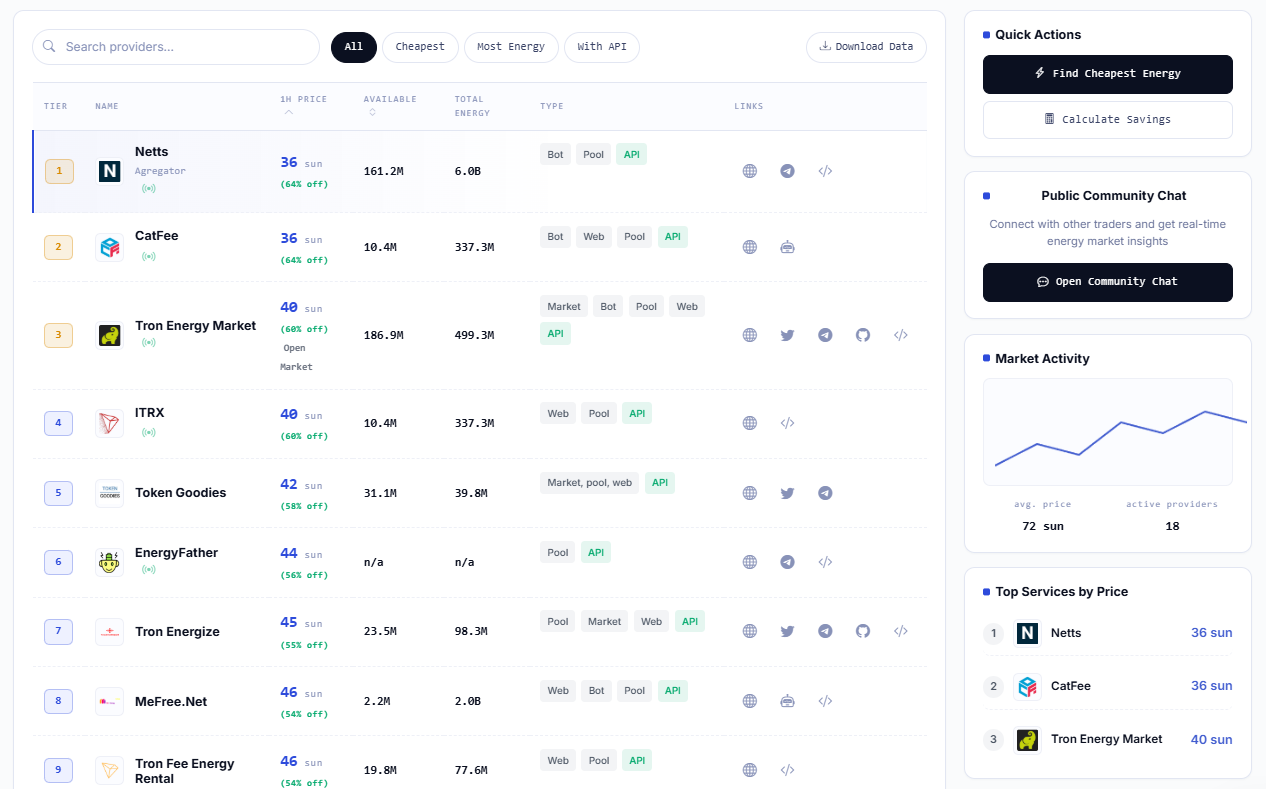
После всех привычных разговоров о «башнях», «перезалогах», «поинтах» и «доходности на доходность» стоит обратить внимание и на более приземленную крипто-задачу — снижение издержек и минимизацию ошибок как для частных, так и для институциональных участников. В частности, рынок TRON Energy от Netts играет гораздо более консервативную и надежную роль, чем можно ожидать от платформы, продвигающей свою энергоэффективность на главной странице. Предлагая сравнение цен от различных поставщиков, аналитику ликвидности и транзакционной активности, а также упрощая покупку TRON Energy вместо бессмысленного сжигания TRX при переводах USDT и оплаты комиссий за вызовы смарт-контрактов, Netts выступает стабильным партнером для любого постоянного пользователя или разработчика в сети TRON. На момент написания статьи Netts и его конкурент CatFee сравнялись на отметке 26 sun со 161.2M Energy и 6.0B объема за 24ч соответственно, в то время как остальные активные поставщики рынка предлагали в среднем более высокие цены. Можно долго спорить, насколько этично для человека, опасающегося дефи-дженги, арендовать необходимые ресурсы для своих операций в сети TRON через более дешевые и стабильные сервисы, однако для любого активного пользователя это вполне разумный шаг, позволяющий избежать лишних трат.