إعادة الرهن (Restaking): عائد فوق العائد أم برج جينغا القادم في DeFi؟
تعد إعادة الرهن بأمان مجمع وعائد فوق العائد، ولكن تحت غطاء التسويق يكمن برج هش من إيثريوم (ETH) المعاد رهنه والمخاطر المترابطة.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
هل تتذكر المشهد في فيلم The Big Short عندما أخذ رايان غوسلينغ برج جينغا من الكتل الخشبية التي تمثل قروضاً عقارية مضمونة ذات تصنيف AAA من أسفل الكومة ووضعها في الأعلى بينما تذهب قروض الرهن العقاري ذات التصنيف B الأكثر خطورة وغير الاستثمارية إلى المنتصف؟ في عرض توضيحي بارع لكيفية عمل سوق التزامات الديون المضمونة (CDO)، أظهر كيف استخرج المهندسون الماليون قيمة من هذه الفئة المحددة من الأصول من خلال تقديم حجة مقنعة لوكالات التصنيف بأن شطيرة القروض الفوضوية بأكملها تمثل نمط مخاطر متنوعاً مع عائد جذاب.
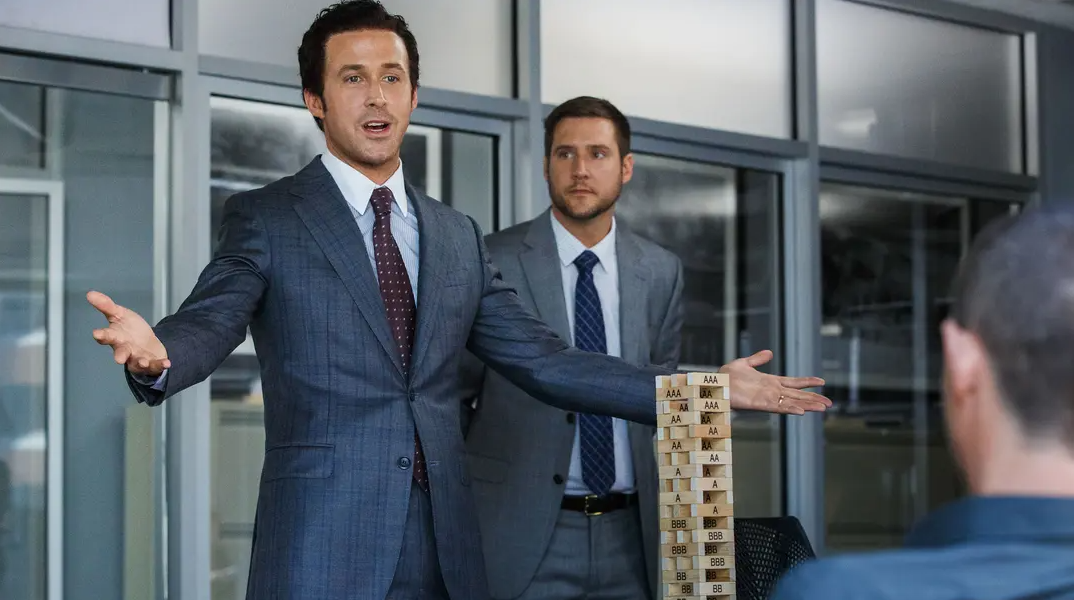
مع تمايل برج جينغا بشكل محفوف بالمخاطر وانهيار الحسابات الرياضية، تدرك الغرفة بأكملها مدى الوهم الذي كان عليه النظام بأكمله في الواقع. ينجح هذا المشهد بشكل جيد لأنه يجسد شعوراً بشيء تم تعتيمه عمداً، ودُفن عميقاً داخل نشرة الاكتتاب وجُعل بعيد المنال عن الأشخاص العاديين، ثم تجلى في شيء ملموس مادياً. نحن بحاجة إلى هذا الآن؛ يبدو أن التاريخ يعيد نفسه بدقة مخيفة بينما يبني مطورو DeFi برج جينغا الخاص بهم من الأدوات المالية المعقدة بشكل متزايد فوق مجرد الرهن التقليدي القديم.
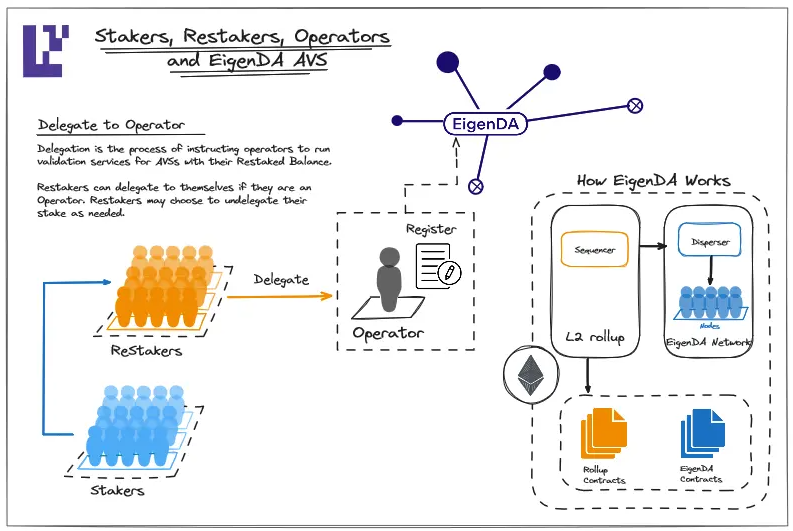
تُعد إعادة الرهن (Restaking) مفهوماً واعداً يقدم أماناً مجمعاً لمجموعة متنوعة من الخدمات الجديدة، فضلاً عن مكاسب كبيرة في كفاءة رأس المال وعائداً فوق العائد. تقوم برهن ETH الخاص بك في مكان ما يؤمن إما الشبكة الرئيسية (mainnet) أو بعض خدمات توفر البيانات أو أوراكل الثانوية وتتقاضى مقابلاً للقيام بذلك، ثم يتم استخدام نفس ETH لتأمين خدمة أخرى حيث يمكنك أيضاً الحصول على مقابل لرهنه. إنه مخطط ذكي يبدو أنه يفي بوعد أمان وكفاءة DeFi، إذا كنت على استعداد لتجاهل الحسابات الكامنة وراءه: وهي أن نفس الكمية الاقتصادية من ETH تدعم التزامات أكثر بكثير مما كانت تدعمه سابقاً. والشيء المثير للاهتمام في هذا الأمر هو وجود مستويات عديدة لهذا النوع المخصص من الخفة الحسابية. أولاً، تأخذ ETH الذي تم رهنه كرمز رهن سائل (LST) في مكان ما، ولنقل على Lido أو Rocket Pool، وتستخدم نفس ETH هذا لتأمين خدمة أخرى، ربما عبر منتج تخزين البيانات EigenDA من EigenLayer، والذي يمكن بدوره استخدامه كضمان لمركز في DeFi. بعد ذلك، يمكنك ربح نقاط بالإضافة إلى مكافآت الرهن على الأمان المقدم لـ EigenDA عبر بروتوكول آخر، ومن ثم ربما تستخدم مجمع سيولة برافعة مالية لتعزيز تلك النقاط إلى عائد أكبر. وكل هذا مبني على أساس رهن ETH الأولي. وفي كل خطوة على طول الطريق، يفترض كل بروتوكول أن ETH الموجود تحته مضمون كلياً كأنه ذهب خالص.
الأشخاص الذين يريدون العيش الآن يرغبون بشكل متزايد في العيش في المستقبل لأن الحاضر غالباً ما يكون لا يطاق. وكثيراً ما يتم تصوير إعادة الرهن على أنها ابتكار إيجابي حقاً في DeFi يمكّن الجميع من الشعور وكأنهم يساهمون في إضفاء اللامركزية على الويب والذيل الطويل لتطبيقات Ethereum. عندما تنخرط في إعادة الرهن، فأنت لا "ترتكب خطأً" بكونك جشعاً وتسعى لتحقيق أقصى عائد؛ في الواقع، أنت "تفعل الصواب" بكونك غير أناني ومستعداً لتعزيز كفاءة رأس المال في جميع أنحاء النظام البيئي من أجل تحقيق رؤية جماعية للتطبيقات اللامركزية. إن EigenLayer، التي تعيد تسمية علامتها التجارية إلى EigenCloud، ومنافسيها في إعادة الرهن السائل ينخرطون جميعاً في هذا النوع من الخطاب لأنه فعال؛ فالأسس الفنية لتوفر البيانات في EigenDA مثيرة للاهتمام حقاً وجذابة للعديد من مزودي الخدمات السحابية المحتملين. ولكنه يذكرنا أيضاً بالكازينوهات التي تعيد تقديم نفسها كقضايا اجتماعية لتجنب المنظمين، إذا لم يكن هذا التشبيه مبالغاً فيه للغاية.
بمجرد أن تتسلق إلى قمة برج جينغا الخاص بـ DeFi، ستلاحظ أن هناك استقراراً أقل بكثير مع كل كتلة إضافية. ففي اللحظة التي يحدث فيها حادث تخفيض رصيد (slashing)، أو فك ارتباط لرمز إعادة الرهن السائل (LRT)، أو استغلال ثغرة في خدمة مدقق نشط (AV)، أو تهافت جماعي على سحب الأموال من أي من البروتوكولات المذكورة أعلاه، يتبين أن النسبة المئوية للعائد السنوي (APY) الرائعة التي وثقتها للذكرى على Twitter أقل قيمة بكثير من حدث السيولة التالي. إن وعد الأمان المجمع وطبقة البنية التحتية مغرٍ بلا شك للمطورين، ولن يكون لأي سبب سوى أن هذه الحلول توفر في كثير من الأحيان سيولة تمس الحاجة إليها للمشاريع التي يتعين عليها الاستفادة منها. يمكن النظر إلى إعادة الرهن على أنها شر لابد منه في الحالات التي يحتاج فيها المطور إلى إنشاء شيء يتطلب أماناً مجمعاً ولكنه لا يمتلك ما يكفي من ETH لقفله بمفرده في شبكة إثبات الحصة (PoS). ومع ذلك، فإنه أمر صعب ومعقد ومستهلك للوقت بشكل باهظ. ويكشف الفحص الدقيق للأساس الاقتصادي الصالح ظاهرياً لهذا القطاع عن موقف أكثر ريبة بكثير.
الأمان المشترك وواجهة البنية التحتية
تُظهر مراجعة للجهات الفاعلة الرئيسية في مجال إعادة الرهن — EigenCloud وEther.fi وRenzo وKelp وPuffer وSymbiotic وغيرها — أنها تقدم نفس الأنواع من الخدمات: الأمان المجمع، ورموز إعادة الرهن السائل، وبرامج النقاط الاعتباطية، وقوائم انتظار الخروج، والتعرض للتخفيض العقابي (slashing). وصحيح أن نموذج الأعمال الكامل في هذا القطاع مبني على خدعة — فنفس عملة ETH يتم احتسابها مرتين، إن لم يكن أكثر! بعد أشهر من الإعداد، بدأ نظام الـ slashing المرتقب لـ EigenLayer العمل في أبريل 2026، ولكن حتى الآن، فشل في إثبات الجدوى العملية لهذا النوع المخصص من التشفير الاقتصادي. لفهم السبب وراء ذلك بالضبط، دعونا نلقي نظرة فاحصة على إطلاق EigenDA الذي حظي بتغطية واسعة وابتكار EigenLayer المتمثل في "التفرع بين الذاتي" (intersubjective forking) الذي من شأنه أن يسمح بفرض عقوبة slashing على أي مشغل AV يحاول ارتكاب خطأ على السلسلة. يُعد التفرع بين الذاتي مفهوماً مذهلاً يعتمد على مسار هجوم نظري يجب أن تتواطأ فيه غالبية حاملي الرموز لإنشاء تفرع slashing، وحتى الآن لم يكن موجوداً إلا على الورق. في هذه الأثناء، ترسم رموز حوكمة EigenLayer مساراً مألوفاً نحو الهبوط بعد توزيعها المجاني (airdrop) الأولي.
تظهر قيمة هذا النوع المخصص من التشفير الاقتصادي بوضوح عندما نلقي نظرة فاحصة على المواد التسويقية للقطاع — وبشكل أكثر تحديداً، على إجمالي القيمة المقفلة المتوقعة (TVL) عبر النظام البيئي لإعادة الرهن. حتى كتابة هذه السطور، يمتلك القطاع TVL يقاس غالباً بعشرات المليارات من الدولارات — ولكن كيف سيبدو هذا الرقم إذا قمنا بتعديله للأخذ في الحسبان الحساب المزدوج والثلاثي وحتى الخماسي لرموز الرهن السائل التي تم تجميعها فوق بعضها البعض في بروتوكولات الإقراض؟
تمتلك كل من Ether.fi وPuffer أرقاماً مقنعة للغاية عندما يتعلق الأمر بأرقام TVL الخاصة بكل منهما والتي تتجاوز مليار دولار، ولكن ما مقدار ذلك الذي يمثل سيولة "حقيقية" وما مقداره سيولة "مطبوعة"؟ تأتي السيولة المطبوعة عادة مباشرة من إصدار رموز الحوكمة على السلسلة، والتي تُستخدم غالباً لدعم العائد الهزيل نسبياً الذي قد يتوفر بخلاف ذلك في خدمات المدققين النشطين التي تمتلك أرقام TVL بعشرات أو حتى مئات الملايين من الدولارات. ألقِ نظرة أعمق على أرقام العوائد لأي من هذه الخدمات. هناك احتمالات كبيرة بأن العائد "العضوي" الناتج عن خدمات AV الخاصة بها — والتي غالباً ما تكون أكثر ربحية بكثير من نظيراتها في برامج النقاط — سيكون أقل بكثير من عوائد برامج النقاط "المرجحة بـ TVL" التي تغري المستخدمين العاديين بانتظام لإيداع ETH الخاص بهم لديهم. انظر إلى أي مدى انخفض EIGEN من ذروته — بنسبة مذهلة بلغت 96 في المائة! وداخل غرفة الصدى في هذا القطاع، يواصل المدافعون عن EigenLayer الإصرار على أن TVL الخاص بهم يمثل قيمة اقتصادية حقيقية وأن EIGEN يمثل حقاً بنية تحتية أساسية. لكن السوق الأوسع لا يتفق معهم، وذلك ليس بدون مبرر، حيث لا يوجد سبب وجيه للاعتقاد بأن TVL الخاص بهم يمثل أي شيء سوى رموز حوكمة صادرة مجاناً بدون آلية للاستحواذ على القيمة.
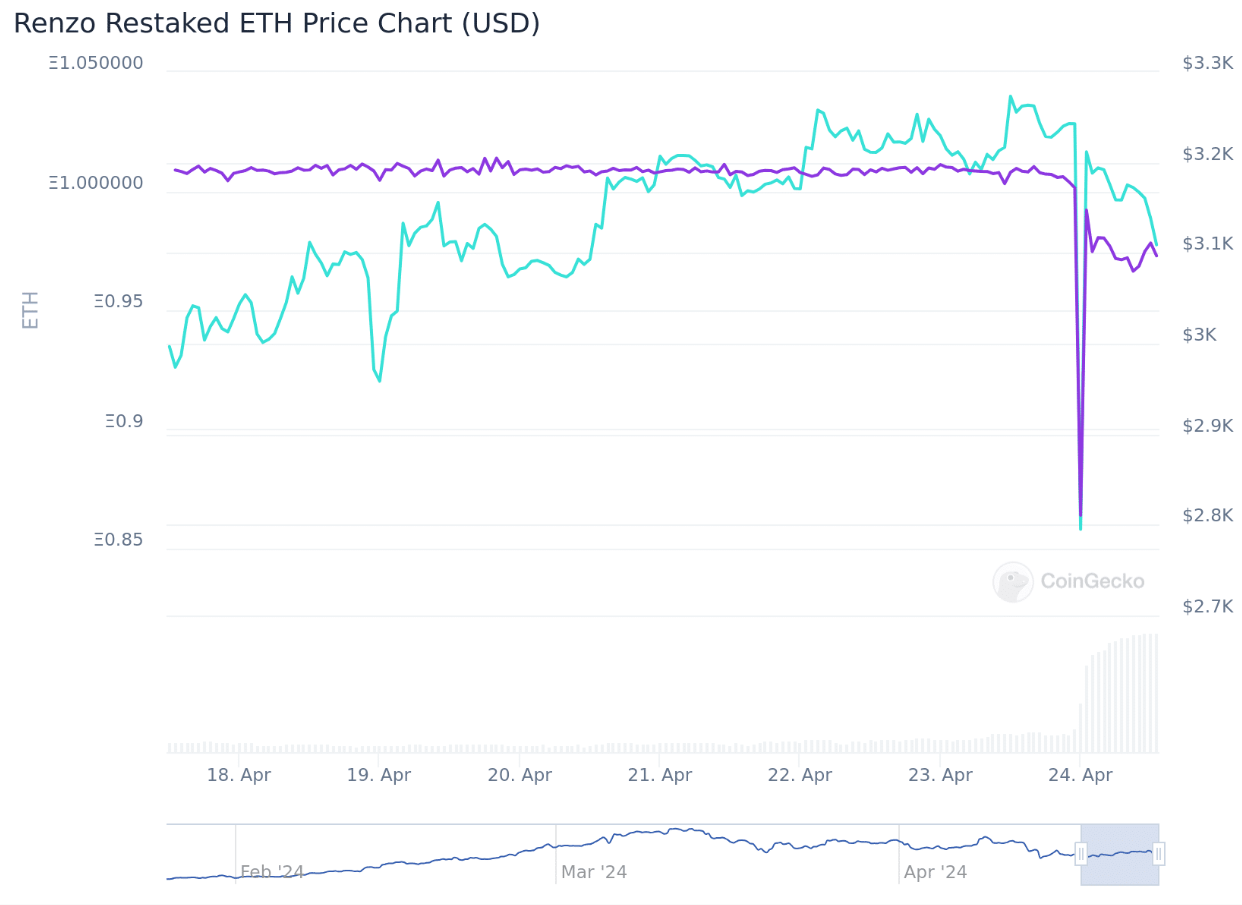
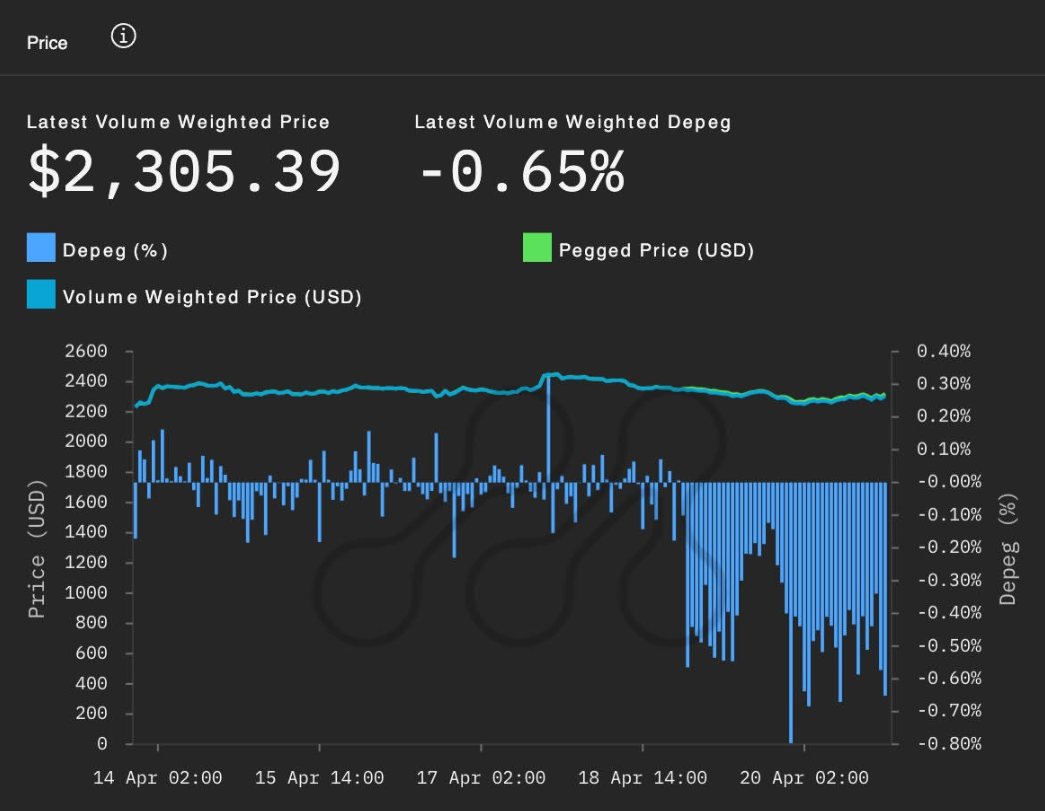
اللحظة التي يبدأ فيها البرج بالاهتزاز هي عندما يدرك الجميع أن TVL (إجمالي القيمة المقفلة) غالباً ما يكون المؤشر الحقيقي الوحيد للبروتوكولات المولدة للعائد. خذ على سبيل المثال كارثة فك ارتباط ezETH التابع لـ Renzo في أبريل 24 التي تركت المتداولين ذوي الرافعة المالية في حالة من اليأس، حيث تبخرت مليارات من الـ TVL لبروتوكول إعادة الرهن السائل. تم استخدام رمز إعادة الرهن السائل (LRT) الخاص بـ Renzo كضمان للقروض ذات الرافعة المالية الصادرة عبر بروتوكولات مثل Gearbox وMorpho، والتي شهدت إيداع المتداولين لـ ETH في Renzo وأخذ قروض برافعة مالية مقابل إيداعاتهم لتضخيم العوائد.
عندما أعلنت Renzo عن إنزال جوي (airdrop) على السلسلة لرمز الحوكمة REZ الخاص بها لمودعي LRT، انتقد العديد من المستخدمين حجم التوزيع المجاني وعدم عدالة جدول توزيع الرموز. وجد المتداولون الذين أودعوا ETH في Renzo وأخذوا قروضاً برافعة مالية أنفسهم فجأة في وضع حرج للغاية مع تآكل قيمة ضماناتهم. ومع عدم سماح Renzo بعمليات السحب الأصلية للحفاظ على TVL الخاص بها، أُجبر هؤلاء المستخدمون على التخلص من رموز ezETH الخاصة بهم في الأسواق الثانوية مثل Uniswap، مما أدى إلى فك ارتباط رمز Renzo مقابل ضمان ETH بنسبة 1:1. ونتيجة لذلك، وجد المتداولون الذين عززوا مراكزهم بالرافعة المالية عبر القروض أنفسهم في مواجهة خسائر فادحة حيث انخفضت قيمة ضماناتهم بما يقرب من 50%، مما أدى إلى موجة تصفية متعاقبة عبر DeFi. وكان الـ Loopers — وهم المتداولون الذين أودعوا ETH في Renzo ثم أودعوا نفس المبلغ (أو جزءاً منه) في بروتوكولات إقراض مختلفة لأخذ قروض برافعة مالية مقابلها لإعادة إيداعها في Renzo لتقديم ضمانات لمزيد من قروض ETH — الأكثر تضرراً. لقد تسببوا في خلق ندرة مصطنعة في معروض ETH من خلال المطالبة بالمزيد والمزيد من سيولة القروض في عملية التكرار المغلقة (looping)، مما أدى إلى اختلال التوازن في ديناميكيات العرض والطلب لـ ETH.
حدثت تصفيات بقيمة ملايين الدولارات في غضون دقائق مع تسابق المتداولين المعتمدين على الرافعة المالية لتقليص رافعتهم المالية والحد من خسائرهم.
إن فضيحة جسر Kelp في أبريل 26 ليست سوى مثال واحد على إخفاقات قابلية التركيب (composability) المتتالية التي تحدث في DeFi. في هذه الحادثة، لم يكن الضعف في العقود الذكية على السلسلة بل في جهات التحقق خارج السلسلة التي يستخدمها الجسر لتسهيل المعاملات عبر الشبكات. يبدو أن مطوري Kelp DAO صمموا الجسر بنظام تحقق 1-من-1 من LayerZero لخفض التكاليف.
أدى غياب أي شكل من أشكال اللامركزية في عملية التحقق إلى جعل الجسر عرضة للهجمات، حيث تمكنت الجهات الخبيثة من تسميم مصادر البيانات خارج السلسلة التي يستخدمها عقد الجسر.
ونتيجة لذلك، أدت عمليات التحقق المزيفة إلى قيام Kelp بصك 116,500 سند rsETH غير مدعوم على Ethereum، مما شكل رواية زائفة مفادها أن هذه السندات قابلة للاسترداد مقابل ETH على الشبكة المصدر. ثم استخدم المهاجمون هذه السيولة لتقديم ضمان لقرض وامض (flash loan) بقيمة 25 مليون دولار من Aave، والذي تم إيداعه لاحقاً في مجمع سيولة Aave كـ WETH. ونظراً لأن Aave اعتمدت على أوراكل تسعير غير صحيح، لم يقم المهاجمون بسداد القرض الوامض أبداً، والذين سرقوا فعلياً ما يقرب من 25 مليون دولار من مجمع سيولة Aave. ثم جمدت Aave سوق إقراض DeFi في محاولة لمنع المزيد من الخسائر، مما تسبب في عدم استقرار هائل في جميع أنحاء قطاع التمويل اللامركزي. كانت الحادثة بأكملها بمثابة جرس إنذار للقطاع ليستفيق، حيث أصبح الحجم الهائل لهجوم قابلية التركيب — خاصة ذلك الذي يتضمن قروضاً وامضة بملايين الدولارات — جلياً للجميع.
الجشع وسيولة الخروج
يبيع سريرام كنعان الأمان المشترك وكأنه الإنجاز الهندسي المدني العظيم التالي، ولكن لا يزال هناك بيننا من خسروا مبالغ مالية غيرت مجرى حياتهم بسبب إيمانهم برباط السعر (peg). ألف فيتاليك بوتيرين، المؤسس المشارك لـ Ethereum، العديد من منشورات المدونة التي تنتقد تصميم EigenLayer وبروتوكولات إعادة الرهن الأخرى، بحجة أن ميلها لإعادة استخدام البنية التحتية للمدققين يشكل تهديداً وجودياً لأمان إجماع Ethereum. وبشكل أكثر تحديداً، حذر فيتاليك من أنه لا ينبغي لبروتوكولات إعادة الرهن الاعتماد على الإجماع الاجتماعي لـ Ethereum لإنقاذها في أسوأ السيناريوهات. فما هو رد فعل القطاع إذن على المخاوف بشأن العبء الزائد على الإجماع وإمكانية تحول الأمان المشترك إلى نقطة ضعف حرجة؟ لم يفعلوا شيئاً سوى مضاعفة المخاطرة بالطبع!
عندما يتعلق الأمر باقتصاديات هذا المجال، من المهم أن نتذكر أن العقود الذكية مدعومة ببشر حقيقيين تحركهم مصالحهم الذاتية في كثير من الأحيان. يريد المؤسسون TVL وسيولة لأن ذلك يعني أن شركات رأس المال الاستثماري (VCs) ستشتري رموزهم.
أما شركات رأس المال الاستثماري، من جانبها، فتريد إيجاد حدث سيولة خروج لأنها تعلم أن رموز الجولة الأولية ذات الخصومات الكبيرة لن تحتفظ بأي قيمة على الإطلاق إلا إذا كان هناك سوق لها. ويريد مشغلو العقد تعظيم إيراداتهم من خلال توفير أقل بنية تحتية مجدية يمكنهم الإفلات بها مع الاستيلاء على جميع الرسوم؛ وهذا يعني غالباً أن مزودي البنية التحتية المركزية الكبار يهيمنون على السوق بفضل وفورات الحجم، حتى لو أدى هذا التركيز إلى خلق نقاط ضعف نظامية. ويريد المقامرون الواهمون عائداً فوق العائد حتى يتمكنوا من التباهي على Twitter، حتى لو كان ذلك يعني المخاطرة بالإفلاس التام في هذه العملية.
إذا كنت تريد أن تفهم الطرق المحددة التي تمت بها هيكلة هذه الصناعة للفشل، فكل ما عليك فعله هو فحص أنماط الفشل المحددة:
1. يمثل الأمان المشترك خطراً كبيراً في الارتباط في حال تعرضت خدمة AV رئيسية للتخفيض العقابي (slashed)، مما يؤدي إلى حدوث تصفيات متتالية عبر مجموعة متنوعة من خدمات DeFi التي تعتمد على ضمانات الأمان الخاصة بها.
2. يخلق تفويض المشغلين مخاطر تركيز نظامية، حيث سيهيمن مشغلو العقد واسعو النطاق دائماً على السوق بسبب وفورات الحجم، مما يخلق نقاط فشل أحادية داخل النظام.
3. ستحدث حالات عدم تطابق في السيولة حتماً عندما يطلب المستخدمون تصفية فورية لرموز LRT الخاصة بهم أو المشتقات الأخرى بينما تكون ضماناتهم الأساسية محاصرة داخل قوائم انتظار السحب.
4. تمثل برامج النقاط التزامات لا أساس لها من الصحة على الإطلاق والتي قد تؤتي ثمارها أو لا تؤتي ثمارها، اعتماداً على أهواء البروتوكول المصدر.
إن النظام بأكمله مبني على أساس من الجشع والرغبة في جمع الثروة، لذا فليس من المستغرب أن تكون أنماط الفشل مدفوعة بدوافع مماثلة. لماذا نشعر بالحاجة إلى جعل المال يدر المزيد من المال طوال الوقت؟ ما العيب في الرغبة في الحصول على أربعة بالمائة؟ إن هذا النمط من التفكير، الذي يتبناه المعلقون في القطاع بحماس شديد، هو ما يولد مقولة أن نسبة أربعة بالمائة مخصصة للفلاحين. إن الرغبة في تحقيق عوائد استثنائية من خلال الرافعة المالية، مقترنة بالنقص التام في العوائد في أي مكان آخر في النظام، هي ما يقودنا إلى هذا الطريق من المشتقات المتداخلة والمخاطر المترابطة.
المخاطر التنظيمية والأوراق المالية الداعمة
إن الإيمان بالتصريحات الرنانة للقطاع فيما يتعلق بالأمان المجمع والعائد السائل وما إلى ذلك هو أمر، وفحص البيانات المالية الحقيقية للقطاع وإدراك مدى عمق تجذر الديناميكيات الاستغلالية داخل النظام هو أمر آخر تماماً. تعمل أرقام TVL والعوائد المتوقعة على تضخيم القيمة المتصورة للبروتوكولات، لكنها نادراً ما تروي القصة كاملة. ولنأخذ في الاعتبار سحابة EigenDA التابعة لـ EigenLayer، والتي يُفترض أنها في خضم جولة لجمع تبرعات بمليارات الدولارات بينما تستعد لإطلاق منتج توفر البيانات الخاص بها. تخسر الشركة أكثر من مليون سنوياً، بعد أن أحرقت عشرات الملايين في المعروض التضخمي لجذب رأس المال، لكن عائدها المزعوم ليس أكثر من مجرد دعم لهذا التضخم المذكور.
قد لا يكون من المفاجئ أن نماذج أعمال العديد من هذه الشركات تقوم فعلياً على استمرار تضخم الرموز من أجل الحفاظ على مظهر القيمة. ألقِ نظرة على عمليات فتح الرموز (token unlocks) الضخمة التي تحدث بانتظام في هذا المجال، شهراً بعد شهر، حيث يبيع المستثمرون الأوائل حصصهم. غالباً ما يكون مستثمرو التجزئة الذين يتوقون لشراء رموز إعادة الرهن السائل غير مدركين تماماً لضغط البيع الهائل الذي يمارسه كبار حاملي الرموز الذين باعوا كميات هائلة من رموزهم من أجل تحقيق مكاسب سيولة.
لقد حدثت مضاعفات النقاط المبكرة هذه، وشروط تخصيص مرحلة التأسيس التفضيلية، وأحداث التصفية واسعة النطاق من قبل أطراف ثالثة بتكرار كافٍ في الماضي بحيث يكون من المنطقي الشك في أن المشاركين المستقبليين في قطاع إعادة الرهن سيخططون لاستراتيجيات توزيع الرموز الخاصة بهم بناءً عليها أيضاً. وبعبارة أخرى، تعرف هذه الشركات أنه يجب أن يكون هناك شخص على استعداد لشراء رموزها من أجل تسهيل حدث سيولة الخروج، ولذلك يتركون مجالاً لحدوث ذلك. ليس من الصعب معرفة سبب تشديد التدقيق التنظيمي: عندما يفكر المرء في كيفية عمل هذه الشركات، فليس من المستغرب أن تبدأ الهيئات التنظيمية للأوراق المالية في الانتباه إليها. لقد بدأت بروتوكولات إعادة الرهن في نقل بعض عملياتها إلى الخارج لتجنب المنظمين المحليين، الذين تهدد إجراءاتهم بعرقلة الصناعة بأكملها من خلال تجميد عمليات العديد من البروتوكولات كلياً.
مع تطور الأسواق المالية، ظلت ديناميكياتها الأساسية متسقة بشكل ملحوظ: فنفس المبادئ الأساسية لعلم النفس البشري والاقتصاد التي حكمت أسواق القرون الماضية لا تزال تنطبق اليوم. عندما يتعلق الأمر بسوق التزامات الديون المضمونة (CDO) قبل وقت قصير من الأزمة المالية لعام 2008، على سبيل المثال، أخذت بنوك وول ستريت قروضاً عقارية فردية عالية المخاطر وجمعتها معاً في CDOs كبيرة، مدعية أن المخاطر تم تنويعها وأن الحزمة بأكملها كانت استثماراً من فئة AAA. والعملية برمتها مطابقة لكيفية عمل رموز إعادة الرهن السائل: يتم تجميع أصول ضمان ETH الفردية معاً لتشكيل منتج يُفترض أنه متنوع مع عائد متزايد بشكل كبير. وليس سراً أن انهيار CDO قد عجل به تخلف واسع النطاق عن السداد في أحد الرهون العقارية عالية المخاطر، مما أدى إلى سلسلة متتالية من تخفيضات التصنيف في جميع أنحاء سوق CDO. ومن شبه المؤكد أن شيئاً مماثلاً سيحدث في مجال إعادة الرهن السائل عندما يتخلف رمز LRT واحد عن السداد أو يتعرض لـ slashing — إذا كان التاريخ يقدم أي مؤشر، فإن كل ما يتطلبه الأمر هو تخلف واحد عن السداد في محفظة كبيرة حتى ينهار كل شيء بسبب المخاطر المترابطة.
يحمل قطاع LRT شبهاً مذهلاً بنظام الظل المصرفي الذي هيمن على أسواق رأس المال قبل الأزمة، مع العديد من نفس عوامل الخطر، مثل إعادة الرهن للأصول (rehypothecation)، والتي سمحت للمؤسسات بتقديم نفس الضمان مقابل صفقات بيع على المكشوف متعددة لزيادة رافعتها المالية. وعندما يحدث تخلف عن السداد في إحدى صفقات البيع على المكشوف هذه، تتضخم الخسائر وغالباً ما تنتقل إلى مستثمرين آخرين كانوا غير مدركين تماماً للمخاطر. وتجدر الإشارة أيضاً إلى أن سوق صناديق أسواق المال عانى من مصير مماثل عندما كسر الصندوق سيئ السمعة بقيمة 2 مليار دولار سعر التعادل وسجل خسائر فادحة، مما تسبب في حالة من الذعر في جميع أنحاء الصناعة ودفع بموجة من عمليات الاسترداد. وكانت المخاطر النظامية المتأصلة في التأمين الآلي للمحافظ مسؤولة أيضاً إلى حد كبير عن انهيار سوق الأسهم عام 1987، بالإضافة إلى العديد من الانهيارات السريعة (flash crashes) التي حدثت مؤخراً في أسواق العملات المشفرة. وحتى تفكيك تجارة الفائدة على الين (yen carry trade) سيئة السمعة التي حدثت قبل بضع سنوات تعد درساً مفيداً في هذا الصدد؛ فعندما رفع المتداولون مراكزهم برافعة مالية مفرطة، أدى التفكيك الواسع للتجارة إلى خسائر فادحة لأولئك الذين توقعوا فترة طويلة من الأرباح السهلة. وإعادة الرهن، بوعودها بتحقيق عوائد وسيولة معززة، مهيأة لتصبح الفصل التالي في هذه السلسلة الطويلة من الكوارث المالية.
على الرغم من مليارات الدولارات في التزامات رأس المال والعدد الهائل من مهندسي التشفير الموهوبين الذين كرسوا حياتهم لحل مشكلات "قابلية التوسع" هذه، يبدو أن الطبيعة البشرية ستنتصر دائماً على العقبات الهيكلية. وهذا صحيح بشكل خاص عندما يتعلق الأمر باقتصاديات الوضع: فبغض النظر عن مدى براعة الحسابات الرياضية، فإنها ستثبت في النهاية أنها لا تقوى على مواجهة الحقائق الاقتصادية الأساسية المتمثلة في المعروض المحدود. سيستمر برج جينغا في DeFi في النمو والتغير طالما استمرت الحوافز المالية في تشجيعه على ذلك. ولكن عندما تتوقف الموسيقى أخيراً، وعندما تضغط أزمات السيولة وتحرق عمليات السحب المتراكمة معروض الرموز، ستتعلم أسواق DeFi مرة أخرى درساً تم تعزيزه مراراً وتكراراً عبر التاريخ المالي.
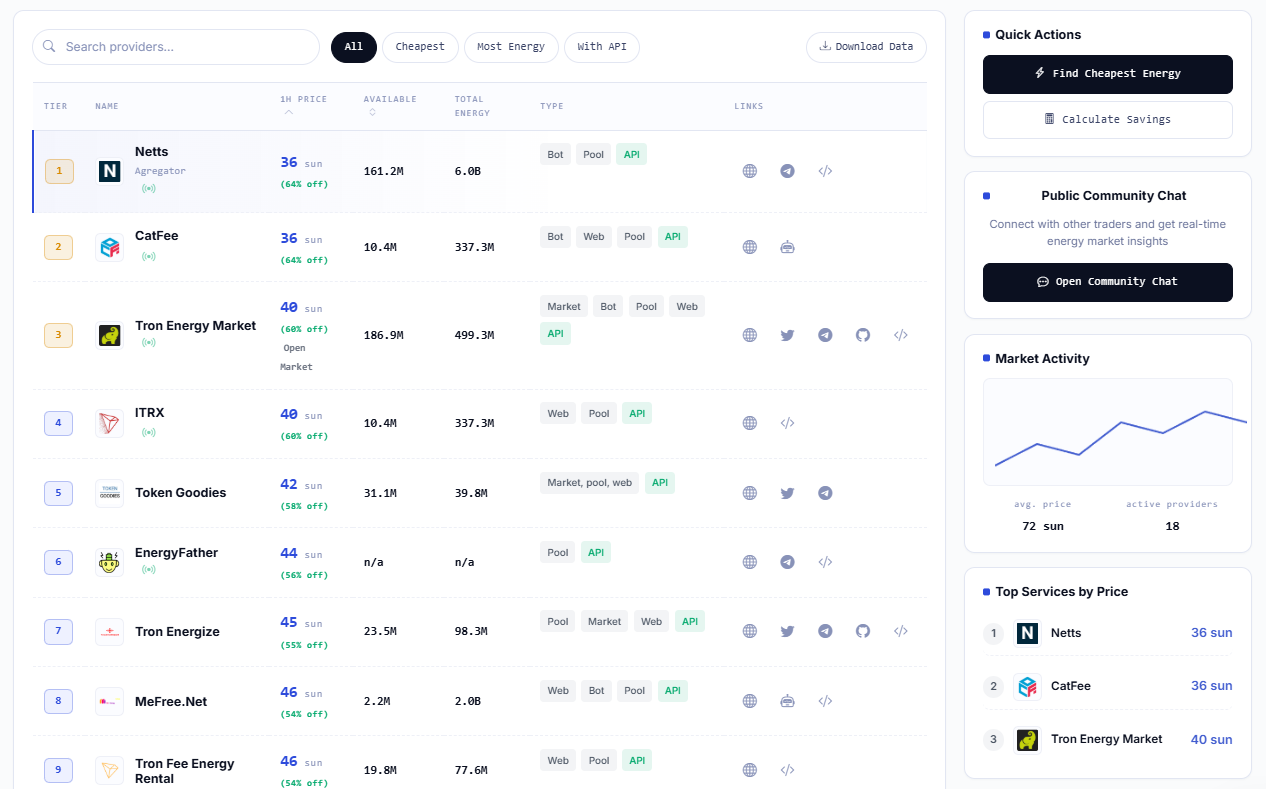
بعد كل الشائعات المعتادة حول "الأبراج" و"إعادة الرهن" و"النقاط" و"العائد فوق العائد"، يجدر بنا أيضاً التركيز على المشكلة الأكثر قياسية في مجال الكريبتو - ألا وهي خفض التكاليف وتقليل الأخطاء لكل من الجهات الفاعلة الفردية والمؤسسية. على وجه الخصوص، يبدو أن سوق Netts لـ TRON Energy يؤدي دوراً أكثر تحفظاً وموثوقية مما قد يتوقعه المرء من منصة تروج لميزاتها الموفرة للطاقة على صفحتها الرئيسية. من خلال توفير مقارنة للأسعار من مختلف الموردين، ومناقشة السيولة والنشاط في المعاملات، وتسهيل الحصول على TRON Energy بدلاً من إهدار TRX في معاملات USDT ودفع رسوم الغاز لنقل العقود الذكية، يبدو أن Netts تهدف إلى أن تكون شريكاً موثوقاً لأي مستخدم أو مطور عادي على بلوكشين TRON. حتى كتابة هذه السطور، تعادلت Netts ومنافستها CatFee عند 26 sun مع 161.2M من الـ Energy و6.0B في الحجم (Volume) خلال 24h على التوالي، بينما قدم بقية الموردين النشطين في السوق أسعاراً أعلى في المتوسط. ليس من الواضح ما إذا كان الأمر أخلاقياً بما فيه الكفاية بالنسبة لشخص قلق من نزعات "جينغا" في DeFi أن يستأجر ما يحتاجه لعملياته الخاصة على شبكة TRON باستخدام خدمات أرخص وأكثر موثوقية، ولكنه يظل خطوة منطقية لأي شخص يستخدم وظائفها فعلياً لتجنب التكاليف غير الضرورية.