Restaking: ผลตอบแทนซ้อนผลตอบแทน หรือว่านี่คือหอคอยเจงก้าแห่งถัดไปของ DeFi?
Restaking ให้คำมั่นสัญญาเรื่องความปลอดภัยแบบพูลร่วมและผลตอบแทนซ้อนผลตอบแทน แต่เบื้องหลังการตลาดนั้นซ่อนไว้ด้วยหอคอยอันเปราะบางของ ETH ที่ถูกนำไปค้ำประกันซ้ำซ้อนและความเสี่ยงที่เกี่ยวโยงกันเป็นทอดๆ
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
คุณจำฉากในภาพยนตร์เรื่อง The Big Short ได้ไหม ที่ไรอัน กอสลิง หยิบบล็อกไม้ของหอคอยเจงก้าที่แสดงถึงสินเชื่อบ้านค้ำประกันที่มีอันดับความน่าเชื่อถือระดับ AAA จากด้านล่างของกอง แล้วนำไปวางไว้ด้านบน ในขณะที่สินเชื่อบ้านที่มีความเสี่ยงสูงขึ้นเรื่อยๆ ซึ่งอยู่ในระดับ B ซึ่งต่ำกว่าระดับน่าลงทุนถูกยัดไว้ตรงกลาง? ในการสาธิตอย่างชาญฉลาดว่าตลาด CDO ทำงานอย่างไร เขาแสดงให้เห็นว่าวิศวกรทางการเงินสกัดมูลค่าออกมาจากสินทรัพย์ประเภทนี้ได้อย่างไร โดยการสร้างข้อโต้แย้งที่น่าเชื่อถือให้กับสถาบันจัดอันดับความน่าเชื่อถือว่า แซนด์วิชเงินกู้ที่ยุ่งเหยิงทั้งหมดนี้แสดงถึงโปรไฟล์ความเสี่ยงที่มีการกระจายตัวอย่างดีพร้อมผลตอบแทนที่น่าดึงดูดใจ
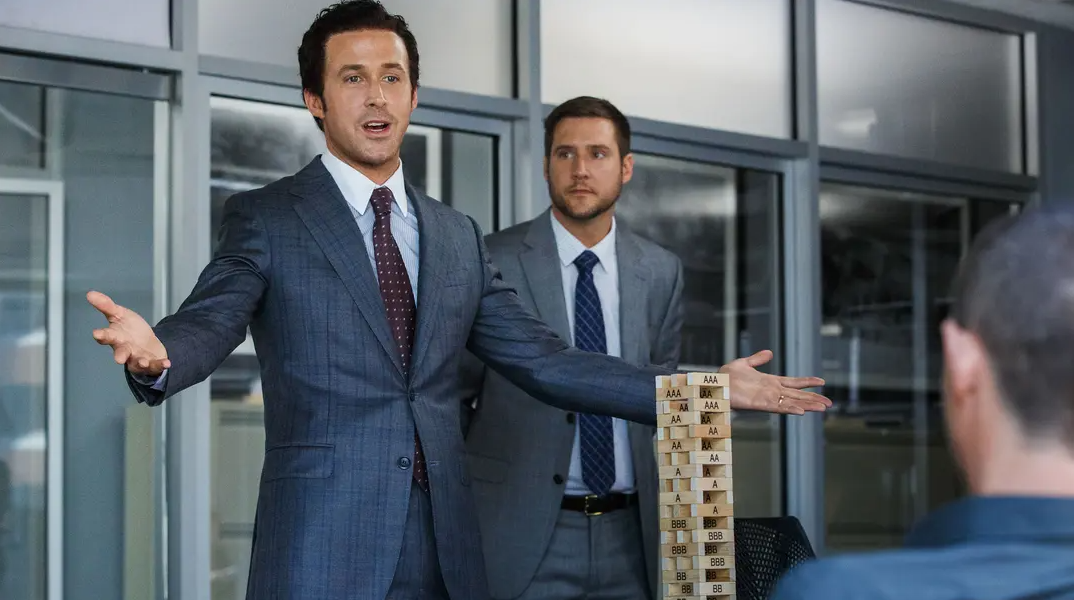
เมื่อหอคอยเจงก้าเริ่มโอนเอนอย่างล่อแหลมและสมการคณิตศาสตร์พังทลายลง ทุกคนในห้องก็ตระหนักได้ว่าทั้งระบบนั้นหลงผิดไปมากเพียงใด ฉากนี้ได้ผลดีมากเพราะมันจับความรู้สึกของบางสิ่งที่ถูกบดบังอย่างจงใจ ถูกฝังลึกอยู่ภายในหนังสือชี้ชวน และทำให้คนทั่วไปเข้าไม่ถึง แล้วจึงแสดงออกมาเป็นสิ่งของที่จับต้องได้จริง เราต้องการสิ่งนี้ในตอนนี้ ประวัติศาสตร์ดูเหมือนจะซ้ำรอยอย่างแม่นยำจนน่าขนลุก ในขณะที่เหล่านักสร้างของ DeFi กำลังสร้างหอคอยเจงก้าของตัวเองจากตราสารทางการเงินที่ซับซ้อนขึ้นเรื่อยๆ วางทับอยู่บนการ Staking แบบธรรมดาในอดีต
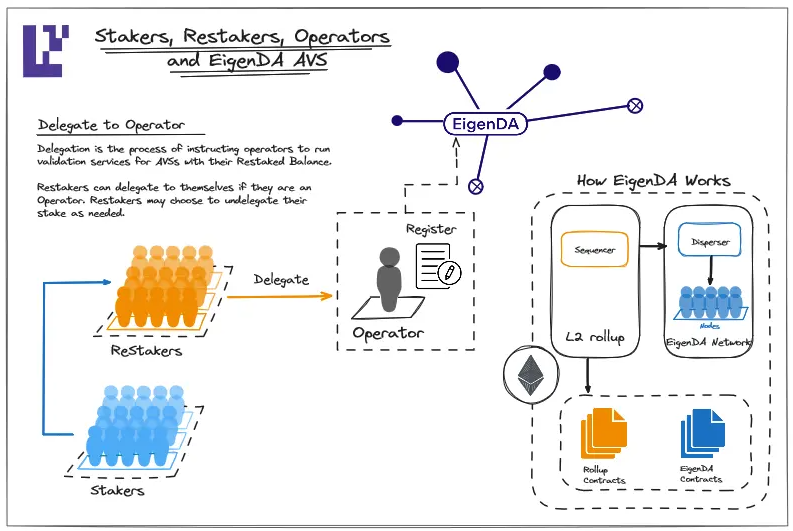
Restaking เป็นแนวคิดที่มีแววสดใสโดยมอบความปลอดภัยแบบพูลร่วม (Pooled Security) ให้กับบริการใหม่ๆ ที่หลากหลาย ตลอดจนการเพิ่มประสิทธิภาพของเงินทุนอย่างมหาศาลและผลตอบแทนซ้อนผลตอบแทน คุณนำ ETH ของคุณไปสเตกไว้ที่ใดสักแห่งที่ช่วยรักษาความปลอดภัยให้กับเครือข่ายหลัก (Mainnet) หรือบริการ Data-Availability หรือ Oracle รองอื่นๆ และได้รับผลตอบแทนจากการทำเช่นนั้น จากนั้น ETH จำนวนเดิมก็นำไปใช้เพื่อรักษาความปลอดภัยให้กับอีกบริการหนึ่งซึ่งคุณก็สามารถรับผลตอบแทนจากการสเตกได้อีกทอด มันเป็นแผนการอันชาญฉลาดที่ดูเหมือนจะทำตามคำมั่นสัญญาเรื่องความปลอดภัยและประสิทธิภาพของ DeFi ได้จริง หากคุณยอมที่จะเพิกเฉยต่อตัวเลขคณิตศาสตร์เบื้องหลัง นั่นคือ ปริมาณ ETH เชิงเศรษฐกิจเดิมนั้นกำลังแบกรับภาระผูกพันมากกว่าที่เคยเป็นมาอย่างมหาศาล ความน่าสนใจของเรื่องนี้คือมีกลเม็ดทางคณิตศาสตร์หลายระดับอย่างน่าประหลาดใจ ประการแรก คุณนำ ETH ที่ถูกสเตกเป็น Liquid Staking Token (LST) ไว้ที่ใดที่หนึ่ง เช่น บน Lido หรือ Rocket Pool แล้วคุณก็นำ ETH เดียวกันนั้นไปรักษาความปลอดภัยให้กับอีกบริการหนึ่ง อาจจะเป็นผ่านผลิตภัณฑ์จัดเก็บข้อมูล EigenDA ของ EigenLayer ซึ่งในทางกลับกันก็สามารถนำไปใช้เป็นหลักประกันในสถานะ DeFi ได้ จากนั้น คุณสามารถรับคะแนนสะสม (Points) นอกเหนือจากผลตอบแทนการสเตกสำหรับความปลอดภัยที่มอบให้กับ EigenDA ผ่านโปรโตคอลอื่น และจากนั้นก็อาจใช้พูลสภาพคล่องแบบใช้เลเวอเรจเพื่อเร่งคะแนนเหล่านั้นให้กลายเป็นผลตอบแทนที่มากขึ้นไปอีก และทั้งหมดนี้ถูกสร้างขึ้นบนรากฐานของการสเตก ETH เริ่มต้น ในทุกๆ ขั้นตอน แต่ละโปรโตคอลต่างทึกทักเอาเองว่า ETH ที่อยู่ข้างใต้นั้นมีค่ามั่นคงดั่งทองคำ
คนที่ต้องการใช้ชีวิตในปัจจุบันมักปรารถนาที่จะไปอยู่ในอนาคตมากขึ้นเรื่อยๆ เพราะปัจจุบันมักจะยากเกินทน Restaking มักถูกวางตำแหน่งให้เป็นนวัตกรรมเชิงบวกอย่างแท้จริงใน DeFi ที่ช่วยให้ทุกคนรู้สึกว่าตนเองกำลังมีส่วนร่วมในการกระจายอำนาจของเว็บและแอปพลิเคชันส่วนต่อขยาย (Long Tail) ของ Ethereum เมื่อคุณเข้าร่วมในการทำ Restaking คุณไม่ได้ "ทำผิด" จากความโลภและมองหาผลตอบแทนสูงสุด ในความเป็นจริง คุณกำลัง "ทำสิ่งที่ถูกต้อง" โดยการไม่เห็นแก่ตัวและยินดีที่จะเพิ่มประสิทธิภาพของเงินทุนทั่วทั้งระบบนิเวศ เพื่อทำให้วิสัยทัศน์ร่วมของแอปพลิเคชันแบบกระจายอำนาจกลายเป็นจริง EigenLayer ซึ่งกำลังรีแบรนด์ตัวเองเป็น EigenCloud รวมถึงคู่แข่ง Liquid Restaking รายอื่นๆ ต่างก็ใช้สำนวนโวหารแบบนี้เพราะมันได้ผล รากฐานทางเทคนิคของความพร้อมใช้งานของข้อมูล EigenDA นั้นน่าสนใจและดึงดูดใจผู้ให้บริการคลาวด์รายย่อยจำนวนมากอย่างแท้จริง แต่มันก็ทำให้นึกถึงคาสิโนที่รีแพ็กเกจตัวเองเป็นองค์กรเพื่อสังคมเพื่อหลีกเลี่ยงหน่วยงานกำกับดูแล หากการเปรียบเทียบนี้ไม่ได้เกินจริงจนเกินไป
เมื่อคุณปีนขึ้นไปสู่จุดสูงสุดของหอคอยเจงก้าแห่ง DeFi คุณจะสังเกตเห็นว่าความมั่นคงลดลงอย่างมีนัยสำคัญในทุกๆ บล็อกที่เพิ่มเข้ามา ทันทีที่มีเหตุการณ์ Slashing การหลุด Peg ของ Liquid Restaking Token (LRT) การถูกโจมตี (Exploit) ในบริการ Active Validator (AV) หรือการแห่ถอนเงิน (Bank Run) ของโปรโตคอลใดๆ ที่กล่าวมาข้างต้น ผลตอบแทนร้อยละต่อปี (APY) อันน่าอัศจรรย์ที่คุณเคยแคปหน้าจอไว้เป็นที่ระลึกบน Twitter จะกลายเป็นสิ่งที่มีค่าน้อยกว่าเหตุการณ์สภาพคล่องถัดไปอย่างมาก คำมั่นสัญญาเรื่องความปลอดภัยแบบพูลร่วมและเลเยอร์โครงสร้างพื้นฐานนั้นดึงดูดนักพัฒนาอย่างปฏิเสธไม่ได้ หากไม่มีเหตุผลอื่นใด ก็เพราะโซลูชันเหล่านี้มักจะมอบสภาพคล่องที่จำเป็นอย่างยิ่งให้กับโปรเจกต์ที่ต้องนำไปใช้งาน Restaking อาจถูกมองว่าเป็นสิ่งจำเป็นที่หลีกเลี่ยงไม่ได้ในสถานการณ์ที่นักพัฒนาจำเป็นต้องสร้างสิ่งที่ต้องการความปลอดภัยแบบพูลร่วม แต่ไม่มี ETH มากพอที่จะนำไปล็อกไว้ด้วยตนเองในเครือข่าย Proof-of-Stake (PoS) อย่างไรก็ตาม มันยาก ซับซ้อน และใช้เวลานานจนแทบเป็นไปไม่ได้ การตรวจสอบรากฐานทางเศรษฐกิจที่อ้างว่าทรงคุณธรรมของอุตสาหกรรมนี้อย่างละเอียดยิ่งขึ้น เผยให้เห็นสถานะที่น่ากังขามากกว่านั้นมาก
ฉากหน้าของความปลอดภัยร่วมและโครงสร้างพื้นฐาน
การตรวจสอบผู้เล่นรายใหญ่ในแวดวง Restaking ทั้ง EigenCloud, Ether.fi, Renzo, Kelp, Puffer, Symbiotic และอื่นๆ เผยให้เห็นว่าพวกเขาเสนอบริการประเภทเดียวกัน นั่นคือ ความปลอดภัยแบบพูลร่วม, โทเค็น Liquid Restaking, โปรแกรมสะสมคะแนนตามอำเภอใจ, คิวการถอนเงิน และความเสี่ยงต่อการถูก Slashing และเป็นความจริงที่ว่ารูปแบบธุรกิจทั้งหมดของอุตสาหกรรมนี้ถูกสร้างขึ้นบนกลลวง นั่นคือ ETH ตัวเดิมกำลังถูกนับซ้ำสองครั้ง หรืออาจจะมากกว่านั้น! หลังจากการสร้างกระแสมานานหลายเดือน ฟีเจอร์ Slashing ที่หลายคนตั้งตารอคอยของ EigenLayer ก็เปิดตัวในเดือนเมษายน 2026 แต่จนถึงขณะนี้ ก็ยังไม่สามารถพิสูจน์การใช้งานได้จริงของการเข้ารหัสทางเศรษฐศาสตร์ประเภทนี้ เพื่อให้เข้าใจว่าทำไมจึงเป็นเช่นนั้น ลองมาดูการเปิดตัว EigenDA ที่ได้รับการยกย่องอย่างมาก และนวัตกรรม "Intersubjective Forking" ของ EigenLayer ที่จะอนุญาตให้มีการ Slashing ผู้ดำเนินการ AV รายใดก็ตามที่พยายามทำข้อผิดพลาดบนเชน ซึ่งเป็นแนวคิดที่น่าเหลือเชื่อ โดย Intersubjective Forking มีพื้นฐานมาจากเวกเตอร์การโจมตีทางทฤษฎีที่ผู้ถือโทเค็นส่วนใหญ่ต้องร่วมมือกันเพื่อสร้าง Slashing Fork และจนถึงขณะนี้มันก็มีอยู่แค่บนกระดาษเท่านั้น ในขณะเดียวกัน โทเค็นการกำกับดูแลของ EigenLayer ก็กำลังมีทิศทางดิ่งลงตามความคุ้นเคยหลังจากการแจก Airdrop ในช่วงแรก
มูลค่าของการเข้ารหัสทางเศรษฐศาสตร์ประเภทนี้จะปรากฏชัดเจนอย่างแท้จริงเมื่อเราพิจารณาเอกสารทางการตลาดของอุตสาหกรรมอย่างใกล้ชิด โดยเฉพาะอย่างยิ่งที่มูลค่ารวมที่ถูกล็อก (TVL) ที่คาดการณ์ไว้ทั่วทั้งระบบนิเวศ Restaking ณ เวลาที่เขียนบทความนี้ อุตสาหกรรมนี้มี TVL ที่วัดได้ในระดับหลายหมื่นล้านดอลลาร์ แต่ตัวเลขนั้นจะมีหน้าตาเป็นอย่างไรหากเราปรับลดการนับซ้ำสองเท่า สามเท่า หรือแม้กระทั่งห้าเท่าของโทเค็น Liquid Staking ที่ถูกนำไปวางซ้อนทับกันในโปรโตคอลการกู้ยืม?
ทั้ง Ether.fi และ Puffer ต่างมีตัวเลขที่น่าสนใจอย่างไม่น่าเชื่อเมื่อพูดถึงตัวเลข TVL ระดับพันล้านดอลลาร์ขึ้นไปของตน แต่มีจำนวนเท่าใดที่เป็นสภาพคล่อง "ที่แท้จริง" และมีจำนวนเท่าใดที่เป็นสภาพคล่อง "ที่ถูกเสกขึ้นมา"? สภาพคล่องที่เสกขึ้นมามักมาจากการออกโทเค็นการกำกับดูแลบนเชนโดยตรง ซึ่งมักถูกนำมาใช้อุดหนุนผลตอบแทนที่ค่อนข้างแคระแกร็น ซึ่งไม่เช่นนั้นจะพบได้ในบริการ Active Validator ที่มีตัวเลข TVL อยู่ในระดับหลักสิบล้านหรือหลายร้อยล้านดอลลาร์ ลองเจาะลึกดูตัวเลขผลตอบแทนของบริการเหล่านี้สักแห่ง มีโอกาสสูงที่ผลตอบแทน "ตามธรรมชาติ" ที่สร้างขึ้นโดยบริการ AV ของพวกเขา ซึ่งมักจะสร้างผลกำไรได้มากกว่าผลตอบแทนจากโปรแกรมคะแนน จะกลายเป็นว่าต่ำกว่าผลตอบแทนแบบ "ถ่วงน้ำหนักด้วย TVL" ของโปรแกรมคะแนนที่ดึงดูดให้ผู้ใช้ทั่วไปนำ ETH มาฝากไว้กับพวกเขาอย่างมาก ลองดูว่า EIGEN ร่วงลงมาจากจุดสูงสุดมากเพียงใด โดยลดลงถึง 96 เปอร์เซ็นต์อย่างน่าตกใจ! ภายในกลุ่มผู้สนับสนุนที่ได้ยินแต่เสียงสะท้อนของตัวเอง เหล่าสาวกของ EigenLayer ยังคงยืนกรานว่า TVL ของพวกเขาแสดงถึงมูลค่าทางเศรษฐกิจที่แท้จริง และ EIGEN เป็นโครงสร้างพื้นฐานระดับรากฐานอย่างแท้จริง แต่ตลาดในวงกว้างกลับไม่เห็นด้วย และไม่ใช่เรื่องที่ไร้เหตุผล เนื่องจากมีเหตุผลเพียงเล็กน้อยที่จะเชื่อว่า TVL ของพวกเขาแสดงถึงสิ่งอื่นใดนอกเหนือจากโทเค็นการกำกับดูแลที่แจกฟรีโดยไม่มีกลไกในการดักจับมูลค่า
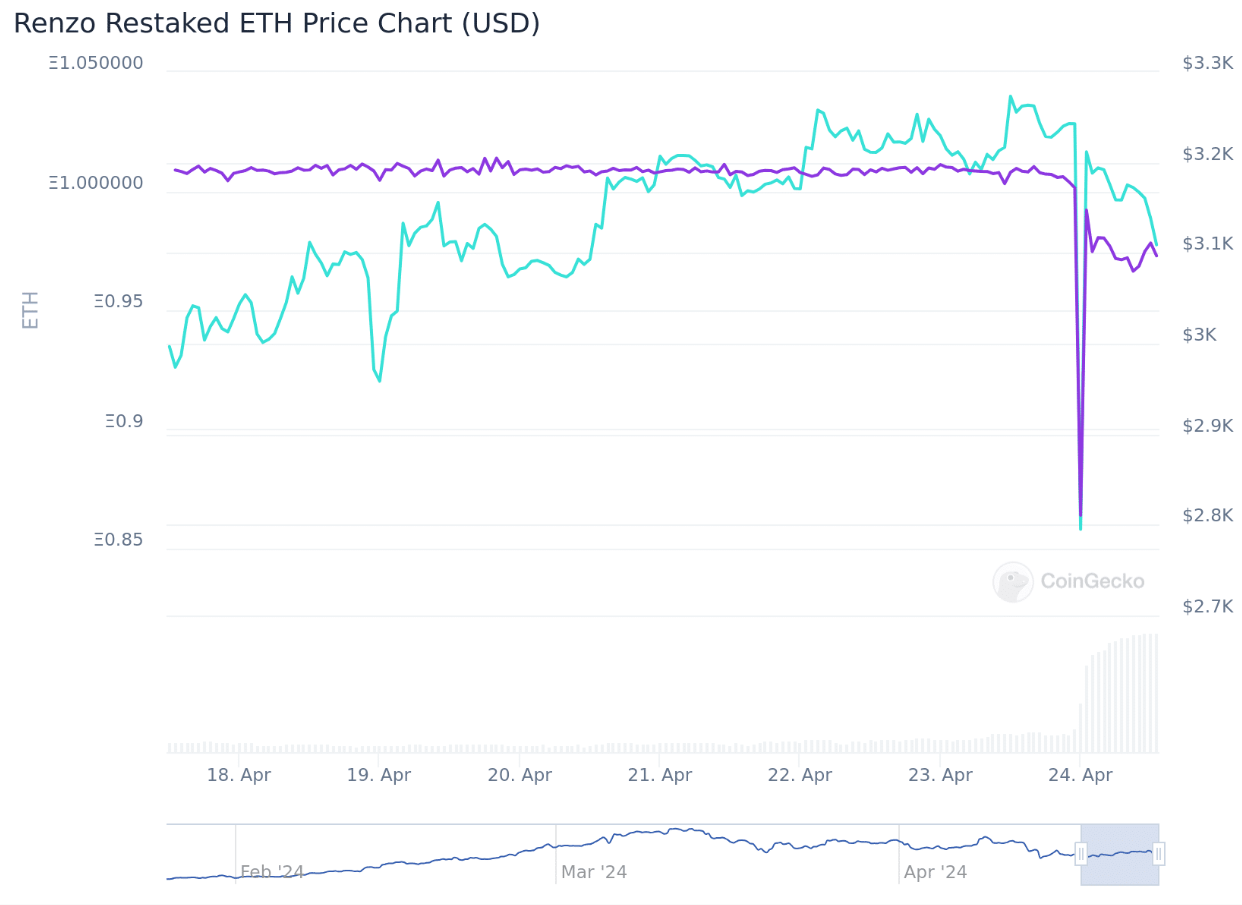
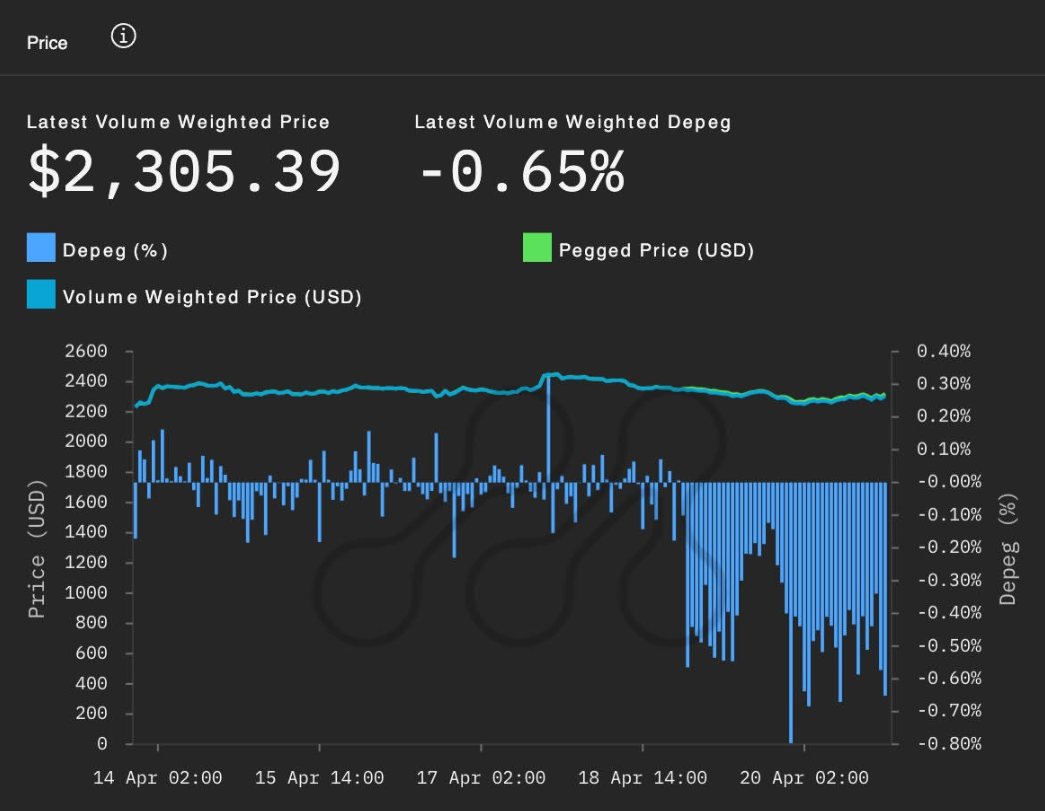
ช่วงเวลาที่หอคอยเริ่มสั่นคลอนคือช่วงเวลาที่ทุกคนตระหนักได้ว่า TVL (มูลค่ารวมที่ถูกล็อก) มักเป็นตัวชี้วัดเดียวที่แท้จริงสำหรับโปรโตคอลที่สร้างผลตอบแทน ยกตัวอย่างเช่น หายนะการหลุด Peg ของ Renzo ezETH ในเดือนเมษายน 24 ที่ทำให้เหล่านักเทรดแบบเลเวอเรจต้องตกอยู่ในความสิ้นหวัง เนื่องจาก TVL มูลค่าหลายพันล้านของโปรโตคอล Liquid Restaking ได้สูญสลายไปในพริบตา โทเค็น Liquid Restaking (LRT) ของ Renzo ถูกใช้เป็นหลักประกันสำหรับเงินกู้ที่มีเลเวอเรจที่ออกผ่านโปรโตคอลอย่าง Gearbox และ Morpho ซึ่งทำให้นักเทรดฝาก ETH เข้า Renzo และกู้เงินแบบเลเวอเรจโดยใช้เงินฝากเป็นหลักประกันเพื่อเพิ่มผลตอบแทนให้ทวีคูณ
เมื่อ Renzo ประกาศแจก Airdrop โทเค็นการกำกับดูแล REZ บนเชนให้กับผู้ฝาก LRT ผู้ใช้จำนวนมากต่างวิพากษ์วิจารณ์ขนาดของ Airdrop และความไม่เป็นธรรมของกำหนดการแจกจ่ายโทเค็น นักเทรดที่เคยฝาก ETH เข้า Renzo และกู้ยืมแบบเลเวอเรจกลับพบว่าตนเองตกอยู่ในสถานการณ์กลืนไม่เข้าคายไม่ออกในทันที เนื่องจากมูลค่าหลักประกันของพวกเขาลดลง เมื่อ Renzo ไม่อนุญาตให้ถอนเหรียญโดยตรงเพื่อรักษาระดับ TVL ของตนไว้ ผู้ใช้เหล่านี้จึงถูกบีบให้ต้องเทขายโทเค็น ezETH ในตลาดรองเช่น Uniswap ซึ่งนำไปสู่การหลุด Peg ของโทเค็น Renzo เมื่อเทียบกับหลักประกัน ETH แบบ 1:1 ส่งผลให้นักเทรดที่เปิดสถานะแบบเลเวอเรจผ่านเงินกู้ต้องเผชิญกับผลขาดทุนมหาศาลเนื่องจากมูลค่าหลักประกันของพวกเขาลดลงเกือบ 50% ทำให้เกิดการชำระบัญชีแบบลูกโซ่ (Cascade Liquidation) ไปทั่วทั้ง DeFi กลุ่มผู้ใช้กลยุทธ์ Looper ซึ่งเป็นนักเทรดที่ฝาก ETH เข้าไปใน Renzo แล้วนำสิ่งเดิมนั้น (หรือบางส่วน) ไปฝากไว้ในโปรโตคอลการกู้ยืมต่างๆ เพื่อกู้เงินแบบเลเวอเรจนำกลับมาฝากใน Renzo อีกครั้งเพื่อค้ำประกันเงินกู้ ETH เพิ่มเติม กลายเป็นกลุ่มที่ได้รับผลกระทบหนักที่สุด พวกเขาได้สร้างความขาดแคลนเทียมให้กับอุปทานของ ETH โดยการต้องการสภาพคล่องของเงินกู้มากขึ้นเรื่อยๆ ในกระบวนการทำ Loop จนสร้างความไม่สมดุลให้กับกลไกอุปสงค์-อุปทานของ ETH
การถูกบังคับปิดสถานะ (Liquidation) มูลค่าหลายล้านดอลลาร์เกิดขึ้นภายในเวลาไม่กี่นาที ในขณะที่นักเทรดเลเวอเรจต่างแย่งกันลดเลเวอเรจของสถานะตนเองเพื่อจำกัดผลขาดทุน
เรื่องอื้อฉาวของบริดจ์ Kelp ในเดือนเมษายน 26 เป็นเพียงหนึ่งในตัวอย่างของความล้มเหลวในการประกอบกันของระบบ (Composability) แบบลูกโซ่ที่เกิดขึ้นใน DeFi ในเหตุการณ์นี้ จุดอ่อนไม่ได้อยู่ที่ Smart Contract บนเชน แต่อยู่ที่ตัวตรวจสอบความถูกต้อง (Verifier) นอกเชนที่บริดจ์ใช้ในการอำนวยความสะดวกในการทำธุรกรรมข้ามเชน ดูเหมือนว่านักพัฒนาของ Kelp DAO ได้ออกแบบบริดจ์ด้วยระบบการตรวจสอบ LayerZero แบบ 1-of-1 เพื่อลดต้นทุน
การไม่มีการกระจายอำนาจในรูปแบบใดๆ ในกระบวนการตรวจสอบความถูกต้อง ทำให้บริดจ์มีความเปราะบางต่อการโจมตี โดยผู้ประสงค์ร้ายสามารถวางยาแหล่งข้อมูลนอกเชนที่สัญญาของบริดจ์นำมาใช้งานได้
ส่งผลให้การยืนยันความถูกต้องที่เป็นเท็จกระตุ้นให้ Kelp มินต์ rsETH ที่ไม่มีสินทรัพย์หนุนหลังจำนวน 116,500 โทเค็นขึ้นมาบน Ethereum สร้างเรื่องหลอกลวงว่าโทเค็นเหล่านี้สามารถแลกคืนเป็น ETH บนเชนต้นทางได้ จากนั้นผู้โจมตีจึงใช้สภาพคล่องนี้เป็นหลักประกันในการขอ Flash Loan มูลค่า 25 ล้านดอลลาร์จาก Aave ซึ่งต่อมาได้ถูกนำไปฝากไว้ในพูลสภาพคล่องของ Aave ในรูปแบบ WETH เนื่องจาก Aave พึ่งพา Oracle กำหนดราคาที่ไม่ถูกต้อง สัญญา Flash Loan จึงไม่เคยถูกชำระคืนโดยผู้โจมตี ซึ่งเท่ากับเป็นการขโมยเงินเกือบ 25 ล้านดอลลาร์ไปจากพูลสภาพคล่องของ Aave ได้สำเร็จ จากนั้น Aave จึงได้ระงับตลาดการกู้ยืมของ DeFi เพื่อพยายามป้องกันความสูญเสียเพิ่มเติม ซึ่งก่อให้เกิดความไม่มั่นคงอย่างมากไปทั่วทั้งวงการการเงินแบบกระจายอำนาจ เหตุการณ์ทั้งหมดนี้ทำหน้าที่เป็นสัญญาณเตือนสติให้อุตสาหกรรมตื่นจากภวังค์ เมื่อความรุนแรงของการโจมตีที่อาศัยช่องโหว่ด้าน Composability โดยเฉพาะอย่างยิ่งเหตุการณ์ที่เกี่ยวข้องกับ Flash Loan มูลค่าหลายล้านดอลลาร์ ได้ปรากฏให้ทุกคนเห็นอย่างชัดเจน
ความโลภและสภาพคล่องในการถอนตัว
Sreeram Kannan กำลังเร่ขายความปลอดภัยร่วมราวกับว่ามันเป็นความสำเร็จทางวิศวกรรมโยธาครั้งยิ่งใหญ่ครั้งต่อไป แต่ก็ยังมีคนในหมู่พวกเราที่สูญเสียเงินจำนวนที่อาจเปลี่ยนชีวิตได้เพียงเพราะความเชื่อมั่นในอัตราการตรึงราคา (Peg) Vitalik Buterin ผู้ร่วมก่อตั้ง Ethereum ได้เขียนบล็อกโพสต์หลายครั้งเพื่อวิพากษ์วิจารณ์การออกแบบ EigenLayer และโปรโตคอล Restaking อื่นๆ โดยแย้งว่าแนวโน้มการนำโครงสร้างพื้นฐานของผู้ตรวจสอบความถูกต้องมาใช้ซ้ำนั้นก่อให้เกิดภัยคุกคามต่อความปลอดภัยของฉันทามติของ Ethereum อย่างร้ายแรง ยิ่งไปกว่านั้น Vitalik ยังเตือนว่าโปรโตคอล Restaking ไม่ควรพึ่งพาฉันทามติทางสังคมของ Ethereum เพื่อเข้ามาช่วยเหลือในกรณีที่เลวร้ายที่สุด แล้วการตอบสนองของอุตสาหกรรมต่อข้อกังวลเกี่ยวกับภาระงานฉันทามติที่ล้นเกินและความเป็นไปได้ที่ความปลอดภัยร่วมจะกลายเป็นช่องโหว่ร้ายแรงคืออะไร? แน่นอนว่าพวกเขาเลือกที่จะเพิ่มความเสี่ยงเป็นสองเท่า!
เมื่อพูดถึงเศรษฐศาสตร์ของพื้นที่นี้ สิ่งสำคัญคือต้องจำไว้ว่า Smart Contract นั้นได้รับการหนุนหลังโดยมนุษย์จริงๆ ซึ่งมักจะมีผลประโยชน์ส่วนตนอย่างมาก ผู้ก่อตั้งต้องการ TVL และสภาพคล่องเพราะนั่นหมายความว่า VC จะเข้ามาซื้อโทเค็นของพวกเขา
ในส่วนของ VC เอง พวกเขาต้องการสร้างเหตุการณ์สภาพคล่องสำหรับการถอนตัว (Exit Liquidity) เพราะพวกเขารู้ว่าโทเค็นรอบ Seed ที่ได้ส่วนลดมหาศาลจะมีมูลค่าเหลืออยู่ก็ต่อเมื่อมีตลาดมารองรับเท่านั้น ผู้ดูแลโหนด (Node Operator) ต้องการเพิ่มรายได้สูงสุดโดยการจัดหาโครงสร้างพื้นฐานขั้นต่ำที่สุดเท่าที่จะทำได้ในขณะที่กวาดค่าธรรมเนียมทั้งหมดเข้ากระเป๋า สิ่งนี้มักส่งผลให้ผู้ให้บริการโครงสร้างพื้นฐานแบบรวมศูนย์รายใหญ่ครองตลาดเนื่องจากการประหยัดต่อขนาด (Economies of Scale) แม้ว่าการกระจุกตัวนั้นจะสร้างความเปราะบางเชิงระบบก็ตาม เหล่านักพนันที่เพ้อฝันต้องการผลตอบแทนซ้อนผลตอบแทนเพื่อนำไปโอ้อวดบน Twitter แม้ว่าจะต้องเสี่ยงต่อภาวะล้มละลายโดยสิ้นเชิงในกระบวนการนี้ก็ตาม
หากคุณต้องการเข้าใจรูปแบบเฉพาะที่อุตสาหกรรมนี้ถูกสร้างขึ้นมาเพื่อให้ล้มเหลว สิ่งที่คุณต้องทำคือตรวจสอบรูปแบบความล้มเหลวโดยเฉพาะเจาะจงเหล่านี้:
1. ความปลอดภัยร่วมแสดงถึงความเสี่ยงจากความสัมพันธ์กันอย่างมหาศาล หากบริการ AV หลักถูก Slashing ซึ่งจะกระตุ้นให้เกิดการบังคับปิดสถานะแบบลูกโซ่ไปทั่วบริการ DeFi ต่างๆ ที่พึ่งพาการรับประกันความปลอดภัยของมัน
2. การมอบสิทธิ์ให้ผู้ดูแล (Operator Delegation) สร้างความเสี่ยงจากการกระจุกตัวเชิงระบบ เนื่องจากผู้ดูแลโหนดรายใหญ่จะครองตลาดเสมออันเนื่องมาจากการประหยัดต่อขนาด ทำให้เกิดจุดล้มเหลวเพียงจุดเดียว (Single Point of Failure) ภายในระบบ
3. ความไม่ตรงกันของสภาพคล่องจะเกิดขึ้นอย่างหลีกเลี่ยงไม่ได้เมื่อผู้ใช้ต้องการขาย LRT หรืออนุพันธ์อื่นๆ ของตนเป็นเงินสดในทันที ในขณะที่หลักประกันอ้างอิงของพวกเขายังคงติดอยู่ในคิวการถอนเงิน
4. โปรแกรมคะแนนแสดงถึงภาระผูกพันที่ไม่มีหลักฐานรับรองโดยสิ้นเชิง ซึ่งอาจจะเกิดขึ้นจริงหรือไม่ก็ได้ ขึ้นอยู่กับอารมณ์ของโปรโตคอลผู้ออก
ทั้งระบบถูกสร้างขึ้นบนรากฐานของความโลภและความปรารถนาที่จะสะสมความมั่งคั่ง ดังนั้นจึงไม่น่าแปลกใจที่รูปแบบความล้มเหลวจะมีแรงจูงใจที่คล้ายคลึงกัน เหตุใดเราจึงรู้สึกว่าต้องทำให้เงินต่อเงินอยู่ตลอดเวลา? มีอะไรผิดหรือกับการต้องการผลตอบแทนแค่สี่เปอร์เซ็นต์? แนวคิดนี้ซึ่งได้รับการยอมรับอย่างกระตือรือร้นจากผู้วิพากษ์วิจารณ์ในอุตสาหกรรม คือสิ่งที่ก่อให้เกิดวลีที่ว่า "สี่เปอร์เซ็นต์มีไว้สำหรับคนชั้นล่าง" ความปรารถนาที่จะสร้างผลตอบแทนที่สูงเกินตัวผ่านเลเวอเรจ ประกอบกับการขาดแคลนผลตอบแทนในจุดอื่นๆ ของระบบอย่างสิ้นเชิง คือสิ่งที่นำพาเราไปสู่เส้นทางของอนุพันธ์ที่ซ้อนทับกันและความเสี่ยงที่เกี่ยวโยงกันนี้
ความเสี่ยงด้านกฎระเบียบและหลักทรัพย์ค้ำประกัน
การเชื่อในคำประกาศอันสวยหรูของอุตสาหกรรมเกี่ยวกับความปลอดภัยแบบพูลร่วม ผลตอบแทนแบบมีสภาพคล่อง และอื่นๆ ก็เป็นเรื่องหนึ่ง แต่การตรวจสอบสถานะทางการเงินที่แท้จริงของอุตสาหกรรมและการตระหนักว่ากลไกการแสวงหาผลประโยชน์นั้นฝังลึกอยู่ในระบบมากเพียงใดก็เป็นอีกเรื่องหนึ่ง ตัวเลข TVL และผลตอบแทนที่คาดการณ์ไว้ทำหน้าที่เพิ่มมูลค่าที่รับรู้ของโปรโตคอล แต่สิ่งเหล่านี้แทบจะไม่เคยบอกเล่าเรื่องราวทั้งหมด ลองพิจารณา EigenDA Cloud ของ EigenLayer ซึ่งคาดว่าอยู่ท่ามกลางการระดมทุนมูลค่าหลายพันล้านดอลลาร์ในขณะที่เตรียมเปิดตัวผลิตภัณฑ์ความพร้อมใช้งานของข้อมูล บริษัทกำลังขาดทุนมากกว่าหนึ่งล้านดอลลาร์ต่อปี โดยได้เผาผลาญอุปทานจากภาวะเงินเฟ้อไปหลายสิบล้านเพื่อดึงดูดเงินทุน แต่ผลตอบแทนที่อ้างนั้นเป็นเพียงเงินอุดหนุนสำหรับภาวะเงินเฟ้อดังกล่าวเท่านั้น
อาจไม่น่าแปลกใจเลยที่รูปแบบธุรกิจของหลายบริษัทเหล่านี้ขึ้นอยู่กับภาวะเงินเฟ้อของโทเค็นอย่างต่อเนื่อง เพื่อรักษาระดับภาพลักษณ์ของมูลค่าเอาไว้ ลองดูการปลดล็อกโทเค็นจำนวนมหาศาลที่เกิดขึ้นเป็นประจำในพื้นที่นี้ เดือนแล้วเดือนเล่า เมื่อนักลงทุนยุคแรกขายหุ้นของพวกเขา นักลงทุนรายย่อยที่กระตือรือร้นที่จะซื้อโทเค็น Liquid Restaking มักจะไม่ตระหนักถึงแรงเทขายมหาศาลที่เกิดจากผู้ถือโทเค็นรายใหญ่ที่ขายโทเค็นจำนวนมหาศาลของตนเพื่อทำกำไรจากสภาพคล่อง
ตัวคูณคะแนนช่วงแรกเหล่านี้ เงื่อนไขการจัดสรรรอบ Seed ที่เอื้อประโยชน์ และเหตุการณ์การบังคับขายของบุคคลที่สามขนาดใหญ่ ล้วนเกิดขึ้นบ่อยครั้งเพียงพอในอดีตจนสมเหตุสมผลที่จะคาดเดาว่าผู้เข้าร่วมในอุตสาหกรรม Restaking ในอนาคตจะวางแผนกลยุทธ์การแจกจ่ายโทเค็นโดยอิงจากสิ่งเหล่านี้เช่นกัน กล่าวอีกนัยหนึ่ง บริษัทเหล่านี้รู้ว่าต้องมีใครสักคนที่เต็มใจซื้อโทเค็นของพวกเขาเพื่ออำนวยความสะดวกในเหตุการณ์สภาพคล่องสำหรับการถอนตัว ดังนั้นพวกเขาจึงเปิดช่องว่างไว้ให้ ไม่ยากเลยที่จะเข้าใจว่าเหตุใดการตรวจสอบจากหน่วยงานกำกับดูแลจึงเข้มงวดยิ่งขึ้น เมื่อพิจารณาถึงวิธีการดำเนินงานของบริษัทเหล่านี้ จึงไม่น่าแปลกใจที่หน่วยงานกำกับดูแลด้านหลักทรัพย์เริ่มให้ความสนใจ โปรโตคอล Restaking เริ่มย้ายการดำเนินงานบางส่วนไปยังต่างประเทศเพื่อหลีกเลี่ยงหน่วยงานกำกับดูแลภายในประเทศ ซึ่งการดำเนินการของหน่วยงานเหล่านี้อาจทำให้ทั้งอุตสาหกรรมหยุดชะงักลงโดยการสั่งระงับการดำเนินงานของโปรโตคอลจำนวนมากโดยสิ้นเชิง
เมื่อตลาดการเงินมีวิวัฒนาการ พลวัตที่สำคัญของมันก็ยังคงมีความสม่ำเสมออย่างน่าทึ่ง หลักการพื้นฐานทางจิตวิทยาและเศรษฐศาสตร์ของมนุษย์แบบเดียวกันที่ควบคุมตลาดเมื่อหลายศตวรรษก่อนก็ยังคงมีผลบังคับใช้อยู่ในปัจจุบัน ตัวอย่างเช่น เมื่อพูดถึงตลาด CDO ก่อนวิกฤตการเงินปี 2008 ไม่นาน ธนาคารในวอลล์สตรีทได้นำสินเชื่อซับไพรม์แต่ละรายการมารวมกันเป็น CDO ขนาดใหญ่ โดยอ้างว่าความเสี่ยงนั้นกระจายตัวแล้วและแพ็กเกจทั้งหมดเป็นการลงทุนระดับทริปเปิลเอ กระบวนการทั้งหมดนี้เหมือนกับวิธีที่โทเค็น Liquid Restaking ทำงาน สินทรัพย์ค้ำประกัน ETH แต่ละรายการจะถูกนำมารวมกันเพื่อสร้างผลิตภัณฑ์ที่คาดว่ามีการกระจายความเสี่ยงพร้อมกับผลตอบแทนที่เพิ่มขึ้นอย่างมาก ไม่มีความลับใดเลยที่การล่มสลายของ CDO เกิดจากการผิดนัดชำระหนี้ครั้งใหญ่ในหนึ่งในสินเชื่อซับไพรม์ ซึ่งส่งผลให้เกิดการปรับลดอันดับความน่าเชื่อถือเป็นทอดๆ ไปทั่วตลาด CDO สิ่งที่คล้ายกันนี้จะเกิดขึ้นในพื้นที่ Liquid Restaking อย่างแน่นอนที่สุดเมื่อ LRT ตัวใดตัวหนึ่งผิดนัดชำระหนี้หรือถูก Slashing หากประวัติศาสตร์บ่งบอกอะไรได้บ้าง สิ่งที่ต้องใช้ก็แค่การผิดนัดชำระหนี้เพียงครั้งเดียวในพอร์ตโฟลิโอขนาดใหญ่เพื่อให้สิ่งทั้งหมดคลี่คลายลงเนื่องจากความเสี่ยงที่สัมพันธ์กัน
พื้นที่ LRT มีความคล้ายคลึงอย่างน่าประหลาดใจกับระบบธนาคารเงาที่ครองตลาดทุนก่อนเกิดวิกฤต โดยมีปัจจัยเสี่ยงแบบเดียวกันหลายประการ เช่น การนำสินทรัพย์ไปค้ำประกันซ้ำ (Rehypothecation) ซึ่งอนุญาตให้สถาบันต่างๆ วางหลักประกันเดิมกับสถานะ Short หลายสถานะเพื่อเพิ่มเลเวอเรจของตน เมื่อเกิดการผิดนัดชำระหนี้ในสถานะ Short ตัวใดตัวหนึ่ง ผลขาดทุนจะขยายใหญ่ขึ้นและมักจะถูกส่งต่อไปยังนักลงทุนรายอื่นที่ไม่รู้ถึงความเสี่ยงเลย นอกจากนี้ยังเป็นที่น่าสังเกตว่าตลาดสำหรับกองทุนรวมตลาดเงินก็ประสบชะตากรรมที่คล้ายกันเมื่อกองทุนชื่อดังมูลค่า 2 พันล้านดอลลาร์ประสบภาวะ Break the Buck และขาดทุนอย่างหนัก ทำให้เกิดความตื่นตระหนกไปทั่วทั้งอุตสาหกรรมและกระตุ้นให้เกิดคลื่นการไถ่ถอน ความเสี่ยงเชิงระบบที่มีอยู่ในการทำประกันพอร์ตโฟลิโอแบบอัตโนมัติก็มีส่วนสำคัญต่อการตกต่ำของตลาดหุ้นในปี 1987 เช่นเดียวกับ Flash Crash หลายครั้งที่เกิดขึ้นเมื่อเร็วๆ นี้ในตลาดคริปโตเคอร์เรนซี แม้แต่การคลี่คลายของ Yen Carry Trade อันโด่งดังที่เกิดขึ้นเมื่อไม่กี่ปีก่อนก็ให้บทเรียนในเรื่องนี้ เมื่อนักเทรดใช้เลเวอเรจกับสถานะของตนมากเกินไป การคลี่คลายสถานะการซื้อขายครั้งใหญ่ส่งผลให้เกิดความสูญเสียอย่างมหาศาลสำหรับผู้ที่คาดหวังถึงช่วงเวลาอันยาวนานของผลกำไรที่ได้มาโดยง่าย Restaking ด้วยคำมั่นสัญญาเรื่องผลตอบแทนและสภาพคล่องที่เพิ่มขึ้น กำลังจะกลายเป็นบทต่อไปในประวัติศาสตร์อันยาวนานของหายนะทางการเงินเหล่านี้
แม้จะมีข้อผูกพันด้านเงินทุนมูลค่าหลายพันล้านดอลลาร์และวิศวกรด้านการเข้ารหัสที่มีพรสวรรค์จำนวนมากที่อุทิศชีวิตให้กับการแก้ปัญหา "การปรับขยายขนาด" เหล่านี้ แต่ดูเหมือนว่าธรรมชาติของมนุษย์จะมีชัยเหนืออุปสรรคเชิงโครงสร้างเสมอ สิ่งนี้เป็นจริงโดยเฉพาะอย่างยิ่งเมื่อพูดถึงเศรษฐศาสตร์ของสถานการณ์นี้ ไม่ว่าคณิตศาสตร์จะฉลาดล้ำเพียงใด ในที่สุดมันก็จะไม่สามารถเทียบเคียงกับความเป็นจริงทางเศรษฐกิจขั้นพื้นฐานของอุปทานที่มีอยู่อย่างจำกัดได้ หอคอยเจงก้าแห่ง DeFi จะยังคงเติบโตและเปลี่ยนแปลงต่อไปตราบใดที่สิ่งจูงใจทางการเงินยังคงสนับสนุนให้ทำเช่นนั้น แต่เมื่องานเลี้ยงเลิกราลง เมื่อเกิดวิกฤตสภาพคล่องและการถอนเงินที่รอคิวอยู่เผาผลาญอุปทานโทเค็น ตลาด DeFi จะได้เรียนรู้บทเรียนที่ได้รับการตอกย้ำซ้ำแล้วซ้ำเล่าตลอดประวัติศาสตร์ทางการเงินอีกครั้ง
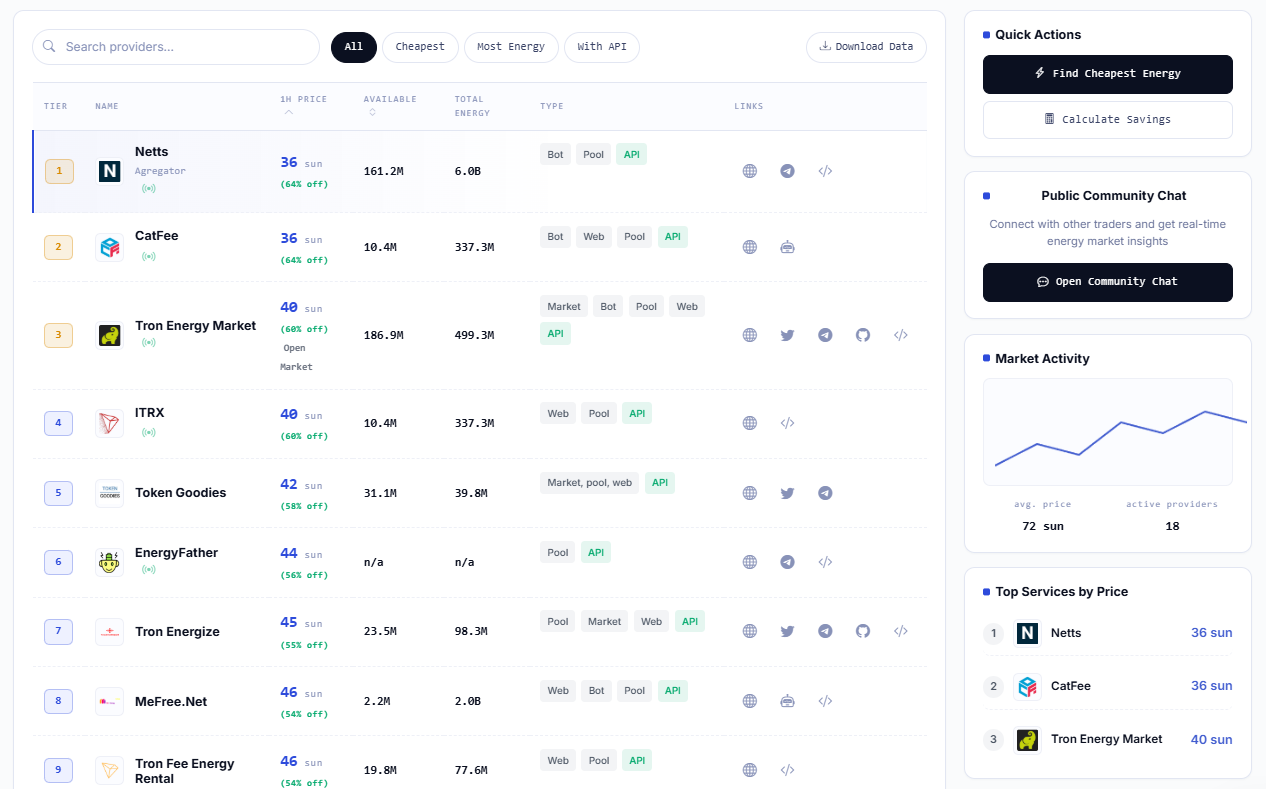
หลังจากข่าวลือตามปกติทั้งหมดเกี่ยวกับ "หอคอย", "การนำไปค้ำประกันซ้ำ", "คะแนน" และ "ผลตอบแทนซ้อนผลตอบแทน" แล้ว มันก็คุ้มค่าที่จะหันมาให้ความสนใจกับประเด็นมาตรฐานของคริปโต นั่นคือการทำให้ต้นทุนต่ำลงและข้อผิดพลาดเกิดขึ้นน้อยลงสำหรับทั้งผู้เล่นรายบุคคลและระดับสถาบัน โดยเฉพาะอย่างยิ่ง ตลาด TRON Energy ของ Netts ดูเหมือนจะทำหน้าที่ที่ปลอดภัยและพึ่งพาได้มากกว่าที่ใครจะคาดหวังจากแพลตฟอร์มที่โปรโมตคุณสมบัติด้านการประหยัดพลังงานบนหน้าแรก ด้วยการเปรียบเทียบราคาจากซัพพลายเออร์รายต่างๆ การพูดคุยเรื่องสภาพคล่องและกิจกรรมการทำธุรกรรม รวมถึงการอำนวยความสะดวกในการซื้อหา TRON Energy แทนที่จะต้องสูญเสีย TRX ไปกับการทำธุรกรรม USDT และการจ่ายค่าธรรมเนียม Gas สำหรับการโอนบน Smart Contract ทำให้ Netts ดูเหมือนจะมีเป้าหมายที่จะเป็นพันธมิตรที่เชื่อถือได้สำหรับผู้ใช้หรือนักพัฒนาบล็อกเชน TRON ทั่วไป ณ เวลาที่เขียนบทความนี้ Netts และคู่แข่งอย่าง CatFee มีราคาเสมอกันที่ 26 sun โดยมี Energy 161.2M และ Volume 6.0B ต่อ 24h ตามลำดับ ในขณะที่ซัพพลายเออร์ที่เปิดใช้งานอยู่รายอื่นๆ ในตลาดเสนอราคาเฉลี่ยที่สูงกว่า ยังไม่แน่ชัดว่ามันมีคุณธรรมเพียงพอหรือไม่สำหรับผู้ที่กังวลเกี่ยวกับแนวโน้ม "หอคอยเจงก้า" ของ DeFi ที่จะเช่าสิ่งที่พวกเขาต้องการสำหรับการดำเนินงานของตนเองบนเครือข่าย TRON โดยใช้บริการที่ถูกกว่าและเชื่อถือได้มากกว่า แต่มันก็เป็นขั้นตอนที่สมเหตุสมผลสำหรับใครก็ตามที่ใช้งานฟังก์ชันของมันจริงๆ เพื่อหลีกเลี่ยงต้นทุนที่ไม่จำเป็น