Restaking: ¿rendimiento sobre rendimiento o la próxima torre de Jenga en DeFi?
El restaking promete seguridad agrupada y rendimiento sobre rendimiento, pero bajo el marketing subyace una frágil torre de ETH rehipotecado y riesgos correlacionados.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
¿Recuerdas la escena de La gran apuesta en la que Ryan Gosling toma una torre de Jenga con bloques de madera que representan hipotecas colateralizadas con calificación AAA de la base y los coloca en la cima, mientras préstamos hipotecarios cada vez más riesgosos con calificación B, sin grado de inversión, van al medio? En una impecable demostración de cómo funcionaba el mercado de CDO, muestra cómo los ingenieros financieros extrajeron valor de esta clase de activos específica al presentar un argumento convincente a las agencias de calificación de que todo ese desordenado sándwich de préstamos representaba un perfil de riesgo diversificado con un rendimiento atractivo.
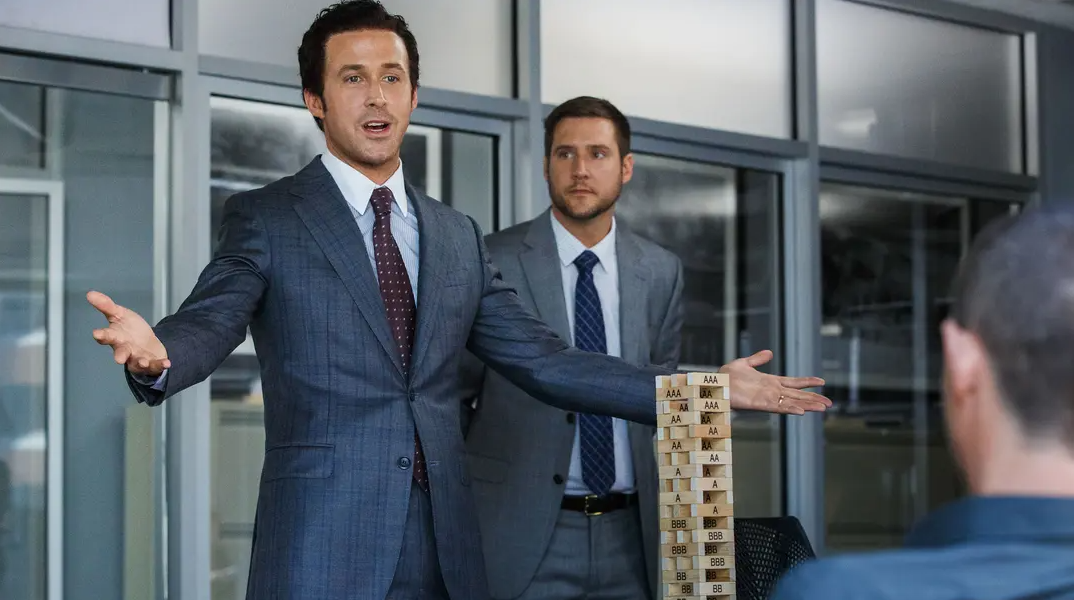
A medida que la torre de Jenga se tambalea peligrosamente y las matemáticas colapsan, toda la sala comprende lo engañado que estaba realmente el sistema. Funciona tan bien porque captura la sensación de algo deliberadamente ofuscado, enterrado en lo más profundo de un folleto informativo e inaccesible para la gente común, y luego manifestado en algo físicamente tangible. Necesitamos esto justo ahora; la historia parece repetirse con una precisión inquietante mientras los desarrolladores de DeFi construyen su propia torre de Jenga de instrumentos financieros cada vez más complejos sobre el simple y viejo staking.
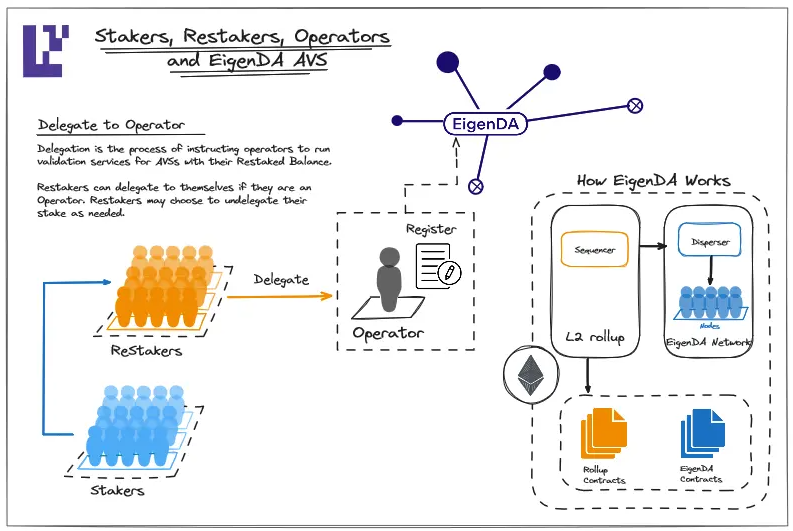
El restaking es un concepto prometedor que ofrece seguridad compartida para una variedad de nuevos servicios, así como sustanciales ganancias de eficiencia de capital y rendimiento sobre rendimiento. Haces staking de tu ETH en un lugar que asegura la mainnet o algún servicio secundario de oráculos o disponibilidad de datos y recibes un pago por ello, y luego ese mismo ETH se utiliza para asegurar otro servicio donde también te pagan por hacer staking. Es un esquema ingenioso que parece cumplir la promesa de seguridad y eficiencia de DeFi, si estás dispuesto a ignorar las matemáticas que hay detrás: que exactamente la misma cantidad de ETH económico está respaldando sustancialmente más obligaciones que antes. Lo curioso es que hay muchos niveles en este tipo particular de prestidigitación matemática. Primero, tomas ETH que ha sido puesto en staking como un token de staking líquido (LST) en algún lugar, digamos en Lido o Rocket Pool, y usas ese mismo ETH para asegurar otro servicio, tal vez a través del producto de almacenamiento de datos EigenDA de EigenLayer, que a su vez puede usarse para colateralizar una posición en DeFi. Luego, puedes ganar puntos además de las recompensas de staking por la seguridad proporcionada para EigenDA a través de algún otro protocolo, y luego tal vez usar un pool de liquidez apalancado para multiplicar esos puntos en aún más rendimiento. Y todo esto se construye sobre la base del stake inicial de ETH. A cada paso del camino, cada protocolo asume que el ETH que está debajo es oro puro.
Las personas que quieren vivir el ahora desean cada vez más vivir en el futuro porque el presente es frecuentemente insoportable. El restaking se posiciona con frecuencia como una innovación genuinamente positiva en DeFi que permite a todos sentir que están contribuyendo a la descentralización de la web y a la larga cola de aplicaciones de Ethereum. Cuando participas en el restaking, no estás "haciéndolo mal" por ser codicioso y buscar el máximo rendimiento; de hecho, estás "haciéndolo bien" al ser generoso y estar dispuesto a impulsar la eficiencia del capital en todo el ecosistema para hacer realidad una visión colectiva de aplicaciones descentralizadas. EigenLayer, que está cambiando su marca a EigenCloud, y sus rivales de restaking líquido recurren a este tipo de discurso porque funciona; los fundamentos técnicos de la disponibilidad de datos de EigenDA son genuinamente interesantes y atractivos para muchos aspirantes a proveedores de la nube. Pero también recuerda a los casinos que se presentan como causas sociales para eludir a los reguladores, si la analogía no es demasiado exagerada.
Una vez que has subido a la cima de la torre de Jenga de DeFi, notarás que hay significativamente menos estabilidad con cada bloque adicional. En el momento en que ocurre un incidente de slashing, la pérdida de paridad de un token de restaking líquido (LRT), un exploit en un servicio de validador activo (AV) o una corrida bancaria en cualquiera de los protocolos mencionados anteriormente, el fantástico rendimiento porcentual anual (APY) que capturaste para la posteridad en Twitter resulta ser significativamente menos valioso que el próximo evento de liquidez. La promesa de seguridad agrupada y la capa de infraestructura es innegablemente atractiva para los desarrolladores, aunque solo sea porque estas soluciones proporcionan frecuentemente la tan necesaria liquidez a los proyectos que deben utilizarlas. El restaking puede considerarse un mal necesario en situaciones en las que un desarrollador necesita crear algo que requiera seguridad agrupada pero no tiene suficiente ETH para bloquear por sí mismo en una red de prueba de participación (PoS). Sin embargo, es prohibitivamente difícil, complicado y requiere mucho tiempo. Un examen más detenido de la base económica supuestamente virtuosa de la industria revela una posición mucho más dudosa.
Fachada de infraestructura y seguridad compartida
Una revisión de los principales actores en el espacio del restaking —EigenCloud, Ether.fi, Renzo, Kelp, Puffer, Symbiotic y los demás— revela que ofrecen el mismo tipo de servicios: seguridad compartida, tokens de restaking líquido, programas de puntos arbitrarios, colas de salida y exposición al slashing. Y es cierto que todo el modelo de negocio de la industria se basa en un engaño: ¡el mismo ETH se cuenta dos veces, si no más! Tras meses de anticipación, el tan esperado slashing de EigenLayer se activó en abril de 2026, pero hasta ahora no ha logrado demostrar la practicidad de este tipo particular de criptografía económica. Para entender por qué ocurre esto, echemos un vistazo más de cerca al tan publicitado lanzamiento de EigenDA y a la innovación de EigenLayer del "forking intersubjetivo", que permitiría el slashing de cualquier operador de AV que hubiera intentado una falla en la cadena. Un concepto increíble, el forking intersubjetivo se basa en un vector de ataque teórico en el que la mayoría de los poseedores de tokens deben coludirse para crear una bifurcación de slashing, y hasta ahora solo ha existido en el papel. Mientras tanto, los tokens de gobernanza de EigenLayer están trazando una trayectoria descendente conocida tras su airdrop inicial.
El valor de este tipo particular de criptografía económica realmente sale a la luz cuando analizamos más detenidamente los materiales de marketing de la industria, más específicamente, el valor total proyectado "bloqueado" (TVL) en todo el ecosistema de restaking. Al momento de escribir este artículo, la industria tiene un TVL que se mide frecuentemente en decenas de miles de millones de dólares, pero ¿cómo se vería ese número si ajustáramos el conteo doble, triple e incluso quíntuple de tokens de staking líquido que se han superpuesto unos sobre otros en protocolos de préstamo?
Ether.fi y Puffer tienen cifras increíblemente atractivas en lo que respecta a sus respectivos datos de TVL de más de mil millones de dólares, pero ¿cuánto de eso es liquidez "real" y cuánto es liquidez "impresa"? La liquidez impresa proviene típicamente de la emisión directa en cadena de tokens de gobernanza, que con frecuencia se utilizan para subsidiar el rendimiento comparativamente anémico que de otro modo se encontraría en los servicios de validadores activos que tienen cifras de TVL de decenas o incluso cientos de millones de dólares. Examina más a fondo las cifras de rendimiento de cualquiera de estos servicios. Lo más probable es que el rendimiento "orgánico" generado por sus servicios de AV —que a menudo son mucho más lucrativos que sus contrapartes de programas de puntos— resulte estar significativamente por debajo de los rendimientos "ponderados por TVL" de los programas de puntos que regularmente atraen a usuarios comunes a depositar su ETH en ellos. Mira cuánto ha caído EIGEN desde su punto máximo: ¡un asombroso 96 por ciento! Dentro de la cámara de eco de la industria, los defensores de EigenLayer continúan insistiendo en que su TVL representa un valor económico real y que EIGEN es verdaderamente una infraestructura fundamental. Pero el mercado en general no está de acuerdo, y no sin razón, ya que hay pocos motivos para creer que su TVL represente algo más que tokens de gobernanza emitidos libremente sin mecanismo de captura de valor.
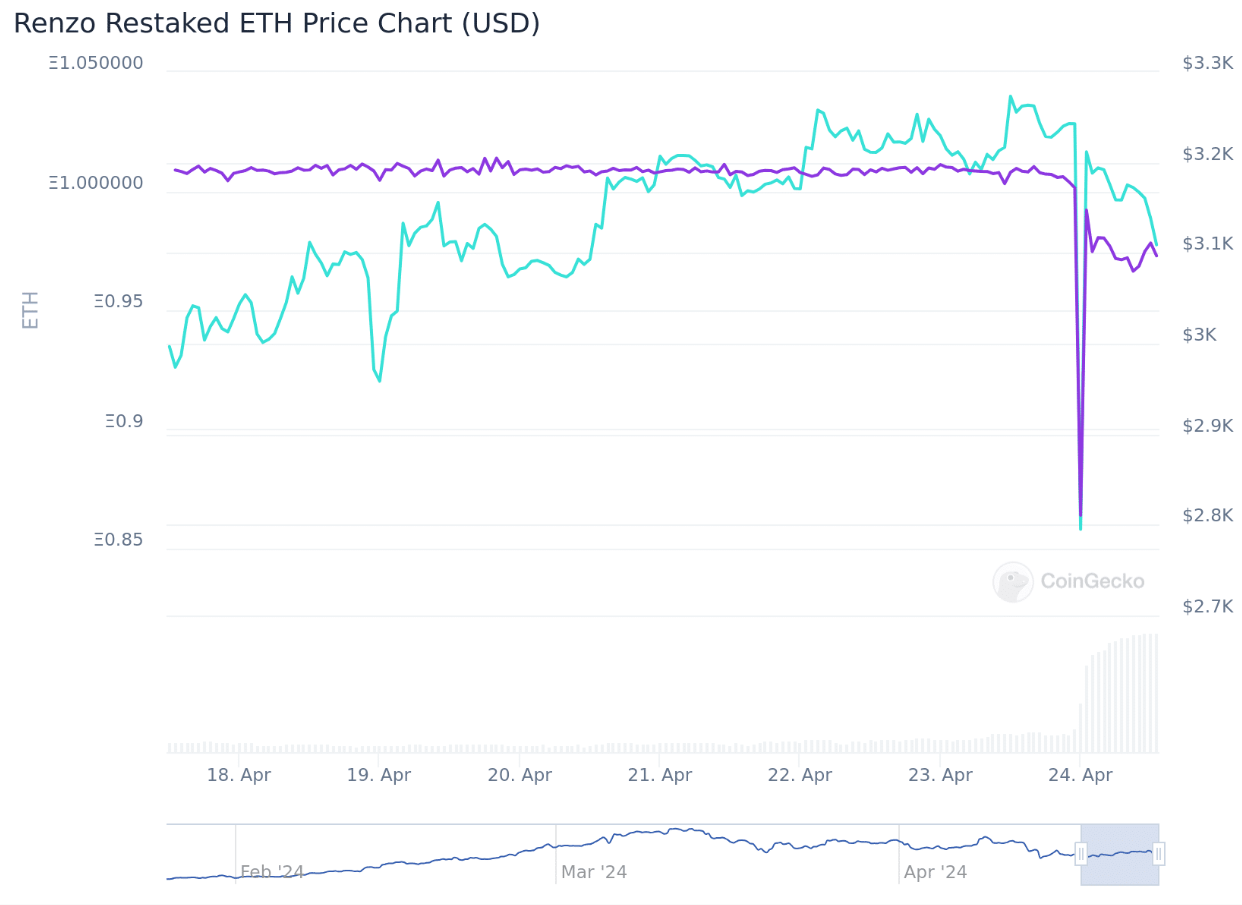
El momento en que la torre comienza a temblar es cuando todos se dan cuenta de que el TVL (valor total bloqueado) es a menudo el único indicador verdadero para los protocolos generadores de rendimiento. Tomemos por ejemplo el desastre de la pérdida de paridad de ezETH de Renzo en abril de 2024, que dejó a los traders apalancados en la desesperación cuando miles de millones en TVL para el protocolo de restaking líquido se evaporaron. El token de restaking líquido (LRT) de Renzo se utilizó como garantía para préstamos apalancados emitidos a través de protocolos como Gearbox y Morpho, donde los operadores depositaban ETH en Renzo y solicitaban préstamos apalancados contra sus depósitos para magnificar los rendimientos.
Cuando Renzo anunció un airdrop en cadena de su token de gobernanza REZ para los depositantes de LRT, muchos usuarios criticaron el tamaño del airdrop y la falta de equidad en el cronograma de distribución de tokens. Los operadores que habían depositado su ETH en Renzo y habían tomado préstamos apalancados se encontraron de repente en una situación desesperada a medida que el valor de su colateral se erosionaba. Dado que Renzo no permitía retiros nativos para mantener su TVL, estos usuarios se vieron obligados a vender masivamente sus tokens ezETH en mercados secundarios como Uniswap, lo que provocó una pérdida de paridad del token de Renzo frente a la colateralización 1:1 con ETH. En consecuencia, los operadores que habían apalancado sus posiciones mediante préstamos se enfrentaron a pérdidas masivas al caer el valor de su garantía en casi un 50%, desencadenando una cascada de liquidaciones en todo DeFi. Los loopers —operadores que habían depositado su ETH en Renzo y luego depositaron lo mismo (o una fracción) en varios protocolos de préstamo para tomar préstamos apalancados y depositarlos nuevamente en Renzo para colateralizar más préstamos de ETH— fueron los más afectados. Crearon una escasez artificial de la oferta de ETH al exigir más y más liquidez de préstamo en el proceso de bucle, creando un desequilibrio en la dinámica de oferta y demanda de ETH.
Se produjeron liquidaciones por valor de millones de dólares en cuestión de minutos mientras los operadores apalancados se apresuraban a desapalancar sus posiciones y limitar sus pérdidas.
El escándalo del puente Kelp de abril de 2026 es solo un ejemplo de las fallas de composabilidad en cascada que ocurren en DeFi. En este incidente, la debilidad no estaba en los contratos inteligentes en cadena, sino en los verificadores fuera de la cadena utilizados por el puente para facilitar las transacciones entre cadenas. Parece que los desarrolladores de Kelp DAO diseñaron el puente con un sistema de verificación 1-de-1 de LayerZero para reducir costos.
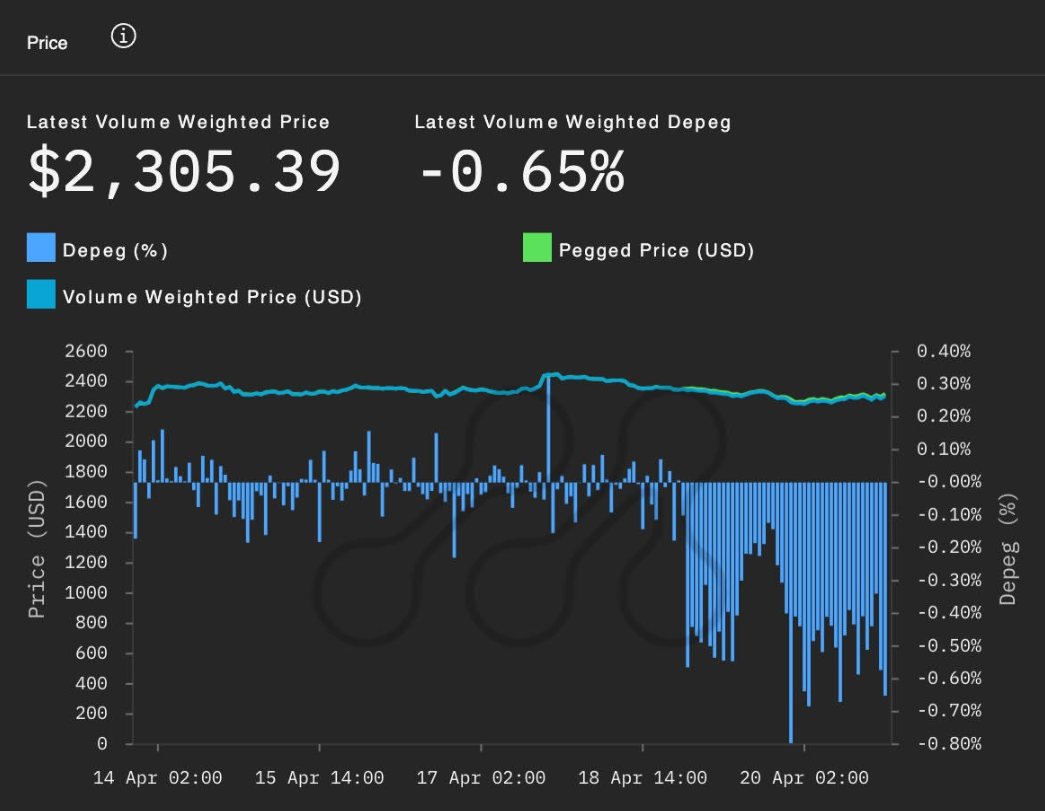
La ausencia de cualquier forma de descentralización en el proceso de verificación dejó al puente vulnerable a ataques, permitiendo a actores maliciosos envenenar las fuentes de datos fuera de la cadena utilizadas por el contrato del puente.
Como resultado, las verificaciones falsas provocaron que Kelp acuñara 116.500 notas rsETH sin respaldo en Ethereum, forjando una narrativa falsa de que estas notas eran canjeables por ETH en la cadena de origen. Los atacantes utilizaron luego esta liquidez para colateralizar un préstamo flash de 25 millones de dólares en Aave, que posteriormente se depositó en el pool de liquidez de Aave como WETH. Debido a que Aave dependía de un oráculo de precios incorrecto, los atacantes nunca reembolsaron el préstamo flash, robando efectivamente casi 25 millones de dólares del pool de liquidez de Aave. Aave congeló entonces el mercado de préstamos de DeFi en un intento de evitar mayores pérdidas, lo que causó una enorme inestabilidad en todo el espacio de las finanzas descentralizadas. Todo el episodio sirvió como una aleccionadora llamada de atención para la industria, al hacerse evidente para todos la gravedad de un ataque de composabilidad, especialmente uno que involucra millones de dólares en préstamos flash.
Codicia y liquidez de salida
Sreeram Kannan está vendiendo la seguridad compartida como si fuera la próxima gran hazaña de la ingeniería civil, pero todavía hay quienes entre nosotros perdieron sumas de dinero que les cambiaron la vida debido a su fe en la paridad. El cofundador de Ethereum, Vitalik Buterin, ha escrito varias publicaciones en su blog criticando el diseño de EigenLayer y otros protocolos de restaking, argumentando que su tendencia a reutilizar la infraestructura de validadores representaba una amenaza existencial para la seguridad del consenso de Ethereum. Más específicamente, Vitalik advirtió que los protocolos de restaking no deberían depender del consenso social de Ethereum para rescatarlos en el peor de los casos. ¿Cuál es entonces la reacción de la industria ante las preocupaciones sobre la sobrecarga del consenso y la posibilidad de que la seguridad compartida se convierta en una vulnerabilidad crítica? Pues redoblar el riesgo, ¡por supuesto!
Cuando se trata de la economía de este espacio, es importante recordar que los contratos inteligentes están respaldados por seres humanos reales que con frecuencia son bastante egoístas. Los fundadores quieren TVL y liquidez porque eso significa que los fondos de capital de riesgo (VC) comprarán sus tokens.
Los VC, por su parte, quieren asegurar un evento de liquidez de salida porque saben que sus tokens de fase inicial con grandes descuentos solo retendrán valor si hay un mercado para ellos. Los operadores de nodos quieren maximizar sus ingresos proporcionando la menor infraestructura viable con la que puedan salirse con la suya mientras se embolsan todas las tarifas; esto con frecuencia significa que proveedores de infraestructura centralizados masivos dominan el mercado debido a economías de escala, incluso si esa concentración crea vulnerabilidades sistémicas. Los apostadores ilusos quieren rendimiento sobre rendimiento para poder presumir en Twitter, incluso si eso significa arriesgarse a la insolvencia total en el proceso.
Si quieres entender las formas particulares en las que esta industria está estructurada para fallar, todo lo que tienes que hacer es examinar los modos específicos de falla:
1. La seguridad compartida representa un enorme riesgo de correlación si un servicio de AV importante sufre un slashing, desencadenando liquidaciones en cascada en una variedad de servicios DeFi que dependen de sus garantías de seguridad.
2. La delegación de operadores crea un riesgo de concentración sistémica, ya que los operadores de nodos a gran escala siempre dominarán el mercado debido a las economías de escala, creando puntos únicos de falla dentro del sistema.
3. Inevitablemente ocurrirán descalces de liquidez cuando los usuarios exijan la liquidación instantánea de sus LRT u otros derivados mientras su colateral subyacente está atrapado dentro de colas de retiro.
4. Los programas de puntos representan obligaciones completamente infundadas que pueden concretarse o no, dependiendo de los caprichos del protocolo emisor.
Todo el sistema está construido sobre una base de codicia y el deseo de acumular riqueza, por lo que no es de extrañar que los modos de falla tengan motivaciones similares. ¿Por qué sentimos la necesidad de hacer que el dinero genere más dinero todo el tiempo? ¿Qué tiene de malo querer un cuatro por ciento? Esta línea de pensamiento, tan entusiastamente adoptada por los comentaristas de la industria, es la que da origen a la frase "el cuatro por ciento es para los pobres". El deseo de generar retornos desmedidos a través del apalancamiento, combinado con la absoluta falta de rendimiento en cualquier otra parte del sistema, es lo que nos lleva por este camino de derivados anidados y riesgos correlacionados.
Riesgo regulatorio y respaldo de valores
Una cosa es creer en las nobles declaraciones de la industria sobre la seguridad agrupada, el rendimiento líquido y demás, pero otra es examinar las verdaderas finanzas de la industria y darse cuenta de cuán profundamente arraigadas están las dinámicas de explotación dentro del sistema. Las cifras de TVL y los rendimientos proyectados sirven para inflar el valor percibido de los protocolos, pero rara vez cuentan toda la historia. Consideremos la nube EigenDA de EigenLayer, que supuestamente se encuentra en medio de una ronda de recaudación de fondos de miles de millones de dólares mientras se prepara para lanzar su producto de disponibilidad de datos. La empresa está perdiendo más de un millón por año, habiendo quemado decenas de millones en suministro inflacionario para atraer capital, pero su supuesto rendimiento es poco más que un subsidio para dicha inflación.
Puede que no sorprenda que los modelos de negocio de muchas de estas empresas se basen efectivamente en una inflación continua de tokens para mantener la apariencia de valor. Basta mirar los masivos desbloqueos de tokens que ocurren regularmente en este espacio, mes tras mes, a medida que los primeros inversores venden sus participaciones. Los inversores minoristas que están ansiosos por comprar tokens de restaking líquido a menudo desconocen por completo la enorme presión de venta ejercida por los grandes tenedores de tokens que vendieron sus vastos volúmenes de tokens para obtener ganancias de liquidez.
Estos multiplicadores iniciales de puntos, los términos favorables de asignación en etapa semilla y los eventos de liquidación a gran escala de terceros han ocurrido con suficiente frecuencia en el pasado como para sospechar razonablemente que los futuros participantes de la industria del restaking planificarán sus estrategias de distribución de tokens en torno a ellos también. En otras palabras, estas empresas saben que debe haber alguien dispuesto a comprar sus tokens para facilitar un evento de liquidez de salida, y por lo tanto dejan espacio para ello. No es difícil ver por qué se está intensificando el escrutinio regulatorio: cuando se considera cómo operan estas empresas, no sorprende que los reguladores de valores estén comenzando a prestar atención. Los protocolos de restaking han comenzado a trasladar parte de sus operaciones al extranjero para evitar a los reguladores nacionales, cuyas acciones amenazan con descarrilar a toda la industria congelando por completo las operaciones de numerosos protocolos.
A medida que los mercados financieros han evolucionado, sus dinámicas esenciales se han mantenido notablemente constantes: los mismos principios básicos de la psicología humana y la economía que regían los mercados de hace siglos siguen aplicándose hoy en día. En lo que respecta al mercado de CDO poco antes de la crisis financiera de 2008, por ejemplo, los bancos de Wall Street tomaron hipotecas subprime individuales y las agruparon en grandes CDO, afirmando que el riesgo estaba diversificado y que todo el paquete era una inversión de calificación triple A. Todo el proceso es idéntico a cómo funcionan los tokens de restaking líquido: los activos de colateral de ETH individuales se agrupan para formar un producto supuestamente diversificado con un rendimiento dramáticamente incrementado. No es ningún secreto que el colapso de los CDO fue precipitado por un impago a gran escala en una de las hipotecas subprime, lo que resultó en una cascada de rebajas de calificación en todo el mercado de CDO. Algo similar sucederá casi con certeza en el espacio del restaking líquido cuando un solo LRT caiga en default o sufra un slashing; si la historia sirve de indicio, todo lo que se necesita es un impago en una cartera grande para que todo se desmorone debido al riesgo correlacionado.
El espacio de los LRT guarda una sorprendente similitud con el sistema bancario en la sombra que dominó los mercados de capitales antes de la crisis, con muchos de los mismos factores de riesgo, como la rehipotecación de activos, que permitía a las instituciones presentar el mismo colateral contra múltiples posiciones cortas con el fin de aumentar su apalancamiento. Cuando ocurre un impago en una de estas posiciones cortas, las pérdidas se magnifican y con frecuencia se trasladan a otros inversores que desconocían por completo el riesgo. También vale la pena señalar que el mercado de fondos monetarios sufrió un destino similar cuando el infame fondo de 2.000 millones de dólares rompió la paridad y sufrió pérdidas pronunciadas, causando pánico en toda la industria y provocando una ola de reembolsos. Los riesgos sistemáticos inherentes a los seguros de cartera automatizados también fueron en gran parte responsables del colapso del mercado de valores de 1987, así como de los numerosos desplomes repentinos que han ocurrido recientemente en los mercados de criptomonedas. Incluso la infame reversión del carry trade del yen que ocurrió hace unos años es instructiva a este respecto; cuando los operadores apalancaron excesivamente sus posiciones, una reversión a gran escala de la operación resultó en pérdidas masivas para quienes habían anticipado un período prolongado de ganancias fáciles. El restaking, con sus promesas de rendimiento y liquidez mejorados, está a punto de convertirse en el próximo capítulo de esta larga serie de desastres financieros.
A pesar de los miles de millones de dólares en compromisos de capital y la gran cantidad de talentosos ingenieros criptográficos que han dedicado sus vidas a resolver estos problemas de "escalabilidad", parece que la naturaleza humana siempre triunfará sobre los obstáculos estructurales. Esto es particularmente cierto en lo que respecta a la economía de la situación: no importa cuán ingeniosas sean las matemáticas, en última instancia demostrarán no ser rival para las realidades económicas fundamentales de una oferta limitada. La torre de Jenga de DeFi continuará creciendo y cambiando mientras los incentivos financieros lo fomenten. Pero cuando la música finalmente se detenga, cuando las crisis de liquidez y las colas de retiros quemen el suministro de tokens, los mercados de DeFi aprenderán una vez más una lección que ha sido reforzada una y otra vez a lo largo de la historia financiera.
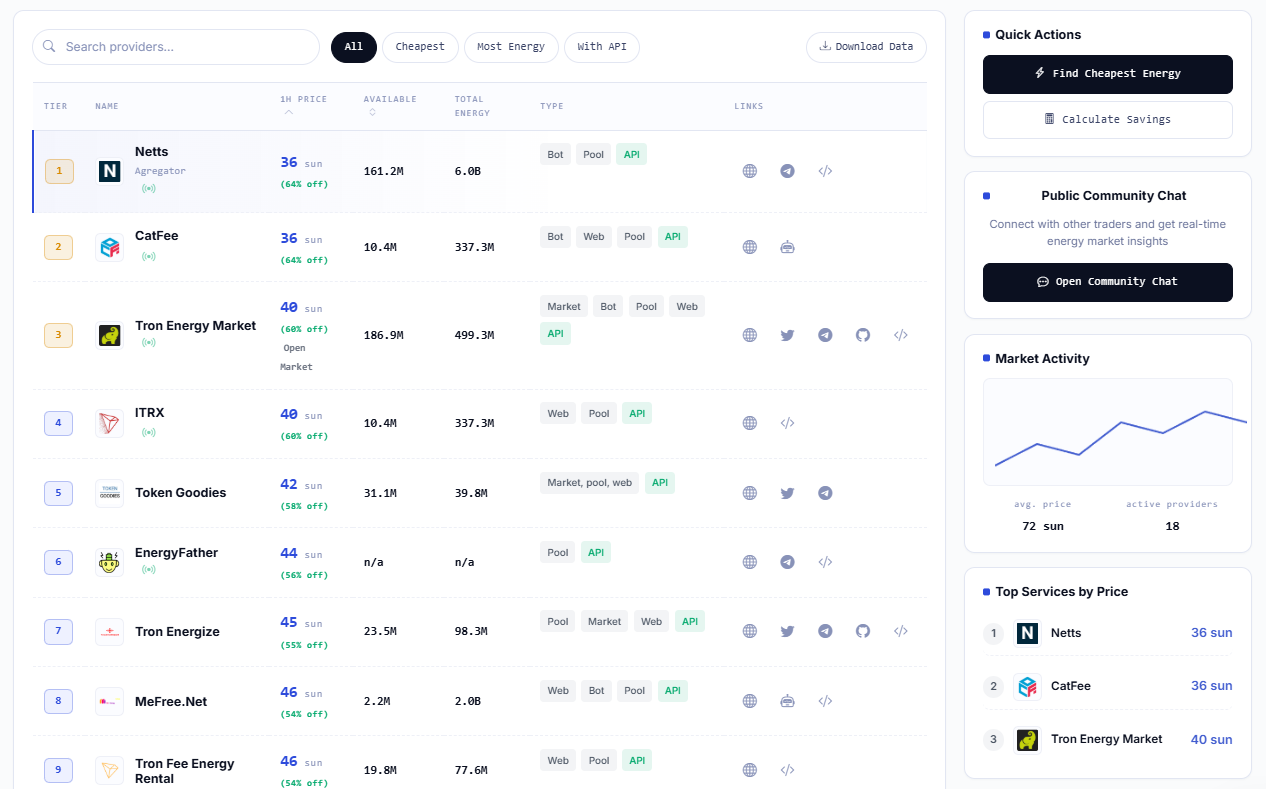
Después de todos los rumores habituales sobre "torres", "rehipotecación", "puntos" y "rendimiento sobre rendimiento", también vale la pena centrarse en el problema más estándar del sector cripto: hacer que los costos sean más bajos y los errores menos frecuentes tanto para actores individuales como institucionales. En particular, el mercado de Energy de TRON de Netts parece desempeñar un papel más conservador y confiable de lo que cabría esperar de una plataforma que promociona sus características de eficiencia energética en la portada. Al proporcionar la comparación de precios de diferentes proveedores, analizar la liquidez y la actividad transaccional, y facilitar la adquisición de TRON Energy en lugar de desperdiciar TRX en transacciones de USDT y pagar las tarifas de gas para las transferencias de smart contracts, Netts parece tener como objetivo ser un socio confiable para cualquier usuario o desarrollador regular de la blockchain TRON. Al momento de escribir este artículo, Netts y su rival CatFee estaban empatados en 26 sun con 161.2M de Energy y 6.0B de volumen en 24h respectivamente, mientras que el resto de los proveedores activos del mercado ofrecían precios más altos en promedio. No está claro si es exactamente lo suficientemente moral para alguien preocupado por las tendencias de "Jenga" de DeFi alquilar lo que necesita para sus propias operaciones en la red TRON utilizando servicios más económicos y confiables, pero es un paso sensato para cualquiera que realmente use su funcionalidad para evitar costos innecesarios.