Рестейкінг: дохід на дохід чи нова вежа Дженга у світі DeFi?
Рестейкінг обіцяє пулову безпеку та дохід на дохід, але за маркетингом ховається хитка вежа з повторно заставленого ETH і корельованих ризиків.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Пам'ятаєте сцену у фільмі «Гра на пониження», де Раян Ґослінґ бере з вежі Дженга дерев'яні бруски, що уособлюють забезпечені іпотечні кредити з рейтингом AAA, і перекладає їх на самий верх, тоді як дедалі ризикованіші неінвестиційні іпотечні позики з рейтингом B опиняються посередині? Наочно демонструючи, як працював ринок CDO, він показує, як фінансові інженери витягували цінність із цього конкретного класу активів, переконуючи рейтингові агентства в тому, що весь цей безладний «сендвіч» із позик являє собою диверсифікований профіль ризику з привабливою дохідністю.
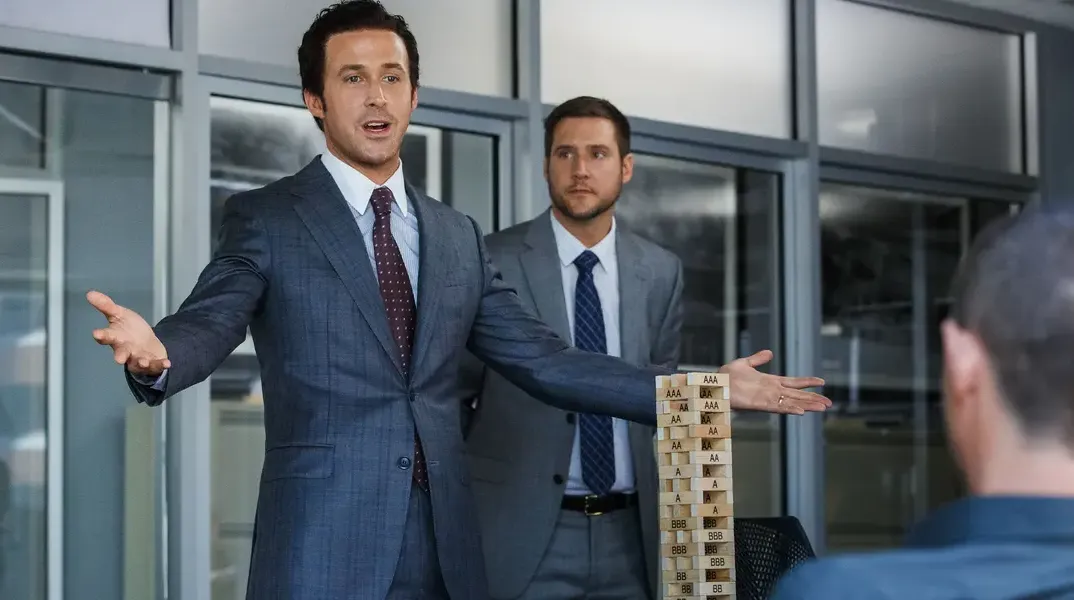
Коли вежа Дженга небезпечно хитається, а математика дає збій, усі присутні в кімнаті усвідомлюють, наскільки оманливою насправді була вся система. Ця сцена настільки вдала, бо передає відчуття чогось навмисно заплутаного, похованого глибоко в проспекті емісії та недоступного звичайним людям, що раптом набуває фізично відчутної форми. Зараз це актуально як ніколи: історія, здається, повторюється з лякаючою точністю, адже розробники DeFi зводять власну вежу Дженга з дедалі складніших фінансових інструментів прямо поверх старого доброго стейкінгу.
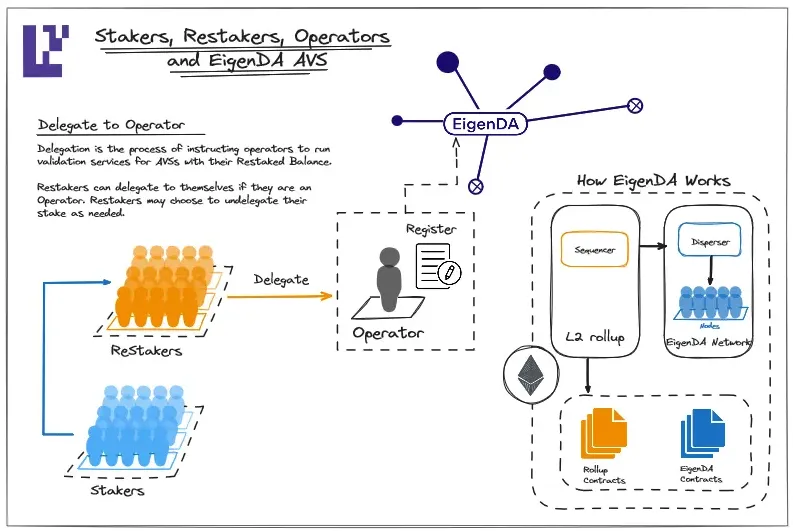
Рестейкінг — це перспективна концепція, яка пропонує пулову безпеку для низки нових сервісів, а також суттєве підвищення ефективності використання капіталу й дохід на дохід. Ви стейкаєте свій ETH десь, де він забезпечує безпеку основної мережі або якогось вторинного сервісу доступності даних чи оракулів, і отримуєте за це винагороду. Потім той самий ETH використовується для гарантування безпеки іншого сервісу, де вам також платять за його стейкінг. Це розумна схема, яка, здається, виконує обіцянку щодо безпеки та ефективності DeFi, якщо ви готові ігнорувати математику, що стоїть за цим: той самий обсяг економічного ETH тепер забезпечує значно більше зобов'язань, ніж раніше. Найцікавіше тут те, що цей різновид математичних маніпуляцій має багато рівнів. Спершу ви берете ETH, застейканий у вигляді токена ліквідного стейкінгу (LST) десь на кшталт Lido чи Rocket Pool, і використовуєте цей самий ETH для гарантування безпеки іншого сервісу, можливо, через продукт зберігання даних EigenDA від EigenLayer, який, своєю чергою, можна використати як забезпечення для позиції в DeFi. Потім ви можете заробляти бали (points) на додаток до винагород за стейкінг за безпеку, надану для EigenDA через якийсь інший протокол, а потім, можливо, використати пул ліквідності з кредитним плечем, щоб перетворити ці бали на ще більший дохід. І все це побудовано на фундаменті початкового стейку ETH. На кожному етапі кожен протокол виходить із припущення, що ETH під ним — на вагу золота.
Люди, які хочуть жити зараз, дедалі частіше прагнуть жити в майбутньому, адже сьогодення нерідко буває нестерпним. Рестейкінг часто позиціонують як виключно позитивну інновацію в DeFi, що дозволяє кожному відчути себе причетним до децентралізації інтернету та розширення екосистеми додатків Ethereum. Займаючись рестейкінгом, ви нібито «не чините неправильно», проявляючи жадібність і шукаючи максимальної вигоди; навпаки, ви «чините правильно», діючи неегоїстично й підвищуючи ефективність використання капіталу в усій екосистемі заради реалізації спільного бачення децентралізованих додатків. EigenLayer, який проводить ребрендинг в EigenCloud, та його конкуренти в сегменті ліквідного рестейкінгу послуговуються подібною риторикою, тому що вона працює; технічні засади доступності даних у EigenDA справді цікаві й привабливі для багатьох потенційних хмарних провайдерів. Але це також нагадує казино, що маскуються під соціальні ініціативи, аби уникнути регуляторів, якщо така аналогія не здається надто сміливою.
Піднявшись на вершину вежі Дженга у світі DeFi, ви помітите, що стабільність суттєво зменшується з кожним новим блоком. Щойно трапиться інцидент зі слешингом, втрата прив'язки (депег) токена ліквідного рестейкінгу (LRT), експлойт у сервісі активного валідатора (AV) чи набіг вкладників на будь-який із вищезазначених протоколів, фантастична річна відсоткова дохідність (APY), яку ви зафіксували для нащадків у Twitter, виявиться значно менш цінною, ніж чергова подія з отримання ліквідності. Обіцянка пулової безпеки та інфраструктурного рівня є беззаперечно привабливою для розробників, хоча б тому, що ці рішення часто забезпечують вкрай необхідну ліквідність проєктам, змушеним їх використовувати. Рестейкінг можна розглядати як необхідне зло в ситуаціях, коли розробнику потрібно створити щось, що вимагає пулової безпеки, але в нього недостатньо власного ETH для блокування в мережі з алгоритмом proof-of-stake (PoS). Утім, це надзвичайно складно, заплутано й забирає багато часу. Ретельніший розгляд нібито доброчесного економічного фундаменту цієї індустрії розкриває значно сумнівнішу ситуацію.
Фасад спільної безпеки та інфраструктури
Огляд головних гравців у просторі рестейкінгу — EigenCloud, Ether.fi, Renzo, Kelp, Puffer, Symbiotic та інших — свідчить, що вони пропонують схожий спектр послуг: пулову безпеку, токени ліквідного рестейкінгу, довільні програми нарахування балів, черги на виведення та ризик слешингу. І правда полягає в тому, що вся бізнес-модель цієї галузі побудована на хитрощах — один і той самий ETH враховується двічі, а то й більше разів! Після місяців підготовки довгоочікуваний механізм слешингу від EigenLayer запрацював у квітні 2026 року, але досі йому не вдалося продемонструвати практичність цього конкретного типу економічної криптографії. Щоб зрозуміти, чому так сталося, давайте докладніше розглянемо гучний запуск EigenDA та інновацію «інтерсуб'єктивного форкінгу» від EigenLayer, яка мала дозволити слешинг будь-якого AV-оператора, що спробував допустити збій у блокчейні. Неймовірна концепція інтерсуб'єктивного форкінгу базується на теоретичному векторі атаки, за якого більшість власників токенів має вступити в змову для створення форку зі слешингом, і наразі це існувало лише на папері. Тим часом токени управління EigenLayer рухаються за знайомою низхідною траєкторією після первинного ейрдропу.
Цінність цього типу економічної криптографії стає очевидною, коли ми уважніше дивимося на маркетингові матеріали галузі — зокрема, на прогнозований загальний обсяг заблокованої вартості (TVL) в усій екосистемі рестейкінгу. На момент написання цього матеріалу TVL галузі нерідко вимірюється десятками мільярдів доларів — але як би виглядала ця цифра, якби ми скоригували її з урахуванням подвійного, потрійного і навіть п'ятикратного підрахунку токенів ліквідного стейкінгу, нашарованих один на одного в кредитних протоколах?
Ether.fi та Puffer демонструють неймовірно вражаючі показники, коли йдеться про їхній TVL у понад мільярд доларів, але скільки з цього є «реальною» ліквідністю, а скільки — «надрукованою»? Надрукована ліквідність зазвичай надходить безпосередньо від ончейн-емісії токенів управління, які часто використовуються для субсидування порівняно невисокої дохідності, яку інакше можна було б побачити в сервісах активних валідаторів із показниками TVL у десятки або навіть сотні мільйонів доларів. Погляньте глибше на показники прибутковості будь-якого з таких сервісів. Найімовірніше, «органічна» дохідність, генерована їхніми AV-сервісами (які часто є набагато вигіднішими, ніж програми з балами), виявиться значно нижчою за дохідність програм лояльності, «зважену за TVL», що регулярно спонукає звичайних користувачів вносити свій ETH на їхні рахунки. Погляньте, наскільки EIGEN впав від свого піку — на приголомшливі 96 відсотків! В ехокамері індустрії прихильники EigenLayer продовжують наполягати, що їхній TVL репрезентує справжню економічну цінність, а EIGEN дійсно є базовою інфраструктурою. Але ширший ринок із цим не згоден, і не безпідставно, оскільки мало підстав вважати, що їхній TVL є чимось іншим, окрім безкоштовно випущених токенів управління без механізму захоплення вартості.
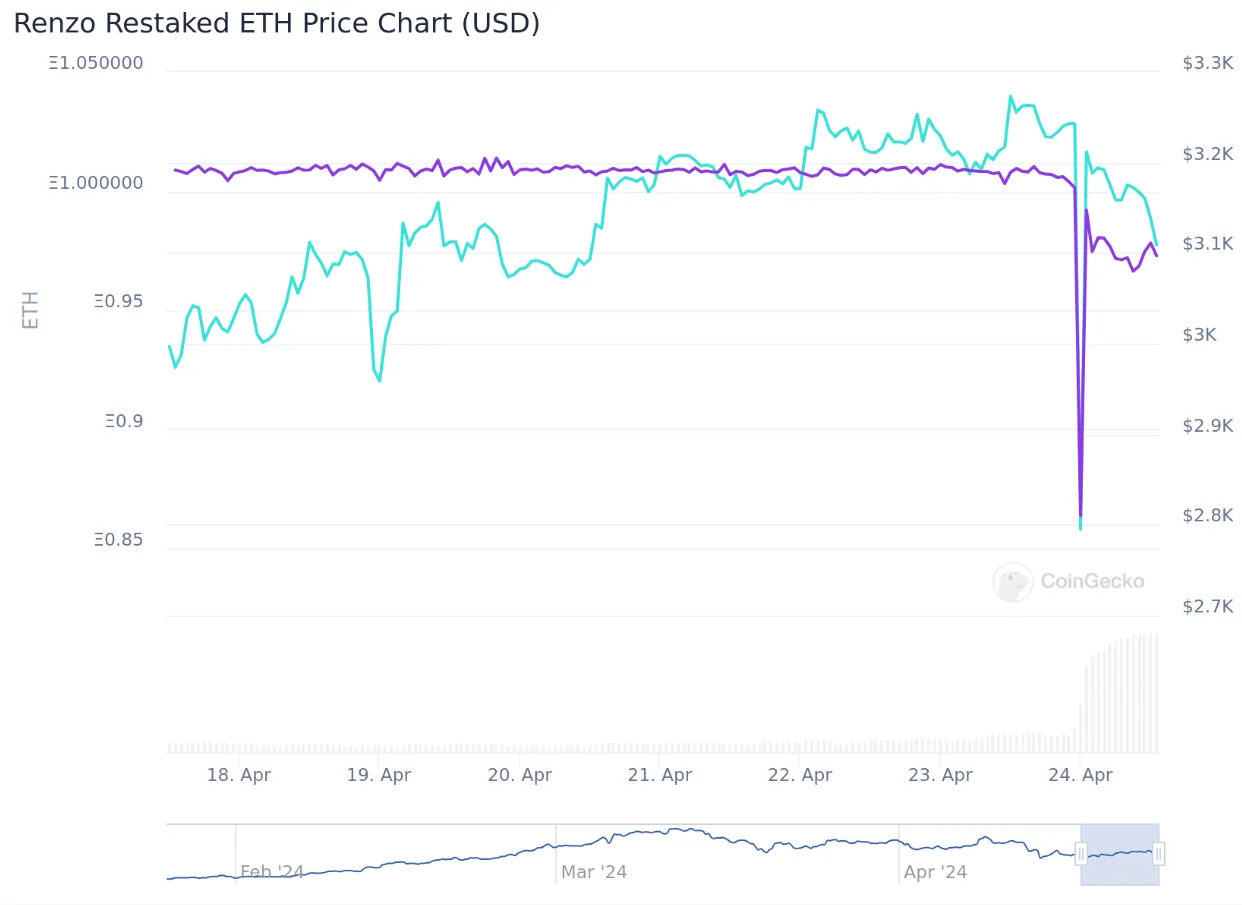
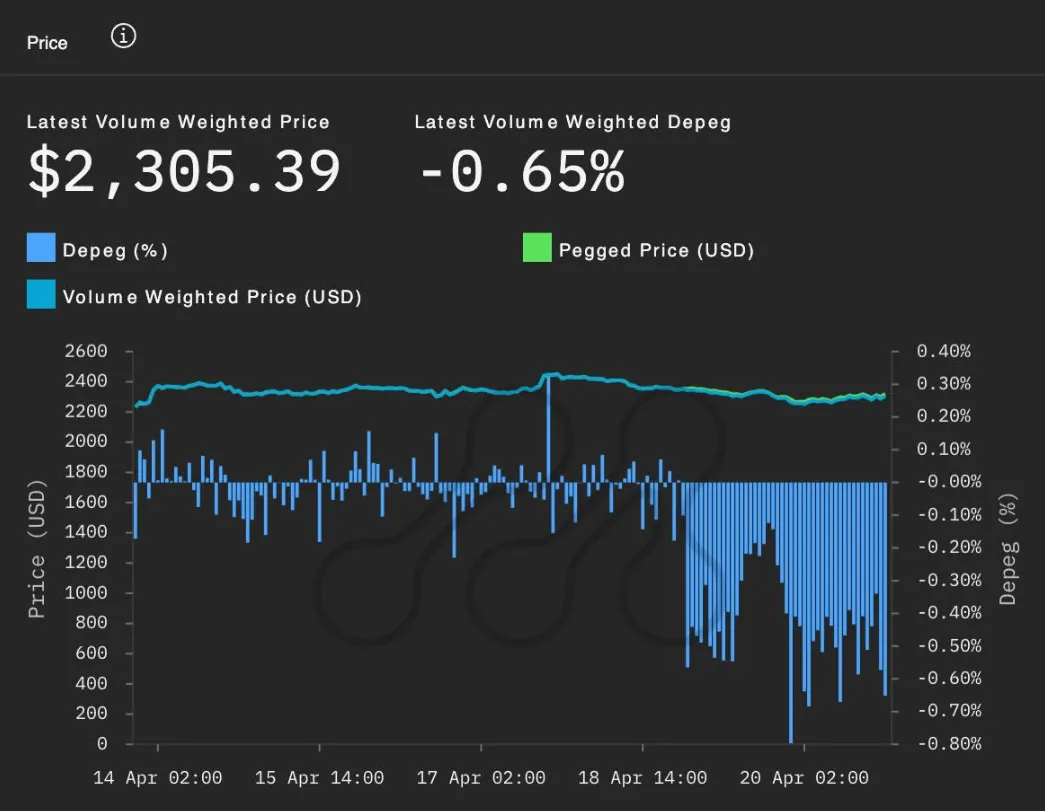
Вежа починає хитатися саме тоді, коли всі усвідомлюють, що TVL (загальна заблокована вартість) часто є єдиним справжнім індикатором для протоколів, які генерують дохід. Візьмемо для прикладу крах прив'язки ezETH від Renzo у квітні 2024 року, який залишив трейдерів із кредитним плечем у відчаї, коли мільярди TVL протоколу ліквідного рестейкінгу просто випарувалися. Токен ліквідного рестейкінгу (LRT) від Renzo використовувався як забезпечення для позик із кредитним плечем, виданих через такі протоколи, як Gearbox і Morpho, де трейдери депонували ETH у Renzo та брали позики під заставу своїх депозитів, щоб збільшити дохідність.
Коли Renzo оголосила про ончейн-ейрдроп свого токена управління REZ для власників LRT, багато користувачів розкритикували обсяг ейрдропу та несправедливість графіку розподілу токенів. Трейдери, які внесли свій ETH у Renzo та взяли позики з плечем, раптом опинилися у скрутному становищі через знецінення своєї застави. Оскільки Renzo не дозволяла прямі виведення задля збереження показника TVL, ці користувачі були змушені скидати свої токени ezETH на вторинних ринках, таких як Uniswap, що призвело до депегу токена Renzo відносно забезпечення 1:1 до ETH. Як наслідок, трейдери, які нарощували позиції за рахунок позик, зіткнулися з колосальними збитками, коли вартість їхньої застави впала майже на 50%, спровокувавши каскад ліквідацій у всьому секторі DeFi. Лупери (loopers) — трейдери, які вносили свій ETH у Renzo, потім депонували його (або його частину) в різні кредитні протоколи, брали під них позики з плечем і знову вносили їх у Renzo для забезпечення нових позик в ETH, — постраждали найбільше. Вони створили штучний дефіцит пропозиції ETH, вимагаючи дедалі більше кредитної ліквідності в процесі циклічного перезакладу (лупінгу), що спричинило дисбаланс у динаміці попиту та пропозиції ETH.
Ліквідації на мільйони доларів відбулися за лічені хвилини, поки трейдери з плечем гарячково намагалися скоротити позиції та обмежити втрати.
Скандал із мостом Kelp у квітні 2026 року — це лише один із прикладів каскадних збоїв компонованості, які трапляються в DeFi. У цьому інциденті слабкість крилася не в ончейн-смартконтрактах, а в офчейн-верифікаторах, які міст використовував для проведення транскордонних транзакцій. Схоже, що розробники Kelp DAO задля зниження витрат спроєктували міст із системою верифікації 1-of-1 від LayerZero.
Відсутність будь-якої децентралізації у процесі перевірки зробила міст вразливим до атак, дозволивши зловмисникам скомпрометувати офчейн-джерела даних, які використовував контракт мосту.
У результаті фейкові верифікації спровокували випуск платформою Kelp 116 500 незабезпечених нот rsETH в мережі Ethereum, створивши хибне враження, ніби ці ноти можна обміняти на ETH у вихідній мережі. Потім зловмисники використали цю ліквідність як забезпечення для миттєвої позики (flash loan) на суму $25 мільйонів на Aave, яку згодом було депоновано в пул ліквідності Aave у вигляді WETH. Оскільки Aave покладався на некоректний ціновий оракул, зловмисники так і не повернули миттєву позику, фактично викравши майже $25 мільйонів із пулу ліквідності Aave. Після цього Aave заморозив ринок DeFi-кредитування, намагаючись запобігти подальшим збиткам, що спричинило колосальну нестабільність у всьому просторі децентралізованих фінансів. Цей випадок став тверезим застереженням для індустрії, коли масштаб атаки на компонованість — особливо такої, що задіює мільйони доларів у флеш-позиках — став очевидним для кожного.
Жадібність та ліквідність на вихід
Шрірам Каннан продає спільну безпеку так, ніби це чергове велике досягнення інженерної думки, проте серед нас усе ще є ті, хто втратив колосальні кошти через віру в цінову прив'язку. Співзасновник Ethereum Віталік Бутерін опублікував кілька дописів у блозі, критикуючи структуру EigenLayer та інших протоколів рестейкінгу, стверджуючи, що їхня схильність до повторного використання інфраструктури валідаторів становить екзистенційну загрозу для безпеки консенсусу Ethereum. Зокрема, Віталік попередив, що протоколам рестейкінгу не варто покладатися на соціальний консенсус Ethereum заради власного порятунку в разі найгіршого сценарію. Яка ж реакція індустрії на побоювання щодо перевантаження консенсусу та ймовірності того, що спільна безпека перетвориться на критичну вразливість? Звісно ж, вони подвоюють ризики!
Коли йдеться про економіку цього простору, важливо пам'ятати, що за смартконтрактами стоять реальні люди, які часто мають цілком егоїстичні інтереси. Засновники прагнуть TVL та ліквідності, адже це означає, що венчурні фонди купуватимуть їхні токени.
Венчурні капіталісти, зі свого боку, прагнуть отримати ліквідність для виходу, оскільки знають, що їхні посівні токени, придбані з величезною знижкою, зберігатимуть бодай якусь цінність лише за наявності ринку збуту. Оператори нод хочуть максимізувати свої доходи, надаючи мінімально життєздатну інфраструктуру, яку вони можуть собі дозволити, привласнюючи водночас усі комісії; це часто призводить до того, що великі централізовані інфраструктурні провайдери домінують на ринку завдяки ефекту масштабу, навіть якщо така концентрація створює системні вразливості. Засліплені азартом гравці прагнуть отримувати дохід на дохід, щоб хвалитися цим у Twitter, навіть якщо це загрожує повною неплатоспроможністю в процесі.
Якщо ви хочете зрозуміти конкретні причини, чому ця індустрія приречена на збої, вам достатньо проаналізувати типові сценарії відмов:
1. Спільна безпека несе в собі колосальний ризик кореляції: якщо великий AV-сервіс зазнає слешингу, це спричинить ланцюгову реакцію ліквідацій у безлічі сервісів DeFi, які покладаються на його гарантії безпеки.
2. Делегування операторам створює системний ризик концентрації, оскільки великі оператори нод завжди домінуватимуть на ринку завдяки ефекту масштабу, створюючи єдині точки відмови всередині системи.
3. Невідповідність ліквідності неминуче виникатиме, коли користувачі почнуть вимагати миттєвої ліквідації своїх LRT чи інших деривативів у той час, як їхня базова застава буде заблокована в чергах на виведення.
4. Програми нарахування балів є абсолютно необґрунтованими зобов'язаннями, які можуть бути або не бути виконані — залежно від забаганок протоколу-емітента.
Уся ця система побудована на фундаменті жадібності та прагнення швидкого збагачення, тож не дивно, що механізми збоїв мають таку саму мотивацію. Чому ми постійно відчуваємо потребу змушувати гроші приносити ще більше грошей? Що поганого в тому, щоб задовольнитися чотирма відсотками? Саме такий хід думок, із таким ентузіазмом підхоплений галузевими коментаторами, і породив вислів «чотири відсотки — це для жебраків». Бажання отримати надприбутки за допомогою кредитного плеча в поєднанні з повною відсутністю прибутковості будь-де ще в системі — це саме те, що штовхає нас на слизьку стежку багаторівневих деривативів і корельованих ризиків.
Регуляторний ризик та забезпечення цінних паперів
Одна справа — вірити у гучні заяви індустрії про пулову безпеку, ліквідний дохід тощо, але зовсім інша — дослідити реальні фінансові показники сектора й усвідомити, наскільки глибоко експлуататорська динаміка вкоренилася в системі. Показники TVL та прогнозовані доходи слугують для роздування уявної цінності протоколів, але вони рідко розкривають усю картину. Зверніть увагу на хмарне рішення EigenDA від EigenLayer, яке нібито перебуває на етапі залучення багатомільярдного раунду фінансування під час підготовки до запуску свого продукту забезпечення доступності даних. Компанія втрачає понад мільйон на рік, спаливши десятки мільйонів інфляційної пропозиції для залучення капіталу, але її заявлена дохідність — це не більше ніж субсидія за рахунок зазначеної інфляції.
Не дивно, що бізнес-моделі багатьох із цих компаній фактично тримаються на невпинній інфляції токенів, яка потрібна для створення ілюзії цінності. Погляньте на масштабні розблокування токенів, які регулярно відбуваються в цьому просторі місяць за місяцем, коли ранні інвестори розпродають свої частки. Роздрібні інвестори, які прагнуть придбати токени ліквідного рестейкінгу, часто навіть не підозрюють про колосальний тиск на продаж з боку великих власників токенів, котрі збувають свої величезні обсяги активів заради фіксації ліквідного прибутку.
Ці ранні множники балів, вигідні умови розподілу на посівному етапі та масштабні сторонні ліквідації траплялися в минулому настільки часто, що є всі підстави вважати: майбутні учасники індустрії рестейкінгу так само плануватимуть свої стратегії розподілу токенів із прицілом на це. Іншими словами, ці компанії розуміють, що має бути хтось, хто захоче купити їхні токени, щоб забезпечити можливість виходу з активу, і тому заздалегідь закладають під це умови. Неважко зрозуміти, чому увага регуляторів лише посилюється: якщо проаналізувати діяльність цих компаній, стає зрозуміло, чому регулятори цінних паперів починають виявляти інтерес. Протоколи рестейкінгу вже почали переносити частину своїх операцій за кордон, намагаючись уникнути національних регуляторів, чиї заходи загрожують пустити під укіс усю індустрію через повне блокування операцій численних протоколів.
Із розвитком фінансових ринків їхні базові принципи залишаються разюче незмінними: ті самі фундаментальні засади людської психології та економіки, які керували ринками століття тому, діють і сьогодні. Згадаймо, наприклад, ринок CDO незадовго до фінансової кризи 2008 року: банки Волл-стріт брали окремі субстандартні іпотечні кредити й упаковували їх разом у великі CDO, стверджуючи, що ризик диверсифіковано, а весь пакет є інвестицією рівня «три А». Цей процес абсолютно ідентичний тому, як функціонують токени ліквідного рестейкінгу: окремі заставні активи в ETH об'єднуються для створення нібито диверсифікованого продукту з різко підвищеною дохідністю. Не секрет, що крах CDO був спровокований масштабним дефолтом за одним із субстандартних іпотечних кредитів, що спричинило каскадне зниження рейтингів на всьому ринку CDO. Щось подібне майже напевно станеться й у сегменті ліквідного рестейкінгу, коли один з LRT зіткнеться з дефолтом або слешингом: якщо історія нас чомусь і вчить, то це тому, що достатньо одного дефолту у великому портфелі, щоб уся конструкція розвалилася через корельований ризик.
Сфера LRT разюче нагадує систему тіньового банкінгу, яка домінувала на ринках капіталу перед кризою, поділяючи багато тих самих факторів ризику — зокрема повторну заставу (rehypothecation) активів, що дозволяла установам надавати одну й ту саму заставу за кількома короткими позиціями для збільшення кредитного плеча. Коли за однією з таких коротких позицій настає дефолт, збитки багаторазово зростають і часто перекладаються на інших інвесторів, які зовсім не підозрювали про ризик. Варто також згадати, що ринок фондів грошового ринку спіткала схожа доля, коли сумнозвісний фонд на $2 мільярди опустився нижче номіналу («пробив долар») і зазнав великих збитків, викликавши паніку в усій індустрії та хвилю виведення коштів. Системні ризики, притаманні автоматизованому страхуванню портфелів, значною мірою спричинили біржовий крах 1987 року, а також численні раптові обвали (flash crashes), які останнім часом траплялися на криптовалютних ринках. Навіть сумнозвісне згортання операцій керрі-трейд з єною, що відбулося кілька років тому, є показовим у цьому плані: коли трейдери взяли на себе занадто велике кредитне плече, масштабне закриття позицій призвело до колосальних збитків для тих, хто сподівався на тривалий період легкого заробітку. Рестейкінг із його обіцянками підвищеної прибутковості та ліквідності має всі шанси стати наступним розділом у цій довгій низці фінансових катастроф.
Попри мільярди доларів залученого капіталу та безліч талановитих блокчейн-інженерів, які присвятили своє життя вирішенню цих проблем «масштабування», людська натура, схоже, завжди перемагатиме структурні перешкоди. Це особливо справедливо, коли йдеться про економічний бік питання: хоч би якою винахідливою не була математика, вона зрештою виявиться безсилою перед фундаментальними економічними реаліями обмеженої пропозиції. Вежа Дженга в секторі DeFi продовжуватиме рости й змінюватися доти, доки фінансові стимули заохочують це. Але коли музика нарешті стихне, коли кризи ліквідності та вишикувані в чергу запити на виведення спалять пропозицію токенів, ринки DeFi вкотре засвоять урок, який уже неодноразово повторювався впродовж усієї фінансової історії.
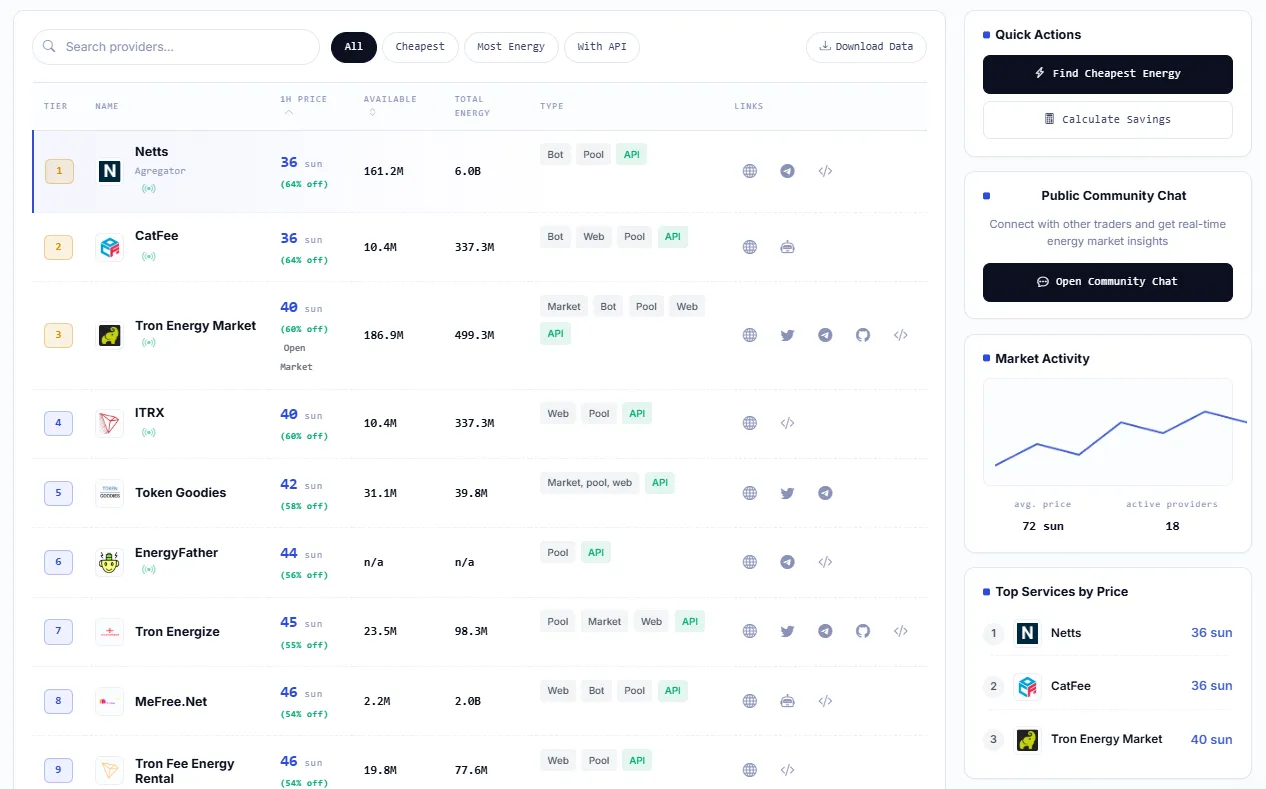
Після всіх цих звичних розмов про «вежі», «регіпотекацію», «бали» та «дохід на дохід» варто також звернути увагу на стандартніші проблеми криптовалютного світу — зменшення витрат і зниження кількості помилок як для індивідуальних, так і для інституційних учасників. Зокрема, маркетплейс TRON Energy від Netts, схоже, виконує більш консервативну та надійну роль, ніж можна було б очікувати від платформи, яка рекламує свої енергоефективні переваги на головній сторінці. Забезпечуючи порівняння цін від різних постачальників, аналізуючи ліквідність і транзакційну активність, а також полегшуючи придбання TRON Energy замість марнотратства TRX на транзакції з USDT та сплату комісій за газ під час переказів через смартконтракти, Netts прагне бути надійним партнером для будь-якого постійного користувача або розробника в мережі TRON. На момент написання цієї статті Netts та її конкурент CatFee зрівнялися на позначці 26 sun з показниками 161.2M Energy та 6.0B обсягу за 24 години відповідно, тоді як решта активних постачальників на ринку пропонували в середньому вищі ціни. Важко сказати, чи достатньо це етично для того, кого турбують схильності DeFi до побудови «веж Дженга», — орендувати необхідні ресурси для власних операцій у мережі TRON за допомогою дешевших і надійніших сервісів, але для кожного, хто реально користується цим функціоналом, це цілком розумний крок для уникнення зайвих витрат.