Крипто-флеш-позики: позичити й повернути до обіду
Флеш-позики пропонують мільйони без застави на лічені секунди, уможливлюючи масштабний арбітраж чи катастрофічні експлойти та переосмислюючи ризики в децентралізованих фінансах.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Уявіть собі невдачливого криптоентузіаста, який сидить у темряві о 3-й годині ночі, освітлений блакитним фосфоресцентним сяйвом графіка, що невпинно падає на його моніторі. Порожні бляшанки з-під енергетичних напоїв і наспіх покинуті плани вкривають кімнату, поки він готується ухвалити доленосне рішення. Його геніальний план, який потенційно міг би зробити його мільярдером, пов'язаний із нещодавно відкритим додж-мемкоїном із неперевершеним потенціалом зростання. Як варіант, він міг би створити токен спільноти, адже він давно відчував, що всесвіт винен йому родинне багатство на покоління вперед. Але найімовірніше, він зависав у децентралізованих казино, переконавши себе, що цього разу його витончене розуміння теорії ймовірностей дозволить подолати місяці виснажливих, руйнівних втрат.
Через особливо кричущий збіг обставин, пов'язаних із кількома найгіршими життєвими виборами його молодості, у нього наразі геть закінчилися кошти. Банки з важкими скляними дверима в його районі вже навчилися обходити його десятою дорогою, адже він загруз у боргах за кредитними картками з високими відсотками, а його персональний рейтинг тримається на небезпечно низькому рівні. Усе, що йому потрібно, — це один останній шанс, одна остання позика, щоб повернутися в гру, щоб довести критикам їхню неправоту. Якщо він зазнає невдачі, його розлючений батько може нарешті відправити його до реабілітаційного центру або, що ймовірніше, сувора неприємність його поточних обставин змусить його покинути криптоодержимість і повернутися до повсякденної рутини та реального життя. Але не судилося! Його порятунок — нова флеш-позика, точніше її роздрібний еквівалент, — буквально кричить на нього з екрана браузера. На відміну від його звичних хижацьких кредиторів, вона пропонує умови без зайвих запитань, без застави та без перевірки кредитної історії. Через згадані обставини блимаюча ставка 0.09 відсотка за новою флеш-позикою ледве фіксується його свідомістю. Нова децентралізована рулетка, яку він винайшов, надійна як годинник, або ж установка для хмарного майнінгу гарантовано окупиться за кілька днів.
Особливість людей і сьогодення полягає в тому, що вони часто не хочуть бути тут. Вони хочуть якнайшвидше переміститися з місця свого поточного перебування в далеке майбутнє, де всі їхні борги хоч і не сплачені, але вони принаймні вирвалися з цього конкретного, гнітючого моменту. Коли вони візуалізують цей віддалений день, у який вони піднімуться на борт свого приватного літака, найяскравіше перед очима постає зручна, оманлива можливість зробити ставку на найвигідніше майбутнє просто зараз. У своєму бажанні опинитися в цьому майбутньому людина часто ігнорує пов'язані з ним несприятливі ризики, проте індустрія флеш-позик поспішає скористатися цією уявною можливістю. Компанії в цій сфері позиціонують себе як турботливе та дружнє обличчя потенційно руйнівної криптоставки, гучно вихваляючи свої чесноти на PR-слайдах, влаштовуючи розкішні вечірки в Дубаї та проводячи масштабні конференції в Маямі. Зовсім не таємниця, що саме ці компанії пишуть у своїх офіційних промоматеріалах для індустрії, або, точніше, про що вони вважають за краще промовчати. Наскільки корисною така позика може виявитися насправді для нашого невдачливого криптоентузіаста, чия схема очікувано провалилася? Розмірковуючи над дефолтом за грабіжницькою процентною ставкою, він усвідомлює, що існує набагато менш болісна альтернатива: він може просто втекти від цього конкретного етапу свого життя і, можливо, ніколи не повертатися. Тим часом індустрія флеш-позик уже будує плани, як нажитися на його відчайдушній потребі в ще одному шансі.
Життя несправедливе, і людству не вперше доводиться стикатися з цим. Річ у тім, що кредити завжди мають свою ціну, і якщо умови стають занадто жорсткими, позичальнику не залишається нічого іншого, окрім як дати драла з міста. Для кредитної компанії такий варіант, звісно, неприйнятний, саме тому подібні продукти часто розробляють витончену систему покарань для тих, хто не повертає кошти, нерідко застосовуючи важелі складної економічної та соціальної динаміки. За умови належного розуміння сучасної індустрії та того, що вона може запропонувати, стає очевидним: флеш-позики — це лише один елемент набагато ширшої системи. Залучені компанії не завжди прозорі щодо своїх внутрішніх механізмів, особливо коли люди підписують юридично зобов'язуючі документи, що стосуються конфіденційної особистої інформації. Щоб повністю усвідомити можливості та ризики, необхідно поглянути на індустрію в цілому, на компанії, які в ній працюють, і на те, чим вони насправді займаються. Зокрема, які послуги вони надають жителям різних країн, і чи є тут взагалі якісь позитивні сторони?
Глобальний ландшафт миттєвої ліквідності
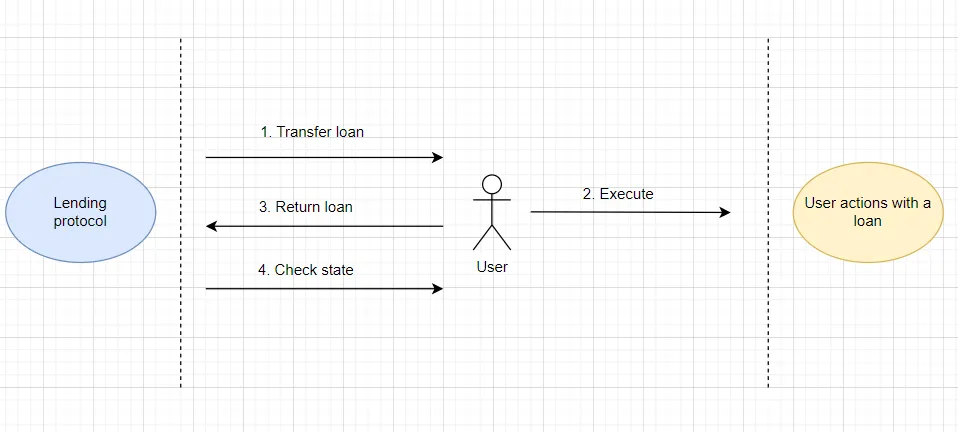
Переходячи одразу до суті, важливо розрізняти справжні технічні флеш-позики, які використовують розробники, і роздрібний сегмент. В інституційній сфері флеш-позики — це складні фінансові інструменти, що видаються протоколами без ончейн-застави, за яких позичальник зобов'язаний повернути позику разом із невеликою комісією в межах одного й того самого блоку. У момент виведення вся сума блокується, і жодні токени не переказуються на рахунок позичальника. У роздрібному секторі термін «флеш-позика» часто застосовують до незабезпечених криптокредитів, розрахованих на широку аудиторію. Якщо розглянути найпопулярніші компанії, що пропонують такі послуги, повчально проаналізувати їхні умови, необхідну заставу та наслідки дефолту для людей, які не виконали своїх зобов'язань.
1. Aave та справжня децентралізована флеш-позика. Якщо й існує компанія, яка втілює дух чистої децентралізації та передовий край криптоінновацій, то це Aave. Маючи потужну технічну базу, активну спільноту та вичерпний набір ончейн-інструментів, вона дозволяє кожному технічно грамотному розробнику створити позику з практично безмежними плаваючими ставками, без жодних перевірок кредитоспроможності та без будь-якої застави. Комісія при цьому є фіксованою «винагородою за використання» і становить приблизно 0.09 відсотка. Для отримання позики не потрібні жодні персональні дані. Як же вони тоді захищаються від неповернення коштів? Ніяк, і їх це навряд чи турбує. Той, хто достатньо технічно підкований, щоб створити флеш-позику, найімовірніше, не допустить дефолту через мізерну комісію в 0.09 відсотка. Якщо ж розробник виявиться шахраєм і спробує зникнути з депозитами, код смартконтракту поверне всі кошти з математичною точністю, оскільки транзакція взагалі не вважатиметься здійсненою ончейн. Якщо казати серйозно, флеш-позика — це інструмент для інституційних арбітражерів, створений для заробітку на різниці цін між біржами.
2. Divine Research та біометричні мікрокредити до зарплати. Ця компанія працює переважно на ринках, що розвиваються, пропонуючи незабезпечені кредити зневіреним і сповненим надії людям у Латинській Америці, Африці та Південно-Східній Азії. Позики зазвичай видаються в криптовалюті, але вони порівняно невеликі й рідко перевищують $1000. Умови також вкрай суворі: від 20 до 30 відсотків на короткі терміни. Традиційна застава тут не потрібна. Оскільки Divine Research — відносно новий гравець, компанія використовує децентралізовані перевірки особистості на зразок біометричного сканування World ID, де унікальний візерунок райдужки ока людини зіставляється з хешем для ончейн-верифікації. Коли позичальник ухиляється від сплати, Divine Research не має можливості діяти традиційними методами, наприклад стягувати кошти з його фіатних рахунків. Натомість вони назавжди вносять хеш World ID позичальника до чорного списку в усіх партнерських блокчейнах, гарантуючи, що боржник більше не зможе брати участь у ширшому просторі DeFi.
3. 3Jane та алгоритмічна кредитна лінія. Американська компанія 3Jane спеціалізується на наданні незабезпечених криптопозик «китам» децентралізованих фінансів. Уся видача кредитів автоматизована, а безпека позики ґрунтується на алгоритмічній оцінці ончейн-репутації клієнта. Вони не вимагають персональної застави, але користувачі повинні надати криптографічний доказ володіння зовнішніми активами, пройти перевірку особи та дозволити глибокий аналіз своєї ончейн-активності для визначення платоспроможності. Ставки різняться під час кожної видачі позики залежно від оцінки ймовірності дефолту, розрахованої алгоритмом. Якщо позичальник припиняє виплати, 3Jane не вдається до типових для індустрії заходів на кшталт чорних списків. Замість цього вони аналізують ончейн-активність, відстежуючи рух виведених активів, щоб ліквідувати їх на централізованих біржах через традиційні правові механізми.
4. Nexo та традиційний надлишково забезпечений кредит. Nexo — одне з найбільших імен у галузі, що функціонує як централізований сервіс криптокредитування та надає швидкі готівкові позики під високі відсотки із забезпеченням у вигляді криптовалютних активів.
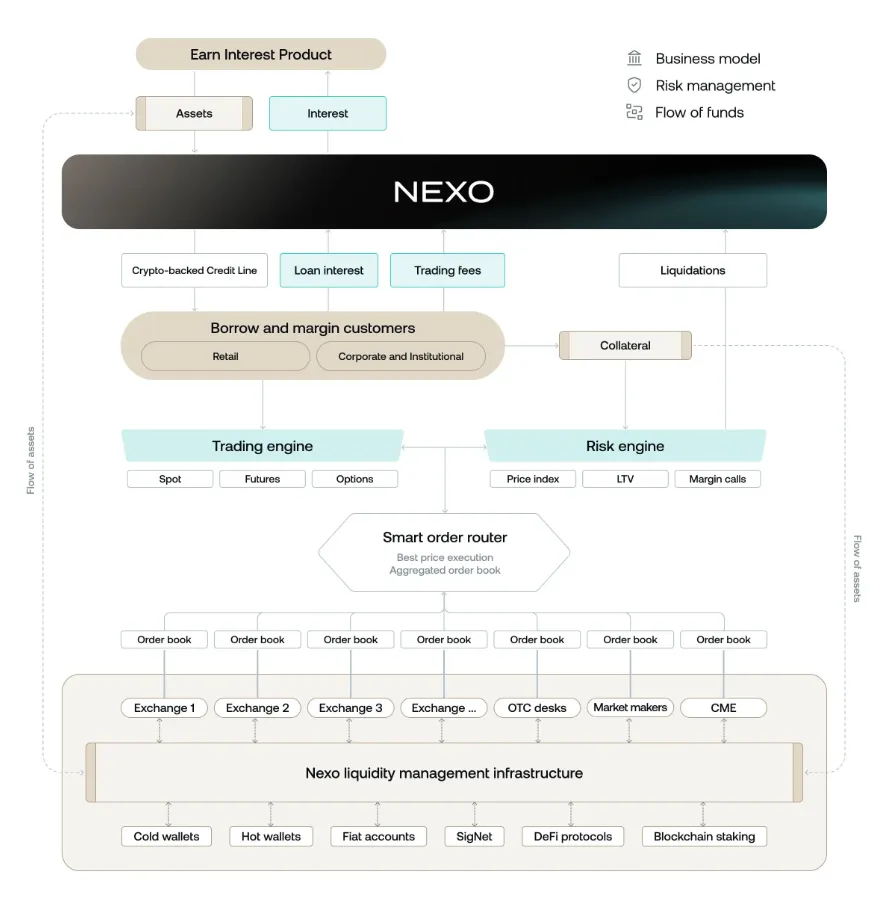
Їхні процедури «Знай свого клієнта» (KYC) є досить суворими й вимагають надання державного посвідчення особи, нещодавніх квитанцій за комунальні послуги та селфі на камеру в реальному часі для підтвердження персональних даних. Вони не публікують детальної інформації про свої персональні ставки, але кредити зазвичай починаються з привабливих однозначних відсотків. На практиці ж спреди, депозити за програмами лояльності та додаткові фактори різко підвищують реальні ставки. Дефолт за виплатами в Nexo не становить загрози для компанії, оскільки вона володіє депозитом криптовалютних активів позичальника, які негайно ліквідуються на відкритому ринку в разі порушення умов повернення. Кредитний провайдер у будь-якому випадку отримує солідний прибуток, а боржник просто втрачає свої активи.
Технічний бік питання: хижацька ліквідність і примусове виконання без забезпечення
Визначивши ключових гравців і загальні контури індустрії флеш-позик, можна детальніше розглянути технічні аспекти їхньої роботи. Зокрема, дослідити, як ці компанії взаємодіють із неплатниками і які варіанти дій вони мають у ширшому фінансовому середовищі. У випадку зі справжніми флеш-позиками, якими користуються інституційні арбітражери, загроза дефолту відсутня за визначенням, оскільки тіло позики офіційно ніколи не переходить із рук у руки. Позика являє собою чітку транзакцію в ончейні, повністю ізольовану в межах одного блоку. Якщо позичальник не повертає кошти, уся транзакція скасовується з математичною точністю, оскільки активи навіть не потрапляли в приватне володіння. Дефолт позичальника не є проблемою для провайдерів інституційних флеш-позик.
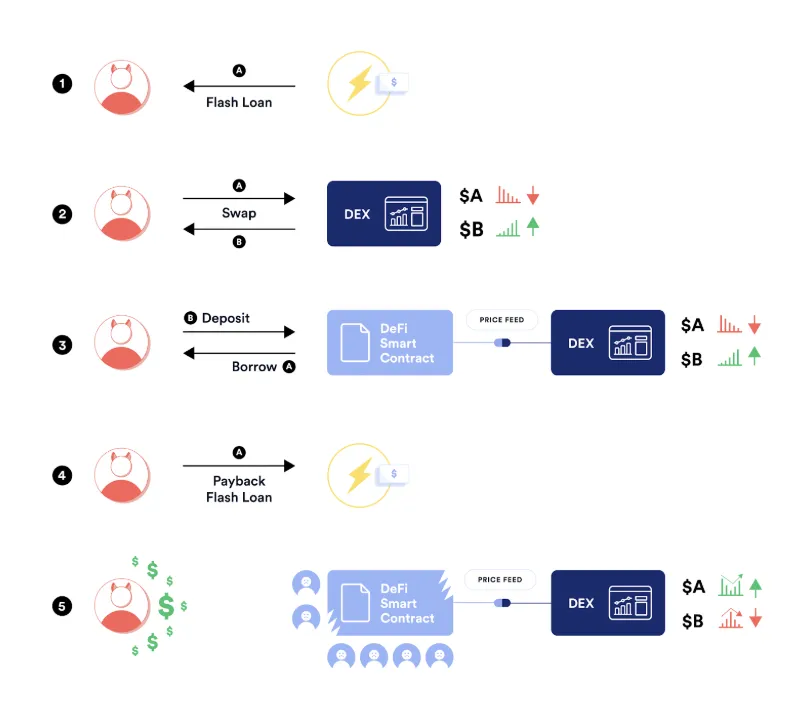
Для всіх інших компаній, які надають роздрібні послуги звичайним позичальникам, ситуація виглядає значно складніше. Більшість таких організацій мають великі масиви даних про клієнтів, які допустили прострочення, що дозволяє їм створювати предиктивні моделі для оцінки потенційних позичальників за ймовірністю дефолту. Компанії, що надають такі послуги, частково фінансуються за рахунок краудсорсингу: вони перекладають ризики на широку аудиторію, водночас забираючи собі відчутну частку відсоткових платежів за посередництво в організації позики. Завдяки невеликій частці неповернень, високим ставкам і суворим штрафам за прострочення ці компанії можуть вельми успішно функціонувати в авангарді хижацьких фінансів. У своїх звітах вони можуть цілком відверто обговорювати загальну політику щодо прострочень, рівнів дефолту та процедур стягнення. Вони працюють в умовах надзвичайно високих показників неповернення — аж до 40 відсотків за первинними незабезпеченими кредитами для позичальників у скрутному становищі. Ставки для тих, хто звертається вперше, часто перевищують 30 відсотків, і компанія отримує чистий прибуток лише завдяки таким людям, як наш криптоентузіаст, які сумлінно повертають борг. Для подібних компаній хижацька ліквідність є основою бізнесу, а неплатники — лише неминучою прикрістю та дрібною перешкодою в їхній діяльності.
Жадібність, FOMO та бізнес із продажу надії
Погляд на індустрію флеш-позик крізь призму людських бажань є вельми повчальним, оскільки він часто допомагає відокремити хайп від реальності. Люди, які працюють у цій сфері, не надто переймаються тим, щоб зробити світ кращим; їх хвилює лише одне — заробляння грошей. Усі ці компанії побудовані на єдиному принципі: використати децентралізовану і часто анонімну природу криптовалют, щоб витягнути вигоду з якомога більшої кількості людей. На своїх сайтах вони гучно заявлятимуть про відданість ідеям фінансової інклюзивності, але на практиці вони орієнтуються на вузький прошарок населення — зневірених і жадібних. Кредитори — такі самі люди, тому вони відчувають ті самі пориви та думки, що й усі інші, хоча нерідко в набагато більшому масштабі. Їх часто охоплює почуття FOMO — нереалізоване жадання не згаяти шанс заробити гроші, зігравши на чужому відчаї.
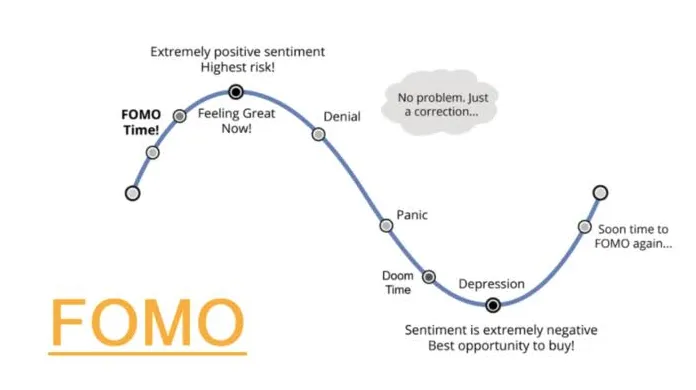
Кредитори відчувають ті самі прагнення та емоції, що й усі інші, але нерідко в значно більших масштабах. У своєму прагненні брати участь у наймасштабніших рухах ліквідності вони відчувають потребу використовувати кожну можливість, кожен кут огляду, щоб вичавити цінність і зафіксувати прибуток. Вони скористаються будь-яким шансом видати позику, забезпечити рух активів з однієї ончейн-адреси на іншу, допомогти комусь інвестувати в найновіший мемкоїн. Безсумнівно, ефект FOMO часто провокується штучно, оскільки кредитні платформи чудово знають: їхні позичальники надзвичайно схильні до такої поведінки. Алгоритми нерідко розробляються так, щоб підштовхувати людей у скруті шукати ліквідність, брати позику, вкладати гроші в «унікальну можливість». У компанії є інші способи заробітку, але вона обирає саме хижацьке кредитування, де можна відщипнути по шматочку від максимальної кількості клієнтів. У своєму відчайдушному прагненні до прибутку кредитори часто ігнорують довгий шлейф боржників, які взагалі ніколи не сплатять за рахунками. Вони прагнуть стимулювати рух капіталу, допомагати оптимістам і зневіреним реалізувати їхні мрії, проте своєю пожадливістю, підживленою синдромом FOMO, кредитори самі породжують ті самі неповернення, яких так відчайдушно намагаються уникнути.
Регуляторна параноя та відлуння традиційних фінансів
Ключове питання навколо флеш-позик і хижацького криптокредитування полягає в тому, чи повинна втручатися держава. Проблема складна, оскільки індустрія флеш-позик балансує в сірій зоні між неліцензованою банківською діяльністю та відвертим криміналом. На практиці регулятори в США, Європі та Азії вже починають прискіпливіше придивлятися до цієї сфери, намагаючись втиснути децентралізований код у традиційні правові рамки. Водночас надмірно агресивне втручання часто призводить до витіснення всієї індустрії в нерегульовані тіньові ринки, де захист прав споживачів відсутній як явище.
Легко піддатися ностальгії за ранніми часами традиційних фінансів. Ця галузь має довгу й багату історію: багато кредитних практик зародилися ще в XVII столітті. Схожі проблеми переслідували нерегульовані ринки й тоді, коли лихварі пронизували всю економіку. У певному сенсі індустрія флеш-позик із її хижацькими методами нагадує Лондон XVIII століття, де незабезпечені щоденні позики під відсотки були звичною справою серед моряків.
Це перегукується з іпотечною кризою дефолтів 2008 року, коли банки з Волл-стріт заздалегідь знали, що субстандартні позичальники не зможуть розплатитися, але все одно продовжували кредитування. Поточні практики схожі на сучасні грабіжницькі мікропозики до зарплати, де люди від безвиході беруть короткострокові розстрочки з непомірними щоденними відсотками. Це нагадує традиційні робітничі містечка («company towns»), де заводські робітники не мали доступу до жодних фінансових інструментів за межами підприємства, що прирікало їх на довічну боргову кабалу. Крипта мала стати революцією — проривною інновацією, здатною перевернути традиційні фінанси, але багато в чому вона пішла тими самими второваними стежками. Індустрія продовжує традиції хижацького кредитування, лихварства та боргового рабства, просто тепер у цифровому, глобальному та значно більш масштабованому форматі.
Якщо подивитися на індустрію флеш-позик крізь цю історичну призму, стає очевидним, що вона навряд чи змінить свої звички лише тому, що працює на базі крипти. Між сучасними компаніями у сфері флеш-позик і лихварями минулого існує безліч паралелей, проте сьогоднішня індустрія має технологічну спроможність масштабувати ці методи до неймовірних меж. Відчаєм, який живить ці процеси, легко маніпулювати, а технології ідеально пристосовані для проведення колосальних сум без особливого нагляду. У цьому відношенні галузь є закономірним продовженням традиційних фінансів, що черпає натхнення в минулому, прагнучи змінювати та трансформувати майбутнє.
Прибутковість флеш-позик може бути непростою темою для обговорення, оскільки це питання перевантажене технічними та політичними нюансами. Щоб оцінити його неупереджено, слід обрати емпіричний підхід, спираючись на факти, а не на спекуляції. Інституційні гравці — ті, хто забезпечує справжні флеш-позики для розробників, — демонструють неймовірну прибутковість. Саме їхнє існування тримається на обслуговуванні великих міжбіржових арбітражних можливостей, і вони беруть крихітні комісії з кожної транзакції за щоденного обсягу в мільярди доларів у блокчейні. Важко заперечувати, що прибутковість фасилітації таких операцій колосальна, але як щодо інших компаній? Тих, що займаються хижацьким кредитуванням, роздаючи незабезпечені позики зневіреним криптоентузіастам? Їхня дохідність — питання спірне, і відповідь залежить від того, кому його поставити. З одного боку, компанії забирають собі значну частку відсоткових ставок, але за рівня дефолту до 40 відсотків за первинними позиками вигода таких операцій виглядає вкрай сумнівно. З урахуванням затримок виплат і неповернень очікуваний дохід платформи ледве перекриває інфляцію. З іншого боку, інвестори, які фінансують ці операції, шукають лише стабільного доходу, а керівники компаній, які забезпечують собі розкішний спосіб життя за рахунок відчутного відсотка від виручки, переконані, що опанували мистецтво хижацького кредитування досконало. Зрештою, усе зводиться до суб'єктивного сприйняття того, чи робить проведення таких транзакцій ці компанії по-справжньому прибутковими.
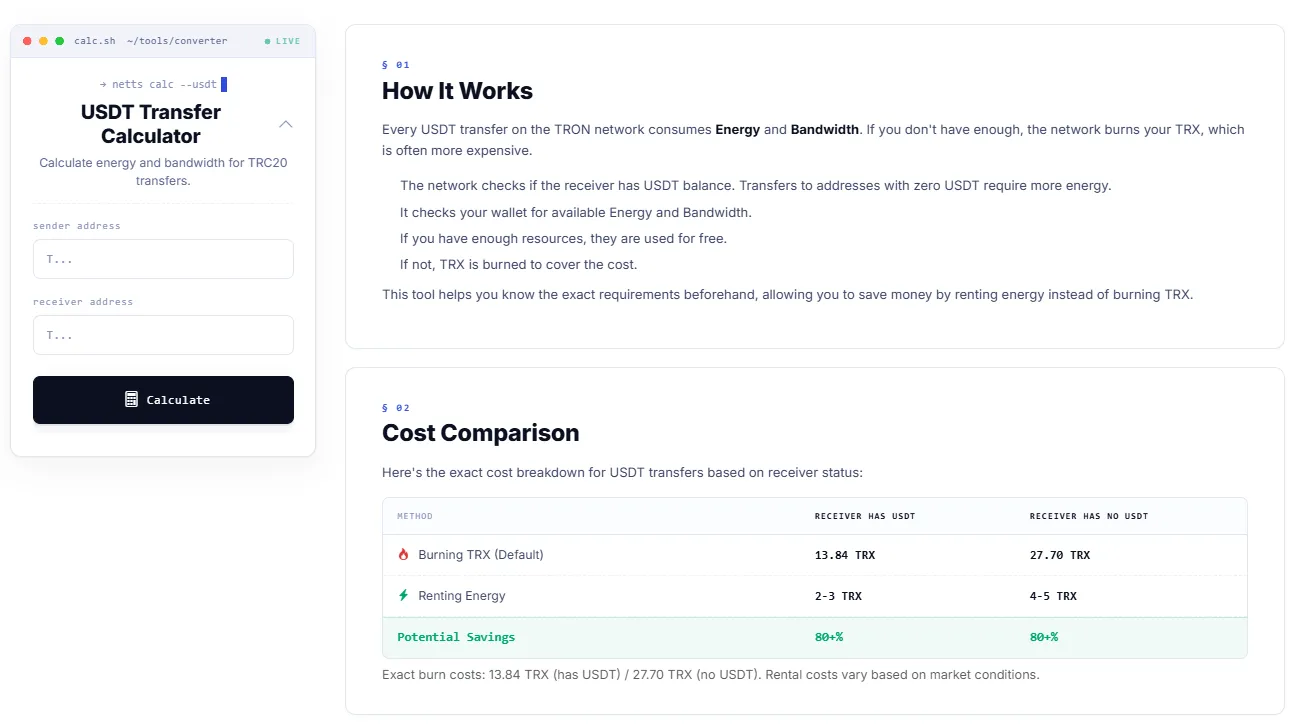
Цей самий урок актуальний і в повсякденній практиці криптофінансів: перш ніж гнатися за кредитним плечем, арбітражем або дивовижними угодами, дізнайтеся, скільки насправді коштуватиме звичайний переказ. Калькулятор переказів USDT від Netts створений саме для таких нудних, але надзвичайно корисних розрахунків. Він перевіряє адреси відправника та отримувача в мережі TRON, оцінює обсяг Energy та Bandwidth, необхідний для переказу USDT стандарту TRC-20, і показує, чому відправлення на адресу з нульовим балансом USDT може коштувати дорожче, ніж транзакція на адресу, де вже зберігаються кошти. У наведеному прикладі спалювання TRX може коштувати близько 13.84 TRX, коли в отримувача вже є USDT, і 27.70 TRX, коли баланс порожній, тоді як оренда Energy може знизити ці витрати приблизно до 2-3 TRX або 4-5 TRX. Якщо ви намагаєтеся розрахувати комісію USDT, знайти найнижчу комісію USDT або порівняти комісії USDT перед переказом коштів, такий калькулятор має бути під рукою до початку угоди, а не після того, як прийде гірке розчарування.