القروض السريعة في العملات الرقمية: اقترض وردّ قبل الغداء
توفر القروض السريعة ملايين الدولارات بدون ضمانات لبضع ثوانٍ، مما يتيح مراجحة ضخمة أو استغلالات كارثية بينما تعيد تعريف المخاطر في التمويل اللامركزي.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
تخيّل متحمسًا بائسًا للعملات الرقمية، يجلس في الظلام، مضاءً بالوهج الفسفوري الأزرق لرسم بياني هابط على شاشته في الساعة الثالثة صباحًا. علب مشروبات الطاقة الفارغة والخطط المهجورة على عجل تملأ الغرفة بينما يستعد لاتخاذ قرار مصيري. خطته العبقرية، التي قد تجعل منه مليارديرًا، تعتمد على عملة ميمية مستوحاة من الدوج تم اكتشافها مؤخرًا وتتمتع بإمكانيات نمو لا مثيل لها. أو بدلاً من ذلك، يمكنه إنشاء رمز مجتمعي، إذ طالما شعر أن الكون مدين له بثروة تغير مسار أجيال عائلته. والأرجح أنه كان يتردد على الكازينوهات اللامركزية، مقنعًا نفسه بأن فهمه الدقيق للاحتمالات هذه المرة سيمكّنه من التغلب على أشهر من الخسائر المنهكة والمدمرة.
وهو الآن، بسبب تضافر شائن على نحو خاص لظروف تضمنت بعضًا من أسوأ خيارات حياته في شبابه، مفلس تمامًا. البنوك ذات الأبواب الزجاجية الثقيلة في حيه قد تعلمت بالفعل تجنبه من بعيد، فهو غارق في الديون لبطاقات ائتمان ذات فوائد مرتفعة وتصنيفه الائتماني الشخصي يقبع عند مستويات متدنية خطيرة. كل ما يحتاجه هو فرصة أخيرة، قرض أخير، للعودة إلى الساحة وإثبات خطأ منتقديه. وإذا فشل، فقد يقتاده والده الغاضب أخيرًا إلى مصحة لإعادة التأهيل، أو الأرجح من ذلك، أن القسوة المطلقة لظروفه الحالية ستجبره على التخلي عن هوسه بالعملات الرقمية والعودة إلى روتينه اليومي وحياته الواقعية. لكن هيهات! طوق نجاته، القرض السريع الجديد، أو بالأحرى النسخة الموجهة لقطاع التجزئة منه، يصرخ في وجهه من متصفحه. وخلافًا لدائنيه الجشعين المعتادين، يقدم له هذا القرض التمويل دون أي أسئلة، ودون ضمانات، ودون فحوصات للتصنيف الائتماني. وبسبب الظروف المذكورة، فإن نسبة 0.09 بالمئة الوامضة على القرض السريع الجديد بالكاد تلفت انتباهه. فالروليت اللامركزية الجديدة التي اخترعها مضمونة النجاح تمامًا، أو أن جهاز التعدين السحابي مضمون لتحقيق الأرباح في غضون يومين.
الأمر المتعلق بالبشر والحاضر هو أنهم غالبًا لا يريدون البقاء هنا. يريدون المغادرة، ويُفضل أن يكون ذلك قريبًا، من المكان الذي يقيمون فيه حاليًا إلى مستقبل بعيد حيث تسدد جميع ديونهم، أو على الأقل يكونون قد غادروا هذه اللحظة الخانقة المعينة من الزمن. وبينما يتخيلون هذا التاريخ البعيد عندما يقفزون إلى طائرتهم الخاصة، فإن أوضح ما يرونه في أذهانهم هو الفرصة المريحة وغير العادلة للرهان على المستقبل الأكثر تفضيلاً في الوقت الحالي. وفي رغبته بالاستحواذ على هذا المستقبل، غالبًا ما يتجاهل الشخص المخاطر غير المواتية المرتبطة به، ومع ذلك، يسارع قطاع القروض السريعة لاستغلال هذه الفرصة المتصورة. وتقدم الشركات في هذا القطاع نفسها كوجه ودود ولطيف لرهان عملات رقمية يحتمل أن يكون مدمرًا، معلنة بصوت عالٍ عن فضائلها في عروضها الترويجية، ومقيمة حفلات باذخة في دبي، ومستضيفة مؤتمرات كبرى في ميامي. ليس سرًا على الإطلاق ما تضعه هذه الشركات في موادها الدعائية الرسمية الموجهة للقطاع، أو بالأحرى الأمور الأخرى التي تغفل عن وضعها هناك. ما مدى الفائدة التي يمكن أن يقدمها مثل هذا القرض بالفعل لمتحمسنا البائس للعملات الرقمية، والذي كان متوقعًا لمخططه أن يفشل؟ وبينما يفكر في التخلف عن سداد فائدة جشعة، يدرك أن هناك بديلاً أقل قسوة بكثير: يمكنه ببساطة الهروب من هذا الجزء المعين من حياته، وربما عدم العودة أبدًا. في غضون ذلك، وفي ظل حاجته الماسة لفرصة أخرى، يضع قطاع القروض السريعة خططًا لاستغلاله.
الحياة غير عادلة، وليست هذه هي المرة الأولى التي يضطر فيها البشر لمواجهة ذلك. الأمر في القروض هو أنها تأتي دائمًا بثمن، وإذا أصبحت الشروط قاسية للغاية، فلا يتبقى أمام المقترض سوى خيار الهروب من المدينة. وهذا بالتأكيد ليس خيارًا لشركة الإقراض، ولهذا السبب غالبًا ما تطور هذه المنتجات مجموعة معقدة من العقوبات للأشخاص الذين يفشلون في السداد، وغالبًا ما تنطوي على ديناميكيات اقتصادية واجتماعية معقدة للاستفادة منها. ومع الفهم السليم للقطاع الحالي وما يمكن أن يقدمه، يتضح أن القروض السريعة ليست سوى عنصر واحد في نظام أوسع بكثير. فالشركات المعنية ليست شفافة دائمًا بشأن آليات عملها الداخلية، خاصة عندما يوقع الناس مستندات ملزمة قانونيًا تتعلق بمعلومات شخصية حساسة. ولفهم الفرص والمخاطر فهمًا كاملاً، يصبح من الضروري النظر إلى القطاع ككل، وإلى الشركات المشاركة، وما تفعله فعليًا. وبشكل محدد، ما هي الخدمات التي تقدمها للمقيمين في مختلف البلدان، وهل هناك أي جوانب إيجابية تستحق الدراسة؟
المشهد العالمي للسيولة الفورية
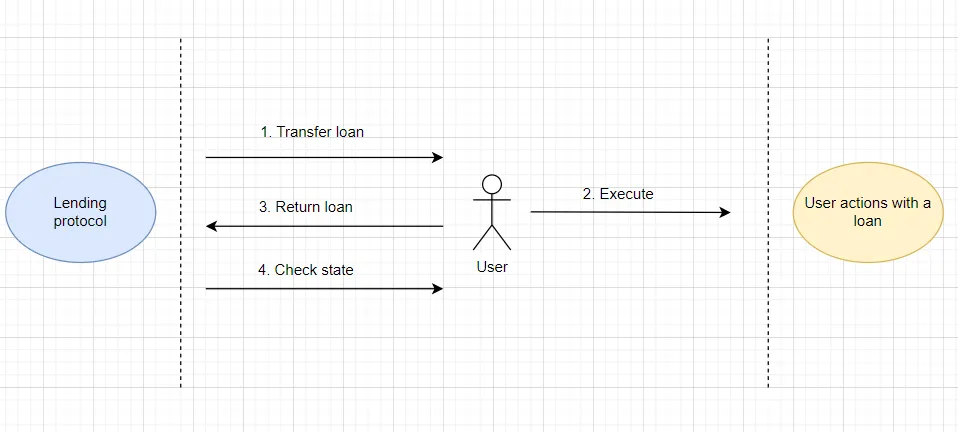
للدخول مباشرة في صلب الموضوع، من الضروري التمييز بين القروض السريعة التقنية الفعلية التي يستخدمها المطورون وبين مجال التجزئة. في النطاق المؤسسي، القروض السريعة هي أدوات مالية معقدة تصدرها البروتوكولات دون أي ضمانات على السلسلة (on-chain)، حيث يكون المقترض ملزمًا بسداد القرض، بالإضافة إلى رسم صغير، داخل نفس الكتلة. وفي لحظة السحب، يتم قفل المبلغ بأكمله، دون تحويل أي عملات إلى حساب المقترض. أما في قطاع التجزئة، فغالبًا ما يُستخدم مصطلح القرض السريع للقروض الرقمية غير المضمونة المصممة لعامة الناس. ومن خلال النظر إلى أكثر الشركات شعبية التي تقدم مثل هذه الخدمات، فمن المفيد الاطلاع على شروطها، والضمانات المطلوبة، وعواقب التخلف عن السداد للأشخاص الذين عجزوا عن الوفاء بالتزاماتهم.
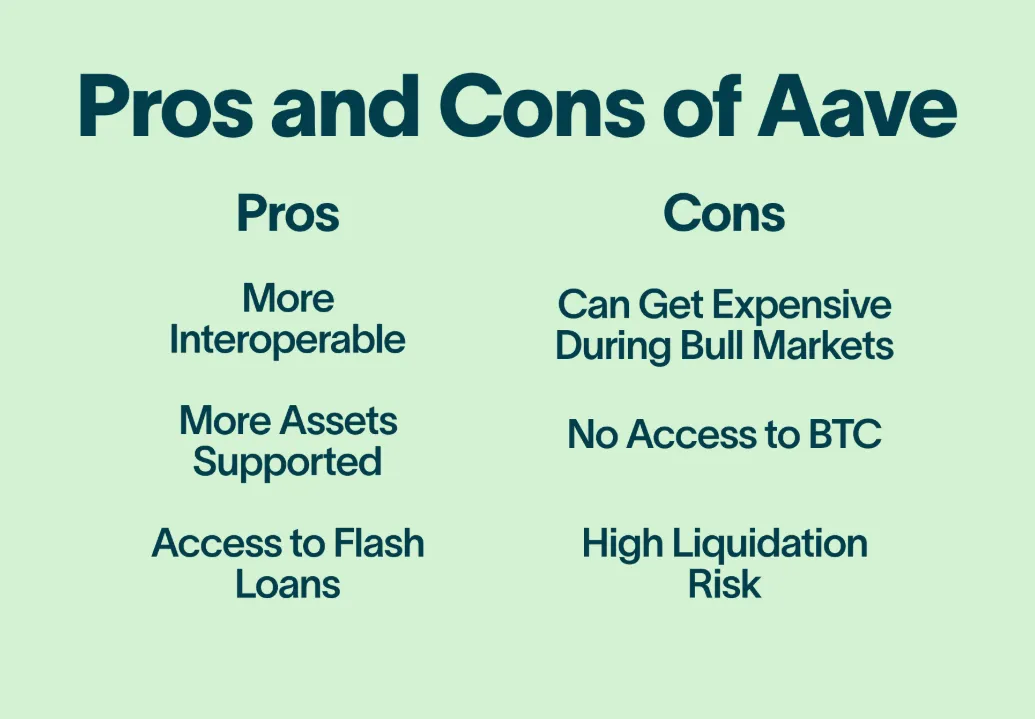
1. Aave والقرض السريع اللامركزي الحقيقي. إذا كانت هناك شركة تجسد روح اللامركزية الخالصة وأحدث ابتكارات العملات الرقمية، فهي Aave. بفضل أساس تقني قوي، ومجتمع نشط، ومجموعة شاملة من الأدوات على السلسلة، فإنها تتيح لكل مطور مؤهل تقنيًا إنشاء قرض بأسعار فائدة متغيرة شبه غير محدودة، دون فحوصات ائتمانية ودون أي ضمانات على الإطلاق. ومع ذلك، فإن الرسم هو "مكافأة استخدام" ثابتة تبلغ حوالي 0.09 بالمئة. وللحصول على قرض، لا يلزم وجود أي معلومات شخصية. فكيف يضمنون عدم التخلف عن السداد إذن؟ إنهم لا يضمنون ذلك، وربما لا يكترثون به. فأي شخص مؤهل تقنيًا بما يكفي لإنشاء قرض سريع لن يتخلف على الأرجح عن سداد رسم ضئيل يبلغ 0.09 بالمئة فقط. ومع ذلك، إذا ثبت أن المطور محتال واختفى بالودائع، فإن كود العقد الذكي يسترد جميع الأموال بدقة رياضية، حيث لم تحدث أي معاملة على السلسلة أبدًا. وعلى نحو أكثر جدية، فإن منتج القرض السريع هو أداة لرواد المراجحة المؤسسية، ويهدف إلى استغلال الفوارق السعرية بين المنصات.
2. Divine Research وقرض يوم الدفع البيومتري. تعمل هذه الشركة أساسًا في الأسواق الناشئة، حيث تقدم قروضًا غير مضمونة لليائسين والآملين في أمريكا اللاتينية، وإفريقيا، وجنوب شرق آسيا. وتصدر القروض عادةً بالعملات الرقمية ولكنها غالبًا ما تكون صغيرة نسبيًا، ونادرًا ما تقل عن 1000 دولار. كما أن الشروط قاسية، وتتراوح بين 20 إلى 30 بالمئة للمدد القصيرة. بالإضافة إلى ذلك، لا تلزم أي ضمانات تقليدية. ولأن Divine Research جهة فاعلة جديدة نسبيًا، فإنها تستخدم فحوصات الهوية اللامركزية، مثل المسح البيومتري لـ World ID، والذي يطابق النمط الفريد لعين الشخص مع تجزئة (hash) مستخدمة للتحقق من هويته على السلسلة. وعندما يتخلف المقترض عن السداد، لا تتمكن Divine Research من اتباع المسارات التقليدية، مثل الوصول إلى حساباته النقدية الإلزامية. وبدلاً من ذلك، تضع تجزئة World ID الخاصة بالمقترض بشكل دائم في القائمة السوداء عبر جميع شبكات البلوكشين التابعة، مما يضمن عدم قدرة الشخص المتخلف عن السداد على المشاركة في مساحة DeFi الأوسع.
3. 3Jane وخط الائتمان الخوارزمي. تتخصص شركة 3Jane، ومقرها الولايات المتحدة، في تقديم قروض عملات رقمية غير مضمونة لـ "حيتان" التمويل اللامركزي. ويكون إصدار جميع القروض مؤتمتًا، حيث يعتمد أمان القرض على تقييم الخوارزمية لسمعة الشخص على السلسلة. ولا تطلب الشركة ضمانات شخصية، ولكن يجب على المستخدمين تقديم إثبات ملكية مشفر لأصول خارجية، والخضوع لفحوصات الهوية، وتحليل نشاطهم على السلسلة بعمق لتحديد الجدارة الائتمانية. وتختلف الأسعار بين إصدارات القروض، اعتمادًا على تقييم احتمالية التخلف عن السداد الذي تجريه الخوارزمية. وإذا تخلف المقترض عن السداد، فإن 3Jane لا تستخدم إجراءات التخلف الشائعة في القطاع، مثل الإدراج في القائمة السوداء. وبدلاً من ذلك، تقوم بتحليل النشاط على السلسلة، وتتبع حركة الأصول المسروقة لتصفيتها في المنصات المركزية عبر القنوات القانونية التقليدية.
4. Nexo والائتمان التقليدي المفرط الضمانات. تعد Nexo واحدة من أكبر الأسماء في هذا المجال، حيث تعمل كخدمة إقراض عملات رقمية مركزية توفر قروضًا نقدية سريعة بمعدلات فائدة عالية مقابل حيازات العملات الرقمية كضمان.
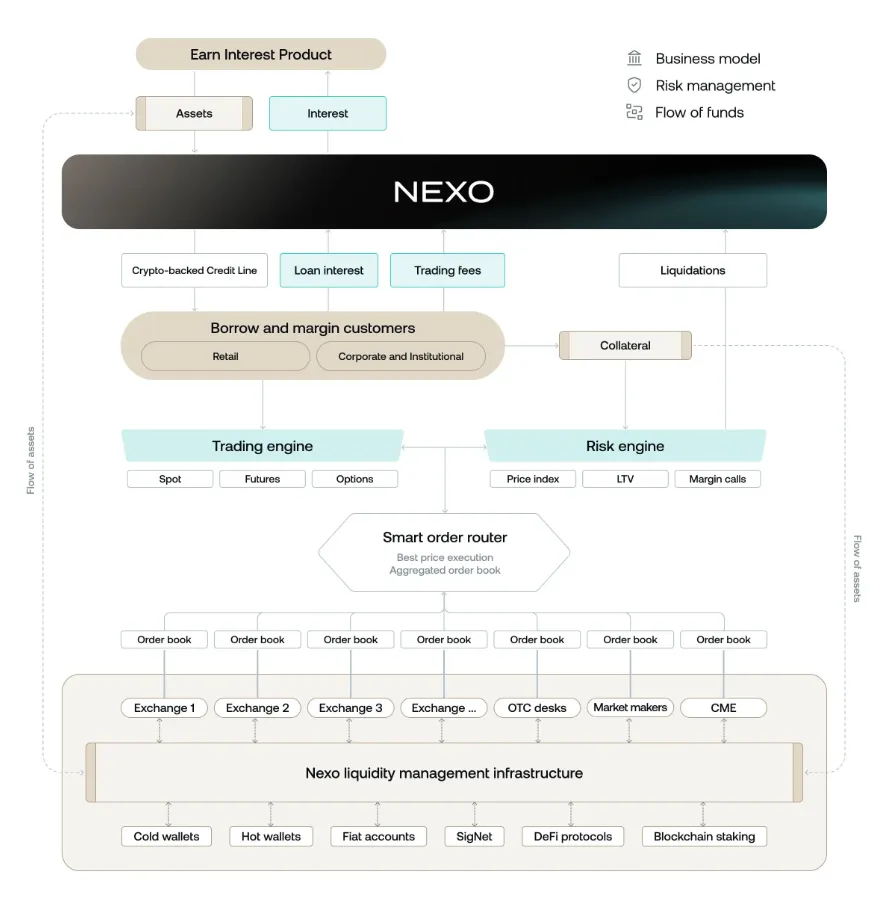
تعتبر إجراءات اعرف عميلك (KYC) لديهم معقدة للغاية، وتتطلب بطاقة هوية حكومية، وفواتير خدمات حديثة، وصورة شخصية (سيلفي) أمام كاميرا مباشرة للتحقق من المعلومات الشخصية. ولا تنشر الشركة معلومات مفصلة عن معدلات الفائدة الشخصية الخاصة بها، لكن القروض تبدأ عادة بنسبة مغرية من خانة واحدة. ولكن من الناحية العملية، فإن رسوم الفارق السعري (spread)، وودائع برامج الولاء، والاعتبارات الإضافية تزيد الأسعار الفعلية بشكل كبير. ولا يمثل التخلف عن سداد مدفوعات Nexo أي مشكلة للشركة، حيث تمتلك ودائع المقترض من الأصول الرقمية، والتي يتم تصفيتها في السوق المفتوحة إذا لم يتم الوفاء بشروط السداد. وتربح جهة تقديم القرض أرباحًا مجزية في كلتا الحالتين، بينما يخسر المقترض المتخلف أصوله.
الجانب التقني – السيولة الجشعة والإنفاذ غير المضمون
بعد تحديد الجهات الفاعلة الرئيسية والخطوط العريضة لقطاع القروض السريعة، يصبح من الممكن إلقاء نظرة فاحصة على التفاصيل التقنية للعملية. وبشكل محدد، يصبح بالإمكان فحص كيفية تعامل هذه الشركات مع المتخلفين عن السداد والخيارات المتاحة أمامها في البيئة المالية الأوسع. وفي حالة استخدام القرض السريع الحقيقي من قِبل المضاربين المؤسسيين، فإن تهديد التخلف عن السداد منعدم، لأن أصل القرض لا ينتقل رسميًا من يد إلى أخرى. فالقرض عبارة عن معاملة ذكية ومحكمة على السلسلة، مكتفية ذاتيًا داخل كتلة واحدة. وإذا عجز المقترض عن السداد، يتم التراجع عن المعاملة بأكملها بدقة رياضية، حيث لم تدخل أي أصول في حيازة خاصة قط. وبذلك يكون التخلف عن السداد أمرًا غير وارد بالنسبة لمقدمي القروض السريعة المؤسسية.
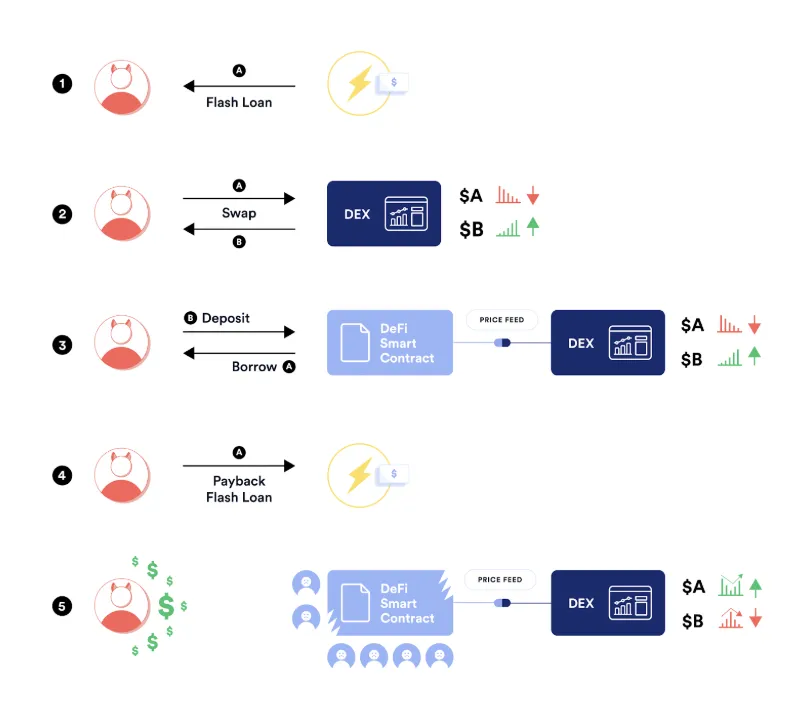
أما بالنسبة لجميع الشركات الأخرى، أي تلك التي تقدم خدمات التجزئة للمقترضين العاديين، فالوضع أكثر تعقيدًا. تمتلك معظم هذه الكيانات بيانات موسعة حول عملائها المتخلفين عن السداد، مما يسمح لها ببناء نماذج تنبؤية تسجل المقترضين المحتملين بناءً على احتمالية تخلفهم عن السداد. والشركات التي تقدم هذه الخدمات تعتمد جزئيًا على التمويل الجماعي، مستخرجة المخاطر من عامة الناس بينما تأخذ حصة كبيرة من مدفوعات الفائدة لقاء تسهيل ترتيب القرض. ومع نسبة تخلف ضئيلة، ومعدلات فائدة مرتفعة، وغرامات تخلف باهظة، يمكن لهذه الشركات العمل بنجاح كبير على جبهة التمويل الجشع. وفي تقاريرها، يمكن للشركات مناقشة سياستها العامة بشأن المتأخرات، ومعدلات التخلف عن السداد، وإجراءات التحصيل بكل صراحة. إنها تعمل بين معدلات تخلف مرتفعة للغاية، تصل إلى 40 بالمئة للقروض غير المضمونة للمقترضين اليائسين لأول مرة. وغالبًا ما تتجاوز المعدلات للمقترضين الجدد 30 بالمئة بكثير، والشركة لا تجني أرباحها إلا من أشخاص مثل متحمس العملات الرقمية لدينا الذين يسددون قروضهم بوفاء. بالنسبة لهذه الشركات، السيولة الجشعة هي شريان الحياة، والمتخلفون عن السداد ليسوا سوى إزعاج وعائق أمام عملياتها.
الجشع، والخوف من فوات الفرصة (FOMO)، وتجارة بيع الأمل
إن النظر إلى قطاع القروض السريعة من منظور الرغبات البشرية أمر مفيد، إذ يساعد غالبًا في فصل البريق الدعائي عن الواقع. فالأشخاص الذين يعملون في هذا المجال لا يكترثون كثيرًا بجعل العالم مكانًا أفضل؛ هم يهتمون بشيء واحد وواحد فقط: جني الأموال. والشركات مبنية جميعها على المبدأ ذاته، وهو استغلال الطبيعة اللامركزية وغير المعلنة غالبًا للعملات الرقمية لاستغلال أكبر عدد ممكن من الناس. ستعلن مواقعهم الإلكترونية بصوت عالٍ عن التزامهم بالشمول المالي، لكنهم في الواقع يركزون على شريحة صغيرة من السكان، وهم اليائسون والجشعون. والمقرضون هم بشر أيضًا، وبالتالي تنتابهم نفس الدوافع والأفكار كأي شخص آخر، وإن كان ذلك في كثير من الأحيان على نطاق أوسع بكثير. وكثيرًا ما تلتهمهم مشاعر الـ FOMO، كشوق لم يتحقق لفرصة جني الأموال عبر استغلال يأس شخص آخر.
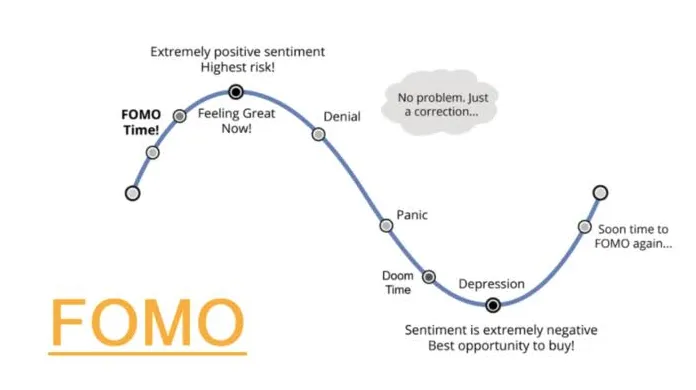
يشعر المقرضون بنفس الدوافع والأفكار كأي شخص آخر، وإن كان ذلك في كثير من الأحيان على نطاق أوسع بكثير. وفي رغبتهم بالمشاركة في أكبر تحركات السيولة، يشعرون بالحاجة إلى استغلال كل فرصة، وكل زاوية، لاستخلاص القيمة وتحقيق الربح. وسيغتنمون أي فرصة لتقديم قرض، وتسهيل نقل القيمة من عنوان على السلسلة إلى آخر، لمساعدة شخص ما في الاستثمار في أحدث عملة ميم. ولا شك في أن تأثير الـ FOMO غالبًا ما يتم تحفيزه بشكل مصطنع، حيث تدرك منصات الإقراض أن مقترضيها يميلون بشدة إلى الانخراط في مثل هذا السلوك. وغالبًا ما تُصمم الخوارزميات لتشجيع اليائسين على البحث عن السيولة، وأخذ القرض، والاستثمار في الفرصة. ولدى الشركة خيارات أخرى لجني المال، لكنها تختار الإقراض الجشع، حيث يمكنها اقتطاع حصة صغيرة من أكبر عدد ممكن من الناس. وفي يأسهم لتحقيق الربح، غالبًا ما يتجاهل المقرضون الذيل الطويل من المقترضين المتخلفين الذين لن يدفعوا أبدًا. إنهم يريدون تسهيل حركة القيمة، ومساعدة الآملين واليائسين على تحقيق أحلامهم، ولكن بجشعهم الناجم عن الـ FOMO، غالبًا ما يساهم المقرضون في ذات التعثرات التي يحرصون بشدة على تجنبها.
الهوس التنظيمي وأصداء التمويل التقليدي
السؤال المحوري حول القروض السريعة والإقراض الجشع للعملات الرقمية هو ما إذا كان ينبغي للحكومات التدخل. القضية معقدة، حيث يوجد قطاع القروض السريعة في منطقة رمادية بين العمليات المصرفية غير المرخصة والنشاط الإجرامي الصريح. وفي الواقع، بدأ المنظمون في الولايات المتحدة، وأوروبا، وآسيا الآن في إلقاء نظرة فاحصة على هذا القطاع، في محاولة لمواءمة الكود اللامركزي مع الهياكل القانونية التقليدية. وفي الوقت ذاته، يؤدي التدخل العنيف غالبًا إلى دفع القطاع بأكمله نحو الأسواق المظلمة غير المنظمة، مع انعدام حماية المستهلك تقريبًا.
قد يكون من السهل الاستغراق في الحنين إلى الأيام الأولى للتمويل التقليدي. يتمتع القطاع بتاريخ طويل وحافل، مع العديد من ممارسات الإقراض التي تم ابتكارها في القرن السابع عشر. وكانت مشاكل مماثلة تعصف بالأسواق غير المنظمة، حيث كان المرابون الجشعون منتشرين في جميع مفاصل الاقتصاد. ومن بعض النواحي، يُذكرنا قطاع القروض السريعة وممارساته الجشعة بلندن في القرن الثامن عشر، حيث كانت القروض اليومية غير المضمونة ذات الفائدة شائعة بين البحارة.
إنها تعكس أزمة التخلف عن سداد الرهن العقاري لعام 2008، حيث كانت بنوك وول ستريت تعلم مسبقًا أن المقترضين ذوي الائتمان الرديء لن يكونوا قادرين على السداد لكنها واصلت الإقراض على أي حال. وتتشابه ممارسات الإقراض مع قروض يوم الدفع الجشعة المعاصرة، حيث يقترض اليائسون قروض تقسيط قصيرة الأجل بمعدلات فائدة باهظة من خانة واحدة. كما أنها تشبه مدن الشركات التقليدية، حيث لم يكن لدى عمال المصانع إمكانية الوصول إلى أدوات مالية خارج الشركة، مما حبسهم في دوامة ديون أبدية. كان من المفترض أن تكون العملات الرقمية ثورة، وابتكارًا جذريًا يقلب التمويل التقليدي رأسًا على عقب، لكنها في كثير من النواحي ظلت تتبع الأنماط نفسها. يواصل القطاع تقاليد الإقراض الجشع، والربا، واستعباد الديون، ولكن في قالب رقمي وعالمي وأكثر قابلية للتوسع.
وبالنظر إلى قطاع القروض السريعة من خلال هذه العدسة التاريخية، يتضح أنه من غير المرجح أن يغير القطاع مساره لمجرد أنه يعمل على العملات الرقمية. هناك الكثير من أوجه الشبه بين شركات القروض السريعة الحديثة والمرابين الجشعين في الماضي، لكن قطاع القروض السريعة يمتلك القدرة التكنولوجية على توسيع نطاق هذه الممارسات إلى حد لا يُصدق. فاليأس الذي يغذي هذه الأنشطة يسهل استغلاله، والتكنولوجيا مثالية لتسهيل حركة مبالغ ضخمة من الأموال دون رقابة تذكر. وفي هذا الصدد، يعد القطاع امتدادًا طبيعيًا للتمويل التقليدي، مستلهمًا من الماضي للابتكار والتغيير الجذري في المستقبل.
يمكن أن تكون ربحية القروض السريعة موضوعًا يصعب مناقشته، حيث إنه محفوف بالفروق الدقيقة التقنية والسياسية. ولفحصه بموضوعية، يصبح من الضروري اتخاذ نهج تجريبي، مع التركيز على الحقائق لا التكهنات. فالجهات المؤسسية الفاعلة، تلك التي تيسر القروض السريعة الفعلية نيابة عن المطورين، مربحة بشكل لا يصدق. ويعتمد وجودها بالكامل على تسهيل فرص مراجحة مؤسسية ضخمة، وهي تجني رسومًا صغيرة على كل معاملة تتضمن مليارات الدولارات من الحجم يوميًا على البلوكشين. ويصعب إنكار أن ربحية تسهيل مثل هذه المعاملات هائلة، ولكن ماذا عن الشركات الأخرى؟ تلك التي تسهل ممارسات الإقراض الجشعة من خلال تقديم قروض غير مضمونة لعشاق العملات الرقمية اليائسين؟ إن ربحيتها مسألة خلافية تعتمد على من تسأل. فمن ناحية، تأخذ الشركات بالفعل حصة كبيرة من أسعار الفائدة، ومع وصول معدلات التخلف عن السداد إلى 40 بالمئة على القروض لأول مرة، تصبح ربحية مثل هذه العمليات مشكوكًا فيها للغاية. ومع المتأخرات والتعثرات، بالكاد تتجاوز العوائد المتوقعة للشركة معدل التضخم. ومن ناحية أخرى، لا يسعى المستثمرون الذين يمولون العمليات إلا إلى الحصول على دخل موثوق، ويعتقد المسؤولون التنفيذيون في الشركة، الذين يمولون أنماط حياتهم المترفة بحصة كبيرة من الأرباح، أنهم أتقنوا فن الإقراض الجشع. وفي النهاية، يعود الأمر إلى مدى الاقتناع بما إذا كان تسهيل هذه المعاملات يجعل هذه الشركات مربحة أم لا.
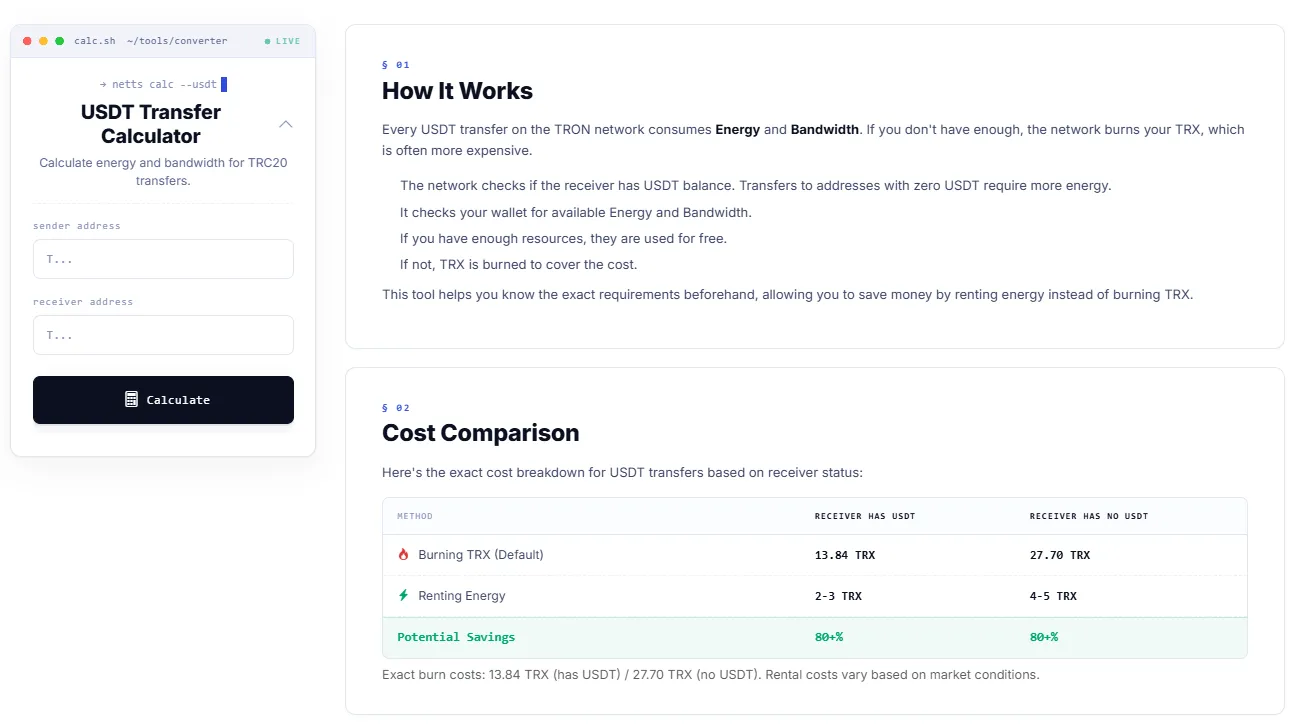
ينطبق الدرس ذاته على الجانب البسيط والاعتيادي من التمويل الرقمي: قبل ملاحقة الرافعة المالية، أو المراجحة، أو صفقة معجزة، اعرف التكلفة الفعلية لأي تحويل عادي. صُممت حاسبة تحويل USDT من Netts لهذا الحساب غير الجذاب ولكنه مفيد للغاية. فهي تتحقق من عنوان المرسل والمستلم على شبكة TRON، وتقدر كمية Energy وBandwidth اللازمة لتحويل TRC-20 USDT، وتوضح سبب كون الإرسال إلى عنوان لا يملك رصيد USDT قد يكلف أكثر من الإرسال إلى عنوان يمتلك بالفعل USDT. وفي بيانات الأمثلة، قد يكلف حرق TRX حوالي 13.84 TRX عندما يمتلك المستلم USDT و27.70 TRX عندما لا يمتلك المستلم أي رصيد، بينما قد يؤدي استئجار Energy إلى خفض التكلفة إلى ما يقرب من 2-3 TRX أو 4-5 TRX. فإذا كنت تحاول حساب رسوم USDT، أو العثور على أقل رسوم USDT، أو مقارنة رسوم USDT قبل نقل الأموال، فإن هذا النوع من الحاسبات مكانه الطبيعي قبل التداول، وليس بعد الندم.