Flash Loans Crypto : Emprunter et rembourser avant le déjeuner
Les flash loans offrent des millions sans garantie pendant quelques secondes, permettant d'énormes arbitrages ou des exploits dévastateurs tout en redéfinissant le risque dans la DeFi.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
Imaginez un passionné de crypto malchanceux, assis dans le noir, éclairé par la phosphorescence bleue d'un graphique en chute libre sur son écran à 3 heures du matin. Des canettes de boissons énergisantes vides et des plans abandonnés à la hâte jonchent la pièce alors qu'il s'apprête à prendre une décision fatidique. Son plan de génie, qui pourrait potentiellement faire de lui un milliardaire, implique un doge-meme coin récemment découvert au potentiel de croissance inégalé. Autre possibilité : créer un token communautaire, car il a longtemps estimé que l'univers lui devait une richesse générationnelle. Plus probablement encore, il a écumé les casinos décentralisés, convaincu que cette fois-ci, sa maîtrise exquise des probabilités lui permettra de surmonter des mois de pertes dévastatrices et débilitantes.
En raison d'un concours de circonstances particulièrement déplorable mêlant certains des pires choix de vie de sa jeunesse, il est actuellement à court de fonds. Les banques aux lourdes portes vitrées de son quartier ont déjà appris à l'éviter de loin, car il est lourdement endetté auprès de cartes de crédit à taux usuraires et sa cote de crédit personnelle est dangereusement basse. Tout ce dont il a besoin, c'est d'une ultime opportunité, d'un tout dernier prêt pour revenir dans la course et prouver que ses détracteurs ont tort. S'il échoue, son père furieux finira peut-être par le traîner en cure de désintoxication ou, plus probablement, la pénibilité brute de sa situation actuelle le contraindra à abandonner son obsession pour la crypto et à retourner à sa routine quotidienne et à la vraie vie. Mais il n'en sera rien ! Son salut, le nouveau flash loan, ou plutôt son équivalent pour les particuliers, lui hurle dessus depuis son navigateur. Contrairement à ses créanciers prédateurs habituels, on ne lui pose aucune question, n'exige aucun collatéral, n'effectue aucune vérification de solvabilité. Compte tenu de ladite situation, le taux clignotant de 0,09 pour cent sur ce nouveau flash loan retient à peine son attention. La nouvelle roulette décentralisée qu'il a inventée est infaillible, ou alors la plateforme de cloud mining est garantie d'être rentabilisée en quelques jours.
Le problème des gens avec le présent, c'est qu'ils ne veulent bien souvent pas y être. Ils veulent partir, de préférence rapidement, de l'endroit où ils résident actuellement vers un futur lointain où toutes leurs dettes sont impayées, mais d'où ils ont au moins quitté ce moment précis et étouffant. En visualisant cette date lointaine où ils sauteront dans leur jet privé, ce qu'ils voient le plus nettement dans leur esprit est cette opportunité pratique et injuste de parier sur le futur le plus favorable dès maintenant. Dans son désir d'occuper ce futur, la personne ignore souvent les risques défavorables qui y sont liés ; cependant, l'industrie des flash loans s'empresse de tirer parti de cette opportunité perçue. Les entreprises de ce secteur se présentent comme le visage bienveillant et serviable d'un pari crypto potentiellement dévastateur, vantant haut et fort leurs mérites sur leurs diapositives de relations publiques, organisant des soirées fastueuses à Dubaï et accueillant de grandes conférences à Miami. Ce n'est un secret pour personne ce que ces entreprises mettent dans leurs documents promotionnels officiels pour l'industrie, ou plutôt les autres détails qu'elles omettent d'y faire figurer. À quel point un tel prêt pourrait-il réellement aider notre malheureux enthousiaste crypto, dont le stratagème n'a, comme prévu, rien donné ? Alors qu'il envisage de faire défaut sur un taux d'intérêt prédateur, il se rend compte qu'il existe une alternative bien moins punitive : il peut simplement fuir cette partie précise de sa vie, et peut-être ne jamais revenir. Pendant ce temps, face à son besoin désespéré d'une autre chance, l'industrie des flash loans prévoit déjà de l'exploiter.
La vie est injuste, et ce n'est pas la première fois que l'humanité doit y faire face. Le principe des prêts, c'est qu'ils ont toujours un prix, et si les conditions deviennent trop punitives, l'emprunteur n'a guère d'autre choix que de prendre la fuite. Ce n'est évidemment pas une option envisageable pour la société prêteuse, raison pour laquelle ces produits développent souvent un ensemble élaboré de sanctions pour ceux qui ne remboursent pas, s'appuyant couramment sur des dynamiques économiques et sociales complexes comme levier. En appréhendant correctement l'industrie actuelle et ce qu'elle peut offrir, il devient évident que les flash loans ne sont qu'un élément d'un système bien plus vaste. Les entreprises impliquées ne sont pas toujours transparentes sur leurs rouages internes, en particulier lorsque les gens signent des documents juridiquement contraignants concernant des informations personnelles sensibles. Pour saisir pleinement les opportunités et les risques, il devient nécessaire d'examiner l'industrie dans son ensemble, les entreprises impliquées et leurs activités réelles. Plus précisément, quels services fournissent-elles aux résidents de différents pays, et y a-t-il des aspects positifs à prendre en compte ?
Panorama mondial de la liquidité instantanée
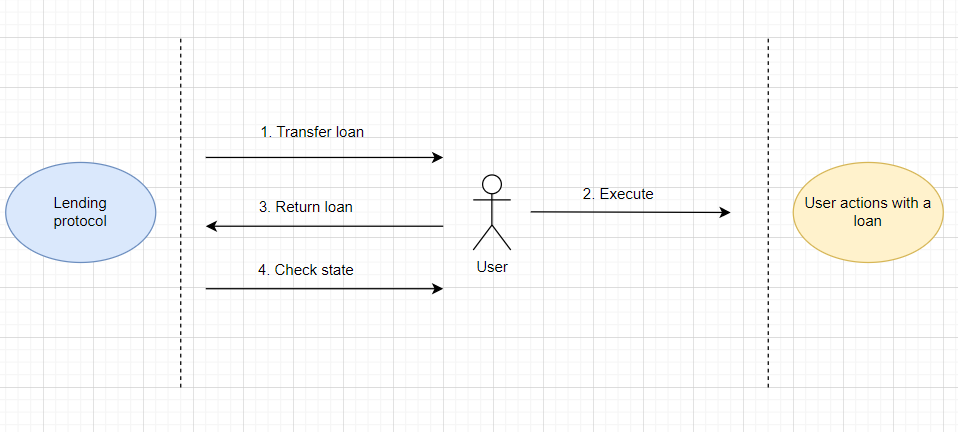
Pour aller droit au but, il est essentiel de distinguer les véritables flash loans techniques utilisés par les développeurs de ceux du secteur grand public. Dans la sphère institutionnelle, les flash loans sont des instruments financiers complexes émis par des protocoles sans aucun collatéral on-chain, où l'emprunteur est tenu de rembourser le prêt, majoré de frais réduits, au sein du même bloc. Au moment du retrait, la totalité du montant est verrouillée, sans qu'aucun token ne soit transféré sur le compte de l'emprunteur. Dans le secteur grand public, le terme flash loan est souvent utilisé pour désigner des prêts crypto non garantis destinés à la population générale. En examinant les entreprises les plus populaires proposant de tels services, il est instructif d'analyser leurs conditions, le collatéral exigé et les conséquences en cas de défaut pour les personnes n'ayant pas honoré leurs obligations.
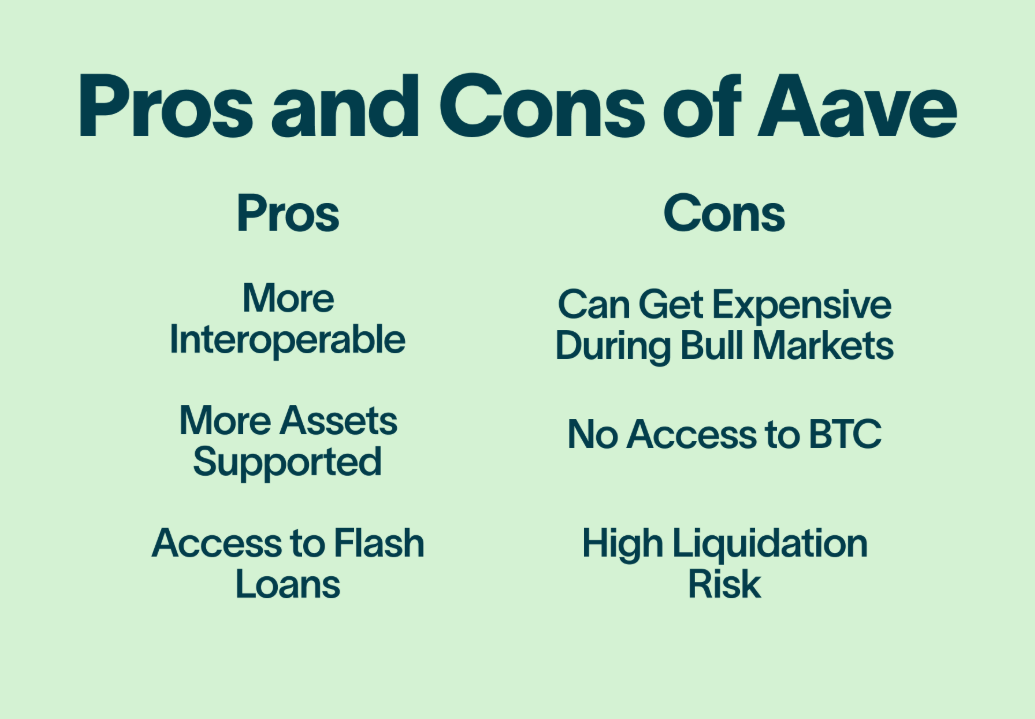
1. Aave et le véritable flash loan décentralisé. S'il existe une entreprise qui incarne l'esprit de la décentralisation pure et la pointe de l'innovation crypto, c'est bien Aave. Dotée d'une solide assise technique, d'une communauté dynamique et d'une gamme complète d'outils on-chain, elle permet à chaque développeur techniquement compétent de créer un prêt avec des taux variables virtuellement illimités, sans vérification de crédit ni la moindre constitution de garantie. Les frais correspondent toutefois à une « récompense d'utilisation » fixe d'environ 0,09 pour cent. Pour obtenir un prêt, aucune information personnelle n'est requise. Comment s'assurent-ils alors de l'absence de défaut ? Ils ne le font pas, et cela ne les préoccupe probablement pas. Quiconque est suffisamment compétent sur le plan technique pour créer un flash loan ne fera très probablement pas défaut pour des frais dérisoires de 0,09 pour cent. Si, toutefois, le développeur s'avère malhonnête et disparaît avec les dépôts, le code du smart contract récupère tous les fonds avec une précision mathématique, comme si aucune transaction n'avait jamais eu lieu on-chain. Plus sérieusement, le produit de flash loan est un outil destiné aux opportunistes de l'arbitrage institutionnel, conçu pour exploiter les écarts de prix entre les plateformes d'échange.
2. Divine Research et le prêt sur salaire biométrique. Cette entreprise opère principalement sur les marchés émergents, offrant des prêts sans garantie aux personnes en détresse et aux plus optimistes en Amérique latine, en Afrique et en Asie du Sud-Est. Les prêts sont généralement accordés en crypto mais restent souvent relativement faibles, dépassant rarement les 1000 $. Les conditions sont également rigoureuses, oscillant entre 20 et 30 pour cent sur de courtes durées. De plus, aucun collatéral traditionnel n'est exigé. Divine Research étant un acteur relativement récent, elle utilise des contrôles d'identité décentralisés, tels que le scan biométrique de World ID, qui associe le motif unique de l'œil d'un individu à un hash utilisé pour vérifier son identité on-chain. Lorsqu'un emprunteur fait défaut sur ses paiements, Divine Research ne peut pas emprunter les voies traditionnelles, comme puiser dans ses comptes en monnaie fiat. À la place, ils inscrivent définitivement le hash World ID de l'emprunteur sur liste noire sur toutes les blockchains affiliées, garantissant ainsi que la personne en défaut ne pourra plus participer à l'écosystème DeFi au sens large.
3. 3Jane et la ligne de crédit algorithmique. 3Jane, une société basée aux États-Unis, est spécialisée dans l'octroi de prêts crypto sans garantie aux « baleines » de la finance décentralisée. Toute l'émission de prêts est automatisée, la sécurité du prêt reposant sur l'évaluation par un algorithme de la réputation on-chain de l'utilisateur. Ils n'exigent aucun collatéral personnel, mais les utilisateurs doivent fournir une preuve cryptographique de possession d'actifs externes, se soumettre à des vérifications d'identité et faire analyser leur activité on-chain en profondeur pour déterminer leur solvabilité. Les taux varient d'une émission de prêt à l'autre, en fonction de l'évaluation de la probabilité de défaut réalisée par l'algorithme. Si un emprunteur omet d'effectuer ses remboursements, 3Jane n'utilise pas les sanctions habituelles du secteur, comme la mise sur liste noire. Au lieu de cela, ils analysent l'activité on-chain, traçant les mouvements des actifs dérobés pour les liquider sur des plateformes d'échange centralisées par les voies judiciaires traditionnelles.
4. Nexo et le crédit surcollatéralisé traditionnel. Nexo est l'un des plus grands acteurs du secteur, fonctionnant comme un service de prêt crypto centralisé fournissant des prêts d'argent rapides avec des taux élevés, adossés à des avoirs crypto en garantie.
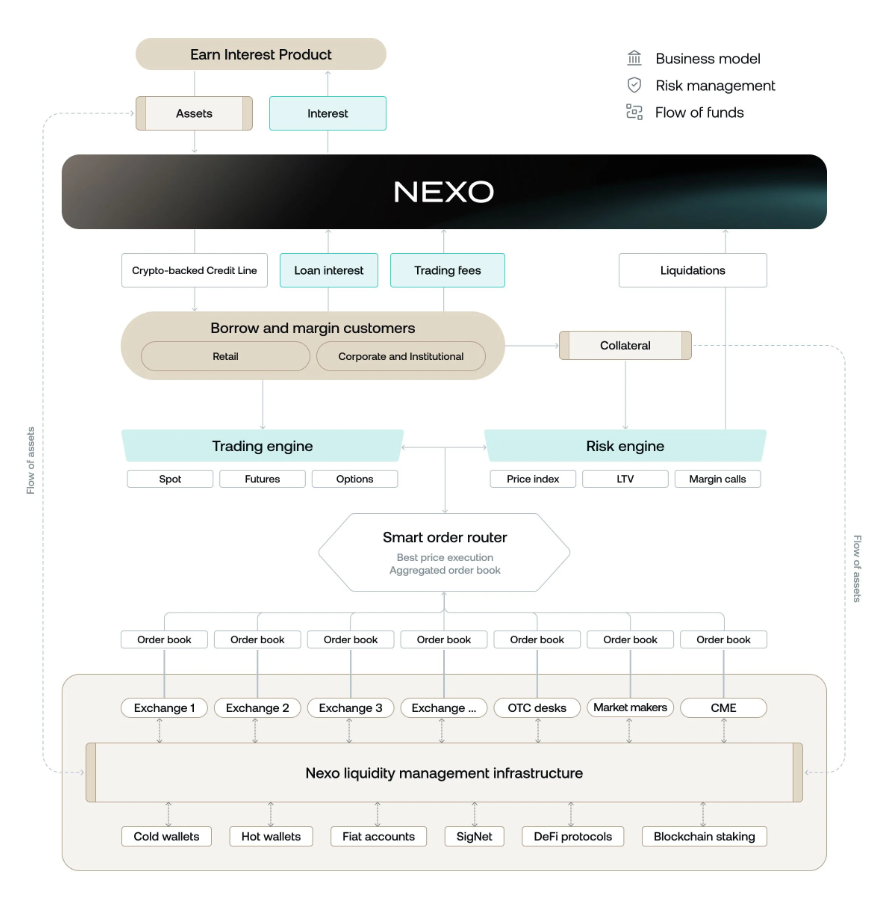
Leurs procédures Know-Your-Customer sont assez poussées, exigeant une pièce d'identité officielle, des factures de services publics récentes et un selfie pris en direct face caméra pour vérifier les informations personnelles. Ils ne publient pas de détails approfondis sur leurs taux personnalisés, mais les prêts commencent généralement à un pourcentage attractif à un chiffre. En pratique, cependant, les frais de spread, les dépôts liés aux programmes de fidélité et d'autres paramètres augmentent considérablement les taux réels. Faire défaut sur les paiements de Nexo n'est pas un problème pour l'entreprise, puisqu'elle détient le dépôt d'actifs crypto de l'emprunteur, liquidé sur le marché libre si les conditions de paiement ne sont pas respectées. Le gestionnaire du prêt réalise de confortables bénéfices dans les deux cas, tandis que l'emprunteur en défaut perd ses actifs.
Aspects techniques – Liquidité prédatrice et exécution non garantie
Après avoir identifié les acteurs clés et les grandes lignes de l'industrie des flash loans, il devient possible d'examiner de plus près les aspects techniques de ces opérations. Plus précisément, on peut analyser la façon dont ces entreprises gèrent les débiteurs défaillants et quelles sont leurs options dans l'environnement financier global. Dans le cas de l'utilisation des véritables flash loans par les arbitres institutionnels, le risque de défaut est inexistant, car le capital prêté ne change jamais officiellement de mains. Le prêt est une petite transaction soignée on-chain, autonome au sein d'un bloc. Si l'emprunteur ne rembourse pas, l'intégralité de la transaction est annulée avec une rigueur mathématique, étant donné qu'aucun actif n'est jamais entré en possession privée. Le défaut de paiement n'est donc absolument pas un problème pour les fournisseurs institutionnels de flash loans.
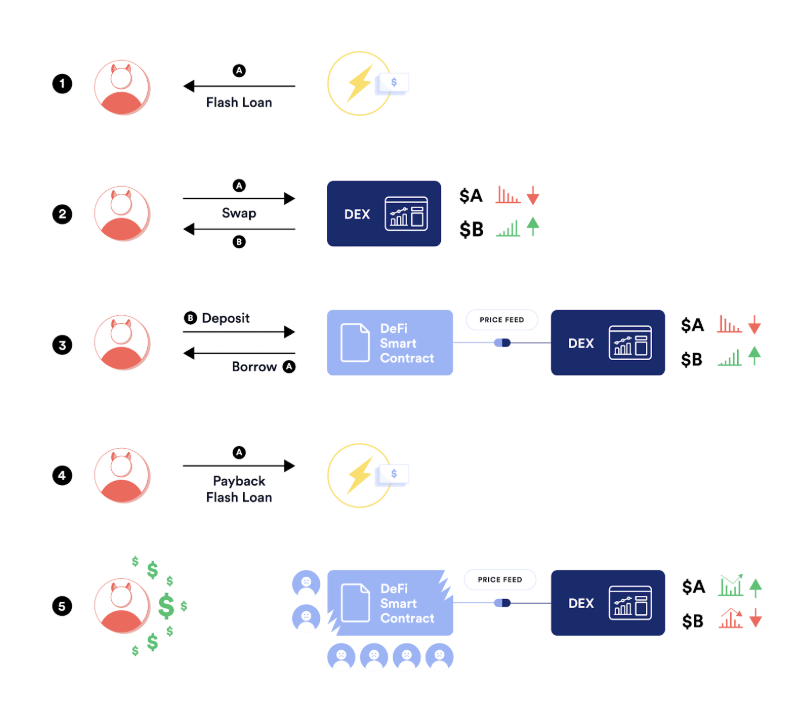
Pour toutes les autres entreprises, celles qui fournissent des services de détail aux emprunteurs ordinaires, la situation est plus complexe. La plupart de ces entités disposent de données exhaustives sur leurs clients en défaut de paiement, ce qui leur permet de concevoir des modèles prédictifs évaluant les emprunteurs potentiels selon leur risque de défaillance. Les entreprises proposant ces services s'appuient en partie sur le financement participatif, extrayant le risque de la population générale tout en prélevant une part conséquente des intérêts perçus pour avoir facilité l'octroi du prêt. Avec une infime minorité de défauts, des taux d'intérêt élevés et de lourdes pénalités de retard, ces entreprises peuvent prospérer à la frontière de la finance prédatrice. Dans leurs rapports, ces sociétés peuvent aborder ouvertement leur politique générale concernant les impayés, les taux de défaut et les procédures de recouvrement. Elles composent avec des taux de défaut extrêmement élevés, atteignant jusqu'à 40 pour cent pour les premiers prêts non garantis destinés à des emprunteurs aux abois. Les taux pour les nouveaux emprunteurs dépassent fréquemment les 30 pour cent, et l'entreprise ne tire profit que des personnes comme notre passionné de crypto qui remboursent scrupuleusement leur emprunt. Pour ces entités, la liquidité prédatrice est le moteur vital, et les défaillants ne sont qu'un simple désagrément, une contrariété pour leurs opérations.
Avidité, FOMO et le commerce de l'espoir
L'observation de l'industrie des flash loans sous le prisme des désirs humains est riche d'enseignements, car elle permet souvent de dissocier le battage médiatique de la réalité. Les individus qui travaillent dans cet univers ne se soucient guère de rendre le monde meilleur ; ils ne s'intéressent qu'à une seule chose : faire de l'argent. Les entreprises reposent toutes sur le même principe, à savoir exploiter la nature décentralisée et souvent anonyme de la crypto pour profiter d'un maximum de personnes. Leurs sites web clament haut et fort leur attachement à l'inclusion financière, mais en pratique, ils se concentrent sur une frange restreinte de la population : les personnes vulnérables et les plus cupides. Les prêteurs sont des êtres humains, ils ressentent donc les mêmes pulsions et pensées que tout un chacun, quoique fréquemment à une échelle bien plus vaste. Ils sont souvent rongés par un sentiment de FOMO, ce désir inassouvi de saisir l'opportunité de s'enrichir en tirant parti du désespoir d'autrui.
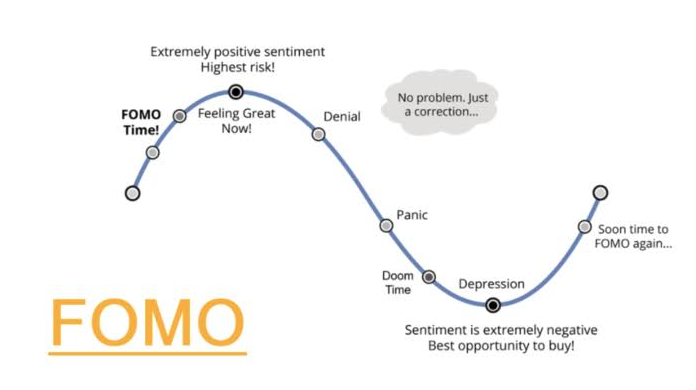
Les prêteurs ressentent les mêmes pulsions et pensées que tout un chacun, quoique fréquemment à une échelle bien plus vaste. Dans leur désir de prendre part aux plus grands mouvements de liquidité, ils éprouvent le besoin d'exploiter chaque opportunité, chaque angle d'attaque, pour extraire de la valeur et générer un profit. Ils saisiront la moindre occasion d'accorder un prêt, de faciliter un transfert de valeur d'une adresse on-chain à une autre, ou d'aider quelqu'un à investir dans le tout dernier memecoin. Il ne fait aucun doute que l'effet FOMO est fréquemment induit de manière artificielle, les plateformes de prêt sachant pertinemment que leurs emprunteurs sont très enclins à adopter un tel comportement. Les algorithmes sont souvent pensés pour inciter les personnes désespérées à chercher de la liquidité, à contracter le prêt, à saisir cette chance. L'entreprise a d'autres moyens de gagner de l'argent, mais elle privilégie le prêt prédateur, qui lui permet de prélever une petite bouchée sur un maximum d'individus. Dans leur course effrénée aux profits, les prêteurs ignorent souvent la traîne des emprunteurs défaillants qui ne rembourseront jamais. Ils veulent fluidifier la circulation de la valeur, aider les plus optimistes et les plus vulnérables à concrétiser leurs rêves, mais par leur cupidité guidée par le FOMO, les créanciers contribuent bien souvent aux défaillances mêmes qu'ils cherchent tant à éviter.
Paranoïa réglementaire et échos de la finance traditionnelle
La question centrale entourant les flash loans et les prêts crypto prédateurs est de savoir si l'État doit intervenir. Le problème est complexe, car l'industrie des flash loans évolue dans une zone grise entre activités bancaires sans licence et criminalité pure et simple. Dans la pratique, les régulateurs aux États-Unis, en Europe et en Asie commencent désormais à se pencher de plus près sur le secteur, tentant d'intégrer le code décentralisé dans les cadres juridiques conventionnels. Dans le même temps, une intervention trop agressive a souvent pour effet de repousser l'ensemble de l'industrie vers des marchés obscurs non régulés, dénués de toute protection pour les consommateurs.
Il peut être aisé d'éprouver de la nostalgie pour les premiers balbutiements de la finance traditionnelle. Cette industrie possède une longue et riche histoire, avec de nombreuses pratiques de prêt initiées au XVIIe siècle. Des problèmes similaires gangrenaient alors les marchés non régulés, où les usuriers sévissaient dans toute l'économie. D'une certaine manière, l'industrie des flash loans et ses pratiques prédatrices rappellent le Londres du XVIIIe siècle, où les prêts d'intérêts journaliers non garantis étaient monnaie courante chez les marins.
Elle rappelle la crise des prêts hypothécaires à risque de 2008, où les banques de Wall Street savaient pertinemment que les emprunteurs subprime seraient incapables de payer, mais ont poursuivi les octrois de prêts malgré tout. Ces méthodes s'apparentent aux prêts sur salaire prédateurs de notre époque, où des personnes dans le besoin souscrivent des crédits à court terme avec des taux d'intérêt exorbitants à un chiffre. Cela fait aussi penser aux anciennes cités ouvrières industrielles, où les ouvriers d'usine n'avaient aucun accès à des instruments financiers en dehors de l'entreprise, ce qui les enfermait dans une dette perpétuelle. La crypto était censée être une révolution, une innovation de rupture venant bouleverser la finance traditionnelle, mais à bien des égards, elle suit les mêmes schémas. L'industrie perpétue les traditions du prêt prédateur, de l'usure et du servage pour dettes, simplement sous une forme numérique, globale et bien plus évolutive.
En observant l'industrie des flash loans à travers ce prisme historique, il devient évident qu'elle a peu de chances de modifier ses pratiques sous le seul prétexte qu'elle repose sur la crypto. Les similitudes abondent entre les sociétés modernes de flash loans et les usuriers d'antan, mais l'industrie des flash loans possède en plus la capacité technologique de démultiplier ces pratiques à un degré inimaginable. La détresse qui nourrit ces activités est facile à exploiter, et la technologie est idéale pour faciliter la circulation d'énormes sommes d'argent avec très peu de surveillance. À cet égard, le secteur s'inscrit dans le prolongement naturel de la finance traditionnelle, puisant son inspiration dans le passé pour innover et perturber l'avenir.
La rentabilité des flash loans est un sujet délicat à aborder, empreint de subtilités techniques et politiques. Pour l'examiner objectivement, une approche empirique s'impose, axée sur les faits concrets plutôt que sur les spéculations. Les acteurs institutionnels, ceux qui mettent en œuvre de véritables flash loans pour le compte de développeurs, sont incroyablement rentables. Toute leur existence repose sur la facilitation d'importantes opportunités d'arbitrage institutionnel, et ils perçoivent de modestes frais sur chaque transaction impliquant des milliards de dollars de volume quotidien sur la blockchain. Il est indéniable que la rentabilité liée à ces transactions est monumentale, mais qu'en est-il des autres entreprises ? Celles qui favorisent des pratiques de prêt prédatrices en accordant des crédits non garantis à des passionnés de crypto désespérés ? Leur rentabilité fait débat, selon l'interlocuteur. D'un côté, ces sociétés prélèvent une part significative des taux d'intérêt, et avec des taux de défaut atteignant 40 pour cent sur les premiers prêts, la profitabilité de telles opérations devient hautement incertaine. Compte tenu des impayés et des défaillances, les rendements attendus par l'entreprise dépassent à peine l'inflation. D'un autre côté, les investisseurs qui financent ces opérations ne recherchent qu'un revenu stable, et les dirigeants d'entreprise, qui mènent un train de vie somptueux grâce à une part importante des bénéfices, pensent avoir maîtrisé l'art du prêt prédateur. En définitive, tout dépend de la perception : l'intermédiation de telles transactions rend-elle véritablement ces sociétés rentables ?
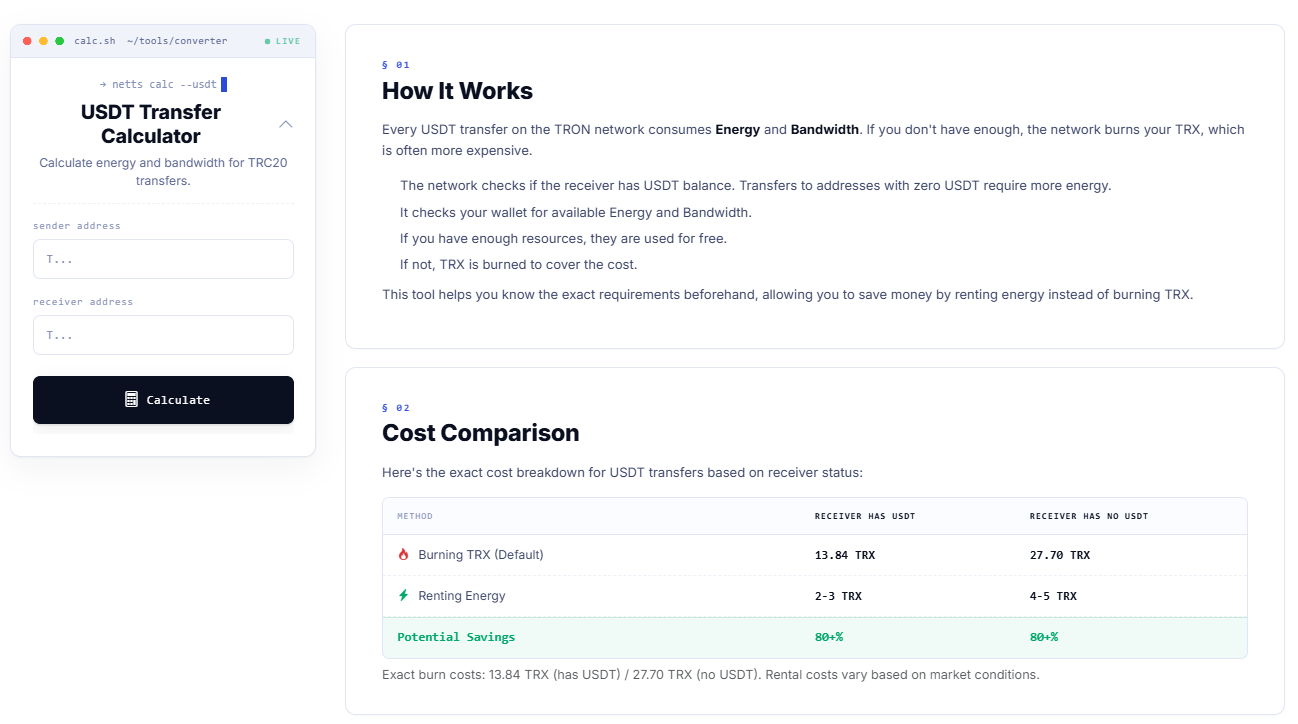
La même logique prévaut sur le versant plus ordinaire de la finance crypto : avant de courir après l'effet de levier, l'arbitrage ou un trade providentiel, sachez ce qu'un simple transfert coûtera réellement. Netts’ USDT Transfer Calculator est conçu pour ce type de calcul, peu glamour mais indispensable. Il analyse l'adresse TRON de l'expéditeur et du destinataire, estime l'Energy et la Bandwidth requises pour un transfert USDT TRC-20, et explique pourquoi un envoi vers une adresse sans solde de USDT peut revenir plus cher qu'un envoi vers une adresse possédant déjà des USDT. D'après les données d'exemple, brûler des TRX peut coûter environ 13,84 TRX lorsque le destinataire détient des USDT et 27,70 TRX lorsqu'il n'en possède aucun, alors que louer de l'Energy permet d'abaisser la charge à environ 2-3 TRX ou 4-5 TRX. Si vous cherchez à calculer les frais de transfert USDT, à obtenir les frais USDT les plus bas ou à comparer les frais de transaction USDT avant de déplacer vos fonds, ce calculateur a toute sa place avant la transaction, et non après les regrets.