Mga Crypto Flash Loan: Humiram at Magbayad Bago Mananghalian
Nag-aalok ang mga flash loan ng milyun-milyong walang kolateral sa loob ng ilang segundo, na nagbibigay-daan sa malalaking arbitrage o mapaminsalang exploit habang muling binibigyang-kahulugan ang panganib sa decentralized finance.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Isipin ang isang kapus-palad na crypto enthusiast, nakaupo sa dilim, naiilawan ng asul na phosphorescence ng bumabagsak na chart sa kanyang monitor nang alas-3 ng madaling araw. Kalat sa silid ang mga basyong lata ng energy drink at mga plano na mabilisang tinalikuran habang naghahanda siyang gumawa ng isang mapagpasyang desisyon. Ang kanyang henyong plano, na posibleng maging daan upang maging bilyonaryo siya, ay kinabibilangan ng isang bagong tuklas na doge-meme coin na may walang kapantay na potensyal sa paglago. Bilang kahalili, maaari siyang lumikha ng isang community token, dahil matagal na niyang naramdaman na may utang sa kanyang generational wealth ang sansinukob. Mas malamang, bumibisita siya sa mga decentralized casino, nakumbinsi ang kanyang sarili na sa pagkakataong ito, ang kanyang katangi-tanging pagkaunawa sa probability ay magbibigay-daan sa kanya upang mapagtagumpayan ang mga buwan ng nakapanghihina at mapangwasak na mga pagkatalo.
Dahil sa isang partikular na matinding pagsasama-sama ng mga pangyayari na kinasasangkutan ng ilan sa mga pinakamasamang desisyon sa buhay ng kanyang kabataan, kasalukuyan siyang walang pondo. Natutunan na siyang iwasan mula sa malayo ng mga bangkong may mabibigat na salaming pinto sa kanyang kapitbahayan, dahil siya ay lubog sa utang sa mga high-interest credit card at ang kanyang personal rating ay nakabitin sa mapanganib na mababang antas. Ang kailangan lang niya ay isang huling pagkakataon, isang huling pautang, upang makabalik sa grupo, upang patunayan na mali ang kanyang mga kritiko. Kung mabigo siya, maaaring tuluyan na siyang kaladkarin ng kanyang galit na ama sa rehab, o, mas malamang, pipilitin siya ng matinding hirap ng kanyang kasalukuyang kalagayan na iwan ang kanyang obsesyon sa crypto at bumalik sa kanyang pang-araw-araw na gawain at totoong buhay. Ngunit hindi ito mangyayari! Ang kanyang kaligtasan, ang bagong flash loan, o sa halip ang retail equivalent nito, ay sumisigaw sa kanya mula sa kanyang browser. Hindi tulad ng kanyang karaniwang mapagsamantalang mga nagpapautang, nag-aalok ito sa kanya ng walang mga tanong, walang kolateral, walang mga pagsusuri sa credit rating. Dahil sa nasabing mga kalagayan, halos hindi niya napapansin ang kumikislap na 0.09 porsyentong rate sa bagong flash loan. Ang bagong decentralized roulette na naimbento niya ay walang mintis, o ang cloud-mining rig ay garantisadong magbabayad sa loob ng ilang araw.
Ang katotohanan tungkol sa mga tao at sa kasalukuyan ay madalas na ayaw nilang mapunta rito. Nais nilang umalis, mas mabuti kung sa lalong madaling panahon, mula sa lugar kung saan sila kasalukuyang naninirahan patungo sa isang malayong hinaharap kung saan ang lahat ng kanilang mga utang ay hindi pa nababayaran, ngunit kahit papaano ay naiwan na nila ang partikular at nakalulumpong sandaling ito sa panahon. Habang iniisip nila ang malayong petsang ito kung kailan sila sasakay sa kanilang pribadong eroplano, ang bagay na pinakamalinaw nilang nakikita sa kanilang isipan ay ang maginhawa, hindi patas na pagkakataon na tumaya sa pinakapaborableng hinaharap ngayon din. Sa pagnanais nitong marating ang hinaharap na ito, madalas na binabalewala ng tao ang mga hindi paborableng panganib na nakatali rito, gayunpaman, mabilis na sinasamantala ng industriya ng flash loan ang inaakalang pagkakataon. Inihahandog ng mga kumpanya sa industriyang ito ang kanilang sarili bilang matulungin at mabait na mukha ng isang potensyal na mapangwasak na taya sa crypto, na malakas na ipinapahayag ang kanilang mga birtud sa kanilang mga PR slide, nagtatapon ng magagarbong handaan sa Dubai, at nagho-host ng malalaking kumperensya sa Miami. Hindi lihim kung ano ang inilalagay ng mga kumpanyang ito sa kanilang mga opisyal na materyal sa publisidad para sa industriya, o sa halip ang iba pang mga bagay na hindi nila inilalagay doon. Gaano nga ba talaga makatutulong ang gayong pautang para sa ating kapus-palad na crypto enthusiast, na ang panukala ay inaasahang nabigong magtagumpay? Habang iniisip niya ang pag-default sa isang mapagsamantalang interest rate, napagtanto niya na mayroong isang hindi gaanong masakit na alternatibo: maaari na lamang siyang tumakbo palayo sa partikular na bahaging ito ng kanyang buhay, at marahil ay hindi na muling babalik. Samantala, sa kanyang desperadong pangangailangan para sa isa pang pagkakataon, ang industriya ng flash loan ay gumagawa ng mga plano upang pagsamantalahan siya.
Hindi patas ang buhay, at hindi ito ang unang pagkakataon na kinailangan itong harapin ng sangkatauhan. Ang totoo tungkol sa mga pautang ay palaging may kapalit ang mga ito, at kung ang mga tuntunin ay maging masyadong mabigat, ang nanghihiram ay halos walang ibang pagpipilian kundi ang tumakas. Ito, siyempre, ay hindi isang opsyon para sa kumpanyang nagpapautang, kung kaya't ang mga produktong ito ay madalas na bumubuo ng isang detalyadong hanay ng mga parusa para sa mga taong nabigong magbayad, na kadalasang kinasasangkutan ng mga kumplikadong dynamics sa ekonomiya at lipunan na magagamit. Sa tamang pagkaunawa sa kasalukuyang industriya at sa kung ano ang maiaalok nito, nagiging malinaw na ang mga flash loan ay isa lamang elemento sa isang mas malawak na sistema. Ang mga kumpanyang kasangkot ay hindi palaging transparent tungkol sa kanilang panloob na operasyon, lalo na kapag pumipirma ang mga tao ng mga legal na umiiral na dokumento tungkol sa sensitibong personal na impormasyon. Upang lubos na maunawaan ang mga pagkakataon at panganib, kinakailangang tingnan ang industriya sa kabuuan, ang mga kumpanyang kasangkot, at kung ano talaga ang kanilang ginagawa. Partikular, anong mga serbisyo ang ibinibigay nila para sa mga residente ng iba't ibang bansa, at mayroon bang mga magagandang aspeto na dapat isaalang-alang?
Pandaigdigang Kalagayan ng Instant Liquidity
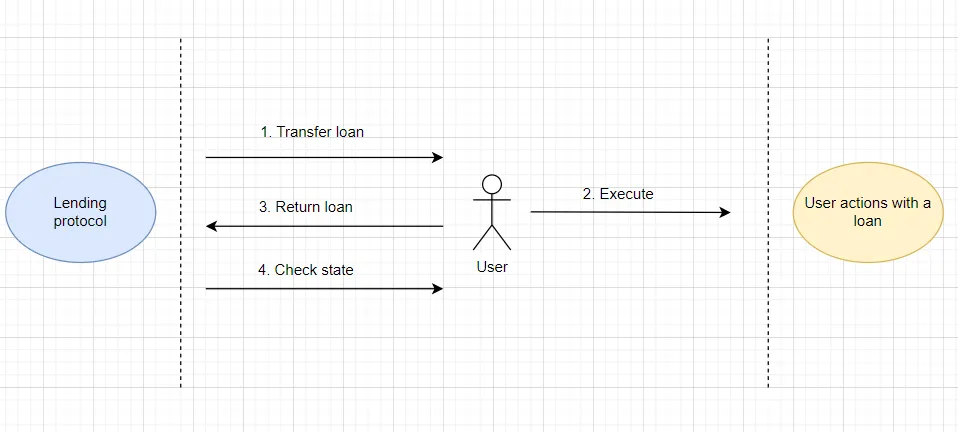
Upang dumiretso sa punto, mahalagang pag-ibahin ang aktwal na technical flash loans na ginagamit ng mga developer at ang retail space. Sa institutional sphere, ang mga flash loan ay mga kumplikadong financial instrument na inisyu ng mga protocol nang walang kolateral on-chain, kung saan ang nanghihiram ay obligadong bayaran ang loan, kasama ang isang maliit na bayad, sa loob ng parehong block. Sa sandali ng pag-withdraw, ang buong halaga ay naka-lock, nang walang mga token na inililipat sa account ng nanghihiram. Sa retail space, ang terminong flash loan ay kadalasang ginagamit para sa mga uncollateralized crypto loan na idinisenyo para sa pangkalahatang populasyon. Sa pagtingin sa mga pinakasikat na kumpanyang nag-aalok ng mga naturang serbisyo, kapaki-pakinabang na suriin ang kanilang mga kondisyon, kinakailangang kolateral, at mga kahihinatnan ng default para sa mga taong nabigong tumupad sa kanilang mga obligasyon.
1. Aave at ang Tunay na Decentralized Flash Loan. Kung mayroong isang kumpanya na kumakatawan sa diwa ng dalisay na desentralisasyon at sa pinakabago sa crypto-innovation, ito ay ang Aave. May matibay na pundasyong teknikal, isang masiglang komunidad, at isang komprehensibong hanay ng mga tool sa on-chain, pinahihintulutan nito ang bawat developer na may sapat na kakayahang teknikal na lumikha ng isang pautang na may halos walang limitasyong floating rate, nang walang credit checks at walang anumang kolateralisasyon. Ang bayad, gayunpaman, ay isang nakatakdang “gantimpala sa paggamit” na humigit-kumulang 0.09 porsyento. Upang makakuha ng pautang, walang personal na impormasyon ang kailangan. Paano nila matitiyak na walang magde-default, kung gayon? Hindi nila ito ginagawa, at malamang na wala silang pakialam. Sinumang may sapat na kakayahang teknikal upang lumikha ng isang flash loan ay malamang na hindi magde-default sa isang maliit na 0.09 porsyentong bayad. Gayunpaman, kung ang developer ay mapatunayang mapanlinlang at maglaho kasama ang mga deposito, binabawi ng smart contract code ang lahat ng pondo nang may katumpakang matematikal, dahil walang transaksyon na naganap on-chain. Sa mas seryosong aspeto, ang produktong flash loan ay isang tool para sa mga institutional arbitrage opportunist, na nilalayong samantalahin ang mga pagkakaiba sa presyo sa pagitan ng mga exchange.
2. Divine Research at ang Biometric Payday Loan. Ang kumpanyang ito ay pangunahing nagpapatakbo sa mga umuusbong na merkado, na nag-aalok ng mga pautang na walang kolateral sa mga desperado at umaasa sa Latin America, Africa, at Timog-Silangang Asya. Ang mga pautang ay karaniwang ibinibigay sa crypto ngunit kadalasang maliit kung ihahambing, bihirang umabot sa ibaba ng $1000. Mabigat din ang mga tuntunin, mula 20 hanggang 30 porsyento para sa maikling panahon. Bukod pa rito, walang tradisyonal na kolateral ang kinakailangan. Dahil ang Divine Research ay isang medyo bagong manlalaro, gumagamit ito ng mga pagsusuri sa desentralisadong pagkakakilanlan, tulad ng biometric scan ng World ID, na nagmamapa ng natatanging pattern ng mata ng isang tao sa isang hash na ginagamit upang i-verify ang kanilang pagkakakilanlan on-chain. Kapag lumiban ang isang nanghihiram sa mga bayad, hindi magagamit ng Divine Research ang mga tradisyonal na pamamaraan, tulad ng pag-access sa kanilang mga fiat account. Sa halip, permanente nilang bina-blacklist ang World ID hash ng nanghihiram mula sa lahat ng kaakibat na blockchain, na tinitiyak na ang taong nagkasala ay hindi makakasali sa mas malawak na DeFi space.
3. 3Jane at ang Algorithmic Credit Line. Ang 3Jane, isang kumpanyang nakabase sa US, ay dalubhasa sa pagbibigay ng mga pautang sa crypto na walang kolateral sa mga “whale” ng decentralized finance. Ang lahat ng pagbibigay ng pautang ay awtomatiko, kung saan ang seguridad ng pautang ay nakabatay sa pagtatasa ng isang algorithm sa reputasyon ng isang tao on-chain. Hindi sila humihingi ng personal na kolateral, ngunit ang mga gumagamit ay dapat magbigay ng cryptographic proof-of-ownership ng mga panlabas na asset, sumailalim sa mga pagsusuri sa pagkakakilanlan, at magkaroon ng malalimang pagsusuri sa kanilang aktibidad on-chain upang matukoy ang creditworthiness. Ang mga rate ay nag-iiba sa pagitan ng pagbibigay ng pautang, depende sa posibilidad ng pagtatasa sa default na isinasagawa ng algorithm. Kung lumiban ang isang nanghihiram sa mga bayad, hindi gumagamit ang 3Jane ng mga karaniwang default sa industriya, tulad ng pag-blacklist. Sa halip, sinusuri nila ang aktibidad on-chain, sinusubaybayan ang paggalaw ng mga ninakaw na asset upang i-liquidate ang mga ito sa mga centralized exchange sa pamamagitan ng tradisyonal na mga legal na paraan.
4. Nexo at ang Tradisyonal na Overcollateralized Credit. Ang Nexo ay isa sa mga pinakamalaking pangalan sa negosyo, na nagpapatakbo bilang isang centralized crypto-lending service na nagbibigay ng mabilisang pautang sa pera na may matataas na rate para sa mga crypto holding bilang kolateral.
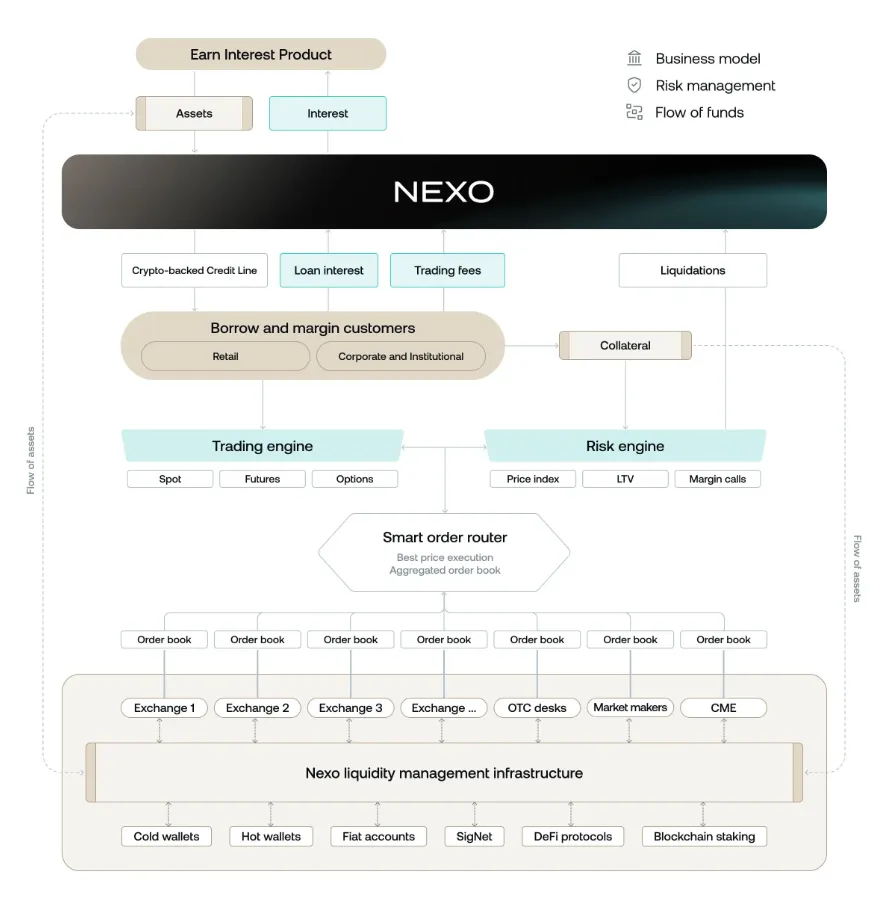
Ang kanilang mga pamamaraan sa Know-Your-Customer ay lubhang masalimuot, na nangangailangan ng identification mula sa gobyerno, mga kamakailang utility bill, at isang selfie sa isang live camera upang i-verify ang personal na impormasyon ng isang tao. Hindi sila naglalathala ng detalyadong impormasyon tungkol sa kanilang mga personal na rate, ngunit ang mga pautang ay karaniwang nagsisimula sa isang kaakit-akit na single-digit na porsyento. Sa pagsasagawa, gayunpaman, ang mga spread fee, mga deposito sa loyalty program, at mga karagdagang pagsasaalang-alang ay kapansin-pansing nagpapataas sa aktwal na mga rate. Ang pag-default sa mga bayad sa Nexo ay hindi problema para sa kumpanya, dahil hawak nila ang deposito ng mga crypto asset ng nanghihiram, na ini-liquidate sa bukas na merkado kung hindi matugunan ang mga tuntunin sa pagbabayad. Malaki ang kinikita ng loan servicer sa alinmang paraan, habang nawawalan naman ng mga asset ang delinquent na nanghihiram.
Teknikal na Aspeto ng mga Bagay – Mapagsamantalang Liquidity at Hindi Seguradong Pagpapatupad
Matapos matukoy ang mga pangunahing manlalaro at ang malawak na saklaw ng industriya ng flash loan, nagiging posible na tingnan nang mas malapitan ang mga teknikal na detalye ng operasyon. Sa partikular, nagiging posible na suriin kung paano hinaharap ng mga kumpanyang ito ang mga nagde-default at kung ano ang kanilang mga opsyon sa mas malawak na kapaligiran sa pananalapi. Sa kaso ng tunay na paggamit ng flash loan ng mga institutional arbitrageur, ang banta ng default ay hindi umiiral, dahil ang prinsipal ng pautang ay hindi opisyal na nagpapalipat-lipat ng kamay. Ang pautang ay isang maayos at maliit na transaksyon on-chain, sarili nitong nakapaloob sa loob ng isang block. Kung nabigo ang nanghihiram na magbayad, ang buong transaksyon ay ibinabalik nang may katumpakang matematikal, dahil walang mga asset na pumasok sa pribadong pagmamay-ari kailanman. Ang pag-default ay hindi problema para sa mga institutional flash loan provider.
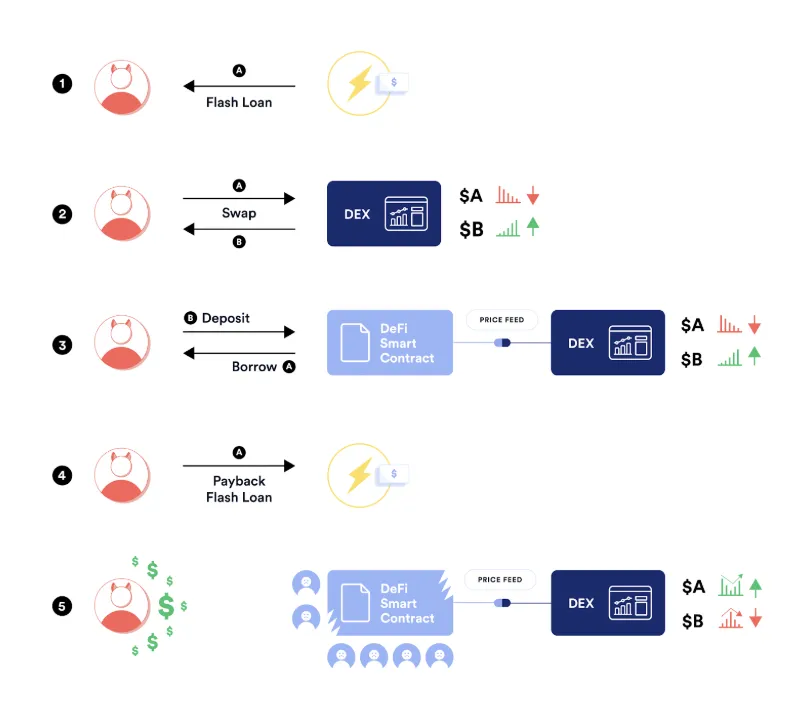
Para sa lahat ng iba pang kumpanya, yaong mga nagbibigay ng mga serbisyo sa retail sa mga regular na nanghihiram, ang sitwasyon ay mas kumplikado. Karamihan sa mga entity na ito ay may malawak na data tungkol sa kanilang mga customer na nagde-default, na nagpapahintulot sa kanila na bumuo ng mga predictive model na nagbibigay ng marka sa mga potensyal na nanghihiram batay sa kanilang posibilidad na mag-default. Ang mga kumpanyang nagbibigay ng mga serbisyong ito ay bahagyang crowdsourced, na kumukuha ng panganib mula sa pangkalahatang populasyon habang kumukuha ng malaking bahagi ng mga bayad sa interes para sa pagpapadali ng pagsasaayos ng pautang. Sa isang maliit na minorya ng mga default, matataas na interest rate, at malalawak na parusa sa default, ang mga kumpanyang ito ay maaaring gumana nang lubos na matagumpay sa frontier ng mapagsamantalang pananalapi. Sa kanilang mga ulat, bukas na napag-uusapan ng mga kumpanya ang kanilang pangkalahatang patakaran tungkol sa mga delinquency, default rate, at mga pamamaraan sa paniningil. Nagpapatakbo sila sa pagitan ng napakataas na default rate, kasing taas ng 40 porsyento para sa mga unang beses na pautang na walang kolateral para sa mga desperadong nanghihiram. Ang mga rate para sa mga unang beses na nanghihiram ay madalas na higit sa 30 porsyento, at kumikita lamang ang kumpanya mula sa mga taong tulad ng ating crypto enthusiast na matapat na nagbabayad ng kanilang pautang. Para sa mga kumpanyang ito, ang mapagsamantalang liquidity ang nagpapanatili ng buhay, at ang mga nagde-default ay isa lamang abala, isang panggulo sa kanilang mga operasyon.
Kasakiman, FOMO, at ang Negosyo ng Pagbebenta ng Pag-asa
Ang pagtingin sa industriya ng flash loan sa pamamagitan ng lente ng mga pagnanais ng tao ay kapaki-pakinabang, dahil madalas itong nakatutulong na paghiwalayin ang hype mula sa katotohanan. Ang mga taong nagtatrabaho sa larangang ito ay hindi partikular na nag-aalala sa paggawa ng mundo na isang mas magandang lugar; nagmamalasakit sila sa isang bagay at sa isang bagay lamang – ang kumita ng pera. Ang mga kumpanya ay pawang nakabatay sa parehong prinsipyo, na paggamit ng desentralisado at kadalasang hindi kilalang katangian ng crypto upang pagsamantalahan ang pinakamaraming tao hangga't maaari. Malakas na ipapahayag ng kanilang mga website ang kanilang pangako sa financial inclusion, ngunit sa pagsasagawa, nakatuon sila sa isang maliit na bahagi ng populasyon, ang mga desperado at ang mga sakim. Ang mga nagpapautang ay mga tao, at sa gayon ay nararamdaman nila ang parehong mga udyok at kaisipan tulad ng iba, bagaman madalas sa mas malaking antas. Madalas silang kinakain ng pakiramdam ng FOMO, bilang isang hindi natupad na pananabik para sa pagkakataong kumita ng pera sa pamamagitan ng pagsasamantala sa desperasyon ng ibang tao.
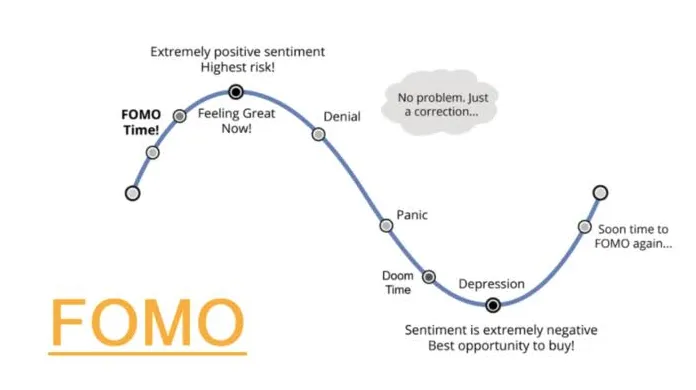
Nararamdaman ng mga nagpapautang ang parehong mga udyok at kaisipan tulad ng iba, bagaman madalas sa mas malaking antas. Sa kanilang pagnanais na lumahok sa pinakamalaking paggalaw ng liquidity, nararamdaman nila ang pangangailangan na gamitin ang bawat pagkakataon, bawat anggulo, upang kumuha ng halaga at kumita. Sasamantalahin nila ang anumang pagkakataon upang magpautang, upang mapadali ang paggalaw ng halaga mula sa isang on-chain address patungo sa isa pa, upang tulungan ang isang tao na mamuhunan sa pinakabagong memecoin. Walang duda na ang epekto ng FOMO ay madalas na artipisyal na idinudulot, dahil alam ng mga lending platform na ang kanilang mga nanghihiram ay may mataas na posibilidad na makisali sa gayong pag-uugali. Ang mga algorithm ay kadalasang idinisenyo upang hikayatin ang mga desperado na humanap ng liquidity, kunin ang pautang, at mamuhunan sa pagkakataon. May iba pang mga opsyon ang kumpanya para kumita ng pera, ngunit pinipili nila ang mapagsamantalang pagpapautang, kung saan maaari silang kumuha ng maliit na bahagi mula sa pinakamaraming tao hangga't maaari. Sa kanilang desperasyon na kumita, madalas na binabalewala ng mga nagpapautang ang mahabang linya ng mga nagde-default na nanghihiram na hindi kailanman magbabayad. Nais nilang mapadali ang paggalaw ng halaga, tulungan ang mga umaasa at desperado na matupad ang kanilang mga pangarap, ngunit sa kanilang kasakiman na dulot ng FOMO, ang mga nagpapautang ay madalas na nag-aambag sa mismong mga delinquency na labis nilang gustong iwasan.
Regulasyong Paranoia at ang mga Alingawngaw ng Tradisyonal na Pananalapi
Ang sentral na tanong tungkol sa mga flash loan at mapagsamantalang crypto-lending ay kung dapat bang makialam ang gobyerno. Kumplikado ang isyu, dahil ang industriya ng flash loan ay umiiral sa isang grey area sa pagitan ng mga hindi lisensyadong operasyon ng pagbabangko at tahasang kriminal na aktibidad. Sa pagsasagawa, ang mga regulator sa US, Europe, at Asia ay nagsisimula na ngayong magsuri nang mas malapitan sa industriya, sinusubukang iakma ang decentralized code sa mga tradisyonal na legal na istruktura. Kasabay nito, ang agresibong pakikialam ay madalas na humahantong sa pagtulak sa buong industriya patungo sa mga hindi regulated na dark market, na may kaunti hanggang sa walang proteksyon sa mamimili.
Madaling maging nostalhik tungkol sa mga unang araw ng tradisyonal na pananalapi. Ang industriya ay may mahaba at makasaysayang nakaraan, na may maraming gawi sa pagpapautang na sinimulan noong ika-17 siglo. Ang mga katulad na isyu ay sumalot sa mga hindi regulated na merkado, dahil ang mga loan shark ay laganap sa buong ekonomiya. Sa ilang mga paraan, ang industriya ng Flash loan at ang mga mapagsamantalang kasanayan nito ay nagpapaalala sa ika-18 siglong London, kung saan ang mga pautang na may pang-araw-araw na interes na walang kolateral ay karaniwan sa mga mandaragat.
Inaalingawngaw nito ang krisis sa mortgage default noong 2008, dahil alam na noon pa ng mga bangko sa Wall Street na ang mga subprime borrower ay hindi makakayanang magbayad ngunit nagpatuloy pa rin sa pagpapautang. Ang mga gawi sa pagpapautang ay katulad ng mga modernong mapagsamantalang payday loan, kung saan ang mga desperado ay kumukuha ng mga panandaliang installment loan na may labis-labis na single-digit na interest rate. Katulad ito ng mga tradisyonal na company town, kung saan ang mga manggagawa sa pabrika ay walang access sa mga instrumentong pinansyal sa labas ng kumpanya, na nagkukulong sa kanila sa walang hanggang utang. Ang Crypto ay dapat sanang maging isang rebolusyon, isang disruptive innovation na magpapabago sa tradisyonal na pananalapi, ngunit sa maraming paraan, sinusunod nito ang parehong mga pattern. Ipinagpapatuloy ng industriya ang mga tradisyon ng mapagsamantalang pagpapautang, usura, at debt peonage, sa isang digital, pandaigdigan, at mas scalable na format lamang.
Sa pagtingin sa industriya ng flash loan sa pamamagitan ng makasaysayang lenteng ito, nagiging maliwanag na malabong baguhin ng industriya ang mga pamamaraan nito dahil lamang sa tumatakbo ito sa crypto. Maraming pagkakatulad ang mga modernong kumpanya ng flash loan at ang mga loan shark noon, ngunit ang industriya ng flash loan ay may teknolohikal na kapasidad na palawakin ang mga kasanayang ito sa hindi kapani-paniwalang antas. Madaling pagsamantalahan ang desperasyong nagtutulak sa mga aktibidad na ito, at ang teknolohiya ay perpekto para sa pagpapadali ng paggalaw ng malalaking halaga ng pera nang may kaunting pangangasiwa. Sa aspetong ito, ang industriya ay isang likas na extension ng tradisyonal na pananalapi, kumukuha ng inspirasyon mula sa nakaraan upang magbago at baguhin ang hinaharap.
Ang kakayahang kumita ng mga flash loan ay maaaring maging isang mahirap na paksang pag-usapan, dahil ang paksa ay puno ng mga teknikal at pampulitikang nuances. Upang suriin ito nang obhetibo, kinakailangang gumamit ng isang empirical approach, na nakatuon sa mga katotohanan, hindi sa haka-haka. Ang mga institutional player, yaong mga nagpapadali ng aktwal na mga flash loan sa ngalan ng mga developer, ay hindi kapani-paniwalang kumikita. Ang kanilang buong pag-iral ay nakasalalay sa pagpapadali ng malalaking oportunidad sa institutional arbitrage, at kumikita sila ng maliliit na bayad sa bawat transaksyon na kinasasangkutan ng bilyun-bilyong dolyar sa dami bawat araw sa blockchain. Nagiging mahirap tanggihan na ang kakayahang kumita sa pagpapadali ng mga naturang transaksyon ay napakalaki, ngunit paano naman ang iba pang mga kumpanya? Yaong mga nagpapadali ng mga mapagsamantalang gawi sa pagpapautang sa pamamagitan ng pagbibigay ng mga pautang na walang kolateral sa mga desperadong crypto enthusiast? Ang kanilang kakayahang kumita ay isang pinagtatalunang paksa, depende sa kung sino ang tatanungin mo. Sa isang banda, kumukuha ang mga kumpanya ng malaking bahagi ng mga interest rate, at sa mga default rate na kasing taas ng 40 porsyento sa mga unang beses na pautang, ang kakayahang kumita ng mga naturang operasyon ay nagiging lubhang kaduda-duda. Dahil sa mga delinquency at default, ang inaasahang kita ng kumpanya ay halos hindi lumalagpas sa inflation. Sa kabilang banda, ang mga mamumuhunan na nagpopondo sa mga operasyon ay naghahanap lamang ng maaasahang kita, at ang mga ehekutibo ng kumpanya, na nagpopondo sa kanilang marangyang pamumuhay gamit ang malaking bahagi ng kita, ay naniniwalang napag-aralan na nila ang sining ng mapagsamantalang pagpapautang. Sa huli, nauuwi ito sa pananaw kung ang pagpapadali ba ng mga naturang transaksyon ay nagiging kapaki-pakinabang para sa mga kumpanyang ito.
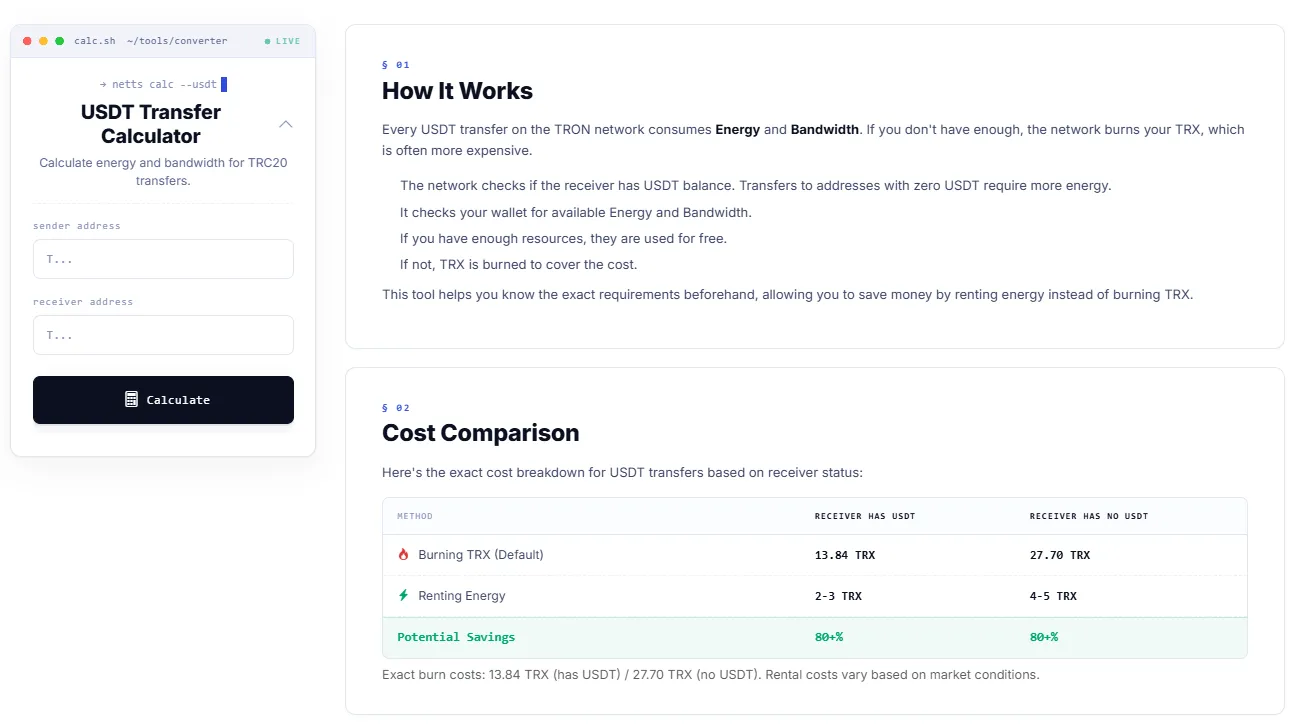
Ang parehong aral ay nalalapat sa karaniwang aspeto ng pananalapi sa crypto: bago habulin ang leverage, arbitrage, o isang milagrosong kalakalan, alamin kung ano talaga ang magiging halaga ng isang simpleng paglilipat. Ang USDT Transfer Calculator ng Netts ay binuo para sa hindi kaakit-akit ngunit kapaki-pakinabang na kalkulasyong iyon. Sinusuri nito ang isang TRON sender at receiver address, tinatantya ang Energy at Bandwidth na kailangan para sa isang TRC20 USDT transfer, at ipinapakita kung bakit ang pagpapadala sa isang address na walang USDT balance ay maaaring mas magastos kaysa sa pagpapadala sa isa na may hawak nang USDT. Sa halimbawang data, ang pag-burn ng TRX ay maaaring nagkakahalaga ng humigit-kumulang 13.84 TRX kapag ang receiver ay may USDT at 27.70 TRX kapag ang receiver ay wala, habang ang pag-upa ng Energy ay maaaring magpababa ng gastos sa humigit-kumulang 2-3 TRX o 4-5 TRX. Kung sinusubukan mong magkalkula ng USDT fee, hanapin ang pinakamababang USDT fee, o maghambing ng mga USDT fee bago maglipat ng pondo, ito ang uri ng calculator na nararapat bago ang transaksyon, hindi pagkatapos ng pagsisisi.