Restaking: Yield on Yield o ang Susunod na Jenga Tower ng DeFi?
Nangangako ang restaking ng pinagsamang seguridad at yield on yield, ngunit sa ilalim ng marketing ay may marupok na tore ng rehypothecated na ETH at correlated risks.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Naaalala mo ba ang eksena sa The Big Short kung saan kinuha ni Ryan Gosling ang isang Jenga tower ng mga kahoy na bloke na kumakatawan sa AAA-rated, collateralized mortgages mula sa ilalim ng bunton at inilagay ang mga ito sa itaas habang ang lalong mapanganib at non-investment grade na B-rated mortgage loans ay napupunta sa gitna? Sa isang malinaw na pagpapakita kung paano gumana ang CDO market, ipinakita niya kung paano kumuha ng halaga ang mga financial engineer mula sa partikular na asset class na ito sa pamamagitan ng pagbibigay ng kapani-paniwalang argumento sa mga rating agency na ang buong magulong sandwich ng mga pautang ay kumakatawan sa isang diversified risk profile na may kaakit-akit na yield.
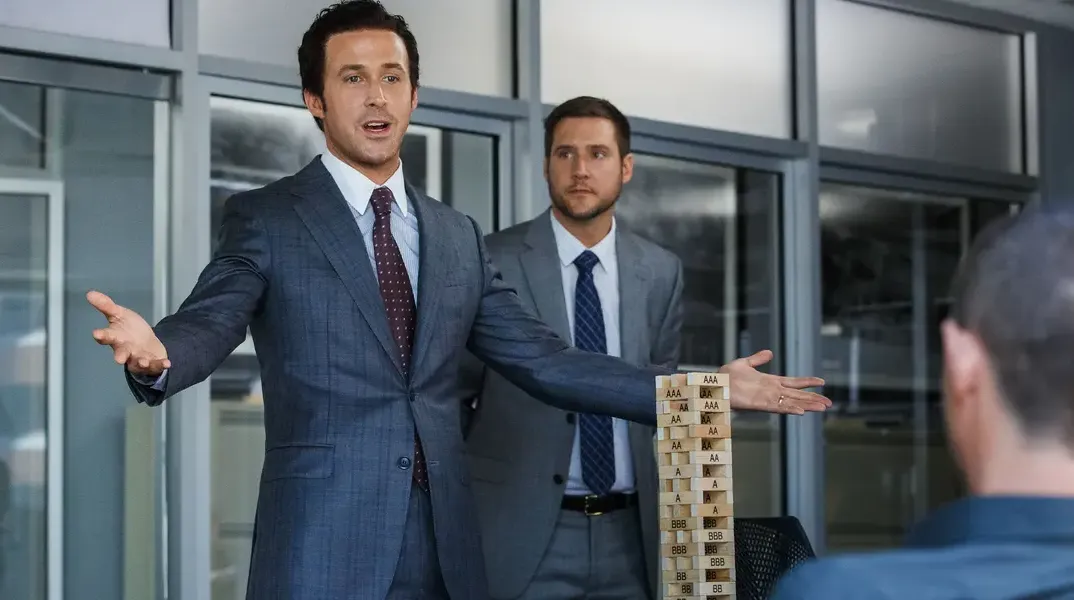
Habang ang Jenga tower ay mapanganib na umuugoy at bumabagsak ang kalkulasyon, napagtanto ng buong silid kung gaano kalinlang ang buong sistema. Gumagana ito nang husto dahil nakukuha nito ang pakiramdam ng isang bagay na sadyang pinalabo, ibinaon nang malalim sa loob ng isang prospectus at ginawang hindi maabot ng mga ordinaryong tao, at pagkatapos ay naging pisikal na nahahawakan. Kailangan natin ito ngayon; tila inuulit ng kasaysayan ang sarili nito nang may nakakatakot na katumpakan habang itinatayo ng mga tagapagtatag ng DeFi ang sarili nilang Jenga tower ng lalong kumplikadong financial instruments sa ibabaw ng lumang simpleng staking.
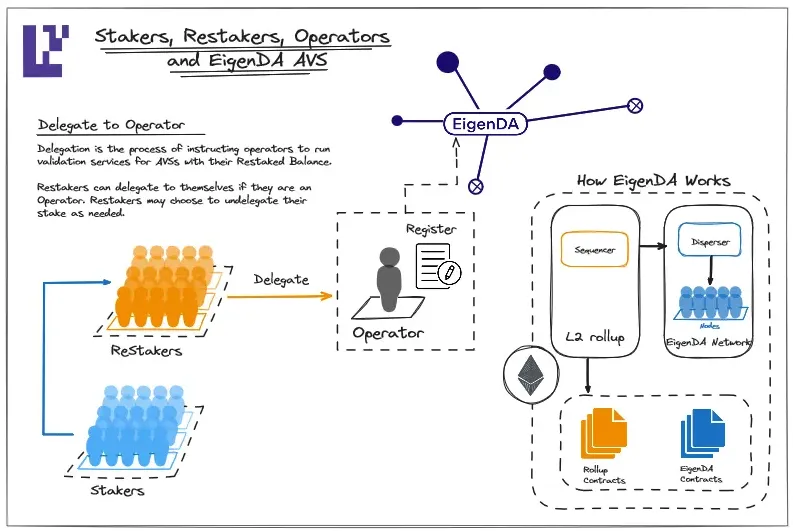
Ang restaking ay isang promising na konsepto na nag-aalok ng pooled security para sa iba't ibang bagong serbisyo pati na rin ang malaking capital efficiency gains at yield on yield. Ini-stake mo ang iyong ETH sa isang lugar na nagse-secure sa mainnet o sa ilang secondary data-availability o oracle service at binabayaran ka para gawin ito, at pagkatapos ang parehong ETH na iyon ay ginagamit upang i-secure ang isa pang serbisyo kung saan maaari ka ring mabayaran sa pag-stake nito. Isa itong matalinong pamamaraan na tila tumutupad sa pangako ng seguridad at kahusayan ng DeFi, kung handa kang balewalain ang matematika sa likod nito: na ang mismong parehong dami ng economic ETH ay sumusuporta sa higit na mas maraming obligasyon kaysa dati. Ang nakakabilib dito ay mayroong maraming antas sa partikular na uri ng mathematical prestidigitation na ito. Una, kukuha ka ng ETH na na-stake bilang isang liquid staking token (LST) sa isang lugar, tulad ng sa Lido o Rocket Pool, at gagamitin mo ang parehong ETH na iyon upang i-secure ang isa pang serbisyo, marahil sa pamamagitan ng EigenDA data storage product ng EigenLayer, na maaari namang gamitin upang i-collateralize ang isang DeFi position. Pagkatapos, maaari kang makakuha ng points bukod pa sa staking rewards sa seguridad na ibinibigay para sa EigenDA sa pamamagitan ng ibang protocol, at pagkatapos ay maaari kang gumamit ng leveraged liquidity pool upang palakihin ang mga point na iyon tungo sa higit pang yield. At ang lahat ng ito ay nakatayo sa pundasyon ng paunang ETH stake. Sa bawat hakbang, ipinapalagay ng bawat protocol na ang ETH sa ilalim nito ay kasinghalaga ng ginto.
Ang mga taong nais mabuhay ngayon ay lalong nagnanais na mabuhay sa hinaharap dahil ang kasalukuyan ay madalas na hindi mabata. Ang restaking ay madalas na ipinoposisyon bilang isang tunay na positibong inobasyon sa DeFi na nagbibigay-daan sa bawat isa na maramdamang nag-aambag sila sa desentralisasyon ng web at sa long tail ng Ethereum applications. Kapag nakikibahagi ka sa restaking, hindi ka “nagkakamali” sa pamamagitan ng pagiging sakim at paghahangad ng pinakamataas na yield; sa katunayan, “tama ang ginagawa mo” sa pamamagitan ng pagiging bukas-palad at handang magpalakas ng capital efficiency sa buong ekosistema upang maisakatuparan ang kolektibong bisyon ng mga decentralized app. Ang EigenLayer, na muling nagba-brand bilang EigenCloud, at ang mga liquid restaking na karibal nito ay gumagamit ng ganitong uri ng pananalita dahil epektibo ito; ang teknikal na pundasyon ng EigenDA data-availability ay tunay na kawili-wili at kaakit-akit sa maraming naghahangad na maging cloud provider. Ngunit nagpapaalala rin ito sa mga casino na nagbabalatkayo bilang mga gawaing panlipunan upang maiwasan ang mga regulator, kung hindi man masyadong eksaherado ang analohiya.
Kapag nakaakyat ka na sa tuktok ng Jenga tower ng DeFi, mapapansin mong lubhang nababawasan ang katatagan sa bawat karagdagang bloke. Sa sandaling magkaroon ng slashing incident, ng pagka-depeg ng isang liquid restaking token (LRT), ng exploit sa isang active validator (AV) service, o ng bank run sa alinman sa mga nabanggit na protocol, ang kahanga-hangang yearly percentage yield (APY) na ipinagmalaki mo sa Twitter ay lumalabas na mas mababa ang halaga kaysa sa susunod na liquidity event. Ang pangako ng pooled security at ang infrastructure layer ay hindi maikakailang nakakaakit sa mga developer, kahit man lang dahil ang mga solusyong ito ay madalas na nagbibigay ng lubhang kinakailangang liquidity sa mga proyektong kailangang gumamit sa mga ito. Ang restaking ay maaaring ituring na isang kinakailangang panganib sa mga sitwasyon kung saan kailangang lumikha ang isang developer ng isang bagay na nangangailangan ng pooled security ngunit walang sapat na ETH para mai-lock nang mag-isa sa isang proof-of-stake (PoS) network. Gayunpaman, ito ay labis na mahirap, kumplikado, at umuubos ng oras. Ang isang mas masusing pagsusuri sa sinasabing mabuting pundasyong pang-ekonomiya ng industriya ay nagpapakita ng isang higit na kaduda-dudang kalagayan.
Shared Security at Infrastructure Facade
Ang pagsusuri sa mga pangunahing manlalaro sa larangan ng restaking — EigenCloud, Ether.fi, Renzo, Kelp, Puffer, Symbiotic, at iba pa — ay nagpapakita na pare-pareho ang iniaalok nilang mga serbisyo: pooled security, liquid restaking tokens, arbitrary points programming, exit queues, at slashing exposure. At totoo na ang buong business model ng industriya ay nakatayo sa isang panlilinlang — ang parehong ETH ay binibilang nang dalawang beses, kung hindi man higit pa! Pagkatapos ng mga buwan ng paghahanda, ang pinakaaabangang slashing ng EigenLayer ay naging live noong Abril 2026, ngunit hanggang ngayon, nabigo itong patunayan ang pagiging praktikal ng partikular na uring ito ng economic cryptography. Upang maunawaan kung bakit ganoon, tingnan natin nang mas malapitan ang tanyag na paglulunsad ng EigenDA at ang inobasyon ng EigenLayer na “intersubjective forking” na magbibigay-daan sa pag-slash ng sinumang AV operator na nagtangkang gumawa ng fault on-chain. Isang kahanga-hangang konsepto, ang intersubjective forking ay nakabatay sa isang teoretikal na attack vector kung saan ang mayorya ng mga token holder ay dapat magsabwatan upang lumikha ng isang slashing fork, at sa ngayon ay nananatili lamang ito sa papel. Samantala, ang mga governance token ng EigenLayer ay sumusunod sa isang pamilyar na pababang direksyon matapos ang kanilang paunang airdrop.
Ang halaga ng partikular na uring ito ng economic cryptography ay tunay na lumalabas kapag tiningnan natin nang mas mabuti ang marketing materials ng industriya — mas partikular, sa projected total value “locked” (TVL) sa buong restaking ecosystem. Sa oras ng pagsulat na ito, ang industriya ay may TVL na madalas sinusukat sa sampu-sampung bilyong dolyar — ngunit ano kaya ang magiging hitsura ng bilang na iyon kung iaakma natin ito para sa doble, triple, at kahit limang ulit na pagbilang ng mga liquid staking token na pinagpatong-patong sa loob ng mga lending protocol?
Ang Ether.fi at Puffer ay parehong may kahanga-hangang mga numero pagdating sa kani-kanilang bilyong-dolyar+ na mga pigura ng TVL, ngunit gaano karami rito ang “tunay” na liquidity at gaano karami ang “inilimbag” na liquidity? Ang inilimbag na liquidity ay karaniwang direktang nagmumula sa on-chain issuance ng governance tokens, na madalas na ginagamit upang i-subsidize ang medyo mahinang yield na karaniwang matatagpuan sa mga active validator service na may mga TVL figure sa sampu o kahit daan-daang milyong dolyar. Tingnan nang mas malalim ang alinman sa mga pigura ng yield ng mga serbisyong ito. Malaki ang posibilidad na ang “organic” na yield na nalilikha ng kanilang AV services — na kadalasang mas kapaki-pakinabang kaysa sa mga katapat nilang points-program — ay lalabas na lubhang mas mababa kaysa sa “TVL-weighted” yields ng mga points program na regular na umaakit sa mga ordinaryong user na magdeposito ng kanilang ETH sa kanila. Tingnan kung gaano kalaki ang ibinagsak ng EIGEN mula sa rurok nito — isang nakakagulat na 96 porsyento! Sa loob ng echo chamber ng industriya, patuloy na iginigiit ng mga tagapagtaguyod ng EigenLayer na ang kanilang TVL ay kumakatawan sa tunay na economic value at ang EIGEN ay tunay ngang foundational infrastructure. Ngunit hindi sumasang-ayon ang mas malawak na merkado, at may magandang dahilan, dahil halos walang batayan upang maniwala na ang kanilang TVL ay kumakatawan sa anupaman bukod sa malayang inilalabas na governance tokens na walang mekanismo para sumalo ng halaga.
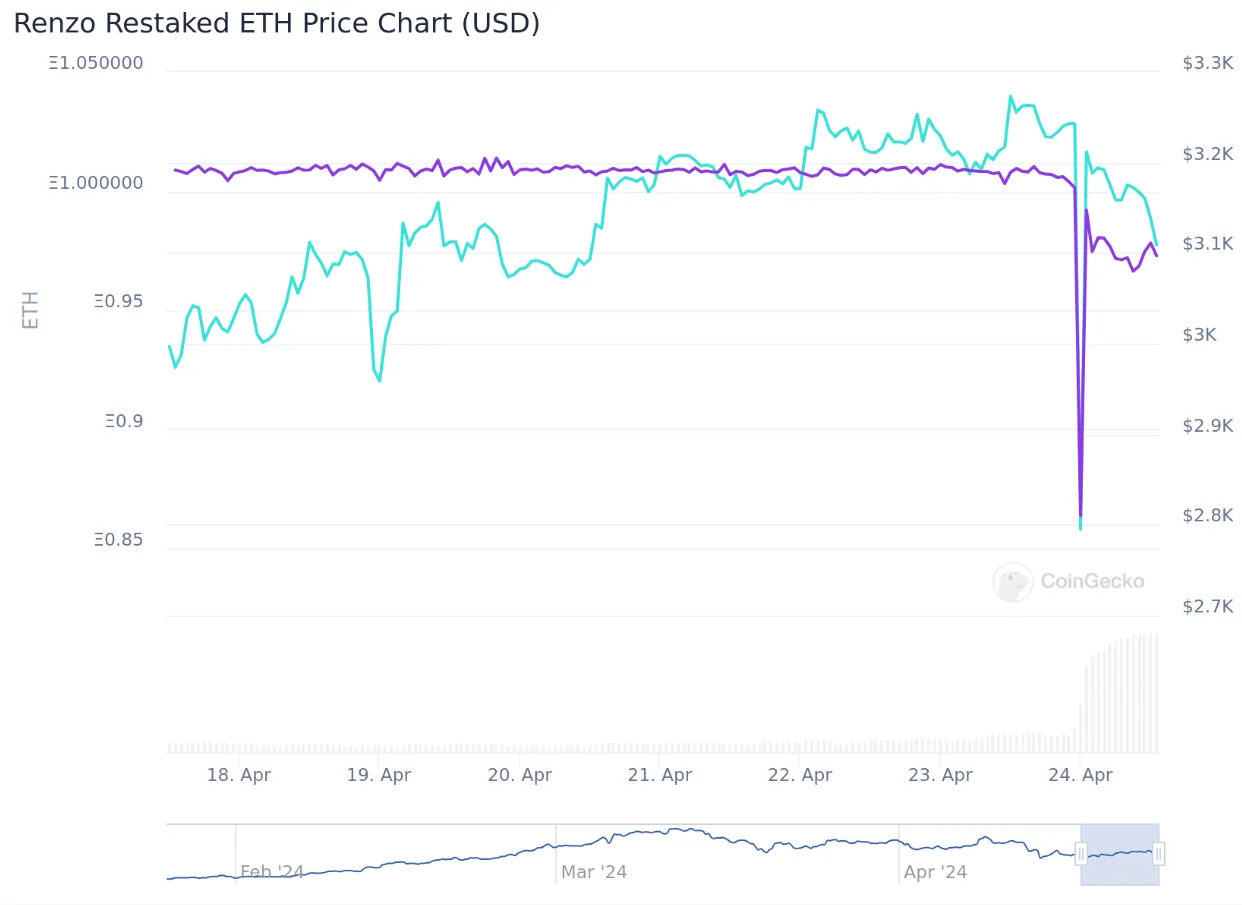
Ang sandali kung kailan nagsisimulang gumuho ang tore ay kapag napagtanto ng lahat na ang TVL (total value locked) ay madalas na siyang tanging tunay na sukatan para sa mga yield-generating protocol. Halimbawa, tingnan ang pinsalang idinulot ng Renzo ezETH depeg noong Abril ’24 na nag-iwan sa mga leveraged trader sa kawalan ng pag-asa, habang bilyun-bilyong TVL para sa liquid restaking protocol ang naglaho na parang bula. Ang liquid restaking token (LRT) ng Renzo ay ginamit bilang collateral para sa mga leveraged loan na inilabas sa pamamagitan ng mga protocol tulad ng Gearbox at Morpho, kung saan nagdeposito ang mga trader ng ETH sa Renzo at kumuha ng mga leveraged loan laban sa kanilang mga deposito upang palakihin ang mga yield.
Nang ianunsyo ng Renzo ang isang on-chain airdrop ng kanilang REZ governance token sa mga LRT depositor, pinuna ng maraming user ang laki ng airdrop at ang kawalan ng katarungan sa iskedyul ng distribusyon ng token. Ang mga trader na nagdeposito ng kanilang ETH sa Renzo at kumuha ng leveraged loans ay biglang natagpuan ang kanilang sarili sa matinding kagipitan habang bumababa ang halaga ng kanilang collateral. Dahil hindi pinapayagan ng Renzo ang native withdrawals upang mapanatili ang kanilang TVL, napilitan ang mga user na ito na i-dump ang kanilang mga ezETH token sa secondary markets tulad ng Uniswap, na humantong sa depeg ng token ng Renzo laban sa 1:1 ETH collateralization. Dahil dito, ang mga trader na nag-leverage ng kanilang mga posisyon sa pamamagitan ng mga pautang ay humarap sa matitinding pagkalugi nang bumaba ang halaga ng kanilang collateral ng halos 50%, na nagdulot ng sunod-sunod na liquidations sa buong DeFi. Ang mga looper — mga trader na nagdeposito ng kanilang ETH sa Renzo at pagkatapos ay nagdeposito ng parehong halaga (o bahagi nito) sa iba't ibang lending protocol upang kumuha ng leveraged loans laban sa mga ito para ideposito muli sa Renzo upang mag-collateralize ng higit pang ETH loans — ang pinakamatinding tinamaan. Lumikha sila ng artipisyal na kakapusan para sa supply ng ETH sa pamamagitan ng paghingi ng parami nang paraming loan liquidity sa proseso ng pag-loop, na lumikha ng kawalan ng timbang sa supply-demand dynamics ng ETH.
Milyun-milyong dolyar na halaga ng mga liquidation ang naganap sa loob ng ilang minuto habang nagmamadali ang mga leveraged trader na i-deleverage ang kanilang mga posisyon at limitahan ang kanilang mga pagkalugi.
Ang iskandalo sa Kelp bridge noong Abril ’26 ay isa lamang halimbawa ng sunod-sunod na mga pagkabigo sa composability na nagaganap sa DeFi. Sa insidenteng ito, ang kahinaan ay wala sa mga on-chain smart contract kundi sa mga off-chain verifier na ginagamit ng bridge upang mapadali ang mga cross-chain transaction. Lumilitaw na idinisenyo ng mga developer ng Kelp DAO ang bridge gamit ang isang 1-of-1 LayerZero verification system upang makatipid sa gastos.
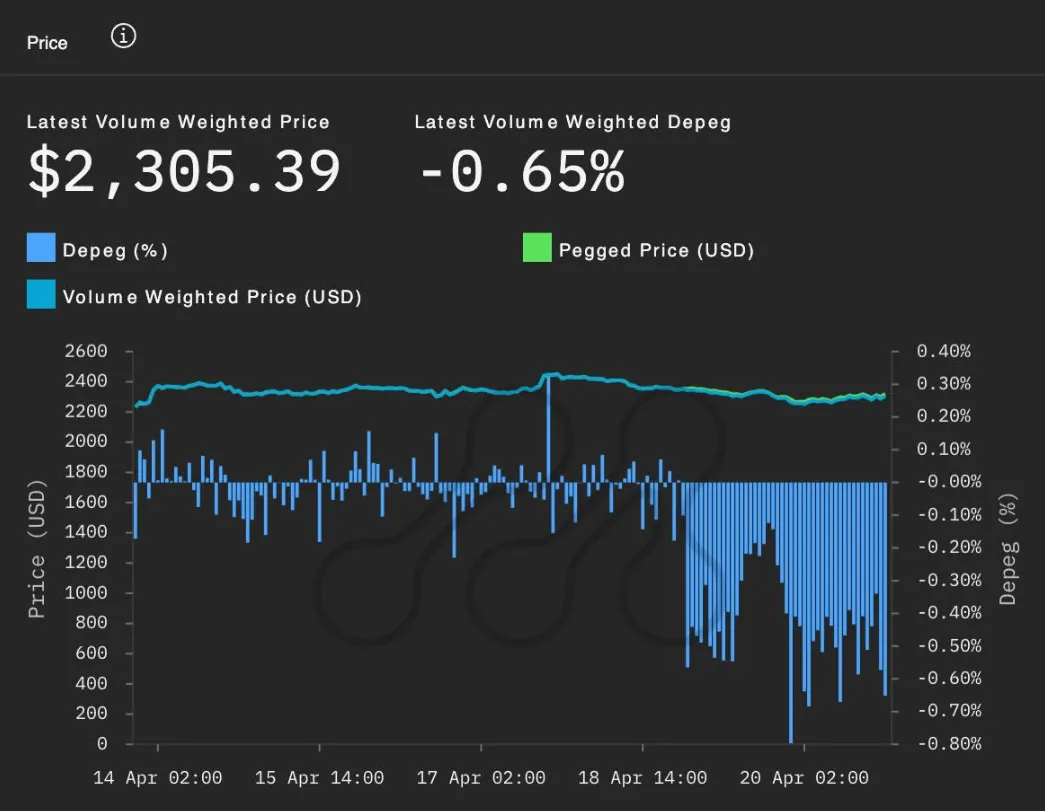
Ang kawalan ng anumang anyo ng desentralisasyon sa proseso ng pag-verify ay nag-iwan sa bridge na madaling ma-atake, kung saan nagawa ng mga masasamang elemento na lasunin ang mga off-chain data source na ginagamit ng bridge contract.
Bunga nito, nag-trigger ang mga pekeng verification para mag-mint ang Kelp ng 116,500 unbacked rsETH notes sa Ethereum, na lumikha ng maling salaysay na ang mga note na ito ay maaaring i-redeem para sa ETH sa source chain. Ginamit noon ng mga umatake ang liquidity na ito upang i-collateralize ang isang $25 milyong Aave flash loan, na kasunod na idineposito sa Aave liquidity pool bilang WETH. Dahil umasa ang Aave sa isang maling pricing oracle, ang flash loan ay hindi kailanman binayaran ng mga umatake, na epektibong nagnakaw ng halos $25 milyon mula sa Aave liquidity pool. Pagkatapos ay ipinatigil ng Aave ang DeFi lending market sa pagtatangkang maiwasan ang mga karagdagang pagkalugi, na nagdulot ng matinding kawalang-katatagan sa buong larangan ng decentralized finance. Ang buong yugto ay nagsilbing isang matinding pampagising sa industriya, habang ang tindi ng isang composability attack — lalo na ang isa na kinasasangkutan ng milyun-milyong dolyar sa mga flash loan — ay naging malinaw sa lahat.
Kasakiman at Exit Liquidity
Ibinibenta ni Sreeram Kannan ang shared security na para bang ito ang susunod na dakilang tagumpay sa civil engineering, ngunit marami pa rin sa atin ang nawalan ng halaga ng perang nagbabago ng buhay dahil sa kanilang paniniwala sa peg. Ang cofounder ng Ethereum na si Vitalik Buterin ay sumulat ng ilang blog post na pumupuna sa disenyo ng EigenLayer at iba pang restaking protocols, na nangangatwiran na ang kanilang ugali na muling gamitin ang validator infrastructure ay nagdulot ng umiiral na banta sa seguridad ng konsensus ng Ethereum. Mas partikular, nagbabala si Vitalik na ang mga restaking protocol ay hindi dapat umasa sa social consensus ng Ethereum upang iligtas sila sa pinakamasamang sitwasyon. Ano ngayon ang naging reaksyon ng industriya sa mga alalahanin tungkol sa consensus overload at ang posibilidad na ang shared security ay maging isang kritikal na kahinaan? Ayun, dinoble pa nila ang panganib, siyempre!
Pagdating sa ekonomiya ng larangang ito, mahalagang tandaan na ang mga smart contract ay sinusuportahan ng mga totoong tao na madalas ay may sariling interes lamang. Nais ng mga founder ang TVL at liquidity dahil nangangahulugan iyon na bibilhin ng mga VC ang kanilang mga token.
Ang mga VC naman, sa kanilang bahagi, ay nais magtatag ng isang exit liquidity event dahil alam nilang ang kanilang malaking diskwentong seed tokens ay magkakaroon lamang ng halaga kung mayroong merkado para sa mga ito. Nais ng mga node operator na i-maximize ang kanilang mga kita sa pamamagitan ng pagbibigay ng pinakamababang viable infrastructure na maaari nilang lusutan habang ibinubulsa ang lahat ng bayarin; madalas itong nangangahulugan na ang malalaking centralized infra provider ang nangingibabaw sa merkado dahil sa economies of scale, kahit na ang konsentrasyong iyon ay lumilikha ng mga systemic vulnerability. Nais ng mga delusyonal na sugarol ang yield on yield upang maipagmalaki nila ito sa Twitter, kahit na nangangahulugan ito ng pakikipagsapalaran sa kabuuang pagkalugi sa proseso.
Kung nais mong maunawaan ang mga partikular na paraan kung paano nakabalangkas ang industriyang ito upang mabigo, ang kailangan mo lang gawin ay suriin ang mga tiyak na failure mode:
1. Ang shared security ay kumakatawan sa napakalaking correlation risk kung ang isang pangunahing AV service ay ma-slash, na magti-trigger ng sunod-sunod na liquidations sa iba't ibang serbisyo ng DeFi na umaasa sa mga garantiya sa seguridad nito.
2. Ang operator delegation ay lumilikha ng systemic concentration risk, dahil ang mga large-scale node operator ay palaging mangingibabaw sa merkado dahil sa economies of scale, na lumilikha ng mga single point of failure sa loob ng sistema.
3. Ang mga liquidity mismatch ay hindi maiiwasang magaganap kapag hiniling ng mga user ang agarang liquidation ng kanilang mga LRT o iba pang derivatives habang ang kanilang pinagbabatayang collateral ay nakulong sa loob ng mga withdrawal queue.
4. Ang mga points program ay kumakatawan sa ganap na walang batayang mga obligasyon na maaaring matupad o hindi, depende sa kagustuhan ng naglalabas na protocol.
Ang buong sistema ay nakatayo sa isang pundasyon ng kasakiman at pagnanais na magkamal ng yaman, kaya hindi kataka-taka na ang mga failure mode ay may katulad ding motibasyon. Bakit natin nararamdaman ang pangangailangan na gawing mas maraming pera ang pera sa lahat ng oras? Ano ba ang masama sa pagnanais ng apat na porsyento? Ang ganitong pag-iisip, na labis na niyakap ng mga tagapagkomento sa industriya, ang nagbunsod sa pariralang ang apat na porsyento ay para sa mga dukha. Ang pagnanais na makabuo ng napakalaking kita sa pamamagitan ng leverage, kasama ang kawalan ng yield sa ibang bahagi ng sistema, ang siyang nagdadala sa atin sa landas na ito ng mga nested derivative at correlated risk.
Regulatory Risk at Backing Securities
Iba ang maniwala sa matatayog na pahayag ng industriya patungkol sa pooled security, liquid yield, at iba pa, sa pagsusuri sa totoong pinansyal ng industriya at pagkaunawa kung gaano kalalim ang pagkabaon ng mapagsamantalang pamamaraan sa loob ng sistema. Ang mga pigura ng TVL at mga inaasahang yield ay nagsisilbing pampalobo sa inaakalang halaga ng mga protocol, ngunit bihirang sabihin ng mga ito ang buong kuwento. Isaalang-alang ang EigenDA cloud ng EigenLayer, na sinasabing nasa kalagitnaan ng isang multi-bilyong dolyar na fundraising round habang naghahanda itong ilunsad ang data-availability product nito. Ang kumpanya ay nalulugi ng higit sa isang milyon bawat taon, matapos magsunog ng sampu-sampung milyon sa inflationary supply upang umakit ng kapital, ngunit ang sinasabing yield nito ay halos subsidy lamang para sa nasabing inflation.
Maaaring hindi nakakagulat na ang mga business model ng marami sa mga kumpanyang ito ay epektibong nakabatay sa patuloy na token inflation upang mapanatili ang anyo ng halaga. Tingnan ang napakalaking token unlocks na regular na nagaganap sa espasyong ito, buwan-buwan, habang ibinebenta ng mga naunang mamumuhunan ang kanilang mga share. Ang mga retail investor na sabik na bumili ng mga liquid restaking token ay madalas na ganap na walang kamalayan sa napakalaking sell pressure na ibinubuhos ng mga large-scale token holder na nagbenta ng kanilang malalaking volume ng token upang makakuha ng liquidity gains.
Ang mga naunang points multiplier, paborableng tuntunin sa seed-stage allocation, at malalaking third-party liquidation event ay madalas nang naganap sa nakaraan kung kaya makatwirang paghinalaan na ang mga susunod na kalahok sa restaking industry ay ibabatay din dito ang kanilang mga estratehiya sa pamamahagi ng token. Sa madaling salita, alam ng mga kumpanyang ito na dapat mayroong taong handang bumili ng kanilang mga token upang mapadali ang isang exit liquidity event, kaya nag-iiwan sila ng puwang para sa isa. Hindi mahirap makita kung bakit tumitindi ang pagsusuri ng mga regulator: kapag isinaalang-alang kung paano gumagana ang mga kumpanyang ito, hindi nakakagulat na nagsisimula nang magbigay-pansin ang mga securities regulator. Nagsimula nang ilipat ng mga restaking protocol ang ilan sa kanilang mga operasyon sa ibang bansa upang maiwasan ang mga domestic regulator, na ang mga aksyon ay nagbabantang magpabagsak sa buong industriya sa pamamagitan ng ganap na pagpapatigil sa operasyon ng maraming protocol.
Habang umuunlad ang mga financial market, nanatiling kapansin-pansing pareho ang kanilang mahahalagang dynamics: ang parehong pangunahing mga prinsipyo ng sikolohiya ng tao at ekonomiya na namamahala sa mga merkado noong mga nakaraang siglo ay nalalapat pa rin ngayon. Pagdating sa merkado ng CDO bago ang financial crisis noong 2008, halimbawa, kinuha ng mga bangko sa Wall Street ang mga indibidwal na subprime mortgage at pinagsama-sama ang mga ito sa malalaking CDO, na nag-aangking ang panganib ay diversified at ang buong package ay isang triple-A na pamumuhunan. Ang buong proseso ay kapareho ng kung paano gumagana ang mga liquid restaking token: ang mga indibidwal na ETH collateral asset ay pinagsasama-sama upang bumuo ng isang sinasabing diversified na produkto na may kapansin-pansing pagtaas sa yield. Hindi lihim na ang pagbagsak ng CDO ay pinabilis ng isang malakihang default sa isa sa mga subprime mortgage, na nagresulta sa sunod-sunod na pagbaba ng antas sa buong merkado ng CDO. Isang katulad na bagay ang halos tiyak na mangyayari sa larangan ng liquid restaking kapag nag-default o na-slash ang isang LRT — kung ang kasaysayan ang magiging basehan, ang kailangan lamang ay isang default sa isang malaking portfolio para magkahiwa-hiwalay ang buong bagay dahil sa correlated risk.
Ang larangan ng LRT ay may kapansin-pansing pagkakahawig sa shadow banking system na nangibabaw sa mga capital market bago ang krisis, na may marami sa parehong risk factor, tulad ng rehypothecation ng mga asset, na nagpapahintulot sa mga institusyon na gamitin ang parehong collateral laban sa maraming short position upang madagdagan ang kanilang leverage. Kapag may naganap na default sa isa sa mga short position na ito, ang mga pagkalugi ay pinalalaki at madalas na ipinapasa sa iba pang mga mamumuhunan na ganap na walang kamalayan sa panganib. Nararapat ding tandaan na ang merkado para sa money market funds ay dumanas ng katulad na kapalaran nang ang kilalang $2 bilyong pondo ay bumagsak sa ilalim ng isang dolyar (broke the buck) at dumanas ng matatarik na pagkalugi, na nagdulot ng gulat sa buong industriya at nag-udyok ng bugso ng mga redemption. Ang mga systematic risk na likas sa automated portfolio insurance ay higit ding responsable para sa pagbagsak ng stock market noong 1987, pati na rin sa maraming flash crash na naganap kamakailan sa mga cryptocurrency market. Maging ang tanyag na yen carry trade unwind na naganap ilang taon na ang nakalilipas ay kapupulutan ng aral hinggil dito; nang labis na ginamitan ng mga trader ng leverage ang kanilang mga posisyon, ang malakihang pag-unwind ng kalakalan ay nagresulta sa napakalaking pagkalugi para sa mga umasa sa mahabang panahon ng madaling kita. Ang restaking, kasama ang mga pangako nito ng pinahusay na yield at liquidity, ay nakatakdang maging susunod na kabanata sa mahabang seryeng ito ng mga kalamidad sa pananalapi.
Sa kabila ng bilyun-bilyong dolyar sa mga pangakong kapital at ang napakaraming mahuhusay na cryptographic engineer na nag-alay ng kanilang buhay sa paglutas ng mga isyung ito sa “pag-scale,” lumilitaw na ang kalikasan ng tao ay palaging mananaig laban sa mga estruktural na balakid. Ito ay partikular na totoo pagdating sa ekonomiya ng sitwasyon: gaano man katalino ang matematika, sa huli ay mapapatunayan nitong hindi ito kapantay ng mga pangunahing katotohanang pang-ekonomiya ng limitadong supply. Ang Jenga tower ng DeFi ay patuloy na lalago at magbabago hangga't hinihikayat ito ng mga insentibong pinansyal na gawin ito. Ngunit kapag tumigil na ang tugtugin, kapag sumikip na ang liquidity at sinunog ng mga nakapilang withdrawal ang supply ng token, ang mga DeFi market ay muling matututo ng isang aral na paulit-ulit nang pinatunayan sa buong kasaysayan ng pananalapi.
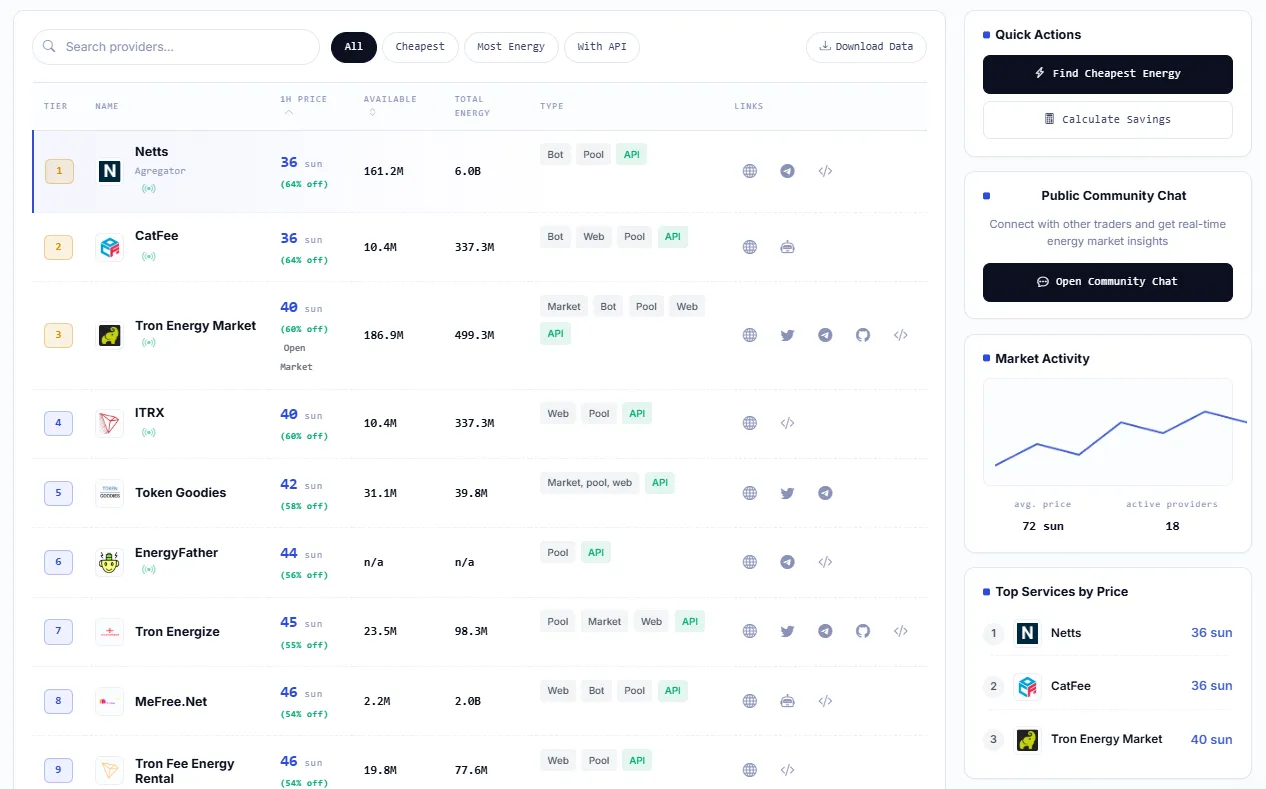
Matapos ang lahat ng karaniwang mga sabi-sabi tungkol sa "mga tore," "rehypothecation," "mga point," at "yield upon yield," nararapat ding magtuon sa mas karaniwang isyu sa crypto - ang pagpapababa ng mga gastos at pagbawas sa mga pagkakamali para sa parehong indibidwal at institusyonal na mga kalahok. Sa partikular, ang TRON Energy Market ng Netts ay lumilitaw na nagsisilbi sa isang mas konserbatibo at mapagkakatiwalaang papel kaysa sa maaaring asahan mula sa isang platform na nagpo-promote ng mga feature nitong matipid sa enerhiya sa unang pahina. Sa pamamagitan ng pagbibigay ng paghahambing ng mga presyo mula sa iba't ibang supplier, pagtalakay sa liquidity at transactional activity, at pagpapadali sa pagkuha ng TRON Energy sa halip na magsayang ng TRX sa mga USDT transaction at magbayad ng gas fee para sa mga paglilipat ng smart contract, lumilitaw na layunin ng Netts na maging isang maaasahang kasosyo sa sinumang regular na gumagamit o developer sa TRON blockchain. Sa oras ng pagsulat na ito, ang Netts at ang karibal nitong CatFee ay tabla sa 26 sun na may 161.2M Energy at 6.0B Volume sa 24h ayon sa pagkakabanggit, habang ang iba pang aktibong supplier sa merkado ay nagbigay ng mas matataas na presyo sa pangkalahatan. Hindi tiyak kung ito ba ay sapat na moral para sa isang taong nag-aalala tungkol sa "Jenga" tendencies ng DeFi na umupa ng kanilang kailangan para sa kanilang sariling mga operasyon sa TRON network gamit ang mas mura at mas maaasahang mga serbisyo, ngunit isa itong makatwirang hakbang para sa sinumang aktwal na gumagamit ng functionality nito upang maiwasan ang mga hindi kinakailangang gastos.