ریاستیکینگ: بازدهی مضاعف روی بازدهی یا برج جنگای بعدی دیفای؟
ریاستیکینگ نویدبخش امنیت اشتراکی و بازدهی روی بازدهی است، اما زیر لایه بازاریابی آن، برجی متزلزل از ETH وثیقهگذاری مجدد شده و ریسکهای همبسته پنهان است.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
آیا صحنهای از فیلم «رکود بزرگ» (The Big Short) را به یاد دارید که رایان گاسلینگ یک برج جنگا از بلوکهای چوبی را نشان میدهد؛ جایی که بلوکهای زیرین نماد وامهای مسکن با وثیقه و دارای رتبه اعتباری AAA هستند و او آنها را از پایین ستون برمیدارد و روی آن قرار میدهد، در حالی که وامهای پرریسکتر بدون درجه سرمایهگذاری و با رتبه B در وسط جای میگیرند؟ او در نمایشی دقیق از نحوه عملکرد بازار CDO نشان میدهد که چگونه مهندسان مالی با ارائه استدلالی متقاعدکننده به آژانسهای رتبهبندی مبنی بر اینکه این ساندویچ آشفته از وامها نمایانگر یک پروفایل ریسک متنوع با بازدهی جذاب است، از این طبقه دارایی خاص ارزش استخراج میکردند.
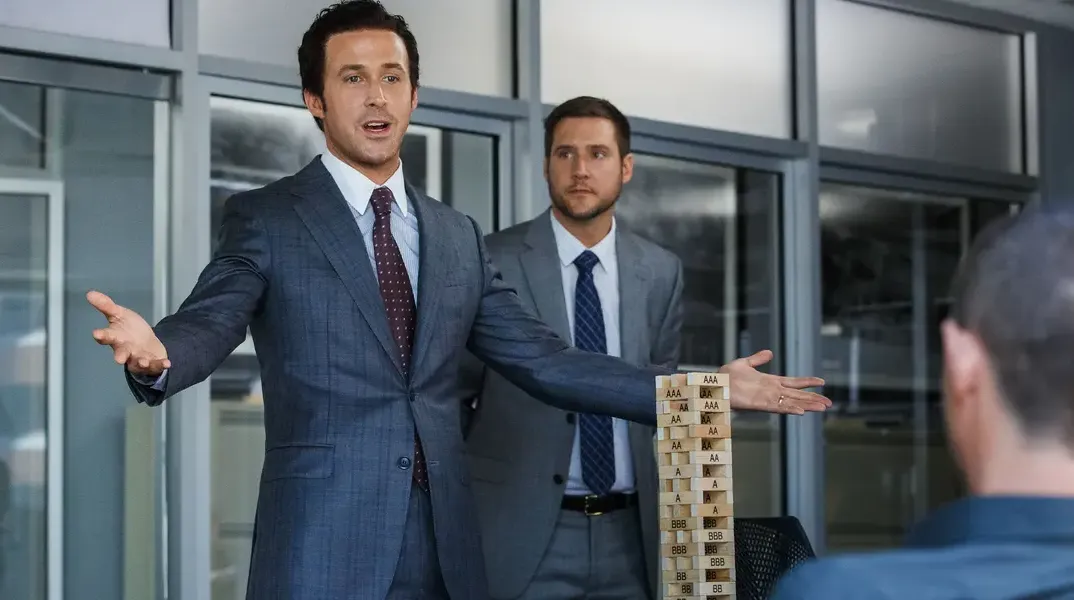
همانطور که برج جنگا بهطرز خطرناکی تکان میخورد و محاسبات ریاضی فرو میپاشد، کل اتاق متوجه میشوند که کل این سیستم واقعاً چقدر توهمآمیز بوده است. این صحنه بسیار عالی عمل میکند، چرا که حس پدیدهای را منتقل میکند که عمداً مبهم شده، در اعماق یک امیدنامه پنهان گشته، برای افراد عادی غیرقابل دسترس شده و سپس به چیزی به صورت فیزیکی ملموس تبدیل شده است. ما در حال حاضر به چنین درکی نیاز داریم؛ به نظر میرسد تاریخ با دقتی رعبآور در حال تکرار است، زیرا سازندگان دیفای برج جنگای خود را از ابزارهای مالیِ بهمراتب پیچیدهتر، بر روی همان استیکینگ ساده و قدیمی بنا میکنند.
ریاستیکینگ (Restaking) مفهومی امیدبخش است که امنیت تجمیعی (Pooled Security) را برای انواع خدمات جدید فراهم میکند و در عین حال بهرهوری قابل توجهی در سرمایه و بازدهی مضاعف (Yield on Yield) به ارمغان میآورد. شما ETH خود را در جایی استیک میکنید که امنیت شبکه اصلی یا برخی از خدمات ثانویه دسترسیپذیری داده یا اوراکل را تأمین میکند و برای این کار پاداش میگیرید؛ سپس از همان ETH برای ایمنسازی یک سرویس دیگر استفاده میشود و شما میتوانید برای استیک کردن آن در آنجا نیز سود دریافت کنید. این طرحی هوشمندانه است که به نظر میرسد وعده امنیت و کارایی دیفای را محقق میسازد، البته اگر تمایل داشته باشید ریاضیات پشت آن را نادیده بگیرید: اینکه دقیقاً همان مقدار از ارزش اقتصادی ETH اکنون تعهدات بهمراتب بیشتری را نسبت به گذشته پشتیبانی میکند. نکته جالب توجه این است که این شعبدهبازیِ ریاضی دارای سطوح متعددی است. ابتدا، شما ETH استیکشده را به شکل توکن استیکینگ نقدشونده (LST) از جایی مانند Lido یا Rocket Pool دریافت میکنید و از همان ETH برای تأمین امنیت سرویسی دیگر، مثلاً از طریق محصول ذخیرهسازی داده EigenDA متعلق به EigenLayer، استفاده میکنید؛ محصولی که به نوبه خود میتواند برای وثیقهگذاری یک پوزیشن دیفای مورد استفاده قرار گیرد. سپس، میتوانید علاوهبر پاداشهای استیکینگ بابت امنیتی که برای EigenDA تأمین کردهاید، از طریق پروتکلی دیگر امتیاز (Points) به دست آورید و بعد شاید از یک استخر نقدینگی اهرمی برای تبدیل آن امتیازها به بازدهی حتی بیشتر استفاده کنید. و تمام اینها بر پایهای از همان استیک اولیه ETH ساخته شده است. در هر گام از این مسیر، هر پروتکل فرض را بر این میگذارد که ETH زیرین آن به اندازه طلا معتبر است.
افرادی که در حال حاضر زندگی میکنند، بیش از پیش تمایل دارند در آینده زیست کنند؛ چرا که زمان حال اغلب غیرقابل تحمل است. ریاستیکینگ غالباً بهعنوان نوآوری واقعاً مثبتی در دیفای معرفی میشود که به همه این حس را القا میکند که در حال کمک به تمرکززدایی وب و زنجیره طولانی برنامههای کاربردی اتریوم هستند. هنگامی که در ریاستیکینگ مشارکت میکنید، با حریص بودن و جستجوی حداکثر بازدهی «کار اشتباهی انجام نمیدهید»، بلکه با فداکاری و تمایل به تقویت بهرهوری سرمایه در کل اکوسیستم جهت تحقق چشماندازی جمعی از برنامههای غیرمتمرکز، «کار درست را پیش میبرید». EigenLayer که در حال تغییر برند خود به EigenCloud است و همچنین رقبای ریاستیکینگ نقدشونده آن، همگی از این دست بیانات استفاده میکنند زیرا مؤثر واقع میشود؛ مبانی فنی در دسترس بودن دادههای EigenDA واقعاً جالب است و برای بسیاری از ارائهدهندگان بالقوه خدمات ابری جذابیت دارد. اما این اتفاق، کازینوهایی را نیز به یاد میآورد که خود را در قالب خیریههای اجتماعی بازتعریف میکنند تا از دست نهادهای ناظر فرار کنند، اگر البته چنین تمثیلی چندان دور از ذهن نباشد.
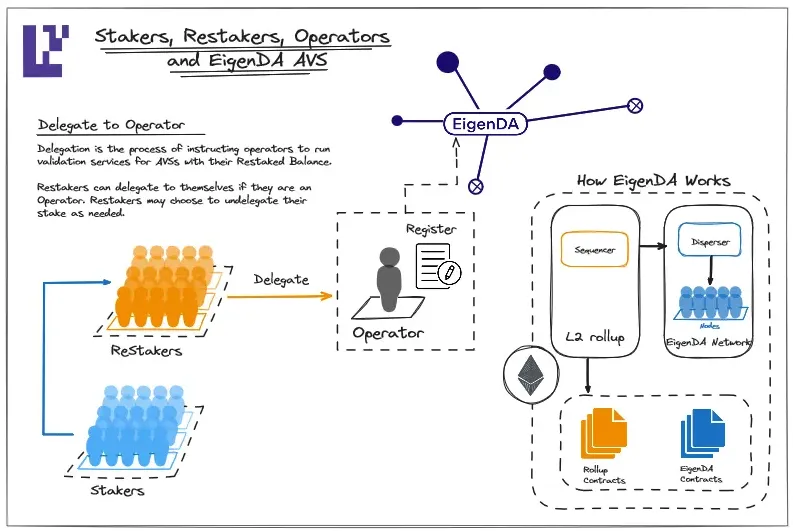
هنگامی که به بالای برج جنگای دیفای صعود کنید، متوجه خواهید شد که با هر بلوک اضافی، ثبات ساختار به میزان قابل توجهی کاهش مییابد. درست در لحظهای که یک رخداد اسلشینگ (Slashing)، از دست رفتن برابری قیمت یا دیپگ (Depeg) یک توکن ریاستیکینگ نقدشونده (LRT)، یک آسیبپذیری و اکسپلویت در سرویس اعتبارسنج فعال (AV) یا هجوم بانکی برای برداشت از هر یک از پروتکلهای یادشده رخ دهد، آن نرخ درصد بازدهی سالانه (APY) فوقالعادهای که با هیجان تصویرش را در توییتر ثبت کرده بودید، ارزش بسیار کمتری نسبت به یک رویداد نقدینگی بعدی پیدا خواهد کرد. وعده امنیت تجمیعی و لایه زیرساخت بدون شک برای توسعهدهندگان وسوسهانگیز است، دستکم به این دلیل که این راهکارها اغلب نقدینگی بسیار مورد نیاز پروژههایی را که ناچار به استفاده از آنها هستند، فراهم میآورند. ریاستیکینگ را میتوان در شرایطی که یک توسعهدهنده نیاز دارد بستری مبتنی بر امنیت مشترک بسازد اما ETH کافی برای قفل کردن مستقل در یک شبکه اثبات سهام (PoS) را ندارد، نوعی شر لازم دانست. با این حال، این فرایند بهشدت دشوار، پیچیده و زمانبر است. بررسی دقیقتر پایههای اقتصادی ظاهراً پاکدست این صنعت، وضعیتی بسیار مشکوکتر را برملا میکند.
نمای بیرونی امنیت مشترک و زیرساخت
بررسی بازیگران اصلی حوزه ریاستیکینگ — مانند EigenCloud، Ether.fi، Renzo، Kelp، Puffer، Symbiotic و دیگران — نشان میدهد که همگی آنها خدمات مشابهی ارائه میدهند: امنیت تجمیعی، توکنهای ریاستیکینگ نقدشونده، برنامهریزی دلخواه برای سیستمهای امتیازی، صفهای خروج و قرار گرفتن در معرض ریسک اسلشینگ. واقعیت این است که کل مدل کسبوکار این صنعت بر پایهای غیرواقعی بنا شده؛ چرا که همان یک واحد ETH دو بار، یا حتی بیشتر، شمارش میشود! پس از ماهها تبلیغات و زمینهسازی، اسلشینگ مورد انتظار EigenLayer سرانجام در آوریل 2026 فعال شد، اما تا کنون نتوانسته کارایی این شیوه خاص از رمزنگاری اقتصادی را اثبات کند. برای درک بهتر این موضوع، بیایید نگاهی دقیقتر به راهاندازی پر سر و صدای EigenDA و نوآوری «فورک بینذهنی» (Intersubjective Forking) در EigenLayer بیندازیم؛ مکانیزمی که امکان اسلش کردن هر اپراتور AV را که اقدام به تخلف درونزنجیرهای کرده باشد فراهم میسازد. فورک بینذهنی، این ایده شگفتانگیز، بر اساس یک بردار حمله تئوریک بنا شده است که در آن اکثریت دارندگان توکن باید تبانی کنند تا یک فورک اسلشینگ ایجاد نمایند، و این سازوکار تا به امروز فقط روی کاغذ وجود داشته است. در همین حال، توکنهای حاکمیتی EigenLayer پس از ایردراپ اولیه خود، مسیر نزولی آشنایی را در پیش گرفتهاند.
ارزش واقعی این سبک از رمزنگاری اقتصادی زمانی بهدرستی آشکار میشود که نگاهی دقیقتر به اقلام بازاریابی این صنعت بیندازیم؛ بهویژه به ارقام پیشبینیشده برای ارزش کل قفلشده (TVL) در سرتاسر اکوسیستم ریاستیکینگ. در زمان نگارش این مطلب، TVL این صنعت غالباً در مقیاس دهها میلیارد دلار برآورد میشود — اما اگر شمارشهای دوگانه، سهگانه و حتی پنجگانه توکنهای استیکینگ نقدشونده را که روی یکدیگر در پروتکلهای وامدهی سوار شدهاند اصلاح کنیم، این رقم چه شکلی پیدا خواهد کرد؟
پروتکلهای Ether.fi و Puffer هر دو آمارهای فوقالعاده چشمگیری در مورد ارقام TVL میلیاردی خود ارائه میدهند، اما چه مقدار از این مبالغ نقدینگی «واقعی» و چه میزان نقدینگی «خلقشده و چاپشده» است؟ نقدینگی چاپشده عموماً مستقیماً از انتشار درونزنجیرهای توکنهای حاکمیتی ناشی میشود؛ توکنهایی که مکرراً برای پرداخت یارانه به بازدهی نهچندان دندانگیر سرویسهای اعتبارسنج فعال با TVLهای دهها یا حتی صدها میلیون دلاری استفاده میشوند. نگاهی عمیقتر به ارقام بازدهی هر یک از این خدمات بیندازید. به احتمال زیاد مشخص خواهد شد که بازدهی «ارگانیک» تولیدشده توسط سرویسهای AV آنها — که معمولاً بسیار سودآورتر از برنامههای امتیازی متناظرشان به نظر میرسند — بهطور محسوسی پایینتر از بازدهیهای «تعدیلشده با TVL» در برنامههای امتیازی است؛ برنامههایی که کاربران عادی را ترغیب میکنند ETH خود را نزد آنها واریز کنند. ببینید توکن EIGEN چقدر از اوج خود سقوط کرده است؛ افتی خیرهکننده معادل 96 درصد! درون اتاق پژواک این صنعت، حامیان EigenLayer همچنان اصرار دارند که TVL آنها نمایانگر ارزش اقتصادی واقعی است و EIGEN حقیقتاً زیرساختی بنیادین به شمار میرود. اما بازار گستردهتر با این دیدگاه مخالف است، و این مخالفت کاملاً توجیهپذیر است، زیرا دلیل چندانی وجود ندارد که باور کنیم TVL آنها چیزی فراتر از توکنهای حاکمیتیِ رایگان منتشرشده و فاقد سازوکار جذب ارزش باشد.
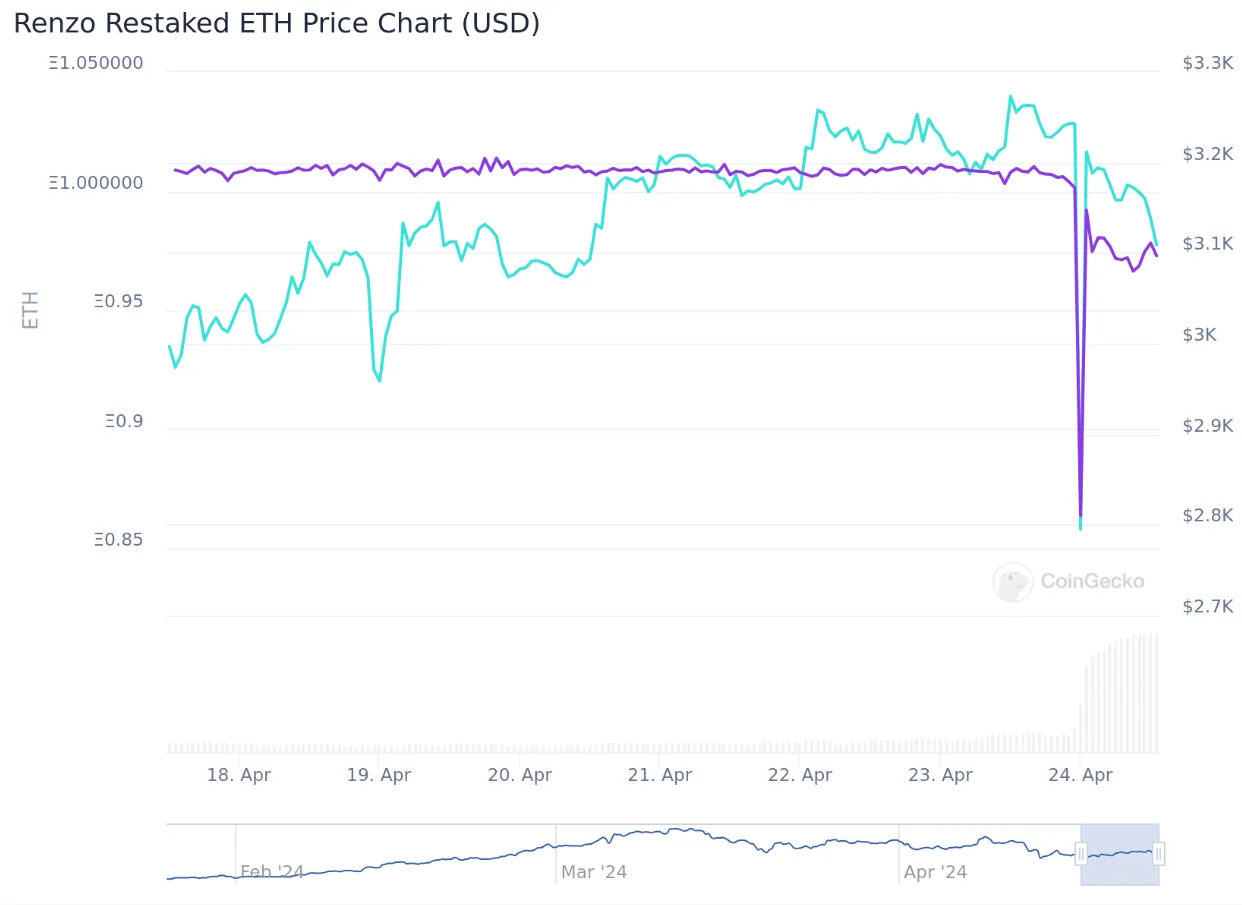
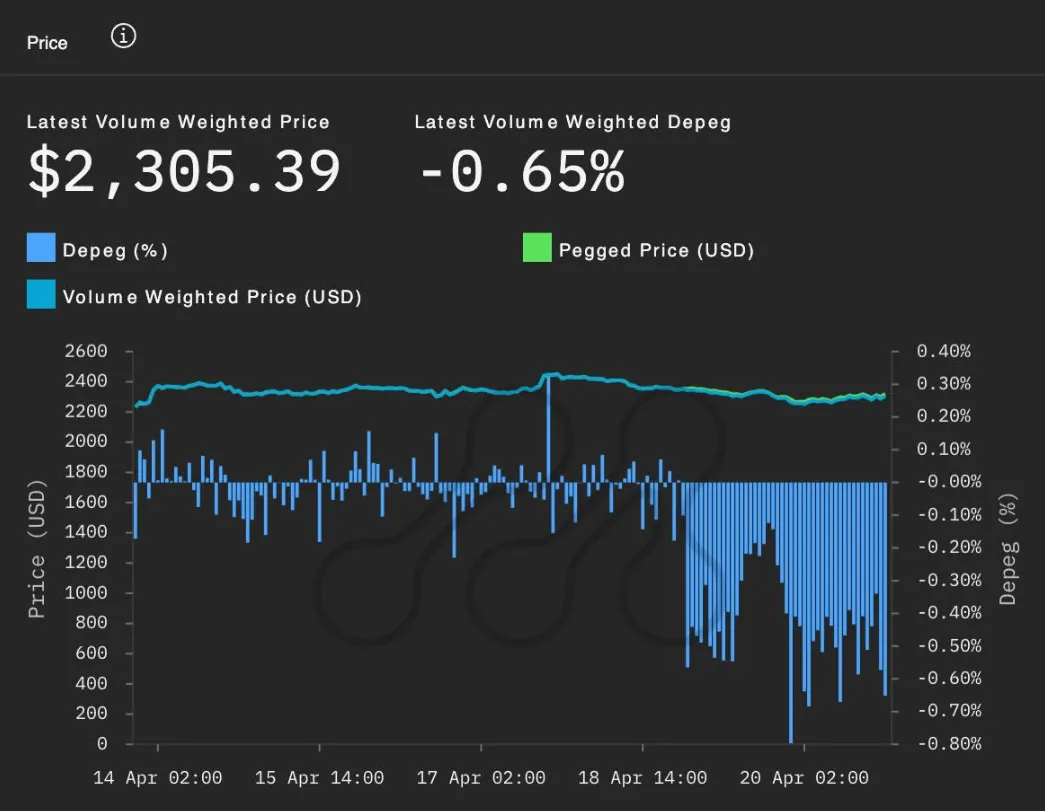
لحظهای که برج شروع به لرزیدن میکند، زمانی است که همگان درمییابند TVL (ارزش کل قفلشده) غالباً تنها شاخص حقیقی برای پروتکلهای مولد بازدهی است. به عنوان مثال، فاجعه دیپگ شدن ezETH پروتکل Renzo را در آوریل 24 در نظر بگیرید که معاملهگران اهرمی را در ناامیدی فرو برد، چرا که میلیاردها دلار از TVL این پروتکل ریاستیکینگ نقدشونده ناگهان دود شد و به هوا رفت. توکن ریاستیکینگ نقدشونده (LRT) رنزو بهعنوان وثیقه برای وامهای اهرمی صادرشده از طریق پروتکلهایی مانند Gearbox و Morpho استفاده میشد؛ ساختاری که در آن معاملهگران ETH را در Renzo واریز میکردند و در برابر سپردههای خود وامهای اهرمی میگرفتند تا بازدهی را چند برابر کنند.
هنگامی که Renzo اعلام کرد قصد دارد یک ایردراپ درونزنجیرهای از توکن حاکمیتی REZ را میان سپردهگذاران LRT توزیع کند، بسیاری از کاربران از حجم ایردراپ و ناعادلانه بودن برنامه توزیع توکن انتقاد کردند. معاملهگرانی که ETH خود را به Renzo سپرده بودند و وامهای اهرمی گرفته بودند، با افت ارزش وثیقهشان ناگهان خود را در شرایط وخیمی یافتند. از آنجا که Renzo برای حفظ TVL خود اجازه برداشتهای محلی و مستقیم را نمیداد، این کاربران مجبور شدند توکنهای ezETH خود را در بازارهای ثانویه مانند Uniswap به فروش برسانند؛ موضوعی که منجر به از دست رفتن برابری 1:1 ارزش توکن Renzo در برابر وثیقه ETH شد. در نتیجه، معاملهگرانی که پوزیشنهای خود را با وام اهرمی کرده بودند، با افت نزدیک به 50 درصدی ارزش وثیقهشان مواجه شده و متحمل ضررهای هنگفتی شدند که این امر موجی پیاپی از لیکویید شدنها را در سرتاسر دیفای به راه انداخت. بزرگترین ضربه به لوپرها (Loopers) وارد شد؛ معاملهگرانی که ETH خود را در Renzo واریز میکردند و سپس همان را (یا بخشی از آن را) در پروتکلهای مختلف وامدهی میگذاشتند تا روی آن وامهای اهرمی بگیرند و مجدداً آن مبالغ را برای وثیقهگذاری وامهای ETH بیشتر به Renzo برگردانند. آنها با تقاضای مکرر برای نقدینگیِ وام در این چرخه، کمبود مصنوعی برای عرضه ETH ایجاد کرده و پویایی عرضه و تقاضای ETH را نامتعادل ساخته بودند.
طی چند دقیقه، لیکوییدهایی به ارزش میلیونها دلار به وقوع پیوست، زیرا معاملهگران اهرمی با عجله در تلاش بودند تا از پوزیشنهای خود اهرمزدایی کرده و ضررهایشان را محدود سازند.
رسوایی پل ارتباطی Kelp در آوریل 26 تنها یک نمونه از شکستهای زنجیرهای ناشی از خاصیت ترکیبپذیری (Composability) در دیفای است. در این حادثه، ضعف نه در قراردادهای هوشمند درونزنجیرهای، بلکه در تأییدکنندههای برونزنجیرهای بود که توسط پل برای تسهیل تراکنشهای بینزنجیرهای استفاده میشدند. به نظر میرسد که توسعهدهندگان Kelp DAO برای کاهش هزینهها، پل را با یک سیستم تأیید 1-از-1 شرکت LayerZero طراحی کرده بودند.
نبود هرگونه ساختار غیرمتمرکز در فرایند اعتبارسنجی، پل را در برابر حملات آسیبپذیر کرد و عوامل مخرب توانستند منابع داده برونزنجیرهای مورد استفاده قرارداد پل را مسموم کنند.
در نتیجه، این تأییدیههای جعلی موجب شد تا Kelp اقدام به ضرب 116,500 توکن بدون پشتوانه rsETH در شبکه اتریوم کند و این باور ساختگی را ایجاد نماید که این توکنها روی زنجیره مبدأ قابل بازخرید با ETH هستند. سپس مهاجمان از این نقدینگی برای تأمین وثیقه یک وام آنی (Flash Loan) به ارزش 25 میلیون دلار در Aave استفاده کردند و مبلغ حاصله را بهصورت WETH در استخر نقدینگی Aave قرار دادند. از آنجا که Aave بر یک اوراکل قیمتگذاری نادرست متکی بود، وام آنی هرگز توسط مهاجمان بازپرداخت نشد و آنها عملاً نزدیک به 25 میلیون دلار از استخر نقدینگی Aave به سرقت بردند. سپس Aave بازار وامدهی دیفای خود را منجمد کرد تا از ضررهای بیشتر جلوگیری نماید؛ اقدامی که بیثباتی عظیمی را در سراسر فضای امور مالی غیرمتمرکز پدید آورد. این ماجرا هشداری تکاندهنده برای کل این صنعت بود، چرا که ابعاد سهمگین یک حمله ناشی از ترکیبپذیری — بهویژه حملهای که شامل میلیونها دلار وامهای آنی باشد — برای همه روشن شد.
طمع و نقدینگی خروج
سریرام کانان امنیت مشترک را بهگونهای تبلیغ میکند که گویی دستاورد بزرگ بعدی در حوزه مهندسی عمران است؛ با این حال، هنوز در میان ما افرادی هستند که به دلیل اعتماد به حفظ برابری قیمت (Peg)، مبالغی زندگیسوز را از دست دادهاند. ویتالیک بوترین، همبنیانگذار اتریوم، چندین پست وبلاگی در نقد طراحی EigenLayer و دیگر پروتکلهای ریاستیکینگ نوشته و استدلال کرده است که تمایل آنها به استفاده مجدد از زیرساختهای اعتبارسنجی، تهدیدی هویتی برای امنیت اجماع اتریوم محسوب میشود. بهطور دقیقتر، ویتالیک هشدار داد که پروتکلهای ریاستیکینگ نباید برای نجات خود در بدترین سناریوهای ممکن، به اجماع اجتماعی اتریوم تکیه کنند. حال، واکنش فعالان این صنعت به نگرانیهای مربوط به بار بیشازحد بر سازوکار اجماع و تبدیل شدن امنیت مشترک به یک نقطه ضعف بحرانی چه بوده است؟ معلوم است؛ آنها ریسک را دوچندان کردهاند!
وقتی به مباحث اقتصادی این حوزه میرسیم، یادآوری این نکته مهم است که پشت قراردادهای هوشمند، انسانهای واقعی با منافع شخصی پررنگ قرار دارند. بنیانگذاران پروژهها تشنه TVL و نقدینگی هستند، زیرا این ارقام موجب جذب سرمایهگذاران خطرپذیر (VC) برای خرید توکنهایشان میشود.
سرمایهگذاران خطرپذیر نیز به نوبه خود به دنبال ایجاد یک رویداد نقدینگی خروج (Exit Liquidity) هستند، زیرا میدانند توکنهای دوره کشت ایده (Seed) آنها که با تخفیفهای سنگین دریافت شده، تنها در صورتی ارزش خواهند داشت که بازاری برای فروش آنها وجود داشته باشد. اپراتورهای نود میخواهند با ارائه حداقل زیرساختهای ممکن، درآمد خود را به حداکثر رسانده و تمام کارمزدها را تصاحب کنند؛ این امر اغلب منجر به سلطه ارائهدهندگان عظیم و متمرکز زیرساخت به دلیل صرفهجویی ناشی از مقیاس میشود، حتی اگر این تمرکز آسیبپذیریهای سیستماتیک ایجاد کند. قماربازان متوهم نیز در پی سود روی سود هستند تا بتوانند در توییتر فخر بفروشند، حتی اگر این کار به قیمت ورشکستگی مطلق تمام شود.
اگر میخواهید بدانید که این صنعت چگونه و از چه طرقی برای شکست ساختاربندی شده است، تنها کافی است حالتهای خاص شکست آن را ارزیابی کنید:
1. امنیت مشترک ریسک همبستگی فوقالعادهای به همراه دارد؛ چنانچه یک سرویس بزرگ AV دچار اسلشینگ شود، زنجیرهای از لیکویید شدنها را در انواع خدمات دیفای که به تضمینهای امنیتی آن متکی هستند آغاز میکند.
2. واگذاری به اپراتورها ریسک تمرکز سیستماتیک به بار میآورد؛ زیرا اپراتورهای نود بزرگ به دلیل صرفهجویی در مقیاس همواره بر بازار تسلط خواهند داشت و نقاط تکخطای مرگبار (Single Points of Failure) را در سیستم ایجاد خواهند کرد.
3. عدم تطابق نقدینگی اجتنابناپذیر خواهد بود؛ این اتفاق زمانی رخ میدهد که کاربران تقاضای نقد شدن فوری LRTها یا سایر مشتقات خود را داشته باشند، در حالی که دارایی وثیقه اصلی آنها در صفهای طولانی برداشت قفل شده است.
4. برنامههای امتیازی تعهداتی کاملاً واهی هستند که تحقق یا عدم تحقق آنها صرفاً به تمایلات و تصمیمات خودسرانه پروتکل صادرکننده بستگی دارد.
کل این سازوکار بر پایهای از طمع و عطش اندوختن ثروت بنا شده است، پس جای تعجب نیست که شیوههای فروپاشی آن نیز انگیزههای مشابهی داشته باشند. چرا ما مدام حس میکنیم که پول باید پول بیشتری تولید کند؟ چه عیبی دارد به یک سود چهار درصدی قانع باشیم؟ این طرز تفکر که با اشتیاق توسط تحلیلگران این صنعت پذیرفته شده، همان چیزی است که اصطلاح «چهار درصد مال رعیتهاست» را بر سر زبانها انداخته است. تمایل به کسب سودهای نامتعارف از طریق اهرم، همراه با نبود بازدهی در دیگر بخشهای سیستم، همان عاملی است که ما را به این جاده خطرناک از مشتقات تودرتو و ریسکهای همبسته کشانده است.
ریسکهای نظارتی و پشتوانه اوراق بهادار
باور کردن بیانیههای پرطمطراق این صنعت در مورد امنیت تجمیعی، بازدهی نقدشونده و موارد مشابه یک چیز است، اما بررسی صورتهای مالی واقعی آن و درک این نکته که سازوکارهای استثماری تا چه حد عمیق در این سیستم ریشه دواندهاند، چیز دیگری است. ارقام TVL و سودهای پیشبینیشده برای بزرگنمایی ارزش فرضی پروتکلها به کار میروند، اما بهندرت واقعیت کامل را منعکس میکنند. بستر ابری EigenDA در EigenLayer را در نظر بگیرید که ظاهراً در میانه یک دوره جذب سرمایه چند میلیارد دلاری برای آمادهسازی راهاندازی محصول دسترسیپذیری دادههای خود قرار دارد. این شرکت سالانه بیش از یک میلیون دلار زیان ثبت میکند و دهها میلیون دلار از عرضه تورمی خود را برای جذب سرمایه سوزانده است، اما بازدهی ادعایی آن چیزی فراتر از سوبسیدی برای همان تورم نیست.
شاید تعجبآور نباشد که مدل کسبوکار بسیاری از این شرکتها عملاً بر تورم مداوم توکن بنا شده است تا ظاهر ارزشمند بودن را حفظ کند. کافی است به آزادسازیهای گسترده توکن که بهطور پیوسته ماه به ماه در این فضا اتفاق میافتد نگاهی بیندازید، در حالی که سرمایهگذاران اولیه سهام خود را تخلیه میکنند. خریداران خرد که مشتاقانه اقدام به خرید توکنهای ریاستیکینگ نقدشونده میکنند، اغلب کاملاً از فشار فروش سهمگین نهنگها و دارندگان بزرگ که حجم وسیعی از توکنهای خود را برای شناسایی سود و نقد کردن به فروش میرسانند، بیخبرند.
ضرایب امتیازی زودهنگام، شرایط واگذاری بسیار مطلوب در دورههای کشت ایده (Seed) و رویدادهای عظیم نقد کردن داراییها توسط اشخاص ثالث، همگی در گذشته بارها اتفاق افتادهاند و منطقی است گمان کنیم فعالان آینده صنعت ریاستیکینگ نیز استراتژیهای توزیع توکن خود را بر اساس همین موارد تنظیم خواهند کرد. به بیان دیگر، این شرکتها میدانند که باید فردی حاضر به خرید توکنهای آنها باشد تا امکان ایجاد یک نقدینگی خروج فراهم شود، و به همین دلیل فضایی را برای آن تعبیه میکنند. درک علت تشدید نظارتهای قانونی دشوار نیست: با ارزیابی نحوه عملکرد این شرکتها، جای تعجب ندارد که نهادهای ناظر بر اوراق بهادار حساس شدهاند. پروتکلهای ریاستیکینگ برای فرار از دست رگولاتورهای داخلی که اقداماتشان میتواند با تعلیق کامل فعالیتهای متعدد پروتکلها کل صنعت را متوقف سازد، انتقال بخشی از عملیات خود را به خارج از کشور آغاز کردهاند.
با تکامل بازارهای مالی، ماهیت بنیادین آنها بهطرز چشمگیری ثابت مانده است: همان اصول اولیه روانشناسی انسانی و اقتصادی که قرنها پیش بر بازارها حاکم بود، امروزه نیز اعمال میشود. برای نمونه، در بازار CDO اندکی پیش از بحران مالی 2008، بانکهای وال استریت وامهای مسکن بیکیفیت (سابپرایم) را جمعآوری کرده و آنها را در قالب CDOهای بزرگ بستهبندی کردند؛ با این ادعا که ریسک متنوع شده و کل مجموعه یک سرمایهگذاری با رتبه عالی AAA است. این کل فرایند، درست مشابه عملکرد توکنهای ریاستیکینگ نقدشونده است: داراییهای وثیقهای مستقل ETH در کنار هم قرار میگیرند تا محصولی ظاهراً متنوع با بازدهی بهشدت افزایشیافته تشکیل دهند. پوشیده نیست که فروپاشی بازارهای CDO با نکول گسترده در یکی از وامهای مسکن سابپرایم کلید خورد و زنجیرهای از کاهش رتبههای اعتباری را در سراسر بازار CDO ایجاد کرد. رخدادی مشابه بدون شک در حوزه ریاستیکینگ نقدشونده با نکول یا اسلشینگ یک LRT واحد به وقوع خواهد پیوست — اگر تاریخ گواهی بر آینده باشد، تنها یک نکول در یک پورتفولیوی بزرگ کافی است تا کل این ساختار به دلیل ریسک همبستگی از هم بپاشد.
حوزه LRT شباهت چشمگیری به سیستم بانکداری سایه دارد که پیش از بحران بر بازارهای سرمایه حکمفرما بود؛ با بسیاری از همان فاکتورهای ریسک از جمله وثیقهگذاری مجدد داراییها (Rehypothecation) که به مؤسسات اجازه میداد همان وثیقه یکسان را در برابر چندین موقعیت فروش استقراضی به کار بگیرند تا اهرم خود را افزایش دهند. هنگامی که یک نکول در یکی از این موقعیتهای فروش استقراضی رخ میدهد، زیانها تشدید شده و اغلب به سرمایهگذاران دیگری منتقل میشود که کاملاً از این ریسک بیاطلاع بودند. همچنین شایان ذکر است که بازار صندوقهای بازار پول نیز هنگامی که آن صندوق بدنام 2 میلیارد دلاری ارزش اسمی خود را از دست داد و دچار ضررهای سنگین شد، به سرنوشتی مشابه دچار گردید و هراس گستردهای را در این صنعت پدید آورد که به موجی از درخواستهای ابطال و بازخرید انجامید. ریسکهای سیستماتیکی که در ذات بیمه خودکار پورتفولیوها نهفته بود نیز تا حد زیادی عامل سقوط بازار سهام در سال 1987 و همچنین سقوطهای ناگهانی متعددی بودند که اخیراً در بازارهای ارزهای دیجیتال رخ دادهاند. حتی جمع شدن مشهور معاملات آربیتراژ نرخ بهره ین (Carry Trade) که چند سال پیش رخ داد، در این زمینه درسآموز است؛ هنگامی که معاملهگران بیشازحد روی موقعیتهای خود اهرم بستند، بسته شدن ناگهانی و گسترده معاملات زیانهای سنگینی را به کسانی که انتظار دورهای طولانی از سودهای بیدردسر را داشتند وارد ساخت. ریاستیکینگ نیز با وعدههای خود برای بازدهی تقویتشده و نقدینگی، مستعد آن است که به فصل بعدی این زنجیره طولانی از فجایع مالی بدل شود.
علیرغم تعهدات سرمایهای میلیارد دلاری و تعداد بیشماری از مهندسان نخبه رمزنگاری که عمر خود را وقف حل این مسائل «مقیاسپذیری» کردهاند، به نظر میرسد که سرشت انسان همواره بر موانع ساختاری غلبه خواهد کرد. این امر بهویژه در مورد ابعاد اقتصادی شرایط حاضر صدق میکند: مهم نیست فرمولهای ریاضی چقدر هوشمندانه باشند، در نهایت ثابت خواهد شد که تاب مقاومت در برابر واقعیتهای بنیادی اقتصاد مبنی بر محدودیت عرضه را ندارند. برج جنگای دیفای تا زمانی که مشوقهای مالی محرک آن باشند، به رشد و دگرگونی ادامه خواهد داد. اما وقتی سرانجام نوای موسیقی قطع شود، هنگامی که بحرانهای نقدینگی رخ دهند و صفهای برداشت منجر به نابودی ارزش ذخایر توکن شوند، بازارهای دیفای بار دیگر درسی را خواهند آموخت که بارها و بارها در طول تاریخ مالی یادآوری شده است.
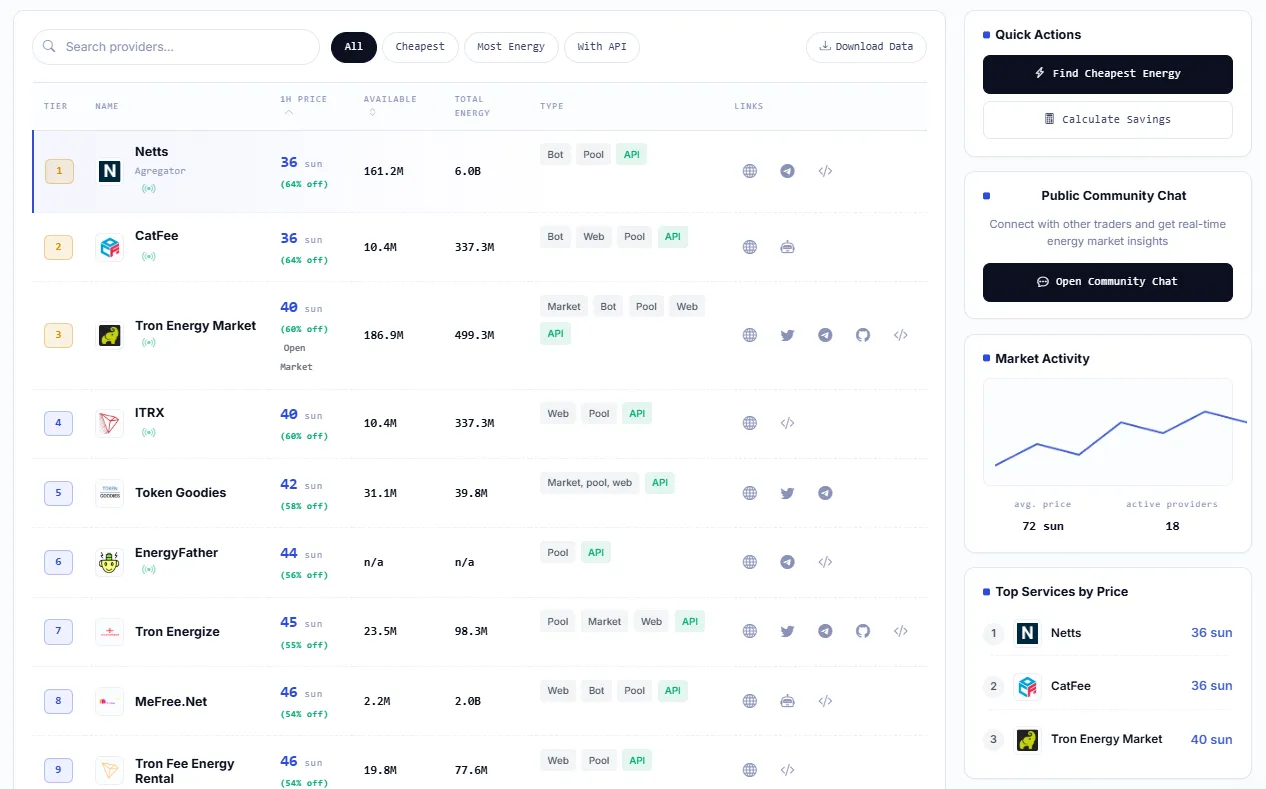
پس از تمام شایعات معمول پیرامون «برجها»، «وثیقهگذاری مجدد»، «امتیازها» و «بازدهی روی بازدهی»، ارزش دارد که بر مسائل استانداردتر کریپتو نیز تمرکز شود — یعنی کاهش هزینهها و کمتر کردن خطاهای تراکنش برای بازیگران خرد و نهادی. بهطور ویژه، بازار Energy پلتفرم Netts در شبکه TRON نقشی بسیار محافظهکارانهتر و قابل اتکاتر از آنچه ممکن است از پلتفرمی با شعارهای بهینهسازی انرژی در صفحه اصلی انتظار رود ایفا میکند. با ارائه امکان مقایسه قیمتها از ارائهدهندگان مختلف، شفافسازی نقدینگی و فعالیت تراکنشها، و تسهیل دریافت Energy در شبکه TRON به جای هدر دادن TRX در تراکنشهای USDT و پرداخت هزینههای گس برای انتقال قراردادهای هوشمند، Netts در پی آن است که شریکی قابل اعتماد برای هر کاربر یا توسعهدهنده عادی بلاکچین TRON باشد. در زمان نگارش این مطلب، Netts و رقیب آن CatFee در نرخ 26 sun به ترتیب با 161.2M واحد Energy و 6.0B حجم معاملات 24 ساعته رقابت میکردند، در حالی که مابقی ارائهدهندگان فعال بازار بهطور میانگین قیمتهای بالاتری ارائه میدادند. شاید مشخص نباشد که آیا برای کسی که نگران گرایشهای شبیه به «جنگا» در دیفای است، اجاره ملزومات عملیاتی خود در شبکه TRON از طریق خدماتی ارزانتر و قابل اتکاتر از نظر اخلاقی کاملاً پذیرفته است یا خیر، اما برای هر فردی که عملاً از این قابلیتها استفاده میکند، این اقدامی منطقی جهت اجتناب از هزینههای غیرضروری است.