صناديق الاستثمار المتداولة للبيتكوين: قبول مؤسسي أم تمرد حاد عن مساره؟
كان الهدف من البيتكوين هو تجاوز البنوك، لكن صناديق الاستثمار الفورية المتداولة أعادت تغليف هذا التمرد لمحافظ وول ستريت، مستبدلة السيادة بالتدفقات المؤسسية.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
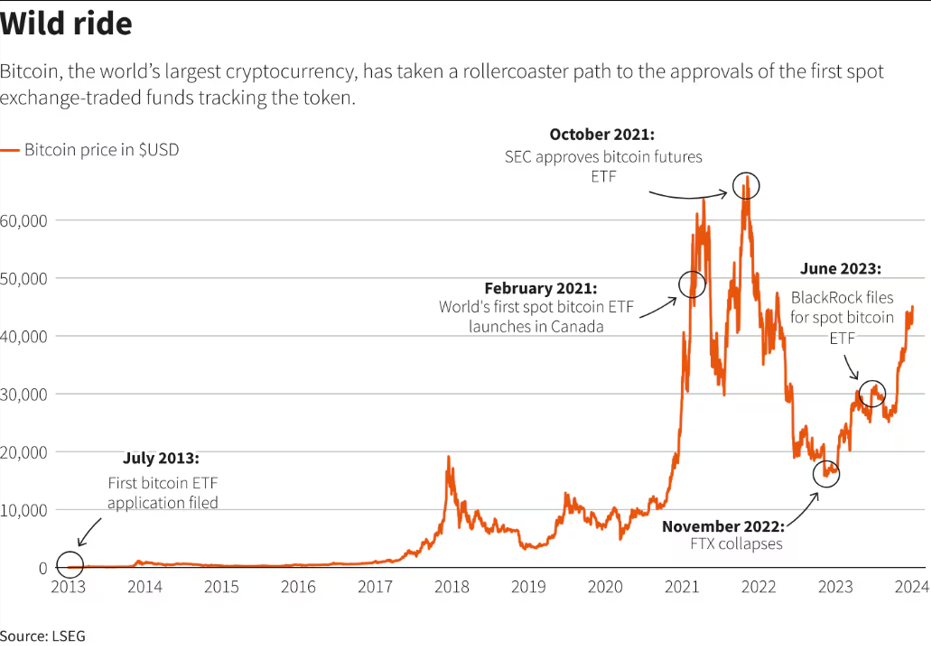
يُعد يوم 11 يناير 2024 تاريخاً محفوراً إلى الأبد في سجل البيتكوين، حيث بدأت صناديق الاستثمار المتداولة الفورية للبيتكوين (ETFs) رحلتها في البورصات الأمريكية. ولكن مع فجر ظهوره، كانت القيمة المقترحة للبيتكوين تتمحور، حرفياً، حول خيارات الخروج والبدائل. لقد كان الوعد بنظام نقدي غير مشروط بإذن، وقادر على مقاومة الرقابة والسيطرة على رؤوس الأموال من قِبل الدول والمؤسسات المالية التقليدية، السمة المميزة لحماس مجتمع الكريبتو الأوائل.
لقد كان وسيلة للانسحاب، والالتفاف على النظام القائم وابتكاراته بطيئة الحركة والمعتمدة من الهيئات التنظيمية. وعليه، فمن الإنصاف القول إن السرديات الأولى التي ركزت على البيتكوين كبديل اقتصادي للنقد الإلزامي (fiat) قد تحققت بشكل مدوٍّ، وإن كان مشروطاً، مع وصول صناديق الاستثمار الفورية إلى الساحة. ومع ذلك، شكلت هذه الأدوات حديثة التكوين، بطريقتها الخاصة، نوعاً آخر من الخروج، ولكن في الاتجاه المعاكس تماماً. لقد مثّلت صناديق الاستثمار المتداولة الفورية بوابة دخول للمستثمرين المؤسسيين الذين لم تكن لديهم رغبة أو قدرة على التعامل مع التعقيدات التقنية للعملات المشفرة، بدءاً من إدارة المفاتيح الخاصة ووصولاً إلى حلول الحفظ الأمين الأصلية للكريبتو. لقد جسدت الدخول إلى اقتصاد البيتكوين بطريقة لا تكاد تؤثر، أو لا تؤثر إطلاقاً، على الإطار المالي المؤسسي القائم، على الورق على الأقل.
في جوهر الأمر، لم يغير إدخال صناديق الاستثمار المتداولة الفورية الكثير بالنسبة للمستثمرين المؤسسيين الأكثر أهمية. فالوصي المالي المكلف بإدارة محفظة متنوعة تتكون من 60% أسهم و40% سندات من غير المرجح أن تتأثر استراتيجيته لإدارة المخاطر بشكل عميق بقناة تخصيص جديدة للكريبتو. وعلى الجانب الآخر في القرن الحادي والعشرين، فإن الشخص الذي يستعين بعملاق مثل BlackRock، ويقاضي هيئة الأوراق المالية والبورصات (SEC)، ويؤسس Grayscale والذي اشترى العملات بدافع نزوة في عام 2011، من المرجح أن يشعر بصواب قراره بأثر رجعي. ففي نهاية المطاف، بُنيت الشريحة الأكثر حماساً من المتبنين الأوائل للكريبتو على معارضة أيديولوجية للنظام المالي التقليدي.
ومع ذلك، فإن الفئة الثالثة من المشاركين في السوق هي التي يجب أن تركز على أولوياتها. فصناديق التقاعد التي تحتاج إلى عوائد، والتجار الذين يحتاجون إلى تسويات عبر الحدود، والمستثمرون العاديون الذين يسعون إلى إضافة لمسة من الذهب إلى محافظهم دون الغوص في جحر أرنب العملات المشفرة، هم جميعاً أصحاب مصلحة لهم مصالح مشروعة في مستقبل البيتكوين. في هذا الصدد، تعتبر صناديق ETFs أداة براغماتية إلى حد كبير، تلبي المتطلبات الأساسية لأي منتج مالي مصمم للتبني المؤسسي؛ فهي سهلة الفهم (لا تتطلب إدارة مفاتيح خاصة)، وجديرة بالثقة نسبياً (تنظمها هيئة SEC)، ومريحة (سندات وأسهم وكريبتو في محفظة واحدة). وعلى الرغم من كونها منتجاً خاضعاً للحفظ الأمين مع رسوم ضخمة ومخاطر متأصلة، فإن صندوق ETF يمثل أفضل خيار متاح لمعظم المستثمرين الساعين للحصول على انكشاف على البيتكوين، على الأقل حتى يهدأ الغبار وتتغير البيئة التنظيمية.
حساء الرموز ورسوم الدخول
مع احتدام المنافسة بين مصدري الصناديق لتصبح شرسة بقدر المنافسة بين وول ستريت التقليدي وأسواق الكريبتو الأصلية، يجدر ذكر الفروق بين هذه المنتجات. فمع استمرار IBIT في الهيمنة، واحتفاظ FBTC بموالي Fidelity، وخسارة GBTC التابع لـ Grayscale لمكانته لصالح منتجات بغلاف تنظيمي أرخص وصندوق Mini Trust التابع له، بات «حساء الرموز» يبدو أشبه بحرب رسوم ناضجة بدلاً من كونه حفلة إطلاق. ومع ذلك، ليس هذا تحليلاً لنشرات الاكتتاب، بل هو وصف للسياق الأوسع وآثاره الأكثر وضوحاً على السوق. إن السمة الأكثر لفتاً للانتباه لظاهرة صناديق الاستثمار الفورية هي الغرابة المحضة للموقف. فها نحن نشهد ابتكاراً جديداً في النظام المالي كان من المفترض أن يزعزع القوى القائمة، فإذا به يُستوعب ويُدمج على الفور تقريباً. لقد تحول خيار الخروج الدائم واللامركزي وغير القابل للتتبع في البيتكوين، عملياً وإلى حد بعيد، إلى واحدة من أسرع فئات صناديق الاستثمار المتداولة نمواً على الإطلاق.
ليس التمرد هو الذي دخل أروقة السلطة، بل الأسواق المصرح بها والمقيدة بإذن هي التي قفزت على قطار التمرد. لا يسع المرء إلا أن يتساءل عما سيقوله مهندسو اقتصاد الكريبتو الأوائل عند رؤية ابتكارهم يُرمز ويوزع كمنتج متداول في البورصة. تماماً مثل نظرائهم في سوق الذهب، لا بد أن تساور متبني البيتكوين الأصوليين (Maximalists) مشاعر مختلطة بشأن الظهور المفاجئ لجدل الورق مقابل العملة الفعلية في قطاعهم. ومع احتمالية تدفق مليارات الدولارات، والوعد برسوم هائلة لإدارة الأصول، والفرصة للمشاركة في حدث سيصبح حتماً جزءاً من التاريخ، حصل المستثمرون المؤسسيون بالفعل على ما يريدون. ومع ذلك، لم يكن هذا هو التمرد الذي انضموا إليه، وتشير الدلائل المبكرة إلى أن الاستياء واسع النطاق إلى حد ما. إن نفس كيانات وول ستريت التي راهنت ضد إمكانية التبني الواسع للكريبتو في الأيام الأولى للبيتكوين تتسابق الآن للاستفادة من فرصة السوق.
ومع عدم اعتبار صناديق ETFs مجرد بدعة أو حداثة بعد الآن، يجري تطبيق الأدوات المعتادة للتنظيم الاقتصادي الكلي بقوة أكثر وضوحاً. وبما أن المستثمرين المؤسسيين أدركوا أن أسهل طريقة للدخول في الصفقة كانت أيضاً أسهل طريقة للخروج منها، لم يعد شبح انعكاس مسار السوق أمراً نظرياً. وقد قدّم شهر يونيو أوضح مثال على ذلك، حيث سجلت صناديق الاستثمار الفورية للبيتكوين في الولايات المتحدة تدفقات خارجة صافية بلغت نحو 4.5 مليار دولار، وهو أسوأ سحب شهري منذ الإطلاق، وكانت الخسائر مركزة بدلاً من أن تكون موزعة بالتساوي. استوعب IBIT الحصة الأكبر من عمليات الاسترداد، في حين قاد كل من FBTC وARKB ارتداد شهر يوليو بشكل رئيسي. إن نفس الغلاف الاستثماري الذي جعل البيتكوين مقبولاً لدى لجان الاستثمار جعل من السهل أيضاً على تلك اللجان تقليص الانكشاف في عملية إعادة توازن واحدة للمحفظة.
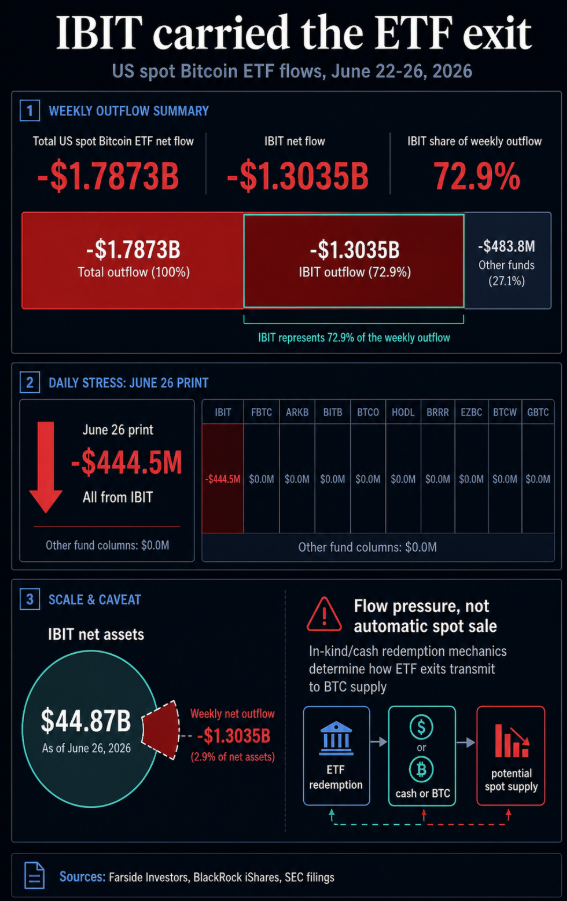
كنتيجة هي الأكثر وضوحاً من هذا المنعطف في السوق، يجب على المرء العودة إلى أساسيات تصميم صناديق الاستثمار الفورية ومخاطرها الكامنة. فمع تركز معظم السيولة بين أكبر ثلاثة مُصدرين، تحمل فئة المنتجات بأكملها مخاطر نظامية مخيفة. إن المستثمرين المؤسسيين الذين يشترون أسهماً في صندوق ETF معين يشترون في الواقع أوراقاً خاضعة لتنظيم صارم تمثل الثقة في المشاركين المعتمدين، وأمناء الحفظ، وآليات الإصدار والاسترداد التي تحيط بالعملات الفعلية. إن موافقة هيئة SEC اللاحقة على عمليات الإصدار والاسترداد العينية حسنت الهيكل من خلال السماح لمنتجات ETP للبيتكوين والإيثيريوم بالعمل بشكل أكثر شبهاً بصناديق السلع التقليدية، لكنها لم تلغِ المفارقة المركزية؛ فالأصل القائم على الحفظ الذاتي لا يزال يُستهلك عبر سلسلة من المؤسسات الوسيطة.
كان هذا الجانب تحديداً من تصميم صناديق الاستثمار الفورية أحد المخاطر العديدة الموضحة في الورقة البيضاء الأصلية لساتوشي، إذ لا يوجد شيء أقل أماناً من مركزية حفظ العملات المشفرة. ويقف صندوق GBTC من Grayscale كتذكير دائم بالمخاطر التي يفرضها الحفظ المركزي لدى طرف ثالث، حيث حوصرت مليارات الدولارات من رؤوس أموال المستثمرين لسنوات في دراما الفارق بين القيمة السوقية وقيمة الأصول الصافية (Premium/Discount) للصندوق المغلق قبل الفوز بالدعوى القضائية ضد SEC. لقد تم توجيه رأس المال المؤسسي عبر آلية مركزية، وأصبح المستثمرون عملياً معرضين بشدة لمخاطر تعثر شركة الحفظ الأمين أو تعرضها لخرق أمني داخلي. وتبدو البنية التحتية للسوق حول البيتكوين بالفعل درساً نموذجياً في قدرة وول ستريت على استخراج الثروة من تقلبات اقتصاد الكريبتو. فعدد قليل ومحدد من أرقام الأحجام المذهلة يتحمل عبء الترويج لسردية التبني المؤسسي بأكملها، في حين تعمل بقية البنية التحتية المالية على إثراء حراس بوابات المنظومة وخلق وهم بوجود سوق أسهم تقليدي يحيط بأصل شديد التقلب.
هوس التدفقات وتدوير رأس المال
مع وجود المستثمرين المؤسسيين في بؤرة الاهتمام، من المنطقي توجيه النقاش نحو مصالحهم. ما الذي دفعهم إلى استثمار مئات الملايين، إن لم يكن المليارات، في هذه الأدوات المالية الجديدة؟ ما هو الأثر على عملياتهم واستراتيجيات إدارة رؤوس أموالهم؟ وأين يقفون في المخطط العام للأمور؟ بينما يمكن محاولة الإجابة عن كل سؤال من هذه الأسئلة بشكل فردي، فإن المنطقي أكثر هو جمعها معاً وتحديد الفكرة الشاملة. بأبسط العبارات، يجب أن يدرك المرء أن تدوير رأس المال يحرك كل شيء في التمويل المؤسسي، ونادراً ما يأتي ابتكار رئيسي في المنتجات مثل صناديق الاستثمار الفورية دون تأثيرات تدوير ملحوظة.
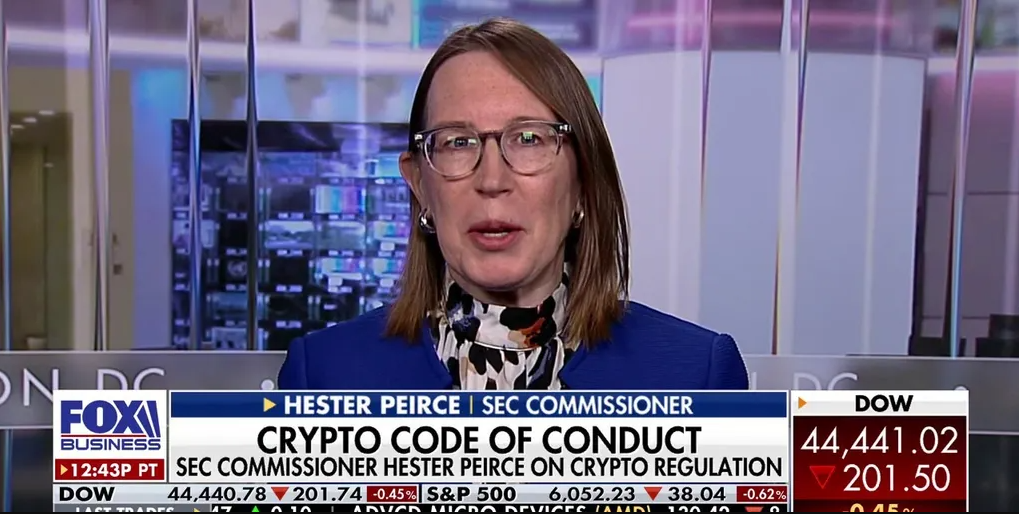
في حالة صناديق الاستثمار الفورية، فإن الحجم الهائل للتدفقات يحدد بالفعل مجريات النقاش بأكمله، تماماً كما تفعل السرعة التي يمكن أن يتغير بها المزاج العام. وهناك صناعة كاملة مكرسة لتحليل التحركات وتوقع النتائج المحتملة، حيث يقوم محللو السوق مثل إريك بالتشوناس بالتكهن بشأن الهيمنة المستقبلية للصناديق الفورية أو قدرتها على الصمود أمام سوق هابطة حتمية ستصل عاجلاً أم آجلاً. ومع ذلك، هناك الجانب الآخر من المحادثة، ممثلاً في شخصيات مثل غاري جينسلر الذي وافق على إطلاق المنتج ليس بدافع الإيمان الأيديولوجي بالبيتكوين بل امتثالاً للالتزام التنظيمي. وداخل هيئة SEC، كانت هناك أيضاً هيستر بيرس التي انتقدت صراحةً نهج زملائها الذين تجاهلوا حقائق السوق واحتياجات المستثمرين المؤسسيين.
من الواضح أن الصناعة بأكملها عالقة في نقاش حاد مليء بوجهات النظر المتباينة، حيث يسعى الجميع لتحقيق أهداف نفعية خاصة. فالمستثمرون الذين يتطلعون للحصول على انكشاف على البيتكوين يبحثون عن نقطة دخول، وبشكل متزايد، عن نقطة خروج لا تتطلب شرح عبارة الاسترداد السرية (seed phrase) للجنة الاستثمار.
أما المصدرون الذين أطلقوا منتجات صناديق الاستثمار المتداولة الفورية فهم يبحثون عن رسوم إدارة أعلى وتبنٍّ مؤسسي. ومديرو أصول وول ستريت الحريصون على تدوير رؤوس الأموال إلى الكريبتو يبحثون عن العائد، بينما يبحث المنظمون المكلفون بالإشراف على هذه الصناعة التي تبلغ قيمتها مليارات الدولارات عن رقابة أفضل. وأخيراً، فإن المستثمرين الأفراد الذين يسعون لشراء كمية صغيرة من البيتكوين يبحثون عن مدخل مريح ومنخفض التكلفة. ومع التزام معظم المستثمرين المؤسسيين بواجب ائتماني تجاه عملائهم وقدرتهم المحدودة على تخصيص أدوات الاستثمار، تبدو صناديق الاستثمار الفورية بالفعل الخيار الأكثر عقلانية في سياق البيئة الحالية.
أنانية تصميم المنتج
من الأهمية بمكان فهم ديناميكيات الصناعة في سياق الدوافع الأنانية التي تحرك عملية صنع القرار لدى كبار أصحاب المصلحة. وتبرز المنافسة بين المصدرين بشكل خاص في هذا الصدد، حيث يسعى الجميع لكسب ميزة تنافسية على نظرائهم. في الوقت الراهن، تُخاض حرب التبني المؤسسي على جبهات متعددة، حيث يسعى كل طرف إلى تعظيم الإيرادات وتقليل المخاطر. بالنسبة لمقدمي الصناديق، مثل BlackRock، لا توجد سوى طريقة واحدة فقط للقيام بذلك، على الأقل في المدى القصير؛ وهي إبقاء نسبة النفقات منخفضة بما يكفي لكي لا يشعر مديرو التخصيص بالحماقة. ومع وجود عشرات المليارات من الدولارات من الأصول الخاضعة للإدارة، تكتسب كل نقطة أساس أهمية بالغة. وفي المقابل، يستفيد أمناء الحفظ من الصفقات المؤسسية طويلة الأجل، حيث يتم تعويض نفقات الأمان لديهم بشكل كبير من خلال الإيرادات الثابتة من المشاركين المعتمدين (APs) الذين يشترون ويستردون دفعات كبيرة من الأسهم بانتظام.
وفي الوقت نفسه، يلعب صناع السوق دورهم في ضمان عمل النظام بأكمله على النحو المنشود. ويتمثل دورهم الأساسي في توفير السيولة في أي وقت، مما يتيح للمستثمرين المؤسسيين شراء أسهم صندوق ETF بسهولة نسبية. والبورصات التقليدية بدورها في وضع فريد يتيح لها الاستفادة من الشعبية المتزايدة للكريبتو، لكونها الجهة التي تُدرج منتجات ETF وتوفر البنية التحتية للتداول. كما يستفيد الجهاز السياسي لوول ستريت من الدعاية الإيجابية المحيطة بتبني البيتكوين من قِبل المستثمرين المؤسسيين والمظهر الجيد الناجم عن المشهد برمته. وبالنسبة لمعظم أصحاب المصلحة المعنيين، يُعد إطلاق صندوق ETF الفوري وضعاً رابحاً للجميع بحق، على الرغم من وجود بعض المخاطر الحرجة التي يجب أخذها في الاعتبار.
أول هذه المخاطر هو نقطة الفشل الفردية التي يمثلها أمناء الحفظ، حيث يتركز معظم الحجم حالياً بين أكبر ثلاثة مصدرين. وثانياً، تعتبر البيئة التنظيمية في العديد من الولايات القضائية معادية للأدوات المعتمدة على تقنيات الكريبتو الأصلية، مما يعني أن أي تغييرات في الوضع الراهن قد تنطوي على عواقب وخيمة للمستثمرين. وثالثاً، حتى مع الموافقة على آليات الإصدار والاسترداد العينية الآن، لا يزال المستثمرون يحتفظون بأسهم صناديق بدلاً من عملات قابلة للإنفاق، مما يعني أن السيولة تعتمد على هيكل السوق بدلاً من الحفظ الشخصي. وأخيراً، من المؤكد أن التفاعل بين الملكية المؤسسية الهائلة واقتصاديات المعدنين ستكون له آثار مثيرة للاهتمام على حوكمة البروتوكول مستقبلاً، على الأقل من الناحية التقنية.
لقد أثر المزيج المكون من الخوف من فوات الفرصة (FOMO) والتدافع العام في الصناعة بشدة على المستثمرين المؤسسيين خلال فترة الازدهار، مما جعلهم يتصرفون بطرق لم يكونوا ليتخيلوها أبداً. وتشير السرعة الفائقة والحجم الكبير للتدفقات الأولى إلى أنها كانت مدفوعة بمزيج من العوامل، بدءاً من الاهتمام الحقيقي بفئة الأصول وحتى تدوير رؤوس الأموال المدفوع بالذعر. وقد كشفت سلسلة التدفقات الخارجة في يونيو 2026 عن النصف الآخر من السلوك نفسه؛ فالعديد من المستثمرين المؤسسيين الذين اشتروا البيتكوين عبر صناديق ETF أرادوا أن يظهروا بمظهر أكثر تقدماً في أعين عملائهم، حتى أملت عليهم معطيات الاقتصاد الكلي أن يظهروا بمظهر الانضباط بدلاً من ذلك.
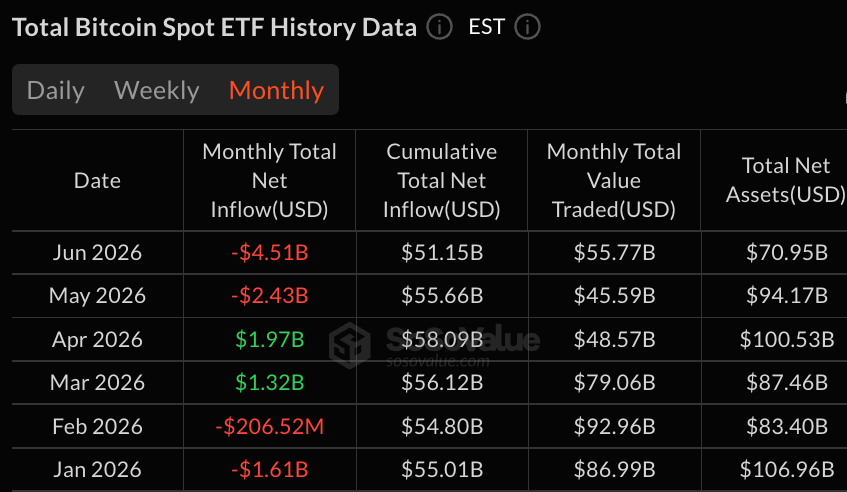
لعبت البيئة التنظيمية دوراً متكاملاً في تسهيل هذا التحول عبر إضفاء الشرعية على المنتج كوسيلة ملائمة للاستثمار في البيتكوين. ويوضح الموقف في حد ذاته كدليل على أن الأسواق القائمة على التصاريح تملك قوة ونفوذاً أكبر بكثير عندما يتعلق الأمر بتخصيص رؤوس الأموال. وليس من المستغرب أن يركز معظم المنظمين على اتباع نهج الوضع الراهن المتمثل في مراقبة الصناعة من وراء الكواليس والتدخل عند الاقتضاء. لقد كان التبني المؤسسي لصناديق الاستثمار الفورية، في نهاية المطاف، قراراً سياسياً لا علاقة له تقريباً بإمكانات البيتكوين الثورية والتغييرية. وبالحديث عن الأرباح، من المهم الاعتراف بأن الرابحين في البيئة الحالية واضحون تماماً؛ فالمصدرون الذين يفرضون رسوم إدارة على عشرات المليارات من الأصول في وضع رائع لتحقيق إيرادات متكررة ومستدامة.
لقد كفل عامل الحداثة للمتأخرين عن اللحاق بالركب تعزيز سمعتهم بين المستثمرين، مع بيع أسهمهم في الوقت نفسه للأطراف المؤسسية المقابلة التي تستثمر بدافع التدوير. وكان لدى المستثمرين الذين اشتروا صناديق ETF الفورية في المراحل الأولى خيار البيع في مواجهة طلب الشراء المؤسسي قبل أن تبدأ موجة التراجع في إحداث أثرها. وقد تكون التكهنات حول المكان الذي تتركز فيه عمليات الاحتيال حالياً تمريناً فكرياً مثيراً للاهتمام، ولكن لا شك في أن استنزاف الثروة من مستثمري البيتكوين الذين عانوا طويلاً أصبح أكثر انتشاراً في جميع قطاعات الصناعة.
مقارنة تاريخية ورفض التمرد
من المستحيل تجاهل أوجه التشابه بين سردية تبني صناديق الاستثمار الفورية وتاريخ الذهب، حيث يجسد كلا الحدثين نفس الظاهرة الأساسية. ففي أوائل سبعينيات القرن العشرين، سمحت الحكومة الأمريكية بملكية الذهب الخاصة لأول مرة منذ ثلاثينيات القرن العشرين. وبعيداً عن كونه تهديداً وجودياً لنظام النقد الإلزامي السائد، كفل التغيير للذهب الانتقال إلى مرحلته التالية من التبني المؤسسي كفئة أصول سائدة. ومثلها مثل صناديق الكريبتو الفورية المتداولة، وفرت صناديق وعقود الذهب الآجلة طريقة جديدة للمستثمرين المؤسسيين للوصول إلى هذا الأصل، وهي طريقة خاضعة للتصاريح ومريحة ويصعب للغاية البيع على المكشوف (shorting) ضدها نظراً للبنية التحتية للسوق.
وتشتهر سندات السكك الحديدية في القرن التاسع عشر بكونها واحدة من أولى الفقاعات المضاربية في العصر الحديث، حيث تمثل نموذجاً كلاسيكياً للابتكار الذي يعقبه حتماً اندماج وترسيخ. فبعد ارتفاعها الأولي في الشعبية، بيعت السندات للجمهور كأدوات دخل ثابت موثوقة، مما ضمن دفعات منتظمة للمستثمرين الذين اشتروها قبل وقت طويل من وصول مرحلة الانكماش في السوق. وبالمثل، يمكن اعتبار صناديق المؤشرات الحديثة كنوع من صناديق ETF المؤسسية لسوق الأسهم التقليدي.
لقد تحولت الصناعة بأكملها المحيطة باختيار وتداول الأسهم الفردية، على السطح على الأقل، إلى منتج متجانس واحد دون فروق واضحة بين عروض اللاعبين الرئيسيين. ومثل المؤمنين الأوائل بالبيتكوين، اعتقد مروجو سندات السكك الحديدية حقاً أن ابتكارهم سيعيد تشكيل النظام المالي نحو الأفضل. إن أوجه التشابه بين الحركتين كاشفة للغاية، إذ لا يعدو اقتصاد الكريبتو كونه مجرد مرحلة أخرى في تطور الأسواق المالية. ويعود للمراقب تحديد ما إذا كان التبني المؤسسي للبيتكوين يمثل تشويهاً لرؤيته الأصلية أم تطوراً طبيعياً للبنية التحتية للسوق.
راحة الخيار
تُعد راحة الخيار بحق واحدة من أهم العوامل عندما يتعلق الأمر بالتبني المؤسسي، وتقدم صناديق الاستثمار الفورية للبيتكوين مثالاً ممتازاً لهذه الديناميكية. فمعظم المستثمرين الذين يشترون صندوق ETF الفوري ليسوا مهتمين بالتفاصيل المعقدة للمنتج، إذ يتمثل هدفهم الأساسي في الحصول على انكشاف على البيتكوين دون القلق بشأن المخاطر المرتبطة به. وبأبسط العبارات، فهم مهتمون بأمان بيئة الحفظ الأمين وراحتها، وما تبقى ما هو إلا تفاصيل جانبية مشوشة. ولن يضطر المستثمرون المؤسسيون الذين يشترون أسهماً في صندوق ETF الفوري أبداً للقلق بشأن احتمال سرقة محفظة عتادية أو خداعهم برابط خبيث يدفعهم للكشف عن مفتاحهم الخاص. ومع ذلك، فإن السهولة والراحة في تجربة الاستثمار المصرح بها تأتي على حساب المرونة، في الوقت الحالي على الأقل.
لقد أثبت الصعود السريع لصناديق الاستثمار الفورية كأداة استثمار مؤسسية صالحة أن استثمار فرصة المشاركة في إضفاء الطابع المالي (financialization) على المجتمع استراتيجية رابحة دائماً. وفي هذه الحالة بالذات، لم يفشل التمرد في إرباك مؤسسة التمويل التقليدية، بل تم احتضانه واستيعابه بأذرع مفتوحة، حتى تحول التمرد في النهاية إلى نوع جديد من المؤسسة الحاكمة نفسها. إن حجم التبني وسرعته أمران دالان للغاية؛ إذ يمكن للمستثمرين المؤسسيين الآن شراء أو استرداد مليارات الدولارات من الانكشاف على البيتكوين بنفس الروتين الإجرائي الرتيب الذي يتبعونه مع أي تخصيص استثماري آخر. لقد تغير النظام المالي التقليدي بشكل دائم، مع تشابك عوامل الاقتصاد الكلي—مثل أسعار الفائدة التي يحددها مجلس الاحتياطي الفيدرالي—بشكل لا مفر منه مع الأصل المتقلب. أما الرؤية النقية للرأسمالية اللاسلطوية (anarcho-capitalist) للنقد الإلكتروني اللامركزي، فقد انقسمت في الواقع إلى معسكرين: المتبنون الأصوليون على السلسلة (on-chain maximalists) وصناع السوق خارج السلسلة (off-chain market makers) يواصلون الوجود كلٌّ وفق مساره الخاص، حيث يستخدم الأولون الطبقة الأساسية لمعاملاتهم بينما ينشئ الآخرون سوق مشتقات ورقية عميقة ومترابطة حول الذهب الرقمي. ويشعر المستثمرون المؤسسيون بالرضا إلى حد كبير عن راحة وموثوقية الانكشاف الخاضع للحفظ، على الرغم من المخاطر والأعباء الإضافية التي تفرضها الطبيعة الخاضعة للأذونات لمشاركتهم.
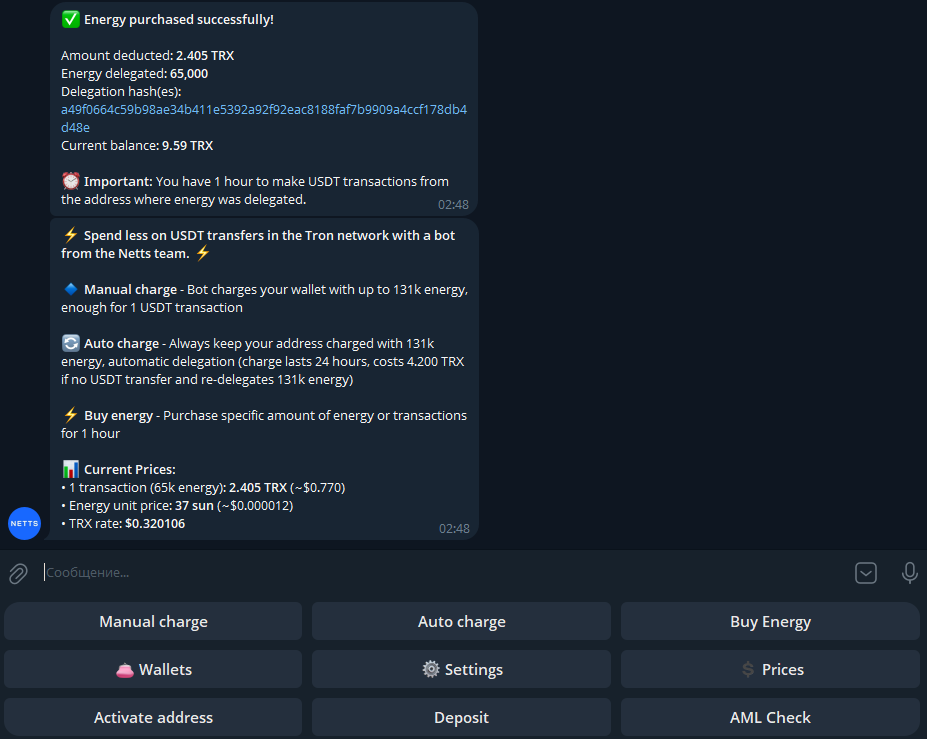
من الرائع دائماً مناقشة القدرة على الوصول إلى مستويات جديدة من القبول المرموق داخل المنظومة، ولكن الحقيقة هي أن الطبقة السفلية من البنية التحتية هي التي تحدد في النهاية نجاح أو فشل أي تبنٍّ عملي على المدى الطويل. يُعد Netts Energy Charge Bot أداة مساعدة إضافية على السلسلة لمستخدمي TRON تسعى إلى تبسيط العملية المرهقة المتمثلة في العثور على جهة تشحن لك Energy في TRON لإجراء تحويل USDT. يتيح البوت الشحن اليدوي والتلقائي بالإضافة إلى شراء حزم Energy لمدة ساعة واحدة. وفي المثال الموضح، تم تحميل المستخدم 2.405 TRX مقابل 65k Energy، وهو ما يعادل 37 sun لكل وحدة، مع توفر خيار إعداد إعادة الشحن التلقائي للحفاظ على احتياطي يبلغ 131k Energy لدورة مدتها 24 ساعة. وبالنسبة لأولئك الذين لا يكترثون لسرديات الحرية المالية ويريدون فقط تحويل عملاتهم المستقرة بتكلفة منخفضة وكفاءة عالية، فإن إعادة تعبئة Energy في TRON، وخفض رسوم TRON، وبوتات التفويض السريع لـ Energy هي ما يجعل البنية التحتية للشبكة منافسة في النهاية وتتجاوز الثرثرة الأيديولوجية على مستوى mempool.