Bitcoin ETFs: การยอมรับจากสถาบัน หรือการกบฏที่ผิดทาง?
เดิมที Bitcoin ถูกสร้างขึ้นมาเพื่อหลีกเลี่ยงระบบธนาคาร แต่ spot ETF กลับนำการกบฏนี้มาห่อใหม่ใส่พอร์ตของ Wall Street เพื่อแลกเปลี่ยนอำนาจอธิปไตยทางการเงินกับเม็ดเงินไหลเข้าจากสถาบัน
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
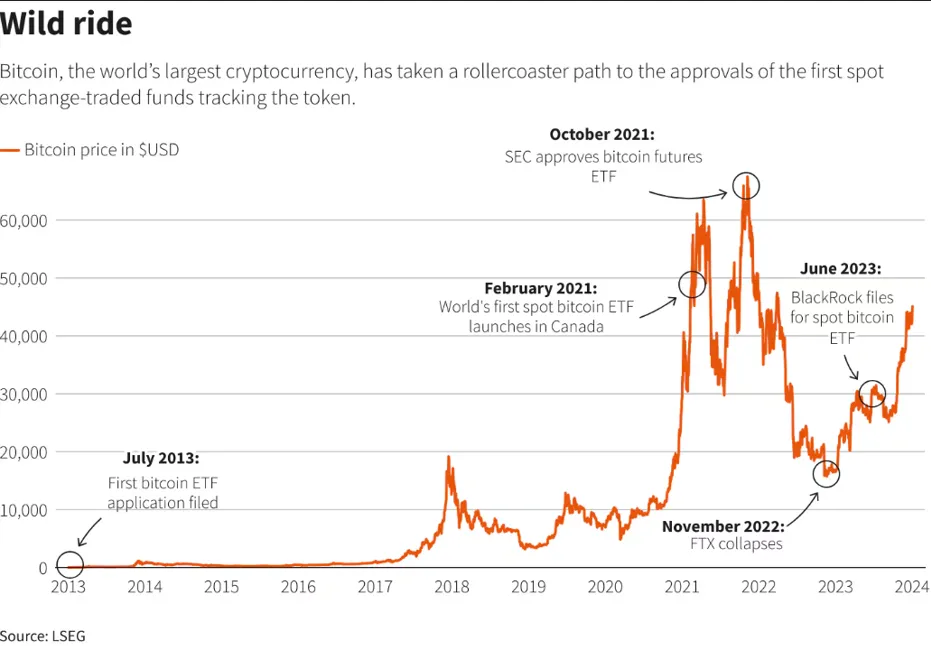
วันที่ 11 มกราคม 2024 เป็นวันที่จารึกไว้ในประวัติศาสตร์ของ Bitcoin ตลอดไป เนื่องจากกองทุน spot Bitcoin exchange-traded funds (ETFs) ได้เริ่มต้นการซื้อขายบนกระดานแลกเปลี่ยนของสหรัฐฯ แต่ในช่วงรุ่งอรุณแห่งการถือกำเนิด คุณค่าหลักของ Bitcoin นั้นเกี่ยวกับการมี "ทางเลือกในการก้าวออกจากระบบ" อย่างแท้จริง คำมั่นสัญญาของระบบการเงินที่ไม่ต้องขออนุญาต (permission-free) ซึ่งสามารถต้านทานการเซ็นเซอร์และการควบคุมเงินทุนจากรัฐชาติรวมถึงสถาบันการเงินดั้งเดิม เคยเป็นเอกลักษณ์สำคัญที่ขับเคลื่อนความกระตือรือร้นของโลกคริปโตยุคแรก
มันคือหนทางในการปฏิเสธระบบ เพื่อหลีกเลี่ยงระเบียบเดิมและนวัตกรรมที่เคลื่อนไหวอย่างเชื่องช้าซึ่งต้องรอการอนุมัติจากหน่วยงานกำกับดูแล ดังนั้น จึงถือว่ายุติธรรมที่จะกล่าวว่าเรื่องเล่าดั้งเดิมที่เน้นย้ำว่า Bitcoin เป็นทางเลือกทางเศรษฐกิจแทนเงินเฟียตนั้น ได้รับการเติมเต็มอย่างกึกก้อง แม้จะมีเงื่อนไขก็ตาม จากการมาถึงของ spot ETF ถึงกระนั้น เครื่องมือทางการเงินที่เพิ่งเกิดขึ้นใหม่นี้ก็เป็นทางออกอีกรูปแบบหนึ่งในแบบของมันเอง เพียงแต่มุ่งหน้าไปในทิศทางตรงกันข้าม Spot ETF เปรียบเสมือน "ทางเข้า" สำหรับนักลงทุนสถาบันที่ไม่มีความต้องการหรือความสามารถในการรับมือกับความซับซ้อนทางเทคนิคของคริปโต ตั้งแต่การจัดการ private key ไปจนถึงโซลูชันการรับฝากสินทรัพย์ (custody) แบบ crypto-native พวกมันคือตัวแทนของการเข้าสู่เศรษฐกิจ Bitcoin ซึ่งแทบจะไม่มีผลกระทบต่อกรอบการเงินของสถาบันเดิมเลย อย่างน้อยก็ในทางทฤษฎี
โดยเนื้อแท้แล้ว การเปิดตัว spot ETF ไม่ได้เปลี่ยนแปลงอะไรมากนักสำหรับนักลงทุนสถาบันที่มีความสำคัญอย่างยิ่ง ผู้ดูแลผลประโยชน์ (fiduciary) ที่มีหน้าที่บริหารพอร์ตการลงทุนแบบกระจายความเสี่ยงซึ่งประกอบด้วยหุ้น 60 เปอร์เซ็นต์และพันธบัตร 40 เปอร์เซ็นต์ แทบจะไม่มีทางถูกกระทบกระเทือนในด้านกลยุทธ์การบริหารความเสี่ยงอย่างลึกซึ้งเพียงเพราะช่องทางการจัดสรรเงินลงทุนใหม่ในคริปโต ในฐานะคู่เทียบแห่งศตวรรษที่ยี่สิบเอ็ด บุคคลที่จ้างยักษ์ใหญ่อย่าง BlackRock, ฟ้องร้อง SEC และก่อตั้ง Grayscale ซึ่งเคยซื้อเหรียญตามอารมณ์ชั่ววูบในปี 2011 คงรู้สึกว่าการตัดสินใจของตนนั้นถูกต้องเมื่อมองย้อนกลับไป ท้ายที่สุดแล้ว ฐานผู้ใช้งานยุคแรกที่กระตือรือร้นที่สุดของคริปโตก็ถูกสร้างขึ้นบนการต่อต้านทางอุดมการณ์ต่อระบบการเงินดั้งเดิม
อย่างไรก็ตาม ผู้เข้าร่วมตลาดกลุ่มที่สามคือกลุ่มที่ควรให้ความสำคัญกับเป้าหมายของตนเอง กองทุนบำเหน็จบำนาญที่ต้องการผลตอบแทน ร้านค้าที่ต้องการการชำระเงินข้ามพรมแดน และนักลงทุนทั่วไปที่ต้องการเพิ่มทองคำดิจิทัลเล็กน้อยลงในพอร์ตโฟลิโอโดยไม่ต้องดำดิ่งลงไปในโพรงกระต่ายคริปโต ล้วนเป็นผู้มีส่วนได้ส่วนเสียที่มีผลประโยชน์โดยชอบธรรมในอนาคตของ Bitcoin ในแง่นี้ ETF จึงเป็นเครื่องมือที่ค่อนข้างเน้นการใช้งานได้จริง (pragmatic) ซึ่งตอบสนองข้อกำหนดพื้นฐานของผลิตภัณฑ์ทางการเงินใดๆ ที่ออกแบบมาเพื่อการยอมรับในระดับสถาบัน ผลิตภัณฑ์เหล่านี้เข้าใจง่าย (ไม่ต้องจัดการ private key) ค่อนข้างน่าเชื่อถือ (ได้รับการกำกับดูแลโดย SEC) และสะดวกสบาย (พันธบัตร หุ้น และคริปโตในพอร์ตโฟลิโอเดียว) แม้ว่าจะเป็นผลิตภัณฑ์ที่มีผู้รับฝากสินทรัพย์พร้อมค่าธรรมเนียมมหาศาลและความเสี่ยงในตัว แต่ ETF ก็เป็นทางเลือกที่ดีที่สุดสำหรับนักลงทุนส่วนใหญ่ที่ต้องการเข้าถึงความเคลื่อนไหวของ Bitcoin อย่างน้อยก็จนกว่าฝุ่นจะจางและสภาพแวดล้อมด้านกฎระเบียบจะเปลี่ยนไป
สงครามตัวย่อ Ticker และค่าธรรมเนียมแรกเข้า
ด้วยการแข่งขันระหว่างผู้ออกกองทุนที่ดุเดือดไม่แพ้การต่อสู้ระหว่าง Wall Street แบบดั้งเดิมกับตลาด crypto-native ความแตกต่างระหว่างผลิตภัณฑ์เหล่านี้จึงควรค่าแก่การกล่าวถึง เมื่อ IBIT ยังคงครองกระดาน ขณะที่ FBTC กุมฐานผู้ภักดีของ Fidelity ไว้ และ GBTC ของ Grayscale กำลังสูญเสียพื้นที่ให้กับเครื่องมือห่อหุ้ม (wrapper) ที่ถูกกว่ารวมถึง Mini Trust ของตนเอง ความสับสนของตัวย่อ ticker ในปัจจุบันจึงดูเหมือนสงครามค่าธรรมเนียมที่เต็มไปด้วยการขับเคี่ยวมากกว่างานเลี้ยงเปิดตัว อย่างไรก็ตาม นี่ไม่ใช่การวิเคราะห์หนังสือชี้ชวน แต่เป็นการอธิบายบริบทที่กว้างขึ้นและผลกระทบที่ชัดเจนที่สุดต่อตลาด ลักษณะที่น่าทึ่งที่สุดของปรากฏการณ์ spot ETF คือความย้อนแย้งอย่างสิ้นเชิงของสถานการณ์นี้ ที่เราได้เห็นนวัตกรรมของระบบการเงินอีกตัวหนึ่งซึ่งควรจะเข้ามาปฏิวัติผู้มีอำนาจเดิม แต่กลับถูกกลืนกินและผสมผสานในทันที ทางเลือกในการก้าวออกจากระบบที่ถาวร กระจายศูนย์ และตรวจสอบไม่ได้ของ Bitcoin ได้กลายเป็นหนึ่งในหมวดหมู่ ETF ที่เติบโตเร็วที่สุดตลอดกาลอย่างแท้จริง
ไม่ใช่ว่าการกบฏได้ก้าวเข้าไปในโถงแห่งอำนาจ แต่เป็นตลาดที่ต้องขออนุญาต (permissioned markets) ต่างหากที่กระโดดขึ้นขบวนรถของการกบฏนี้ เราได้แต่สงสัยว่าเหล่าสถาปนิกของระบบเศรษฐกิจคริปโตยุคแรกจะพูดอย่างไรเมื่อเห็นสิ่งที่ตนสร้างถูกแปลงเป็นโทเคนและแจกจ่ายในรูปแบบของผลิตภัณฑ์ที่มีการซื้อขายในตลาดหลักทรัพย์ เช่นเดียวกับคู่เทียบในตลาดทองคำ บรรดา Bitcoin maximalist คงมีความรู้สึกกลืนไม่เข้าคายไม่ออกเกี่ยวกับการถกเถียงเรื่อง "สัญญากระดาษกับเหรียญจริง" ที่จู่ๆ ก็ปรากฏขึ้นในพื้นที่ของตน ด้วยความหวังจากเงินทุนไหลเข้ามูลค่าหลายพันล้านดอลลาร์ คำสัญญาเรื่องค่าธรรมเนียมการจัดการสินทรัพย์มหาศาล และโอกาสที่จะได้มีส่วนร่วมในสิ่งที่จะกลายเป็นประวัติศาสตร์อย่างแน่นอน นักลงทุนสถาบันจึงได้รับสิ่งที่พวกเขาต้องการจริงๆ ทว่า มันไม่ใช่การกบฏในแบบที่พวกเขาเคยร่วมลงชื่อไว้ และสัญญาณเบื้องต้นก็ชี้ให้เห็นว่าความไม่พอใจนั้นค่อนข้างแพร่หลาย กลุ่ม Wall Street เดียวกันที่เคยเปิดสถานะ short ต่อศักยภาพการยอมรับในวงกว้างของคริปโตในยุคแรกๆ ของ Bitcoin กำลังแย่งชิงกันเพื่อเก็บเกี่ยวผลประโยชน์จากโอกาสทางการตลาดในตอนนี้
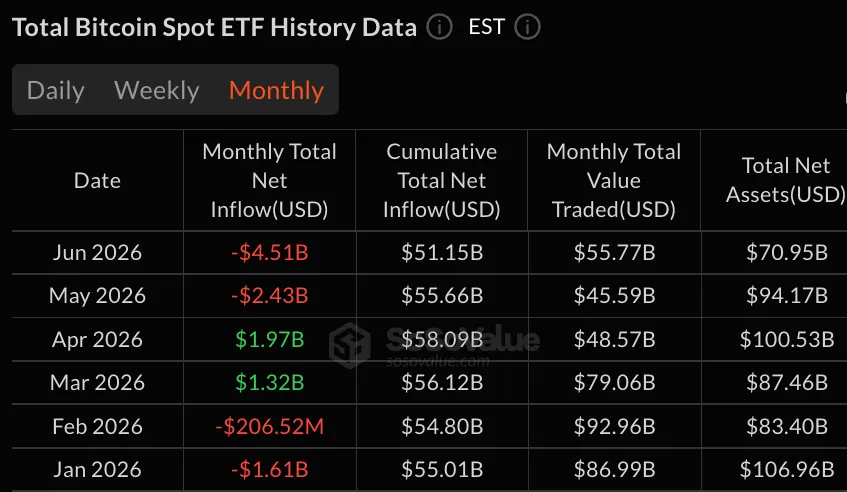
เมื่อ ETF ไม่ใช่สิ่งแปลกใหม่อีกต่อไป กลไกปกติของการกำกับดูแลเศรษฐกิจมหภาคจึงถูกนำมาใช้ด้วยแรงที่เห็นได้ชัดเจนยิ่งขึ้น เมื่อนักลงทุนสถาบันตระหนักว่าวิธีที่ง่ายที่สุดในการเข้าสู่สถานะการลงทุนก็เป็นวิธีที่ง่ายที่สุดในการถอนตัวเช่นกัน ภาพหลอนของการกลับตัวของตลาดจึงไม่ได้เป็นเพียงแค่ทฤษฎีอีกต่อไป เดือนมิถุนายนเป็นตัวอย่างที่ชัดเจนที่สุด โดย spot Bitcoin ETF ของสหรัฐฯ บันทึกเงินไหลออกสุทธิประมาณ 4.5 พันล้านดอลลาร์ ซึ่งเป็นการถอนเงินรายเดือนที่เลวร้ายที่สุดนับตั้งแต่เปิดตัว และความเจ็บปวดนี้ไม่ได้กระจายอย่างทั่วถึง แต่กลับกระจุกตัว IBIT แบกรับสัดส่วนการไถ่ถอนมากที่สุด ในขณะที่การฟื้นตัวในเดือนกรกฎาคมนำโดย FBTC และ ARKB เป็นหลัก เครื่องมือห่อหุ้มตัวเดียวกับที่เคยทำให้ Bitcoin เป็นที่ยอมรับของคณะกรรมการลงทุน ก็กลายเป็นสิ่งที่ทำให้คณะกรรมการเหล่านั้นสามารถลดการถือครองได้อย่างง่ายดายในการปรับสมดุลพอร์ต (rebalance) เพียงครั้งเดียว
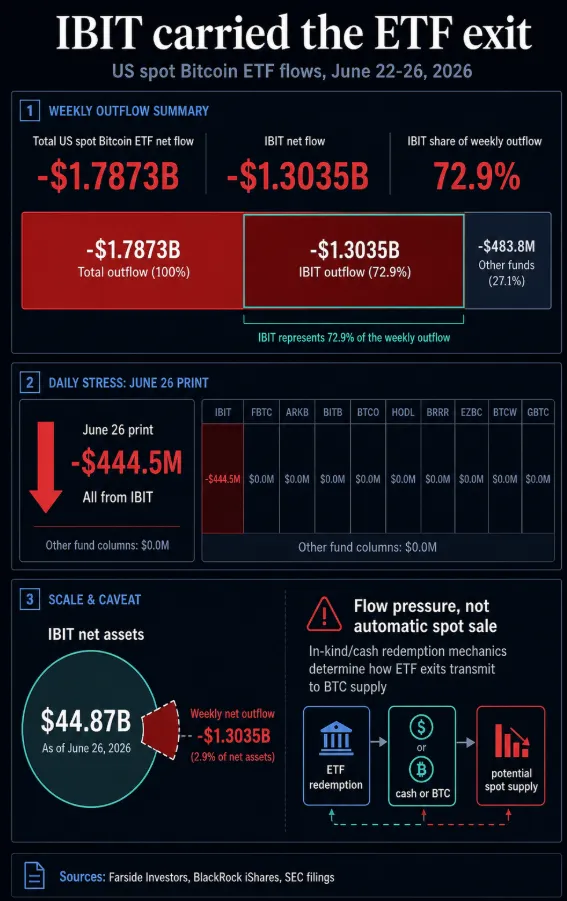
บทเรียนที่ชัดเจนที่สุดจากจุดเปลี่ยนของตลาดในครั้งนี้ เราต้องย้อนกลับไปดูปัจจัยพื้นฐานของการออกแบบ spot ETF และความเสี่ยงที่แฝงอยู่ เมื่อสภาพคล่องส่วนใหญ่กระจุกตัวอยู่กับผู้ออกกองทุนรายใหญ่สามอันดับแรก กลุ่มผลิตภัณฑ์ทั้งหมดจึงมีความเสี่ยงเชิงระบบที่น่าหวาดกลัว นักลงทุนสถาบันที่ซื้อหุ้นใน ETF ที่กำหนดนั้น กำลังซื้อสัญญาทางกระดาษที่มีการกำกับดูแลขั้นสูง ซึ่งสะท้อนถึงความเชื่อมั่นในกลุ่ม authorized participants, ผู้รับฝากสินทรัพย์ (custodians) และกลไกการสร้าง-ไถ่ถอนรอบๆ ตัวเหรียญจริง การที่ SEC อนุมัติการสร้างและไถ่ถอนแบบ in-kind ในเวลาต่อมา ช่วยปรับปรุงโครงสร้างโดยอนุญาตให้ ETP ของ Bitcoin และ Ether ทำงานได้เหมือนกับกองทุนสินค้าโภคภัณฑ์แบบดั้งเดิมมากขึ้น แต่มันก็ไม่ได้ขจัดความตลกร้ายที่เป็นแก่นแท้ไป สินทรัพย์ที่เน้นการดูแลรักษาด้วยตนเอง (self-custody) ยังคงถูกบริโภคผ่านห่วงโซ่ของสถาบัน
แง่มุมเฉพาะของการออกแบบ spot ETF นี้เป็นหนึ่งในความเสี่ยงมากมายที่ระบุไว้ในสมุดปกขาว (white paper) ดั้งเดิมของ Satoshi เพราะแทบไม่มีอะไรที่ไม่ปลอดภัยไปกว่าการรวมศูนย์ของการดูแลรักษาคริปโต GBTC ของ Grayscale ทำหน้าที่เป็นเครื่องเตือนใจถาวรถึงอันตรายที่เกิดจากการรวมศูนย์ผู้รับฝากสินทรัพย์ที่เป็นบุคคลภายนอก เนื่องจากเงินทุนของนักลงทุนมูลค่าหลายพันล้านดอลลาร์ติดอยู่ในดราม่าส่วนต่างราคาพรีเมียมและส่วนลดของกองทุนปิดเป็นเวลาหลายปีก่อนที่จะชนะคดีกับ SEC เงินทุนสถาบันถูกส่งผ่านกลไกที่กระจุกตัว และในความเป็นจริง นักลงทุนต้องเผชิญกับความเสี่ยงอย่างมากจากการที่บริษัทผู้รับฝากสินทรัพย์ผิดนัดชำระหนี้หรือประสบปัญหาการละเมิดความปลอดภัยภายใน โครงสร้างพื้นฐานของตลาดรอบๆ Bitcoin ดูเหมือนจะเป็นบทเรียนชั้นครูเกี่ยวกับความสามารถของ Wall Street ในการดึงความมั่งคั่งจากความผันผวนของระบบเศรษฐกิจคริปโต ตัวเลขปริมาณการซื้อขายมหาศาลที่ถูกเลือกมาบางส่วนทำหน้าที่แบกรับเรื่องเล่าการยอมรับของสถาบันทั้งหมด ในขณะที่โครงสร้างพื้นฐานทางการเงินส่วนที่เหลือทำหน้าที่เสริมความมั่งคั่งให้กับผู้เฝ้าประตู (gatekeepers) ของระบบนิเวศ และสร้างภาพลวงตาของตลาดหุ้นแบบดั้งเดิมล้อมรอบสินทรัพย์ที่มีความผันผวนนี้
ความหมกมุ่นกับเงินไหลเข้าและการหมุนเวียนของเงินทุน
เมื่อนักลงทุนสถาบันกลายเป็นจุดศูนย์กลางของความสนใจ จึงเป็นเรื่องสมเหตุสมผลที่จะหันมาพูดคุยถึงผลประโยชน์ของพวกเขา อะไรเป็นแรงจูงใจให้พวกเขาลงทุนหลายร้อยล้านหรืออาจถึงหลายพันล้านในเครื่องมือทางการเงินรูปแบบใหม่เหล่านี้? อะไรคือผลกระทบต่อการดำเนินงานและกลยุทธ์การบริหารจัดการเงินทุนของพวกเขา? พวกเขาอยู่จุดไหนในภาพรวมทั้งหมด? แม้ว่าเราจะสามารถพยายามตอบคำถามเหล่านี้เป็นรายข้อได้ แต่มันสมเหตุสมผลกว่าที่จะนำมารวมกันและระบุประเด็นหลักที่ครอบคลุมทั้งหมด หากอธิบายอย่างง่ายที่สุด เราต้องเข้าใจว่าการหมุนเวียนของเงินทุน (capital rotation) คือตัวขับเคลื่อนทุกสิ่งในการเงินระดับสถาบัน และนวัตกรรมผลิตภัณฑ์ที่สำคัญเช่น spot ETF แทบจะไม่เคยเกิดขึ้นโดยปราศจากผลกระทบจากการหมุนเวียนเงินทุนอย่างมีนัยสำคัญ
ในกรณีของ spot ETF ขนาดมหาศาลของกระแสเงินทุนได้กำหนดทิศทางการอภิปรายทั้งหมดอย่างแท้จริง เช่นเดียวกับความรวดเร็วในการเปลี่ยนแปลงของอารมณ์ตลาด มีอุตสาหกรรมทั้งหมดที่อุทิศตนเพื่อวิเคราะห์ความเคลื่อนไหวและคาดการณ์ผลลัพธ์ที่อาจเกิดขึ้น โดยนักวิเคราะห์ตลาดอย่าง Eric Balchunas ได้คาดการณ์เกี่ยวกับการครอบงำตลาดในอนาคตของกองทุน spot หรือความสามารถในการต้านทานตลาดหมีที่ต้องมาถึงในที่สุด อย่างไรก็ตาม ยังมีอีกด้านหนึ่งของการสนทนา ซึ่งนำโดยบุคคลอย่าง Gary Gensler ผู้ซึ่งอนุมัติการเปิดตัวผลิตภัณฑ์ไม่ใช่เพราะความเชื่อทางอุดมการณ์ใน Bitcoin แต่เป็นเพราะข้อผูกพันทางกฎหมาย ภายใน SEC ยังมี Hester Peirce ที่ออกมาวิพากษ์วิจารณ์แนวทางของเพื่อนร่วมงานอย่างเปิดเผย ซึ่งเพิกเฉยต่อความเป็นจริงของตลาดและความต้องการของนักลงทุนสถาบัน
เห็นได้ชัดว่าทั้งอุตสาหกรรมกำลังติดอยู่ในการถกเถียงอย่างเผ็ดร้อนซึ่งเต็มไปด้วยมุมมองที่แตกต่าง โดยทุกคนต่างแสวงหาเป้าหมายที่เป็นประโยชน์ต่อตนเอง นักลงทุนที่ต้องการเข้าถึงความเคลื่อนไหวของ Bitcoin กำลังมองหาจุดเข้า และมองหาจุดออกที่ไม่จำเป็นต้องอธิบาย seed phrase ให้คณะกรรมการการลงทุนฟังมากขึ้นเรื่อยๆ
ผู้ออกกองทุนที่เปิดตัวผลิตภัณฑ์ spot ETF กำลังมองหาค่าธรรมเนียมการจัดการที่สูงขึ้นและการยอมรับในระดับสถาบัน ผู้จัดการสินทรัพย์ของ Wall Street ที่กระตือรือร้นจะหมุนเวียนเงินทุนเข้าสู่คริปโตกำลังมองหาผลตอบแทน ในขณะที่หน่วยงานกำกับดูแลที่มีหน้าที่ดูแลอุตสาหกรรมมูลค่าหลายพันล้านดอลลาร์กำลังมองหาการกำกับดูแลที่ดีขึ้น ท้ายที่สุด นักลงทุนทั่วไปที่ต้องการซื้อ Bitcoin เล็กๆ น้อยๆ ก็กำลังมองหาช่องทางที่สะดวกและมีต้นทุนต่ำ ด้วยการที่นักลงทุนสถาบันส่วนใหญ่มีหน้าที่ตามกฎหมายในการดูแลผลประโยชน์ของลูกค้า (fiduciary duty) และมีความสามารถที่จำกัดในการปรับแต่งเครื่องมือการลงทุน spot ETF จึงดูเหมือนจะเป็นตัวเลือกที่สมเหตุสมผลที่สุดในบริบทของสภาพแวดล้อมปัจจุบัน
ความเห็นแก่ประโยชน์ส่วนตนในการออกแบบผลิตภัณฑ์
การทำความเข้าใจพลวัตของอุตสาหกรรมในบริบทของแรงจูงใจที่เน้นผลประโยชน์ส่วนตนซึ่งขับเคลื่อนกระบวนการตัดสินใจของผู้มีส่วนได้ส่วนเสียรายใหญ่ถือเป็นสิ่งสำคัญ การแข่งขันระหว่างผู้ออกกองทุนมีความโดดเด่นเป็นพิเศษในเรื่องนี้ เนื่องจากทุกคนต่างพยายามสร้างความได้เปรียบเหนือคู่แข่ง ในขณะนี้ สงครามเพื่อการยอมรับจากสถาบันกำลังดำเนินไปในหลายแนวรบ โดยแต่ละฝ่ายพยายามเพิ่มรายได้สูงสุดและลดความเสี่ยงให้น้อยที่สุด สำหรับผู้ให้บริการกองทุน เช่น BlackRock มีเพียงวิธีเดียวที่จะทำเช่นนั้นได้ อย่างน้อยก็ในระยะสั้น นั่นคือการรักษาอัตราส่วนค่าใช้จ่าย (expense ratio) ให้ต่ำพอที่ผู้จัดสรรเงินทุนจะไม่รู้สึกว่าตัวเองโง่เขลา ด้วยสินทรัพย์ภายใต้การจัดการมูลค่าหลายหมื่นล้านดอลลาร์ ทุกๆ basis point ล้วนมีความสำคัญ ในทางกลับกัน ผู้รับฝากสินทรัพย์จะได้รับประโยชน์จากสถานะการลงทุนระยะยาวของสถาบัน เนื่องจากค่าใช้จ่ายด้านความปลอดภัยได้รับการชดเชยอย่างมากจากรายได้ที่มั่นคงจาก AP ที่ซื้อและไถ่ถอนหุ้นล็อตใหญ่เป็นประจำ
ในขณะเดียวกัน ผู้ดูแลสภาพคล่อง (market-makers) ก็มีบทบาทในการทำให้มั่นใจว่าระบบทั้งหมดทำงานตามที่ตั้งใจไว้ บทบาทหลักของพวกเขาคือการจัดหาสภาพคล่องตลอดเวลา ซึ่งช่วยให้นักลงทุนสถาบันสามารถซื้อหุ้นใน ETF ได้อย่างง่ายดาย กระดานแลกเปลี่ยนแบบดั้งเดิมเองก็อยู่ในสถานะพิเศษที่จะทำกำไรจากความนิยมที่เพิ่มขึ้นของคริปโต เนื่องจากพวกเขาเป็นผู้ลิสต์ผลิตภัณฑ์ ETF และจัดเตรียมโครงสร้างพื้นฐานสำหรับการซื้อขาย กลไกทางการเมืองของ Wall Street ได้รับประโยชน์จากการประชาสัมพันธ์เชิงบวกเกี่ยวกับการยอมรับ Bitcoin ของนักลงทุนสถาบัน และภาพลักษณ์ที่ดีที่เกิดขึ้นจากเหตุการณ์ทั้งหมด สำหรับผู้มีส่วนได้ส่วนเสียส่วนใหญ่ การเปิดตัว spot ETF ถือเป็นสถานการณ์ที่ได้ประโยชน์กันทุกฝ่าย (win-win) แม้ว่าจะมีความเสี่ยงสำคัญบางประการที่ต้องนำมาพิจารณาก็ตาม
ความเสี่ยงประการแรกคือจุดบกพร่องจุดเดียวของระบบ (single point of failure) ซึ่งเกิดจากผู้รับฝากสินทรัพย์ เนื่องจากปริมาณส่วนใหญ่ในปัจจุบันกระจุกตัวอยู่ในกลุ่มผู้ออกกองทุนสามอันดับแรก ประการที่สอง สภาพแวดล้อมด้านกฎระเบียบในหลายเขตอำนาจศาลค่อนข้างเป็นปรปักษ์ต่อเครื่องมือแบบ crypto-native ซึ่งหมายความว่าการเปลี่ยนแปลงใดๆ ต่อสถานะเดิมอาจส่งผลกระทบอย่างร้ายแรงต่อนักลงทุน ประการที่สาม แม้ว่ากลไก in-kind จะได้รับการอนุมัติแล้ว แต่นักลงทุนก็ยังคงถือหุ้นของกองทุนมากกว่าการถือเหรียญที่สามารถนำไปใช้จ่ายได้จริง ซึ่งหมายความว่าสภาพคล่องขึ้นอยู่กับโครงสร้างตลาดมากกว่าการดูแลรักษาด้วยตนเอง ประการสุดท้าย การปฏิสัมพันธ์ระหว่างความเป็นเจ้าของมหาศาลของสถาบันและระบบเศรษฐศาสตร์ของนักขุดย่อมส่งผลกระทบที่น่าสนใจต่อการกำกับดูแลโปรโตคอลในอนาคต อย่างน้อยก็ในแง่เทคนิค
การรวมกันของความกลัวที่จะตกรถ (FOMO) และความเร่งรีบไปทั่วทั้งอุตสาหกรรม ส่งผลกระทบอย่างหนักต่อนักลงทุนสถาบันในช่วงที่ตลาดเฟื่องฟู ทำให้พวกเขาแสดงพฤติกรรมในแบบที่ไม่เคยคาดคิดมาก่อน ความรวดเร็วและขนาดของเงินทุนไหลเข้าในยุคแรกชี้ให้เห็นว่าสิ่งเหล่านี้ถูกขับเคลื่อนด้วยปัจจัยที่ผสมผสานกัน ตั้งแต่ความสนใจอย่างแท้จริงในสินทรัพย์ประเภทนี้ ไปจนถึงการหมุนเวียนของเงินทุนที่ขับเคลื่อนด้วยความตื่นตระหนก กระแสเงินไหลออกอย่างต่อเนื่องในเดือนมิถุนายน 2026 เผยให้เห็นอีกด้านของพฤติกรรมเดียวกัน นักลงทุนสถาบันหลายรายที่ซื้อ Bitcoin ผ่าน spot ETF ต้องการดูมีความคิดก้าวหน้าในสายตาของลูกค้า จนกระทั่งสัญญาณเศรษฐกิจมหภาคบอกให้พวกเขาหันมาทำตัวให้ดูมีวินัยแทน
สภาพแวดล้อมด้านกฎระเบียบมีบทบาทสำคัญในการอำนวยความสะดวกในการทำธุรกรรม โดยการรับรองความถูกต้องของผลิตภัณฑ์ในฐานะเครื่องมือที่เข้าถึงความเคลื่อนไหวของ Bitcoin สถานการณ์นี้เองทำหน้าที่เป็นเครื่องเตือนใจว่าตลาดที่ต้องขออนุญาตมีอำนาจและอิทธิพลมากกว่ามากเมื่อพูดถึงการจัดสรรเงินทุน จึงไม่แปลกใจเลยที่หน่วยงานกำกับดูแลส่วนใหญ่จะมุ่งเน้นไปที่การใช้แนวทางแบบรักษาสถานะเดิม โดยการเฝ้าติดตามอุตสาหกรรมจากเงามืดและเข้าแทรกแซงเมื่อเห็นสมควร การยอมรับ spot ETF ของสถาบันนั้น ท้ายที่สุดแล้วเป็นการตัดสินใจทางการเมืองที่แทบไม่มีส่วนเกี่ยวข้องใดๆ กับศักยภาพในการปฏิวัติระบบของ Bitcoin เมื่อพูดถึงผลกำไร สิ่งสำคัญคือต้องยอมรับว่าผู้ชนะในสภาพแวดล้อมปัจจุบันนั้นชัดเจนมาก ประการแรก ผู้ออกกองทุนที่เรียกเก็บค่าธรรมเนียมการจัดการจากสินทรัพย์หลายหมื่นล้านอยู่ในสถานะที่ดีเยี่ยมในการสร้างรายได้ประจำที่ยั่งยืน
ปัจจัยด้านความแปลกใหม่ทำให้มั่นใจได้ว่าผู้ที่มาทีหลังในงานเลี้ยงนี้สามารถยกระดับชื่อเสียงของตนในหมู่นักลงทุน ขณะเดียวกันก็ขายหุ้นของตนให้กับคู่สัญญาในระดับสถาบันที่เน้นการหมุนเวียนเงินลงทุน นักลงทุนที่ซื้อ spot ETF ในช่วงแรกมีทางเลือกที่จะขายทำกำไรให้กับคำเสนอซื้อของสถาบันก่อนที่ภาวะการย่อตัวจะเริ่มส่งผล การคาดเดาว่าพลังงานของการหลอกลวงกำลังกระจุกตัวอยู่ที่ใดในปัจจุบันเป็นการฝึกคิดที่น่าสนใจ แต่ไม่ต้องสงสัยเลยว่าการดึงความมั่งคั่งจากนักลงทุน Bitcoin ที่ทนทุกข์มาอย่างยาวนานนั้น แพร่หลายอย่างกว้างขวางมากกว่าในทั่วทั้งอุตสาหกรรม
การเปรียบเทียบทางประวัติศาสตร์และการปฏิเสธการกบฏ
ความคล้ายคลึงกันระหว่างเรื่องเล่าการยอมรับ spot ETF กับประวัติศาสตร์ของทองคำเป็นสิ่งที่ไม่สามารถมองข้ามได้ เนื่องจากทั้งสองเหตุการณ์สรุปปรากฏการณ์พื้นฐานเดียวกัน ในช่วงต้นทศวรรษ 1970 รัฐบาลสหรัฐฯ อนุญาตให้เอกชนเป็นเจ้าของทองคำได้เป็นครั้งแรกนับตั้งแต่ทศวรรษ 1930 การเปลี่ยนแปลงนี้ไม่ได้เป็นภัยคุกคามต่อการดำรงอยู่ของระบอบเงินเฟียตที่ครอบงำอยู่เลย แต่กลับทำให้มั่นใจว่าทองคำจะได้ก้าวเข้าสู่ระยะต่อไปของการยอมรับจากสถาบันในฐานะสินทรัพย์กระแสหลัก เช่นเดียวกับ crypto spot ETF กองทุนทองคำและสัญญาฟิวเจอร์สเป็นตัวแทนของแนวทางใหม่สำหรับนักลงทุนสถาบันในการเข้าถึงสินทรัพย์ ซึ่งเป็นช่องทางที่ต้องขออนุญาตอย่างสะดวกสบายและยากยิ่งที่จะเปิดสถานะ short เนื่องจากโครงสร้างพื้นฐานของตลาด
พันธบัตรรถไฟในศตวรรษที่ 19 มีชื่อเสียงจากการเป็นหนึ่งในฟองสบู่เก็งกำไรครั้งแรกๆ ของยุคสมัยใหม่ ซึ่งเป็นตัวอย่างสำคัญของนวัตกรรมที่ตามมาด้วยการควบรวมกิจการอย่างหลีกเลี่ยงไม่ได้ หลังจากความนิยมพุ่งสูงขึ้นในตอนแรก พันธบัตรก็ถูกนำไปขายให้กับสาธารณชนในฐานะตราสารหนี้ที่เชื่อถือได้ เพื่อรับประกันการจ่ายผลตอบแทนอย่างสม่ำเสมอให้กับนักลงทุนที่ซื้อมันไว้ก่อนที่ภาวะตลาดตกต่ำจะมาถึง ในทำนองเดียวกัน กองทุนดัชนีสมัยใหม่ก็สามารถคิดได้ว่าเป็น ETF ระดับสถาบันประเภทหนึ่งสำหรับตลาดหุ้นแบบดั้งเดิม
อุตสาหกรรมทั้งหมดที่เกี่ยวกับการเลือกหุ้นและการซื้อขายรายตัวได้รับการเปลี่ยนแปลง อย่างน้อยก็บนพื้นผิว ให้กลายเป็นผลิตภัณฑ์เนื้อเดียวกันชิ้นเดียวโดยไม่มีความแตกต่างที่ชัดเจนระหว่างข้อเสนอของผู้เล่นหลัก เช่นเดียวกับผู้ที่เชื่อมั่นใน Bitcoin ยุคแรก ผู้สนับสนุนพันธบัตรรถไฟต่างคิดจริงๆ ว่านวัตกรรมของพวกเขาจะเปลี่ยนระบบการเงินให้ดีขึ้น ความคล้ายคลึงกันระหว่างสองขบวนการนี้เป็นเรื่องที่น่าคิด โดยเศรษฐกิจคริปโตก็เป็นเพียงอีกขั้นหนึ่งในวิวัฒนาการของตลาดการเงิน ขึ้นอยู่กับผู้สังเกตการณ์ที่จะตัดสินว่าการยอมรับ Bitcoin ของสถาบันเป็นการบิดเบือนวิสัยทัศน์ดั้งเดิม หรือเป็นวิวัฒนาการตามธรรมชาติของโครงสร้างพื้นฐานทางการตลาด
ความสะดวกสบายของทางเลือก
ความสะดวกสบายของทางเลือกเป็นหนึ่งในปัจจัยที่สำคัญที่สุดในการยอมรับของสถาบัน และ Bitcoin spot ETF ก็ทำหน้าที่เป็นภาพสะท้อนที่ยอดเยี่ยมของพลวัตนี้ นักลงทุนส่วนใหญ่ที่ซื้อ spot ETF ไม่ได้สนใจรายละเอียดที่ซับซ้อนของผลิตภัณฑ์ เนื่องจากวัตถุประสงค์หลักของพวกเขาคือการเข้าถึงความเคลื่อนไหวของราคา Bitcoin โดยไม่ต้องกังวลกับความเสี่ยงที่เกี่ยวข้อง พูดง่ายๆ ก็คือ พวกเขาสนใจในความปลอดภัยและความสะดวกสบายของสภาพแวดล้อมที่มีผู้รับฝากสินทรัพย์ ส่วนที่เหลือนั้นเป็นเพียงเสียงรบกวน นักลงทุนสถาบันที่ซื้อหุ้นใน spot ETF จะไม่ต้องกังวลกับความเป็นไปได้ที่ฮาร์ดแวร์วอลเล็ตจะถูกขโมย หรือลิงก์อันตรายที่หลอกให้พวกเขาเปิดเผย private key อีกต่อไป อย่างไรก็ตาม ความง่ายดายและความสะดวกสบายของประสบการณ์การลงทุนแบบที่ต้องขออนุญาตนี้ แลกมาด้วยความยืดหยุ่น อย่างน้อยก็ในตอนนี้
การเติบโตอย่างรวดเร็วของ spot ETF ในฐานะเครื่องมือการลงทุนระดับสถาบันที่ใช้งานได้จริง ได้พิสูจน์แล้วว่าการสร้างรายได้จากโอกาสในการมีส่วนร่วมกับการแปลงสภาพเป็นสินทรัพย์ทางการเงิน (financialization) ของสังคม เป็นกลยุทธ์ที่ชนะเสมอ ในกรณีนี้ การกบฏไม่ได้ล้มเหลวในการดิสรัปต์กลุ่มอำนาจการเงินแบบดั้งเดิม แต่มันกลับได้รับการโอบกอดและกลืนกินเข้ามาด้วยความยินดี และท้ายที่สุดการกบฏก็ได้แปรสภาพตัวเองกลายเป็นกลุ่มอำนาจรูปแบบใหม่ ขนาดของการยอมรับและความเร็วของมันบ่งบอกอะไรได้มากมาย เมื่อตอนนี้นักลงทุนสถาบันสามารถซื้อหรือไถ่ถอนการลงทุนใน Bitcoin มูลค่าหลายพันล้านได้ด้วยขั้นตอนอันน่าเบื่อหน่ายแบบเดียวกับที่พวกเขาใช้กับการจัดสรรสินทรัพย์อื่นๆ ระบบการเงินแบบดั้งเดิมได้เปลี่ยนผ่านไปอย่างถาวร เมื่อปัจจัยทางเศรษฐกิจมหภาค เช่น อัตราดอกเบี้ยที่กำหนดโดย Federal Reserve เข้ามาผูกพันอย่างแยกไม่ออกกับสินทรัพย์ที่มีความผันผวนนี้ วิสัยทัศน์อันบริสุทธิ์แบบอนาธิปไตย-ทุนนิยม (anarcho-capitalist) ของเงินสดอิเล็กทรอนิกส์แบบกระจายศูนย์ ในความเป็นจริงได้ถูกแบ่งออกเป็นสองค่าย บรรดา maximalist บนบล็อกเชน (on-chain) และผู้ดูแลสภาพคล่องนอกบล็อกเชน (off-chain) ยังคงมีอยู่ในแบบของตนเอง โดยกลุ่มแรกใช้เลเยอร์ฐานสำหรับธุรกรรมของพวกเขา และกลุ่มหลังสร้างตลาดอนุพันธ์กระดาษที่เชื่อมโยงกันอย่างลึกซึ้งรอบๆ ทองคำดิจิทัลนี้ นักลงทุนสถาบันส่วนใหญ่พึงพอใจกับความสะดวกสบายและความน่าเชื่อถือของการลงทุนผ่านผู้รับฝากสินทรัพย์ แม้จะมีความเสี่ยงและภาระภาษีเพิ่มเติมอันเกิดจากลักษณะที่ต้องขออนุญาตในการมีส่วนร่วมของพวกเขาก็ตาม
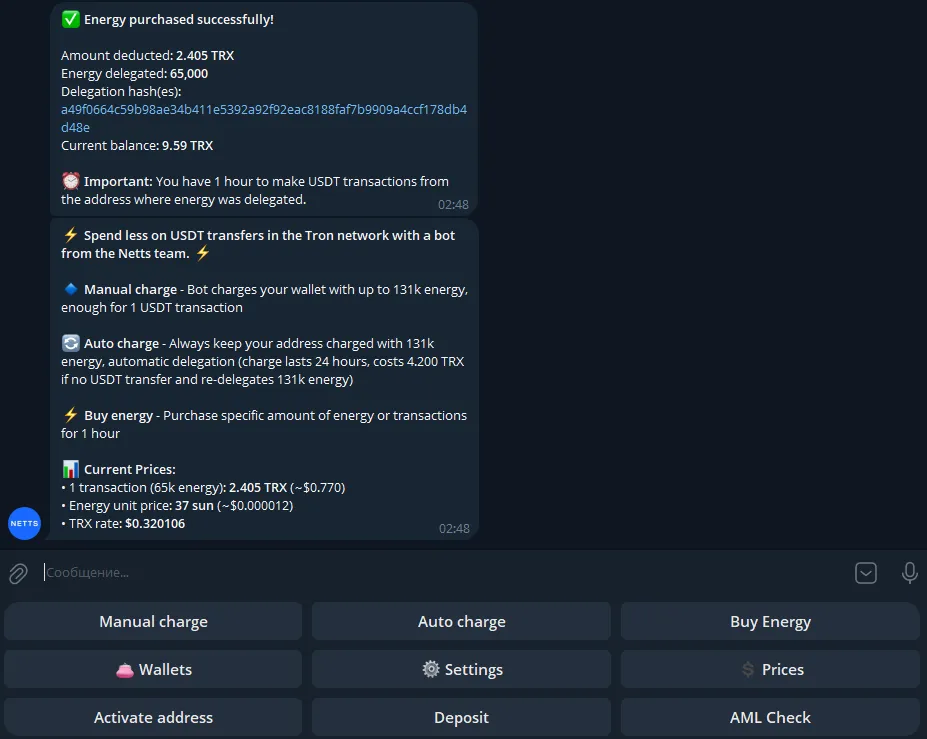
เป็นเรื่องน่ายินดีเสมอที่จะได้พูดคุยถึงความสามารถในการก้าวสู่ระดับใหม่ของความน่าเชื่อถือภายในระบบนิเวศ แต่ความเป็นจริงก็คือ โครงสร้างพื้นฐานในระดับล่างสุดต่างหากที่ตัดสินความสำเร็จหรือความล้มเหลวของการยอมรับไปใช้งานจริงในระยะยาว Netts Energy Charge Bot เป็นอีกหนึ่งยูทิลิตี on-chain ที่มีประโยชน์สำหรับผู้ใช้ TRON ซึ่งพยายามลดความยุ่งยากในขั้นตอนที่น่าเบื่อหน่ายของการหาคนที่จะเติม TRON Energy สำหรับการโอน USDT ตัวบอทรองรับทั้งการเติมแบบแมนนวลและแบบอัตโนมัติ รวมถึงการซื้อแพ็กเกจ Energy แบบ 1 ชั่วโมง ในตัวอย่างที่ระบุ ผู้ใช้ถูกคิดค่าบริการ 2.405 TRX สำหรับ 65k Energy ซึ่งเท่ากับ 37 sun ต่อหน่วย พร้อมทั้งยังมีตัวเลือกในการตั้งค่าการเติมเงินอัตโนมัติเพื่อรักษาระดับ Energy สำรองไว้ที่ 131k ตลอดรอบ 24 ชั่วโมง สำหรับผู้ที่ไม่สนใจเรื่องเล่าเกี่ยวกับอิสรภาพทางการเงินและเพียงแค่ต้องการโอนสเตเบิลคอยน์ของตนอย่างถูกและมีประสิทธิภาพ การเติม TRON Energy, การลดค่าธรรมเนียมบน TRON และบอทมอบหมาย Energy (Energy delegation) ที่รวดเร็ว คือสิ่งที่ทำให้โครงสร้างพื้นฐานของเครือข่ายสามารถแข่งขันได้อย่างแท้จริง มากกว่าการพูดคุยทางอุดมการณ์ในระดับ mempool