Биткоин-ETF: институциональное признание или провалившийся бунт?
Биткоин задумывался как способ обойти банки, однако спотовые ETF переупаковали этот бунт для портфелей Уолл-стрит, променяв суверенитет на приток институционального капитала.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
11 января 2024 года — дата, навсегда вписанная в историю Биткоина: именно тогда спотовые биржевые фонды (ETF) на Биткоин начали торговаться на биржах США. Однако на заре своего существования ценностное предложение Биткоина заключалось буквально в возможности выхода из системы. Обещание безразрешительной денежной системы, способной противостоять цензуре и контролю за движением капитала со стороны государств и традиционных финансовых институтов, определяло ранний энтузиазм вокруг криптовалют.
Это был способ отказаться от участия, обойти устоявшийся порядок и его неповоротливые, одобренные регуляторами инновации. Поэтому справедливо признать, что первоначальные нарративы, рассматривавшие Биткоин как экономическую альтернативу фиату, с появлением спотовых ETF были оглушительно, хоть и с оговорками, реализованы. Тем не менее новые инструменты стали своего рода еще одной точкой выхода, только направленной в противоположную сторону. Спотовые ETF открыли вход институциональным инвесторам, у которых не было ни желания, ни возможности погружаться в технические тонкости криптомира — от управления приватными ключами до криптонативных кастодиальных решений. Они воплотили в себе вход в биткоин-экономику, который практически не затронул устоявшуюся институциональную финансовую инфраструктуру — по крайней мере, на бумаге.
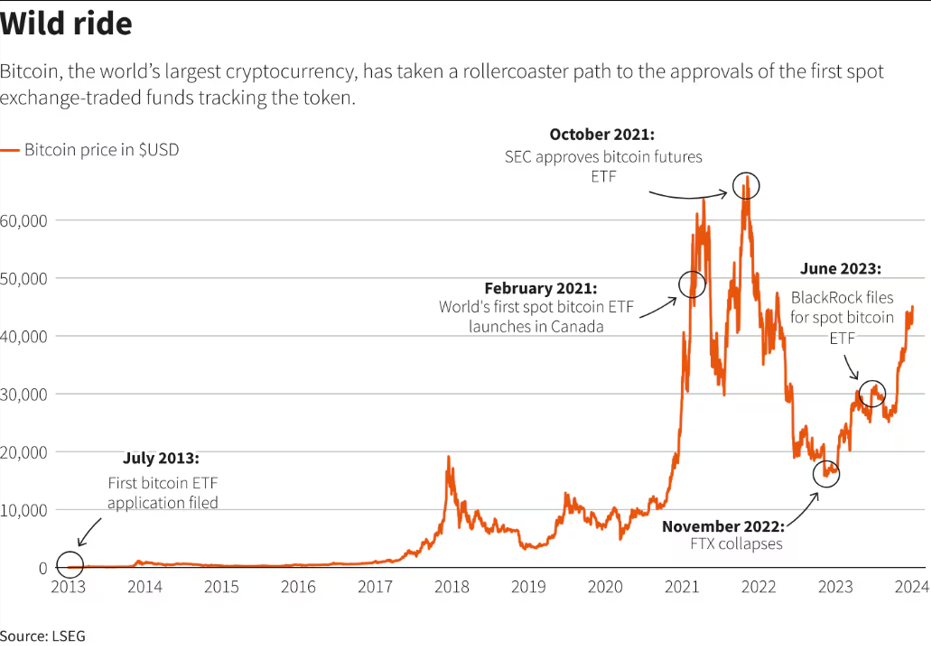
По сути, появление спотовых ETF мало что изменило для ключевых институциональных инвесторов. Вряд ли доверительный управляющий, ведущий диверсифицированный портфель из шестидесяти процентов акций и сорока процентов облигаций, радикально пересмотрит стратегию риск-менеджмента из-за нового канала аллокации в криптоактивы. С другой стороны, энтузиаст из XXI века — тот самый, что судился с SEC, создавал Grayscale, нанимал гигантов вроде BlackRock и спонтанно покупал монеты в 2011 году, — оглядываясь назад, скорее всего, сочтет свое решение верным. В конце концов, наиболее преданная часть ранних адептов криптовалют сформировалась именно на волне идеологического противостояния традиционной финансовой системе.
Тем не менее обратить внимание на свои приоритеты стоит третьей категории участников рынка. Пенсионные фонды в поисках доходности, мерчанты, нуждающиеся в трансграничных расчетах, и обычные инвесторы, желающие добавить частицу цифрового золота в свой портфель без погружения в крипто-дебри — все они обладают законными интересами в будущем Биткоина. С этой точки зрения ETF являются весьма прагматичным инструментом, удовлетворяющим базовым требованиям любого продукта, созданного для институционального внедрения. Они понятны (нет нужды управлять приватными ключами), относительно надежны (регулируются SEC) и удобны (облигации, акции и крипта в одном портфеле). Несмотря на то что ETF — это кастодиальный продукт с внушительными комиссиями и встроенными рисками, он остается оптимальным доступным решением для большинства инвесторов, желающих получить экспозицию на Биткоин, по крайней мере до тех пор, пока не уляжется пыль и не изменится регуляторная среда.
Парад тикеров и комиссии за вход
На фоне конкуренции среди эмитентов, развернувшейся столь же яростно, как и соперничество традиционного Уолл-стрит с криптонативными рынками, стоит упомянуть различия между этими продуктами. В условиях, когда IBIT по-прежнему доминирует на рынке, FBTC удерживает верных клиентов Fidelity, а GBTC от Grayscale уступает позиции более дешевым оберткам и собственному Mini Trust, парад тикеров все меньше напоминает праздничный запуск и все больше походит на зрелую войну комиссий. Это, впрочем, не разбор проспектов эмиссии, а скорее описание более широкого контекста и его наиболее ощутимых последствий для рынка. Самая примечательная черта феномена спотовых ETF — это абсолютная парадоксальность ситуации. Мы стали свидетелями того, как очередная инновация финансовой системы, призванная подорвать существующую власть имущих, вместо этого была практически мгновенно ею ассимилирована. Неотчуждаемый, децентрализованный и неотслеживаемый инструмент выхода, каким был Биткоин, по сути превратился в одну из самых быстрорастущих категорий ETF в истории.
Не бунт проник в коридоры власти, а зарегулированные рынки запрыгнули на подножку бунтующего поезда. Остается только гадать, что сказали бы архитекторы ранней криптоэкономики, увидев, как их детище токенизируют и распространяют в виде биржевого продукта. Подобно коллегам на рынке золота, биткоин-максималисты наверняка испытывают смешанные чувства по поводу внезапно вспыхнувшего в их нише спора о «бумаге против физического актива». С перспективой миллиардных притоков капитала, обещанием колоссальных комиссий за управление активами и шансом войти в историю институциональные инвесторы получили ровно то, чего хотели. Однако подписывались они вовсе не на бунт, и первые признаки указывают на то, что недовольство носит достаточно массовый характер. Те самые структуры с Уолл-стрит, которые на заре Биткоина открывали короткие позиции против массового внедрения криптовалют, сегодня спешно пытаются выжать максимум из открывшейся рыночной возможности.
Когда ETF перестали быть диковинкой, привычные рычаги макроэкономического регулирования начали действовать с еще большей силой. Как только институциональные инвесторы осознали, что самый простой способ войти в позицию является и самым простым способом из нее выйти, призрак разворота рынка перестал быть теоретическим. Июнь продемонстрировал это наиболее наглядно. Американские спотовые биткоин-ETF зафиксировали чистый отток средств примерно на $4,5 млрд — худший месячный показатель вывода с момента запуска, причем удар пришелся точечно, а не распределился равномерно. На долю IBIT пришлась львиная доля погашений, тогда как июльское восстановление возглавили преимущественно FBTC и ARKB. Та же самая обертка, которая когда-то сделала Биткоин приемлемым для инвесткомитетов, позволила этим комитетам сократить экспозицию за одну-единственную ребалансировку.
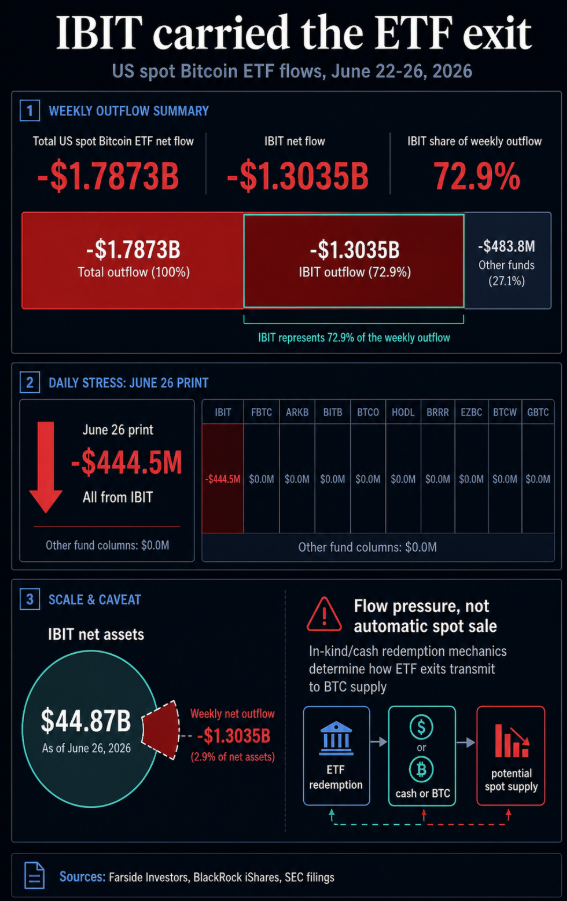
В качестве главного вывода из этого рыночного перелома необходимо вернуться к фундаментальным особенностям структуры спотовых ETF и сопутствующим рискам. Из-за концентрации основной ликвидности в руках тройки ведущих эмитентов вся эта категория продуктов несет в себе пугающие системные риски. Институциональные инвесторы, приобретающие паи конкретного ETF, фактически покупают жестко регулируемую бумагу, представляющую собой доверие к уполномоченным участникам, кастодианам и механизму создания-погашения, выстроенному вокруг реальных монет. Последующее одобрение SEC механизма натурального (in-kind) создания и погашения паев усовершенствовало структуру, позволив ETP на Биткоин и Эфир функционировать подобно традиционным товарным фондам, но так и не устранило главный парадокс. Актив, созданный для самостоятельного хранения, по-прежнему потребляется через цепочку посредников.
Этот нюанс структуры спотовых ETF был одним из многих рисков, описанных Сатоши в изначальном white paper, ведь мало что может быть более ненадежным, чем централизация кастодиального хранения криптовалют. GBTC от Grayscale служит вечным напоминанием об опасностях, сопряженных с концентрацией стороннего хранения: миллиарды долларов инвесторского капитала годами оставались запертыми в ловушке драмы с премией и дисконтом закрытого фонда до победы в судебном процессе против SEC. Институциональный капитал направлялся через узкий централизованный механизм, и инвесторы фактически оказались под ударом рисков дефолта компании-кастодиана или внутренних сбоев безопасности. Рыночная инфраструктура вокруг Биткоина действительно выглядит как мастер-класс Уолл-стрит по извлечению прибыли из волатильности криптоэкономики. Несколько ошеломляющих показателей объема торгов служат ширмой для нарратива об институциональном признании, в то время как остальная часть финансовой инфраструктуры обогащает привратников экосистемы и создает иллюзию традиционного фондового рынка вокруг столь волатильного актива.
Одержимость притоками и ротация капитала
Поскольку институциональные инвесторы оказались в центре внимания, вполне логично обратиться к их интересам. Что побудило их вложить сотни миллионов, если не миллиарды, в эти новые финансовые инструменты? Как это повлияет на их операционную деятельность и стратегии управления капиталом? Каково их место в общей картине? Хотя можно попытаться ответить на каждый из этих вопросов по отдельности, имеет смысл объединить их и выделить сквозную тему. Проще говоря, нужно понимать, что в сфере институциональных финансов всем движет ротация капитала, и столь крупная продуктовая инновация, как спотовые ETF, редко обходится без масштабных перетоков средств.
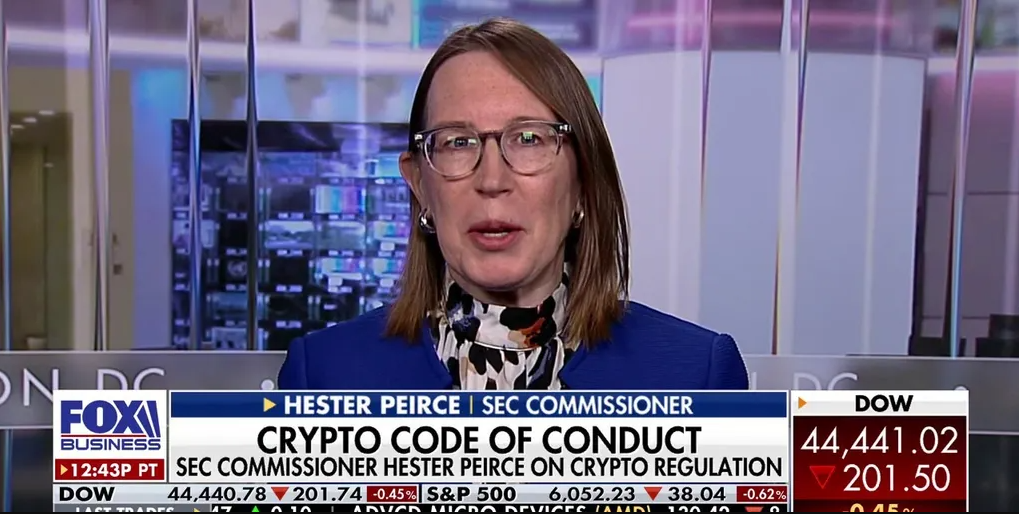
В случае со спотовыми ETF масштаб потоков задает тон всей дискуссии, равно как и скорость, с которой меняются настроения. Существует целая индустрия, занимающаяся анализом движений капитала и прогнозированием возможных сценариев, где такие рыночные аналитики, как Эрик Балчунас, рассуждают о будущем доминировании спотовых фондов или их способности выдержать неминуемый медвежий рынок. Однако существует и другая сторона вопроса, представленная фигурами вроде Гэри Генслера, который одобрил запуск продуктов не из идеологической веры в Биткоин, а в силу регуляторных обязательств. Внутри самой SEC также была Эстер Пирс, открыто критиковавшая подход своих коллег, игнорировавших реалии рынка и потребности институциональных инвесторов.
Очевидно, что вся индустрия вовлечена в жаркие дебаты с полярными точками зрения, где каждый преследует исключительно собственные корыстные цели. Инвесторы, желающие получить экспозицию на Биткоин, ищут точку входа, а все чаще — и точку выхода, не требующую объяснений инвестиционному комитету, что такое сид-фраза.
Эмитенты, запустившие спотовые ETF, стремятся к повышению комиссий за управление и институциональному признанию. Управляющие активами с Уолл-стрит, жаждущие перенаправить капитал в криптовалюту, ищут доходность, в то время как регуляторы, призванные контролировать многомиллиардную отрасль, добиваются усиления надзора. Наконец, рядовые инвесторы, желающие приобрести немного биткоина, ищут удобный и недорогой вход. Учитывая, что большинство институциональных инвесторов связаны фидуциарными обязательствами перед клиентами и имеют ограниченные возможности по кастомизации инвестиционных инструментов, спотовые ETF действительно представляются наиболее разумным выбором в текущих реалиях.
Эгоизм продуктового дизайна
Крайне важно понимать динамику индустрии сквозь призму эгоистичных мотивов, определяющих процесс принятия решений ключевыми игроками. Конкуренция среди эмитентов в этом отношении особенно показательна, ведь каждый стремится получить преимущество над соперниками. На данный момент битва за институциональное признание ведется на нескольких фронтах, где каждая сторона старается максимизировать выручку и минимизировать риски. Для провайдеров фондов, таких как BlackRock, существует фактически единственный способ сделать это, по крайней мере в краткосрочной перспективе — держать коэффициент расходов на достаточно низком уровне, чтобы распределители капитала не чувствовали себя глупо. Когда под управлением находятся десятки миллиардов долларов, на счету каждый базисный пункт. В свою очередь, кастодианы выигрывают от долгосрочных институциональных позиций, поскольку их затраты на безопасность с лихвой окупаются стабильными доходами от уполномоченных участников, регулярно покупающих и погашающих крупные пакеты паев.
Тем временем маркетмейкеры вносят свой вклад в бесперебойное функционирование всей системы. Их основная задача — обеспечивать ликвидность в любой момент времени, что позволяет институциональным инвесторам приобретать паи ETF с относительной легкостью. Традиционные биржи, со своей стороны, находятся в уникальном положении для извлечения прибыли из растущей популярности крипты: именно они проводят листинг ETF-продуктов и предоставляют инфраструктуру для торговли. Политический аппарат Уолл-стрит извлекает выгоду из позитивного освещения интеграции Биткоина институциональными инвесторами и благоприятного медийного фона вокруг всего процесса. Для большинства значимых участников запуск спотовых ETF стал беспроигрышным сценарием, хотя существует ряд критических рисков, которые необходимо принимать во внимание.
Первый из них — единая точка отказа в лице кастодианов, поскольку большая часть объема сейчас сосредоточена в руках трех ведущих эмитентов. Во-вторых, регуляторная среда во многих юрисдикциях остается враждебной к криптонативным инструментам, а значит, любые изменения статус-кво могут повлечь катастрофические последствия для инвесторов. В-третьих, даже после утверждения механизма натурального обмена инвесторы по-прежнему владеют паями фонда, а не монетами, доступными для прямых расчетов, то есть ликвидность зависит от рыночной структуры, а не от личного хранения. Наконец, взаимодействие между внушительными институциональными объемами владения и экономикой майнеров непременно окажет любопытное влияние на будущее управление протоколом, по крайней мере с технической точки зрения.
Сочетание синдрома упущенной выгоды (FOMO) и общеотраслевой ажиотаж серьезно повлияли на институциональных инвесторов во время бума, заставив их действовать так, как они и представить себе не могли. Сама скорость и масштабы ранних притоков капитала указывают на то, что ими двигала смесь факторов — от искреннего интереса к новому классу активов до панической ротации капитала. Серия оттоков в июне 2026 года обнажила обратную сторону этого поведения. Многие институционалы, купившие Биткоин через спотовые ETF, стремились выглядеть более прогрессивными в глазах клиентов, пока макроэкономическая динамика не вынудила их сменить тактику на демонстрацию жесткой дисциплины.
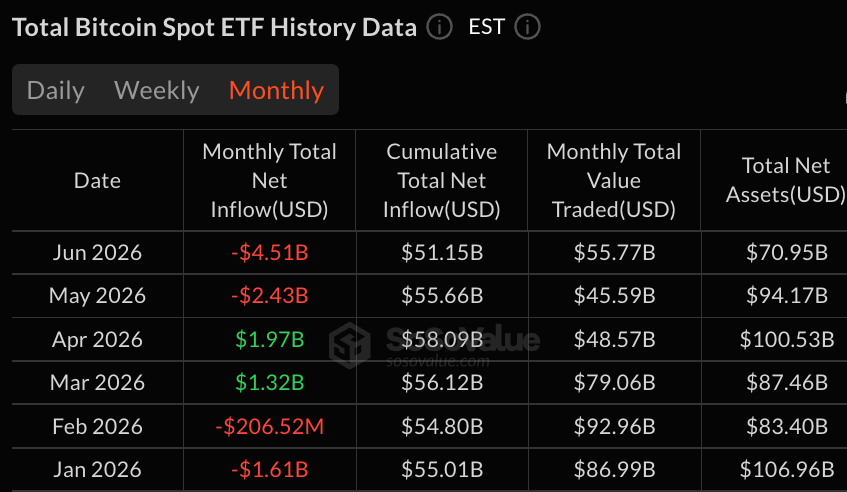
Регуляторная среда сыграла решающую роль в содействии этим процессам, легитимизировав продукт как жизнеспособный инструмент инвестирования в Биткоин. Сама ситуация служит напоминанием о том, что регулируемые рынки обладают куда большей мощью и влиянием, когда дело касается распределения капитала. Неудивительно, что большинство регуляторов придерживаются проверенной стратегии наблюдения за отраслью из тени с точечным вмешательством при необходимости. Институциональное признание спотовых ETF в конечном счете оказалось политическим решением, не имеющим практически ничего общего с революционным потенциалом Биткоина. Если говорить о прибыли, то бенефициары текущей обстановки вполне очевидны. Во-первых, эмитенты, взимающие комиссии за управление десятками миллиардов активов, находятся в идеальном положении для извлечения стабильного регулярного дохода.
Фактор новизны позволил опоздавшим укрепить свою репутацию среди инвесторов и одновременно продать свои паи институциональным контрагентам, проводившим ротацию портфелей. Инвесторы, купившие спотовый ETF на ранних стадиях, имели возможность зафиксировать прибыль об институциональный спрос до того, как началась просадка. Рассуждения о том, где сегодня сконцентрирована основная мошенническая активность, остаются увлекательным занятием, но нет сомнений в том, что извлечение богатства за счет многострадальных биткоин-инвесторов носит куда более широкий системный характер во всей индустрии.
Исторические параллели и отказ от бунта
Параллели между историей внедрения спотовых ETF и историей золота невозможно игнорировать, поскольку оба события отражают одно и то же фундаментальное явление. В начале 1970-х правительство США впервые с 1930-х годов разрешило частное владение золотом. Это изменение отнюдь не стало экзистенциальной угрозой для доминирующего фиатного режима, а гарантировало золоту следующий этап институционального признания в качестве мейнстримного класса активов. Подобно спотовым крипто-ETF, фонды и фьючерсы на золото предоставили институциональным инвесторам новый способ доступа к активу — полностью подконтрольный и чрезвычайно сложный для открытия коротких позиций в силу специфики рыночной инфраструктуры.
Облигации железнодорожных компаний XIX века известны как один из первых спекулятивных пузырей современной эпохи, являя собой хрестоматийный пример инновации, за которой неизбежно следует консолидация. На волне первоначального всплеска популярности облигации продавались публике как надежные инструменты с фиксированным доходом, сулящие стабильные выплаты инвесторам, купившим их задолго до спада на рынке. Аналогичным образом современные индексные фонды можно рассматривать как своего рода институциональные ETF для традиционного фондового рынка.
Вся индустрия самостоятельного выбора акций и торговли трансформировалась — по крайней мере, внешне — в единый однородный продукт, где нет видимых различий между предложениями крупных игроков. Подобно ранним сторонникам Биткоина, держатели железнодорожных облигаций искренне верили, что их инновация изменит финансовую систему к лучшему. Сходство этих двух движений весьма показательно: криптоэкономика является лишь очередным этапом эволюции финансовых рынков. Каждый вправе сам решать, считать ли институциональное внедрение Биткоина искажением его первоначальной концепции или естественным развитием рыночной инфраструктуры.
Удобство выбора
Удобство выбора служит одним из важнейших факторов институционального внедрения, и спотовые биткоин-ETF выступают наглядной иллюстрацией этого принципа. Большинство инвесторов, покупающих спотовые ETF, не интересуются техническими тонкостями продукта, ведь их главная цель — получить экспозицию на Биткоин, не беспокоясь о сопутствующих рисках. Проще говоря, их привлекают безопасность и удобство кастодиальной среды, а все остальное — лишь белый шум. Институциональным инвесторам, приобретающим паи спотовых ETF, никогда не придется переживать о краже аппаратного кошелька или вредоносной ссылке, из-за которой можно раскрыть свой приватный ключ. При этом простота и комфорт регулируемого инвестирования достигаются за счет потери гибкости — по крайней мере, на данный момент.
Стремительный взлет спотовых ETF в качестве надежного институционального инструмента доказал: монетизация возможности поучаствовать в финансиализации общества всегда остается беспроигрышной стратегией. В данном конкретном случае бунту не удалось подорвать традиционную финансовую систему. Напротив, его встретили и поглотили с распростертыми объятиями, превратив протест в новую разновидность истеблишмента. Масштабы и темпы внедрения более чем показательны: институциональные инвесторы теперь могут открывать или закрывать позиции по Биткоину на миллиарды долларов с той же рутинной скукой, с какой они проводят любую другую аллокацию. Традиционная финансовая система безвозвратно изменилась, поскольку макроэкономические факторы, такие как процентные ставки Федеральной резервной системы, неразрывно переплелись с волатильным активом. Чистая анархо-капиталистическая концепция децентрализованных электронных денег на практике разделилась на два лагеря. Ончейн-максималисты и офчейн-маркетмейкеры продолжают сосуществовать параллельно: первые используют базовый уровень для транзакций, а вторые выстраивают тесно взаимосвязанный рынок бумажных деривативов вокруг цифрового золота. Институциональные инвесторы вполне довольны удобством и надежностью кастодиальной экспозиции, невзирая на риски и дополнительные издержки, обусловленные регулируемым характером их участия.
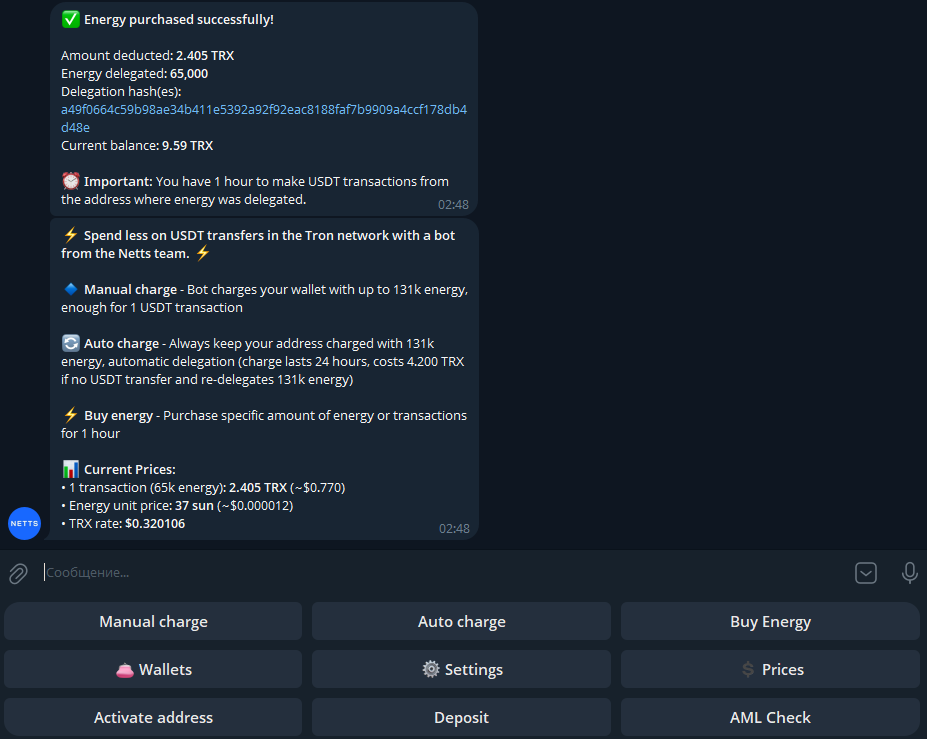
Всегда приятно рассуждать о выходе на новые уровни респектабельности внутри экосистемы, однако в реальности именно базовый уровень инфраструктуры в конечном счете определяет успех или провал любого практического внедрения в долгосрочной перспективе. Netts Energy Charge Bot — это еще один полезный ончейн-инструмент для пользователей в сети TRON, призванный упростить утомительный поиск контрагента для аренды TRON Energy при переводе USDT. Бот поддерживает как ручное, так и автоматическое пополнение, а также покупку пакетов Energy на 1 час. В приведенном примере с пользователя было списано 2.405 TRX за 65k Energy, что составляет 37 sun за единицу; при этом предусмотрена опция настройки автопополнения для поддержания буфера в 131k Energy на 24-часовой цикл. Для тех, кого не привлекают лозунги о финансовой свободе, а важно лишь переводить свои стейблкоины дешево и без задержек, аренда TRON Energy, снижение комиссий в TRON и быстрая делегация Energy через ботов — это именно то, что обеспечивает конкурентоспособность сетевой инфраструктуры на практике, без лишних идеологических споров на уровне мемпула.