Les erreurs de calcul les plus spectaculaires de l'histoire des cryptos
3AC, Terra/UST, FTX, les plateformes de prêt et The DAO — comment l'ego stratégique, l'effet de levier et une mauvaise conception ont vaporisé des milliards et redéfini la culture du risque dans la crypto.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
L'histoire de l'économie des cryptomonnaies a souvent tendance à être idéalisée comme une frontière sans loi, où des fortunes se font et se défont du jour au lendemain, et où des entrepreneurs prêts à prendre des risques bousculent le système financier existant à l'aide de technologies de pointe. Mais cette histoire n'est qu'une vérité partielle, et sous la surface se cache une parabole sombre sur ce que veut réellement la technologie — une leçon essentielle obscurcie par ces perturbateurs très médiatisés qui n'ont pas simplement échoué lamentablement, mais de manière spectaculaire.
Il ne s'agit pas des douleurs de croissance d'une adoption précoce, ni de petits travers inhérents à une nouvelle technologie : ce sont des échecs à un niveau stratégique. Prenons par exemple la prétendue tragédie de Laszlo Hanyecz, resté célèbre pour avoir dépensé 10 000 bitcoins pour deux pizzas en 2010 — un événement souvent décrit comme une « erreur » emblématique dans la culture populaire. Il s'agissait en réalité d'une preuve de concept essentielle pour une jeune monnaie qui n'avait aucune valeur à l'origine. Lorsque Hanyecz s'est assis pour manger sa pizza le 22 mai 2010, il ne se doutait probablement pas qu'il consommait un déjeuner à plusieurs millions de dollars et que ses papilles marquaient l'histoire de bitcoin à plus d'un titre.
Et pourtant… les véritables erreurs de calcul — celles qui ont vaporisé des milliards de valeur et détruit les économies de toute une vie — ont été le fait d'acteurs avertis qui disposaient de tous les outils pour mesurer le risque, mais ont préféré fermer les yeux. C'étaient des hommes et des femmes qui ont confondu levier financier et génie, et dynamique de marché avec de nouvelles règles, bâtissant des édifices incapables de supporter leur propre poids.
L'illusion du « supercycle » : Three Arrows Capital
Le fonds spéculatif crypto 3AC, ou Three Arrows Capital, n'était pas une affaire de seconde zone ; c'était la référence dans l'univers crypto, gérant des milliards de dollars et forçant le respect de chaque desk de trading majeur. Leur échec tragique reposait sur une croyance qu'ils prophétisaient avec un zèle quasi religieux : le « supercycle ». Leurs fondateurs se sont persuadés que le marché des cryptos avait dépassé ses violents cycles historiques d'expansion et de krach, pour entrer dans une ère où les prix ne feraient que grimper, portés par l'adoption institutionnelle et l'acceptation de masse.
Ce n'était pas seulement un slogan marketing ; c'était le socle opérationnel de leur fonds. S'attendant à ce que les prix montent sans cesse, ou du moins ne subissent jamais de correction majeure, ils ont accumulé un effet de levier gigantesque pour maximiser leur exposition à ce marché haussier perpétuel.
L'erreur stratégique ne consistait pas seulement à être haussier, mais à bâtir un portefeuille de plusieurs milliards de dollars sous l'hypothèse qu'un événement de type « cygne noir » (le pire cas de figure imaginable) ne se produirait jamais. Lorsque le marché s'est retourné en 2022, 3AC n'était pas simplement exposé ; il était positionné à l'achat avec un fort levier sur des actifs devenus rapidement illiquides. Leur transaction phare sur le Grayscale Bitcoin Trust (GBTC) est un cas d'école de stratégie menant à l'impasse. Pendant des années, le GBTC s'est échangé avec une prime par rapport au Bitcoin sous-jacent, permettant aux fonds d'arbitrer cette différence. 3AC a parié que cette prime persisterait ou resterait au moins positive. Mais leur position s'est transformée en un passif gigantesque dès lors que la prime a basculé en décote.
Ils se sont retrouvés coincés dans un trade déficitaire, aveuglés par la thèse du supercycle au point de refuser de couper leurs pertes. À la place, ils ont doublé la mise et ont emprunté auprès de presque tous les grands prêteurs de l'écosystème pour assurer le service de leurs dettes — transformant de facto un hedge fund en un château de cartes. Le fonds n'a pas seulement fait faillite ; il a déclenché une contagion qui a anéanti des prêteurs comme Voyager Digital et Genesis, illustrant à quel point l'aveuglement stratégique d'une seule entité peut devenir le point aveugle de toute une industrie sur un marché hyperconnecté. La chute de 3AC a démontré que, quels que soient vos succès passés, vous n'êtes jamais au-dessus des principes fondamentaux de la gestion des risques.
L'hubris algorithmique : L'effondrement de Terra-Luna
Si 3AC a représenté un échec de gestion des risques, le méga-crash de l'écosystème Terra et de son stablecoin UST a résulté d'une faille de conception de mécanisme doublée d'hubris. Do Kwon, le fondateur de Terraform Labs, avait imaginé un stablecoin décentralisé qui n'était pas adossé à un collatéral traditionnel comme le dollar américain. L'erreur tactique a été de supposer qu'un ancrage algorithmique survivrait à une attaque coordonnée de grande ampleur ou à une véritable crise de confiance sans soutien extérieur. Le modèle de Kwon reposait sur la dynamique d'arbitrage entre le jeton LUNA et l'UST. Dès que l'UST passait sous la barre de 1 $, les traders devaient brûler de l'UST pour émettre du LUNA et « restaurer » la parité. Ce mécanisme fonctionnait en marché haussier, mais introduisait un risque de « spirale de la mort » en période de panique.
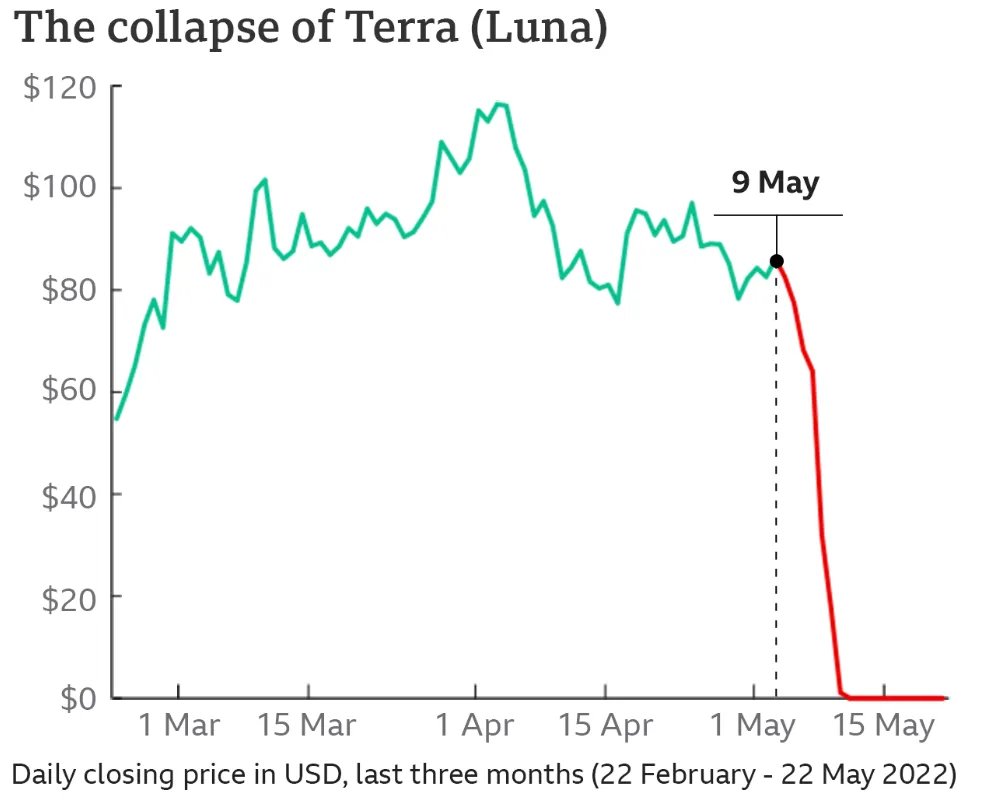
La véritable faute stratégique a toutefois eu lieu plusieurs mois avant le crash final. Conscient de l'extrême fragilité de l'ancrage, Kwon a créé la Luna Foundation Guard (LFG) et a lancé une campagne visant à acquérir des milliards de dollars de Bitcoin en guise de réserve. Sur le papier, cela paraissait prudent. C'était, en réalité, une erreur stratégique fatale. En liant la santé de l'UST au cours de Bitcoin, Kwon a éliminé le seul avantage potentiel qu'un stablecoin algorithmique pouvait apporter : une stabilité décorrélée. Lorsque la parité a cédé, la LFG a dû liquider des milliards de dollars de Bitcoin sur un marché paniqué pour tenter de soutenir le cours. Cette pression vendeuse a fait chuter le cours de Bitcoin, entraînant l'ensemble du marché — y compris LUNA — dans sa chute et sapant encore davantage la confiance envers LUNA.
C'était une prophétie destructrice autoréalisatrice. Utiliser des cryptos volatiles pour garantir des stablecoins afin d'attirer les utilisateurs, tout en promettant des rendements fixes de 20 % via toutes sortes d'Anchor Protocols, était condamné à imploser dès le premier ralentissement de la croissance. Les conséquences ont été dévastatrices : 40 milliards de dollars de valeur détruits en l'espace de quelques jours, un durcissement réglementaire ayant fait reculer l'industrie de plusieurs années, et la ruine d'investisseurs particuliers à qui l'on avait garanti que l'UST était « sans danger ».
Château de cartes : Le flash crash de liquidité de FTX
Et puis, il y a eu cette dérive stratégique que l'on a fait passer pour de l'innovation : FTX. Aussi fascinante que soit la fraude pénale consistant à mélanger les avoirs des clients avec ceux d'Alameda Research, l'erreur commerciale sur laquelle tout reposait est tout aussi stupéfiante. Sam Bankman-Fried a bâti sa fortune sur le concept de marge croisée (« cross-margining ») et de trading à haute fréquence, se présentant comme le « JP Morgan de la crypto ». Mais son talon d'Achille a été de placer son propre token d'échange, le FTT, au cœur de sa viabilité financière. FTX et Alameda traitaient le FTT comme s'il était aussi liquide et stable que le dollar américain. Ils ont emprunté des milliards en le donnant en gage, certains de pouvoir toujours en contrôler le cours ou de trouver des acheteurs pour liquider en cas de besoin. Cela a créé une boucle de rétroaction périlleuse où la solidité de la plateforme dépendait entièrement de la confiance accordée à un jeton qu'elle imprimait elle-même.
C'est l'erreur classique consistant à confondre valeur comptable au cours du marché (« mark-to-market ») et valeur réalisable. Alameda possédait des milliards de dollars de FTT sur le papier. Mais s'ils en déversaient ne serait-ce qu'une infime fraction sur le marché, le cours s'effondrerait presque à zéro. Le plan de Bankman-Fried consistait à convertir ces capitaux propres fictifs en actifs réels — actions Robinhood, investissements de capital-risque, influence politique et biens immobiliers. En réalité, il rachetait le monde entier avec une monnaie qu'il avait lui-même fabriquée, persuadé que la musique ne s'arrêterait jamais. Il a également mal évalué les dynamiques sociales de son secteur, estimant que son image soigneusement travaillée d'adepte de « l'altruisme efficace » le mettrait à l'abri des critiques du public.
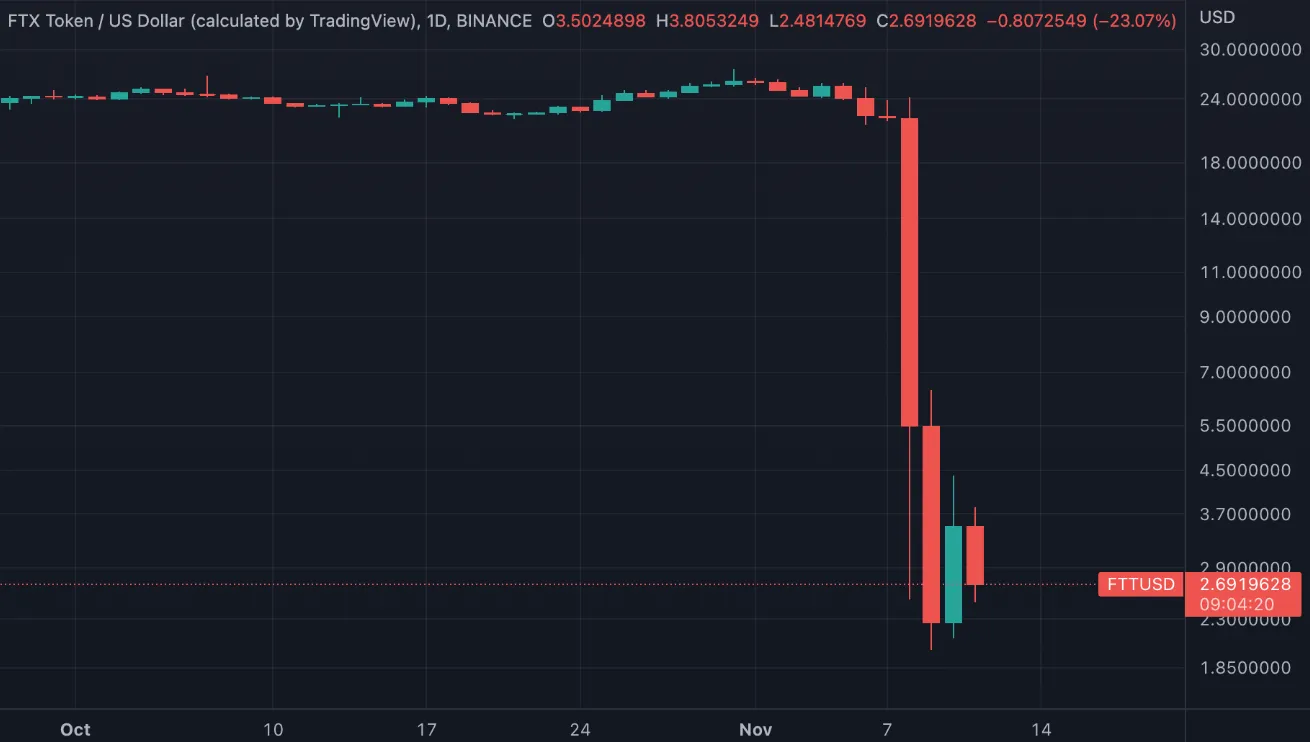
Lorsque le directeur général de Binance, Changpeng Zhao, a annoncé le mois dernier son intention de céder d'un coup l'ensemble de ses FTT s'ils pouvaient être absorbés par le marché, la fragilité stratégique de l'édifice FTX est apparue au grand jour. Il n'y avait aucune liquidité réelle, seulement une illusion. La suite a été une perte totale de confiance envers les plateformes d'échange centralisées, poussant l'industrie à un douloureux processus de rattrapage par le biais de preuves de réserves et d'audits renforcés. L'effondrement de FTX a dépassé la simple faillite : il s'est agi d'une trahison qui allait redéfinir la perception publique des cryptomonnaies pour toute une génération.
En remontant plus loin dans l'histoire, on peut analyser la bévue stratégique (ou la négligence généralisée) de Mt. Gox, jadis la plus grande bourse de Bitcoin au monde. La plateforme était essentiellement administrée comme un projet logiciel plutôt que comme une institution financière, a affirmé Mark Karpelès au moment d'en prendre les commandes. Il y a sans doute eu là une grave erreur d'appréciation quant aux priorités. Dans les premières années, en 2013 et 2014, le mot d'ordre était « la croissance à tout prix ». Le maintien du site en ligne et l'accueil des nouveaux entrants passaient avant les mesures de sécurité, le rapprochement des comptes et la politique de stockage à froid (cold wallet). Karpelès n'a pas su comprendre qu'en tant que dépositaire de centaines de milliers de Bitcoins, son produit n'était pas le moteur de matching : c'était la sécurité. Il s'est focalisé sur les fonctionnalités et la maintenance, au détriment de l'architecture de sécurité fondamentale indispensable pour protéger les fonds des utilisateurs.
Pendant des années avant la faillite, des pirates ont dérobé des fonds sur la plateforme sans que personne ne s'en aperçoive, notamment parce que les systèmes de comptabilité interne étaient si rudimentaires qu'ils en étaient presque inexistants. La décision — stratégique et ultimement fatale — a été d'opérer avec une équipe technique réduite au minimum tout en gérant des volumes équivalents à ceux de banques traditionnelles. Lorsque Mt. Gox a fini par sombrer, 850 000 Bitcoins s'étaient envolés dans la nature. Il en a résulté un « hiver crypto » qui a duré des années, le marché devant admettre que l'infrastructure soutenant cette nouvelle technologie était horriblement fragile. Cela a infligé une dure leçon au secteur : peu importe d'arriver le premier sur le marché si l'on est incapable de sécuriser les actifs gérés. La débâcle de Mt. Gox constituait un avertissement sur les dangers de privilégier l'échelle au détriment de la sécurité — une leçon que bien trop de plateformes n'ont pas retenue par la suite, avec des conséquences tout à fait prévisibles.
Le piège du rendement : Celsius et BlockFi
Le monde des services financiers a toujours été une cible de choix pour les dérives, mais rien ne caractérise mieux l'engouement, la convoitise et la frénésie récents que les plateformes de prêt de cryptomonnaies comme Celsius et BlockFi.
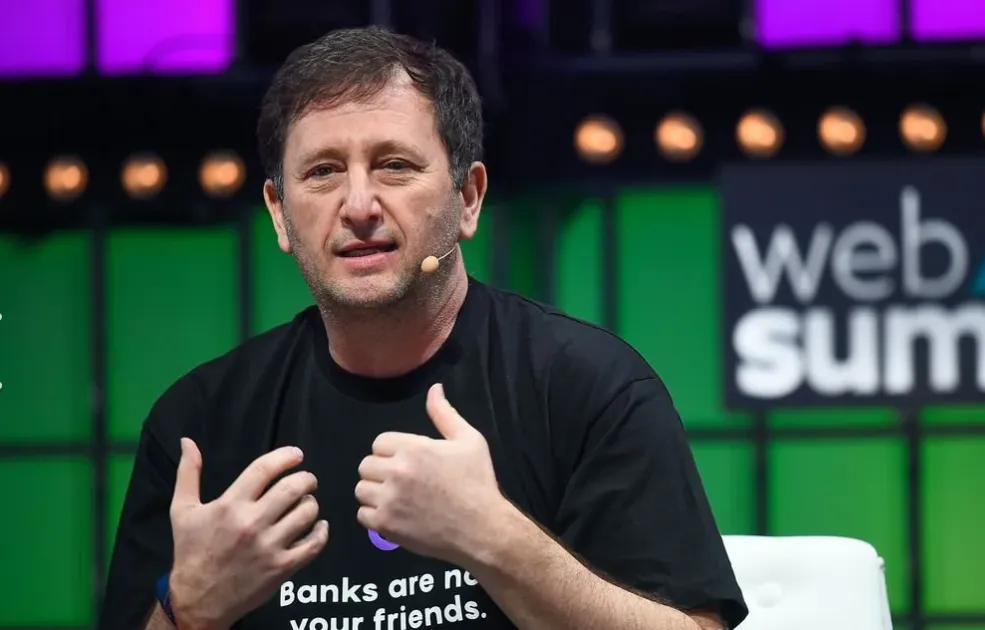
La saga de BlockFi et Celsius a été marquée par une autre forme d'échec stratégique. Au cœur du modèle de ces entreprises se trouvait la volonté de combler le fossé entre la DeFi (finance décentralisée) et la banque traditionnelle. Leur promesse était simple : déposez des cryptos et obtenez des taux d'intérêt élevés. L'erreur tactique a résidé dans l'asymétrie des échéances (duration mismatch) et la sous-évaluation manifeste du risque. Pour reverser des rendements de 5 % à 10 % aux déposants, ces entreprises devaient générer des profits encore plus élevés. Elles le faisaient en octroyant des prêts à des emprunteurs institutionnels comme 3AC ou en déployant des stratégies risquées dans la DeFi. Célèbre pour ses t-shirts arborant « Les banques ne sont pas vos amies », Alex Mashinsky, dirigeant de Celsius, présentait son entreprise comme une alternative plus éthique et plus sûre.
Leur erreur a été de considérer ces opérations de prêt comme des activités sûres et à faible risque. Lorsque les conditions de marché se sont durcies, leurs emprunteurs n'ont plus pu honorer leurs dettes, et le manque de liquidité de leurs investissements a empêché ces plateformes de traiter les retraits des clients. Elles prêtaient comme un fonds spéculatif tout en se promouvant comme un compte d'épargne. Cette dissonance stratégique n'était pas tenable. Elles n'ont pas pris en compte le risque de corrélation du marché des cryptomonnaies : quand un emprunteur fait faillite, l'ensemble de la chaîne est menacé. L'effondrement de ces prêteurs a mis en lumière les dangers de la « réhypothèque », où le même collatéral est mis en gage plusieurs fois à travers l'écosystème, créant une chaîne de passifs qui se brise net dès que la liquidité disparaît. Cela a entraîné la ruine de centaines de milliers de créanciers, qui n'ont récupéré que quelques centimes par dollar investi, balayant au passage l'illusion selon laquelle le « rendement » en crypto pouvait un jour être dénué de risque.
Même des projets nés de bonnes intentions, comme « The DAO » en 2016, ont été victimes d'un angle mort stratégique : l'idée que le principe du « code is law » pouvait prévaloir sur l'intention humaine et la sécurité. The DAO a été conçu par un groupe souhaitant bâtir une nouvelle forme de fonds de capital-risque décentralisé, rassemblant un volume colossal d'Ether. Leur but : créer une organisation imparable et autonome. Mais ils ont sous-estimé la complexité de rédiger un code sans faille pour une application pionnière. Et lorsqu'un pirate a exploité une faille d'appel récursif pour détourner les fonds, la communauté s'est retrouvée plongée dans une crise philosophique. La théorie de l'immutabilité s'est heurtée à la réalité du vol. La conséquence — le hard fork d'Ethereum — a prouvé que le consensus social restait supérieur au code, une prise de conscience qui divise la communauté depuis lors.
Au lendemain de tels désastres, l'industrie a dû mûrir. Le mantra de la Silicon Valley « aller vite et casser des choses » s'est avéré désastreux lorsqu'il s'est appliqué aux économies de particuliers. Nous avons assisté à un retour de balancier en faveur de stratégies plus récentes et plus prudentes, consistant à séparer la garde des actifs de l'activité de trading et à auditer rigoureusement les réserves. Les survivants sont ceux qui ont privilégié la gestion des risques plutôt que la quête effrénée du rendement maximal. Le cadre réglementaire en 2026 est bien éloigné du Far West de 2020 : des règles strictes sur la ségrégation des actifs et les réserves de capital constituent désormais la norme plutôt que l'exception.
Pourtant, même dans cette nouvelle donne, l'efficience demeure un champ de bataille. La gestion des ressources figure parmi les défis quotidiens des entreprises et des utilisateurs intensifs sur les réseaux blockchain (comme le réseau TRON). Chaque transaction consomme des ressources, ce qui représente des volumes considérables lorsqu'on traite des centaines d'opérations. C'est ici que la maîtrise des ressources passe d'une bonne idée tactique à un véritable facteur différenciateur stratégique.
Praticité et performance : la voie à suivre
En 2026, nous ne sommes plus dans l'ère de la croissance purement spéculative, et les investisseurs se sont tournés vers l'optimisation opérationnelle. Cette fois, les entreprises ne cherchent plus simplement à faire monter artificiellement des tokens ; elles aspirent à bâtir des modèles économiques pérennes dégageant des marges solides. Qu'en est-il alors des aspects concrets du quotidien, comme le fait de louer de l'Energy pour effectuer des transactions sans brûler des sommes considérables en frais ? C'est la capacité à piloter efficacement ces coûts qui constitue une micro-stratégie démarquant les opérations rentables des projets déficitaires.
La location d'énergie est une pratique courante pour les dapps performantes sur le réseau TRON. Si les entreprises font le choix de louer de l'Energy au lieu de payer en TRX à chaque transfert, cela réduit considérablement leurs dépenses mensuelles. C'est une correction modeste mais indispensable après les excès du passé — la reconnaissance que les ressources sont limitées et doivent être gérées avec rigueur. Les gagnants du prochain cycle seront ceux qui tireront le meilleur parti de chaque composante de leur activité, de leur bilan financier jusqu'à leurs coûts de transaction.
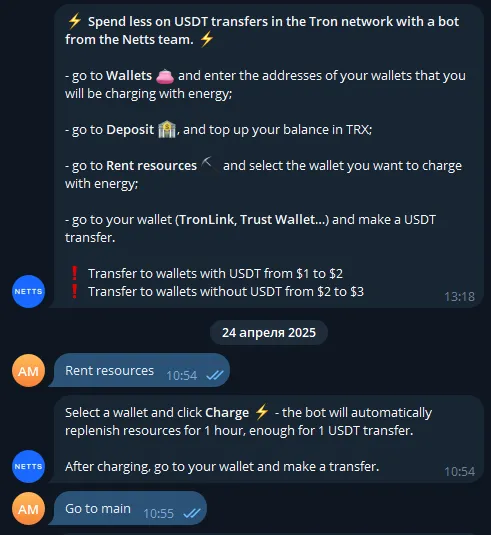
Dans ce contexte d'optimisation des ressources, des services comme Netts Energy Charge Bot s'imposent désormais comme des alliés indispensables pour les passionnés de crypto d'aujourd'hui. Un tel bot permet aux utilisateurs finaux d'emprunter efficacement des ressources pour leurs transactions TRON, leur évitant de surpayer des transferts courants. Les utilisateurs peuvent également sélectionner un portefeuille, déposer leur solde en TRX et cliquer pour recharger, ce qui approvisionne automatiquement les ressources pour une durée d'une heure — un délai largement suffisant pour un transfert en USDT. Dès que la transaction est confirmée, le bot calcule la quantité exacte de ressources consommées et la déduit de votre dépôt ; si vous n'avez utilisé aucune ressource, aucun prélèvement n'est effectué. Il permet ainsi d'alléger le coût des transferts grâce à des tarifs standardisés pour les portefeuilles avec ou sans USDT, parfaitement en phase avec l'exigence d'efficacité et de précision propre à la maturité actuelle du marché.