فاحشترین اشتباهات محاسباتی در تاریخ کریپتو
۳AC، ترا/UST، FTX، وامدهندگان و The DAO — چگونه غرور استراتژیک، اهرم و طراحی نادرست، میلیاردها دلار را به باد داد و فرهنگ ریسک در کریپتو را بازنویسی کرد.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
تاریخ اقتصاد ارزهای دیجیتال معمولاً به عنوان یک مرز بیقانون رمانتیزه میشود؛ جایی که ثروتها میتوانند یکشبه به دست آیند یا از دست بروند و کارآفرینان ریسکپذیر با فناوریهای پیشرفته، سیستم مالی موجود را دگرگون میکنند. اما این داستان تنها بخشی از حقیقت است و در زیر لایههای آن، حکایتی تاریک درباره آنچه فناوری واقعاً میخواهد وجود دارد؛ درسی مهم که توسط آن اخلالگران مشهور که نه به شکلی رقتبار، بلکه به شکلی خیرهکننده شکست خوردند، پنهان شده است.
اینها دردهای رشد در مراحل اولیه پذیرش یا لغزشهای کوچک یک فناوری جدید نیستند: اینها شکستهایی در سطح استراتژیک هستند. برای مثال، به اصطلاح تراژدی لازلو هانیچ را در نظر بگیرید که در سال ۲۰۱۰ به شکلی مشهور ۱۰,۰۰۰ بیتکوین را صرف خرید دو پیتزا کرد؛ موضوعی که در فرهنگ عامه اغلب به عنوان یک «اشتباه» رایج از آن یاد میشود. این در واقع یک اثبات مفهوم (Proof-of-concept) بسیار ضروری برای ارزی نوپا بود که در ابتدا هیچ ارزشی نداشت. وقتی هانیچ در ۲۲ می ۲۰۱۰ برای خوردن پیتزا نشست، به احتمال زیاد هیچ ایدهای نداشت که در حال خوردن ناهاری چند میلیون دلاری است و جوانههای چشایی او تاریخ بیتکوین را از بیش از یک جهت رقم میزنند.
و با این حال... محاسبات اشتباه واقعی — همانهایی که میلیاردها دلار ارزش را بر باد دادند و پساندازهای زندگی افراد را نابود کردند — توسط شرکتکنندگان خبرهای انجام شد که تمام ابزارهای لازم برای سنجش ریسک را در اختیار داشتند، اما ترجیح دادند چشم خود را بر واقعیت ببندند. اینها زنان و مردانی بودند که اهرم (Leverage) را با نبوغ و شتاب بازار را با قوانین جدید اشتباه گرفتند و بناهایی ساختند که نمیتوانستند سنگینی خود را تحمل کنند.
توهم یک «ابرچرخه»: تری اروز کپیتال (Three Arrows Capital)
صندوق پوشش ریسک (Hedge Fund) کریپتویی 3AC یا تری اروز کپیتال، یک کسبوکار بینامونشان و گذرا نبود؛ بلکه برترین نهاد در دنیای کریپتو بود که میلیاردها دلار را مدیریت میکرد و احترام تمام میزهای معاملاتی بزرگ را برانگیخته بود.
شکست فاجعهبار آنها بر پایه نظام باوری بود که با تعصبی مذهبی آن را تبلیغ میکردند: «ابرچرخه» (Supercycle). بنیانگذاران این شرکت دچار این توهم شده بودند که بازار کریپتو از فراز و فرودهای شدید و سنتی خود فراتر رفته و در عوض وارد عصری شده است که در آن قیمتها، تحت تأثیر پذیرش نهادی و اقبال عمومی، تنها صعودی خواهند بود. این صرفاً یک شعار تبلیغاتی نبود، بلکه زیربنای عملیاتی صندوق آنها محسوب میشد. آنها با این انتظار که قیمتها همیشه بالا میروند، یا دستکم هرگز سقوط شدیدی نخواهند داشت، از اهرمهای (Leverage) بسیار سنگینی استفاده کردند تا بیشترین مواجهه (Exposure) ممکن را با این بازار گاویِ همیشه صعودی داشته باشند. اشتباه استراتژیک آنها صرفاً خوشبینی به بازار نبود، بلکه ایجاد یک پورتفوی چند میلیارد دلاری بر پایه این فرض بود که یک رویداد «قوی سیاه» (بدترین سناریوی ممکن) هرگز رخ نخواهد داد. با چرخش بازار در سال ۲۰۲۲، شرکت 3AC نهتنها در معرض خطر قرار گرفت، بلکه با اهرم بالا روی داراییهایی پوزیشن خرید (Long) داشت که بهسرعت در حال غیرنقدشونده شدن بودند. معامله خاص آنها در صندوق تراست بیتکوین گریاسکیل (GBTC)، نمونهای کلاسیک از یک استراتژی بنبست است. سالها بود که GBTC با قیمتی بالاتر (Premium) نسبت به بیتکوینِ پایه معامله میشد و این امر به صندوقها اجازه میداد تا از این اختلاف قیمت، آربیتراژ کنند. 3AC روی ماندگاری یا دستکم مثبت ماندن این پریمیوم شرطبندی کرده بود. زمانی پوزیشن آنها به یک بدهی عظیم تبدیل شد که این پریمیوم به دیسکانت (Discount) یا کسر ارزش تبدیل گشت. آنها در معاملهای زیانده گیر افتاده بودند، اما فرضیه «ابرچرخه» چشمانشان را بر این واقعیت که باید ضرر را بپذیرند، بسته بود. در عوض، آنها ریسک خود را دوچندان کردند و تقریباً از تمام وامدهندگان بزرگ این حوزه قرض گرفتند تا بدهیهای قبلی را پوشش دهند؛ امری که عملاً این صندوق پوشش ریسک (Hedge Fund) را به یک خانه پوشالی تبدیل کرد. موضوع فقط ورشکستگی این صندوق نبود؛ بلکه این اتفاق باعث سرایتی شد که وامدهندگانی همچون Voyager Digital و Genesis را نابود کرد و نشان داد که چگونه کوری استراتژیک یک شرکت میتواند در یک بازار بهشدت درهمتنیده، به نقطه کوری برای کل یک صنعت تبدیل شود. شکست 3AC نشان داد که فارغ از اینکه در گذشته چقدر موفق بودهاید، هرگز فراتر از اصول ساده مدیریت ریسک نیستید.تکبر الگوریتمیک: فروپاشی ترا-لونا
اگر 3AC شکستی در مدیریت ریسک بود، سقوط بزرگ اکوسیستم ترا و استیبلکوین آن یعنی UST، ناشی از نقص در طراحی مکانیزم و تکبر بود. دو کوان (Do Kwon)، بنیانگذار Terraform Labs، یک استیبلکوین غیرمتمرکز را متصور شده بود که برخلاف دلار آمریکا، پشتوانه وثیقهای سنتی نداشت. آنچه از نظر تاکتیکی اشتباه از آب درآمد، این فرض بود که یک پگ الگوریتمیک میتواند بدون حمایت خارجی، در برابر یک حمله طولانی و هماهنگشده یا یک بحران اعتماد واقعی دوام بیاورد. استراتژی کوان بر دینامیکهای آربیتراژ توکن LUNA و UST استوار بود. به محض اینکه قیمت UST به زیر ۱ دلار سقوط میکرد، معاملهگران UST را میسوزاندند تا LUNA ضرب کنند و از این طریق پگ را دوباره احیا کنند. این سازوکار در بازار صعودی به خوبی عمل میکرد، اما در زمان هراس بازار، ریسک «مارپیچ مرگ» را به همراه داشت.
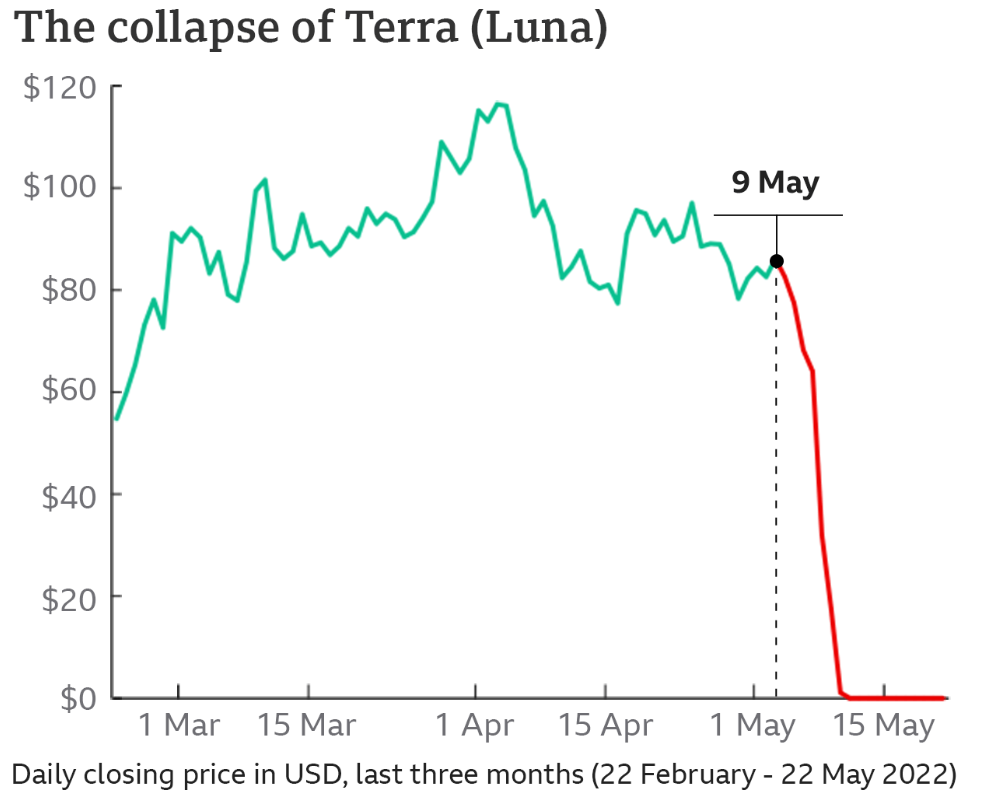
با این حال، شکست استراتژیک واقعی ماهها پیش از سقوط نهایی رخ داد. کوان با درک این موضوع که پگ بسیار شکننده است، بنیاد Luna Foundation Guard (LFG) را تأسیس کرد و جنبشی را برای خرید میلیاردها دلار بیتکوین به عنوان ذخیره آغاز نمود. روی کاغذ، این اقدامی هوشمندانه به نظر میرسید؛ اما در واقعیت، یک اشتباه استراتژیک مهلک بود. کوان با گره زدن سلامت UST به قیمت بیتکوین، تنها مزیتی را که یک استیبلکوین الگوریتمیک میتوانست ارائه دهد — یعنی ثبات غیرهمبسته — از بین برد. پگ شکسته شد و LFG مجبور شد برای حفظ قیمت، میلیاردها دلار بیتکوین را در بازاری که دچار هراس شده بود، به فروش برساند. این فشار فروش باعث کاهش قیمت بیتکوین شد و افت آن کل بازار — از جمله LUNA — را به پایین کشید که این امر اعتماد به LUNA را بیش از پیش تضعیف کرد.
این یک پیشگویی خودمحققکننده از نابودی بود. بنابراین، سیستم استفاده از کوینهای پرنوسان به عنوان پشتوانه استیبلکوینها برای جذب کاربران و همزمان وعده سود ثابت ۲۰ درصدی از طریق انواع پروتکلهای انکور (با هر نام و نشانی که تصور کنید)، به محض کاهش سرعت رشد، محکوم به فروپاشی بود. تبعات آن عظیم بود: نابودی ۴۰ میلیارد دلار ارزش در عرض چند روز، همراه با سرکوبهای نظارتی که صنعت را سالها به عقب راند و سرمایهگذاران خردی را که به آنها وعده داده شده بود UST «امن» است، به خاک سیاه نشاند.
خانه پوشالی: سقوط آنی نقدینگی FTX
و سپس نوبت به زیادهروی استراتژیکی رسید که به عنوان نوآوری قالب شده بود: FTX. به همان اندازه که کلاهبرداری مجرمانه درهمآمیختن داراییهای مشتریان با آلامدا ریسرچ (Alameda Research) خیرهکننده است، خطای تجاری که آنها آشکارا همه چیز را بر پایه آن بنا کرده بودند نیز به همان میزان حیرتآور است. سم بنکمن-فرید ثروت خود را بر پایه ایده «کراس مارجینینگ» و معاملات با سرعت بالا بنا کرد و خود را به عنوان «جیپی مورگانِ دنیای کریپتو» معرفی نمود. اما اشتباه مهلک او این بود که توکن اختصاصی صرافی خود، یعنی FTT را به رکن اصلی پایداری مالیاش تبدیل کرد. FTX و آلامدا با FTT بهگونهای رفتار میکردند که گویی به اندازه دلار آمریکا نقدشونده و باثبات است. آنها میلیاردها دلار در ازای آن وام گرفتند، با این اطمینان که یا همیشه میتوانند قیمت آن را کنترل کنند و یا در صورت نیاز به نقد کردن، خریدارانی پیدا خواهند کرد. این امر یک حلقه بازخورد خطرناک ایجاد کرد که در آن سلامت صرافی صرفاً به اعتماد به توکنی وابسته بود که خودِ صرافی آن را چاپ کرده بود.
این همان اشتباه کلاسیکِ خلط مبحث میان «ارزشگذاری به قیمت روز» (mark-to-market) و ارزش «قابل تحقق» است. آلامدا میلیاردها دلار دارایی روی کاغذ در قالب FTT داشت. اگر آنها حتی بخشی از آن را در بازار عرضه میکردند، قیمت آن تقریباً به صفر سقوط میکرد. نقشه بنکمن-فرید این بود که این سرمایه خیالی را به داراییهای واقعی تبدیل کند؛ سهام رابینهود، سرمایهگذاریهای خطرپذیر، نفوذ سیاسی و املاک و مستغلات. در واقع، او داشت دنیا را با ارز خودساختهاش میخرید و باور داشت که این موسیقی هرگز قطع نخواهد شد.
او همچنین پویاییهای اجتماعی صنعت خود را به اشتباه ارزیابی کرد و تصور میکرد که تصویرِ با دقت ساختهشدهاش از «نوعدوستی مؤثر» او را در برابر سرزنشهای عمومی محافظت خواهد کرد.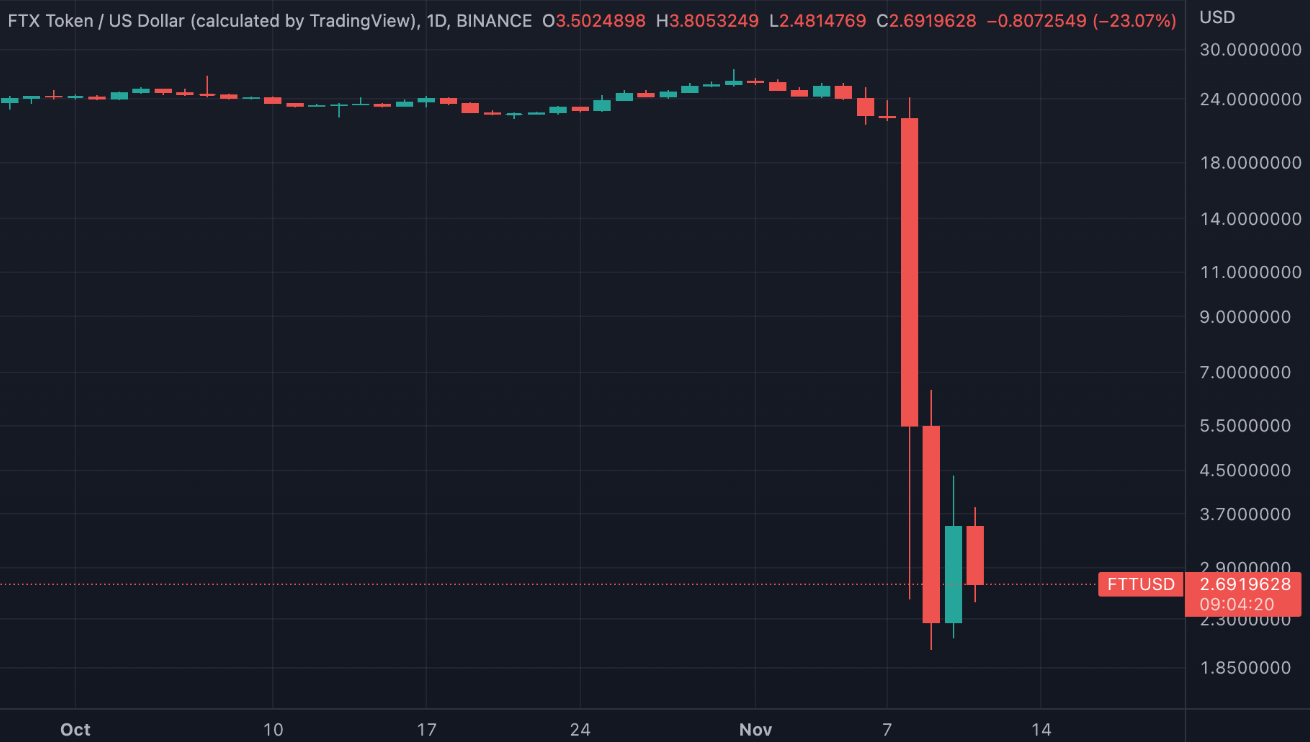
زمانی که چانگپنگ ژائو، مدیرعامل بایننس، ماه گذشته گفت که اگر امکان معامله وجود داشته باشد، تمام داراییهای FTT خود را به یکباره خواهد فروخت، مشخص شد که کل ساختار FTX از نظر استراتژیک چقدر شکننده است. هیچ نقدینگی واقعی وجود نداشت، بلکه فقط ظاهر آن حفظ شده بود. پیامد تمام اینها، سلب اعتماد کامل از صرافیهای متمرکز بود و این صنعت فرآیندی دردناک را پشت سر گذاشت تا با ارائه «اثبات ذخایر» و حسابرسیهای سختگیرانهتر، آن را جبران کند. و سقوط FTX فراتر از یک ورشکستگی ساده بود؛ این یک خیانت بود که ذهنیت عمومی نسبت به ارزهای دیجیتال را برای یک نسل تغییر داد.
با نگاهی عمیقتر به تاریخ، میتوانیم اشتباه استراتژیک فاحش (یا بیتوجهی عمومی) صرافی «امتی گاکس» (Mt. Gox) را بررسی کنیم که زمانی بزرگترین صرافی بیتکوین در جهان بود. مارک کارپلس هنگام به دست گرفتن کنترل این صرافی گفت که این مجموعه بیشتر شبیه به یک پروژه نرمافزاری اداره میشد تا یک کسبوکار مالی. شاید در اینجا اشتباهی محاسباتی در مورد اولویتبندی امور صورت گرفته بود. اهداف در روزهای اولیه سالهای ۲۰۱۳ و ۲۰۱۴، «رشد به هر قیمتی» بود. اقداماتی نظیر تدابیر امنیتی، تطبیق حسابها و سیاستهای کیف پول سرد، در اولویت دوم پس از بالا نگه داشتن سایت و پشتیبانی از تمام کاربران جدید قرار داشتند. کارپلس نتوانست درک کند که به عنوان متولیِ صدها هزار بیتکوین، محصول او موتور معاملاتی نبود، بلکه امنیت بود. او بر قابلیتها و نگهداری تمرکز کرد، نه بر معماری امنیتی زیربنایی که برای محافظت از داراییهای کاربران ضروری بود.
سالها پیش از فروپاشی، هکرها بدون اینکه کسی متوجه شود در حال تخلیه داراییهای صرافی بودند؛ بخشی از دلیل این اتفاق آن بود که سیستمهای حسابداری داخلی چنان ضعیف بودند که گویی اصلاً وجود نداشتند. تصمیم — که استراتژیک و در نهایت مهلک بود — این بود که در بخش فنی از یک تیم بسیار محدود استفاده شود، در حالی که حجم تراکنشها با بانکهای سنتی برابری میکرد. زمانی که امتی گاکس (Mt. Gox) در نهایت فروپاشید، ۸۵۰,۰۰۰ بیتکوین بر باد رفت. نتیجه، یک «زمستان کریپتو» بود که سالها به طول انجامید، چرا که بازار با این واقعیت کنار آمد که زیرساختهای پشتیبان این فناوری جدید به شدت شکننده بودند. این اتفاق درس دردناکی به این صنعت داد: مهم نیست چقدر زود وارد بازار شوید، اگر نتوانید از داراییهای خود محافظت کنید، پیشگام بودن اهمیتی ندارد. فاجعه امتی گاکس هشداری درباره خطرات اولویت دادن به مقیاسپذیری نسبت به امنیت بود؛ درسی که تعداد بیشماری از صرافیها از زمان وقوع آن تاکنون نادیده گرفتهاند و با نتایج پیشبینیپذیری روبهرو شدهاند.
تله سود: سلسیوس و بلاکفای
دنیای خدمات مالی همیشه هدف مورد علاقه کلاهبرداریها بوده است، اما شاید هیچچیز بیش از پلتفرمهای وامدهی ارز دیجیتال مانند سلسیوس (Celsius) و بلاکفای (BlockFi) با هیاهو، طمع و شیدایی فعلی همخوانی نداشته باشد.
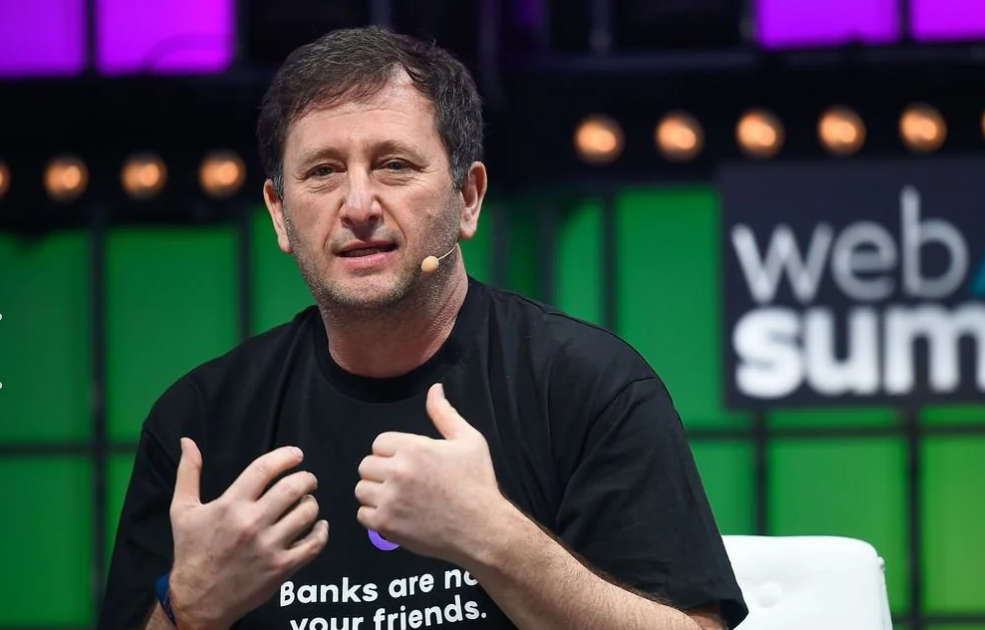
نوع دیگری از شکست استراتژیک، ویژگی بارز ماجرای بلاکفای و سلسیوس بود. در قلب این شرکتها، تلاشی برای پر کردن شکاف بین دیفای (امور مالی غیرمتمرکز) و بانکداری سنتی نهفته بود. پیشنهاد آنها ساده بود: ارز دیجیتال واریز کنید و نرخ بهره بالا دریافت کنید. خطای تاکتیکی آنها، عدم تطابق سررسید (duration mismatch) و قیمتگذاری کمتر از حد واقع برای ریسک بود. برای پرداخت بازدهی ۵ یا ۱۰ درصدی به سپردهگذاران، این شرکتها باید سودهای حتی بیشتری کسب میکردند. آنها این کار را با ارائه وام به وامگیرندگان نهادی مانند 3AC یا مشارکت در تاکتیکهای پرریسک دیفای انجام میدادند. الکس ماشینسکی، مدیر سلسیوس که به خاطر تیشرتهای «بانکها دوست شما نیستند» شناخته میشد، شرکت خود را به عنوان جایگزینی اخلاقیتر و ایمنتر معرفی کرده بود.
اشتباه بزرگ اینجا بود که با این وامها به عنوان فعالیتهایی ایمن و کمریسک برخورد میشد.
وقتی بازارها منقبض شدند، وامگیرندگان آنها نتوانستند وامها را بازپرداخت کنند و عدم نقدشوندگی سرمایهگذاریها باعث شد آنها قادر به پردازش برداشتهای مشتریان نباشند. آنها طوری وام داده بودند که گویی یک صندوق پوشش ریسک هستند، اما مانند یک حساب پسانداز تبلیغ میکردند. این ناهماهنگی استراتژیک ناپایدار بود. آنها ریسک همبستگی بازار کریپتو را نادیده گرفتند؛ زمانی که یک وامگیرنده ورشکست میشود، گویی همه تمایل به ورشکستگی پیدا میکنند. شکست این وامدهندگان خطرات «وثیقهگذاری مجدد» (rehypothecation) را نشان داد؛ فرآیندی که در آن یک وثیقه واحد چندین بار در سراسر اکوسیستم گرو گذاشته میشود و زنجیرهای از بدهیها را ایجاد میکند که با ناپدید شدن نقدینگی، از هم میگسلد. این امر منجر به فروپاشی گسترده صدها هزار بستانکار شد و برای آنها تنها مبالغ ناچیزی باقی گذاشت؛ همچنین این توهم را که «سود» (yield) در دنیای کریپتو میتواند بدون ریسک باشد، در هم شکست.حتی تلاشهای خیرخواهانهای مانند «The DAO» در سال ۲۰۱۶ قربانی یک نقطه کور استراتژیک شدند: این ایده که اصل «کد همان قانون است» میتواند بر نیت و امنیت انسانی برتری یابد. پروژه The DAO توسط گروهی ابداع شد که شکل جدیدی از صندوق سرمایهگذاری خطرپذیر غیرمتمرکز را ایجاد کردند که حجم عظیمی از اتر (Ether) را در خود جای داده بود. هدف آنها: ساخت سازمانی توقفناپذیر و خودگردان بود. اما آنها دشواری نوشتن کدی بدون نقص (bug-free) برای یک اپلیکیشن پیشگام را دستکم گرفتند. و هنگامی که یک هکر از باگ «فراخوانی بازگشتی» (recursive call) برای تخلیه پولها سوءاستفاده کرد، جامعه با یک بحران فلسفی مواجه شد. تئوری تغییرناپذیری (immutability) در برابر واقعیتِ سرقت قرار گرفت. پیامد آن — یعنی هارد فورک اتریوم — نشان داد که اجماع اجتماعی همچنان بر کد ارجحیت دارد؛ درکی که از آن زمان تاکنون باعث شکاف در جامعه شده است.
این صنعت در پی چنین فجایعی، ناچار به بلوغ شده است. شعار معروف سیلیکون ولی یعنی «سریع حرکت کن و همه چیز را در هم بشکن»، زمانی که در مورد پسانداز زندگی مردم به کار گرفته شد، به یک فاجعه بدل گشت.
شاهد چرخش پاندول به سمت استراتژیهای جدیدتر و محافظهکارانهتری بودهایم که شامل جداسازی حضانت از معامله و حسابرسی بنیادین ذخایر است. بازماندگان کسانی هستند که به جای حداکثر بازدهی، به مدیریت ریسک بسنده کردند. فضای مقرراتی در سال ۲۰۲۶ با دوران «غرب وحشی» سال ۲۰۲۰ تفاوت فاحشی دارد؛ اکنون قوانین جامع پیرامون تفکیک داراییها و ذخایر سرمایهای، به جای استثنا، به یک قاعده تبدیل شده است.
اما حتی در این شرایط عادی جدید، کارایی یک میدان نبرد است. منابع یکی از مشکلاتی است که شرکتها و کاربران پرمصرف در شبکههای بلاکچین (مانند شبکه ترون) بهطور مداوم با آن مواجه هستند. هر تراکنش منابعی را مصرف میکند و زمانی که صدها تراکنش انجام میدهید، این مقدار بسیار زیاد میشود. اینجاست که تئوری مدیریت منابع از یک «ایده تاکتیکی خوب» به یک «عامل تعیینکننده استراتژیک» تغییر مییابد.
راحتی و عملکرد – مسیر پیش رو
در سال ۲۰۲۶، ما دیگر در فضای رشد سفتهبازانه نیستیم و سرمایهگذاران به سمت بهینهسازی عملیاتی متمایل شدهاند. این بار، شرکتها صرفاً به دنبال پامپ کردن توکنها نیستند؛ آنها مشتاقند کسبوکارهای پایداری با حاشیه سود سالم اداره کنند. پس تکلیف جزئیات روزمره، مانند اجاره انرژی برای انجام تراکنشها و عدم پرداخت هزینههای گزاف چیست؟ توانایی کنترل کارآمد این هزینههاست که به یک میکرو-استراتژی تبدیل شده و عملیاتهای موفق را از کسبوکارهای زیانده متمایز میکند.
اجاره انرژی یک اقدام رایج برای دیاپهای (dApps) کارآمد در شبکه ترون است. اگر کسبوکارها به جای پرداخت TRX در هر بار انتقال، اجاره انرژی را انتخاب میکردند، هزینههای ماهانه آنها به شدت کاهش مییافت. این یک اصلاح کوچک اما بسیار ضروری نسبت به سوءاستفادههای گذشته است؛ اذعان به اینکه منابع محدود هستند و باید با دقت مدیریت شوند.
بازماندگان چرخه بعدی کسانی خواهند بود که از تمام اجزای کسبوکار خود، از ترازنامه گرفته تا هزینههای تراکنش، بیشترین بهره را میبرند.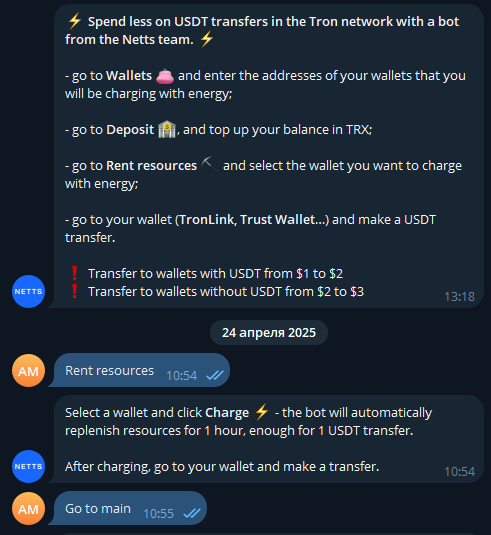
در این چشماندازِ استفاده بهینه از منابع، خدماتی مانند ربات شارژ انرژی Netts اکنون به همراهی جداییناپذیر برای علاقهمندان امروزی حوزه کریپتو تبدیل شدهاند. چنین رباتی کاربران نهایی را قادر میسازد تا منابع لازم برای تراکنشهای خود در شبکه ترون را بهطور موثری قرض بگیرند و از پرداخت هزینههای اضافی در انتقالهای معمولی جلوگیری کنند. کاربران همچنین میتوانند یک کیف پول انتخاب کرده، موجودی خود را به صورت TRX واریز کنند و با کلیک بر روی گزینه شارژ، منابع را بهطور خودکار برای مدت یک ساعت تأمین کنند؛ زمانی که برای انجام یک انتقال USDT کافی است. پس از انجام انتقال، ربات مقدار دقیق منابع مصرفشده را محاسبه کرده و آن را از سپرده شما کسر میکند؛ اگر هیچ منبعی مصرف نکنید، هیچ مبلغی کسر نخواهد شد. این ابزار با ارائه نرخهای استاندارد برای کیف پولهای حاوی USDT و فاقد آن، هزینههای انتقال را کاهش میدهد که این امر با کارایی و دقتی که نشاندهنده بلوغ بازار امروزی است، همخوانی دارد.