การคำนวณที่ผิดพลาดครั้งรุนแรงที่สุดในประวัติศาสตร์คริปโต
3AC, Terra/UST, FTX, ผู้ให้บริการกู้ยืม และ The DAO — เมื่ออีโก้เชิงกลยุทธ์, เลเวอเรจ และการออกแบบที่ผิดพลาด ได้ทำลายมูลค่าหลายพันล้านดอลลาร์จนมลายหายไป พร้อมทั้งเขียนวัฒนธรรมความเสี่ยงของคริปโตขึ้นใหม่
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
ประวัติศาสตร์ของเศรษฐกิจคริปโตเคอร์เรนซีมักถูกทำให้ดูสวยหรูเหมือนเป็นพรมแดนที่ไร้กฎเกณฑ์ ที่ซึ่งความมั่งคั่งสามารถเกิดขึ้นและสูญสิ้นไปได้เพียงชั่วข้ามคืน และเป็นที่ที่เหล่าผู้ประกอบการที่กล้าเสี่ยงได้เข้ามาพลิกโฉมระบบการเงินเดิมด้วยเทคโนโลยีล้ำสมัย แต่เรื่องราวนั้นเป็นเพียงความจริงบางส่วน และภายใต้เปลือกนอกนั้นยังมีอุทาหรณ์อันมืดมนเกี่ยวกับสิ่งที่เทคโนโลยีต้องการจริงๆ ซึ่งเป็นบทเรียนสำคัญที่ถูกบดบังโดยเหล่าผู้สร้างความเปลี่ยนแปลงที่มีชื่อเสียง ซึ่งไม่ได้ล้มเหลวอย่างน่าเวทนา แต่ล้มเหลวอย่างวินาศสันตะโร
สิ่งเหล่านี้ไม่ใช่เพียงความเจ็บปวดจากการเติบโตในช่วงแรกของการนำเทคโนโลยีมาใช้ หรือข้อบกพร่องเล็กๆ น้อยๆ ของเทคโนโลยีใหม่ แต่นี่คือความล้มเหลวในระดับกลยุทธ์ ยกตัวอย่างเช่น กรณีที่เรียกกันว่าโศกนาฏกรรมของ Laszlo Hanyecz ผู้ซึ่งในปี 2010 ได้ใช้จ่าย 10,000 บิตคอยน์เพื่อซื้อพิซซ่าสองถาด ซึ่งมักถูกกล่าวถึงว่าเป็น "ความผิดพลาด" ทั่วไปในวัฒนธรรมกระแสหลัก แต่ในความเป็นจริงแล้ว นี่คือการพิสูจน์แนวคิด (proof-of-concept) ที่สำคัญอย่างยิ่งสำหรับสกุลเงินที่เพิ่งเริ่มต้นซึ่งในขณะนั้นยังไม่มีมูลค่าใดๆ เมื่อ Hanyecz นั่งลงทานพิซซ่าในวันที่ 22 พฤษภาคม 2010 เขาคงไม่รู้เลยว่าเขากำลังทานมื้อเที่ยงที่มีมูลค่าหลายล้านดอลลาร์ และต่อมรับรสของเขากำลังจารึกประวัติศาสตร์ของบิตคอยน์ในหลายแง่มุม
ทว่า... การคำนวณที่ผิดพลาดอย่างแท้จริง ซึ่งทำให้มูลค่านับพันล้านเหรียญสูญสลายไป และทำลายเงินเก็บทั้งชีวิตของผู้คน กลับเกิดขึ้นจากน้ำมือของผู้เล่นที่มีความเชี่ยวชาญซึ่งมีเครื่องมือครบครันในการวัดความเสี่ยง แต่กลับเลือกที่จะปิดหูปิดตา พวกเขาคือเหล่าชายหญิงที่เข้าใจผิดว่าการใช้เลเวอเรจคือความอัจฉริยะ และมองว่าโมเมนตัมของตลาดคือระเบียบแบบแผนใหม่ จนพวกเขาสร้างอาณาจักรที่ไม่สามารถแบกรับน้ำหนักของตัวเองได้
ภาพลวงตาของ “ซูเปอร์ไซเคิล” (Supercycle): Three Arrows Capital
3AC หรือ Three Arrows Capital ไม่ใช่กองทุนเฮดจ์ฟันด์คริปโตที่ไร้หัวนอนปลายเท้า แต่เป็นกองทุนชั้นนำในโลกคริปโตที่บริหารเงินหลายพันล้านดอลลาร์ และได้รับความไว้วางใจจากสถาบันการเทรดรายใหญ่ทุกแห่ง
ความล้มเหลวอันน่าสลดของพวกเขามีรากฐานมาจากระบบความเชื่อที่พวกเขาเผยแผ่ด้วยความคลั่งไคล้ราวกับลัทธิศาสนา นั่นคือ "ซูเปอร์ไซเคิล" (Supercycle) ผู้ก่อตั้งต่างหลอกตัวเองว่าตลาดคริปโตได้วิวัฒนาการไปไกลกว่าวงจรการรุ่งเรืองและตกต่ำอย่างรุนแรงในอดีตแล้ว และกำลังเข้าสู่ยุคสมัยที่ราคามีแต่จะพุ่งสูงขึ้น โดยได้รับแรงหนุนจากการยอมรับของสถาบันและการยอมรับในวงกว้างมันไม่ใช่เพียงแค่สโลแกนทางการตลาด แต่มันคือรากฐานสำคัญในการดำเนินงานของกองทุน ด้วยความคาดหวังว่าราคาจะพุ่งสูงขึ้นเสมอ หรืออย่างน้อยที่สุดก็จะไม่พังทลายลงอย่างรุนแรง พวกเขาจึงใช้เลเวอเรจ (leverage) มหาศาลเพื่อเปิดรับความเสี่ยงให้ได้มากที่สุดในตลาดกระทิงที่ขาขึ้นตลอดกาลนี้
ความผิดพลาดเชิงกลยุทธ์ไม่ใช่แค่การมองตลาดเป็นขาขึ้น (bullish) แต่คือการสร้างพอร์ตโฟลิโอมูลค่าหลายพันล้านดอลลาร์ภายใต้สมมติฐานที่ว่าเหตุการณ์ "แบล็กสวอน" (black swan) หรือกรณีที่เลวร้ายที่สุดจะไม่มีวันเกิดขึ้น เมื่อตลาดพลิกผันในปี 2022 3AC ไม่เพียงแต่ต้องเผชิญกับความเสี่ยงเท่านั้น แต่พวกเขายังเปิดสถานะ Long ด้วยเลเวอเรจในสินทรัพย์ที่ขาดสภาพคล่องอย่างรวดเร็ว การเทรดใน Grayscale Bitcoin Trust (GBTC) ของพวกเขาถือเป็นกรณีศึกษาตัวอย่างของกลยุทธ์ที่ถึงทางตัน เป็นเวลาหลายปีที่ GBTC มีการซื้อขายในราคาพรีเมียม (premium) เมื่อเทียบกับบิตคอยน์ที่เป็นสินทรัพย์อ้างอิง ซึ่งช่วยให้กองทุนต่างๆ สามารถทำกำไรจากส่วนต่างราคา (arbitrage) ได้ 3AC เดิมพันว่าส่วนต่างราคานี้จะยังคงอยู่หรืออย่างน้อยก็ยังเป็นบวก แต่เมื่อส่วนต่างราคาพลิกกลับกลายเป็นส่วนลด (discount) สถานะของพวกเขาก็กลายเป็นหนี้สินมหาศาลทันที
พวกเขาติดอยู่ในสถานะการเทรดที่ขาดทุน แต่ทฤษฎีซูเปอร์ไซเคิลกลับทำให้พวกเขามืดบอดจนมองไม่เห็นความจำเป็นในการตัดขาดทุน (take losses) ในทางกลับกัน พวกเขากลับทุ่มเงินเพิ่มเป็นสองเท่าและกู้ยืมจากผู้ให้กู้รายใหญ่แทบทุกรายในอุตสาหกรรมเพื่อนำมาหมุนเวียนหนี้เหล่านั้น ซึ่งเป็นการเปลี่ยนกองทุนเฮดจ์ฟันด์ให้กลายเป็นวิมานในอากาศที่พร้อมพังทลายได้ทุกเมื่อ ไม่ใช่แค่กองทุนที่ล้มละลายเท่านั้น แต่มันยังส่งผลกระทบลูกโซ่ที่ทำลายผู้ให้กู้อย่าง Voyager Digital และ Genesis ซึ่งแสดงให้เห็นว่าความมืดบอดเชิงกลยุทธ์ของบริษัทเพียงแห่งเดียวสามารถกลายเป็นจุดบอดของทั้งอุตสาหกรรมในตลาดที่มีความเชื่อมโยงกันอย่างสูงได้อย่างไร ความล้มเหลวของ 3AC แสดงให้เห็นว่า ไม่ว่าคุณจะเคยประสบความสำเร็จมากเพียงใดในอดีต คุณก็ไม่มีวันอยู่เหนือหลักการพื้นฐานของการบริหารความเสี่ยงได้
ความโอหังของอัลกอริทึม: การล่มสลายของ Terra-Luna
หาก 3AC คือความล้มเหลวในการบริหารความเสี่ยง การพังทลายครั้งใหญ่ของระบบนิเวศ Terra และเหรียญ Stablecoin อย่าง UST ก็คือความล้มเหลวจากการออกแบบกลไกและความโอหัง Do Kwon ผู้ก่อตั้ง Terraform Labs ได้วาดภาพ Stablecoin แบบกระจายศูนย์ที่ไม่ได้ค้ำประกันด้วยสินทรัพย์ดั้งเดิมอย่างดอลลาร์สหรัฐ สิ่งที่ผิดพลาดในเชิงกลยุทธ์คือการสมมติว่าการตรึงมูลค่าด้วยอัลกอริทึม (algorithmic peg) จะสามารถต้านทานการโจมตีที่มีการวางแผนมาอย่างดีและยาวนาน หรือวิกฤตความเชื่อมั่นที่แท้จริงได้โดยไม่ต้องมีการสนับสนุนจากภายนอก แผนการของ Kwon ขึ้นอยู่กับกลไกการทำกำไรส่วนต่าง (arbitrage) ระหว่างโทเคน LUNA และ UST ทันทีที่ UST ราคาต่ำกว่า 1 ดอลลาร์ นักเทรดจะทำการเผา (burn) UST เพื่อสร้าง (mint) LUNA และ "เติม" มูลค่าให้กลับมาตรึงไว้ที่เดิม วิธีนี้ใช้ได้ผลดีในตลาดขาขึ้น แต่กลับนำมาซึ่งความเสี่ยงของ "วงจรแห่งความตาย" (death spiral) ในช่วงที่เกิดความตื่นตระหนก
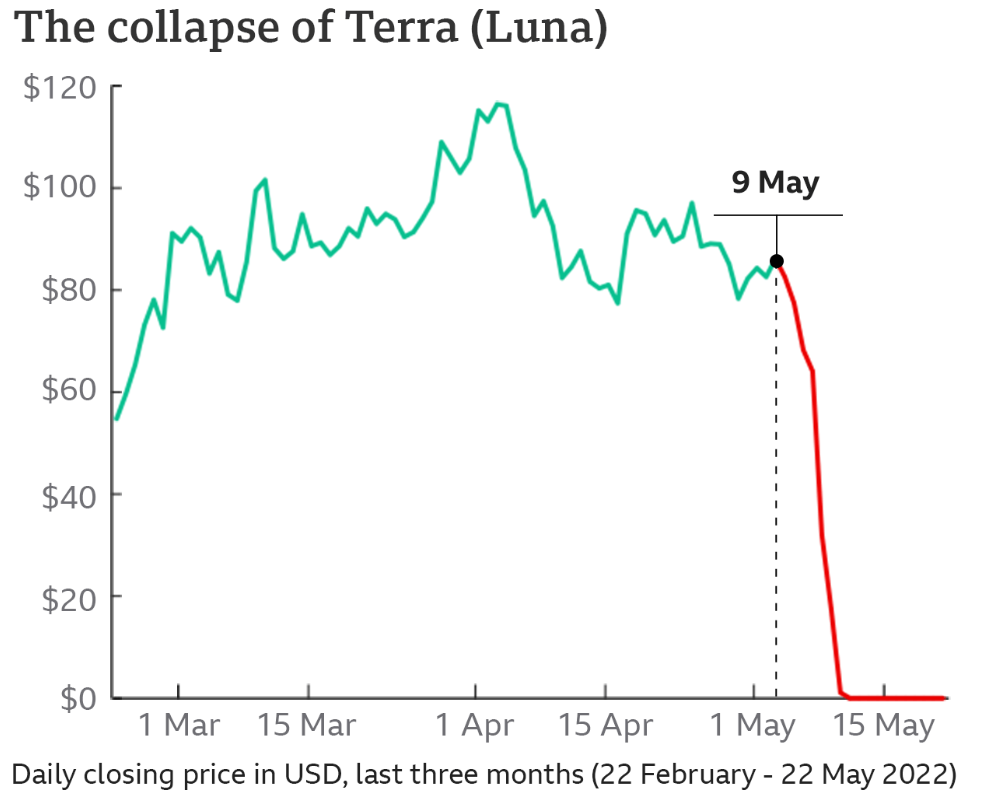
อย่างไรก็ตาม ความล้มเหลวทางยุทธศาสตร์ที่แท้จริงเกิดขึ้นหลายเดือนก่อนการล่มสลายครั้งสุดท้าย เมื่อตระหนักว่าการตรึงมูลค่านั้นเปราะบางมาก Kwon จึงได้ก่อตั้ง Luna Foundation Guard (LFG) และเริ่มดำเนินการจัดหา Bitcoin มูลค่าหลายพันล้านดอลลาร์เพื่อใช้เป็นทุนสำรอง ในทางทฤษฎีดูเหมือนจะเป็นการกระทำที่รอบคอบ แต่ในความเป็นจริง มันคือความผิดพลาดทางยุทธศาสตร์ที่ร้ายแรงถึงชีวิต การผูกความมั่นคงของ UST ไว้กับราคาของ Bitcoin ทำให้ Kwon ได้ทำลายข้อดีเพียงอย่างเดียวที่ Stablecoin แบบอัลกอริทึมควรจะมี นั่นคือความเสถียรที่ไม่มีความสัมพันธ์กับสินทรัพย์อื่น (uncorrelated stability) เมื่อการตรึงมูลค่าหลุด LFG จึงต้องขาย Bitcoin มูลค่าหลายพันล้านดอลลาร์เข้าสู่ตลาดที่กำลังตื่นตระหนกเพื่อพยุงราคาไว้ แรงเทขายนี้กดดันให้ราคา Bitcoin ลดลง ซึ่งการร่วงลงของ Bitcoin ได้ฉุดทั้งตลาด รวมถึง LUNA ให้ต่ำลงไปด้วย ยิ่งเป็นการทำลายความเชื่อมั่นใน LUNA มากยิ่งขึ้นไปอีก
มันคือคำทำนายแห่งความพินาศที่ทำให้เกิดขึ้นจริงด้วยตัวเอง (self-fulfilling prophecy)
ดังนั้น ระบบการใช้เหรียญที่มีความผันผวนสูงมาค้ำประกัน Stablecoin เพื่อดึงดูดผู้ใช้งาน พร้อมกับสัญญาว่าจะให้ผลตอบแทนคงที่ 20% ผ่าน Anchor Protocol รูปแบบต่างๆ (ที่มีชื่อเรียกสารพัดตัวอักษร) จึงหลีกเลี่ยงไม่ได้ที่จะต้องล่มสลายลงทันทีที่การเติบโตเริ่มชะลอตัว ผลกระทบที่ตามมานั้นมหาศาล: มูลค่ากว่า 4 หมื่นล้านดอลลาร์ถูกทำลายลงภายในเวลาเพียงไม่กี่วัน พร้อมกับการกวาดล้างจากหน่วยงานกำกับดูแลที่ทำให้ความก้าวหน้าของอุตสาหกรรมถดถอยไปหลายปี และทำลายเหล่านักลงทุนรายย่อยที่หลงเชื่อคำสัญญาว่า UST นั้น “ปลอดภัย”บ้านที่สร้างจากไพ่: วิกฤตสภาพคล่องที่ล่มสลายอย่างรวดเร็วของ FTX
และต่อมาคือความทะเยอทะยานทางกลยุทธ์ที่เกินตัวซึ่งถูกฉาบหน้าด้วยคำว่านวัตกรรม: FTX แม้ว่าการฉ้อโกงทางอาญาจากการนำสินทรัพย์ของลูกค้าไปปะปนกับ Alameda Research จะเป็นเรื่องที่น่าตกตะลึง แต่ความผิดพลาดทางธุรกิจที่เป็นรากฐานของทุกอย่างนั้นก็น่าเหลือเชื่อไม่แพ้กัน Sam Bankman-Fried สร้างความมั่งคั่งขึ้นจากแนวคิดเรื่อง “Cross-margining” และการซื้อขายความเร็วสูง (High-speed trading) โดยวางภาพลักษณ์ของตนเองเป็น “JP Morgan แห่งโลกคริปโต” แต่จุดอ่อนที่นำไปสู่หายนะของเขาก็คือการทำให้ FTT ซึ่งเป็นเหรียญประจำกระดานเทรดของตนเอง กลายเป็นหัวใจสำคัญของความมั่นคงทางการเงิน FTX และ Alameda ปฏิบัติต่อ FTT ราวกับว่ามันมีสภาพคล่องและเสถียรภาพเทียบเท่ากับดอลลาร์สหรัฐ พวกเขาใช้มันเป็นหลักประกันในการกู้เงินหลายพันล้านดอลลาร์ ด้วยความมั่นใจว่าจะสามารถควบคุมราคาได้เสมอ หรือไม่ก็สามารถหาผู้ซื้อได้หากจำเป็นต้องขายทอดตลาด สิ่งนี้ได้สร้างวงจรป้อนกลับที่อันตราย ซึ่งความมั่นคงของกระดานเทรดขึ้นอยู่กับความเชื่อมั่นในเหรียญที่กระดานเทรดนั้นพิมพ์ขึ้นมาเองเพียงอย่างเดียว
นี่คือความผิดพลาดตามตำราของการสับสนระหว่างมูลค่าตามราคาตลาด (Mark-to-market) กับมูลค่าที่สามารถเปลี่ยนเป็นเงินสดได้จริง (Realizable value) Alameda มีมูลค่าในทางบัญชีของ FTT อยู่หลายพันล้านดอลลาร์ หากพวกเขาเทขายเพียงแค่เศษเสี้ยวของจำนวนนั้นลงในตลาด ราคาจะดิ่งลงจนเกือบเป็นศูนย์ทันที แผนการของ Bankman-Fried คือการเปลี่ยนส่วนของผู้ถือหุ้นในจินตนาการนี้ให้กลายเป็นสินทรัพย์ที่มีอยู่จริง ไม่ว่าจะเป็นหุ้น Robinhood, การลงทุนในธุรกิจร่วมลงทุน (Venture investments), อิทธิพลทางการเมือง และอสังหาริมทรัพย์ โดยพื้นฐานแล้ว เขาพยายามจะซื้อโลกทั้งใบด้วยสกุลเงินที่เขาสร้างขึ้นมาเอง และเชื่อว่างานเลี้ยงนี้จะไม่มีวันเลิกรา
เขายังประเมินพลวัตทางสังคมในอุตสาหกรรมของเขาผิดไป โดยคิดว่าภาพลักษณ์ของ "ลัทธิเห็นแก่ผู้อื่นอย่างมีประสิทธิภาพ" (Effective Altruism) ที่เขาสร้างขึ้นอย่างพิถีพิถันจะช่วยปกป้องเขาจากการถูกสังคมประณามได้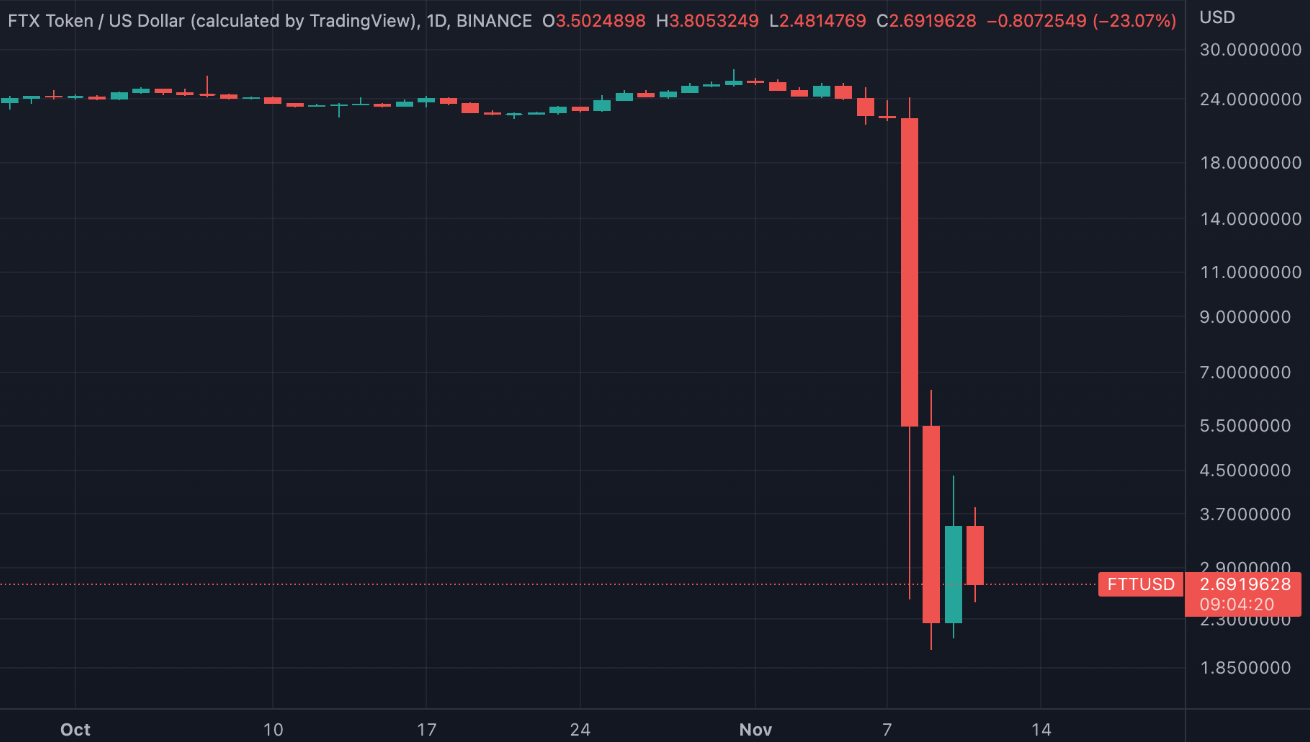
เมื่อประธานเจ้าหน้าที่บริหารของ Binance อย่าง Changpeng Zhao กล่าวเมื่อเดือนที่แล้วว่าเขาจะขายเหรียญ FTT ที่ถืออยู่ทั้งหมดในคราวเดียวหากสามารถซื้อขายได้ นั่นได้เผยให้เห็นว่าโครงสร้างทั้งหมดของ FTX นั้นเปราะบางในเชิงกลยุทธ์เพียงใด ในความเป็นจริงแล้วไม่มีสภาพคล่องอยู่เลย มีเพียงภาพลักษณ์ที่สร้างขึ้นมาเท่านั้น ผลพวงที่ตามมาคือความเชื่อมั่นในกระดานเทรดแบบรวมศูนย์ (Centralized Exchanges) สูญสิ้นไปโดยสิ้นเชิง และอุตสาหกรรมต้องผ่านกระบวนการที่ยากลำบากเพื่อชดเชยสิ่งนั้นด้วยการพิสูจน์เงินสำรอง (Proof-of-Reserves) และการตรวจสอบที่เข้มงวดขึ้น และการล่มสลายของ FTX เป็นมากกว่าแค่การล้มละลาย แต่มันคือการทรยศที่จะรีเซ็ตมุมมองของสาธารณชนต่อคริปโตเคอร์เรนซีไปอีกชั่วอายุคน
หากเจาะลึกลงไปในประวัติศาสตร์ เราจะเห็นความผิดพลาดเชิงกลยุทธ์ (หรือความประมาทเลินเล่อโดยทั่วไป) ของ Mt. Gox ซึ่งครั้งหนึ่งเคยเป็นกระดานเทรด Bitcoin ที่ใหญ่ที่สุดในโลก Mark Karpelès กล่าวในตอนที่เขาเข้ามาควบคุมกระดานเทรดว่า มันถูกบริหารจัดการเหมือนโครงการซอฟต์แวร์มากกว่าธุรกิจการเงิน นี่อาจเป็นการประเมินพลาดในการจัดลำดับความสำคัญ เป้าหมายในช่วงแรกของปี 2013 และ 2014 คือ "การเติบโตในทุกวิถีทาง" โดยมาตรการรักษาความปลอดภัย การกระทบยอดบัญชี และนโยบาย Cold Wallet กลายเป็นเรื่องรองจากการทำให้เว็บไซต์ใช้งานได้และรองรับผู้เล่นหน้าใหม่ Karpelès ไม่สามารถตระหนักได้ว่าในฐานะผู้ดูแล Bitcoin หลายแสนเหรียญ ผลิตภัณฑ์ของเขาไม่ใช่ระบบจับคู่คำสั่งซื้อขาย (Trading Engine) แต่คือความปลอดภัย เขาให้ความสำคัญกับฟีเจอร์และการบำรุงรักษา มากกว่าสถาปัตยกรรมความปลอดภัยพื้นฐานที่จำเป็นในการปกป้องเงินของผู้ใช้
เป็นเวลาหลายปีก่อนการล่มสลาย แฮ็กเกอร์ได้ลักลอบดึงเงินออกจากกระดานเทรดโดยไม่มีใครสังเกตเห็น ส่วนหนึ่งเป็นเพราะระบบบัญชีภายในนั้นบกพร่องมากจนแทบจะเรียกได้ว่าไม่มีอยู่จริง
การตัดสินใจ—ซึ่งเป็นทั้งเชิงกลยุทธ์และกลายเป็นความผิดพลาดที่ร้ายแรงในที่สุด—คือการใช้ทีมงานด้านเทคนิคจำนวนน้อยที่สุดในขณะที่ต้องรับมือกับปริมาณธุรกรรมที่เทียบเท่ากับธนาคารแบบดั้งเดิม เมื่อ Mt. Gox ล่มสลายลงในที่สุด บิตคอยน์จำนวน 850,000 BTC ก็ได้สูญหายไปอย่างไร้ร่องรอย ผลลัพธ์ที่ตามมาคือ "ฤดูหนาวคริปโต" ที่กินเวลานานหลายปี ในขณะที่ตลาดต้องยอมรับความจริงที่ว่าโครงสร้างพื้นฐานที่รองรับเทคโนโลยีใหม่นี้มีความเปราะบางอย่างยิ่ง มันได้มอบบทเรียนอันเจ็บปวดให้แก่คนในอุตสาหกรรมว่า ไม่สำคัญว่าคุณจะรีบเข้าสู่ตลาดได้เร็วแค่ไหน หากคุณไม่สามารถปกป้องสินทรัพย์ที่มีอยู่ได้ หายนะของ Mt. Gox คือคำเตือนเกี่ยวกับอันตรายของการให้ความสำคัญกับการขยายขนาด (scaling) มากกว่าความปลอดภัย ซึ่งเป็นบทเรียนที่แพลตฟอร์มซื้อขายจำนวนมากไม่ได้ตระหนักถึงนับตั้งแต่นั้นมา และผลลัพธ์ที่ตามมาก็เป็นไปตามที่คาดการณ์ไว้กับดักผลตอบแทน: Celsius และ BlockFi
โลกแห่งบริการทางการเงินมักเป็นเป้าหมายหลักของการหลอกลวงเสมอ แต่คงไม่มีอะไรที่จะสะท้อนถึงกระแสความคลั่งไคล้และความโลภในปัจจุบันได้ดีไปกว่าแพลตฟอร์มการให้กู้ยืมคริปโตเคอร์เรนซีอย่าง Celsius และ BlockFi
ความล้มเหลวเชิงกลยุทธ์อีกรูปแบบหนึ่งคือลักษณะเฉพาะของมหากาพย์ BlockFi และ Celsius หัวใจสำคัญของบริษัทเหล่านี้คือความพยายามที่จะเชื่อมช่องว่างระหว่าง DeFi (Decentralized Finance) และการธนาคารแบบดั้งเดิม จุดขายของพวกเขานั้นตรงไปตรงมา: ฝากคริปโตเข้ามา แล้วรับอัตราดอกเบี้ยที่สูงตอบแทนไป ความผิดพลาดทางยุทธวิธีคือความไม่สอดคล้องของระยะเวลา (duration mismatch) และการประเมินราคาความเสี่ยงที่ต่ำเกินไป เพื่อที่จะจ่ายผลตอบแทน 5% หรือ 10% ให้แก่ผู้ฝากเงิน บริษัทเหล่านี้จำเป็นต้องสร้างผลกำไรที่สูงยิ่งกว่านั้น พวกเขาทำเช่นนี้โดยการปล่อยกู้ให้กับผู้กู้ระดับสถาบันอย่าง 3AC หรือเข้าร่วมในกลยุทธ์ DeFi ที่มีความเสี่ยงสูง Alex Mashinsky แห่ง Celsius ซึ่งเป็นที่รู้จักจากเสื้อยืดลาย "Banks are not your friend" ได้วางตำแหน่งบริษัทของเขาให้เป็นทางเลือกที่มีจริยธรรมและปลอดภัยกว่า
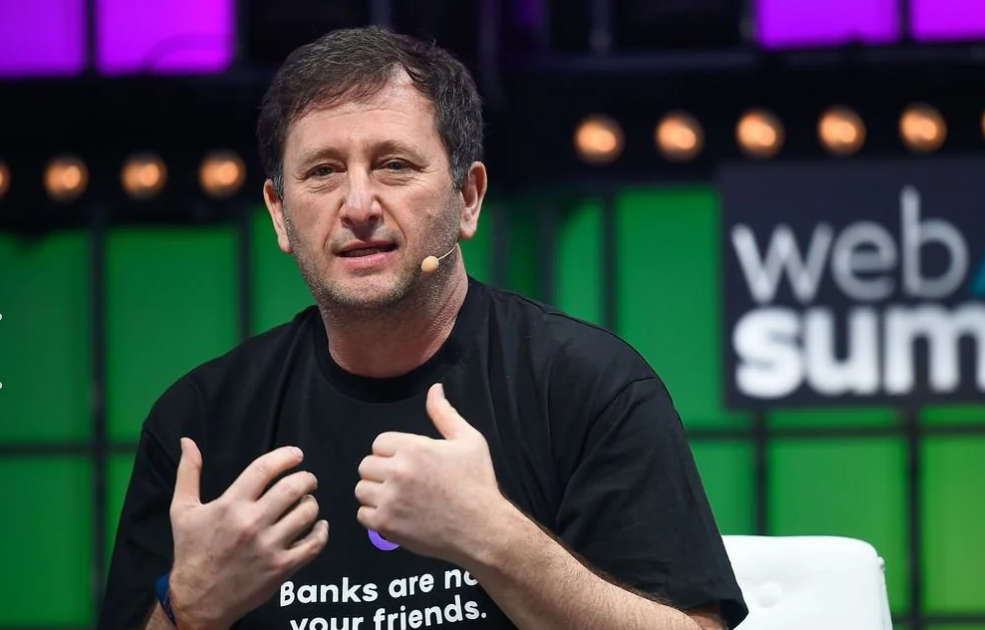
ความผิดพลาดคือการปฏิบัติกับเงินกู้เหล่านี้ราวกับว่าเป็นกิจกรรมที่ปลอดภัยและมีความเสี่ยงต่ำ" เมื่อตลาดตึงตัว ผู้กู้ของพวกเขาไม่สามารถชำระคืนเงินกู้ได้ และการขาดสภาพคล่องของการลงทุนทำให้พวกเขาไม่สามารถดำเนินการถอนเงินของลูกค้าได้ พวกเขาปล่อยกู้ราวกับว่าเป็นกองทุนเฮดจ์ฟันด์ (hedge fund) แต่กลับโฆษณาเหมือนเป็นบัญชีออมทรัพย์ ความไม่สอดคล้องทางกลยุทธ์นี้ไม่สามารถคงอยู่ได้ในระยะยาว พวกเขามองข้ามความเสี่ยงจากความสัมพันธ์ของตลาดคริปโต (correlation risk) — เมื่อผู้กู้รายหนึ่งล้มละลาย รายอื่น ๆ ก็มีแนวโน้มจะล้มละลายตามกันไปหมด ความล้มเหลวของผู้ให้กู้เหล่านี้แสดงให้เห็นถึงอันตรายของ "การนำสินทรัพย์ค้ำประกันไปใช้ซ้ำ" (rehypothecation) ซึ่งเป็นการนำสินทรัพย์ค้ำประกันชิ้นเดียวกันไปวางจำนองหลายครั้งในระบบนิเวศ จนเกิดเป็นห่วงโซ่แห่งหนี้สินที่ขาดสะบั้นลงเมื่อสภาพคล่องหายไป สิ่งนี้ส่งผลให้เกิดการล่มสลายเป็นวงกว้างของเจ้าหนี้นับแสนราย ซึ่งได้รับเงินคืนเพียงเศษเสี้ยว และยังทำลายภาพลวงตาที่ว่า "ผลตอบแทน" (yield) ในโลกคริปโตนั้นไม่มีความเสี่ยง
แม้แต่ความพยายามที่มีเจตนาดีอย่าง "The DAO" ในปี 2016 ก็ยังตกเป็นเหยื่อของจุดบอดทางกลยุทธ์ นั่นคือแนวคิดที่ว่าหลักการ "รหัสคือกฎหมาย" (code is law) สามารถอยู่เหนือเจตจำนงและความปลอดภัยของมนุษย์ได้ The DAO ถูกสร้างขึ้นโดยกลุ่มคนที่ต้องการสร้างกองทุนร่วมลงทุนแบบกระจายศูนย์ (decentralized venture capital fund) รูปแบบใหม่ ซึ่งถือครองเหรียญ Ether จำนวนมหาศาล เป้าหมายของพวกเขาคือการสร้างองค์กรที่ไม่มีใครหยุดยั้งได้และสามารถพึ่งพาตนเองได้ แต่พวกเขาประเมินความยากในการเขียนรหัสที่ปราศจากบั๊กสำหรับแอปพลิเคชันที่บุกเบิกวงการต่ำเกินไป และเมื่อแฮ็กเกอร์อาศัยช่องโหว่จากบั๊กการเรียกซ้ำ (recursive call bug) เพื่อสูบเงินออกไป ชุมชนก็เผชิญกับวิกฤตทางปรัชญา ทฤษฎีเรื่องความไม่สามารถเปลี่ยนแปลงได้ (immutability) ต้องปะทะกับข้อเท็จจริงของการลักขโมย ผลกระทบที่ตามมา — การทำฮาร์ดฟอร์ก (hard fork) ของ Ethereum — แสดงให้เห็นว่าฉันทามติทางสังคมยังคงมีความสำคัญเหนือกว่ารหัส ซึ่งเป็นความตระหนักรู้ที่ทำให้ชุมชนแตกแยกตั้งแต่นั้นเป็นต้นมา
อุตสาหกรรมนี้ต้องเติบโตขึ้นหลังจากผ่านพ้นภัยพิบัติดังกล่าว คติพจน์ของซิลิคอนวัลเลย์ที่ว่า "เคลื่อนที่ให้ไวและทำลายสิ่งเก่า" (move fast and break things) กลายเป็นหายนะเมื่อนำมาใช้กับเงินเก็บทั้งชีวิตของผู้คน เราได้เห็นการเปลี่ยนแปลงของทิศทางไปสู่กลยุทธ์ใหม่ๆ ที่มีความระมัดระวังมากขึ้น ซึ่งรวมถึงการแยกการดูแลรักษาสินทรัพย์ (custody) ออกจากการซื้อขาย และการตรวจสอบเงินสำรองอย่างจริงจัง ผู้ที่อยู่รอดคือกลุ่มที่ให้ความสำคัญกับการบริหารจัดการความเสี่ยง แทนที่จะมุ่งเน้นเพียงการสร้างผลตอบแทนสูงสุด สภาพแวดล้อมด้านกฎระเบียบในปี 2026 นั้นแตกต่างจากยุค "Wild West" ในปี 2020 อย่างสิ้นเชิง โดยมีกฎเกณฑ์ที่ครอบคลุมเกี่ยวกับการแยกสินทรัพย์และเงินสำรอง ซึ่งกลายเป็นมาตรฐานหลักแทนที่จะเป็นข้อยกเว้น
แต่แม้ในสภาวะปกติใหม่นี้ ประสิทธิภาพยังคงเป็นสมรภูมิที่สำคัญ ทรัพยากรเป็นหนึ่งในปัญหาที่บริษัทและผู้ใช้งานหนักบนเครือข่ายบล็อกเชน (เช่น เครือข่าย TRON) ต้องเผชิญอยู่ตลอดเวลา ทุกธุรกรรมต้องใช้ทรัพยากร และสิ่งนี้จะกลายเป็นภาระมหาศาลเมื่อคุณต้องทำธุรกรรมนับร้อยรายการ นี่คือจุดที่ทฤษฎีการบริหารจัดการทรัพยากรเปลี่ยนจากการเป็นเพียงแนวคิดทางยุทธวิธีที่ดี ไปสู่การเป็นตัวกำหนดกลยุทธ์ที่สำคัญ
ความสะดวกและประสิทธิภาพ – หนทางสู่ข้างหน้า
ในปี 2026 เราไม่ได้อยู่ในยุคของการเติบโตจากการเก็งกำไรอีกต่อไป และเหล่านักลงทุนได้หันมาให้ความสำคัญกับการเพิ่มประสิทธิภาพในการดำเนินงาน ในครั้งนี้ บริษัทต่างๆ ไม่ได้เพียงแค่มองหาการปั่นราคาโทเคน แต่พวกเขามุ่งหวังที่จะดำเนินธุรกิจที่ยั่งยืนพร้อมด้วยอัตรากำไรที่ดี แล้วรายละเอียดในการดำเนินงานประจำวันล่ะ เช่น การเช่าพลังงาน (Energy) เพื่อทำธุรกรรมโดยไม่ต้องเสียค่าธรรมเนียมจำนวนมหาศาล? ความสามารถในการควบคุมต้นทุนเหล่านี้อย่างมีประสิทธิภาพคือกลยุทธ์ระดับย่อยที่สร้างความแตกต่างระหว่างการดำเนินงานที่ประสบความสำเร็จกับกิจการที่ขาดทุน
การเช่าพลังงานเป็นแนวทางปฏิบัติทั่วไปสำหรับ dApps ที่มีประสิทธิภาพบนเครือข่าย TRON หากธุรกิจเลือกที่จะเช่าพลังงานแทนการจ่ายด้วย TRX ในทุกครั้งที่มีการโอน จะช่วยลดต้นทุนรายเดือนลงได้อย่างมหาศาล นี่คือการปรับปรุงที่เรียบง่ายแต่จำเป็นอย่างยิ่งจากความผิดพลาดในอดีต ซึ่งเป็นการยอมรับว่าทรัพยากรนั้นมีจำกัดและต้องได้รับการบริหารจัดการอย่างระมัดระวัง" ผู้ที่จะอยู่รอดในวัฏจักรหน้าคือผู้ที่สามารถใช้ประโยชน์สูงสุดจากทุกองค์ประกอบของธุรกิจ ตั้งแต่งบดุลไปจนถึงค่าธรรมเนียมการทำธุรกรรม
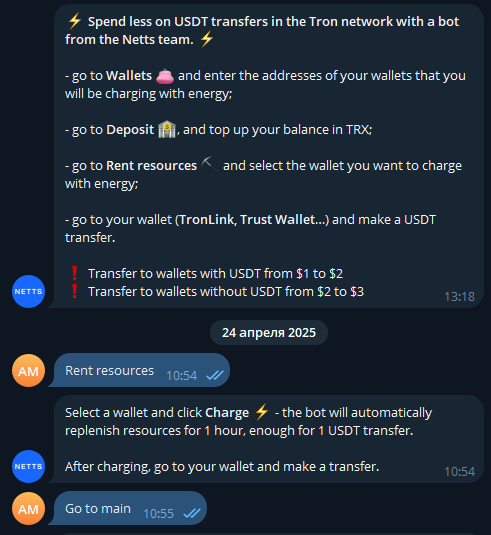
ภายใต้บริบทของการใช้ทรัพยากรอย่างคุ้มค่าที่สุดนี้ บริการอย่าง Netts Energy Charge Bot ได้กลายเป็นเพื่อนคู่ใจที่ขาดไม่ได้สำหรับผู้ที่ชื่นชอบคริปโตในยุคปัจจุบัน บอทดังกล่าวจะช่วยให้ผู้ใช้งานทั่วไปสามารถเช่าทรัพยากรสำหรับการทำธุรกรรมในเครือข่าย Tron ได้อย่างมีประสิทธิภาพ ช่วยหลีกเลี่ยงการจ่ายค่าธรรมเนียมเกินความจำเป็นสำหรับการโอนทั่วไป ผู้ใช้งานยังสามารถเลือกวอลเล็ต ฝากยอดคงเหลือเป็น TRX และคลิกเพื่อเติมพลังงาน (charge) ซึ่งจะช่วยเติมทรัพยากรให้โดยอัตโนมัติเป็นเวลาหนึ่งชั่วโมง ซึ่งเพียงพอสำหรับการโอน USDT เมื่อการโอนเสร็จสิ้น บอทจะคำนวณจำนวนทรัพยากรที่ใช้ไปจริงและหักออกจากยอดเงินฝากของคุณ หากคุณไม่ได้ใช้ทรัพยากรใดๆ ก็จะไม่มีการหักเงิน สิ่งนี้จะช่วยลดต้นทุนในการโอน เนื่องจากมีการเสนออัตรามาตรฐานสำหรับวอลเล็ตทั้งที่มีและไม่มี USDT ซึ่งสอดคล้องกับประสิทธิภาพและความแม่นยำที่เป็นลักษณะเด่นของความเติบโตเต็มที่ของตลาดในปัจจุบัน