Самые серьезные просчеты в истории криптовалют
3AC, Terra/UST, FTX, кредиторы и The DAO — как стратегическое эго, кредитное плечо и ошибки в проектировании испарили миллиарды и переписали культуру крипторисков.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Историю криптовалютной экономики принято романтизировать как «дикий фронтир», где состояния создаются и теряются в одночасье, а рисковые предприниматели подрывают существующую финансовую систему с помощью передовых технологий. Но эта история правдива лишь отчасти, и за внешним блеском скрывается мрачная притча о том, чего на самом деле «хочет» технология — важный урок, затуманенный теми громкими «разрушителями устоев», чей крах был не просто жалким, а по-настоящему оглушительным.
Это не болезни роста раннего этапа внедрения и не мелкие недочеты новой технологии: это провалы на стратегическом уровне. Возьмем, к примеру, так называемую трагедию Ласло Ханеча, который в 2010 году, как известно, потратил 10 000 биткоинов на две пиццы — в массовой культуре это часто называют обычной «ошибкой». На самом же деле это было важнейшее подтверждение жизнеспособности концепции для зарождающейся валюты, которая изначально не имела никакой ценности. Когда 22 мая 2010 года Ханеч сел есть пиццу, он, скорее всего, и не подозревал, что поглощает обед стоимостью в несколько миллионов долларов, а его вкусовые рецепторы вписывают биткоин в историю сразу в нескольких смыслах.
И все же… настоящие просчеты — те, что испарили миллиарды долларов и уничтожили пожизненные сбережения — были совершены опытными участниками, у которых были все инструменты для оценки рисков, но которые предпочли закрыть на них глаза. Это были люди, которые принимали кредитное плечо за гениальность, а рыночный импульс — за новые правила игры; они возводили конструкции, которые не смогли выдержать собственного веса.
Иллюзия «суперцикла»: Three Arrows Capital
Крипто-хедж-фонд 3AC, или Three Arrows Capital, не был фирмой-однодневкой; это был ведущий фонд в криптомире, управлявший миллиардами долларов и заслуживший уважение каждого крупного торгового деска.
Их трагический крах основывался на системе убеждений, которую они проповедовали с религиозным рвением: «Суперцикл». Основатели ввели себя в заблуждение, поверив, что крипторынок перерос прежние резкие циклы взлетов и падений и вступил в эпоху, когда цены только растут, подпитываемые институциональным принятием и массовым признанием.Это не было просто маркетинговым лозунгом; это была операционная основа их фонда. Ожидая, что цены всегда будут расти или, по крайней мере, никогда не обвалятся по-крупному, они набрали огромное кредитное плечо, чтобы получить максимальную экспозицию на этом вечно растущем бычьем рынке.
Стратегическая ошибка заключалась не просто в бычьем настрое, а в создании многомиллиардного портфеля исходя из предположения, что событие типа «черный лебедь» (худший из возможных сценариев) никогда не произойдет. Когда в 2022 году рынок развернулся, 3AC не просто оказался под ударом; фонд удерживал длинные позиции с плечом в активах, которые стремительно становились неликвидными. Их сделка с Grayscale Bitcoin Trust (GBTC) — хрестоматийный пример тупиковой стратегии. В течение многих лет акции GBTC торговались с премией к базовому активу (биткоину), что позволяло фондам зарабатывать на арбитраже этой разницы. 3AC сделала ставку на то, что эта премия сохранится или, по крайней мере, останется положительной. Их позиция превратилась в огромное обязательство в тот момент, когда премия сменилась дисконтом.
Они застряли в убыточной сделке, однако тезис о «Суперцикле» ослепил их, не давая признать необходимость фиксации убытков. Вместо этого они удвоили ставки и начали занимать практически у каждого крупного кредитора в индустрии, чтобы обслуживать эти займы, фактически превратив хедж-фонд в карточный домик. Крах фонда не был изолированным событием; он спровоцировал эффект заражения, который уничтожил таких кредиторов, как Voyager Digital и Genesis, наглядно показав, как стратегическая слепота одной фирмы может стать слепым пятном для всей индустрии на гиперсвязанном рынке.
Крах 3AC наглядно показал: какими бы успешными вы ни были в прошлом, вы никогда не сможете стоять выше простых принципов риск-менеджмента.Алгоритмическая гордыня: крах Terra-Luna
Если 3AC стал примером провала в управлении рисками, то мега-крах экосистемы Terra и ее стейблкоина UST стал результатом ошибок в проектировании механизмов и излишней самоуверенности. До Квон, основатель Terraform Labs, задумал децентрализованный стейблкоин, который не был бы обеспечен традиционным залогом, таким как доллар США. Тактической ошибкой стало предположение, что алгоритмическая привязка выдержит длительную скоординированную атаку или настоящий кризис доверия без внешней поддержки. Стратегия Квона строилась на арбитражной динамике токена LUNA и UST. Как только курс UST опускался ниже 1 доллара, трейдеры сжигали UST для выпуска LUNA, тем самым «подпитывая» привязку. Это работало на бычьем рынке, но создавало риск «спирали смерти» в моменты паники.
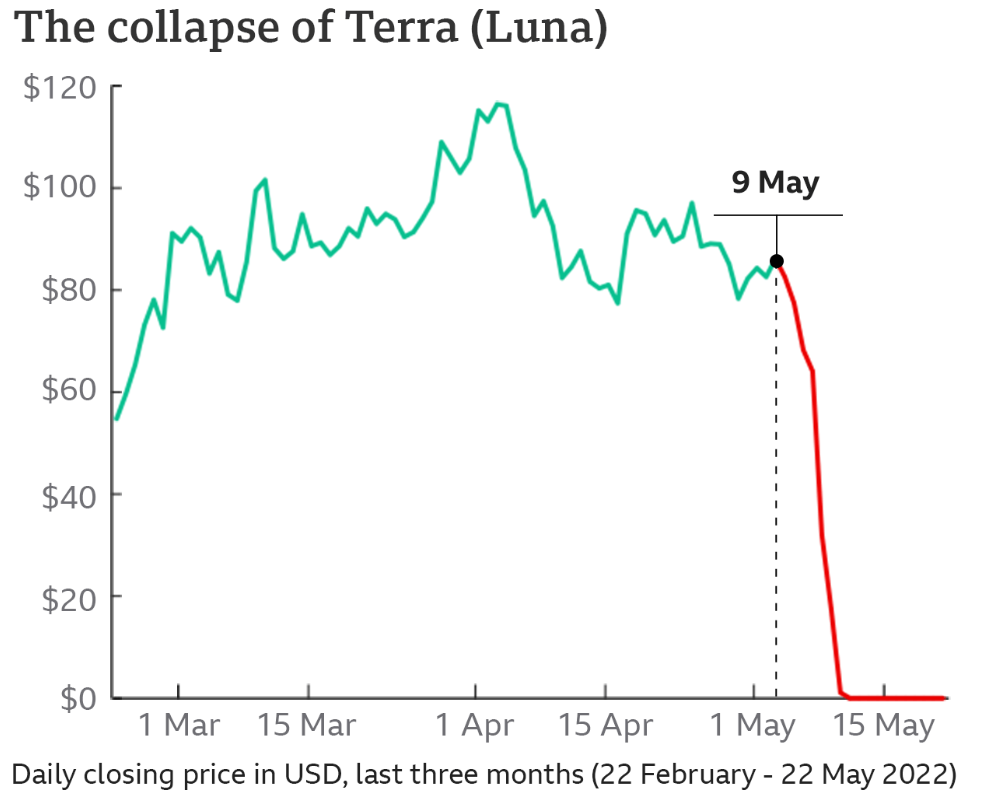
Однако настоящий стратегический провал произошел за несколько месяцев до окончательного краха. Осознав хрупкость привязки, Квон создал Luna Foundation Guard (LFG) и начал масштабную кампанию по закупке биткоинов на миллиарды долларов в качестве резерва. На бумаге это выглядело разумно. На деле же это стало роковой стратегической ошибкой. Привязав устойчивость UST к цене биткоина, Квон лишил проект единственного преимущества, которое потенциально мог предложить алгоритмический стейблкоин — некоррелированной стабильности. Привязка была нарушена, и LFG пришлось продавать биткоины на миллиарды долларов на охваченном паникой рынке, чтобы удержать курс. Это давление продаж обрушило цену биткоина, падение которого потянуло за собой весь рынок, включая LUNA, что еще сильнее подорвало доверие к LUNA.
Это стало самоисполняющимся пророчеством гибели. Таким образом, система использования волатильных монет для обеспечения стейблкоинов с целью привлечения пользователей и одновременного обещания 20% фиксированной доходности через всевозможные протоколы Anchor (под любыми мыслимыми буквами) была обречена на крах, как только темпы роста замедлились. Последствия были колоссальными: уничтожение стоимости на 40 миллиардов долларов всего за несколько дней, а также жесткие меры со стороны регуляторов, которые отбросили индустрию на годы назад и разорили розничных инвесторов, которым обещали, что UST «безопасен».
Карточный домик: внезапный кризис ликвидности FTX
А затем последовал стратегический просчет, выдаваемый за инновацию: FTX. Насколько бы ни было вопиющим уголовное преступление в виде смешивания активов клиентов с Alameda Research, бизнес-ошибка, на которой они явно основывали всё остальное, не менее впечатляюща. Сэм Бэнкман-Фрид сколотил состояние на идее «кросс-маржирования» и высокочастотного трейдинга, позиционируя себя как «Дж. П. Морган в мире крипты». Но его роковой ошибкой стало то, что он сделал собственный биржевой токен FTT основой своей финансовой устойчивости. FTX и Alameda относились к FTT так, будто он был столь же ликвидным и стабильным, как доллар США. Они занимали миллиарды под его залог, будучи уверенными, что смогут либо всегда контролировать его цену, либо найти покупателей в случае необходимости ликвидации позиций. Это создало опасную петлю обратной связи, в которой благополучие биржи полностью зависело от веры в токен, который сама же биржа и напечатала.
Это хрестоматийная ошибка — путать рыночную оценку (mark-to-market) с реальной стоимостью активов при продаже. На бумаге у Alameda были миллиарды долларов в FTT. Если бы они выбросили на рынок хотя бы малую часть этого объема, цена рухнула бы почти до нуля. План Бэнкмана-Фрида заключался в том, чтобы конвертировать этот воображаемый капитал в реальные активы — акции Robinhood, венчурные инвестиции, политическое влияние и недвижимость. По сути, он покупал мир за валюту, которую создал сам, веря, что музыка будет вечной.
Он также неверно оценил социальную динамику своей индустрии, полагая, что тщательно выстроенный имидж приверженца «эффективного альтруизма» защитит его от общественного порицания.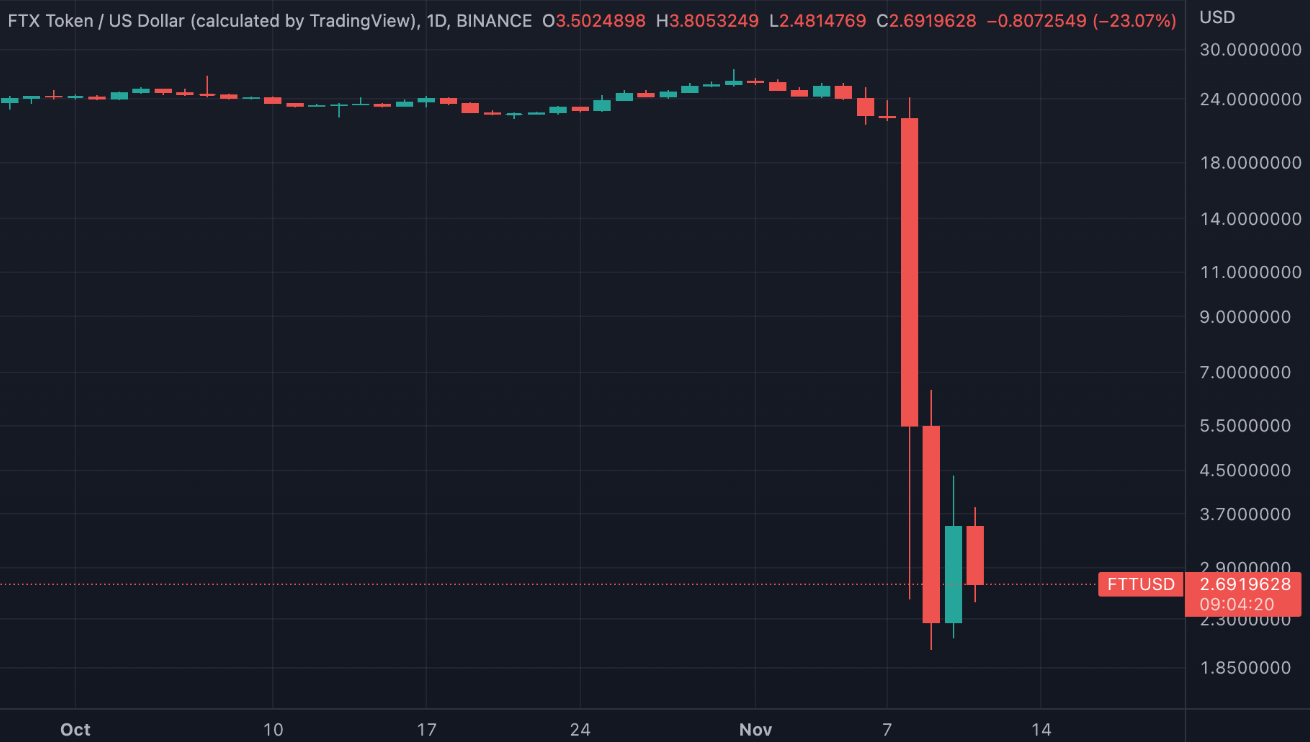
Когда в прошлом месяце глава Binance Чанпэн Чжао заявил, что разом продаст часть своих токенов FTT, если их вообще удастся реализовать, это обнажило стратегическую хрупкость всей структуры FTX. Реальной ликвидности не существовало — была лишь ее видимость. Последствием всего этого стала полная утрата доверия к централизованным биржам, и индустрии пришлось пройти через мучительный процесс восстановления репутации с помощью внедрения механизмов подтверждения резервов (proof-of-reserves) и проведения более строгих аудитов. Крах FTX стал чем-то большим, чем просто банкротством; это было предательство, которое на целое поколение изменит восприятие криптовалют в глазах общественности.
Углубляясь в историю, можно рассмотреть стратегический просчет (или общую невнимательность) биржи Mt. Gox, которая в свое время была крупнейшей биткоин-биржей в мире. По словам Марка Карпелеса, когда он взял на себя управление биржей, она во многом функционировала скорее как IT-проект, нежели как финансовое предприятие. Вероятно, здесь была допущена ошибка в расстановке приоритетов. В начале 2013 и 2014 годов целью был «рост любой ценой». Меры безопасности, сверка счетов и политика использования холодных кошельков отошли на второй план, уступив место задачам по поддержанию работоспособности сайта и обслуживанию новых пользователей. Карпелес не смог осознать, что для хранителя сотен тысяч биткоинов его главным продуктом был не торговый движок, а безопасность. Он сосредоточился на функционале и техническом обслуживании, а не на фундаментальной архитектуре безопасности, необходимой для защиты средств пользователей.
За годы до краха хакеры незаметно выкачивали средства с биржи, отчасти потому, что системы внутреннего учета были настолько скудными, что практически отсутствовали. Решение — стратегическое и в конечном итоге фатальное — заключалось в том, чтобы содержать минимальный штат технических специалистов, работая при этом с объемами, сопоставимыми с показателями традиционных банков. Когда биржа Mt. Gox окончательно потерпела крах, 850 000 биткоинов бесследно исчезли. Результатом стала «криптозима», продлившаяся годы, пока рынок осознавал тот факт, что инфраструктура, поддерживающая эту новую технологию, была пугающе хрупкой. Индустрия получила болезненный урок: неважно, насколько рано вы выходите на рынок, если вы не способны защитить имеющиеся активы. Крах Mt. Gox стал предупреждением об опасностях приоритета масштабирования над безопасностью — урок, который многие биржи так и не усвоили, что привело к предсказуемым последствиям.
Ловушка доходности: Celsius и BlockFi
Мир финансовых услуг всегда был излюбленной мишенью для мошенников, но ничто так точно не отражает нынешний хайп и жажду наживы, как криптовалютные лендинговые платформы вроде Celsius и BlockFi.
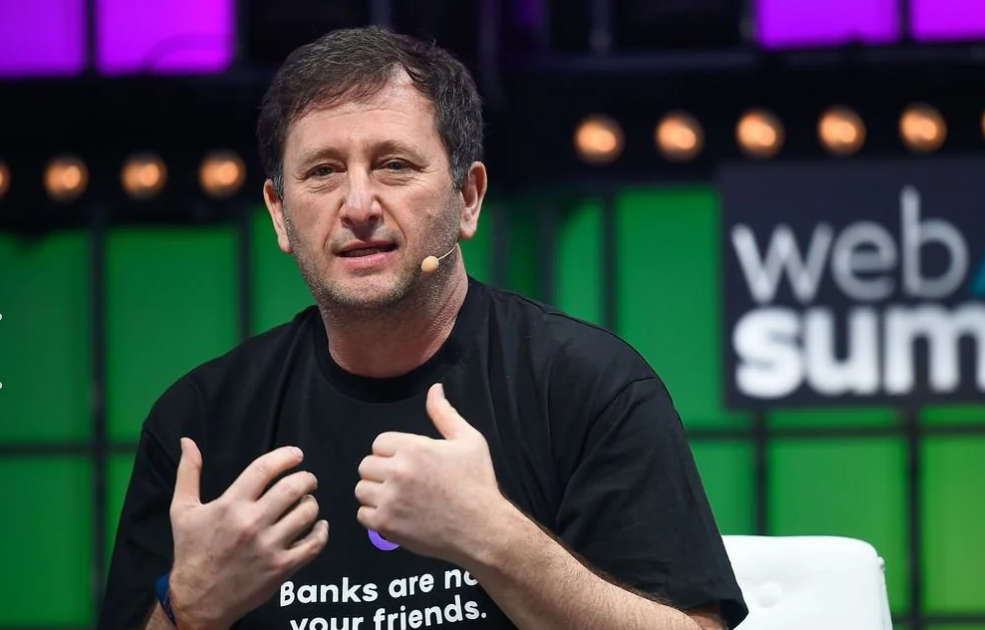
Сага BlockFi и Celsius продемонстрировала еще одну разновидность стратегического провала. В основе этих компаний лежала попытка преодолеть пропасть между DeFi (децентрализованными финансами) и традиционным банковским делом. Их предложение было предельно простым: вносите криптовалюту и получайте высокие проценты. Тактическая ошибка заключалась в несоответствии сроков погашения активов и обязательств, а также в недооценке рисков. Чтобы выплачивать вкладчикам доходность в 5% или 10%, этим компаниям нужно было зарабатывать еще больше. Они добивались этого, предоставляя займы институциональным заемщикам, таким как 3AC, или участвуя в рискованных DeFi-стратегиях. Алекс Машинский из Celsius, известный своими футболками с надписью «Банки вам не друзья», позиционировал свою компанию как более этичную и безопасную альтернативу.
Ошибка заключалась в том, что эти займы рассматривались как безопасная деятельность с низким уровнем риска.
Когда рыночные условия ужесточились, их заемщики не смогли выплачивать кредиты, а неликвидность инвестиций лишила их возможности обрабатывать запросы клиентов на вывод средств. Они выдавали кредиты так, будто были хедж-фондом, но рекламировали свои услуги как сберегательные счета. Этот стратегический диссонанс был неустойчивым. Они упустили из виду риск корреляции крипторынка: когда один заемщик разоряется, за ним тянутся и остальные. Крах этих кредиторов продемонстрировал опасность «регипотекации», при которой один и тот же залог закладывается несколько раз в рамках экосистемы, создавая цепочку обязательств, которая разрывается при исчезновении ликвидности. Это привело к массовому краху сотен тысяч кредиторов, оставив их с жалкими крохами от былых вложений, а также разрушило любые иллюзии о том, что «доходность» в криптосфере может быть безрисковой.Даже такие благие начинания, как «The DAO» в 2016 году, стали жертвой стратегического просчета: идеи о том, что принцип «код — это закон» может стоять выше человеческих намерений и безопасности. Проект The DAO был задуман группой людей, создавших новую форму децентрализованного венчурного фонда, в котором был сосредоточен огромный объем Ether. Их цель: создать неудержимую, самодостаточную организацию. Но они недооценили сложность написания кода без ошибок для столь новаторского приложения. И когда хакер воспользовался багом рекурсивного вызова, чтобы вывести деньги, сообщество столкнулось с философским кризисом. Теория неизменяемости столкнулась с фактом кражи. Последствия — хардфорк в сети Ethereum — продемонстрировали, что социальный консенсус все еще важнее кода; это осознание с тех пор разделяет сообщество.
После подобных катастроф индустрии пришлось повзрослеть. Мантра Кремниевой долины «двигайся быстро и ломай всё на своем пути» обернулась катастрофой, когда ее применили к жизненным сбережениям людей.
Мы наблюдаем, как маятник качнулся в сторону новых, более консервативных стратегий, предполагающих отделение кастодиального хранения от трейдинга и фундаментальный аудит резервов. Выжили те, кто сделал ставку на управление рисками, а не на максимальную доходность. Регуляторная среда в 2026 году разительно отличается от «дикого запада» 2020 года: комплексные правила сегрегации активов и формирования капитальных резервов теперь стали нормой, а не исключением.
Но даже в этой новой реальности эффективность остается полем битвы. Ресурсы — это одна из проблем, с которыми постоянно сталкиваются компании и активные пользователи в блокчейн-сетях (таких как сеть Tron). Каждая транзакция потребляет ресурсы, и это становится серьезной статьей расходов, когда вы проводите сотни операций. Именно здесь теория управления ресурсами превращается из просто удачной тактической идеи в определяющий стратегический фактор.
Удобство и производительность — путь вперед
В 2026 году мы больше не занимаемся спекулятивным ростом, и инвесторы переключились на операционную оптимизацию. На этот раз компании не просто стремятся «пампить» токены; они стремятся строить устойчивый бизнес со здоровой маржинальностью. Как же обстоят дела с повседневными нюансами, такими как аренда Энергии для проведения транзакций без огромных затрат на комиссии? Именно способность эффективно контролировать эти издержки становится микростратегией, отличающей успешную деятельность от убыточных предприятий.
Аренда энергии — обычная практика для эффективных dApps в сети Tron. Если бы компании решили арендовать Энергию вместо того, чтобы платить в TRX за каждый перевод, это позволило бы радикально снизить ежемесячные расходы. Это скромная, но необходимая работа над ошибками прошлого — признание того, что ресурсы конечны и ими нужно распоряжаться бережно.
Выжившими в следующем цикле станут те, кто максимально эффективно использует каждый компонент своего бизнеса — от баланса до транзакционных издержек.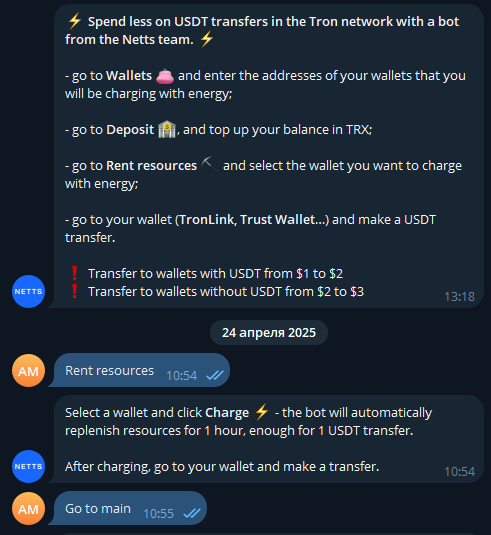
В условиях такой оптимизации ресурсов сервисы вроде Netts Energy Charge Bot становятся незаменимыми помощниками для современного криптоэнтузиаста. Подобный бот позволяет конечным пользователям эффективно арендовать ресурсы для транзакций в сети Tron, избегая переплат при обычных переводах. Пользователи могут выбрать кошелек, пополнить баланс в TRX и активировать функцию, которая автоматически восполняет ресурсы на один час — этого времени достаточно для совершения перевода USDT. После подтверждения транзакции бот определяет точное количество затраченных ресурсов и вычитает их стоимость из вашего депозита; если ресурсы не были израсходованы, списания не произойдет. Это снижает стоимость переводов, так как бот предлагает стандартные тарифы для кошельков как с балансом USDT, так и без него, что полностью соответствует принципам эффективности и точности, характерным для современного зрелого рынка.