क्रिप्टो इतिहास की सबसे बड़ी गलतियाँ
3AC, Terra/UST, FTX, ऋणदाता और The DAO — कैसे रणनीतिक अहंकार, लेवरेज और खराब डिज़ाइन ने अरबों डॉलर स्वाहा कर दिए और क्रिप्टो जोखिम संस्कृति को फिर से लिख दिया।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
क्रिप्टोकरेंसी अर्थव्यवस्था के इतिहास को अक्सर एक कानूनविहीन क्षेत्र के रूप में महिमामंडित किया जाता है, जहाँ रातों-रात किस्मत बनती और बिगड़ती है और जहाँ जोखिम लेने वाले उद्यमी अत्याधुनिक तकनीक के साथ मौजूदा वित्तीय प्रणाली को उलट-पुलट कर देते हैं। लेकिन वह कहानी एक आंशिक सत्य है, और सतह के नीचे इस बारे में एक डार्क दृष्टांत है कि तकनीक वास्तव में क्या चाहती है — एक महत्वपूर्ण सबक जो उन हाई-प्रोफाइल विघटनकर्ताओं के कारण धुंधला हो गया है जो केवल बुरी तरह ही नहीं, बल्कि विनाशकारी रूप से विफल हुए।
ये शुरुआती अपनाने की परेशानियाँ या नई तकनीक की छोटी-मोटी कमियाँ नहीं हैं: ये रणनीतिक स्तर पर विफलताएँ हैं। उदाहरण के लिए, लास्ज़लो हान्येज़ (Laszlo Hanyecz) की तथाकथित त्रासदी को लें, जिन्होंने 2010 में प्रसिद्ध रूप से दो पिज्जा पर 10,000 बिटकॉइन खर्च किए थे — जिसे मुख्यधारा की संस्कृति में अक्सर एक सामान्य "गलती" के रूप में संदर्भित किया जाता है। वास्तव में, यह एक उभरती हुई मुद्रा के लिए एक बहुत ही आवश्यक प्रूफ-ऑफ-कॉन्सेप्ट (proof-of-concept) था, जिसका शुरुआत में कोई मूल्य नहीं था। जब हान्येज़ 22 मई, 2010 को पिज्जा खाने बैठे, तो उन्हें शायद इस बात का अंदाजा नहीं था कि वे कई मिलियन डॉलर का लंच कर रहे हैं और उनकी स्वाद कलिकाएं एक से अधिक तरीकों से बिटकॉइन के इतिहास को चिह्नित कर रही थीं।
और फिर भी... असली गलतियाँ — वे जिन्होंने अरबों की वैल्यू को शून्य कर दिया और जीवन भर की बचत को मिटा दिया — उन परिष्कृत प्रतिभागियों द्वारा की गई थीं जिनके पास जोखिम को मापने के लिए हर उपकरण मौजूद था, लेकिन उन्होंने इसे अनदेखा करना चुना। ये वे लोग थे जिन्होंने लेवरेज (leverage) को प्रतिभा और बाजार की गति (momentum) को नए नियम समझने की भूल की, और उन्होंने ऐसे ढांचे खड़े किए जो अपने ही बोझ को सहन नहीं कर सके।
एक "सुपरसाइकिल" का भ्रम: थ्री एरो कैपिटल (Three Arrows Capital)
क्रिप्टो हेज फंड 3AC, या थ्री एरो कैपिटल, कोई रातों-रात खड़ी हुई मामूली कंपनी नहीं थी; यह क्रिप्टो जगत की प्रमुख संस्था थी, जो अरबों डॉलर का प्रबंधन करती थी और हर बड़े ट्रेडिंग डेस्क का सम्मान हासिल करती थी।
उनकी दुखद विफलता एक ऐसी विश्वास प्रणाली पर आधारित थी जिसका उन्होंने धार्मिक उत्साह के साथ प्रचार किया था: "सुपरसाइकिल" (Supercycle)। संस्थापकों ने खुद को इस भ्रम में रखा कि क्रिप्टो बाजार अपने पुराने उतार-चढ़ाव (booms and busts) के दौर से आगे निकल चुका है, और इसके बजाय एक ऐसे युग में प्रवेश कर गया है जिसमें संस्थागत अपनाने (institutional adoption) और व्यापक स्वीकृति के कारण कीमतें केवल ऊपर ही जाएंगी।यह केवल एक मार्केटिंग स्लोगन नहीं था; यह उनके फंड का परिचालन आधार (operational underpinning) था। कीमतों के हमेशा ऊपर जाने, या कम से कम कभी भी बड़े पैमाने पर क्रैश न होने की उम्मीद में, उन्होंने भारी लेवरेज (leverage) ले लिया ताकि उन्हें इस लगातार बढ़ते बुल मार्केट में अधिक से अधिक एक्सपोजर मिल सके।
रणनीतिक गलती केवल बुलिश (bullish) होना नहीं थी, बल्कि इस धारणा के तहत अरबों डॉलर का पोर्टफोलियो बनाना था कि "ब्लैक स्वान" (black swan - सबसे खराब स्थिति) जैसी घटना कभी हो ही नहीं सकती। जैसे ही 2022 में बाजार का रुख बदला, 3AC न केवल असुरक्षित (exposed) हो गया, बल्कि उन संपत्तियों पर 'लीवर्ड लॉन्ग' (levered long) था जो तेजी से इलिक्विड (illiquid) हो रही थीं। ग्रेस्केल बिटकॉइन ट्रस्ट (GBTC) के साथ उनका विशिष्ट ट्रेड एक 'डेड एंड' रणनीति का सटीक उदाहरण है। वर्षों तक, GBTC अंतर्निहित (underlying) बिटकॉइन की तुलना में प्रीमियम पर ट्रेड करता रहा, जिससे फंड्स को उस अंतर का आर्बिट्राज (arbitrage) करने का अवसर मिला। 3AC ने जुआ खेला कि यह प्रीमियम बना रहेगा या कम से कम सकारात्मक रहेगा। उनकी स्थिति तब एक बड़ी देनदारी (liability) में बदल गई जब प्रीमियम डिस्काउंट में बदल गया।
वे एक ऐसे ट्रेड में फंस गए थे जिसमें पैसा डूब रहा था, फिर भी सुपरसाइकिल सिद्धांत ने उन्हें इस तथ्य के प्रति अंधा कर दिया था कि उन्हें घाटा स्वीकार करने की आवश्यकता थी। इसके बजाय, उन्होंने दांव दोगुना कर दिया और उन ऋणों को चुकाने के लिए इस क्षेत्र के लगभग हर बड़े ऋणदाता (lender) से उधार लिया — जिससे प्रभावी रूप से एक हेज फंड ताश के पत्तों के महल (house of cards) में बदल गया। यह केवल फंड के दिवालिया होने की बात नहीं थी; इसने एक ऐसी संक्रामक स्थिति (contagion) पैदा कर दी जिसने वॉयेजर डिजिटल (Voyager Digital) और जेनेसिस (Genesis) जैसे ऋणदाताओं को तबाह कर दिया, जो यह दर्शाता है कि कैसे एक फर्म की रणनीतिक अंधता एक हाइपरकनेक्टेड मार्केटप्लेस में पूरे उद्योग के लिए एक 'ब्लाइंड स्पॉट' बन सकती है। 3AC की विफलता ने यह स्पष्ट कर दिया कि आप अतीत में कितने भी सफल क्यों न रहे हों, आप जोखिम प्रबंधन के सरल सिद्धांतों से ऊपर कभी नहीं हो सकते।
एल्गोरिथमिक अहंकार: टेरा-लूना का पतन
यदि 3AC जोखिम प्रबंधन की एक विफलता थी, तो टेरा इकोसिस्टम का महा-क्रैश और इसका स्टेबलकॉइन UST, मैकेनिज्म डिज़ाइन की विफलता और अहंकार का परिणाम था। टेराफॉर्म लैब्स के संस्थापक डो क्वोन ने एक ऐसे विकेंद्रीकृत स्टेबलकॉइन की कल्पना की थी, जो अमेरिकी डॉलर जैसे पारंपरिक संपार्श्विक (collateral) द्वारा समर्थित नहीं था। रणनीतिक रूप से जो गलत हुआ वह यह धारणा थी कि एक एल्गोरिथमिक पेग (algorithmic peg) बिना किसी बाहरी समर्थन के एक लंबे, समन्वित हमले या विश्वास के वास्तविक संकट का सामना कर पाएगा। क्वोन की पूरी योजना LUNA टोकन और UST के आर्बिट्राज डायनेमिक्स पर टिकी थी। जैसे ही UST $1 से नीचे गिरता, ट्रेडर्स LUNA मिंट करने के लिए UST को बर्न कर देते और पेग को फिर से स्थिर (refeed) करते। बुल मार्केट में तो यह ठीक था, लेकिन घबराहट के दौरान इसने "डेथ स्पाइरल" (death spiral) का जोखिम पैदा कर दिया।
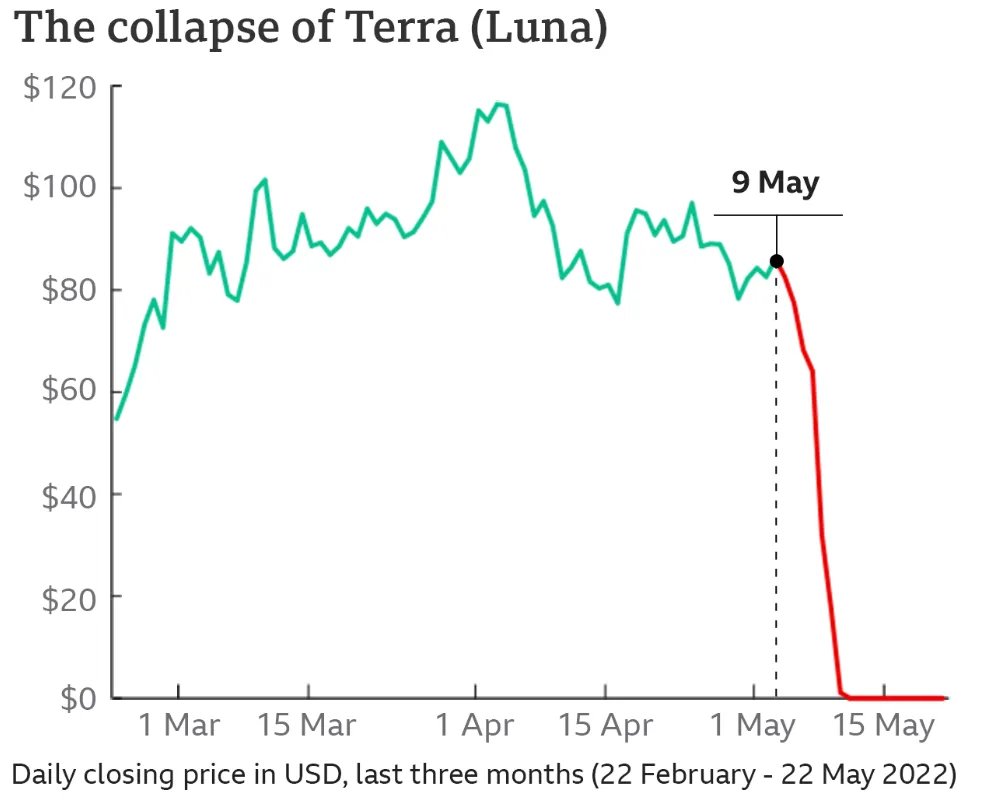
हालाँकि, वास्तविक रणनीतिक विफलता अंतिम क्रैश से महीनों पहले ही आ गई थी। यह महसूस करते हुए कि पेग बहुत नाजुक था, क्वोन ने लूना फाउंडेशन गार्ड (LFG) बनाया और रिजर्व के रूप में अरबों डॉलर मूल्य के बिटकॉइन खरीदने का अभियान शुरू किया। कागजों पर, यह समझदारी भरा लग रहा था। वास्तव में, यह एक घातक रणनीतिक गलती थी। UST की स्थिरता को बिटकॉइन की कीमत से जोड़कर, क्वोन ने उस एकमात्र लाभ को समाप्त कर दिया जो एक एल्गोरिथमिक स्टेबलकॉइन संभावित रूप से दे सकता था — असंबंधित स्थिरता (uncorrelated stability)। पेग टूट गया, और LFG को कीमत बनाए रखने के लिए घबराहट से भरे बाजार में अरबों डॉलर के बिटकॉइन बेचने पड़े। इस बिकवाली के दबाव ने बिटकॉइन की कीमत को नीचे धकेल दिया, जिसकी गिरावट ने LUNA सहित पूरे बाजार को नीचे खींच लिया, जिससे LUNA पर विश्वास और भी कम हो गया।
यह विनाश की एक ऐसी भविष्यवाणी थी जो स्वयं ही सच हो गई। इसलिए, उपयोगकर्ताओं को आकर्षित करने के लिए स्टेबलकॉइन्स को बैक करने हेतु अस्थिर कॉइन्स का उपयोग करने और इस बीच विभिन्न प्रकार के एंकर प्रोटोकॉल (Anchor Protocols) के माध्यम से 20% निश्चित यील्ड का वादा करने वाली प्रणाली का विकास धीमा होते ही ध्वस्त होना तय था। इसके परिणाम भयानक थे: कुछ ही दिनों में 40 बिलियन डॉलर की वैल्यू नष्ट हो गई, साथ ही एक ऐसी नियामक कार्रवाई हुई जिसने उद्योग को वर्षों पीछे धकेल दिया और उन खुदरा निवेशकों को बर्बाद कर दिया जिनसे वादा किया गया था कि UST “सुरक्षित” था।
ताश के पत्तों का घर: FTX का लिक्विडिटी फ्लैश क्रैश
और फिर वह रणनीतिक अतिरेक था जिसे नवाचार माना गया: FTX। अल्मेडा रिसर्च (Alameda Research) के साथ क्लाइंट की संपत्तियों को मिलाने की आपराधिक धोखाधड़ी जितनी दिलचस्प है, वह व्यावसायिक गलती भी उतनी ही बड़ी है जिस पर उन्होंने स्पष्ट रूप से सब कुछ आधारित किया था। सैम बैंकमैन-फ्राइड ने “क्रॉस-मार्जिनिंग” और हाई-स्पीड ट्रेडिंग के विचार पर अपनी संपत्ति बनाई, और खुद को “क्रिप्टो के जेपी मॉर्गन” के रूप में पेश किया। लेकिन उनकी सबसे बड़ी खामी अपने स्वयं के एक्सचेंज टोकन, FTT को अपनी वित्तीय व्यवहार्यता का केंद्र बनाना था। FTX और अल्मेडा ने FTT के साथ ऐसा व्यवहार किया जैसे कि वह अमेरिकी डॉलर की तरह ही लिक्विड और स्थिर हो। उन्होंने इसके बदले अरबों का कर्ज लिया, इस विश्वास के साथ कि वे या तो हमेशा इसकी कीमत को नियंत्रित कर सकते हैं या जरूरत पड़ने पर लिक्विडेट करने के लिए खरीदार ढूंढ सकते हैं। इसने एक खतरनाक फीडबैक लूप बना दिया जहाँ एक्सचेंज की स्थिति पूरी तरह से उस टोकन पर भरोसे पर निर्भर थी जिसे एक्सचेंज ने खुद छापा था।
यह “मार्क-टू-मार्केट” को “रियलाइजेबल” वैल्यू समझने की एक किताबी गलती है। अल्मेडा के पास कागजों पर FTT में अरबों डॉलर थे। यदि वे वास्तव में इसका एक अंश भी बाजार में बेचते, तो कीमत गिरकर लगभग शून्य हो जाती। बैंकमैन-फ्राइड की योजना इस काल्पनिक इक्विटी को वास्तविक संपत्तियों — रॉबिनहुड शेयरों, वेंचर निवेश, राजनीतिक प्रभाव और रियल एस्टेट में बदलने की थी। अनिवार्य रूप से, वह उस मुद्रा से दुनिया खरीद रहे थे जिसे उन्होंने खुद बनाया था, और यह मान रहे थे कि यह सिलसिला कभी नहीं थमेगा।
उन्होंने अपने उद्योग की सामाजिक गतिशीलता का भी गलत आकलन किया, यह सोचते हुए कि "प्रभावी परोपकार" (Effective Altruism) की उनकी सावधानीपूर्वक बनाई गई छवि उन्हें सार्वजनिक निंदा से बचा लेगी।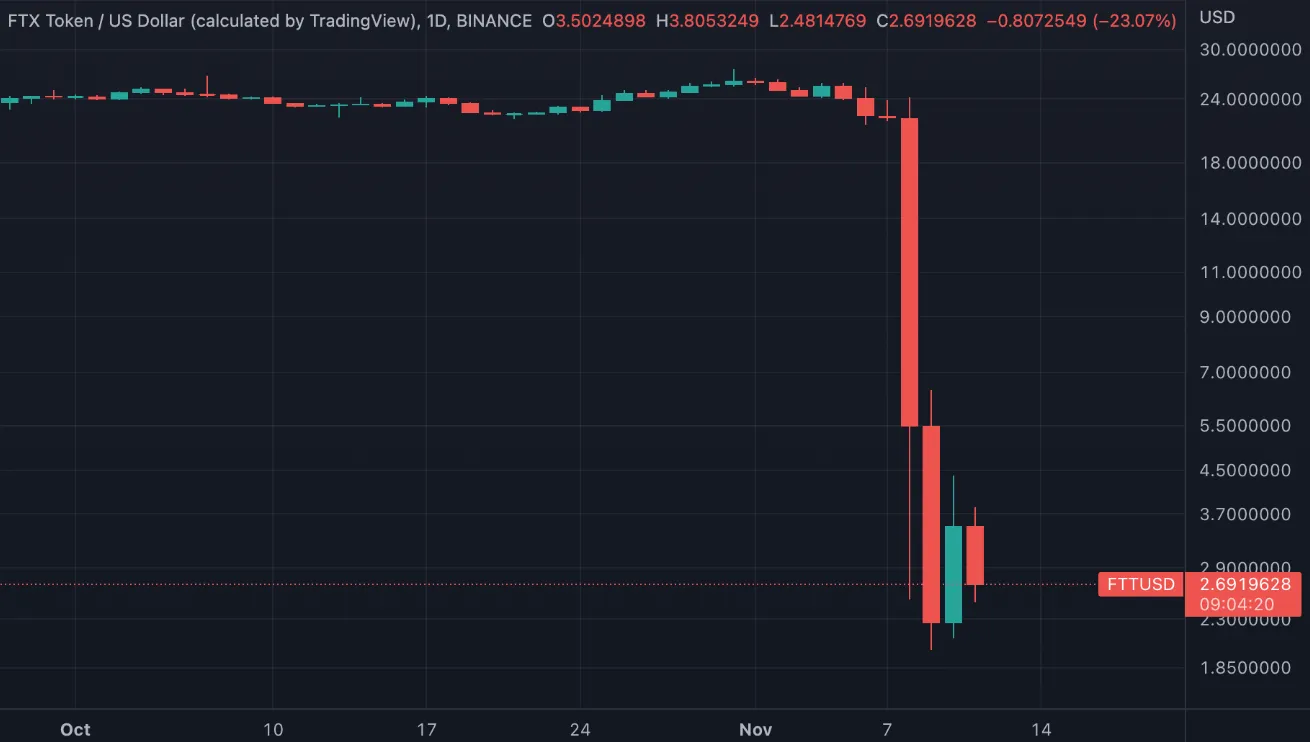
जब पिछले महीने Binance के मुख्य कार्यकारी अधिकारी, चांगपेंग झाओ ने कहा कि यदि किसी तरह से व्यापार किया जा सके तो वे अपने कुछ FTT को एक साथ बेच देंगे, तो इसने यह उजागर कर दिया कि पूरा FTX ढांचा रणनीतिक रूप से कितना कमजोर है। वहां कोई वास्तविक तरलता (liquidity) नहीं थी, बस उसका आभास था। इस सब का परिणाम केंद्रीकृत एक्सचेंजों (centralized exchanges) में विश्वास की पूर्ण हानि के रूप में हुआ, और उद्योग को प्रूफ-ऑफ-रिजर्व (proof-of-reserves) और सख्त ऑडिट के साथ इसकी भरपाई करने के लिए एक कष्टदायक प्रक्रिया से गुजरना पड़ा। और FTX का पतन केवल एक दिवालियापन से कहीं अधिक था; यह एक ऐसा विश्वासघात था जिसने आने वाली एक पीढ़ी के लिए क्रिप्टोकरेंसी के प्रति सार्वजनिक धारणा को फिर से निर्धारित कर दिया।
इतिहास में और गहराई से जाने पर हम Mt. Gox द्वारा की गई रणनीतिक चूक (या सामान्य असावधानी) की जांच कर सकते हैं, जो एक समय में दुनिया का सबसे बड़ा बिटकॉइन एक्सचेंज था। मार्क कार्पेलेस ने एक्सचेंज का नियंत्रण संभालते समय कहा था कि इसे काफी हद तक एक वित्तीय व्यवसाय के बजाय एक सॉफ्टवेयर प्रोजेक्ट की तरह चलाया गया था। शायद यहाँ चीजों की प्राथमिकता के बारे में एक गलत गणना हुई थी। 2013 और 2014 के शुरुआती दिनों में लक्ष्य "किसी भी कीमत पर विकास" था। साइट को चालू रखने और सभी नए उपयोगकर्ताओं का समर्थन करने की तुलना में सुरक्षा उपाय, खाता मिलान (account reconciliation) और कोल्ड वॉलेट नीति गौण थे। कार्पेलेस यह समझने में असमर्थ थे कि लाखों बिटकॉइन के संरक्षक (custodian) के रूप में, उनका उत्पाद ट्रेडिंग इंजन नहीं था: बल्कि सुरक्षा थी। उन्होंने सुविधाओं और रखरखाव पर ध्यान केंद्रित किया, न कि उपयोगकर्ता के फंड की सुरक्षा के लिए आवश्यक बुनियादी सुरक्षा ढांचे (security architecture) पर।
पतन से कई साल पहले, हैकर्स बिना किसी के ध्यान में आए एक्सचेंज से पैसा निकाल रहे थे, जिसका आंशिक कारण यह था कि आंतरिक लेखा प्रणाली (internal accounting systems) इतनी कम थी कि लगभग न के बराबर थी।
यह निर्णय — जो रणनीतिक था और अंततः घातक साबित हुआ — तकनीकी पक्ष पर एक बहुत ही सीमित टीम (skeleton crew) के साथ काम चलाने का था, जबकि वे पारंपरिक बैंकों के बराबर लेनदेन की मात्रा (volumes) को संभाल रहे थे। जब Mt. Gox अंततः धराशायी हुआ, तो 850,000 बिटकॉइन गायब हो गए। इसका परिणाम एक "क्रिप्टो विंटर" (crypto winter) के रूप में निकला जो वर्षों तक चला, क्योंकि बाजार ने इस तथ्य को स्वीकार किया कि इस नई तकनीक का समर्थन करने वाला बुनियादी ढांचा (infrastructure) बेहद कमजोर था। इसने उद्योग को एक दर्दनाक सबक सिखाया: इससे कोई फर्क नहीं पड़ता कि आप कितनी जल्दी बाजार में उतरते हैं यदि आप अपनी संपत्तियों (assets) की रक्षा नहीं कर सकते। Mt. Gox की विफलता सुरक्षा से पहले स्केलिंग (scaling) को प्राथमिकता देने के खतरों के बारे में एक चेतावनी थी — एक ऐसा सबक जिसे तब से कई एक्सचेंजों ने नजरअंदाज किया है, जिसके परिणाम अनुमान के मुताबिक ही रहे हैं।यील्ड ट्रैप (Yield Trap): सेल्सियस और ब्लॉकफाई
वित्तीय सेवाओं की दुनिया हमेशा घोटालों का पसंदीदा लक्ष्य रही है, लेकिन वर्तमान प्रचार और उन्माद के लिए सेल्सियस (Celsius) और ब्लॉकफाई (BlockFi) जैसे क्रिप्टोकरेंसी लेंडिंग प्लेटफॉर्म से अधिक सटीक उदाहरण कुछ और नहीं हो सकता।
रणनीतिक विफलता का एक और प्रकार ब्लॉकफाई और सेल्सियस की गाथा की विशेषता थी। इन कंपनियों के मूल में डेफी (DeFi - विकेंद्रीकृत वित्त) और पारंपरिक बैंकिंग के बीच की खाई को पाटने का एक प्रयास था। उनकी पेशकश सीधी थी: क्रिप्टो जमा करें और उच्च ब्याज दरें प्राप्त करें। उनकी रणनीतिक चूक 'ड्यूरेशन मिसमैच' (अवधि का बेमेल होना) और जोखिम का कम मूल्यांकन करना था। जमाकर्ताओं को 5% या 10% यील्ड (yield) देने के लिए, इन कंपनियों को उससे भी अधिक रिटर्न कमाना पड़ता था। उन्होंने ऐसा 3AC जैसे संस्थागत उधारकर्ताओं को ऋण प्रदान करके या जोखिम भरी डेफी रणनीतियों में भाग लेकर किया। अपनी "बैंक आपके मित्र नहीं हैं" (Banks are not your friend) वाली टी-शर्ट के लिए मशहूर, सेल्सियस के एलेक्स माशिंस्की ने अपनी कंपनी को एक अधिक नैतिक और सुरक्षित विकल्प के रूप में पेश किया।
गलती इन ऋणों को सुरक्षित और कम जोखिम वाली गतिविधियों के रूप में मानने में थी।
जब बाज़ारों में सख्ती आई, तो उनके उधारकर्ता ऋण वापस नहीं कर सके और निवेश की तरलता की कमी (illiquidity) ने उन्हें ग्राहकों की निकासी (withdrawals) को संसाधित करने में असमर्थ बना दिया। उन्होंने इस तरह से उधार दिया था जैसे कि वे एक हेज फंड हों, लेकिन विज्ञापन एक बचत खाते की तरह किया। यह रणनीतिक विसंगति (strategic dissonance) अस्थिर थी। वे क्रिप्टो बाज़ार के सहसंबंध जोखिम (correlation risk) को समझने में चूक गए — जब एक उधारकर्ता दिवालिया होता है, तो बाकी सभी के भी दिवालिया होने की संभावना बन जाती है। इन ऋणदाताओं की विफलता ने "रीहाइपोथेकेशन" (rehypothecation) के खतरों को प्रदर्शित किया, जिसमें एक ही संपार्श्विक (collateral) को पूरे इकोसिस्टम में कई बार गिरवी रखा जाता है, जिससे देनदारियों की एक ऐसी श्रृंखला बन जाती है जो तरलता खत्म होते ही टूट जाती है। इसके परिणामस्वरूप लाखों लेनदारों का पूर्ण पतन हुआ, जिससे उन्हें उनके निवेश का बहुत ही मामूली हिस्सा मिला और इसने इस भ्रम को भी तोड़ दिया कि क्रिप्टो में "यील्ड" (yield) कभी जोखिम-मुक्त हो सकती है।यहाँ तक कि 2016 में "The DAO" जैसे नेक इरादे वाले प्रयास भी एक रणनीतिक चूक (blind spot) का शिकार हो गए: यह विचार कि "कोड ही कानून है" (code is law) का सिद्धांत मानवीय इरादे और सुरक्षा से ऊपर हो सकता है। The DAO का आविष्कार लोगों के एक समूह द्वारा किया गया था जिन्होंने विकेंद्रीकृत वेंचर कैपिटल फंड का एक नया रूप बनाया था, जिसमें ईथर (Ether) की भारी मात्रा शामिल थी। उनका लक्ष्य: एक अजेय, आत्मनिर्भर संगठन बनाना था। लेकिन उन्होंने एक अग्रणी एप्लिकेशन के लिए बग-मुक्त कोड लिखने की कठिनाई को कम करके आंका। और जब एक हैकर ने पैसे निकालने के लिए 'रिकर्सिव कॉल बग' (recursive call bug) का फायदा उठाया, तो समुदाय के सामने एक वैचारिक संकट खड़ा हो गया। अपरिवर्तनीयता (immutability) का सिद्धांत चोरी के तथ्य से टकरा गया। इसका परिणाम — एथेरियम का हार्ड फोर्क — यह दर्शाता है कि सामाजिक सहमति अभी भी कोड से सर्वोपरि थी, एक ऐसा अहसास जिसने तब से समुदाय को विभाजित कर दिया है।
इस तरह की आपदाओं के बाद, उद्योग को परिपक्व होना पड़ा है। सिलिकॉन वैली का मंत्र "तेजी से आगे बढ़ें और चीजों को तोड़ें" (move fast and break things) तब एक आपदा साबित हुआ जब इसे लोगों की जीवन भर की बचत पर लागू किया गया।
हमने देखा है कि झुकाव अब नई और अधिक सतर्क रणनीतियों की ओर बढ़ा है, जिनमें कस्टडी को ट्रेडिंग से अलग करना और रिजर्व का मौलिक रूप से ऑडिट करना शामिल है। जो लोग बचे रहे, वे वही थे जिन्होंने अधिकतम रिटर्न के बजाय जोखिम प्रबंधन को चुना। 2026 का नियामक वातावरण 2020 के अनियंत्रित दौर से काफी अलग है, जहाँ संपत्ति के पृथक्करण और पूंजी भंडार के व्यापक नियम अब अपवाद के बजाय एक मानक बन चुके हैं।
लेकिन इस नए सामान्य (new normal) में भी, दक्षता एक युद्धक्षेत्र की तरह है। ब्लॉकचेन नेटवर्क (जैसे कि TRON नेटवर्क) पर कंपनियों और भारी उपयोगकर्ताओं के बीच संसाधन लगातार सामने आने वाली समस्याओं में से एक है। प्रत्येक ट्रांजैक्शन में संसाधनों की खपत होती है, और जब आप सैकड़ों ट्रांजैक्शन कर रहे होते हैं, तो यह मात्रा बहुत अधिक हो जाती है। यहीं पर संसाधन प्रबंधन का सिद्धांत एक अच्छे सामरिक विचार से बदलकर एक रणनीतिक निर्धारक बन जाता है।
सुविधा और प्रदर्शन – आगे की राह
2026 में, हम अब सट्टा वृद्धि के व्यवसाय में नहीं हैं और निवेशकों का झुकाव परिचालन अनुकूलन (operational optimization) की ओर हो गया है। इस बार, कंपनियाँ केवल टोकन पंप करने की कोशिश नहीं कर रही हैं; वे स्वस्थ मार्जिन के साथ स्थायी व्यवसाय चलाने की आकांक्षा रखती हैं। तो रोजमर्रा की बारीकियों के बारे में क्या, जैसे कि ट्रांजैक्शन करने के लिए एनर्जी (Energy) रेंट पर लेना ताकि भारी फीस न चुकानी पड़े? इन लागतों पर कुशल नियंत्रण की क्षमता ही वह सूक्ष्म-रणनीति बन जाती है जो सफल ऑपरेशन्स को घाटे वाले उद्यमों से अलग करती है।
TRON नेटवर्क पर कुशल dapps के लिए एनर्जी रेंट पर लेना एक आम बात है। यदि कंपनियाँ प्रत्येक ट्रांसफर के लिए TRX का भुगतान करने के बजाय एनर्जी रेंट पर लेने का विकल्प चुनती हैं, तो इससे मासिक लागत में भारी कमी आएगी। यह पिछले दुरुपयोगों में एक मामूली लेकिन अत्यंत आवश्यक सुधार है — यह एक स्वीकारोक्ति है कि संसाधन सीमित हैं और उनका सावधानीपूर्वक प्रबंधन किया जाना चाहिए।
अगले चक्र में वही लोग टिक पाएंगे जो अपने व्यवसाय के हर घटक का अधिकतम लाभ उठाएंगे, अपनी बैलेंस शीट से लेकर अपनी लेनदेन की लागत तक।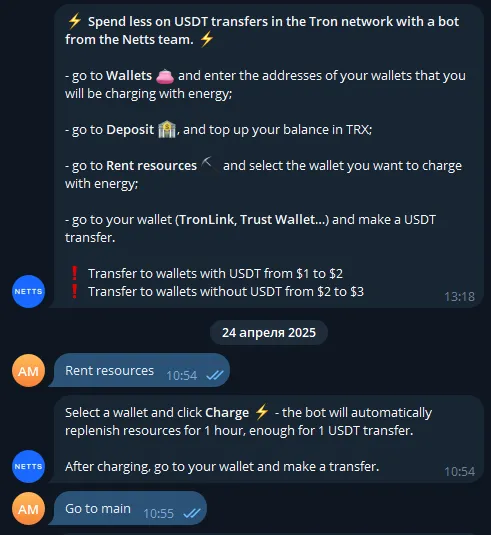
संसाधनों के इष्टतम उपयोग के इस परिदृश्य में, Netts Energy Charge Bot जैसी सेवाएँ अब समकालीन क्रिप्टो उत्साही लोगों के लिए एक अपरिहार्य साथी बन गई हैं। ऐसा बॉट अंतिम उपयोगकर्ताओं को Tron नेटवर्क में अपने लेनदेन के लिए प्रभावी ढंग से संसाधन उधार लेने में सक्षम बनाएगा, जिससे मामूली ट्रांसफर पर होने वाले अतिरिक्त भुगतान से बचा जा सकेगा। उपयोगकर्ता एक वॉलेट भी चुन सकते हैं, TRX में अपना बैलेंस जमा कर सकते हैं और चार्ज करने के लिए क्लिक कर सकते हैं जो एक घंटे के लिए संसाधनों को स्वचालित रूप से रिफिल कर देता है — जो USDT ट्रांसफर के लिए पर्याप्त समय है। जब कोई ट्रांसफर पूरा होता है, तो बॉट खर्च किए गए संसाधनों की सटीक मात्रा प्राप्त करता है और उसे आपकी जमा राशि से घटा देता है - यदि आप कोई संसाधन खर्च नहीं करते हैं तो कोई कटौती नहीं होगी। यह ट्रांसफर की लागत को कम करेगा क्योंकि यह USDT वाले और बिना USDT वाले वॉलेट के लिए मानक दरों की पेशकश करता है, जो उस दक्षता और सटीकता के अनुरूप है जो आज की बाजार परिपक्वता की विशेषता है।