क्रिप्टोकरेंसी और घरेलू खर्च: क्या इससे बिलों का भुगतान संभव है?
व्यवहार में क्रिप्टो के साथ घरेलू बिलों का भुगतान — अस्थिरता, शुल्क, कार्ड, स्टेबलकॉइन्स, और कहाँ “क्रिप्टो-मूल” वित्त अभी भी वास्तविक दुनिया की सीमाओं से टकराता है।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
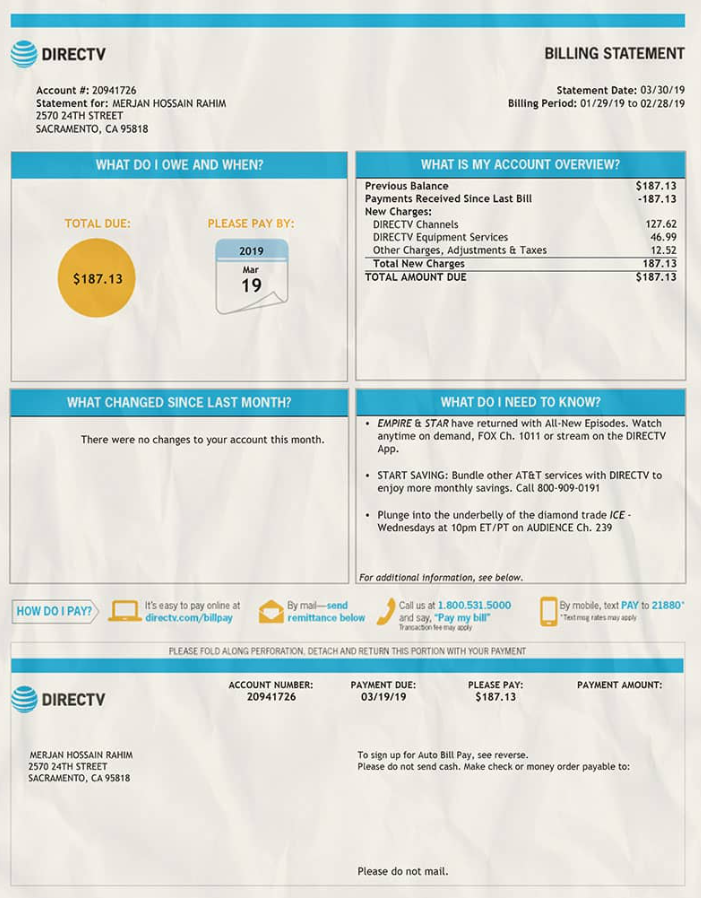
हर महीने नए बिल आने पर दिल बैठने जैसा जो अहसास होता है, उसकी तुलना किसी चीज़ से नहीं की जा सकती। यह सिर्फ़ एक वित्तीय बोझ ही नहीं है — जो कि अस्थिर अर्थव्यवस्थाओं और बढ़ती लागतों के दौर में अपने आप में काफ़ी बड़ा है। यह इससे कहीं अधिक कपटपूर्ण है — एक तरह का मनोवैज्ञानिक बोझ जो ज़िम्मेदार नागरिकों पर भारी पड़ता है। जब आप अपने उपयोगिता बिलों, मॉर्गेज या बीमा का भुगतान करने बैठते हैं, तो आप सिर्फ़ किसी चीज़ के लिए भुगतान नहीं कर रहे होते। आप पूरी तरह से उजागर होने के एक समारोह में उपस्थित होते हैं। सरकार और बैंक केवल पैसों पर ही नज़र नहीं रख रहे हैं, वे आप पर नज़र रख रहे हैं। वे आपकी हर एक पाई पर नज़र रख रहे हैं जो आप कमाते हैं और सिस्टम के भयानक, कभी न भरने वाले मुंह में जाने से बचाते हैं। यह किसी लेनदेन से कम और एक निरीक्षण जैसा ज़्यादा लगता है, आपके अस्तित्व का एक मासिक ऑडिट जिसमें जब तक आप निर्दोष साबित न हों, तब तक आपको दोषी ही माना जाता है।
ज़रा कल्पना कीजिए उस अथाह डेटा की जो हर एक भुगतान के साथ जुड़ा होता है। इस पूरी प्रक्रिया में निजता का एक तिनका भी नहीं बचता। वास्तव में, अपने घर की बत्ती या पानी चालू रखने के लिए भी आपको ट्रांसफ़र के साथ अपना पूरा नाम, अपना वर्तमान पता और अक्सर अपना फ़ोन नंबर — और कभी-कभी सोशल सिक्योरिटी नंबर तक — देना अनिवार्य होता है। यह जानकारी एकत्र की जाती है, सहेजी जाती है और इसका अध्ययन किया जाता है। यह आपके जीवन, आपकी दैनिक आदतों और आपके ठिकाने की एक विस्तृत प्रोफ़ाइल तैयार करती है।
और केवल सरकार ही नहीं देख रही है। क्रेडिट ब्यूरो, मार्केटिंग एजेंसियां और डेटा ब्रोकर्स भी इस जानकारी पर पलते हैं। आपकी वित्तीय स्वच्छता का मूल्यांकन किया जाता है, रैंक दी जाती है और सबसे ऊंची बोली लगाने वाले को बेच दिया जाता है। क्या आपके भुगतान में सिर्फ़ एक दिन की देरी हुई? उसे रिकॉर्ड कर लिया जाता है। क्या आपने कोई कर्ज़ बहुत जल्दी चुका दिया? विडंबना यह है कि इससे आपके स्कोर को नुकसान पहुँच सकता है क्योंकि आप ऋणदाताओं के लिए कम लाभदायक रह जाते हैं। यह सिस्टम आपको अनुमानित, बंधा हुआ और पारदर्शी बनाए रखने के लिए है - जबकि इस पर नज़र रखने वाले अपारदर्शी और जवाबदेही से परे बने रहते हैं।
प्रत्येक महीने आपकी हर एक गतिविधि पर व्यवस्थित और नियमित रूप से नज़र रखी जाती है और उसे लॉग किया जाता है, और समाज आपको इसे रोकने में असहाय महसूस कराता है — यह नई दुनिया में जीने की कीमत है। यह पारदर्शिता एकतरफ़ा है: एक अज्ञात संस्थान आपसे पैसे मांगता है (मूल रूप से, आपने उनके फ़ोन पर पैसे भेजे हैं; यदि वे जानना चाहें कि यह किस खाते से आया है, तो वे उसी क्षण पता लगा सकते हैं), जबकि वे आपके बारे में, आपके भुगतान भेजने वाले डिवाइस तक की हर छोटी बात जान लेते हैं। यह कांच का एक घर है, और इसकी दीवारें आपकी वित्तीय ज़रूरत से बनी हैं। एक ऐसा बैंकिंग सिस्टम होना जो "टू बिग" (बहुत बड़ा) है, इसमें कोई मदद नहीं करता। ट्रांसफ़र में कई दिन लग सकते हैं। त्रुटियों को सुधारना कठिन है। दरें बारीक अक्षरों में छिपी होती हैं।
लेकिन आप जानते ही हैं, क्योंकि ये "बिल" हैं — ज़िंदगी की बड़ों वाली ज़िम्मेदारियाँ — इसलिए हमसे उम्मीद की जाती है कि हम इस नौकरशाही की भूलभुलैया से गुज़रने के अवसर के लिए आभारी रहें। फिर भी हमें बताया जाता है कि यह सुस्त, दखलंदाज़ निगरानी तंत्र हमारी सुरक्षा और व्यवस्था का सबसे बड़ा रक्षक है। लेकिन यह झूठ है, यह देखने के लिए किसी को भी हमारी वित्तीय दुनिया के चरम छोर पर बस एक नज़र डालने की ज़रूरत है। पैसे के ऐसे क्षेत्र भी हैं जहाँ यह विचार की गति से चलता है, जहाँ निजता को स्वाभाविक माना जाता है और उसका सम्मान किया जाता है, और जहाँ उपयोगकर्ता को उस स्तर का सम्मान और दक्षता प्रदान की जाती है जिसकी कोई भी रिटेल बैंक उम्मीद तक नहीं कर सकता।
प्रतिबंधित दक्षता का विरोधाभास
यह बेहद विडंबनापूर्ण है कि सबसे प्रभावी, उपयोगकर्ता के अनुकूल और निजी वित्तीय अनुभव अक्सर उन उद्योगों में पाए जाते हैं जिनसे एक समाज के रूप में हम एक-दूसरे को दूर रहने के लिए कहते हैं। ऑनलाइन स्पोर्ट्स बेटिंग या क्रिप्टोकरेंसी कैसीनो के ज़रिए जुआ खेलने की दुनिया को ही लें। ये ऐसे क्षेत्र हैं जिन्हें नैतिकतावादियों और नियामकों ने लंबे समय से संदेह की दृष्टि से देखा है — बुराई और ख़तरे के अड्डे। और फिर भी, यदि आप केवल सौदे के तंत्र पर विचार करें, तो यह ज़मीन-आसमान का अंतर है। क्रिप्टो जुए की दुनिया में, जब भी आप अपने वॉलेट से पैसे निकालने के लिए तैयार होते हैं — पलक झपकते ही काम हो जाता है! वह तुरंत वहाँ पहुँच जाता है। कोई प्रतीक्षा अवधि नहीं होती, धन के स्रोत के बारे में कोई अप्रिय सवाल नहीं पूछे जाते, आपकी नानी का पहला उपनाम पूछना तो दूर की बात है।
इस "अदृश्य दुनिया" में आप प्रेषक के लिए पूरी तरह से गुमनाम होते हैं। आपके ठिकाने या रोज़गार के रिकॉर्ड का खुलासा प्राप्तकर्ता को करने की कोई आवश्यकता नहीं है। उन्हें केवल इस बात पर विश्वास करना होता है कि क्रिप्टोग्राफ़िक रूप से प्रमाणित फंड वास्तव में मौजूद हैं। आप पर जासूसी करने का भी कोई औचित्य नहीं होता। अचानक, "लाइक" बटन अपने उपयोगकर्ताओं को यह संकेत देने लगता है कि इस पर क्लिक करना ठोस वैज्ञानिक मूल्य का एक प्रामाणिक प्रतीक है, जो "वास्तविक" अर्थव्यवस्था पर बोझ बनने वाली ताक-झांक से पूरी तरह मुक्त है। सबसे महत्वपूर्ण चीज़ें, जैसे कि हीटिंग, बिजली और सिर पर छत का भुगतान करने पर बाज़ जैसी नज़र क्यों रखी जाती है, लेकिन जो चीज़ें तुच्छ या आपके लिए हानिकारक हैं जैसे कि ऑनलाइन जुआ, उन्हें सरकार द्वारा आपके पैसे छीनने की तुलना में सचमुच 100 गुना बेहतर सेवा क्यों मिलती है?
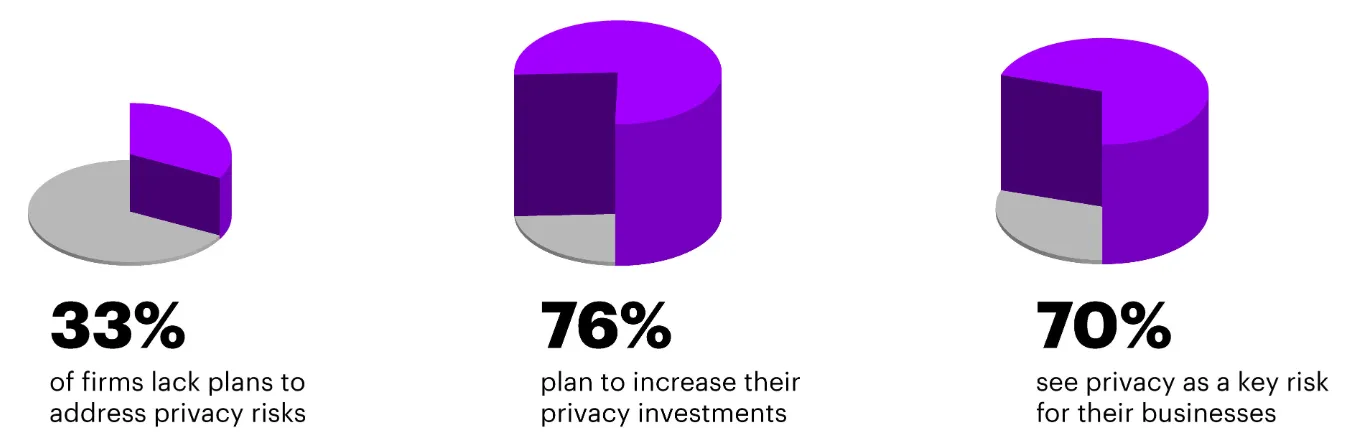
इसके अलावा, कामकाज के घंटों पर विचार करें। बैंकर्स "बैंकर्स आवर्स" के अनुसार काम करते हैं — एक ऐसा विचार जो डिजिटल युग में भी पुराना लगता है। शुक्रवार की शाम को बिल का भुगतान करने का प्रयास करें, और हो सकता है कि यह मंगलवार तक क्लियर न हो। लेकिन "बुराई" वाले ये कारोबार कभी नहीं सोते। क्रिप्टो गेम साइटें और जुआ सेवाएं दिन के 24 घंटे, हफ़्ते के सातों दिन, साल के हर दिन खुली रहती हैं। वे छुट्टियां नहीं मनाते। उन्हें वीकेंड नहीं मिलता। उनके कंप्यूटर सिस्टम (जो अक्सर स्मार्ट कॉन्ट्रैक्ट्स पर बने होते हैं) एल्गोरिदम के एक सेट के अनुसार चलते हैं, जो 24/7 काम पूरा करते हैं, चाहे वह क्रिसमस की सुबह हो या मंगलवार की रात के 3:00 बजे का कोई भी समय।
इस प्रकार की निरंतर विश्वसनीयता पारंपरिक वित्त के "सिस्टम रखरखाव" वाले डाउनटाइम और अचानक रुकावटों के बिल्कुल विपरीत है। इन क्रिप्टो-मूल स्थानों में सब कुछ बहुत ही सटीक रूप से काम करता प्रतीत होता है। सपोर्ट अक्सर 24/7 उपलब्ध होता है। इंटरफ़ेस आकर्षक और सहज होते हैं। कोई अड़चन नहीं होती। यह एक प्रमुख और असहज करने वाला प्रश्न है: यदि कोई कैसीनो बिना किसी का ब्लड ग्रुप जाने कुछ ही सेकंडों में दस लाख डॉलर संभाल सकता है, तो फिर सौ डॉलर के बिजली बिल को क्लियर होने में तीन दिन का समय और पूरी एड्रेस बुक जितनी जानकारी क्यों लग जाती है? पहले से मौजूद तकनीक के साथ घरेलू वित्त का स्तर भी इतना ही त्वरित और निजी हो सकता है। यह बाधा तकनीकी नहीं है; यह ढांचागत है। मौजूदा संस्थान जनता के संसाधनों पर नियंत्रण और दृश्यता चाहते हैं; यह उनकी ओर से एक सोच-समझकर लिया गया निर्णय है।
संप्रभु जीवन का मार्ग
अच्छी खबर यह है कि बदलाव की बयार बहने लगी है जो एक नए वित्तीय प्रतिमान का वादा करती है। बदलाव का माहौल है, और दुनिया भर के दूरदर्शी क्षेत्राधिकार यह समझने लगे हैं कि जो गलत रहा है वह अब सही नहीं हो सकता। हम महत्वपूर्ण विनियामक प्रगति देख रहे हैं जो क्रिप्टोकरेंसी को केवल सट्टा संपत्ति के रूप में नहीं, बल्कि दैनिक जीवन में विनिमय के वास्तविक माध्यम के रूप में स्वीकार्यता और व्यावहारिकता का संकेत देती है। नैरेटिव "प्रतिबंधित करने" से "एकीकृत करने" में बदल रहा है, और इसने परिवारों के लिए अपनी वित्तीय गोपनीयता पर फिर से नियंत्रण पाने के अवसरों का एक नया दायरा खोलना शुरू कर दिया है।
कुछ देश क्रिप्टो का उपयोग करके बिना किसी समस्या के अपने बिलों का भुगतान करने की दिशा में काफी आगे बढ़ चुके हैं। अल साल्वाडोर, स्विट्जरलैंड के लुगानो और लैटिन अमेरिका तथा यूरोप के विभिन्न प्रगतिशील कस्बों और शहरों जैसे स्थानों में भविष्य पहले से ही मौजूद है। निवासी किसी स्टोर में जा सकते हैं, QR कोड स्कैन कर सकते हैं और किराने के सामान के लिए उतनी ही आसानी से भुगतान कर सकते हैं जितनी आसानी से वे कोई टेक्स्ट संदेश भेजते हैं। और सबसे महत्वपूर्ण बात यह है कि इसका उपयोग डिजिटल मुद्रा में नगरपालिका करों और उपयोगिताओं का भुगतान करने के लिए किया जा सकता है। उन देशों में लोग जो पहले से आनंद ले रहे हैं, वह केवल एक झलक भर है जो संभव है। बैंक टेलर या कागज़ के एक भी टुकड़े के बिना, फ़ोन द्वारा सेकंडों में अपने संपत्ति कर का भुगतान करने की कल्पना करें। लेनदेन ब्लॉकचेन पर होता है — अपनी गतिविधि में अपरिवर्तनीय और पारदर्शी, लेकिन इसमें शामिल लोगों के लिए निजी।
यह अपनाना केवल तकनीक के जानकारों का कोई शौक नहीं है, बल्कि उन लोगों के लिए जीवनरेखा है जिनके पास बैंक खाते नहीं हैं। दुनिया भर में अरबों लोग सही दस्तावेज़ न होने या "उच्च जोखिम" वाले क्षेत्राधिकारों में रहने के कारण पारंपरिक वित्तीय प्रणाली से बाहर हैं। उनके लिए, किसी बिल का निपटान करने का अर्थ अक्सर नकदी से भरी जोखिम भरी यात्राएं — या भारी प्रेषण शुल्क होता है। क्रिप्टो इन बाधाओं को पूरी तरह से दरकिनार कर देता है। यह विकासशील दुनिया के एक फ्रीलांसर को भुगतान प्राप्त करने और सीधे अपने इंटरनेट बिल का भुगतान करने में सक्षम बनाता है — बिना किसी मध्यस्थ के जो प्रति-लेनदेन 10% की कटौती करता है। यह हमारे द्वारा जाने जाने वाले सबसे बुनियादी शब्दों में लोकतंत्र है: घरेलू अर्थशास्त्र। यह देश के लाखों स्मार्टफ़ोन को उनके अपने बैंक में बदल देता है।
यह सुविधा बैकग्राउंड में चलने वाली अत्याधुनिक तकनीक द्वारा संचालित होती है जो खर्चों को कम करने में मदद करती है। उदाहरण के लिए, TRON जैसी श्रृंखलाओं पर, बिना शुल्क या बहुत कम लागत वाले लेनदेन जैसी सुविधाओं के माध्यम से दक्षता प्राप्त की जाती है।
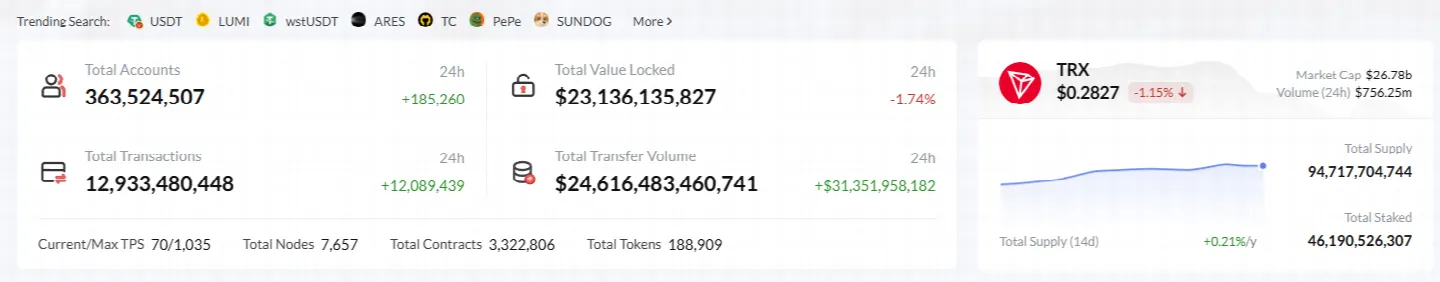
ऐसे लेनदेनों के प्रबंधन को अनुकूलित करने के लिए, डेवलपर्स और सेवा प्रदाता tron energy renting API जैसे टूल्स का उपयोग करते हैं जो नेटवर्क के इन संसाधनों को कुशलतापूर्वक प्रबंधित करने के लिए हैं। Energy रेंटिंग के स्वचालन को सक्षम करके, ये प्लेटफ़ॉर्म तकनीकी जटिलताओं को समाप्त करते हैं और बहुत कम कीमतों पर उपयोगकर्ता के लिए एक निर्बाध अनुभव प्रदान करते हैं। यह नई अर्थव्यवस्था की "प्लंबिंग" है, और यह तेज़ी से लाखों परिवारों की सेवा करने के लिए पर्याप्त रूप से मजबूत हो रही है।
क्रिप्टो अपनाना एक फीडबैक लूप है, न कि कोई लीनियर प्रक्रिया। क्रिप्टो स्वीकार करने वाली उपयोगिता कंपनियों की संख्या जितनी अधिक होगी — साथ ही वे अन्य कंपनियां जो थर्ड-पार्टी प्रोसेसर्स का उपयोग करती हैं — फिएट मानक पर रहने की अड़चनें उतनी ही अधिक स्पष्ट होती जाएंगी। वे समझ रहे हैं कि उन्हें निगरानी और सुस्ती को सहन करने की आवश्यकता नहीं है। और वे एक ऐसे सिस्टम का विकल्प चुन सकते हैं जो उनके समय और उनकी निजता दोनों का ध्यान रखता है। तकनीक इसे पूरा करने के लिए आगे बढ़ रही है, जिसमें Layer 2s और पैराचेन वीज़ा या मास्टरकार्ड की तुलना में सचमुच 1% कीमत पर तेज़ लेनदेन गति की पेशकश कर रहे हैं।
पुरानी दुनिया के परजीवी
लेकिन जैसा कि किसी भी क्रांति में होता है, इसमें भी प्रतिक्रांतिकारी होते हैं और मौद्रिक संप्रभुता का मार्ग भी इससे अलग नहीं है। हमें प्रगति के दुश्मनों के बारे में बात करनी होगी। उन पारंपरिक राजस्व स्रोतों से जुड़े परजीवियों का एक पूरा इकोसिस्टम है, और वे बिना लड़े इसे हाथ से नहीं जाने देंगे। ये संस्थान मौजूदा सिस्टम की जटिलता और अपारदर्शिता पर पलते हैं। वे अड़चनों से मुनाफा कमाते हैं। हर देरी, भरने के लिए दिया गया हर रिक्त स्थान, हर एक सत्यापन चरण एक ऐसी चीज़ है जिसका उपयोग वहाँ मौजूद किसी व्यक्ति द्वारा या तो शुल्क लेने या यह साबित करने के लिए किया जा सकता है कि वे अपना काम कर रहे हैं।
संयुक्त राज्य अमेरिका में यह विशेष रूप से चिंताजनक है। एक ऐसी कंपनी भी है जो राजनेताओं को इस बात के लिए लॉबिंग करती है कि वे इस आयकर दस्तावेज़ीकरण को इतनी आसानी से उपलब्ध न कराएं क्योंकि वे इस पैसे पर अपना हाथ जमा रहे हैं! यह कितना अनुचित है? सरकार के पास जानकारी पहले से ही है, वे व्यक्ति को पहले से तैयार बिल भेज सकते हैं। लेकिन टैक्स तैयार करने वाले सॉफ़्टवेयर बेचने वाली कंपनियाँ यह सुनिश्चित करने के लिए लाखों डॉलर खर्च करती हैं कि प्रक्रिया जटिल, भ्रमित करने वाली और तनावपूर्ण बनी रहे। वे समस्या इसलिए पैदा करते हैं ताकि वे आपको समाधान बेच सकें। यही तर्क बैंकिंग उद्योग में भी हावी है। बैंक भी अपना प्रतिशत चाहते हैं। वे ऐसे नियमों पर ज़ोर देते हैं जो क्रिप्टो प्रतिस्पर्धियों के लिए बाज़ार में प्रवेश करना कठिन बनाते हैं। उन्होंने उन ग्राहकों के खाते बंद कर दिए हैं जो क्रिप्टो एक्सचेंजों के साथ व्यापार करते हैं। फिर वे अपने एकाधिकार की रक्षा के लिए "उपभोक्ता संरक्षण" के लीपापोती वाले तंत्र का सहारा लेते हैं।
उदाहरण के लिए, दुनिया भर के बैंकिंग का समर्थन करने वाला जर्जर SWIFT नेटवर्क। यह 1970 के दशक का एक मैसेजिंग सिस्टम है जो धीमा है, जिसमें त्रुटियों की संभावना है और यह महंगा है। विदेश में किसी बिल का भुगतान भेजें — उदाहरण के लिए किसी अन्य देश में परिवार के सदस्यों की मदद करने के लिए — और वह पैसा कई कॉरेस्पोंडेंट बैंकों के माध्यम से भेजा जाएगा, जिनमें से प्रत्येक एक शुल्क काटेगा। यह पैसे के साथ खेला जाने वाला टेलीफ़ोन का खेल है और जब तक हमें संदेश मिलता है, तब तक यह इतना मिट चुका होता है कि यह पढ़ना भी असंभव हो जाता है कि कौन क्या चाहता था। वह पूरा बुनियादी ढांचा क्रिप्टो-पूर्व युग का है। यह भुगतानकर्ता और प्राप्तकर्ता के बीच एक सीधा संचार लिंक है, जो बिचौलियों की उस परजीवी श्रृंखला को नष्ट कर देता है।
ये जोंकें गहराई तक जमी हुई हैं। उनकी पहुंच विधायकों तक है और उनके पास अभियानों को समर्थन देने के लिए पर्याप्त धन है। वे जनता को पीयर-टू-पीयर वित्त से दूर भगाने के लिए मनी लॉन्ड्रिंग और आतंकवाद के वित्तपोषण के बारे में कहानियां गढ़ते हैं, और इस तसल्लीदेह कल्पना का लाभ उठाते हैं कि अधिकांश काला कारोबार नकदी या पुराने ढंग के बैंक खातों से ही होता है। यदि क्रिप्टो को इन सभी जोंकों का मुकाबला करना है, तो उसके सामने ढेरों समस्याएं हैं। यह वास्तव में एक विषम लड़ाई है, एक तरफ ओपन-सोर्स डेवलपर्स का एक बिखरा हुआ आंदोलन है और दूसरी तरफ संस्थानों के किले में छिपी हुई एक भीड़। बैंकों के पास कानून हैं, लेकिन क्रिप्टो के पास कोड है।
कमज़ोर का अपरिहार्य उदय
इस लड़ाई को जीतना कठिन होगा, लेकिन अत्यधिक आशावादी होने के कई कारण मौजूद हैं। हम कितनी दूर आ चुके हैं, यह देखने के लिए हमें केवल 15 साल पीछे मुड़कर देखने की ज़रूरत है। यह न भूलें — जब बिटकॉइन का जन्म हुआ ही था, तो लोग इस बात पर हँसते थे कि क्या सैद्धांतिक रूप से इससे कुछ खरीदा भी जा सकता है! यह "जादुई इंटरनेट मनी" थी, गीक्स और लिबर्टेरियंस के लिए एक खिलौना। आलोचकों ने इसे पोंजी स्कीम, एक बुलबुला और एक मज़ाक कहकर खारिज कर दिया। उन्होंने कहा कि इसके पीछे किसी मूल्यवान चीज़ का समर्थन नहीं है। उन्होंने हमें बताया कि सरकारें इसे बंद कर देंगी। उन्होंने कहा कि यह कभी बड़ा नहीं हो सकता।
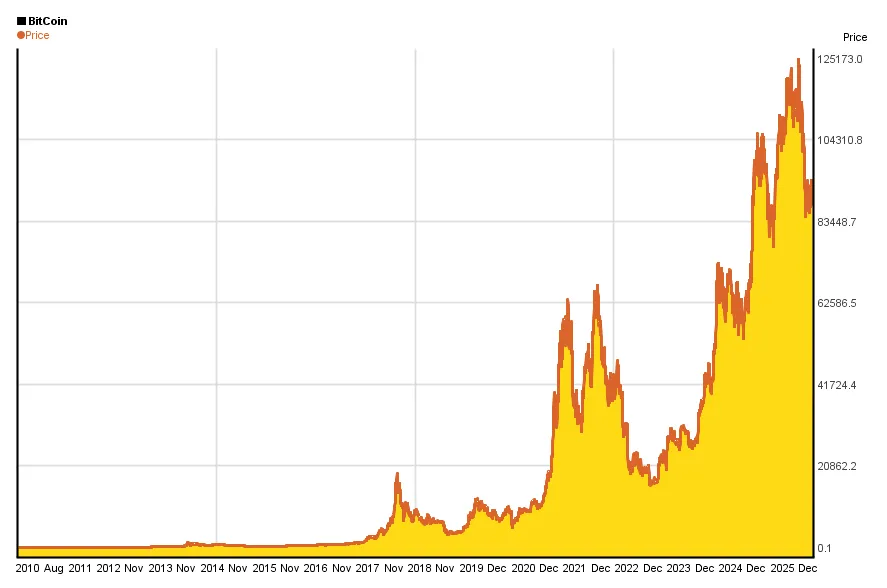
संदेहवादी अब नहीं हँसेंगे। आज, क्रिप्टो एक ट्रिलियन-डॉलर का परिसंपत्ति वर्ग है। यह सार्वजनिक रूप से कारोबार करने वाली कंपनियों की बैलेंस शीट पर दर्ज है। यह संप्रभु देशों के लिए विनिमय का माध्यम है। कांग्रेस और संसद के गलियारों में इस पर बहस होती है। जो संस्थान कभी इसका उपहास उड़ाते थे, वे अब अपने स्वयं के ETFs और कस्टडी सेवाएं प्रदान करने के लिए दौड़ रहे हैं। इस तकनीक का टिकाऊपन एक तथ्य है। ऐसा लगता है कि यह गिरावट, प्रतिबंधों, हैक्स और घोटालों के बावजूद फला-फूला है और हर बार यह अधिक लचीला, अधिक विकेंद्रीकृत और समाप्त करने में अधिक असंभव होकर उभरा है।
यह भी स्पष्ट नहीं है कि अंत में किसकी जीत होगी — और अक्सर जीत कमज़ोर की ही होती है। और इसका निहितार्थ यह है कि क्रिप्टोकरेंसी की दक्षता और स्वतंत्रता की ओर आकर्षित करने वाली ऐसी ताकतें हैं जिन्हें रोका नहीं जा सकता। दिन के अंत में, लोग उसी की ओर आकर्षित होते हैं जो बेहतर काम करता है। लेकिन अगर कोई परिवार लेनदेन शुल्क बचा सकता है, अपनी निजता की रक्षा कर सकता है, और नौकरशाही की कड़वाहट से जूझे बिना तुरंत बिलों का भुगतान कर सकता है, तो वे यही करेंगे। "परजीवी" इसे धीमा कर सकते हैं, लेकिन वे इसे रोक नहीं सकते। जिन्न को वापस बोतल में बंद नहीं किया जा सकता। कोड खुला है। नेटवर्क चल रहा है। और जैसे-जैसे बुनियादी ढांचा विकसित होता जा रहा है, पारंपरिक वित्त के निगरानी ग्रिड से पूरी तरह बाहर रहने की यह संभावना अधिक से अधिक लोगों के लिए एक वास्तविकता बनती जा रही है।
किसी उपयोगकर्ता के लिए इस अपरिचित परिदृश्य में प्रभावी ढंग से आगे बढ़ने के लिए, उन्हें ऐसी सेवाओं की आवश्यकता है जो ब्लॉकचेन तंत्र की पेचीदगियों को रोज़मर्रा की व्यावहारिकता के साथ जोड़ती हों। यहीं पर Netts Workspace जैसे प्लेटफ़ॉर्म काम आते हैं। इसे TRON ब्लॉकचेन ऑपरेशन्स के प्रबंधन के लिए पेशेवर कमांड टूल के रूप में डिज़ाइन किया गया है और यह ऑटोमैटिक एनर्जी डेलिगेशन जैसी सुविधाएं प्रदान करता है ताकि उपयोगकर्ता लेनदेन शुल्क पर भारी बचत कर सकें, जिसे TRX बर्न करने की तुलना में 80% तक कम किया जा सकता है।
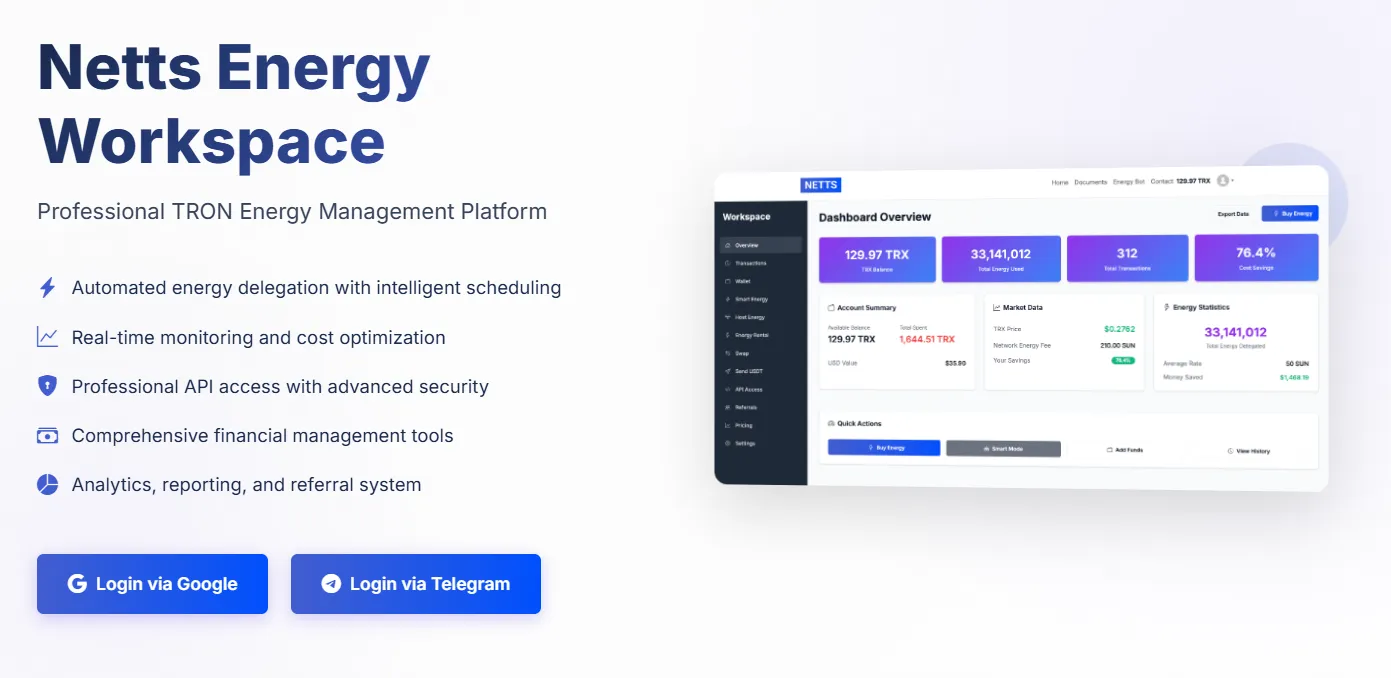
TRON Energy renting API, रियल-टाइम अलर्ट सिस्टम और स्मार्ट शेड्यूलिंग मैकेनिज्म जैसी सुविधाओं का खजाना प्रदान करते हुए, Netts उपयोगकर्ताओं को अपने संसाधनों को प्रभावी ढंग से प्रबंधित करने का अवसर देता है। बैलेंस ट्रिगर्स के आधार पर स्वचालित रूप से डेलिगेट करने के लिए उनके 'Smart Mode', और उनके 'Host Mode' के साथ, जो मास्टरनोड्स की निरंतर इन/आउट पावर सप्लाई बनाए रखने की अनुमति देता है। यह उस तरह का उपयोगकर्ता-केंद्रित नवाचार है जो क्रिप्टो-घरेलू कल्पनाओं को व्यावहारिक वास्तविकताओं में बदल रहा है, एक ऐसे भविष्य को उजागर कर रहा है जहाँ बिलों का भुगतान करना आपके कंधों पर बोझ नहीं होगा, बल्कि एक बटन दबाने जितना सीधा, निजी और कुशल होगा।