Mata Uang Kripto dan Rumah Tangga: Apakah Bisa Membayar Tagihan?
Membayar tagihan rumah tangga dengan kripto dalam praktiknya — volatilitas, biaya, kartu, stablecoin, dan titik di mana keuangan “crypto-native” masih menemui batasan dunia nyata.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Tidak ada yang menandingi perasaan mual yang mendalam saat tagihan bulanan baru tiba. Ini bukan sekadar beban finansial — yang sudah cukup berat di era ekonomi yang berfluktuasi dan biaya yang terus meningkat. Ini adalah sesuatu yang jauh lebih berbahaya — semacam beban psikologis yang memberatkan warga negara yang bertanggung jawab. Jika Anda duduk untuk "membayar" utilitas, hipotek, atau premi asuransi, Anda sebenarnya tidak sedang membayar apa pun. Di sini Anda sedang berada dalam sebuah upacara penelanjangan total. Pemerintah dan bank tidak hanya mengawasi uangnya, mereka mengawasi Anda. Mereka melacak setiap sen yang Anda hasilkan dan simpan agar tidak masuk ke dalam mulut sistem yang rakus dan tak pernah kenyang. Ini lebih tampak seperti sebuah inspeksi daripada sebuah transaksi, sebuah audit bulanan atas eksistensi Anda di mana Anda dianggap bersalah sampai terbukti tidak bersalah.
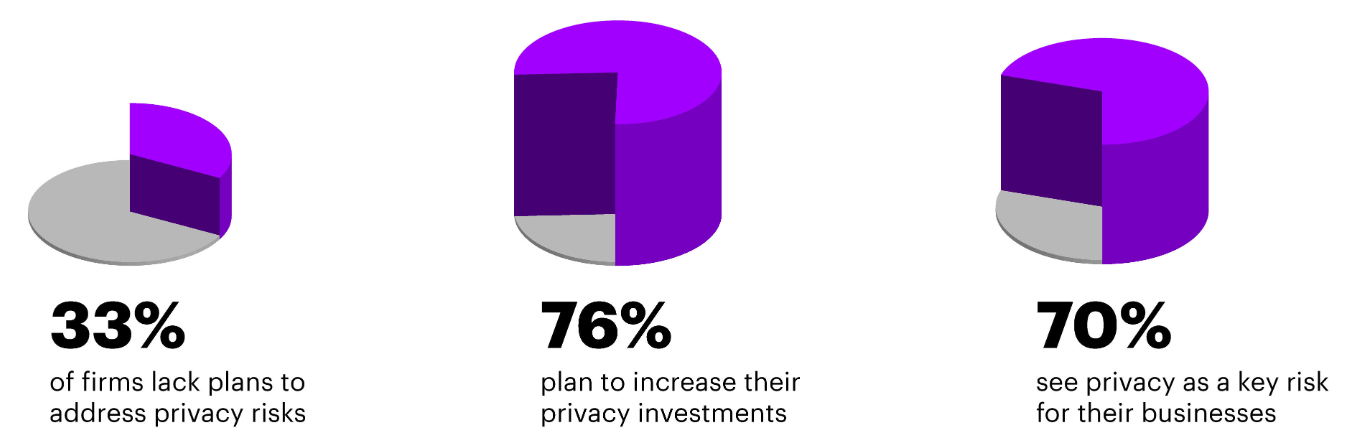
Bayangkan saja gunungan data yang menyertai setiap pembayaran. Tidak ada secuil pun privasi yang tersisa dalam seluruh proses ini. Faktanya, agar listrik tetap menyala atau air tetap mengalir, Anda wajib menyertakan nama lengkap, alamat domisili, dan sering kali nomor telepon — bahkan terkadang nomor jaminan sosial — dalam transfer tersebut. Informasi ini dikumpulkan, disimpan, dan dipelajari. Hal ini membangun profil komprehensif tentang kehidupan Anda, kebiasaan sehari-hari, dan keberadaan Anda.
Dan bukan hanya pemerintah yang mengawasi. Ada biro kredit, agensi pemasaran, dan broker data yang berpesta pora atas informasi ini. Higiene finansial Anda dinilai, diperingkat, dan dijual kepada penawar tertinggi. Apakah Anda terlambat membayar satu hari saja? Itu dicatat. Apakah Anda melunasi pinjaman terlalu cepat? Ironisnya, hal itu bisa merusak skor Anda karena Anda dianggap kurang menguntungkan bagi pemberi pinjaman.
Sistem ini ada untuk membuat Anda tetap terprediksi, terikat, dan transparan — sementara mereka yang mengawasinya tetap buram dan tidak akuntabel.
Anda dipantau dan dicatat secara sistematis dan rutin langkah demi langkah setiap bulan, dan masyarakat membuat Anda merasa tidak berdaya untuk mencegahnya — itulah harga yang harus dibayar untuk hidup di dunia baru. Transparansinya timpang: Anda berhadapan dengan institusi tanpa wajah yang menuntut uang dari Anda (pada dasarnya, Anda telah mengirim uang ke ponsel mereka; jika mereka ingin tahu dari akun siapa uang itu berasal, mereka bisa mengetahuinya saat itu juga), sementara mereka mempelajari setiap detail kecil tentang Anda hingga ke perangkat yang mengirimkan pembayaran Anda. Ini adalah rumah kaca, dan dindingnya dibangun dari kebutuhan finansial Anda. Memiliki sistem perbankan yang "terlalu besar" sama sekali tidak membantu. Transfer bisa memakan waktu berhari-hari. Kesalahan sulit diperbaiki. Suku bunga tersembunyi dalam tulisan kecil.
Namun Anda tahu, karena ini adalah "tagihan" — urusan orang dewasa dalam hidup — kita seharusnya bersyukur atas kesempatan untuk menavigasi labirin birokrasi ini. Namun kita diberitahu bahwa negara pengawas yang lamban dan intrusif ini adalah perlindungan maksimal bagi keamanan dan ketertiban kita. Tetapi yang perlu dilakukan hanyalah melirik ke sisi ekstrem dunia finansial kita untuk melihat bahwa ini adalah kebohongan. Ada area-area keuangan di mana uang bergerak secepat pikiran, di mana privasi dijamin dan dihormati, dan di mana pengguna dilayani dengan tingkat rasa hormat dan efisiensi yang tidak mungkin dicapai oleh bank ritel mana pun.
Paradoks Efisiensi yang Terlarang
Sangat ironis bahwa pengalaman finansial yang paling efektif, ramah pengguna, dan privat sering kali ditemukan di industri yang kita, sebagai masyarakat, saling memperingatkan untuk dijauhi. Ambil contoh dunia taruhan olahraga online atau perjudian melalui kasino mata uang kripto. Ini adalah medan yang telah lama dipandang dengan kecurigaan oleh para moralis dan regulator — sarang maksiat dan bahaya.
Namun tetap saja, jika Anda hanya mempertimbangkan mekanisme transaksinya, perbedaannya bagaikan bumi dan langit. Dalam dunia perjudian kripto, kapan pun Anda siap melepaskan uang dari dompet Anda — *poof!* Uang tersebut langsung sampai di tujuan seketika. Tidak ada periode tunggu, tidak ada pertanyaan menjengkelkan tentang asal-usul dana, apalagi menanyakan nama gadis nenek Anda.Di "dunia bayangan", Anda benar-benar anonim bagi pengirim. Lokasi atau riwayat pekerjaan Anda tidak perlu diungkapkan kepada penerima. Satu-satunya hal yang perlu mereka yakini adalah bahwa dana yang terbukti secara kriptografis tersebut memang benar-benar ada. Anda bahkan tidak layak untuk dimata-matai. Tiba-tiba, tombol "like" akan seolah berteriak kepada para penggunanya bahwa mengekliknya adalah sebuah token autentik dengan nilai ilmiah murni, tanpa dibumbui oleh pengintaian yang membebani ekonomi "nyata". Mengapa hal-hal yang paling krusial, seperti kemampuan untuk membayar pemanas, listrik, dan tempat tinggal, diawasi dengan sangat ketat, sementara sesuatu yang sepele atau berdampak buruk bagi Anda seperti judi online justru mendapatkan layanan yang secara harfiah 100x lebih baik daripada yang disediakan pemerintah saat mereka hendak merampas uang Anda?
Selain itu, pertimbangkan jam operasionalnya. Para bankir bekerja sesuai "jam kantor" — sebuah konsep yang bahkan terdengar kuno di era digital. Cobalah membayar tagihan pada Jumat malam, dan transaksi tersebut mungkin baru akan selesai pada hari Selasa. Namun, bisnis "maksiat" tidak pernah tidur. Situs game kripto dan layanan perjudian buka 24 jam sehari, tujuh hari seminggu, setiap hari sepanjang tahun. Mereka tidak mengenal hari libur nasional. Mereka tidak mengenal akhir pekan.
Sistem komputer mereka (yang sering kali dibangun di atas kontrak pintar) berjalan sesuai dengan serangkaian algoritma, yang menyelesaikan pekerjaan 24/7, baik itu di pagi hari Natal atau sekadar hari Selasa biasa pada pukul 03.00 pagi.Keandalan konstan semacam ini sangat bertolak belakang dengan waktu henti "pemeliharaan sistem" dan jeda acak dalam keuangan tradisional. Segalanya tampak berjalan dengan sangat sempurna di ruang-ruang crypto-native ini. Dukungan sering kali tersedia 24/7. Antarmukanya elegan dan intuitif. Hambatannya hampir tidak ada. Ini adalah pertanyaan yang penting sekaligus tidak nyaman: jika sebuah kasino dapat menangani satu juta dolar dalam hitungan detik tanpa perlu mengetahui golongan darah Anda, mengapa membayar tagihan listrik seratus dolar membutuhkan waktu hingga tiga hari untuk diproses dan memerlukan informasi sebanyak isi buku alamat? Tingkat keuangan rumah tangga yang serupa bisa saja secepat dan seprivat itu dengan teknologi yang sudah ada. Kendalanya bukan pada teknologi; melainkan pada arsitektur. Para petahana menginginkan kontrol dan visibilitas atas sumber daya penduduk; itu adalah keputusan sadar di pihak mereka.
Jalan Menuju Kehidupan Berdaulat
Kabar baiknya adalah angin perubahan mulai berhembus, menjanjikan paradigma keuangan baru. Perubahan sedang terjadi, dengan yurisdiksi-yurisdiksi yang berpikiran maju di seluruh dunia mulai memahami bahwa apa yang selama ini salah tidak lagi bisa dibenarkan. Kita sedang menyaksikan kemajuan regulasi yang signifikan, yang menandakan penerimaan dan kepraktisan mata uang kripto bukan sekadar sebagai aset spekulatif, melainkan sebagai alat tukar nyata dalam kehidupan sehari-hari. Narasinya berubah dari "pelarangan" menjadi "pengintegrasian", dan hal ini telah mulai membuka ranah peluang baru bagi keluarga untuk mendapatkan kembali kendali atas privasi keuangan mereka.
Beberapa negara sudah melangkah jauh dalam hal pembayaran tagihan tanpa masalah menggunakan kripto.
Masa depan sudah ada di sini, di tempat-tempat seperti El Salvador, Lugano di Swiss, serta berbagai kota besar dan kecil yang progresif di seluruh Amerika Latin dan Eropa. Penduduk dapat masuk ke toko, memindai kode QR, dan membayar belanjaan semudah mengirim pesan teks. Dan, yang paling signifikan, hal ini dapat digunakan untuk membayar pajak daerah dan utilitas dalam mata uang digital. Apa yang sudah dinikmati orang-orang di negara-negara tersebut hanyalah sebagian kecil dari apa yang mungkin terjadi. Bayangkan membayar pajak properti Anda dalam hitungan detik, melalui ponsel, tanpa perlu teller bank atau selembar kertas pun. Transaksi tersebut berada di blockchain — tidak dapat diubah (immutable) dan transparan dalam aktivitasnya, namun tetap privat bagi pihak-pihak yang terlibat.Adopsi ini bukan sekadar angan-angan bagi mereka yang melek teknologi, melainkan urat nadi bagi mereka yang tidak memiliki akses ke bank (unbanked). Miliaran orang di seluruh dunia terkucilkan dari sistem keuangan konvensional karena tidak memiliki dokumen yang memadai atau tinggal di yurisdiksi "berisiko tinggi". Bagi mereka, melunasi tagihan sering kali berarti perjalanan yang berisiko — dengan membawa banyak uang tunai — atau biaya remitansi yang sangat mencekik. Kripto melampaui hambatan-hambatan ini sepenuhnya. Hal ini memungkinkan seorang pekerja lepas di negara berkembang untuk menerima pembayaran dan membayar tagihan internet mereka secara langsung — tanpa perantara yang mengambil potongan 10% per transaksi. Inilah demokrasi dalam istilah paling mendasar yang kita kenal: ekonomi rumah tangga. Ini mengubah jutaan ponsel pintar di negara tersebut menjadi bank mereka sendiri.
Kemudahan ini didukung oleh teknologi mutakhir yang berjalan di latar belakang, yang membantu mengurangi biaya. Di jaringan seperti TRON, misalnya, efisiensi dicapai melalui fitur-fitur seperti transaksi bebas biaya atau berbiaya sangat rendah.
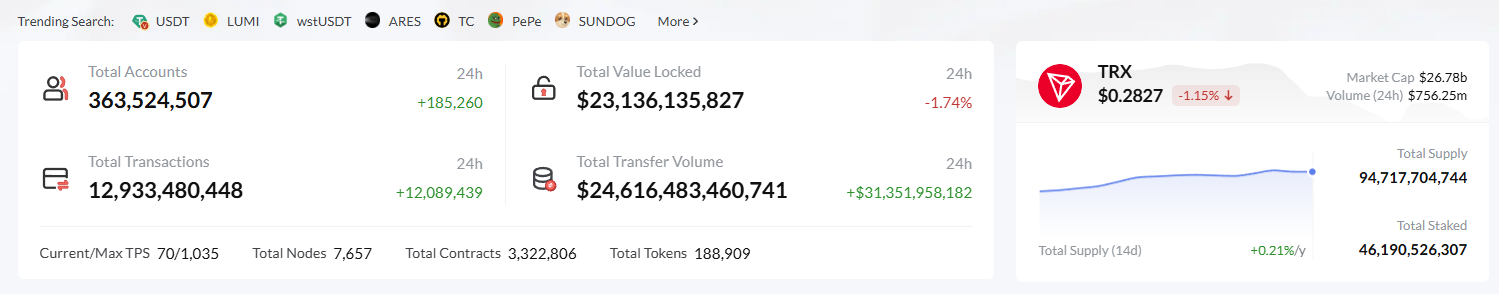
Untuk mengoptimalkan pengelolaan transaksi tersebut, para pengembang dan penyedia layanan menggunakan alat bantu seperti API penyewaan energi Tron (tron energy renting API) yang berfungsi untuk mengelola sumber daya jaringan ini secara efisien. Dengan mengaktifkan otomatisasi penyewaan Energy, platform-platform ini menghilangkan kerumitan teknis dan memberikan pengalaman yang mulus bagi pengguna dengan harga yang sangat rendah. Ini adalah "pipa saluran" ekonomi baru, dan infrastruktur ini menjadi cukup kuat untuk melayani jutaan rumah tangga — dengan cepat.
Adopsi kripto adalah sebuah lingkaran umpan balik (feedback loop), bukan proses linear. Semakin banyak perusahaan utilitas yang menerima kripto — serta perusahaan lain yang menggunakan pemroses pihak ketiga — semakin nyata hambatan dalam hidup dengan standar fiat. Mereka menyadari bahwa mereka tidak perlu menoleransi pengawasan dan kelambatan. Dan mereka dapat memilih sistem yang menghargai waktu dan privasi mereka. Teknologi terus berkembang untuk memenuhi kebutuhan ini, dengan Layer 2 dan parachain yang menawarkan kecepatan transaksi lebih cepat daripada Visa atau Mastercard dengan biaya hanya 1% darinya.
Cacing Tambang Dunia Lama
Namun, seperti halnya dalam revolusi mana pun, selalu ada kontra-revolusioner, dan jalan menuju kedaulatan moneter tidaklah berbeda. Kita harus membicarakan tentang musuh-musuh kemajuan. Ada seluruh ekosistem parasit yang menempel pada sumber pendapatan tradisional tersebut, dan mereka tidak akan melepaskannya tanpa perlawanan. Institusi-institusi ini hidup dari kerumitan dan ketidakjelasan sistem yang ada. Mereka meraup untung dari hambatan tersebut. Setiap penundaan, setiap formulir yang harus diisi, setiap langkah verifikasi adalah sesuatu yang dapat digunakan oleh seseorang di sana, di suatu tempat dalam proses tersebut, baik untuk mengenakan biaya atau membuktikan bahwa mereka sedang bekerja.
Di AS, hal ini sangat mengkhawatirkan. Bahkan ada perusahaan yang melobi politisi agar TIDAK mempermudah perolehan dokumentasi pendapatan pajak ini karena mereka ingin menguasai uang tersebut! Betapa kotornya itu? Pemerintah sebenarnya sudah memiliki informasinya; mereka bisa saja mengirimkan tagihan yang sudah jadi kepada orang tersebut. Namun, perusahaan-perusahaan yang menjual perangkat lunak pelaporan pajak menghabiskan jutaan dolar untuk memastikan prosesnya tetap rumit, membingungkan, dan membuat stres.
Mereka menciptakan masalah agar mereka bisa menjual solusinya kepada Anda. Ini adalah logika yang sama yang berlaku di industri perbankan. Bank juga menginginkan persentase mereka. Mereka mendorong aturan yang mempersulit kompetitor kripto untuk masuk ke pasar. Mereka telah menutup akun nasabah yang bertransaksi dengan bursa kripto. Mereka kemudian mengandalkan mekanisme pencucian "perlindungan konsumen" untuk melindungi monopoli mereka.Jaringan SWIFT yang usang yang mendukung perbankan di seluruh dunia, misalnya. Ini adalah sistem perpesanan tahun 1970-an yang lambat, rentan terhadap kesalahan, dan mahal. Kirim pembayaran tagihan ke luar negeri — mungkin untuk membantu anggota keluarga di negara lain, misalnya — dan uang tersebut akan diarahkan melalui beberapa bank koresponden, yang masing-masing memungut biaya. Ini seperti permainan telepon (bisik berantai) dengan uang sebagai panggilannya dan, pada saat kita menerimanya, nilainya telah terkikis sedemikian rupa sehingga mustahil untuk mengetahui siapa yang menginginkan apa. Seluruh infrastruktur itu ada sebelum era Kripto. Kripto adalah tautan komunikasi langsung antara pembayar dan penerima pembayaran, menghancurkan rantai perantara yang parasit tersebut.
Lintah-lintah ini sudah sangat tertanam kuat. Mereka didengar oleh para legislator dan memiliki cukup uang untuk mendanai kampanye. Mereka merangkai narasi tentang pencucian uang dan pendanaan terorisme untuk menakut-nakuti publik agar menjauhi keuangan peer-to-peer, memanfaatkan fiksi yang menenangkan bahwa sebagian besar bisnis kotor dilakukan dengan uang tunai atau rekening bank gaya lama yang konvensional. Jika kripto akan melawan semua lintah tersebut, ia menghadapi banyak sekali masalah. Ini benar-benar pertempuran asimetris, satu sisi adalah gerakan longgar dari para pengembang open-source dan sisi lainnya adalah gerombolan yang bersembunyi di benteng institusi. Bank memiliki hukum, tetapi kripto memiliki kode.
Kebangkitan yang Tak Terelakkan dari Sang Underdog
Itu akan menjadi pertarungan yang sulit untuk dimenangkan, tetapi ada banyak alasan untuk menjadi sangat optimis. Yang perlu kita lakukan hanyalah menoleh ke belakang selama 15 tahun terakhir untuk melihat seberapa jauh kemajuan yang telah kita capai.
Jangan lupa — saat bitcoin baru lahir, orang-orang masih menertawakan apakah Anda pada prinsipnya bisa membeli SESUATU dengannya! Itu adalah “uang internet ajaib,” mainan bagi para geek dan libertarian. Para kritikus mencemoohnya sebagai skema Ponzi, gelembung, sebuah lelucon. Mereka mengatakan bahwa itu tidak didukung oleh apa pun yang bernilai. Mereka memberi tahu kita bahwa pemerintah akan menutupnya. Mereka bilang itu tidak bisa diskalakan.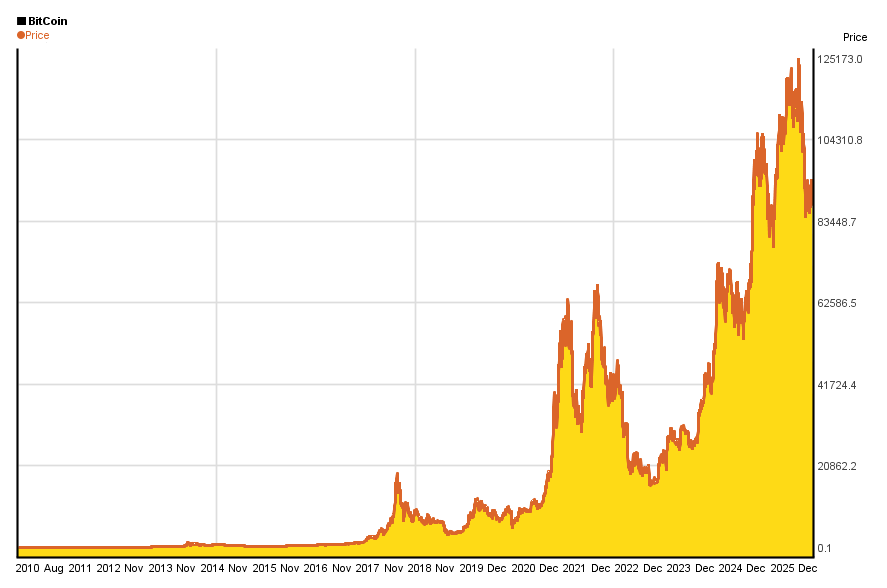
Para skeptis tidak akan tertawa lagi sekarang. Hari ini, kripto adalah kelas aset bernilai triliunan dolar. Ia tercatat dalam neraca keuangan perusahaan-perusahaan publik. Ia menjadi alat tukar bagi negara-negara berdaulat. Ia diperdebatkan di aula kongres dan parlemen. Institusi-institusi yang dulu mencemoohnya kini berbondong-bondong menawarkan ETF dan layanan kustodian mereka sendiri. Ketahanan teknologi ini adalah sebuah fakta. Ia tampaknya berkembang pesat meskipun ada kehancuran pasar, pelarangan, peretasan, dan skandal, dan setiap kalinya ia muncul dengan lebih tangguh, lebih terdesentralisasi, dan semakin mustahil untuk dimatikan.
Juga belum jelas siapa yang akan menang pada akhirnya — dan sering kali pemenangnya adalah pihak yang tidak diunggulkan. Dan implikasinya adalah ada kekuatan yang tak terelakkan yang menarik efisiensi dan kebebasan dari mata uang kripto. Pada akhirnya, orang cenderung beralih ke apa yang bekerja lebih baik. Namun, jika sebuah keluarga dapat menghemat biaya transaksi, melindungi privasi mereka, dan membayar tagihan secara instan tanpa tercekik oleh kepahitan birokrasi, itulah yang akan mereka lakukan. Para “parasit” mungkin memperlambatnya, tetapi mereka tidak bisa menghentikannya. Jin tersebut tidak bisa dimasukkan kembali ke dalam botol. Kodenya terbuka. Jaringannya sedang berjalan.
Dan seiring dengan terus berkembangnya infrastruktur, kemungkinan untuk hidup sepenuhnya di luar jaringan pengawasan keuangan tradisional kini menjadi kenyataan bagi semakin banyak orang.Agar pengguna dapat menavigasi lanskap yang asing ini secara efektif, mereka membutuhkan layanan yang memadukan kerumitan mekanisme blockchain dengan kepraktisan sehari-hari. Di sinilah platform seperti Netts Workspace hadir. Platform ini dirancang sebagai alat komando profesional untuk mengelola operasional di jaringan blockchain TRON dan menawarkan fitur-fitur seperti delegasi energi otomatis sehingga pengguna dapat menghemat biaya transaksi secara signifikan, yang dapat dipangkas hingga 80% dibandingkan dengan melakukan pembakaran (burning) TRX.
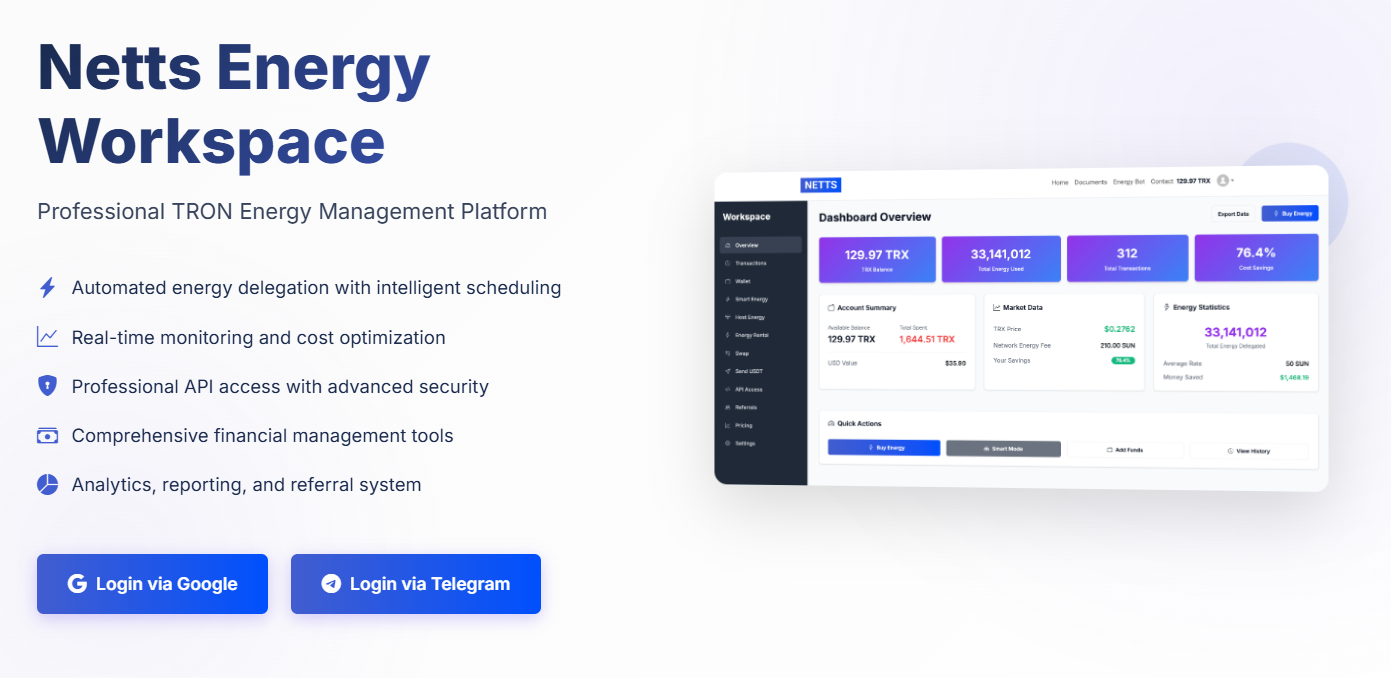
Dengan menawarkan berbagai fitur seperti API penyewaan Energi TRON, sistem peringatan real-time, dan mekanisme penjadwalan cerdas, Netts memberikan kesempatan bagi pengguna untuk mengelola sumber daya mereka secara efektif. Melalui 'Smart Mode' untuk mendelegasikan secara otomatis berdasarkan pemicu saldo, dan 'Host Mode' yang memungkinkan pemeliharaan pasokan daya masuk/keluar yang konstan untuk masternode. Ini adalah jenis inovasi yang berpusat pada pengguna yang mengubah fantasi rumah tangga kripto menjadi realitas praktis, menerangi masa depan di mana membayar tagihan bukan lagi menjadi beban, melainkan sesuatu yang semudah, seprivat, dan seefisien menekan sebuah tombol.