Kryptowährung und Haushalt: Reicht es, um die Rechnungen zu bezahlen?
Haushaltsrechnungen in der Praxis mit Krypto bezahlen – Volatilität, Gebühren, Karten, Stablecoins und wo „krypto-native“ Finanzen noch an Grenzen der realen Welt stoßen.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Es gibt kaum etwas Vergleichbares zu dem flauen Gefühl im Magen, wenn die neuen monatlichen Rechnungen eintreffen. Es ist nicht nur eine finanzielle Belastung – signifikant genug in Zeiten wirtschaftlicher Schwankungen und explodierender Kosten. Es ist etwas viel Heimtückischeres: eine Art psychologische Last, die auf dem verantwortungsbewussten Bürger lastet. Wenn Sie sich hinsetzen, um Ihre Nebenkosten, die Hypothek oder Versicherungsbeiträge zu „bezahlen“, bezahlen Sie nicht einfach für etwas. Sie nehmen an einer Zeremonie der totalen Offenlegung teil. Der Staat und die Banken beobachten nicht nur das Geld, sie beobachten Sie. Sie verfolgen jeden einzelnen Cent, den Sie verdienen und der nicht direkt in den einschüchternden, unersättlichen Schlund des Systems wandert. Es wirkt eher wie eine Inspektion als eine Transaktion, ein monatliches Audit Ihrer Existenz, bei dem Sie schuldig sind, bis Ihre Unschuld bewiesen ist.
Stellen Sie sich nur die Berge von Daten vor, die mit jeder einzelnen Zahlung einhergehen. Nicht der Hauch von Privatsphäre bleibt in diesem gesamten Prozess übrig. Um den Strom am Laufen zu halten oder das Wasser fließen zu lassen, müssen Sie bei der Überweisung Ihren vollständigen Namen, Ihre aktuelle Adresse und oft Ihre Telefonnummer – und manchmal sogar Ihre Sozialversicherungsnummer – angeben. Diese Informationen werden gesammelt, gespeichert und analysiert. Sie erstellen ein umfassendes Profil Ihres Lebens, Ihrer täglichen Gewohnheiten und Ihres Aufenthaltsorts.
Und es ist nicht nur der Staat, der zuschaut. Es sind Kreditauskunfteien, Marketingagenturen und Datenhändler, die sich an diesen Informationen laben. Ihre finanzielle Hygiene wird bewertet, eingestuft und an den Meistbietenden verkauft. Haben Sie eine Zahlung um nur einen Tag versäumt? Das wird erfasst. Haben Sie einen Kredit zu schnell abbezahlt? Ironischerweise könnte das Ihren Score verschlechtern, weil Sie für Kreditgeber weniger profitabel sind. Das System ist dazu da, Sie vorhersehbar, angebunden und transparent zu halten – während diejenigen, die es beobachten, undurchsichtig und unantastbar bleiben.
Sie werden Monat für Monat systematisch und routinemäßig Schritt für Schritt überwacht und protokolliert, und die Gesellschaft gibt Ihnen das Gefühl, dem hilflos ausgeliefert zu sein – es ist der Preis für das Leben in der neuen Welt. Die Transparenz ist einseitig: Sie sehen sich einer gesichtslosen Institution gegenüber, die Geld von Ihnen fordert (Sie haben im Grunde Geld an deren Konto gesendet; wenn sie wissen wollten, von wem es stammt, könnten sie es in genau diesem Moment herausfinden), während diese alles über Sie erfährt, bis hin zum Gerät, über das Ihre Zahlung übermittelt wurde. Es ist ein Glashaus, und die Wände bestehen aus Ihrer finanziellen Notwendigkeit. Es hilft nicht, ein Bankensystem zu haben, das „too big to fail“ ist. Überweisungen können Tage dauern. Fehler lassen sich nur schwer korrigieren. Gebühren sind im Kleingedruckten versteckt.
Aber wissen Sie, weil es sich um „Rechnungen“ handelt – die ernsten Angelegenheiten des Erwachsenenlebens –, sollen wir dankbar für die Gelegenheit sein, durch dieses bürokratische Labyrinth zu navigieren. Uns wird gesagt, dass dieser träge, aufdringliche Überwachungsstaat der maximale Garant für unsere Sicherheit und Ordnung sei. Doch man muss nur einen Blick auf den vermeintlich verrückten Rand unserer Finanzwelt werfen, um zu sehen, dass dies eine Lüge ist. Es gibt Bereiche des Geldes, in denen es sich mit Gedankenschnelle bewegt, in denen Privatsphäre vorausgesetzt und respektiert wird und in denen der Nutzer mit einem Maß an Respekt und Effizienz bedient wird, das keine Filialbank jemals erreichen kann.
Das Paradoxon verbotener Effizienz
Es entbehrt nicht einer tiefen Ironie, dass die effektivsten, benutzerfreundlichsten und privatesten Finanzerlebnisse oft in Branchen zu finden sind, von denen wir uns als Gesellschaft gegenseitig mahnen, uns fernzuhalten. Nehmen wir die Welt der Online-Sportwetten oder des Glücksspiels über Krypto-Casinos. Dies sind Gefilde, die Moralisten und Regulierungsbehörden seit langem mit Argwohn betrachten – Höhlen des Lasters und der Gefahr. Und doch, betrachtet man nur die Mechanik der Abwicklung, liegen Welten dazwischen. In der Welt des Krypto-Glücksspiels, wann immer Sie bereit sind, Geld aus Ihrer Wallet zu senden – puff! Dann ist es sofort und vollständig da. Es gibt keine Wartezeiten, keine unverschämten Fragen nach der Mittelherkunft, geschweige denn nach dem Mädchennamen Ihrer Großmutter.
In dieser Schattenwelt sind Sie für den Empfänger ein vollkommen Unbekannter. Ihr Aufenthaltsort oder Ihre Beschäftigungshistorie müssen dem Empfänger nicht offengelegt werden. Alles, worauf sie vertrauen müssen, ist, dass die kryptografisch nachgewiesenen Gelder tatsächlich existieren. Sie sind es nicht einmal wert, bespitzelt zu werden. Warum werden die wichtigsten Dinge wie das Bezahlen von Heizung, Strom und Wohnraum mit Argusaugen überwacht, während etwas Unwesentliches oder Schädliches wie Online-Glücksspiel buchstäblich einen 100-mal besseren Service bietet, als ihn der Staat bereitstellt, wenn er Ihnen das Geld aus der Tasche zieht?
Bedenken Sie außerdem die Betriebszeiten. Banker halten sich an klassische „Banköffnungszeiten“ – ein Konzept, das im digitalen Zeitalter geradezu altmodisch klingt. Versuchen Sie, eine Rechnung am Freitagabend zu bezahlen, und sie wird möglicherweise erst am Dienstag verbucht. Die Dienstleister der Gaming- und Wettbranche hingegen schlafen nie. Krypto-Gaming-Websites und Glücksspieldienste sind 24 Stunden am Tag, sieben Tage die Woche, an jedem Tag des Jahres erreichbar. Sie kennen keine Feiertage. Sie kennen keine Wochenenden. Ihre Computersysteme (die häufig auf Smart Contracts basieren) laufen nach festen Algorithmen, die die Arbeit rund um die Uhr erledigen, egal ob am Weihnachtsmorgen oder an einem beliebigen Dienstag um 3:00 Uhr nachts.
Diese Art von ständiger Zuverlässigkeit steht im diametralen Gegensatz zu den Ausfallzeiten für „Systemwartungen“ und willkürlichen Unterbrechungen im traditionellen Finanzwesen. In diesen krypto-nativen Bereichen scheint alles ziemlich perfekt zu funktionieren. Der Support ist oft rund um die Uhr verfügbar. Die Interfaces sind elegant und intuitiv. Es gibt praktisch keine Reibungsverluste. Es ist eine berechtigte und unbequeme Frage: Wenn ein Casino innerhalb von Sekunden eine Million Dollar abwickeln kann, ohne dass jemand nach Ihrer Blutgruppe fragt – warum dauert es dann bis zu drei Tage und erfordert Daten im Umfang eines Adressbuchs, um eine Stromrechnung über hundert Dollar zu begleichen? Ein ähnliches Niveau an Haushaltsfinanzen könnte mit bereits existierender Technologie genauso schnell und privat sein. Der Engpass ist nicht technologischer Natur, sondern architektonischer Art. Die etablierten Akteure wollen Kontrolle und Transparenz über die Ressourcen der Bevölkerung; das ist eine bewusste Entscheidung ihrerseits.
Der Weg zum souveränen Leben
Die gute Nachricht ist, dass ein Wind des Wandels weht, der ein neues Finanzparadigma verspricht. Veränderung liegt in der Luft, und zukunftsorientierte Rechtsordnungen auf der ganzen Welt beginnen zu verstehen, dass das, was bisher falsch lief, nicht länger als richtig gelten kann. Wir erleben bemerkenswerte regulatorische Fortschritte, die eine Akzeptanz und Praxistauglichkeit von Kryptowährungen signalisieren – nicht bloß als spekulative Vermögenswerte, sondern als echtes Tauschmittel im Alltag. Das Narrativ verschiebt sich von „Verbieten“ zu „Integrieren“, und dies eröffnet Haushalten ganz neue Möglichkeiten, die Kontrolle über ihre finanzielle Privatsphäre zurückzugewinnen.
Einige Länder sind bereits weit fortgeschritten darin, Rechnungen problemlos mit Krypto zu begleichen. Die Zukunft ist bereits da, an Orten wie El Salvador, Lugano in der Schweiz und verschiedenen progressiven Städten und Gemeinden in Lateinamerika und Europa. Einwohner können in ein Geschäft gehen, einen QR-Code scannen und Lebensmittel genauso einfach bezahlen, wie sie eine SMS versenden würden. Und was noch bedeutender ist: Digitale Währungen können dort genutzt werden, um kommunale Steuern und Gebühren zu begleichen. Was die Menschen in diesen Ländern bereits erleben, ist nur die Spitze dessen, was möglich ist. Stellen Sie sich vor, Sie zahlen Ihre Grundsteuer in Sekundenschnelle per Smartphone, ohne Bankangestellte oder einen einzigen Papierschnipsel. Die Transaktion findet auf der Blockchain statt – unveränderlich und transparent in ihrer Ausführung, aber privat für die beteiligten Parteien.
Diese Adaption ist nicht nur eine Spielerei für Technikaffine, sondern eine Lebensader für Menschen ohne Bankkonto (Unbanked). Milliarden Menschen weltweit sind vom herkömmlichen Finanzsystem ausgeschlossen, weil ihnen die passenden Dokumente fehlen oder sie in als „risikoreich“ eingestuften Regionen leben. Für sie bedeutet das Begleichen einer Rechnung oft gefährliche Wege – mit Bargeld in der Tasche – oder wucherische Überweisungsgebühren. Krypto umgeht diese Hürden vollständig. Es ermöglicht Freiberuflern in Entwicklungsländern, bezahlt zu werden und ihre Internetrechnung direkt zu begleichen – ohne einen Vermittler, der bei jeder Transaktion 10 % kassiert. Das ist Demokratisierung im elementarsten Sinne: Haushaltsökonomie. Es verwandelt die Millionen Smartphones weltweit in eigenständige Banken.
Dieser Komfort wird durch modernste Technologie im Hintergrund angetrieben, die dazu beiträgt, Kosten zu senken. Auf Blockchains wie TRON wird Effizienz beispielsweise durch Funktionen wie gebührenfreie oder extrem kostengünstige Transaktionen erreicht.
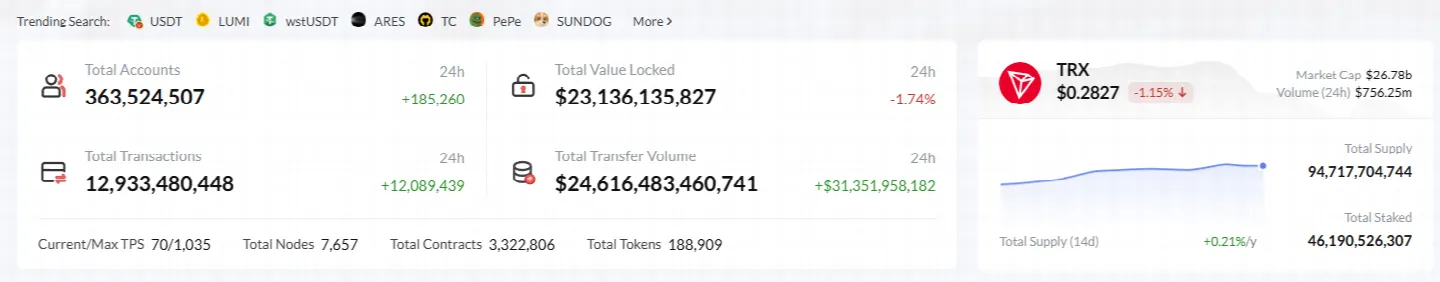
Um die Verwaltung solcher Transaktionen zu optimieren, nutzen Entwickler und Dienstleister Tools wie eine TRON Energy renting API, mit der diese Netzwerkressourcen effizient verwaltet werden können. Durch die Automatisierung des Energy-Rentings nehmen diese Plattformen dem Nutzer technische Feinheiten ab und bieten ein reibungsloses Erlebnis zu sehr geringen Kosten. Das ist die „Infrastruktur-Pipeline“ der neuen Wirtschaft, und sie wird stark genug, um Millionen von Haushalten zu versorgen – und zwar schnell.
Krypto-Adoption ist ein sich selbst verstärkender Prozess, keine lineare Entwicklung. Je mehr Versorger Krypto akzeptieren – oder auf Drittanbieter für die Zahlungsabwicklung setzen –, desto deutlicher wird die Trägheit des Fiat-Standards. Die Menschen erkennen, dass sie Überwachung und Langsamkeit nicht länger hinnehmen müssen. Sie können sich für ein System entscheiden, das ihre Zeit und ihre Privatsphäre respektiert. Die Technologie skaliert entsprechend: Layer 2s und Parachains bieten schnellere Transaktionsgeschwindigkeiten als Visa oder Mastercard, und das buchstäblich zu 1 % der Kosten.
Die Bremsklötze der alten Welt
Doch wie bei jeder Revolution gibt es auch hier Gegenkräfte, und der Weg zur monetären Souveränität bildet da keine Ausnahme. Wir müssen über die Feinde des Fortschritts sprechen. Es gibt ein ganzes Ökosystem von Profiteuren, die an den traditionellen Einnahmequellen hängen und diese nicht kampflos aufgeben werden. Diese Institutionen nähren sich von der Komplexität und Undurchsichtigkeit des bestehenden Systems. Sie profitieren von den Reibungsverlusten. Jede Verzögerung, jedes auszufüllende Formular, jeder einzelne Verifizierungsschritt ist etwas, das irgendjemand in der Kette nutzen kann, um entweder Gebühren zu verlangen oder die eigene Daseinsberechtigung zu rechtfertigen.
In den USA ist dies besonders alarmierend. Es gibt dort sogar Unternehmen, die bei der Politik Lobbyarbeit leisten, um die Einsicht in Steuerdokumente NICHT zu vereinfachen, weil sie genau daran mitverdienen! Wie fragwürdig ist das? Der Staat hat die Daten ohnehin bereits vorliegen und könnte den Bürgern eine fertige Abrechnung schicken. Aber Unternehmen, die Steuersoftware verkaufen, geben Millionenbeträge aus, um sicherzustellen, dass das Verfahren kompliziert, verwirrend und stressig bleibt. Sie schaffen das Problem, um Ihnen die Lösung verkaufen zu können. Es ist dieselbe Logik, die in der Bankenbranche vorherrscht. Auch die Banken wollen ihren Anteil. Sie drängen auf Regulierungen, die es Krypto-Wettbewerbern schwermachen, in den Markt einzutreten. Sie haben die Konten von Kunden gekündigt, die Transaktionen mit Krypto-Börsen durchführen. Anschließend berufen sie sich auf den Vorwand des „Verbraucherschutzes“, um ihre Monopole abzusichern.
Nehmen wir das veraltete SWIFT-Netzwerk, auf dem das weltweite Bankwesen aufbaut: Ein Nachrichtensystem aus den 1970er Jahren, das langsam, fehleranfällig und teuer ist. Senden Sie eine Rechnungszahlung ins Ausland – etwa um Familienangehörige in einem anderen Land zu unterstützen –, wird das Geld über mehrere Korrespondenzbanken geleitet, von denen jede eine Gebühr einbehält. Es gleicht dem Spiel „Stille Post“ mit Geldwerten: Bis der Betrag ankommt, ist er so geschrumpft, dass kaum noch nachvollziehbar ist, was ursprünglich gesendet werden sollte. Diese gesamte Infrastruktur stammt aus der Zeit vor Krypto. Krypto hingegen schafft eine direkte Verbindung zwischen Zahler und Empfänger und eliminiert diese Kette von Zwischenhändlern.
Diese Institutionen sind tief verankert. Sie haben ein offenes Ohr bei Gesetzgebern und genügend Kapital, um Kampagnen zu finanzieren. Sie konstruieren Narrative über Geldwäsche und Terrorismusfinanzierung, um die Öffentlichkeit vor Peer-to-Peer-Finanzen abzuschrecken, und nutzen die beruhigende Illusion aus, dass die meisten illegalen Transaktionen ohnehin mit Bargeld oder über althergebrachte Bankkonten abgewickelt werden. Wenn Krypto es mit diesen Strukturen aufnehmen will, steht es vor gewaltigen Hürden. Es ist ein asymmetrischer Kampf: Auf der einen Seite eine lose Bewegung von Open-Source-Entwicklern, auf der anderen Seite eine Phalanx etablierter Institutionen. Die Banken haben die Gesetze auf ihrer Seite, aber Krypto hat den Code.
Der unaufhaltsame Aufstieg des Underdogs
Es wird ein harter Kampf, doch es gibt allen Grund zu großem Optimismus. Wir müssen nur knappe 15 Jahre zurückblicken, um zu sehen, wie weit wir gekommen sind. Erinnern Sie sich: Als Bitcoin das Licht der Welt erblickte, lachten die Leute noch darüber, ob man damit grundsätzlich überhaupt IRGENDETWAS kaufen könne! Es galt als „magisches Internetgeld“, eine Spielerei für Geeks und Libertäre. Kritiker taten es als Schneeballsystem, als Blase oder als Witz ab. Sie behaupteten, es sei durch keinerlei realen Wert gedeckt. Sie prophezeiten, Staaten würden es verbieten. Sie sagten, es ließe sich nicht skalieren.
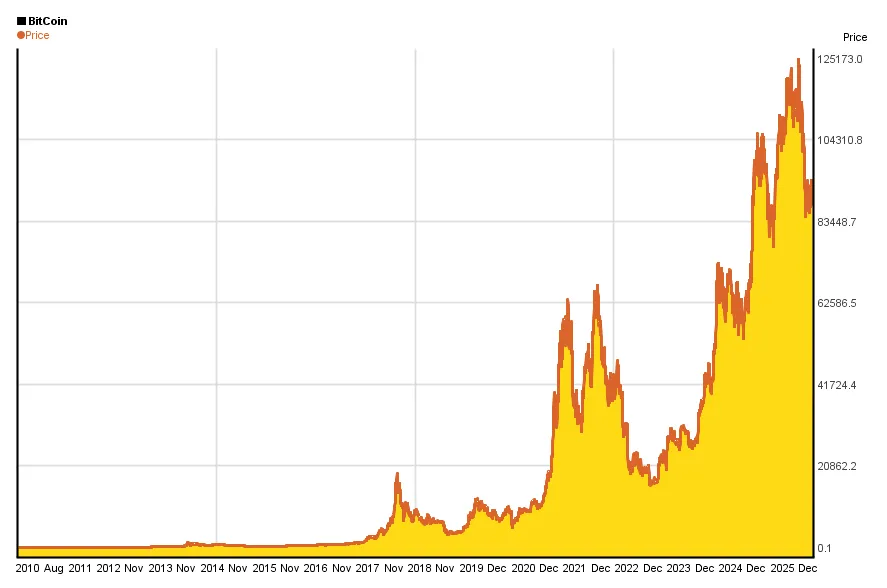
Heute vergeht Skeptikern das Lachen. Inzwischen ist Krypto eine Anlageklasse im Billionen-Dollar-Bereich. Es steht in den Bilanzen börsennotierter Konzerne. Es dient Nationalstaaten als gesetzliches Zahlungsmittel. Es wird in den Parlamenten weltweit debattiert. Genau die Institutionen, die Krypto früher verspotteten, drängen heute darauf, eigene ETFs und Verwahrungsdienste (Custody) anzubieten. Die Widerstandsfähigkeit dieser Technologie ist erwiesen. Sie hat Crashs, Verbote, Hacks und Skandale überstanden und ging jedes Mal resilienter, dezentralisierter und unzerstörbarer daraus hervor.
Es bleibt spannend, wer sich am Ende durchsetzen wird – doch oft ist es der Underdog. Letztlich wirken unaufhaltsame Kräfte für die Effizienz und Freiheit von Kryptowährungen. Am Ende entscheiden sich Menschen für das, was besser funktioniert. Wenn ein Haushalt Transaktionsgebühren sparen, seine Privatsphäre schützen und Rechnungen sekundenschnell ohne bürokratische Hürden begleichen kann, wird er genau das tun. Die Bremsklötze können den Prozess verlangsamen, aber sie können ihn nicht aufhalten. Der Geist lässt sich nicht mehr in die Flasche zurückstecken. Der Code ist offen. Das Netzwerk läuft. Und während die Infrastruktur weiter heranreift, wird die Möglichkeit, im Wesentlichen völlig außerhalb des Überwachungsrasters der traditionellen Finanzwelt zu leben, für immer mehr Menschen zur gelebten Realität.
Damit Nutzer sich in dieser neuen Landschaft effektiv zurechtfinden, brauchen sie Dienste, die die Komplexität der Blockchain-Mechanismen mit praktischem Alltagsnutzen verbinden. Hier kommen Plattformen wie Netts Workspace ins Spiel. Konzipiert als professionelle Leitstelle zur Verwaltung von TRON-Blockchain-Operationen, bietet es Funktionen wie die automatische Energy-Delegierung. Dadurch können Anwender ihre Transaktionsgebühren massiv senken – mit Einsparungen von bis zu 80 % im Vergleich zum Verbrennen von TRX.
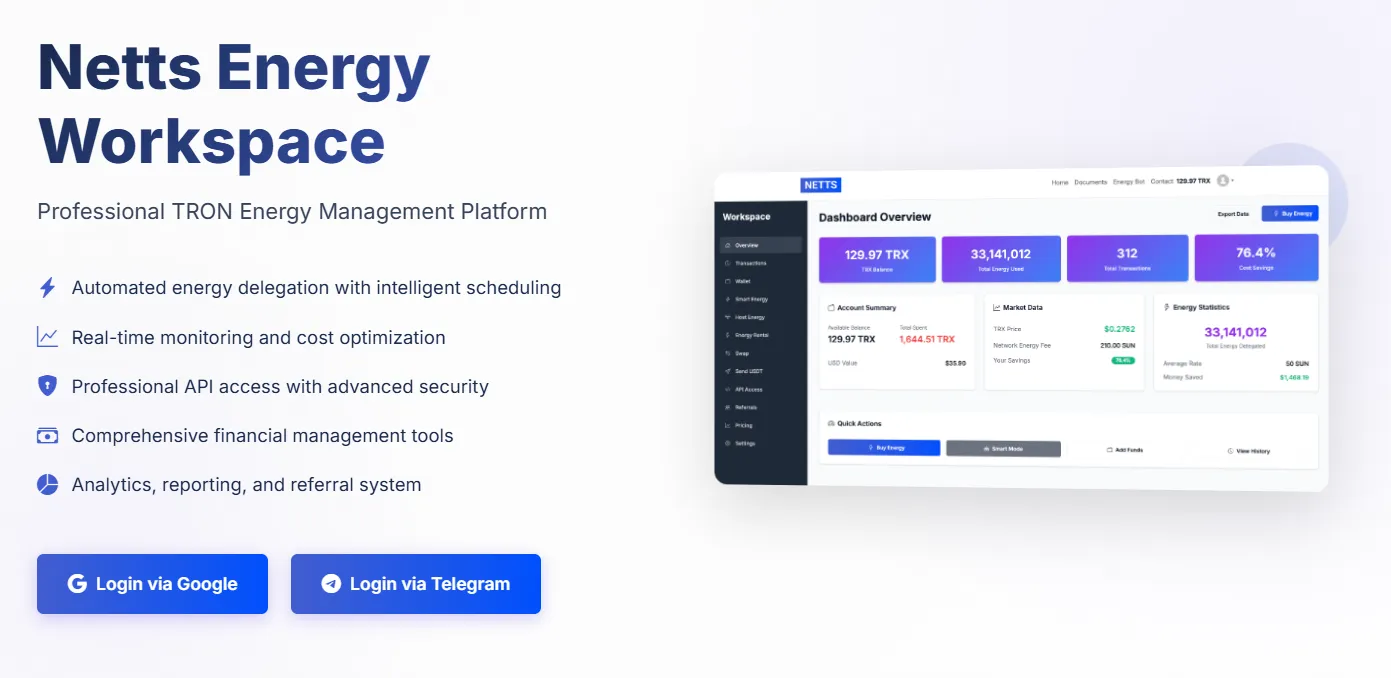
Mit einer Fülle von Funktionen wie der TRON Energy renting API, einem Echtzeit-Warnsystem und intelligenten Scheduling-Mechanismen ermöglicht Netts den Nutzern eine hocheffiziente Verwaltung ihrer Ressourcen. Dazu gehören der „Smart Mode“ für die automatische Delegierung basierend auf Kontostands-Triggern sowie der „Host Mode“, der eine konstante Ressourcenversorgung von Masternodes sicherstellt. Es ist genau diese Art von nutzerzentrierter Innovation, die Krypto-Visionen im Haushalt in praktische Realität verwandelt – und den Weg in eine Zukunft ebnet, in der das Bezahlen von Rechnungen keine lästige Bürde mehr ist, sondern so unkompliziert, privat und effizient funktioniert wie ein einfacher Knopfdruck.