العملات المشفرة والأسر المعيشية: هل تدفع الفواتير حقاً؟
دفع الفواتير المنزلية بالعملات المشفرة على أرض الواقع — التقلبات، والرسوم، والبطاقات، والعملات المستقرة، والمواضع التي لا يزال فيها التمويل الأصيل للكريبتو يواجه قيود العالم الحقيقي.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
لا شيء يضاهي ذلك الشعور بانقباض القلب عند وصول الفواتير الشهرية الجديدة. وهو ليس مجرد عبء مالي فحسب — رغم ثقله في عصر يتسم باقتصادات متقلبة وتكاليف متصاعدة. بل هو أمر أكثر خبثاً بكثير — نوع من العبء النفسي الذي يثقل كاهل المواطن المسؤول. فعندما تجلس لـ «سداد» فواتير الخدمات أو الرهن العقاري أو أقساط التأمين، فأنت لا تكتفي بالدفع مقابل خدمة ما؛ بل إنك تخوض طقساً من الانكشاف التام. فالحكومة والبنوك لا تراقب الأموال فحسب، بل تراقبك أنت شخصياً. إنهم يتتبعون كل بنس تجنيه وتحجبه عن الإطعام المستمر لفوهة هذا النظام النهمة والمخيفة. يبدو الأمر وكأنه تفتيش أكثر من كونه معاملة مالية، وتدقيق شهري لوجودك تُعامل فيه كمدان حتى تثبت براءتك.
تخيل فقط كمية البيانات الهائلة المتدفقة مع كل عملية دفع فردية. لا يبقى حتى قلامة ظفر من الخصوصية في هذه العملية برمتها. في واقع الأمر، لكي تبقي على تشغيل الكهرباء أو تدفق المياه، يُطلب منك تقديم اسمك الكامل، وعنوانك الحالي، وغالباً رقم هاتفك — وأحياناً حتى رقم الضمان الاجتماعي — مع التحويل. تُجمع هذه المعلومات وتُحفظ وتُدرس بعناية؛ لبناء ملف تعريفي شامل عن حياتك وعاداتك اليومية وأماكن تواجدك.
وليس الحكومة وحدها هي التي تراقب؛ فهناك مكاتب الائتمان، ووكالات التسويق، وسماسرة البيانات الذين يتغذون على هذه المعلومات. يتم تصنيف انضباطك المالي وتقييمه وبيعه لمن يدفع أعلى سعر. هل تأخرت يوماً واحداً عن السداد؟ تم تسجيل ذلك. هل سددت قرضاً بسرعة أكبر مما ينبغي؟ للمفارقة، قد يضر ذلك بدرجتك الائتمانية لأنك تصبح أقل ربحية للمقرضين. وُجد هذا النظام ليبقيك قابلاً للتنبؤ ومقيداً ومكشوفاً — في حين يظل المراقبون له غامضين وخارج نطاق المساءلة.
تخضع للمراقبة وتُسجل تحركاتك بشكل منهجي وروتيني خطوة بخطوة كل شهر، ويشعرك المجتمع بالعجز التام عن منع ذلك — فهو ثمن العيش في العالم المعاصر. إن الشفافية مشوهة تماماً: مؤسسة بلا وجه تطالبك بالمال (تقوم بالأساس بإرسال الأموال إلى هواتفهم؛ وإذا أرادوا معرفة الحساب الذي جاءت منه فيمكنهم ذلك في نفس اللحظة)، بينما يتعرفون هم على كل صغيرة وكبيرة تخصك وصولاً إلى الجهاز المستخدم في إرسال المبلغ. إنه بيت زجاجي جدرانه مشيدة من احتياجك المالي. ولا يفيدك أبداً وجود نظام مصرفي «أكبر من أن يسقط»؛ إذ يمكن أن تستغرق التحويلات أياماً، وتصحيح الأخطاء بالغ الصعوبة، والرسوم مدفونة بخبث بين السطور الدقيقة.
ولكن، بما أن هذه «فواتير» — أي التزامات النضج في الحياة — يُفترض بنا أن نكون ممتنين لفرصة خوض هذه المتاهة البيروقراطية. ومع ذلك، يقال لنا إن دولة المراقبة الخاملة والمتطفلة هذه هي الحصن الأقصى لأمننا ونظامنا. غير أن كل ما يحتاجه المرء هو إلقاء نظرة على الأطراف الجريئة في عالمنا المالي ليدرك زيف هذا الادعاء. فهناك مجالات مالية تتحرك فيها الأموال بسرعة الفكر، حيث يُفترض وجود الخصوصية وتُحترم، ويُخدم فيها المستخدم بمستوى من الاحترام والكفاءة لا يمكن لأي بنك تجزئة أن يطمح إلى تحقيقه.
مفارقة الكفاءة المحظورة
من المفارقات الصارخة أن التجارب المالية الأكثر كفاءة وسهولة في الاستخدام وحفاظاً على الخصوصية غالباً ما توجد في قطاعات يطالبنا المجتمع ككل بالابتعاد عنها. خذ مثلاً عالم المراهنات الرياضية عبر الإنترنت أو ألعاب القمار من خلال كازينوهات العملات المشفرة. لطالما نظر الأخلاقيون والجهات التنظيمية إلى هذه الأوساط بعين الشبهة — معتبرين إياها بؤراً للرذيلة والخطر. ومع ذلك، إذا نظرت فقط إلى الآليات التنفيذية للصفقة، فالفرق كالليل والنهار. في عالم كازينوهات الكريبتو، بمجرد أن تصبح جاهزاً لإخراج المال من محفظتك — يختفي بلمح البصر! ويصل فوراً إلى وجهته بالكامل. لا توجد فترات انتظار، ولا أسئلة مزعجة حول مصدر الأموال، ناهيك عن السؤال عن اسم عائلة جدتك قبل الزواج.
في هذا «العالم الموازي»، تكون مجهول الهوية تماماً بالنسبة للمُرسل. لا حاجة للكشف عن مكان تواجدك أو سجلك الوظيفي للمتلقي؛ كل ما يحتاجون إلى تصديقه هو أن الأموال المثبتة عبر التشفير موجودة بالفعل. لا أحد يراك حتى جديراً بالتجسس. وفجأة، يبدو زر الإرسال وكأنه يثبت لمستخدميه أن النقر عليه هو بمثابة نقلة ذات قيمة علمية باردة وأصيلة، لا يعكر صفوها التلصص الذي يثقل كاهل الاقتصاد «الحقيقي». لماذا تحظى الأمور الأكثر حيوية، مثل دفع تكاليف التدفئة والكهرباء والسكن، بمراقبة حادة كعين الصقر، بينما يحصل شيء تافه أو ضار كالقمار عبر الإنترنت على خدمة أفضل حرفياً بـ 100 ضعف مما تقدمه الحكومة عندما تأخذ أموالك؟
علاوة على ذلك، تأمل ساعات العمل؛ فالمصرفيون يلتزمون بـ «ساعات عمل البنوك» — وهو مفهوم بات يبدو عتيقاً في العصر الرقمي. حاول دفع فاتورة مساء الجمعة، وقد لا تُسوّى حتى يوم الثلاثاء. أما أنشطة الجانب الآخر فلا تنام أبداً؛ حيث تعمل منصات ألعاب الكريبتو وخدماتها 24 ساعة في اليوم، وسبعة أيام في الأسبوع، طوال أيام السنة. لا تعترف بالعطلات الرسمية ولا تعرف عطلات نهاية الأسبوع. فأنظمتها الحاسوبية (التي تعتمد غالباً على العقود الذكية) تعمل وفقاً لمجموعة من الخوارزميات التي تنجز المهمة على مدار الساعة طوال أيام الأسبوع، سواء كان ذلك صباح يوم عيد أو في أي ثلاثاء عشوائي عند الساعة 3:00 فجراً.
هذا النوع من الموثوقية المستمرة يتعارض جذرياً مع أوقات التوقف من أجل «صيانة النظام» والتعطيل العشوائي في التمويل التقليدي. كل شيء يبدو وكأنه يعمل بكفاءة متناهية في هذه المساحات الأصلية للعملات المشفرة؛ فالدعم الفني غالباً ما يكون متاحاً 24/7، والواجهات أنيقة وبديهية، والاحتكاك منعدم. وهنا يطرح سؤال وجيه ومحرج نفسه: إذا كان كازينو قادراً على التعامل مع مليون دولار في ثوانٍ دون أن يعرف أحد فصيلة دمك، فلماذا يستغرق دفع فاتورة كهرباء بقيمة مئة دولار ما يصل إلى ثلاثة أيام للتسوية ويتطلب ما يعادل دليلاً هاتفياً من المعلومات؟ إن مستوى مماثلاً من الكفاءة في الشؤون المالية المنزلية يمكن أن يكون سريعاً وخاصاً بنفس الدرجة عبر التقنيات المتوفرة حالياً. العائق ليس تقنياً؛ بل هو عائق هيكلي؛ فالجهات المهيمنة تريد السيطرة ومراقبة موارد الناس، وذلك خيار متعمد من جانبهم.
الطريق نحو العيش السيادي
الخبر السار هو أن رياح التغيير بدأت تهب حاملة معها بشائر نموذج مالي جديد. ثمة تحول يلوح في الأفق، حيث بدأت جهات تشريعية ذات رؤية مستقبلية حول العالم تدرك أن ما كان خاطئاً لم يعد من الممكن اعتباره صواباً. نحن نشهد تقدماً تشريعياً ملحوظاً يشير إلى قبول وجدوى العملات المشفرة، ليس فقط كأصول للمضاربة، بل كوسيط حقيقي للتبادل في الحياة اليومية. يتغير الخطاب الآن من «الحظر» إلى «الدمج»، وقد فتح هذا آفاقاً جديدة بالكامل لتمكين الأسر من استعادة السيطرة على خصوصيتها المالية.
قطعت بعض الدول شوطاً كبيراً في إتاحة دفع الفواتير بسلاسة تامة باستخدام العملات المشفرة. المستقبل حاضر بالفعل في أماكن مثل السلفادور، ولوغانو في سويسرا، والعديد من المدن والبلدات التقدمية عبر أمريكا اللاتينية وأوروبا. بات بإمكان السكان الدخول إلى متجر، ومسح رمز QR، والدفع للبقالة بنفس سهولة إرسال رسالة نصية. والأهم من ذلك أنه يمكن استخدامها لدفع الضرائب البلدية وفواتير الخدمات بالعملة الرقمية. وما يستمتع به الناس بالفعل في تلك الدول ليس سوى قمة جبل الجليد لما هو ممكن. تخيل سداد ضريبة العقار في ثوانٍ عبر الهاتف، دون موظف بنك ودون قصاصة ورق واحدة؛ معاملة تتم على البلوكتشين — ثابتة وشفافة في مسارها، لكنها خاصة للأشخاص المعنيين بها.
هذا التبني ليس مجرد ترف تقني لخبراء التكنولوجيا، بل هو شريان حياة لمن لا يملكون حسابات بنكية. فهناك مليارات الأشخاص حول العالم مقصيون من النظام المالي التقليدي لعدم امتلاكهم الأوراق الثبوتية المناسبة، أو لعيشهم في نطاقات قضائية تُصنف «عالية المخاطر». وبالنسبة لهؤلاء، فإن تسوية فاتورة غالباً ما تعني القيام برحلات محفوفة بالمخاطر — بحمل مبالغ نقدية — أو تحمل رسوم تحويل باهظة ومجحفة. تتجاوز العملات المشفرة هذه العوائق بالكامل؛ فهي تتيح للمستقل في العالم النامي استلام مستحقاته وسداد فاتورة الإنترنت مباشرة — دون وسيط يقتطع عمولة بنسبة 10% لكل معاملة. هذه هي الديمقراطية في أبسط صورها التي نلمسها: الاقتصاد المنزلي؛ حيث تحول ملايين الهواتف الذكية في البلاد إلى بنوك مستقلة بذاتها.
تُدعم هذه السلاسة عبر تقنيات متطورة تعمل في الكواليس للمساعدة في خفض النفقات. فعلى شبكات مثل TRON، على سبيل المثال، تتحقق الكفاءة من خلال ميزات تتيح إجراء معاملات بدون رسوم أو بتكلفة منخفضة للغاية.
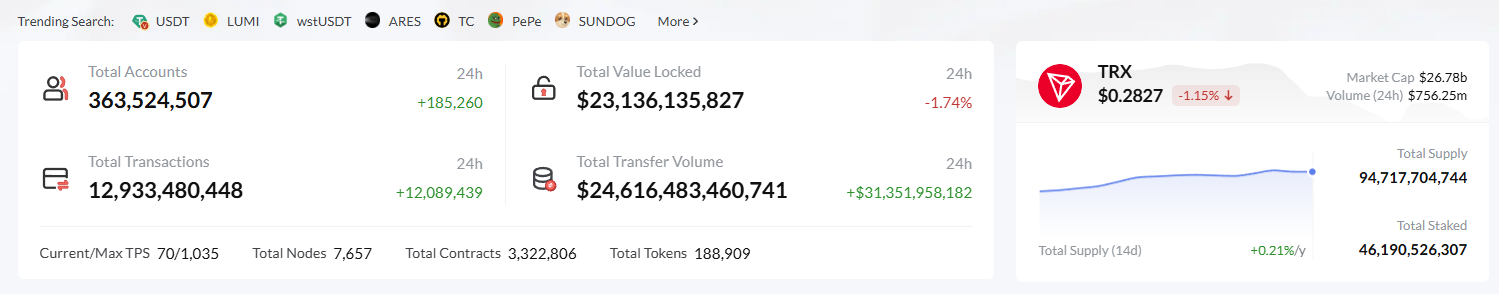
ولتحسين إدارة هذه المعاملات، يستخدم المطورون ومقدمو الخدمات أدوات مثل tron energy renting API المصممة لإدارة موارد الشبكة بكفاءة. ومن خلال تمكين أتمتة استئجار الـ Energy، تزيل هذه المنصات التعقيدات التقنية وتوفر تجربة سلسة للمستخدم بأسعار منخفضة للغاية. هذه هي «البنية التحتية» للاقتصاد الجديد، وهي في طريقها لتصبح قوية بما يكفي لخدمة ملايين الأسر المعيشية — وبسرعة فائقة.
إن تبني الكريبتو حلقة تغذية راجعة ديناميكية وليس مساراً خطياً. فكلما زاد عدد شركات الخدمات التي تقبل العملات المشفرة — بالإضافة إلى تلك التي تستخدم معالجات الدفع التابعة لجهات خارجية — كلما أصبح الاحتكاك الناتج عن العيش على معيار النقد الإلزامي (fiat) أكثر وضوحاً. وبدأ الناس يدركون أنهم ليسوا مجبرين على تحمل المراقبة والبطء، وبوسعهم اختيار نظام يخدم مصالحهم ويحترم أوقاتهم وخصوصيتهم. وتتوسع التكنولوجيا لمواكبة ذلك، مع تقديم حلول الطبقة الثانية (Layer 2) والـ parachains لسرعات معاملات تتجاوز Visa أو Mastercard، وبنسبة لا تتعدى 1% حرفياً من التكلفة.
طفيليات العالم القديم
ولكن، كما هو الحال في أي ثورة، هناك دائماً قوى مضادة، ولا يختلف المسار نحو السيادة النقدية عن ذلك. يتعين علينا الحديث عن أعداء التقدم؛ فهناك منظومة بيئية كاملة من الطفيليات المرتبطة بمصادر الإيرادات التقليدية تلك، ولن يستسلموا دون قتال. تتغذى هذه المؤسسات على تعقيد وضبابية النظام القائم، وتجني أرباحها من هذا التعطيل والاحتكاك؛ فكل تأخير، وكل خانة فارغة يُطلب ملؤها، وكل خطوة تحقق منفردة، تمثل وسيلة يستغلها طرف ما هناك لفرض رسم مالي أو لإثبات أهمية وظيفته.
يبدو هذا الأمر مثيراً للقلق بشكل خاص في الولايات المتحدة الأمريكية؛ فهناك شركات تمارس ضغوطاً سياسية على المشرعين لكي لا تكون وثائق دخل الضرائب ميسرة، وذلك لضمان استمرار تدفق الأموال إلى جيوبهم! ما أبشع هذا الاستغلال؟ تمتلك الحكومة البيانات بالفعل، وكان بإمكانها إرسال فاتورة جاهزة للمواطن، لكن الشركات التي تبيع برمجيات إعداد الإقرارات الضريبية تنفق ملايين الدولارات لضمان بقاء العملية معقدة ومربكة ومثيرة للتوتر. إنهم يصنعون المشكلة ليبيعوا لك الحل. إنه نفس المنطق السائد في القطاع المصرفي؛ فالبنوك تريد حصتها أيضاً، وتدفع باتجاه سن تشريعات تجعل من الصعب على منافسي الكريبتو دخول السوق، كما أغلقت حسابات العملاء الذين يتعاملون مع منصات تداول العملات المشفرة، ثم تتحصن خلف الآليات الملتوية لـ «حماية المستهلك» لحماية احتكاراتها.
تأمل شبكة SWIFT المتهالكة التي تدعم النظام المصرفي العالمي على سبيل المثال؛ إنها نظام مراسلة يعود إلى سبعينيات القرن الماضي، يتسم بالبطء والتعرض للأخطاء والتكلفة الباهظة. أرسل دفعة فاتورة إلى الخارج — ربما لمساعدة أفراد العائلة في بلد آخر — وسوف تُوجّه الأموال عبر عدة بنوك وسيطة، يقتطع كل منها رسماً خاصاً به. إنها أشبه بلعبة نقل الكلام عبر الهاتف لكن بالمال، وعندما نلتقط السماعة أخيراً، تكون التفاصيل قد تآكلت لدرجة يستحيل معها معرفة من أراد ماذا في الأصل. كل تلك البنية التحتية تعود لما قبل عصر العملات المشفرة؛ بينما يوفر الكريبتو رابط اتصال مباشر بين الدافع والمتلقي، مدمراً تلك السلسلة الطفيلية من الوسطاء.
هذه الكيانات متجذرة بعمق؛ ولديها آذان صاغية لدى المشرعين، وما يكفي من الأموال لتمويل الحملات. إنهم ينسجون روايات مرعبة حول غسيل الأموال وتمويل الإرهاب لتخويف الجمهور وإبعاده عن المعاملات المالية المباشرة بين الأقران (P2P)، مستغلين الأكذوبة المريحة القائلة بأن غالبية الأعمال المشبوهة تتم عبر النقد الورقي أو الحسابات المصرفية التقليدية. وإذا كان للكريبتو أن يواجه كل هذه الطفيليات، فإنه يقف أمام تحديات جسام. إنها حقاً معركة غير متكافئة: طرف يقوده حراك مرن من مطوري البرمجيات مفتوحة المصدر، وطرف آخر يتمثل في حشود متحصنة داخل قلاع المؤسسات التقليدية. تملك البنوك القوانين، لكن العملات المشفرة تملك الأكواد البرمجية.
الصعود الحتمي للطرف الأضعف
ستكون هذه المعركة شاقة لتحقيق النصر، لكن هناك كل الأسباب التي تدعو للتفاؤل الكبير. كل ما نحتاجه هو النظر إلى الوراء 15 عاماً فقط لنرى المدى الذي وصلنا إليه. لا تنسَ — عندما وُلدت عملة البيتكوين للتو، كان الناس يسخرون من فكرة إمكانية شراء أي شيء بها من حيث المبدأ! كانت تُعتبر «أموال إنترنت سحرية»، ولعبة للهواة والمتحررين. وسخر منها النقاد واعتبروها مخطط بونزي، وفقاعة، ومزحة. قالوا إنها غير مدعومة بأي قيمة، وأكدوا لنا أن الحكومات ستغلقها، وزعموا أنها غير قابلة للتوسع.
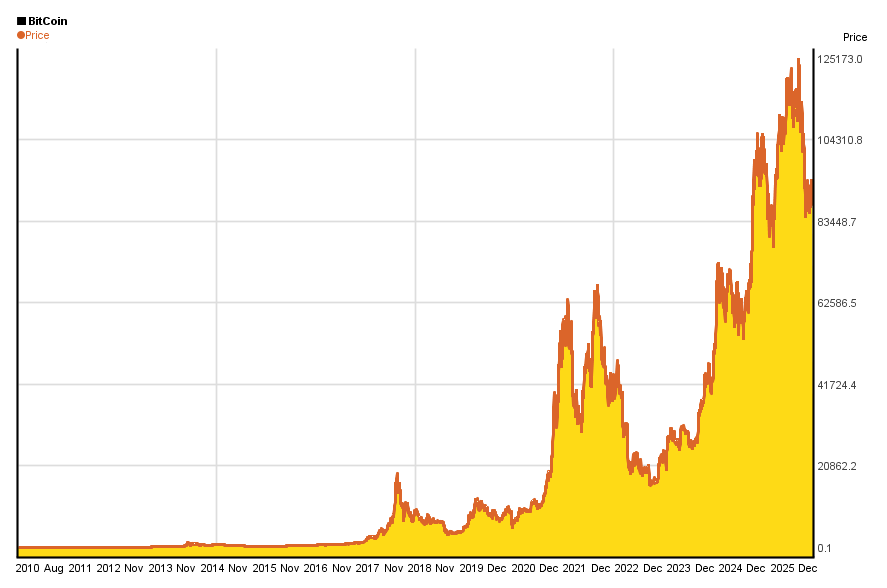
اليوم، لم يعد المشككون يضحكون؛ فقد أصبحت العملات المشفرة فئة أصول تريليونية، وباتت تدرج في الميزانيات العمومية للشركات المدرجة في البورصة، وصارت وسيطاً للتبادل في دول ذات سيادة، وتُناقش أبعادها في أروقة الكونغرس والبرلمانات. والمؤسسات نفسها التي اعتادت السخرية منها تتسابق الآن لتقديم صناديق الاستثمار المتداولة (ETFs) وخدمات الحفظ الأمين الخاصة بها. إن صمود هذه التكنولوجيا واستدامتها حقيقة لا مراء فيها؛ إذ يبدو أنها ازدهرت على الرغم من الانهيارات، وقرارات الحظر، وعمليات الاختراق، والفضائح، وفي كل مرة كانت تخرج أكثر مرونة، وأكثر لامركزية، واستعصاءً على التدمير.
قد لا يبدو واضحاً أيضاً من الذي سينتصر في النهاية — ولكن النصر غالباً ما يكون حليف الطرف الأضعف (the underdog). وتدل المؤشرات على وجود قوى حتمية تنجذب نحو الكفاءة والحرية التي تقدمها العملات المشفرة. في نهاية المطاف، يميل الناس بطبيعتهم إلى ما يحقق نتائج أفضل. فإذا كان بوسع الأسرة توفير رسوم المعاملات، وحماية خصوصيتها، ودفع الفواتير فورياً دون الغرق في مرارة البيروقراطية، فهذا ما سيفعلونه حتماً. قد تتمكن «الطفيليات» من إبطاء المسيرة، لكنها تعجز عن إيقافها. لا يمكن إعادة المارد إلى القمقم؛ فالكود مفتوح المصدر، والشبكة تعمل بنشاط. ومع استمرار نضوج البنية التحتية، أصبحت إمكانية العيش كلياً خارج شبكة المراقبة التابعة للتمويل التقليدي حقيقة ملموسة لعدد متزايد من الناس.
لكي يتمكن المستخدم من الإبحار في هذا المشهد الجديد بفاعلية، فإنه يحتاج إلى خدمات تدمج بين تعقيدات آليات البلوكتشين والجدوى العملية في الحياة اليومية. وهنا تحديداً يأتي دور منصات مثل Netts Workspace؛ حيث صُممت لتكون أدوات تحكم احترافية لإدارة العمليات على بلوكتشين TRON، وتوفر ميزات مثل التفويض التلقائي للـ Energy لتمكين المستخدمين من توفير مبالغ طائلة من رسوم المعاملات، والتي يمكن خفضها بنسبة تصل إلى 80% مقارنة بحرق عملات TRX.
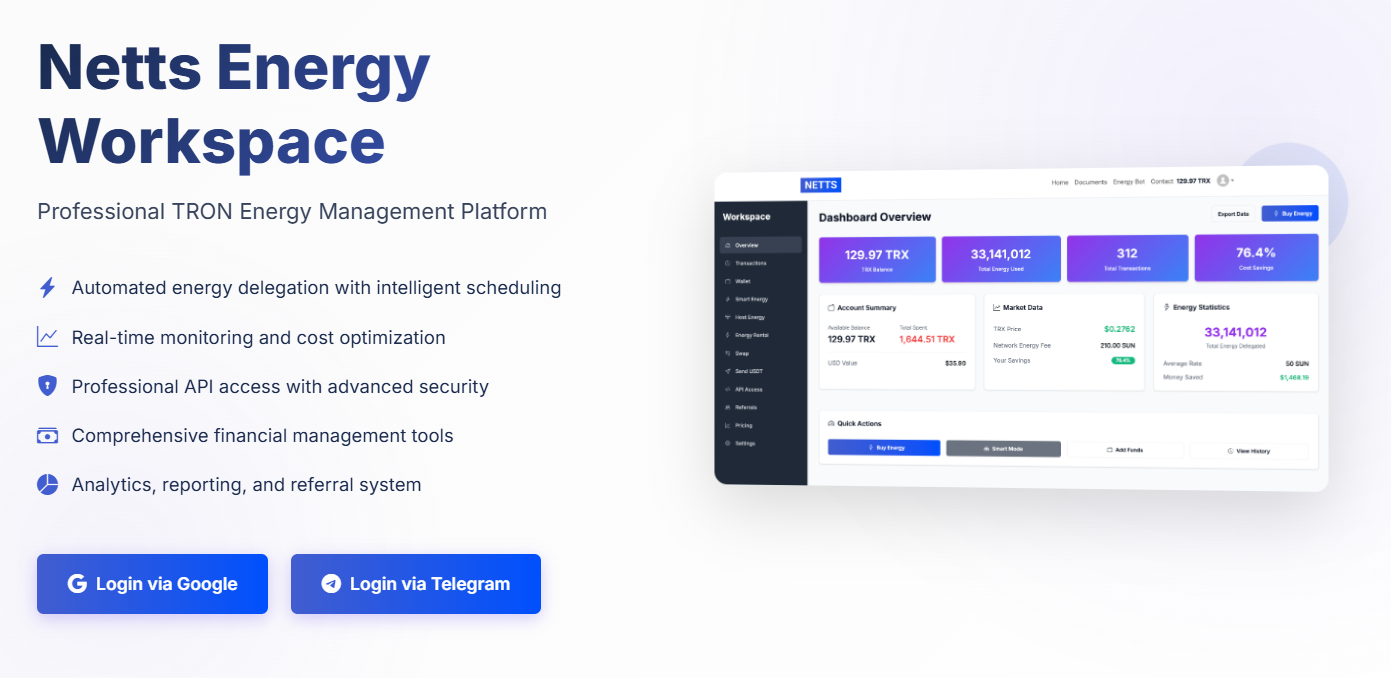
ومن خلال تقديم كنز من الميزات مثل TRON Energy renting API، ونظام التنبيه في الوقت الفعلي، وآلية الجدولة الذكية، تمنح Netts المستخدمين القدرة على إدارة مواردهم بكفاءة. وبفضل ميزة «Smart Mode» لتفويض الموارد تلقائياً استناداً إلى محفزات الرصيد، وميزة «Host Mode» التي تتيح الحفاظ على إمداد طاقة ثابت ومتوازن للعقد الرئيسية (masternodes). هذا هو نمط الابتكار المتمحور حول المستخدم الذي يحول تطلعات إدارة مصاريف المنزل عبر الكريبتو إلى واقع عملي، ممهداً الطريق نحو مستقبل لا يشكل فيه سداد الفواتير عبئاً على كاهلك، بل خطوة في غاية البساطة والخصوصية والكفاءة بمجرد ضغطة زر.