Criptomonedas y el hogar: ¿alcanza para pagar las facturas?
Pagar las facturas del hogar con criptomonedas en la práctica: volatilidad, tarifas, tarjetas, stablecoins y dónde las finanzas criptonativas aún chocan con los límites del mundo real.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
No hay nada como esa sensación de vacío en el estómago cuando llegan las nuevas facturas mensuales. Tampoco es simplemente una carga financiera, ya de por sí bastante pesada en una era de economías fluctuantes y costes al alza. Es algo mucho más insidioso: una especie de carga psicológica que pesa sobre el ciudadano responsable. Cuando te sientas a “pagar” los servicios públicos, la hipoteca o el seguro, no estás pagando por nada tangible en ese instante. Estás en una ceremonia de exposición total. El gobierno y los bancos no solo vigilan el dinero: te vigilan a ti. Rastrean cada céntimo que ganas y evitas que caiga en las fauces desalentadoras e insaciables del sistema. Se parece más a una inspección que a una transacción, una auditoría mensual de tu existencia en la que eres culpable hasta que se demuestre lo contrario.
Imagina la montaña de datos que acompaña a todos y cada uno de los pagos. No queda ni una pizca de privacidad en todo este proceso. De hecho, para mantener las luces encendidas o el agua corriente, debes incluir tu nombre completo, tu dirección actual y a menudo tu número de teléfono —y a veces incluso el número de seguro social— con la transferencia. Esta información se recopila, se guarda y se estudia. Construye un perfil exhaustivo de tu vida, tus hábitos diarios y tu ubicación.
Y no es solo el gobierno quien vigila. Son las agencias de informes crediticios, las agencias de marketing y los intermediarios de datos quienes se dan un festín con esta información. Tu higiene financiera es calificada, clasificada y vendida al mejor postor. ¿Te retrasaste solo un día en tu pago? Queda registrado. ¿Pagaste un préstamo demasiado rápido? Irónicamente, eso podría perjudicar tu puntuación porque eres menos rentable para los prestamistas. El sistema está ahí para mantenerte predecible, atado y transparente, mientras que quienes lo observan permanecen opacos y exentos de rendir cuentas.
Se te monitoriza y registra sistemática y rutinariamente movimiento a movimiento cada mes, y la sociedad te hace sentir impotente para evitarlo; es el precio de vivir en el nuevo mundo. La transparencia es asimétrica: tienes una institución anónima exigiéndote dinero (básicamente, le has enviado dinero a su teléfono; si quisieran saber de qué cuenta proviene, podrían averiguarlo en ese preciso instante), mientras que ellos aprenden cada detalle sobre ti, hasta el dispositivo exacto que transmitió tu pago. Es una casa de cristal y los muros están construidos con tu necesidad financiera. De nada ayuda tener un sistema bancario que es “demasiado grande”. Las transferencias pueden tardar días. Los errores son difíciles de corregir. Las comisiones están enterradas en la letra pequeña.
Pero ya sabes, como son “facturas” —las cosas de adultos de la vida—, se supone que debemos estar agradecidos por la oportunidad de navegar este laberinto burocrático. Sin embargo, nos dicen que este estado de vigilancia torpe e intrusivo es la máxima salvaguarda de nuestra seguridad y orden. Pero basta con echar un vistazo a los márgenes más audaces de nuestro mundo financiero para ver que esto es una mentira. Hay áreas del dinero donde este se mueve a la velocidad del pensamiento, donde la privacidad se da por sentada y se respeta, y donde el usuario es atendido con un nivel de respeto y eficiencia que ningún banco minorista puede aspirar a alcanzar.
La paradoja de la eficiencia prohibida
Es profundamente irónico que las experiencias financieras más eficaces, intuitivas y privadas a menudo se encuentren en industrias de las que, como sociedad, nos decimos unos a otros que debemos mantenernos alejados. Tomemos el mundo de las apuestas deportivas en línea o los juegos de azar a través de casinos de criptomonedas. Son terrenos que los moralistas y reguladores han considerado durante mucho tiempo con sospecha: antros de vicio y peligro. Y aun así, si consideras únicamente la mecánica de la operación, es el día y la noche. En el mundo del juego cripto, en el momento en que estás listo para que el dinero salga de tu billetera: ¡puf! Llega de golpe. No hay períodos de espera, no hay preguntas impertinentes sobre el origen de los fondos, y mucho menos el apellido de soltera de tu abuela.
En el "mundo en las sombras", eres un completo desconocido para el emisor. Ni tu paradero ni tu historial laboral deben revelarse al receptor. Todo lo que necesitan comprobar es que los fondos criptográficamente demostrados realmente existan. Ni siquiera vale la pena espiarte. De repente, el botón de "me gusta" le estaría gritando a sus usuarios que hacer clic en él es un auténtico testigo de frío valor científico, libre del espionaje que agobia a la economía “real”. ¿Por qué las cosas más importantes, como poder pagar la calefacción, la electricidad y la vivienda, se vigilan con ojo de lince, mientras que algo frívolo o perjudicial como las apuestas en línea recibe literalmente un servicio 100 veces mejor que el que proporciona el gobierno cuando va a quedarse con tu dinero?
Además, considera los horarios de operación. Los banqueros mantienen el “horario de oficina bancario”, un concepto que suena arcaico en la era digital. Intenta pagar una factura un viernes por la tarde y es posible que no se procese hasta el martes. Pero los negocios del "vicio" nunca duermen. Las plataformas de juegos cripto y los servicios de apuestas están abiertos las 24 horas del día, los siete días de la semana, todos los días del año. No respetan días festivos. No tienen fines de semana. Sus sistemas informáticos (que frecuentemente se basan en contratos inteligentes) funcionan de acuerdo con un conjunto de algoritmos que cumplen su cometido 24/7, ya sea la mañana de Navidad o un martes cualquiera a las 3:00 de la madrugada.
Este tipo de fiabilidad constante se opone diametralmente a las interrupciones por "mantenimiento del sistema" y a las pausas aleatorias de las finanzas tradicionales. Todo parece funcionar a la perfección en estos entornos criptonativos. El soporte suele ser 24/7. Las interfaces son elegantes e intuitivas. La fricción es inexistente. Plantea una pregunta evidente e incómoda: si un casino puede procesar un millón de dólares en cuestión de segundos sin necesidad de averiguar tu tipo de sangre, ¿cómo es que pagar una factura de luz de cien dólares tarda hasta tres días en liquidarse y exige una libreta entera de direcciones de información? Un nivel similar de finanzas domésticas podría ser igual de rápido y privado con la tecnología que ya existe. El cuello de botella no es tecnológico; es arquitectónico. Los actores tradicionales quieren control y visibilidad sobre los recursos de la población; es una decisión consciente de su parte.
El camino hacia una vida soberana
La buena noticia es que los vientos de cambio están empezando a soplar, prometiendo un nuevo paradigma financiero. El cambio se siente en el aire, con jurisdicciones vanguardistas en todo el mundo empezando a comprender que lo que estaba mal ya no puede sostenerse. Estamos presenciando un notable avance regulatorio que indica la aceptación y la practicidad de las criptomonedas, no solo como activos especulativos, sino como un medio de intercambio real en el día a día. La narrativa está pasando de “prohibir” a “integrar”, y esto ha comenzado a desbloquear todo un nuevo abanico de oportunidades para que las familias recuperen el control sobre su privacidad financiera.
Algunos países van muy avanzados en el proceso de pagar sus facturas sin problemas mediante cripto. El futuro ya está aquí, en lugares como El Salvador, Lugano en Suiza y varias ciudades y municipios progresistas de América Latina y Europa. Los residentes pueden entrar a una tienda, escanear un código QR y pagar la compra de comestibles con la misma facilidad con la que enviarían un mensaje de texto. Y, lo más importante, se puede utilizar para pagar impuestos municipales y servicios públicos en moneda digital. Lo que la gente ya disfruta en esos lugares es solo la punta del iceberg de lo que es posible. Imagina pagar tu impuesto sobre bienes inmuebles en segundos, desde el teléfono, sin un cajero bancario ni un solo pedazo de papel. La transacción está en la blockchain: inmutable y transparente en su actividad, pero privada para las partes involucradas.
Esta adopción no es solo una fantasía para los expertos en tecnología, sino un salvavidas vital para quienes carecen de servicios bancarios. Miles de millones de personas en todo el mundo están excluidas del sistema financiero tradicional por no tener los documentos adecuados o por vivir en jurisdicciones consideradas de “alto riesgo”. Para ellas, pagar una factura a menudo implica desplazamientos arriesgados —cargados de efectivo— o tarifas usureras de remesas. Las criptomonedas eluden estas barreras por completo. Permiten a un profesional independiente en el mundo en desarrollo cobrar y pagar su factura de internet directamente, sin intermediarios que se queden con un 10% de comisión por transacción. Esta es la democracia en los términos más básicos que conocemos: la economía doméstica. Convierte los millones de teléfonos inteligentes del país en su propio banco.
Esta comodidad se sustenta en una tecnología de vanguardia que opera en segundo plano y ayuda a reducir los gastos. En cadenas como TRON, por ejemplo, la eficiencia se logra mediante funciones como transacciones sin comisiones o de coste sumamente reducido.
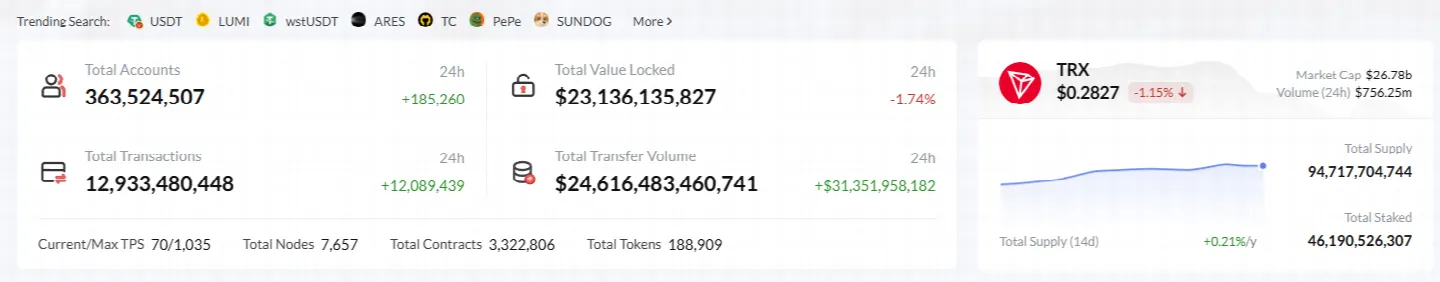
Para optimizar la gestión de tales transacciones, los desarrolladores y proveedores de servicios emplean herramientas como una TRON Energy renting API, diseñadas para gestionar de forma eficiente estos recursos de la red. Al habilitar la automatización del alquiler de Energy, estas plataformas eliminan complejidades técnicas y brindan una experiencia fluida al usuario a precios muy bajos. Esta es la “fontanería” de la nueva economía, y se está volviendo lo suficientemente robusta como para dar servicio a millones de hogares con rapidez.
La adopción cripto es un ciclo de retroalimentación, no un proceso lineal. Cuanto mayor sea el número de empresas de servicios públicos que acepten cripto —así como aquellas que recurran a procesadores de terceros—, más evidente se hace la fricción de vivir bajo el estándar fiat. La gente se da cuenta de que no tiene por qué tolerar la vigilancia y la lentitud. Y puede optar por un sistema que respete su tiempo y su privacidad. La tecnología está escalando para responder a esto, con soluciones de Capa 2 y paracaídas que ofrecen velocidades de transacción más rápidas que Visa o Mastercard a, literalmente, el 1% del precio.
Los anquilostomas del viejo mundo
Pero como en cualquier revolución, hay contrarrevolucionarios, y el camino hacia la soberanía monetaria no es diferente. Tenemos que hablar de los enemigos del progreso. Hay todo un ecosistema de parásitos adheridos a esas fuentes de ingresos tradicionales, y no las soltarán sin pelear. Estas instituciones se alimentan de la complejidad y la opacidad del sistema existente. Lucran con la fricción. Cada retraso, cada formulario por rellenar, cada paso de verificación es algo que alguien en la cadena puede aprovechar, tarde o temprano, para cobrar una comisión o justificar su puesto de trabajo.
En los EE. UU. esto es especialmente alarmante. ¡Incluso hay una empresa que cabildea ante los políticos para NO facilitar la documentación de los ingresos tributarios porque ellos están lucrando con ese dinero! ¿Qué tan turbio es eso? El gobierno ya tiene la información; podría enviar una factura prefabricada a la persona. Pero las empresas que venden software de preparación de impuestos gastan millones de dólares para garantizar que el proceso sea complicado, confuso y estresante. Crean el problema para poder venderte la solución. Es la misma lógica que prevalece en la industria bancaria. Los bancos también quieren su tajada. Presionan para que se aprueben normativas que dificulten la entrada al mercado de competidores cripto. Han cerrado las cuentas de clientes que operan con exchanges de criptomonedas. Luego se amparan en los mecanismos de “protección al consumidor” para blindar sus monopolios.
Pensemos en la chirriante red SWIFT que respalda a la banca mundial, por ejemplo. Es un sistema de mensajería de la década de 1970 que es lento, propenso a errores y costoso. Envía el pago de una factura al extranjero —quizás para ayudar a familiares en otro país, por ejemplo— y el dinero pasará por varios bancos corresponsales, extrayendo cada uno una comisión. Es el juego del teléfono descompuesto pero con dinero, y para cuando recibimos la llamada, se ha desgastado tanto que es imposible discernir quién pedía qué. Toda esa infraestructura es previa al mundo cripto, el cual establece un enlace de comunicación directo entre el pagador y el beneficiario, destruyendo esa cadena parasitaria de intermediarios.
Estas sanguijuelas están profundamente atrincheradas. Cuentan con el oído de los legisladores y suficiente dinero para financiar campañas. Tejen narrativas sobre el lavado de dinero y la financiación del terrorismo para ahuyentar al público de las finanzas entre pares, aprovechándose de la reconfortante ficción de que la mayoría de los negocios turbios se hacen con efectivo o con las viejas cuentas bancarias tradicionales. Si las criptomonedas se proponen enfrentar a todas esas sanguijuelas, tienen un sinfín de dificultades. Es una batalla verdaderamente asimétrica: de un lado, un movimiento disperso de desarrolladores de código abierto; del otro, una horda atrincherada en fortalezas institucionales. Los bancos tienen las leyes, pero las criptomonedas tienen el código.
El inevitable ascenso del más débil
Será una lucha difícil de ganar, pero sobran los motivos para ser muy optimistas. Basta con mirar apenas 15 años atrás para comprobar lo lejos que hemos llegado. No lo olvides: ¡cuando nació Bitcoin, la gente todavía se reía ante la sola idea de poder comprar ALGO con él en principio! Era “dinero mágico de internet”, un juguete para frikis y libertarios. Los críticos lo tildaron de esquema Ponzi, de burbuja, de chiste. Decían que no estaba respaldado por nada de valor. Nos aseguraron que los gobiernos lo clausurarían. Dijeron que no podría escalar.
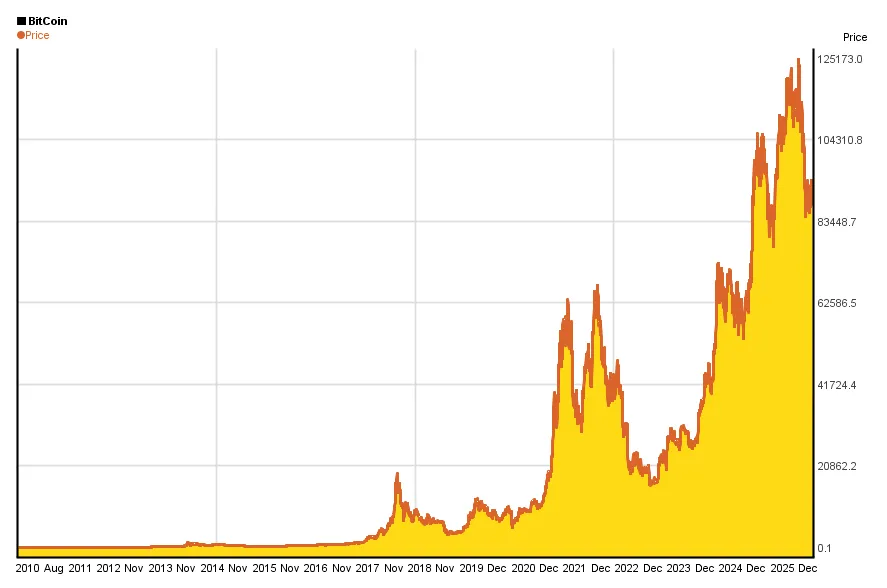
Los escépticos ya no se ríen. Hoy en día, las criptomonedas son una clase de activos de un billón de dólares. Figuran en los balances de empresas que cotizan en bolsa. Son el medio de intercambio para naciones soberanas. Se debaten en las salas del Congreso y los parlamentos. Las mismas instituciones que solían burlarse de ellas ahora se apresuran a ofrecer sus propios ETF y servicios de custodia. La resiliencia de esta tecnología es un hecho comprobado. Parece haber prosperado a pesar de caídas, prohibiciones, hackeos y escándalos; cada vez ha salido más resiliente, más descentralizada y más imposible de liquidar.
Tampoco está claro quién prevalecerá al final, y a menudo quien gana es el que llevaba las de perder. Y la implicación directa es que existen fuerzas ineludibles que atraen la eficiencia y la libertad de las criptomonedas. Al final del día, las personas tienden a gravitar hacia lo que funciona mejor. Si una familia puede ahorrarse las comisiones por transacción, proteger su privacidad y pagar facturas al instante sin atragantarse con la aspereza burocrática, eso es exactamente lo que hará. Los “parásitos” podrán ralentizarlo, pero no pueden detenerlo. El genio no puede volver a meterse en la lámpara. El código es abierto. La red está funcionando. Y a medida que la infraestructura continúa madurando, esa posibilidad de vivir esencialmente fuera de la red de vigilancia de las finanzas tradicionales se convierte en una realidad para más y más personas.
Para que un usuario pueda desenvolverse eficazmente en este panorama novedoso, necesita servicios que combinen las complejidades técnicas de la blockchain con la practicidad diaria. Ahí es donde entran plataformas como Netts Workspace. Está diseñada como una herramienta de comando profesional para gestionar las operaciones en la blockchain TRON y ofrece funciones como la delegación automática de Energy para que los usuarios puedan ahorrar enormemente en comisiones de transacción, que pueden reducirse hasta un 80% frente a la quema de TRX.
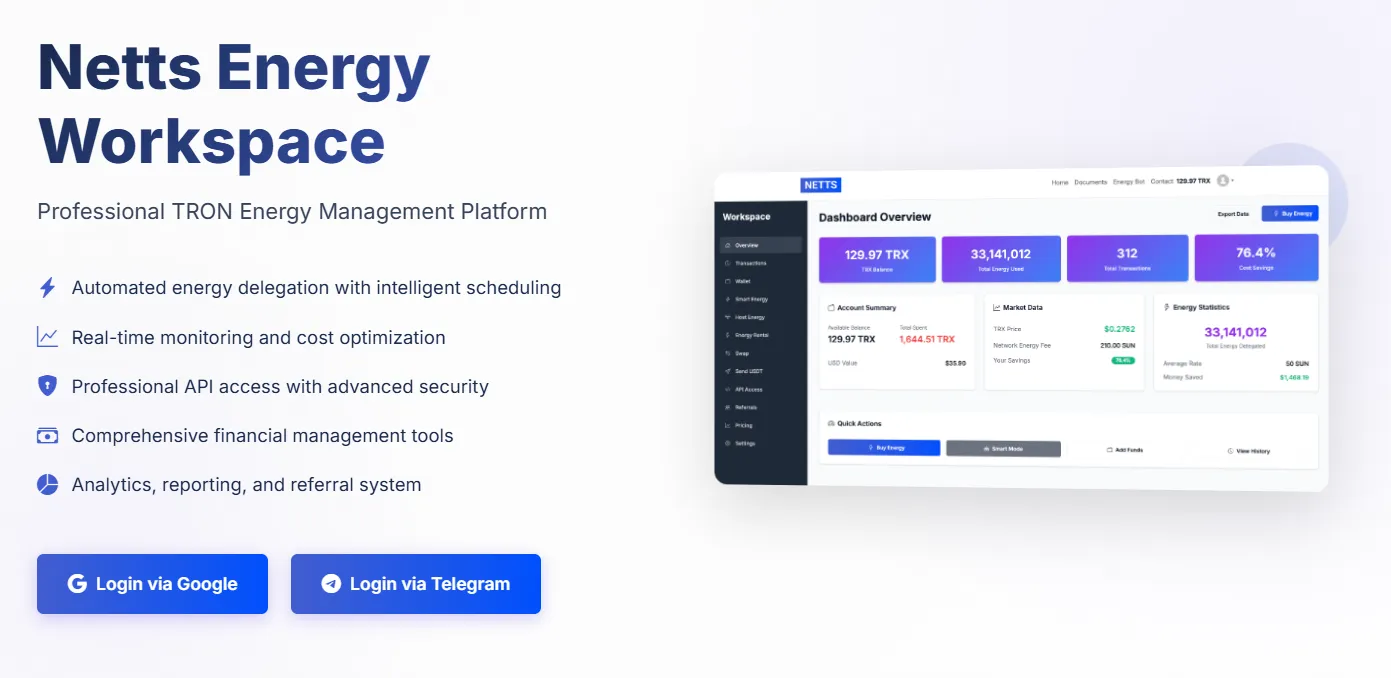
Con un abanico de funciones que incluye la TRON Energy renting API, un sistema de alertas en tiempo real y un mecanismo inteligente de programación, Netts brinda a los usuarios la oportunidad de gestionar sus recursos de manera eficiente. Todo ello gracias a su 'Smart Mode' para delegar automáticamente según activadores de saldo, y su 'Host Mode', que permite mantener un suministro constante de energía entrante y saliente para masternodos. Es la clase de innovación centrada en el usuario que está transformando las fantasías del hogar cripto en realidades prácticas, vislumbrando un futuro donde pagar las facturas no sea una losa sobre tus hombros, sino algo tan simple, privado y eficiente como presionar un botón.