Los errores de cálculo más drásticos en la historia de las criptomonedas
3AC, Terra/UST, FTX, prestamistas y The DAO: cómo el ego estratégico, el apalancamiento y un mal diseño evaporaron miles de millones y reescribieron la cultura del riesgo cripto.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
La historia de la economía de las criptomonedas suele romantizarse como una frontera sin ley, donde las fortunas se ganan y se pierden de la noche a la mañana y donde emprendedores audaces trastocan el sistema financiero existente con tecnología de vanguardia. Pero esa historia es una verdad a medias, y bajo la superficie hay una parábola oscura sobre lo que la tecnología realmente quiere: una lección importante nublada por esos disruptores de alto perfil que no fracasaron de forma simplemente lamentable, sino espectacular.
Estos no son los dolores de crecimiento de la adopción temprana, ni pequeñas fallas de una nueva tecnología: son fracasos a nivel estratégico. Tomemos, por ejemplo, la llamada tragedia de Laszlo Hanyecz, quien en 2010 gastó famosamente 10.000 bitcoins en dos pizzas, algo que a menudo se menciona como un «error» común en la cultura popular. Esto fue, de hecho, una prueba de concepto esencial para una moneda incipiente que, para empezar, no tenía valor. Cuando Hanyecz se sentó a comer la pizza el 22 de mayo de 2010, lo más probable es que no tuviera idea de que estaba disfrutando de un almuerzo multimillonario y que sus papilas gustativas estaban marcando la historia de bitcoin en más de un sentido.
Y sin embargo… los verdaderos errores de cálculo —aquellos que vapor Su trágico fracaso se basó en un sistema de creencias que predicaban con celo religioso: el “Superciclo”. Los fundadores se engañaron a sí mismos pensando que el mercado cripto había evolucionado más allá de sus antiguos y violentos ciclos de auge y caída, entrando en cambio en una era en la que los precios solo subían, impulsados por la adopción institucional y la aceptación masiva.
No era simplemente un eslogan de marketing; era el pilar operativo de su fondo. Al esperar que los precios siempre subieran, o al menos que nunca colapsaran de forma estrepitosa, se cargaron con un apalancamiento enorme para obtener la mayor exposición posible a este mercado alcista en perpetuo crecimiento.
El error estratégico no fue solo ser optimistas, sino construir una cartera de miles de millones de dólares bajo el supuesto de que un evento de “cisne negro” (el peor de los casos posibles) nunca podría ocurrir. Cuando el mercado cambió de tendencia en 2022, 3AC no solo estaba expuesto; estaba apalancado en largo sobre activos que rápidamente se volvieron ilíquidos. Su operación específica con el Grayscale Bitcoin Trust (GBTC) es un caso de estudio de una estrategia sin salida. Durante años, el GBTC cotizó con una prima respecto al Bitcoin subyacente, lo que permitió a los fondos arbitrar esa diferencia. 3AC apostó a que esta prima se mantendría o, al menos, sería positiva. Su posición se convirtió en un pasivo masivo cuando la prima se transformó en un descuento.
Estaban atrapados en una operación que perdía dinero y, sin embargo, la tesis del Superciclo los cegó ante el hecho de que debían asumir las pérdidas. En su lugar, redoblaron la apuesta y pidieron prestado a casi todos los grandes prestamistas del sector para cubrir esos préstamos, convirtiendo de hecho un fondo de cobertura en un castillo de naipes. No fue solo que el fondo quebrara; desencadenó un contagio que destruyó a prestamistas como Voyager Digital y Genesis, ilustrando cómo la ceguera estratégica de una firma puede manifestarse como un punto ciego para toda una industria en un mercado hiperconectado.
El fracaso de 3AC ilustró que, sin importar cuán exitoso hayas sido en el pasado, nunca estás por encima de los principios básicos de la gestión de riesgos.Arrogancia algorítmica: El colapso de Terra-Luna
Si lo de 3AC fue un fallo en la gestión de riesgos, el megacolapso del ecosistema Terra y su stablecoin UST fue una explosión de diseño de mecanismos y arrogancia. Do Kwon, el fundador de Terraform Labs, había imaginado una stablecoin descentralizada que no estuviera respaldada por colateral tradicional como el dólar estadounidense. Lo que falló tácticamente fue la suposición de que una paridad (peg) algorítmica sobreviviría a un ataque coordinado y prolongado o a una verdadera crisis de confianza sin apoyo externo. La jugada de Kwon dependía de la dinámica de arbitraje entre el token LUNA y UST. Tan pronto como el UST caía por debajo de 1 dólar, los traders quemaban UST para acuñar LUNA y "restablecer" la paridad. Esto funcionaba bien en un mercado alcista, pero introducía un riesgo de "espiral de la muerte" durante el pánico.
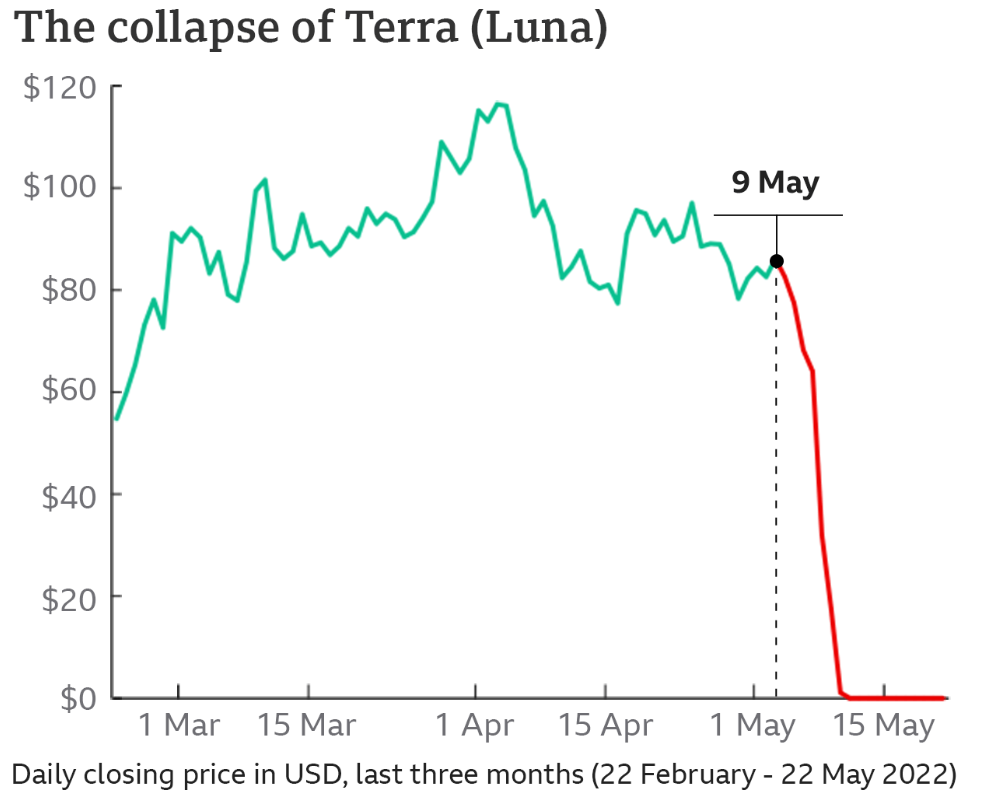
Sin embargo, el verdadero fallo estratégico ocurrió meses antes del colapso final. Al darse cuenta de que la paridad era muy frágil, Kwon creó la Luna Foundation Guard (LFG) y comenzó un movimiento para adquirir miles de millones de dólares en Bitcoin como reserva. Sobre el papel, esto parecía prudente. En realidad, fue un error estratégico fatal. Al vincular la salud de UST al precio de Bitcoin, Kwon eliminó el único beneficio que una stablecoin algorítmica podría ofrecer potencialmente: estabilidad descorrelacionada. La paridad se rompió y la LFG tuvo que vender miles de millones de dólares en Bitcoin en un mercado presa del pánico para mantener el precio. Esta presión de venta empujó el precio de Bitcoin a la baja, cuyo descenso arrastró a todo el mercado —incluyendo a LUNA—, socavando aún más la confianza en LUNA.
Fue una profecía de desastre autocumplida." Así que el sistema de utilizar monedas volátiles para respaldar stablecoins con el fin de atraer usuarios, mientras se prometían rendimientos fijos del 20% a través de todo tipo de Protocolos Anchor (con todas las letras imaginables), estaba destinado a implosionar tan pronto como el crecimiento se desacelerara. Las repercusiones fueron masivas: la destrucción de 40.000 millones de dólares en valor en cuestión de días, junto con una ofensiva regulatoria que hizo retroceder a la industria años y arruinó a los inversores minoristas a quienes se les prometió que el UST era «seguro».
Castillo de naipes: El flash crash de liquidez de FTX
Y luego estuvo la extralimitación estratégica que se hizo pasar por innovación: FTX. Por muy fascinante que sea el fraude criminal de mezclar los activos de los clientes con Alameda Research, el error empresarial en el que claramente basaron todo es igual de asombroso. Sam Bankman-Fried construyó una fortuna sobre la idea del «margen cruzado» (cross-margining) y el trading de alta velocidad, promocionándose como el «JP Morgan de las cripto». Pero su error fatal fue convertir a su propio token de exchange, FTT, en el eje central de su viabilidad financiera. FTX y Alameda habían tratado al FTT como si fuera tan líquido y estable como el dólar estadounidense. Pidieron prestados miles de millones de dólares utilizándolo como garantía, convencidos de que siempre podrían controlar su precio o encontrar compradores si fuera necesario liquidar. Esto creó un peligroso bucle de retroalimentación donde la salud del exchange dependía únicamente de la fe en un token que el propio exchange había emitido.
Este es el error de manual de confundir la valoración a precio de mercado («mark-to-market») con el valor «realizable». Alameda tenía miles de millones de dólares en papel en FTT. Si realmente volcaran siquiera una fracción de eso en el mercado, el precio se desplomaría a casi cero. El plan de Bankman-Fried era convertir este patrimonio imaginario en activos reales: acciones de Robinhood, inversiones de capital de riesgo, influencia política y bienes raíces. Esencialmente, estaba comprando el mundo con una moneda que él mismo había fabricado, creyendo que la música nunca dejaría de sonar." También juzgó mal la dinámica social de su industria, pensando que su imagen cuidadosamente elaborada de "Altruismo Efectivo" lo protegería de la censura pública.
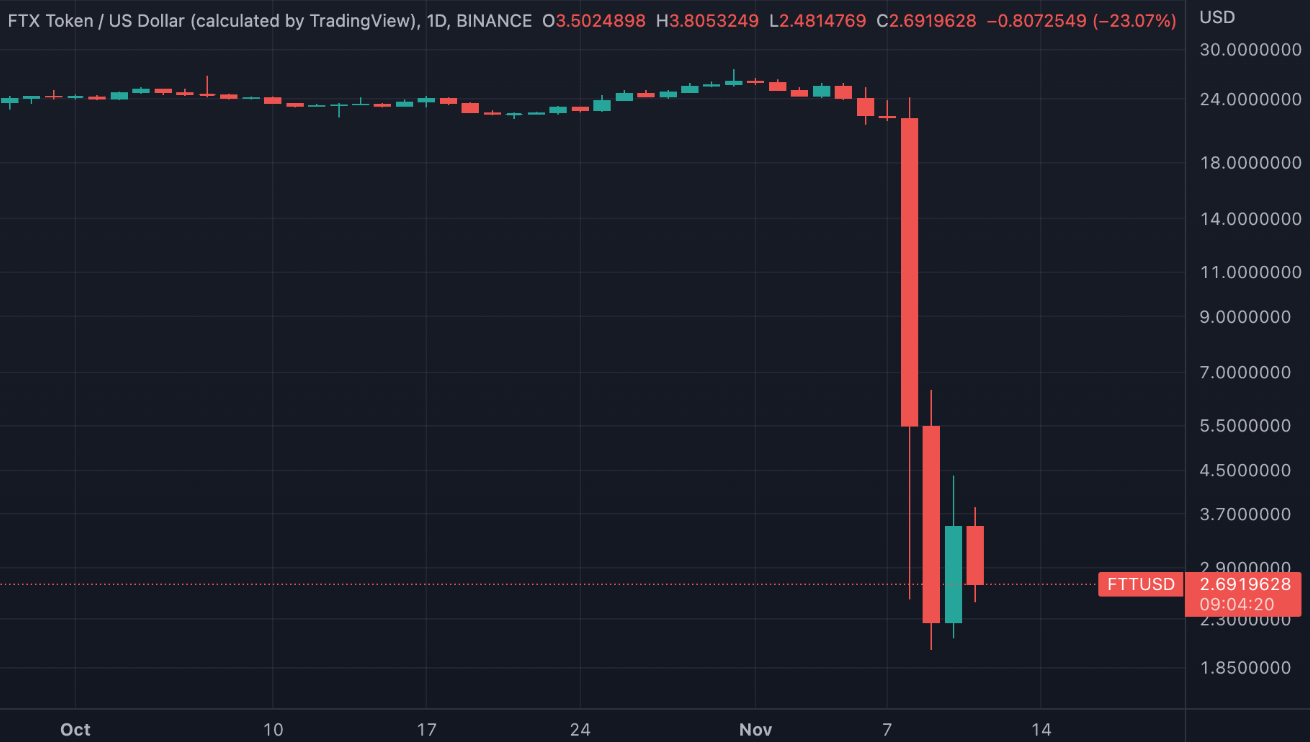
Cuando el director ejecutivo de Binance, Changpeng Zhao, dijo el mes pasado que vendería todos sus FTT de una vez si de alguna manera pudieran ser negociados, dejó al descubierto cuán frágil era estratégicamente todo el edificio de FTX. No había liquidez real, solo la apariencia de ella. La consecuencia de todo esto fue una pérdida total de confianza en los exchanges centralizados, y la industria pasó por un proceso agonizante para compensarlo con pruebas de reservas y auditorías más estrictas. Y la caída de FTX fue más que una simple bancarrota; fue una traición que redefiniría la percepción pública de las criptomonedas para toda una generación.
Profundizando en la historia, podemos examinar el error estratégico (o la falta de atención general) cometido por Mt. Gox, que en su momento fue el exchange de Bitcoin más grande del mundo. Se gestionaba en gran medida como un proyecto de software en lugar de un negocio financiero, según dijo Mark Karpelès al asumir el control del exchange. Quizás hubo un error de cálculo en la priorización de las cosas. Los objetivos en los primeros días de 2013 y 2014 eran el "crecimiento a toda costa". Las medidas de seguridad, la conciliación de cuentas y la política de monederos fríos (cold wallets) quedaron en un segundo plano frente a la necesidad de mantener el sitio activo y dar soporte a todos los nuevos usuarios. Karpelès no fue capaz de comprender que, como custodio de cientos de miles de Bitcoin, su producto no era el motor de negociación: era la seguridad. Se centró en las funcionalidades y el mantenimiento, no en la arquitectura de seguridad fundamental necesaria para salvaguardar los fondos de los usuarios.
Durante años antes del colapso, los hackers estuvieron desviando dinero del exchange sin que nadie se diera cuenta, en parte porque los sistemas de contabilidad interna eran tan escasos que resultaban casi inexistentes. La decisión —estratégica y, a la postre, fatal— fue operar con un equipo técnico mínimo mientras se manejaban volúmenes equiparables a los de los bancos tradicionales. Cuando Mt. Gox finalmente colapsó, 850,000 bitcoins se perdieron en el aire. El resultado fue un «criptoinvierno» que duró años, mientras el mercado asimilaba el hecho de que la infraestructura que sustentaba esta nueva tecnología era terriblemente frágil. Le dio a la industria una lección dolorosa: no importa qué tan pronto te lances al mercado si no puedes proteger los activos que posees. La debacle de Mt. Gox fue una advertencia sobre los peligros de priorizar el escalado sobre la seguridad; una lección que un gran número de exchanges no ha sabido asimilar desde entonces, con resultados predecibles.
Trampa de rendimientos: Celsius y BlockFi
El mundo de los servicios financieros siempre es un objetivo predilecto para las estafas, pero nada podría encajar mejor con el actual frenesí, codicia y euforia que las plataformas de préstamos de criptomonedas como Celsius y BlockFi.
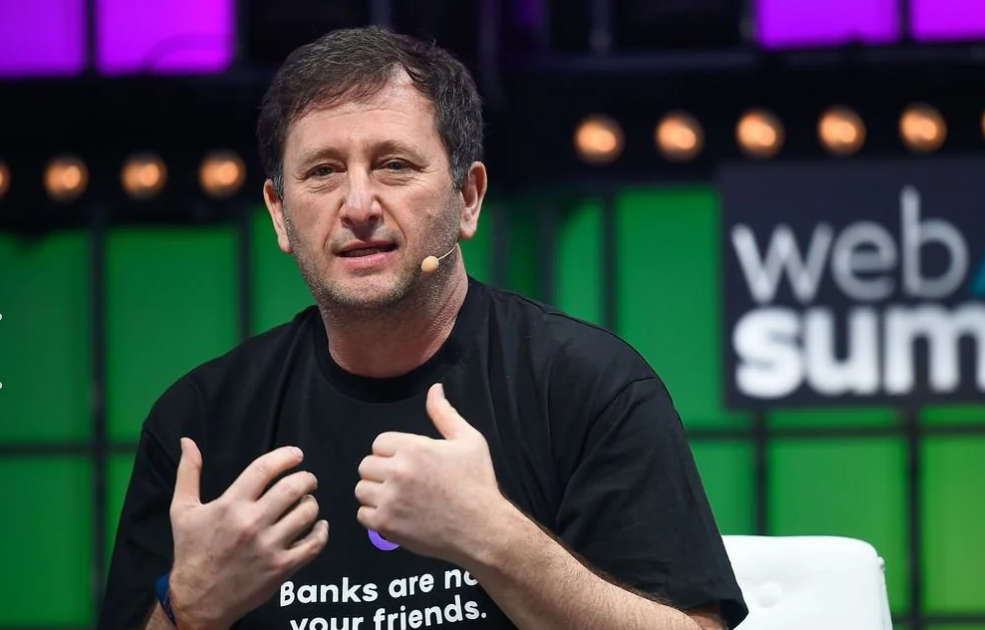
Otro tipo de fallo estratégico fue característico de la saga de BlockFi y Celsius. En el núcleo de estas empresas reside el intento de cerrar la brecha entre las DeFi (finanzas descentralizadas) y la banca tradicional. Su propuesta era sencilla: deposita cripto y obtén altas tasas de interés. El error táctico fue el desajuste de plazos y la infravaloración del riesgo. Para pagar a los depositantes rendimientos del 5% o 10%, estas empresas tenían que generar retornos aún mayores. Lo hacían otorgando préstamos a prestatarios institucionales como 3AC o participando en tácticas de DeFi arriesgadas. Conocido por sus camisetas de «Los bancos no son tus amigos», Alex Mashinsky, de Celsius, posicionó a su empresa como una alternativa más ética y segura.
El error consistió en tratar estos préstamos como actividades seguras y de bajo riesgo. Cuando los mercados se contrajeron, sus prestatarios no pudieron devolver los préstamos y la falta de liquidez de las inversiones les impidió procesar los retiros de los clientes. Habían prestado como si fueran un fondo de cobertura, pero se publicitaban como una cuenta de ahorros. Esta disonancia estratégica era insostenible. Pasaron por alto el riesgo de correlación del mercado cripto: cuando un prestatario quiebra, todos tienden a quebrar. El fracaso de estos prestamistas demostró los peligros de la «rehipotecación», en la que el mismo colateral se pignora múltiples veces en todo el ecosistema, creando una cadena de pasivos que se rompe cuando la liquidez desaparece. Esto resultó en el colapso masivo de cientos de miles de acreedores, dejándolos con apenas unos centavos por cada dólar, y también destruyó cualquier ilusión de que el «rendimiento» en el mundo cripto pudiera ser alguna vez libre de riesgo.
Incluso esfuerzos bienintencionados como «The DAO» en 2016 fueron víctimas de un punto ciego estratégico: la idea de que el principio de que «el código es ley» podía prevalecer sobre la intención humana y la seguridad. The DAO fue inventada por un grupo de personas que crearon una nueva forma de fondo de capital de riesgo descentralizado, que contenía un volumen enorme de Ether. Su objetivo: construir una organización imparable y autosostenible. Pero subestimaron Hemos visto cómo el péndulo se ha inclinado hacia estrategias más nuevas y conservadoras que implican separar la custodia del trading y auditar fundamentalmente las reservas. Los sobrevivientes son aquellos que optaron por la gestión de riesgos en lugar del rendimiento máximo. El entorno regulatorio en 2026 dista mucho del «lejano oeste» de 2020, con reglas integrales sobre la segregación de activos y las reservas de capital siendo ahora la norma en lugar de la excepción.
Pero incluso en esta nueva normalidad, la eficiencia es un campo de batalla. Los recursos son uno de los problemas constantes a los que se enfrentan las empresas y los usuarios intensivos en las redes blockchain (como la red TRON). Cada transacción consume recursos, y esto se vuelve significativo cuando se ejecutan cientos de transacciones. Aquí es donde la teoría de la gestión de recursos pasa de ser una buena idea táctica a un factor estratégico determinante.
Conveniencia y rendimiento: el camino a seguir
En 2026, ya no nos dedicamos al crecimiento especulativo y los inversores se han inclinado hacia la optimización operativa. En esta ocasión, las empresas no buscan simplemente inflar tokens; aspiran a gestionar negocios sostenibles con márgenes saludables. Entonces, ¿qué hay de los pormenores del día a día, como alquilar Energía para realizar transacciones y no consumir una gran cantidad de comisiones? Es la capacidad de control eficiente sobre estos costes lo que se convierte en una microestrategia que distingue las operaciones exitosas de los proyectos deficitarios.
El alquiler de energía es una práctica común para las dapps eficientes en la red TRON. Si las empresas optaran por alquilar Energía en lugar de pagar TRX cada vez que se realiza una transferencia, reducirían drásticamente el coste mensual. Es una corrección modesta pero muy necesaria de los abusos del pasado: un reconocimiento de que los recursos son finitos y deben administrarse con cuidado.
Los supervivientes del próximo ciclo serán aquellos que saquen el máximo provecho de cada componente de su negocio, desde su balance general hasta sus costes de transacción.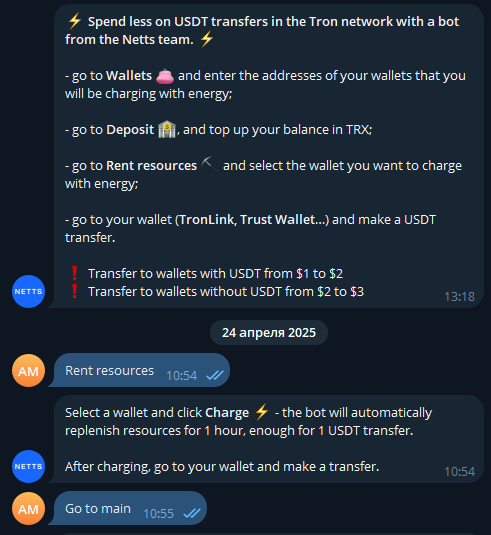
Dentro de este panorama de uso óptimo de recursos, servicios como Netts Energy Charge Bot son ahora un compañero indispensable para el entusiasta de las criptomonedas contemporáneo. Un bot de este tipo permitirá a los usuarios finales tomar prestados recursos para sus transacciones en la red Tron de manera efectiva, evitando el pago excesivo en transferencias triviales. Los usuarios también pueden elegir un monedero, depositar su saldo en TRX y hacer clic para cargar, lo que recarga automáticamente los recursos durante una hora, tiempo suficiente para una transferencia de USDT. Cuando se realiza una transferencia, el bot obtiene la cantidad exacta de recursos gastados y la resta de su depósito; si no gasta ningún recurso, no habrá ninguna deducción. Reducirá el coste de las transferencias, ya que ofrece tarifas estándar para monederos con y sin USDT, en consonancia con la eficiencia y precisión que caracterizan la madurez del mercado actual.