加密货币史上最严重的误判
3AC、Terra/UST、FTX、借贷机构以及 The DAO —— 战略性自负、杠杆和糟糕的设计是如何令数十亿美元蒸发,并重塑了加密风险文化的。
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
目录
加密货币经济的历史往往被浪漫化为一个法外之地,在这里,财富可能在一夜之间创造或化为乌有,敢于冒险的企业家用尖端技术颠覆现有的金融体系。但这个故事只是部分事实,在表象之下,隐藏着一个关于技术真正诉求的黑暗寓言——这是一个重要的教训,却被那些失败得不够惨烈、反而极其“壮观”的高调颠覆者们所掩盖。
这并非早期采用阶段的阵痛,也不是新技术的微小瑕疵:这些是战略层面的失败。以所谓的 Laszlo Hanyecz 悲剧为例,他在 2010 年因花费 10,000 枚比特币购买两个披萨而闻名——在主流文化中,这常被视为一个普遍的“错误”。事实上,对于一种起初毫无价值的新兴货币来说,这是一个至关重要的概念验证。当 Hanyecz 在 2010 年 5 月 22 日坐下来吃披萨时,他很可能并不知道自己正在享用一顿价值数百万美元的午餐,而他的味蕾正以不止一种方式铭刻着比特币的历史。
然而……真正的失算——那些让数十亿价值蒸发、让毕生积蓄化为乌有的失算——是由那些拥有各种风险衡量工具、却选择视而不见的资深参与者造成的。这些人将杠杆误认为天才,将市场动量误认为新规则,他们构建的宏伟建筑最终无法承受自身的重量。
“超级周期”的幻象:三箭资本 (Three Arrows Capital)
加密对冲基金 3AC(即三箭资本)并非那种捞一把就走的草台班子;它是加密领域首屈一指的机构,管理着数十亿美元,并赢得了各大交易平台的尊重。
他们的惨败源于一种他们以宗教般的狂热所宣扬的信仰体系:“超级周期”。创始人自欺欺人地认为,加密市场已经进化,超越了以往剧烈的暴涨暴跌,转而进入了一个在机构采用和大众认可推动下,价格只会持续上涨的时代。
这不仅仅是一个营销口号,更是他们基金运作的基石。由于预期价格会一直上涨,或者至少不会发生重大崩盘,他们背负了巨额杠杆,以便在这个永恒上涨的牛市中获得尽可能多的风险敞口。
战略上的错误不仅在于看涨,更在于在假设“黑天鹅”(最坏情况)事件永远不会发生的条件下,构建了一个数十亿美元的投资组合。随着2022年市场转头向下,3AC不仅面临风险暴露,而且在迅速失去流动性的资产上杠杆做多。他们在灰度比特币信托(GBTC)上的特定交易是死胡同策略的教科书案例。多年来,GBTC相对于底层比特币一直以溢价交易,使得基金能够利用这一价差进行套利。3AC赌这个溢价会持续存在,或者至少保持为正。当溢价转为折价时,他们的头寸便演变成了巨额负债。
他们陷入了一场亏损的交易中,然而“超级周期”论调蒙蔽了他们的双眼,让他们忽视了需要止损的事实。相反,他们加倍下注,几乎向业内所有大型贷方借款来维持这些债务——实际上将一家对冲基金变成了一座纸牌屋。不仅仅是基金破产了,它还引发了一场连锁反应,摧毁了像 Voyager Digital 和 Genesis 这样的贷方,这说明在高度互联的市场中,一家公司的战略盲目性如何演变成整个行业的盲点。
3AC 的失败说明,无论你过去多么成功,都永远不能凌驾于简单的风险管理原则之上。算法傲慢:Terra-Luna 的崩盘
如果说 3AC 是风险管理的失败,那么 Terra 生态系统的巨型崩盘及其稳定币 UST 则是一场机制设计的溃败与傲慢。Terraform Labs 的创始人 Do Kwon 曾设想过一种不依赖美元等传统抵押品支撑的去中心化稳定币。在战术层面,其错误在于假设算法锚定可以在没有外部支持的情况下,抵御长期的协同攻击或真正的信任危机。Kwon 的策略核心在于 LUNA 代币与 UST 之间的套利机制。一旦 UST 跌破 1 美元,交易者就会销毁 UST 以铸造 LUNA,从而“回补”锚定。这在牛市中运行良好,但在恐慌期间却引入了“死亡螺旋”的风险。
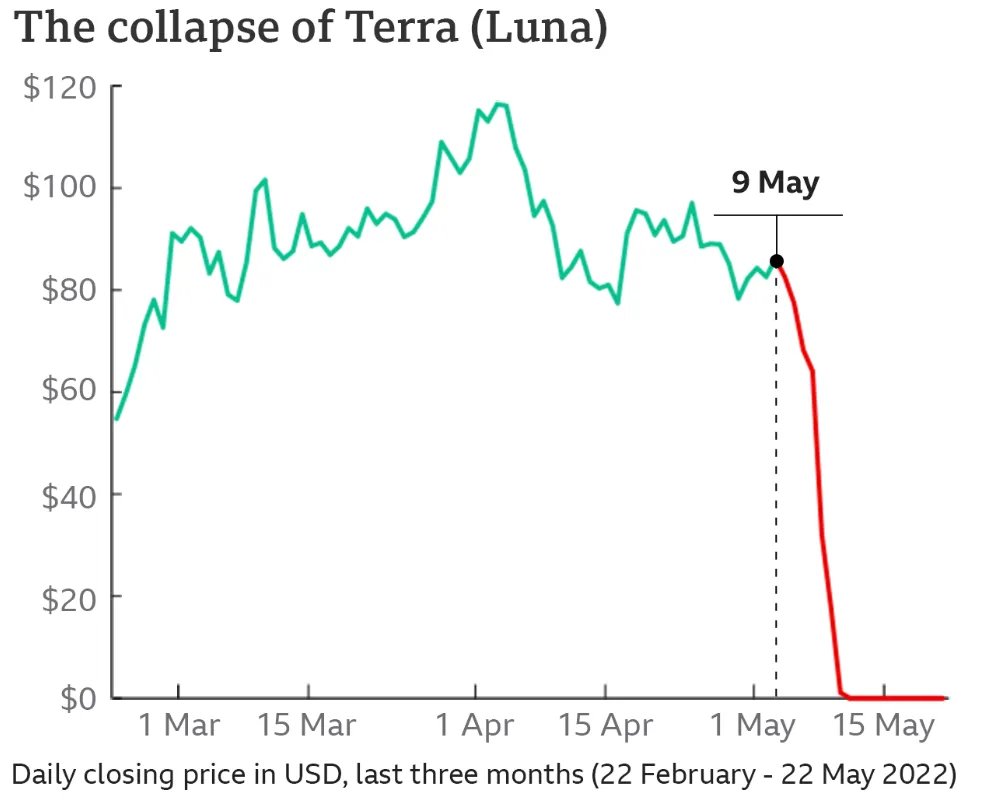
然而,真正的战略失败发生在最终崩盘前的几个月。意识到锚定非常脆弱后,Kwon 创立了 Luna Foundation Guard (LFG),并开始购入价值数十亿美元的比特币作为储备。表面上看,这似乎是审慎之举。但事实上,这是一个致命的战略错误。通过将 UST 的健康状况与比特币价格挂钩,Kwon 抹杀了算法稳定币本应具备的唯一优势——非相关性的稳定性。锚定断裂后,LFG 不得不向恐慌的市场抛售价值数十亿美元的比特币以维持价格。这种抛售压力迫使比特币价格下跌,而比特币的下跌又拖累了包括 LUNA 在内的整个市场,进一步瓦解了人们对 LUNA 的信心。
这是一场自我实现的毁灭预言。 因此,这种利用波动性代币为稳定币提供支撑以吸引用户,同时通过各种 Anchor 协议(涵盖了你能想象到的所有字母)承诺 20% 固定收益的体系,一旦增长放缓,注定会走向崩塌。其后果是毁灭性的:短短几天内 400 亿美元的价值化为乌有,随之而来的监管打击让整个行业倒退了数年,并让那些被承诺 UST 是“安全”的散户投资者倾家荡产。
纸牌屋:FTX 的流动性闪崩
接着是那场被包装成创新的战略性过度扩张:FTX。尽管将客户资产与 Alameda Research 混用的刑事欺诈令人震惊,但他们赖以生存的商业错误同样“精彩”。Sam Bankman-Fried 凭借“全仓保证金”和高频交易的概念积累了财富,并将自己营销为“加密货币界的摩根大通”。但他致命的缺陷在于,将自家的平台币 FTT 作为其财务生存能力的核心。FTX 和 Alameda 将 FTT 视为与美元一样具有流动性且稳定的资产。他们以此抵押借贷了数十亿美元,深信自己要么能始终控制其价格,要么在需要清算时总能找到买家。这创造了一个危险的反馈循环:交易所的健康状况完全取决于人们对一个由该交易所自己印制的代币的信心。
这是混淆“市值计价”与“可变现价值”的教科书式错误。Alameda 在账面上拥有价值数十亿美元的 FTT。如果他们真的向市场抛售哪怕一小部分,价格都会跌至近乎归零。Bankman-Fried 的计划是将这些虚构的资产转化为实际资产——Robinhood 的股份、风险投资、政治影响力和房地产。从本质上讲,他是在用自己制造的货币购买世界,并坚信这场音乐永远不会停止。
他还误判了其行业的社会动态,认为自己精心塑造的“有效利他主义”形象能保护他免受公众谴责。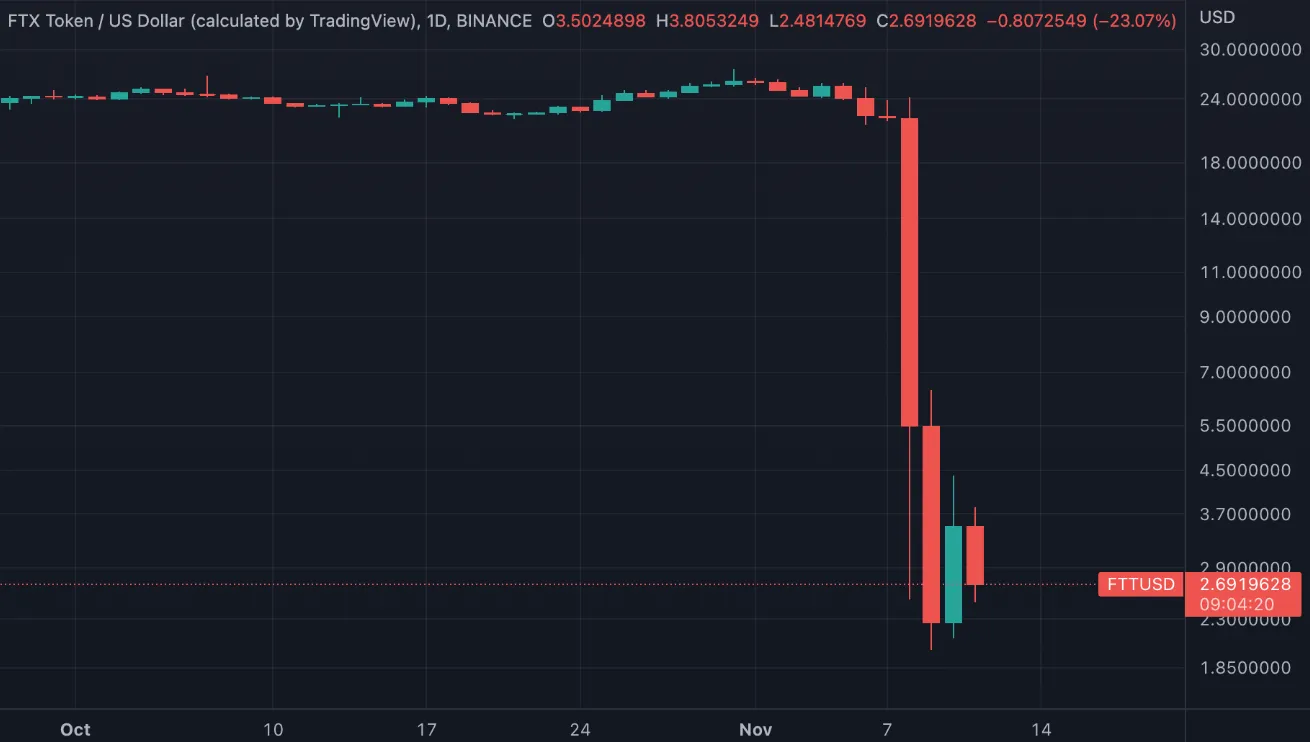
当币安(Binance)首席执行官赵长鹏上个月表示,如果可以交易,他将一次性出售部分 FTT 时,这暴露了整个 FTX 体系在战略上是多么脆弱。根本没有实际的流动性,只是虚有其表。这一切的后果是公众对中心化交易所的信心彻底丧失,整个行业经历了一个痛苦的过程,试图通过储备证明和更严格的审计来弥补这一损失。FTX 的倒闭不仅仅是一场破产;它更是一场背叛,将重塑整整一代人对加密货币的认知。
深入探究历史,我们可以审视 Mt. Gox 犯下的战略失误(或普遍的疏忽),它曾是全球最大的比特币交易所。马克·卡佩勒斯(Mark Karpelès)在接管该交易所时表示,它的运作方式在很大程度上更像是一个软件项目,而非金融业务。这里可能在优先级排序上存在误判。2013 年和 2014 年早期的目标是“不惜一切代价实现增长”。相比于维持网站运行和支持所有新玩家,安全措施、账目对账和冷钱包政策都被放在了次要位置。卡佩勒斯未能意识到,作为数十万枚比特币的托管人,他的产品核心并非交易引擎,而是安全性。他专注于功能开发和维护,而非保障用户资金安全所必需的基础安全架构。
在倒闭前的数年里,黑客一直在从交易所窃取资金而无人察觉,部分原因是其内部会计系统极其简陋,几乎形同虚设。 这一决定——既具战略性,最终也导致了致命后果——是在处理与传统银行相当的交易量时,技术团队却仅维持着最低限度的人员配置。当 Mt. Gox 最终倒闭时,85万枚比特币化为乌有。随之而来的是持续数年的“加密寒冬”,市场不得不面对这样一个事实:支撑这项新技术的底层基础设施极其脆弱。这给整个行业留下了惨痛的教训:如果你无法保护手中的资产,那么抢占市场的先机就毫无意义。Mt. Gox 的溃败是对“扩张重于安全”这一危险倾向的警告——自那以后,许多交易所都未能吸取这一教训,其结果也正如预料般惨烈。
收益陷阱:Celsius 与 BlockFi
金融服务领域向来是诈骗的高发区,但没有什么比 Celsius 和 BlockFi 这样的加密货币借贷平台更能体现当下的炒作、贪婪与狂热了。
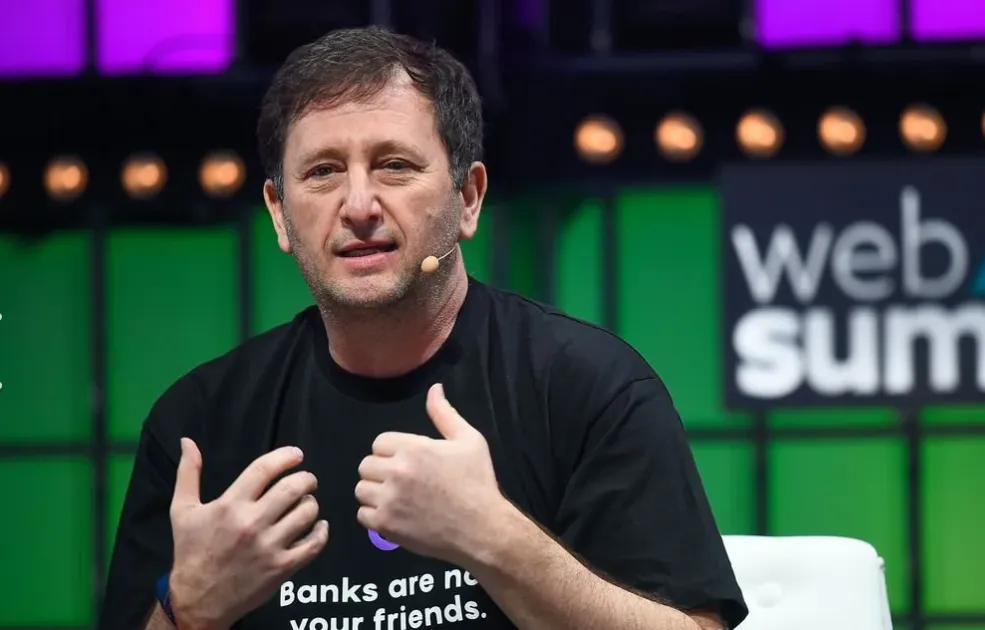
另一种形式的战略失误在 BlockFi 和 Celsius 的兴衰史中表现得淋漓尽致。这些公司的核心目标是试图弥合 DeFi(去中心化金融)与传统银行业之间的鸿沟。他们的宣传口号简单直接:存入加密货币,赚取高额利息。其战术错误在于期限错配和对风险的定价过低。为了向存款人支付 5% 或 10% 的收益,这些公司必须赚取更高的回报。他们通过向 3AC 等机构借款人提供贷款,或参与高风险的 DeFi 策略来实现这一目标。Celsius 的 Alex Mashinsky 以印有“银行不是你的朋友”字样的 T 恤闻名,他将自己的公司定位为一个更道德、更安全的选择。
错误在于将这些贷款视为安全、低风险的行为。
当市场收紧时,借款人无法偿还贷款,而投资的流动性不足导致这些机构无法处理客户提现。他们的放贷行为表现得像对冲基金,宣传时却像储蓄账户。这种战略错位是不可持续的。他们忽视了加密市场的相关性风险——即当一个借款人破产时,其他借款人往往也会随之崩溃。这些借贷机构的失败揭示了“再质押”的危险:同一抵押品在整个生态系统中被多次质押,形成了一条在流动性消失时就会断裂的债务链。这导致了成千上万债权人的全面崩溃,使他们损失惨重,仅能收回极小部分的资金,同时也粉碎了加密货币“收益”可以无风险的任何幻想。即使是像 2016 年“The DAO”这样初衷良好的尝试,也沦为了战略盲点的牺牲品:即认为“代码即法律”的原则可以凌驾于人类意图和安全之上。The DAO 由一群人创立,他们创建了一种包含大量以太币的新型去中心化风险投资基金。他们的目标是:建立一个不可阻挡、自我维持的组织。但他们低估了为先驱性应用编写无漏洞代码的难度。当一名黑客利用递归调用漏洞窃取资金时,社区陷入了哲学危机。不可篡改性的理论与盗窃的事实发生了碰撞。其后果——以太坊的硬分叉——证明了社会共识仍然高于代码,这一认识自此让社区产生了分歧。
在这些灾难之后,整个行业不得不走向成熟。硅谷的信条“快速行动,打破常规”在应用于人们的毕生积蓄时,被证明是一场灾难。
我们看到趋势正转向更新、更保守的策略,包括将托管与交易分离,以及对储备进行根本性审计。幸存者是那些选择风险管理而非追求最高收益的人。2026 年的监管环境与 2020 年的“蛮荒时代”已大不相同,关于资产隔离和资本储备的全面规则已成为常态,而非例外。
但即使在这种新常态下,效率依然是竞争的高地。资源是区块链网络(如 TRON 网络)上的公司和重度用户经常面临的问题之一。每笔交易都会消耗资源,当运行数百笔交易时,这笔开支将变得非常可观。正是在这里,资源管理理论从战术上的好主意转变为战略性的决定因素。
便捷与性能——前行之路
到 2026 年,我们不再从事投机性增长业务,投资者的关注点已转向运营优化。这一次,公司不仅仅是为了拉升代币价格,而是渴望经营具有健康利润率的可持续业务。那么,日常运营的细节又是如何呢?例如通过租赁能量(Energy)进行交易,而不是消耗大量手续费。正是这种对成本进行高效控制的能力,成为区分成功运营与亏损企业的微观策略。
在 TRON 网络上,能量租赁是高效 DApp 的普遍做法。如果企业选择租赁能量,而不是在每次转账时支付 TRX,将大幅降低月度成本。这是对过去资源滥用的一种温和但急需的纠正——承认资源是有限的,必须谨慎管理。
下一个周期的幸存者将是那些能够充分利用其业务每一个环节的人,从资产负债表到交易成本。
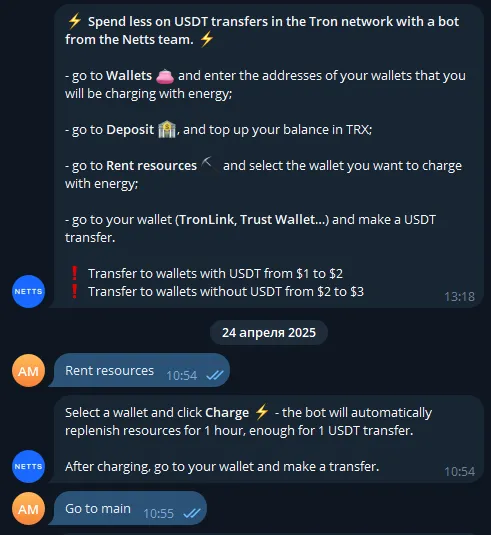
在这种追求资源利用最优化的背景下,像 Netts Energy Charge Bot 这样的服务已成为当代加密货币爱好者不可或缺的伙伴。这种机器人能让终端用户有效地为 Tron 网络中的交易借用资源,避免在普通转账中支付过高的费用。用户还可以选择钱包,存入 TRX 余额并点击充能,系统会自动补充一小时的资源——这段时间足以完成一次 USDT 转账。转账成功后,机器人会获取实际消耗的资源量并从您的存款中扣除;如果您没有消耗资源,则不会产生扣费。它为持有或未持有 USDT 的钱包均提供标准费率,从而降低转账成本,这正契合了当今市场成熟期所要求的效率与精准。