Os Maiores Erros Estratégicos da História Cripto
3AC, Terra/UST, FTX, plataformas de empréstimo e The DAO — como ego estratégico, alavancagem e falhas de design evaporaram bilhões e redefiniram a cultura de risco cripto.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
A história da economia de criptomoedas tende a ser romantizada como uma fronteira sem leis, onde fortunas podem ser construídas e perdidas da noite para o dia e onde empreendedores arrojados viram o sistema financeiro tradicional de cabeça para baixo com tecnologia de ponta. Mas essa narrativa é apenas uma meia-verdade; sob a superfície, existe uma parábola sombria sobre o que a tecnologia realmente busca — uma lição valiosa ofuscada por esses inovadores de alto perfil que não apenas falharam, mas desmoronaram de forma espetacular.
Não estamos falando das dores do crescimento de uma adoção inicial ou de pequenos tropeços com uma nova tecnologia: são falhas de ordem estratégica. Veja, por exemplo, a chamada tragédia de Laszlo Hanyecz, famoso por ter gasto 10.000 bitcoins em duas pizzas em 2010 — algo frequentemente rotulado como um "erro" crasso pela cultura popular. Na verdade, tratou-se de uma prova de conceito fundamental para uma moeda incipiente que, até então, não possuía valor algum de mercado. Quando Hanyecz se sentou para saborear a pizza em 22 de maio de 2010, provavelmente não fazia ideia de que estava degustando um almoço multimilionário e de que seu paladar marcava a história do bitcoin em vários sentidos.
Contudo... os erros de cálculo reais — aqueles que evaporaram bilhões em patrimônio e aniquilaram as economias de uma vida inteira — foram cometidos por participantes sofisticados que dispunham de todas as ferramentas imagináveis para mensurar o risco, mas preferiram fechar os olhos. Eram homens e mulheres que confundiram alavancagem com genialidade e o momentum do mercado com uma nova ordem mundial, erguendo estruturas incapazes de suportar o próprio peso.
A Ilusão do "Superciclo": Three Arrows Capital
O fundo de hedge cripto 3AC, ou Three Arrows Capital, não era nenhuma operação de fundo de quintal; era a principal referência da indústria, administrando bilhões de dólares e ostentando o respeito das maiores mesas de negociação do mundo. Seu colapso trágico alicerçou-se em um sistema de crenças disseminado com fervor quase religioso: o "Superciclo". Os fundadores se convenceram de que o mercado de criptoativos havia superado seus ciclos históricos de fortes expansões e contrações abruptas, inaugurando uma era na qual as cotações apenas subiriam, impulsionadas pela adoção institucional e pela aceitação em massa.
Não era mero slogan de marketing; era a fundação operacional de seu portfólio. Projetando que as cotações estariam sempre em ascensão ou que, no mínimo, jamais sofreriam uma correção severa, acumularam uma alavancagem descomunal para maximizar a exposição a esse eterno mercado de alta.
O erro estratégico não residiu unicamente no otimismo desmedido, mas em estruturar um fundo multibilionário sob a premissa de que um evento de "cisne negro" (o pior cenário possível) jamais se materializaria. Quando o mercado virou em 2022, a 3AC não estava apenas desprotegida; estava alavancada e comprada em ativos cuja liquidez evaporava vertiginosamente. Sua posição no Grayscale Bitcoin Trust (GBTC) tornou-se o exemplo clássico de uma estratégia sem saída. Durante anos, as cotas do GBTC negociaram com ágio em relação ao Bitcoin subjacente, permitindo que fundos fizessem arbitragem dessa diferença. A 3AC apostou que esse ágio se manteria ou permaneceria positivo. Foi no instante em que o prêmio se transformou em deságio que a posição virou um passivo impagável.
Encurralados em uma operação deficitária, a tese do Superciclo os cegou para a urgência de realizar prejuízos. Em vez disso, dobraram a aposta, recorrendo a empréstimos junto a praticamente todos os grandes credores do ecossistema para honrar esses passivos — transformando, na prática, o hedge fund em um castelo de cartas. O problema não foi apenas a quebra do fundo em si; o evento desencadeou um contágio em cadeia que aniquilou credores como Voyager Digital e Genesis, demonstrando como a cegueira estratégica de uma única instituição pode virar o ponto cego de todo um setor hiperconectado. O desastre da 3AC provou que nenhum sucesso passado o coloca acima das leis elementares da gestão de risco.
Orgulho Algorítmico: O Colapso de Terra-Luna
Se a 3AC foi um fracasso de gestão de risco, a derrocada massiva do ecossistema Terra e de sua stablecoin UST foi uma implosão de desenho de mecanismos e soberba. Do Kwon, fundador da Terraform Labs, idealizou uma stablecoin descentralizada sem respaldo em garantias tradicionais, como o dólar americano. O equívoco tático elementar foi assumir que uma paridade algorítmica sobreviveria a um ataque coordenado prolongado ou a uma verdadeira crise de confiança sem qualquer suporte externo. O mecanismo de Kwon apoiava-se estritamente na dinâmica de arbitragem entre o token LUNA e o UST. Sempre que o UST caía abaixo de US$ 1, negociadores queimavam UST para emitir LUNA e restaurar a paridade. Essa engrenagem funcionava no mercado de alta, mas continha o risco inerente de uma "espiral da morte" em momentos de pânico generalizado.
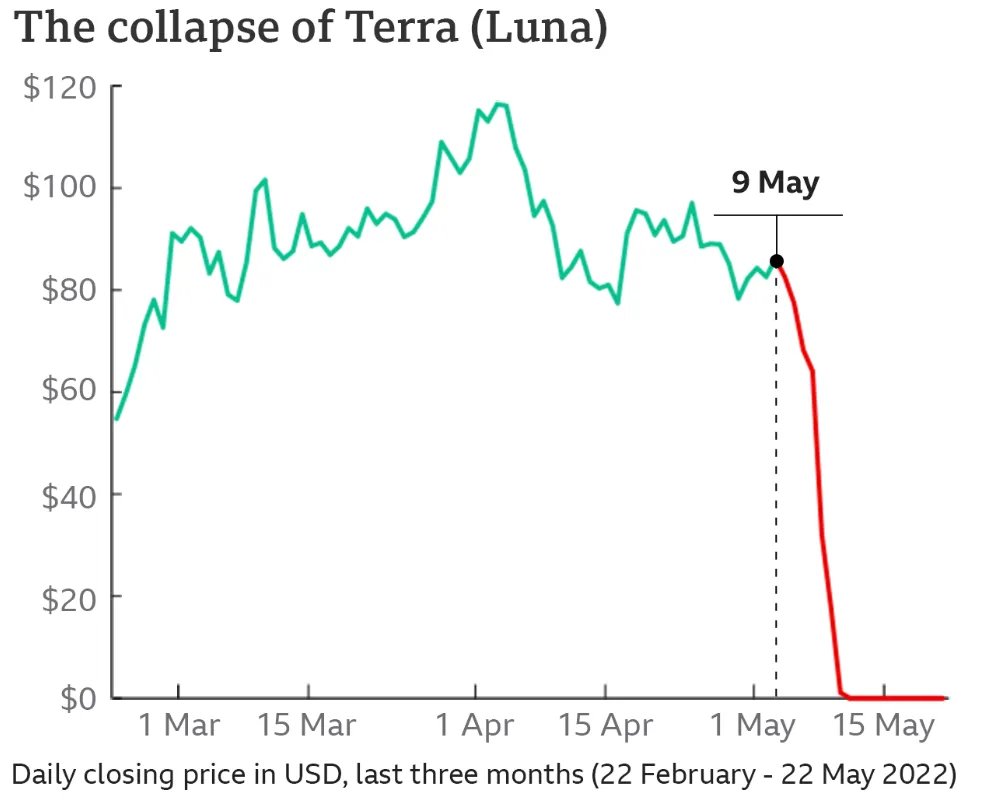
A verdadeira falha estratégica, no entanto, ocorreu meses antes do colapso final. Notando a fragilidade da paridade, Kwon estabeleceu a Luna Foundation Guard (LFG) e começou a acumular bilhões de dólares em Bitcoin para formar uma reserva. Na teoria, parecia prudente; na prática, revelou-se um erro fatal. Ao atrelar a solidez do UST à cotação do Bitcoin, Kwon descartou a única vantagem real que uma stablecoin algorítmica poderia oferecer: estabilidade descorrelacionada. Assim que a paridade rompeu, a LFG foi forçada a despejar bilhões de dólares em Bitcoin em um mercado em pânico para defender o preço. Essa pressão vendedora derrubou a cotação do Bitcoin, cujo tombo arrastou todo o mercado — incluindo LUNA —, destruindo de vez a confiança no ativo.
Tornou-se uma profecia autorrealizável de colapso. O método de usar moedas voláteis como lastro para stablecoins visando atrair usuários, aliado a promessas de 20% de rendimentos fixos pelo Anchor Protocol, estava fadado à implosão assim que o crescimento desacelerasse. O saldo foi devastador: US$ 40 bilhões em valor pulverizados em poucos dias, uma ofensiva regulatória que retrocedeu a indústria em anos e a ruína de incontáveis investidores de varejo que acreditaram na falsa premissa de que o UST era "seguro".
Castelo de Cartas: A Crise de Liquidez Relâmpago da FTX
Houve ainda a ousadia estratégica transvestida de inovação: a FTX. Por mais fascinante que seja a fraude criminosa na mistura de ativos de clientes com a Alameda Research, o erro de premissa comercial em que tudo se baseava é igualmente gritante. Sam Bankman-Fried construiu uma fortuna em cima do conceito de "margem cruzada" e negociações de alta frequência, vendendo-se como o "J.P. Morgan dos criptoativos". No entanto, seu calcanhar de Aquiles foi colocar o token nativo da exchange, o FTT, como pilar central de sua solvência financeira. Tanto a FTX quanto a Alameda tratavam o FTT como se fosse um ativo de liquidez e estabilidade equivalentes ao dólar americano. Captaram bilhões tendo-o como garantia, sob a certeza de que sempre manipulariam seu valor de mercado ou encontrariam liquidez imediata para desová-lo se necessário. Isso gerou um circuito fechado extremamente perigoso, onde a solidez da exchange dependia puramente da fé em um token que a própria empresa emitia do nada.
Esse é o erro primário de confundir valor de marcação a mercado ("mark-to-market") com valor efetivamente liquidável. A Alameda ostentava bilhões de dólares em FTT no balanço patrimonial, mas se tentasse vender até mesmo uma fração mínima disso no livro aberto, o preço desabaria próximo a zero. O plano de Bankman-Fried consistia em converter esse patrimônio fictício em ativos reais — participações na Robinhood, investimentos de risco, capital político e imóveis. Em essência, comprava-se o mundo com moeda própria recém-impressa, apostando que o mercado nunca cobraria a conta. Ele também subestimou a dinâmica social do ecossistema, acreditando que a imagem cuidadosamente moldada de "Altruísmo Eficaz" o blindaria do escrutínio público.
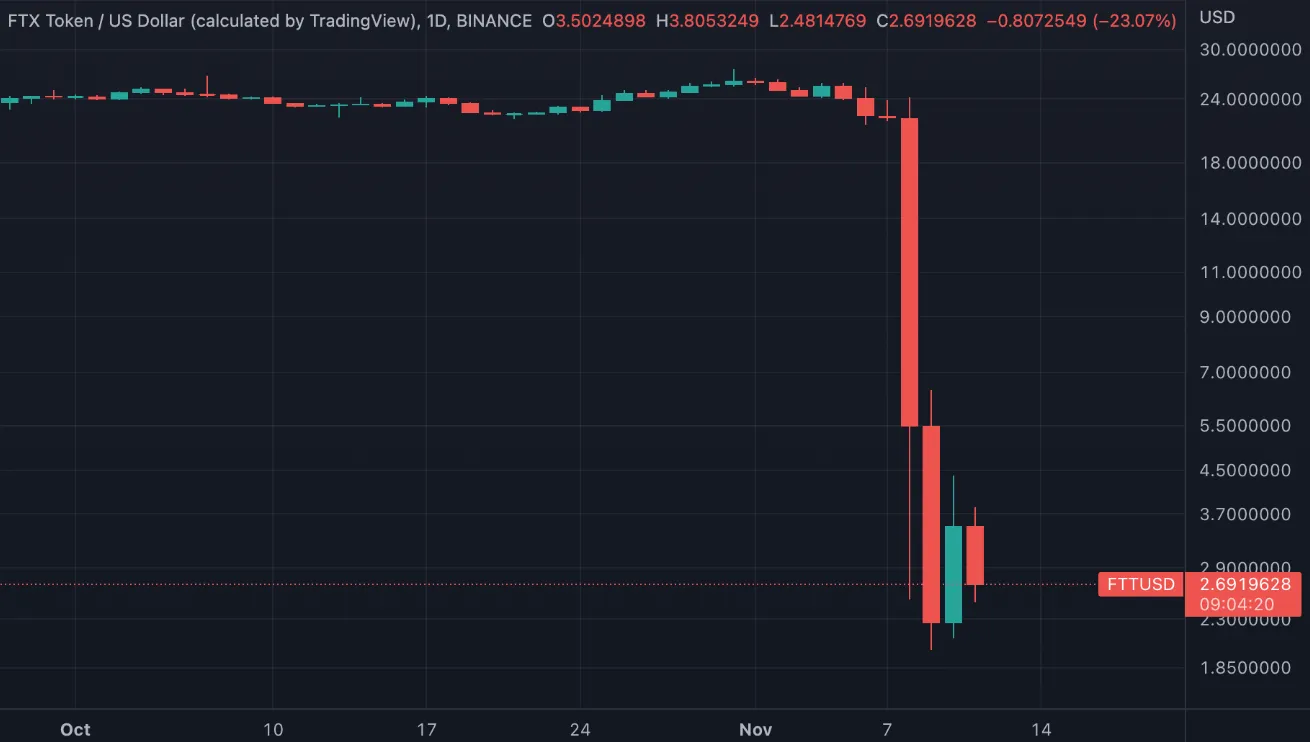
Quando o CEO da Binance, Changpeng Zhao, declarou que liquidaria de uma só vez seus FTT no mercado se houvesse liquidez, ruiu toda a fachada da solidez institucional da FTX. Liquidez de fato nunca existiu ali, apenas a sua encenação. As consequências foram a perda integral da confiança em exchanges centralizadas e um esforço forçado do setor para reconquistar credibilidade mediante provas de reserva e auditorias mais severas. A ruína da FTX foi muito além de um processo de falência comum: foi uma quebra de confiança que alterou a percepção pública sobre as criptomoedas por uma geração.
Voltando mais no tempo, podemos observar o deslize estratégico (ou desatenção estrutural) da Mt. Gox, que já foi a maior corretora de Bitcoin do planeta. Ela era administrada muito mais como um projeto amador de software do que como uma instituição financeira, como o próprio Mark Karpelès reconheceu ao assumir a operação. Houve ali um erro drástico na definição de prioridades. Os objetivos no início de 2013 e 2014 focavam no "crescimento a qualquer custo". Manter a plataforma no ar e dar suporte à torrente de novos usuários ofuscou práticas de segurança básicas, conciliação de saldos e políticas de armazenamento a frio. Karpelès não entendeu que, sendo custodiante de centenas de milhares de Bitcoins, seu produto não era o motor de negociação: era a segurança. Ele priorizou novos recursos e manutenção rápida, negligenciando a arquitetura básica de proteção para resguardar o capital sob custódia.
Durante anos antes de fechar as portas, hackers desviaram saldos da exchange sem que ninguém percebesse, em grande parte pela fragilidade de controles contábeis internos, que beiravam a inexistência. A decisão — estratégica e irremediavelmente destrutiva — foi manter uma equipe enxuta cuidando da parte técnica enquanto o volume operado rivalizava com o de bancos tradicionais. No encerramento da Mt. Gox, 850.000 Bitcoins haviam evaporado. O resultado foi um "inverno cripto" que se arrastou por anos, forçando o mercado a encarar a vulnerabilidade da infraestrutura por trás da nova tecnologia. Uma dura lição para a indústria: pouco importa o pioneirismo comercial se for incapaz de guardar o patrimônio confiado a você. A débâcle da Mt. Gox foi um aviso severo sobre os perigos de priorizar escalabilidade em detrimento da segurança — advertência essa repetidamente ignorada por tantas outras corretoras desde então, com consequências idênticas.
A Armadilha do Rendimento: Celsius e BlockFi
O mercado de serviços financeiros sempre foi um terreno propício para abusos, mas nada capturou tão bem a euforia e a ganância desmedidas desse ciclo quanto as plataformas de empréstimo cripto como Celsius e BlockFi.
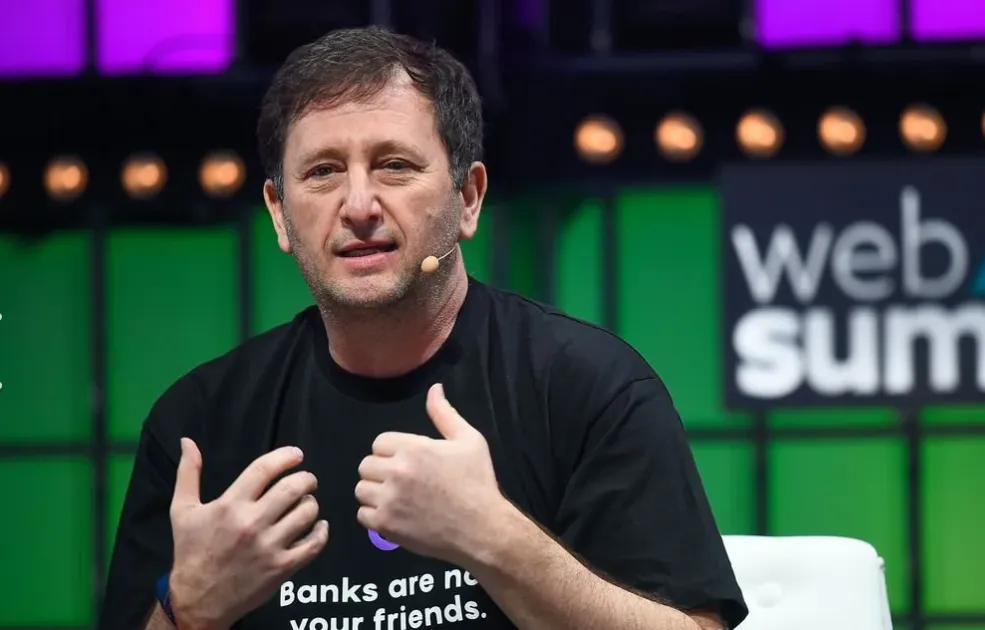
Outro tipo específico de falha estratégica marcou a trajetória da BlockFi e da Celsius. O objetivo central desses projetos era criar uma ponte entre as finanças descentralizadas (DeFi) e o sistema bancário tradicional. O discurso de vendas era direto: deposite seus criptoativos e resgate altas taxas de juros passivas. O equívoco tático esteve no descasamento de liquidez e na precificação deficitária do risco subjacente. Para assegurar aos depositantes rendimentos fixos na casa de 5% ou 10%, essas empresas eram forçadas a buscar retornos expressivamente maiores no mercado. Faziam isso repassando capital a mutuários institucionais, como a 3AC, ou se expondo a estratégias arriscadas de DeFi. Conhecido por vestir camisas com os dizeres "Os bancos não são seus amigos", Alex Mashinsky posicionava a Celsius como uma alternativa ética e inquestionavelmente mais segura.
O erro elementar consistiu em tratar tais empréstimos como estruturas seguras e de baixo risco. Com a compressão dos mercados, os tomadores não conseguiram liquidar suas obrigações, e a falta de liquidez dos investimentos travou o processamento dos saques de clientes. Operavam com a tomada de risco de um hedge fund, mas vendiam seus serviços como conta poupança. Esse desencontro estratégico era inviável. Subestimaram por completo a correlação dos riscos no mercado cripto — quando um mutuário relevante quebra, a liquidez de todos os outros rui simultaneamente. O fracasso desses credores expôs os perigos da re-hipoteca, na qual o mesmo colateral é empenhado repetidas vezes na cadeia de valor, gerando uma cadeia de obrigações que se rompe com o primeiro choque de liquidez. O saldo foi a falência em massa de centenas de milhares de credores com perdas de quase todo o capital investido, sepultando o mito de que o rendimento em criptoativos poderia ser isento de risco.
Mesmo iniciativas orientadas a propósitos nobres, como "The DAO" em 2016, caíram no mesmo ponto cego: a convicção de que o princípio "o código é a lei" sobrepor-se-ia à intenção e à segurança humana. O The DAO foi estruturado por um grupo que criou um modelo inédito de fundo de capital de risco descentralizado, reunindo uma quantidade massiva de Ether com o intuito de fundar uma entidade imparável e autônoma. Entretanto, subestimaram o desafio prático de desenvolver código sem falhas para uma aplicação totalmente inovadora. No momento em que um invasor explorou uma falha de chamada recursiva para drenar o capital, a comunidade mergulhou em uma profunda crise filosófica. O conceito de imutabilidade colidiu frontalmente com a realidade do furto em andamento. O desfecho — o hard fork da rede Ethereum — atestou que o consenso social continua superior às linhas de código, um marco divisório cujos reflexos na comunidade ecoam até hoje.
Após tantas calamidades, o mercado foi obrigado a amadurecer. O mantra do Vale do Silício de "mova-se rápido e quebre coisas" revelou-se um desastre absoluto quando aplicado à custódia do patrimônio alheio. O pêndulo deslocou-se de vez para estratégias conservadoras pautadas pela segregação da custódia em relação à negociação e auditorias estruturais de reservas. Os projetos sobreviventes foram justamente aqueles que priorizaram gestão de risco e controles internos a ganhos extraordinários e insustentáveis. O cenário regulatório em 2026 já não lembra a informalidade de 2020: exigências de blindagem patrimonial e capital mínimo de reserva deixaram de ser diferenciais e viraram requisitos obrigatórios de mercado.
Mesmo dentro dessa nova maturidade, a eficiência operacional continua sendo uma frente crítica. A alocação e o custo de recursos figuram entre os desafios técnicos diários de empresas e investidores de grande volume em redes blockchain (como a rede TRON). Cada interação on-chain consome capacidade de rede, o que se traduz em despesas expressivas para quem liquida centenas de operações diárias. É nesse ponto que o manejo eficiente de recursos deixa de ser uma questão de ajuste tático para virar diferencial estratégico do negócio.
Praticidade e Performance: O Caminho a Seguir
Em 2026, abandonamos de vez a fase do crescimento puramente especulativo e o mercado redirecionou seu foco para a eficiência operacional. As atenções já não se concentram em impulsionar o preço de tokens, mas em consolidar estruturas empresariais sustentáveis e com margens reais. Isso inclui dominar a operação do dia a dia, como recorrer ao aluguel de Energy para transferências em vez de queimar quantias expressivas em taxas diretas. A capacidade de administrar custos dessa natureza é a microestratégia que separa uma operação rentável de um negócio deficitário.
Alugar Energy tornou-se a prática padrão de dApps com foco em eficiência na rede TRON. Optar pelo aluguel de Energy no lugar de gastar TRX bruto a cada transferência proporciona uma redução drástica nas despesas mensais operacionais. É um ajuste discreto, mas crucial, frente aos desperdícios de ciclos passados — um reconhecimento tácito de que recursos computacionais são escassos e demandam controle rigoroso. Os projetos sustentáveis no próximo ciclo serão aqueles capazes de otimizar cada componente da sua estrutura, desde o balanço patrimonial até o custo marginal de cada transação executada.
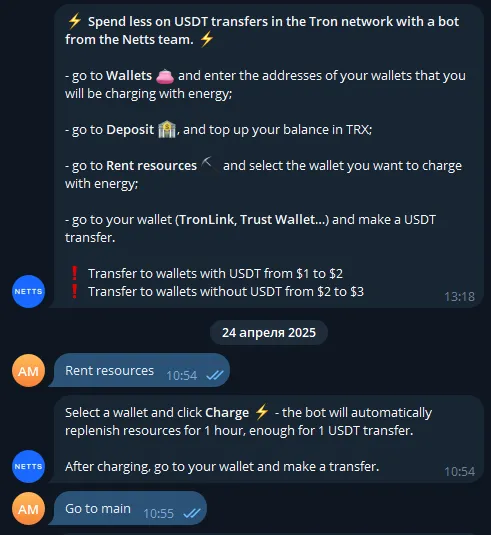
Nessa busca por alocação eficiente de recursos, ferramentas como o Netts Energy Charge Bot tornaram-se indispensáveis para quem atua no mercado cripto hoje. Esse bot possibilita que os usuários aloquem recursos para suas transações na rede Tron de forma precisa, eliminando despesas excessivas em transferências de rotina. Basta vincular uma carteira, depositar o saldo em TRX e ativar a recarga, que supre os recursos automaticamente pelo período de uma hora — janela mais que suficiente para concluir uma transferência de USDT. Assim que a operação é confirmada, o bot identifica o consumo exato de recursos e desconta unicamente o que foi gasto do seu depósito inicial — sem débitos caso nenhum recurso seja utilizado. Essa abordagem reduz expressivamente o custo das transações ao praticar taxas padronizadas para carteiras com e sem USDT, alinhando-se aos padrões de precisão e eficiência exigidos pelo mercado atual.