Найбільш фатальні прорахунки в історії криптовалют
3AC, Terra/UST, FTX, кредитори та The DAO — як стратегічне его, кредитне плече та невдала архітектура випарували мільярди й переписали культуру крипторизиків.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Історію криптовалютної економіки схильні романтизувати як беззаконне порубіжжя, де статки створюються та втрачаються за одну ніч, а сміливі підприємці перевертають існуючу фінансову систему за допомогою передових технологій. Але ця історія є лише частковою правдою, і під її поверхнею ховається похмура притча про те, чого насправді прагнуть технології — важливий урок, затьмарений тими гучними «деструкторами», чий крах був не просто жалюгідним, а видовищним.
Це не «хвороби росту» раннього впровадження чи дрібні недоліки нової технології: це провали на стратегічному рівні. Візьмемо, наприклад, так звану трагедію Ласло Гейніца, який у 2010 році відомим чином витратив 10 000 біткоїнів на дві піци — подію, яку в масовій культурі часто називають звичайною «помилкою». Насправді це було вкрай важливе підтвердження концепції (proof-of-concept) для новонародженої валюти, яка спочатку не мала жодної цінності. Коли 22 травня 2010 року Гейніц сів їсти піцу, він, швидше за все, і не підозрював, що обідає на мільйони доларів, а його смакові рецептори творять історію біткоїна в багатьох сенсах.
І все ж... справжні прорахунки — ті, що випарували мільярди вартості та знищили життєві заощадження — були допущені досвідченими учасниками ринку, які мали всі інструменти для оцінки ризиків, але вирішили заплющити на них очі. Це були люди, які сприйняли кредитне плече за геніальність, а ринковий імпульс — за нові правила гри; вони звели споруди, які не витримали власної ваги.
Ілюзія «суперциклу»: Three Arrows Capital
Крипто-хедж-фонд 3AC, або Three Arrows Capital, не був фірмою-одноденкою; це був провідний гравець у світі крипти, який керував мільярдами доларів і заслужив повагу кожного великого торгового деска.
Їхній трагічний крах ґрунтувався на системі переконань, яку вони проповідували з релігійним фанатизмом: «Суперцикл». Засновники ввели себе в оману, повіривши, що крипторинок переріс свої колишні різкі злети та падіння, натомість увійшовши в еру, коли ціни лише зростають, підживлювані інституційним впровадженням та масовим визнанням.Це не було просто маркетинговим гаслом; це була операційна основа їхнього фонду. Очікуючи, що ціни завжди зростатимуть або, принаймні, ніколи серйозно не обваляться, вони набрали величезне кредитне плече, щоб отримати максимальну експозицію на цьому бичачому ринку, що постійно зростає.
Стратегічна помилка полягала не просто в оптимістичних прогнозах, а в побудові багатомільярдного портфеля на припущенні, що подія типу «чорний лебідь» (найгірший із можливих сценаріїв) ніколи не відбудеться. Коли у 2022 році ринок розвернувся, 3AC виявився не просто вразливим; фонд мав величезні довгі позиції з кредитним плечем в активах, які швидко ставали неліквідними. Їхня конкретна угода з Grayscale Bitcoin Trust (GBTC) є хрестоматійним прикладом тупикової стратегії. Протягом багатьох років GBTC торгувався з премією до базового біткоїна, що дозволяло фондам арбітражувати цю різницю. 3AC зробили ставку на те, що ця премія збережеться або принаймні залишиться позитивною. Їхня позиція перетворилася на величезне зобов'язання саме тоді, коли премія змінилася дисконтом.
Вони застрягли у збитковій угоді, проте теза про «Суперцикл» засліпила їх, не даючи усвідомити необхідність фіксації збитків. Замість цього вони подвоїли ставки та позичали майже у кожного великого кредитора в індустрії, щоб обслуговувати ці борги, фактично перетворивши хедж-фонд на картковий будинок. Справа була не лише в банкрутстві фонду; це спровокувало ланцюгову реакцію, яка знищила таких кредиторів, як Voyager Digital та Genesis, ілюструючи, як стратегічна сліпота однієї фірми може стати сліпою зоною для всієї індустрії на гіперпов'язаному ринку.
Крах 3AC продемонстрував, що незалежно від ваших минулих успіхів, ви ніколи не стоїте вище простих принципів ризик-менеджменту.Алгоритмічна гординя: Крах Terra-Luna
Якщо 3AC була провалом у сфері управління ризиками, то мега-крах екосистеми Terra та її стейблкоїна UST став наслідком помилок у дизайні механізму та надмірної самовпевненості. До Квон, засновник Terraform Labs, уявляв децентралізований стейблкоїн, який не був би забезпечений традиційною заставою, як-от доларом США. Тактичною помилкою стало припущення, що алгоритмічна прив'язка витримає тривалу скоординовану атаку або справжню кризу довіри без зовнішньої підтримки. Стратегія Квона ґрунтувалася на арбітражній динаміці токена LUNA та UST. Щойно курс UST падав нижче $1, трейдери спалювали UST, щоб випустити (мінтити) LUNA і «відновити» прив'язку. Це працювало на бичачому ринку, але створило ризик «спіралі смерті» під час паніки.
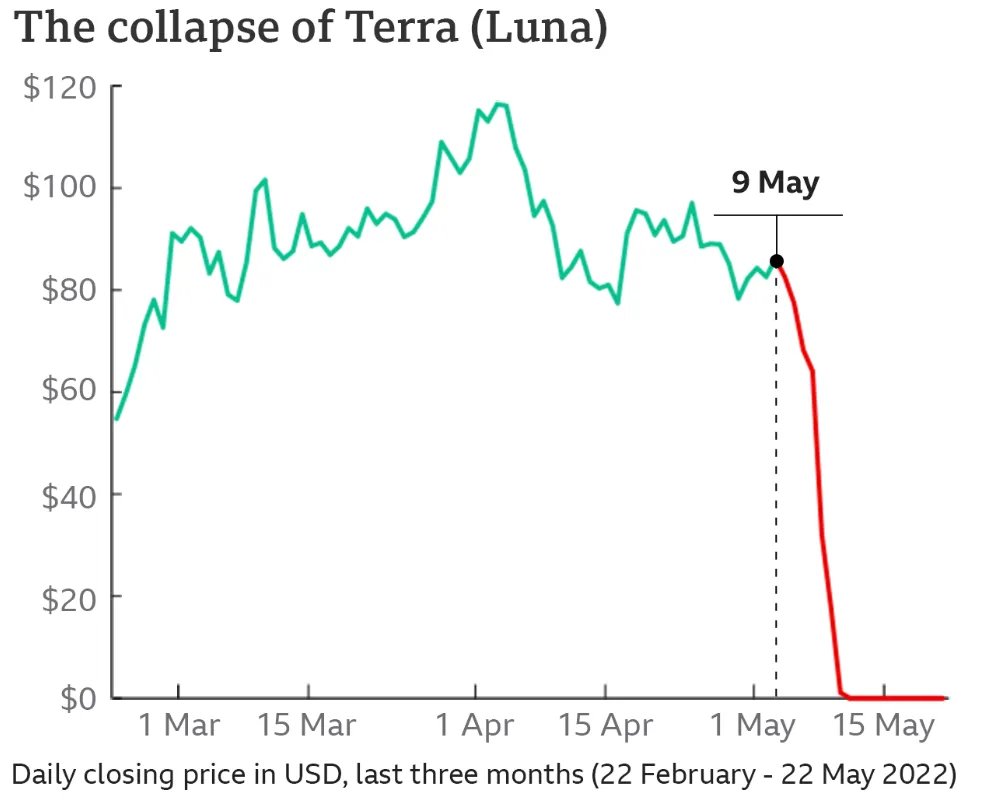
Однак справжній стратегічний провал стався за кілька місяців до остаточного краху. Усвідомивши крихкість прив'язки, Квон створив Luna Foundation Guard (LFG) і розпочав кампанію з купівлі біткоїнів на мільярди доларів як резерву. На папері це виглядало розсудливо. Насправді ж це було фатальною стратегічною помилкою. Прив'язавши стабільність UST до ціни біткоїна, Квон нівелював єдину перевагу, яку міг запропонувати алгоритмічний стейблкоїн — некорельовану стабільність. Прив'язка була втрачена, і LFG довелося продавати біткоїни на мільярди доларів на панічному ринку, щоб утримати курс. Цей тиск на продаж обвалив ціну біткоїна, падіння якого потягнуло за собою весь ринок — включно з LUNA — що ще більше підірвало довіру до LUNA.
Це було самовтілюване пророцтво загибелі. Отже, система використання волатильних монет для забезпечення стейблкоїнів з метою залучення користувачів та обіцянок 20% фіксованої дохідності через усілякі протоколи Anchor (з використанням усіх можливих літер) була приречена на крах, щойно темпи зростання сповільнилися. Наслідки були колосальними: знищення вартості на 40 мільярдів доларів за лічені дні, а також посилення регуляторного тиску, що відкинуло індустрію на роки назад і розорило роздрібних інвесторів, яким обіцяли, що UST є «безпечним».
Картковий будинок: раптовий крах ліквідності FTX
А потім стався стратегічний прорахунок, який видавали за інновацію: FTX. Хоча кримінальне шахрайство зі змішуванням активів клієнтів із коштами Alameda Research вражає, бізнес-помилка, на якій вони, очевидно, все будували, не менш грандіозна. Сем Бенкман-Фрід побудував статки на ідеї «крос-маржування» та високочастотного трейдингу, позиціонуючи себе як «Джей-Пі Морган від криптосвіту». Але його фатальною помилкою стало те, що він зробив власний біржовий токен FTT основою своєї фінансової стійкості. FTX та Alameda ставилися до FTT так, ніби він був таким же ліквідним і стабільним, як долар США. Вони позичали мільярди під його заставу, будучи впевненими, що зможуть або завжди контролювати його ціну, або знайти покупців у разі потреби в ліквідації. Це створило небезпечну петлю зворотного зв'язку, де стан біржі повністю залежав від віри в токен, який сама ж біржа і надрукувала.
Це класична помилка — плутати «ринкову оцінку» (mark-to-market) з «реальною вартістю». На папері Alameda володіла мільярдами доларів у FTT. Якби вони насправді викинули на ринок хоча б частину цього обсягу, ціна впала б майже до нуля. План Бенкмана-Фріда полягав у тому, щоб конвертувати цей уявний капітал у реальні активи — акції Robinhood, венчурні інвестиції, політичний вплив та нерухомість. По суті, він купував світ за валюту, яку виготовив сам, вірячи, що музика ніколи не стихне.
Він також недооцінив соціальну динаміку своєї галузі, вважаючи, що його ретельно вибудуваний імідж прихильника «ефективного альтруїзму» захистить його від публічного осуду.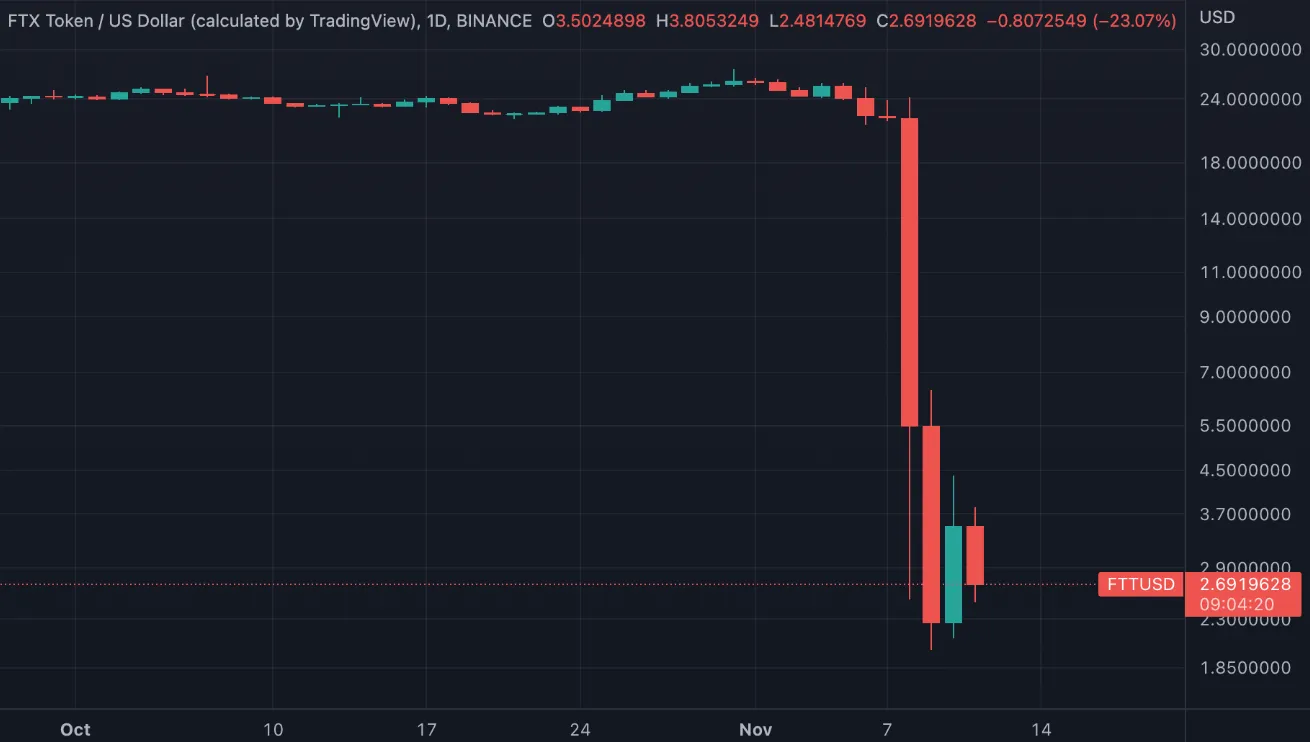
Коли минулого місяця генеральний директор Binance Чанпен Чжао заявив, що він готовий одноразово продати частину своїх токенів FTT, якби це було технічно можливо, це викрило стратегічну крихкість усієї структури FTX. Реальної ліквідності не було — лише її видимість. Наслідком усього цього стала повна втрата довіри до централізованих бірж, і галузь пройшла через болісний процес відновлення репутації за допомогою підтвердження резервів (proof-of-reserves) та суворіших аудитів. Крах FTX був чимось більшим, ніж просто банкрутством; це була зрада, яка змінила суспільне сприйняття криптовалют на ціле покоління.
Заглиблюючись в історію, ми можемо розглянути стратегічну помилку (або загальну неуважність) Mt. Gox, яка свого часу була найбільшою біткоїн-біржею у світі. Як зазначив Марк Карпелес, коли перейняв управління біржею, вона значною мірою керувалася як програмний проєкт, а не як фінансовий бізнес. Можливо, тут мав місце прорахунок у розстановці пріоритетів. На початку 2013 та 2014 років метою було «зростання за будь-яку ціну». Заходи безпеки, звірка рахунків та політика холодних гаманців були другорядними порівняно з підтримкою працездатності сайту та обслуговуванням нових користувачів. Карпелес не зміг усвідомити, що для кастодіана сотень тисяч біткоїнів його продуктом був не торговельний двигун, а безпека. Він зосередився на функціоналі та технічному обслуговуванні, а не на фундаментальній архітектурі безпеки, необхідній для захисту коштів користувачів.
Протягом багатьох років до краху хакери непомітно викачували гроші з біржі, частково через те, що внутрішні системи обліку були настільки недосконалими, що їх майже не існувало. Рішення — стратегічне і зрештою фатальне — полягало в тому, щоб утримувати мінімальний штат технічних фахівців, працюючи при цьому з обсягами, що не поступалися показникам традиційних банків. Коли Mt. Gox нарешті зазнала краху, 850 000 біткоїнів безслідно зникли. Результатом стала «криптозима», що тривала роками, поки ринок усвідомлював той факт, що інфраструктура, яка підтримує цю нову технологію, була жахливо крихкою. Це дало індустрії болючий урок: не має значення, наскільки рано ви виходите на ринок, якщо ви не можете захистити наявні активи. Крах Mt. Gox став попередженням про небезпеку надання пріоритету масштабуванню над безпекою — урок, який чимало бірж так і не засвоїли, що призвело до цілком передбачуваних наслідків.
Пастка прибутковості: Celsius та BlockFi
Світ фінансових послуг завжди був улюбленою мішенню для шахраїв, але ніщо так не відповідає нинішньому хайпу, жадобі та манії, як платформи криптовалютного кредитування, такі як Celsius та BlockFi.
Інший тип стратегічного провалу був характерним для саги BlockFi та Celsius. В основі цих компаній лежала спроба подолати прірву між DeFi (децентралізованими фінансами) та традиційним банкінгом. Їхня пропозиція була простою: вносьте криптовалюту та отримуйте високі відсотки. Тактичною помилкою стала невідповідність термінів погашення активів і зобов'язань (duration mismatch) та недооцінка ризиків. Щоб виплачувати вкладникам 5% або 10% прибутку, ці компанії мали отримувати ще більшу дохідність. Вони робили це, надаючи позики інституційним позичальникам, таким як 3AC, або вдаючись до ризикованих DeFi-стратегій. Відомий своїми футболками з написом «Банки — не ваші друзі», Алекс Машинський із Celsius позиціонував свою компанію як більш етичну та безпечну альтернативу.
Помилка полягала в тому, що ці позики розглядалися як безпечна діяльність із низьким рівнем ризику.
Коли ринки звузилися, їхні позичальники не змогли повертати кредити, а неліквідність інвестицій позбавила їх можливості обробляти запити клієнтів на виведення коштів. Вони надавали позики так, ніби були хедж-фондом, але рекламували себе як ощадний рахунок. Цей стратегічний дисонанс був нежиттєздатним. Вони не врахували ризик кореляції крипторинку — коли один позичальник банкрутує, за ним ідуть усі інші. Крах цих кредиторів продемонстрував небезпеку «регіпотекації», за якої одна й та сама застава закладається кілька разів у межах екосистеми, створюючи ланцюжок зобов'язань, що розривається, коли зникає ліквідність. Це призвело до масового краху сотень тисяч кредиторів, залишивши їх із копійками від вкладеного, а також зруйнувало будь-які ілюзії щодо того, що «дохідність» у криптосфері може бути безризиковою.Навіть такі ініціативи з благими намірами, як «The DAO» у 2016 році, стали жертвою стратегічної сліпої зони: ідеї про те, що принцип «код — це закон» може стояти вище за людські наміри та безпеку. The DAO була створена групою людей, які розробили нову форму децентралізованого венчурного фонду, що містив величезний обсяг Ether. Їхньою метою було побудувати нестримну, самодостатню організацію. Але вони недооцінили складність написання коду без помилок для такого новаторського додатка. І коли хакер скористався багом рекурсивного виклику, щоб вивести гроші, спільнота зіткнулася з філософською кризою. Теорія незмінності зіткнулася з фактом крадіжки. Наслідки — хардфорк Ethereum — продемонстрували, що соціальний консенсус все ще важливіший за код; це усвідомлення з того часу розділило спільноту.
Після таких катастроф індустрія була змушена подорослішати. Мантра Кремнієвої долини «рухайся швидко і ламай звичне» виявилася катастрофічною, коли її застосували до життєвих заощаджень людей. Ми спостерігаємо, як маятник хитнувся в бік новіших, консервативніших стратегій, що передбачають відокремлення кастодіального зберігання від торгівлі та ґрунтовний аудит резервів. Вижили ті, хто зробив ставку на управління ризиками, а не на максимальну прибутковість. Регуляторне середовище у 2026 році разюче відрізняється від «дикого заходу» 2020-го: комплексні правила щодо сегрегації активів та капітальних резервів тепер є нормою, а не винятком.
Але навіть у цій «новій нормальності» ефективність залишається полем битви. Ресурси — це одна з проблем, з якими постійно стикаються компанії та активні користувачі в блокчейн-мережах (таких як мережа TRON). Кожна транзакція потребує ресурсів, і їхні обсяги стають значними, коли ви проводите сотні транзакцій. Саме тут теорія управління ресурсами перетворюється з просто вдалої тактичної ідеї на стратегічний визначальний фактор.
Зручність та продуктивність — шлях уперед
У 2026 році ми більше не займаємося спекулятивним зростанням, а інвестори переорієнтувалися на операційну оптимізацію. Цього разу компанії не просто прагнуть «пампити» токени; вони прагнуть будувати стійкий бізнес із здоровою маржинальністю. То як щодо повсякденних нюансів, як-от оренда Енергії для здійснення транзакцій, щоб не витрачати величезні суми на комісії? Саме здатність ефективно контролювати ці витрати стає тією мікростратегією, що відрізняє успішну діяльність від збиткових починань.
Оренда енергії є поширеною практикою для ефективних dApps у мережі TRON. Якби компанії обирали оренду Енергії замість сплати TRX за кожний переказ, це дозволило б радикально скоротити щомісячні витрати. Це скромне, але вкрай необхідне виправлення помилок минулого — визнання того, що ресурси обмежені і ними потрібно розпоряджатися дбайливо. Ті, хто виживе в наступному циклі, — це ті, хто максимально ефективно використовує кожен компонент свого бізнесу, від балансу до транзакційних витрат.
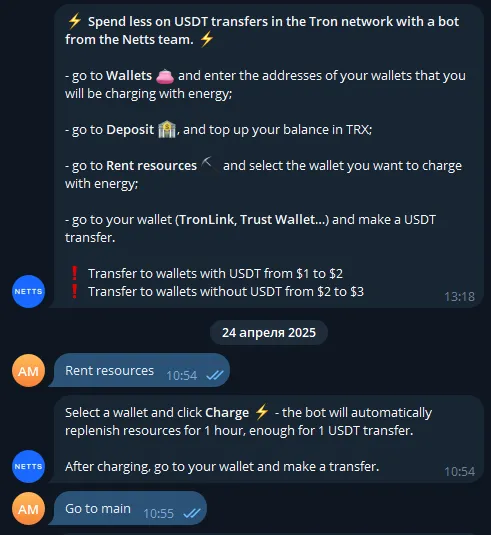
У цьому ландшафті оптимального використання ресурсів такі сервіси, як Netts Energy Charge Bot, стають незамінними помічниками для сучасних криптоентузіастів. Такий бот дозволяє кінцевим користувачам ефективно орендувати ресурси для своїх транзакцій у мережі Tron, уникаючи переплат за звичайні перекази. Користувачі також можуть обрати гаманець, поповнити баланс у TRX і натиснути кнопку активації, яка автоматично поповнює ресурси на одну годину — цього достатньо для здійснення переказу USDT. Коли переказ проходить, бот отримує точну кількість витрачених ресурсів і віднімає її з вашого депозиту — якщо ви не витрачаєте ресурси, списання не відбудеться. Це знизить вартість переказів, оскільки сервіс пропонує стандартні тарифи для гаманців як з USDT, так і без них, що відповідає принципам ефективності та точності, характерним для сучасного зрілого ринку.