Pinakamalubhang Maling Kalkulasyon sa Kasaysayan ng Crypto
3AC, Terra/UST, FTX, mga lender, at ang The DAO — kung paano ang estratehikong ego, leverage, at maling disenyo ay nagpalaho ng bilyon-bilyon at muling humubog sa kultura ng panganib sa crypto.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Ang kasaysayan ng ekonomiya ng cryptocurrency ay madalas na ginagawang romantiko bilang isang "lawless frontier," kung saan ang mga kayamanan ay maaaring mabuo at mawala sa loob lamang ng isang gabi, at kung saan ang mga mapangahas na negosyante ay binabago ang umiiral na sistemang pinansyal gamit ang makabagong teknolohiya. Ngunit ang kwentong iyon ay bahagi lamang ng katotohanan, at sa ilalim nito ay may isang madilim na talinghaga tungkol sa kung ano talaga ang nais ng teknolohiya — isang mahalagang aral na natatakpan ng mga tanyag na disruptors na hindi lamang basta nabigo, kundi bumagsak nang may matinding ingay.
Hindi ito ang mga hirap ng maagang pag-adopt, o maliliit na pagkakamali sa isang bagong teknolohiya: Ang mga ito ay mga kabiguan sa estratehikong antas. Kunin nating halimbawa ang tinatawag na trahedya ni Laszlo Hanyecz, na noong 2010 ay tanyag na gumastos ng 10,000 bitcoin para sa dalawang pizza — na madalas ituring na isang karaniwang “pagkakamali” sa mainstream na kultura. Sa katunayan, ito ay isang mahalagang proof-of-concept para sa isang nagsisimulang currency na wala pang halaga noong una. Nang maupo si Hanyecz upang kainin ang pizza noong Mayo 22, 2010, malamang na wala siyang ideya na kumakain siya ng isang tanghalian na nagkakahalaga ng milyun-milyong dolyar, at ang kanyang panlasa ay nagmamarka sa kasaysayan ng bitcoin sa higit sa isang paraan.
At gayunpaman… ang mga tunay na maling kalkulasyon — ang mga nagpalaho sa bilyon-bilyong halaga at umubos sa mga naipong ipon — ay ginawa ng mga sopistikadong kalahok na mayroong lahat ng kagamitan upang sukatin ang panganib, ngunit piniling magbulag-bulagan. Sila ay mga lalaki at babae na napagkamalan ang leverage bilang katalinuhan at ang momentum ng merkado bilang mga bagong patakaran, at nagtayo sila ng mga istruktura na hindi kayang suportahan ang sarili nilang bigat.
Ilusyon ng isang “Supercycle”: Three Arrows Capital
Ang crypto hedge fund na 3AC, o Three Arrows Capital, ay hindi isang fly-by-night na operasyon; ito ang nangunguna sa mundo ng crypto, na namamahala ng bilyon-bilyong dolyar at umani ng respeto mula sa bawat pangunahing trading desk.
Ang kanilang kalunos-lunos na pagbagsak ay nakabatay sa isang sistema ng paniniwala na kanilang ipinalaganap nang may matinding sigasig: ang “Supercycle.” Niloko ng mga founder ang kanilang sarili na ang crypto market ay lumampas na sa dati nitong marahas na siklo ng pagsigla at pagbagsak (booms and busts), at sa halip ay pumasok na sa isang panahon kung saan ang mga presyo ay tumataas lamang, bunsod ng pagpasok ng mga institusyon at malawakang pagtanggap ng publiko.Hindi lamang ito isang slogan sa marketing; ito ang naging pundasyon ng operasyon ng kanilang pondo. Sa pag-asang laging tataas ang mga presyo, o kahit man lang ay hindi babagsak nang malubha, gumamit sila ng napakalaking leverage upang magkaroon ng pinakamataas na exposure sa tila walang katapusang bull market na ito.
Ang estratehikong pagkakamali ay hindi lamang ang pagiging bullish, kundi ang pagbuo ng isang multi-bilyong dolyar na portfolio sa ilalim ng pag-aakalang hindi kailanman mangyayari ang isang "black swan" (pinakamalalang sitwasyon). Nang bumaliktad ang merkado noong 2022, hindi lamang naging exposed ang 3AC; naka-levered long din sila sa mga asset na mabilis na nawawalan ng liquidity. Ang kanilang partikular na trade sa Grayscale Bitcoin Trust (GBTC) ay isang malinaw na halimbawa ng isang dead-end na estratehiya. Sa loob ng maraming taon, ang GBTC ay na-trade nang may premium kumpara sa underlying Bitcoin, na nagbigay-daan sa mga pondo na mag-arbitrage sa pagkakaibang iyon. Nagsugal ang 3AC na mananatili ang premium na ito o kahit man lang ay maging positibo. Naging isang malaking liability ang kanilang posisyon nang ang premium ay naging discount.
Naipit sila sa isang trade na nalulugi, ngunit dahil sa teorya ng Supercycle, nabulag sila sa katotohanang kailangan na nilang tanggapin ang pagkalugi. Sa halip, lalo pa nilang itinaas ang taya (doubled down) at nangutang sa halos lahat ng malalaking lender sa industriya upang bayaran ang mga utang na iyon — na epektibong naging sanhi ng pagiging "house of cards" ng kanilang hedge fund. Hindi lamang basta bumagsak ang pondo; nagdulot ito ng contagion na sumira sa mga lender tulad ng Voyager Digital at Genesis, na nagpapakita kung paano ang estratehikong pagkabulag ng isang kumpanya ay maaaring maging isang blind spot para sa buong industriya sa isang hyperconnected na merkado. Ang pagbagsak ng 3AC ay nagpakita na gaano ka man naging matagumpay sa nakaraan, hindi ka kailanman nakahihigit sa mga simpleng prinsipyo ng risk management.
Algorithmic Hubris: Ang Pagbagsak ng Terra-Luna
Kung ang 3AC ay isang kabiguan sa risk management, ang mega-crash ng Terra ecosystem at ang stablecoin nitong UST ay isang pagkasira ng mechanism design at bunga ng hubris. Si Do Kwon, ang founder ng Terraform Labs, ay nag-isip ng isang decentralized stablecoin na hindi sinusuportahan ng tradisyonal na collateral gaya ng US dollar. Ang naging pagkakamali sa taktika ay ang asumpsyon na ang isang algorithmic peg ay makakaligtas sa isang mahaba at planadong pag-atake o sa isang tunay na krisis sa kumpiyansa nang walang panlabas na suporta. Ang diskarte ni Kwon ay nakadepende sa arbitrage dynamics ng LUNA token at UST. Sa sandaling bumaba ang UST sa $1, ang mga trader ay mag-bu-burn ng UST para mag-mint ng LUNA at muling "pakainin" ang peg. Maayos ito sa isang bull market ngunit nagdulot ng panganib ng isang “death spiral” sa panahon ng panic.
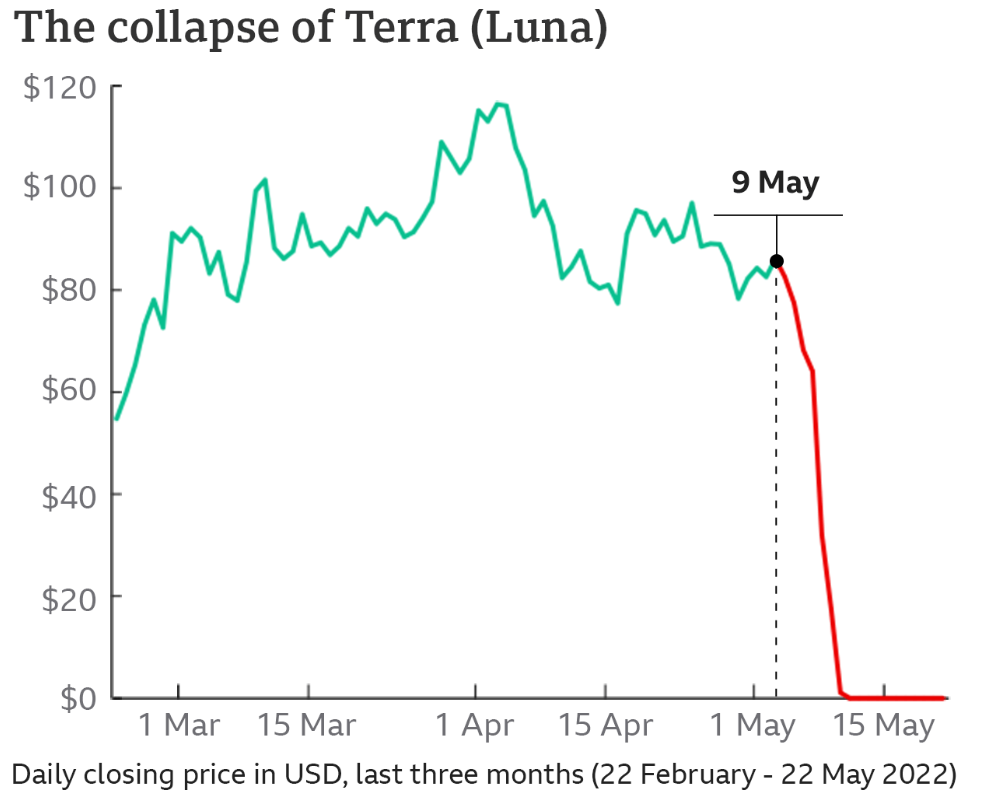
Gayunpaman, ang tunay na strategic failure ay nangyari ilang buwan bago ang huling pagbagsak. Nang mapagtanto na napakarupok ng peg, binuo ni Kwon ang Luna Foundation Guard (LFG) at nagsimulang bumili ng bilyun-bilyong dolyar na halaga ng Bitcoin bilang reserve. Sa papel, tila ito ay matalino. Ngunit sa katunayan, ito ay isang nakamamatay na strategic mistake. Sa pamamagitan ng pag-uugnay ng kalagayan ng UST sa presyo ng Bitcoin, inalis ni Kwon ang tanging benepisyo na maaaring ialok ng isang algorithmic stablecoin — ang uncorrelated stability. Nawala ang peg, at kinailangang magbenta ng LFG ng bilyun-bilyong dolyar na halaga ng Bitcoin sa isang nagpa-panic na merkado upang mapanatili ang presyo. Ang sell pressure na ito ay nagpababa sa presyo ng Bitcoin, at ang pagbagsak nito ay kinaladkad ang buong merkado — kabilang ang LUNA — pababa, na lalong nagpahina sa kumpiyansa sa LUNA.
Ito ay isang self-fulfilling prophecy ng kapahamakan. Kaya ang sistema ng paggamit ng mga volatile na coin para i-back ang mga stablecoin upang makaakit ng mga user habang nangangako ng 20% fixed yields sa pamamagitan ng lahat ng uri ng Anchor Protocol (na may kung ano-anong letra) ay nakatakda talagang gumuho sa sandaling bumagal ang paglago. Napakalaki ng naging pinsala: ang pagkawala ng $40 bilyon na halaga sa loob lamang ng ilang araw, kasabay ng paghihigpit ng regulasyon na nagpaantala sa industriya nang maraming taon at nagpahamak sa mga retail investor na pinangakuan na ang UST ay “ligtas.”
House of Cards: Ang Liquidity Flash Crash ng FTX
At nariyan din ang estratehikong pagmamalabis na itinuring na inobasyon: ang FTX. Bagama't kapansin-pansin ang kriminal na pandaraya sa paghahalo ng mga asset ng kliyente sa Alameda Research, ang pagkakamali sa negosyo kung saan nila ibinatay ang lahat ay kasing tindi rin. Nagkamal ng kayamanan si Sam Bankman-Fried sa ideya ng “cross-margining” at high-speed trading, habang ibinibida ang sarili bilang “JP Morgan ng crypto.” Ngunit ang kanyang malaking pagkakamali ay ang paggawa sa sarili niyang exchange token, ang FTT, na sentro ng kanyang katatagang pinansyal. Itinuring ng FTX at Alameda ang FTT na tila kasing-liquid at kasing-stable ito ng US dollar. Nangutang sila ng bilyon-bilyon gamit ito bilang kolateral, sa paniniwalang kaya nilang kontrolin ang presyo nito o makakahanap sila ng mga mamimili kung kailangang i-liquidate. Lumikha ito ng isang mapanganib na feedback loop kung saan ang kalusugan ng exchange ay nakadepende lamang sa tiwala sa isang token na ang exchange mismo ang nag-imprenta.
Ito ang klasikong pagkakamali ng pagkalito sa pagitan ng “mark-to-market” at “realizable” na halaga. Ang Alameda ay may bilyon-bilyong dolyar sa papel sa anyo ng FTT. Kung ibebenta nila kahit ang maliit na bahagi nito sa merkado, ang presyo ay babagsak nang halos zero. Ang plano ni Bankman-Fried ay i-convert ang haka-hakang equity na ito tungo sa mga tunay na asset — mga share sa Robinhood, mga venture investment, impluwensyang politikal, at real estate. Sa madaling salita, binibili niya ang mundo gamit ang isang currency na siya mismo ang lumikha, at naniniwalang hindi kailanman hihinto ang musika.
Mali rin ang naging pagtantiya niya sa sosyal na dinamika ng kanyang industriya, sa pag-aakalang ang kanyang maingat na binuong imahe ng “Effective Altruism” ay magpoprotekta sa kanya mula sa pampublikong pagkondena.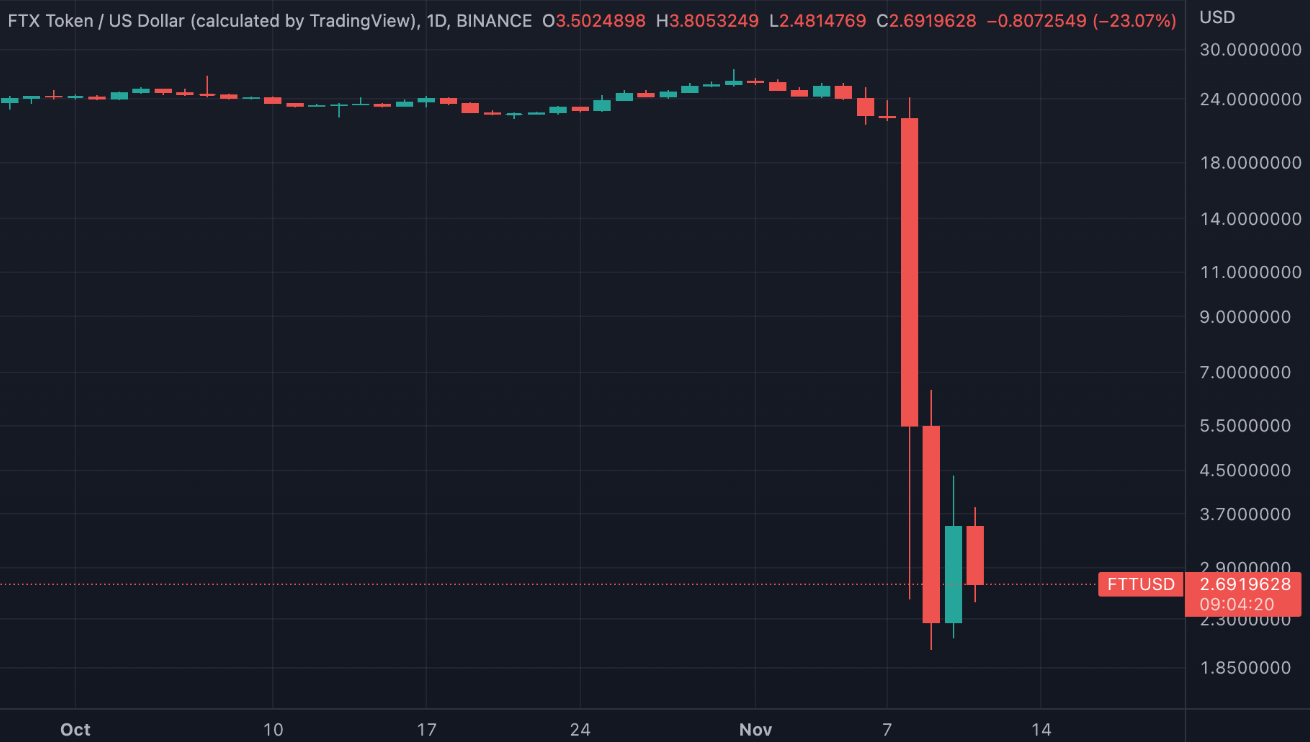
Nang sabihin ng chief executive ng Binance na si Changpeng Zhao noong nakaraang buwan na ibebenta niya ang ilan sa kanyang FTT nang minsanan kung maaari itong maikalakal, inilantad nito kung gaano karupok ang estratehiya ng buong istruktura ng FTX. Walang tunay na liquidity, kundi ang anyo lamang nito. Ang kinahinatnan ng lahat ng ito ay ang lubos na pagkawala ng tiwala sa mga centralized exchange, at dumaan ang industriya sa isang masakit na proseso upang bumawi sa pamamagitan ng proof-of-reserves at mas mahigpit na mga audit. At ang pagbagsak ng FTX ay higit pa sa isang pagkabangkarote; ito ay isang pagtataksil na muling huhubog sa pananaw ng publiko sa cryptocurrency para sa isang henerasyon.
Sa paghalukay nang mas malalim sa kasaysayan, maaari nating suriin ang estratehikong pagkakamali (o pangkalahatang kawalan ng atensyon) na ginawa ng Mt. Gox, na noong unang panahon ay ang pinakamalaking palitan ng Bitcoin sa mundo. Malaki ang pagkakahawig ng pagpapatakbo nito sa isang software project sa halip na isang pinansyal na negosyo, ayon kay Mark Karpelès nang simulan niyang pamahalaan ang palitan. Marahil ay nagkaroon dito ng maling kalkulasyon tungkol sa pagbibigay ng prayoridad sa mga bagay-bagay. Ang mga layunin noong mga unang bahagi ng 2013 at 2014 ay “paglago sa anumang halaga.” Pangalawa lamang sa pagpapanatiling aktibo ng site at pagsuporta sa lahat ng mga bagong manlalaro ang mga hakbang sa seguridad, account reconciliation, at patakaran sa cold wallet. Hindi napagtanto ni Karpelès na bilang tagapangalaga ng daan-daang libong Bitcoin, ang kanyang produkto ay hindi ang trading engine: kundi ang seguridad. Nakatuon siya sa mga feature at maintenance, hindi sa pundasyonal na arkitektura ng seguridad na kinakailangan upang pangalagaan ang pondo ng mga gumagamit.
Ilang taon bago ang pagbagsak, unti-unting ninanakaw ng mga hacker ang pera mula sa palitan nang walang nakakapansin, bahagyang dahil ang mga panloob na sistema ng accounting ay napakakaunti na halos hindi na umiiral. Ang desisyon — na istratehiko at kalauna'y naging mitsa ng pagbagsak — ay ang pagpapatakbo ng kakaunting tauhan sa teknikal na aspeto habang humaharap sa mga volume na katumbas ng sa mga tradisyonal na bangko. Nang tuluyang gumuho ang Mt. Gox, 850,000 Bitcoin ang naglaho na parang bula. Ang resulta ay isang “crypto winter” na tumagal ng ilang taon, habang tinatanggap ng merkado ang katotohanang ang imprastrakturang sumusuporta sa bagong teknolohiyang ito ay lubhang marupok. Nagbigay ito ng masakit na leksyon sa industriya: hindi mahalaga kung gaano ka kaagang pumasok sa merkado kung hindi mo naman kayang protektahan ang mga asset na hawak mo. Ang pagbagsak ng Mt. Gox ay isang babala tungkol sa panganib ng pag-una sa pagpapalawak (scaling) kaysa sa seguridad — isang leksyon na maraming exchange ang nabigong pakinggan mula nang mangyari ito, na nagresulta sa mga inaasahang sakuna.
Yield Trap: Celsius at BlockFi
Ang mundo ng mga serbisyong pinansyal ay palaging paboritong target ng mga scam, ngunit wala nang mas hihigit pa sa kasalukuyang hype/pagkahumaling/mania kaysa sa mga cryptocurrency lending platform tulad ng Celsius at BlockFi.
Isang kakaibang uri ng istratehikong kabiguan ang naging katangian ng kuwento ng BlockFi at Celsius. Sa sentro ng mga kumpanyang ito ay ang pagtatangkang pag-isahin ang agwat sa pagitan ng DeFi (Decentralized Finance) at tradisyonal na pagbabangko. Simple lang ang kanilang alok: magpasok ng crypto, at makakuha ng matataas na interest rate. Ang taktikal na pagkakamali ay ang duration mismatch at ang maling pagtataya (under-pricing) sa panganib. Upang mabayaran ang mga depositor ng 5% o 10% na yield, kailangang kumita ng mga kumpanyang ito ng mas malalaking return. Ginawa nila ito sa pamamagitan ng pagpapahiram sa mga institutional borrower tulad ng 3AC o pagsali sa mga mapanganib na taktika sa DeFi. Kilala sa kanyang mga t-shirt na may tatak na “Banks are not your friend,” ipinosisyon ni Alex Mashinsky ng Celsius ang kanyang kumpanya bilang isang mas etikal at mas ligtas na alternatibo.
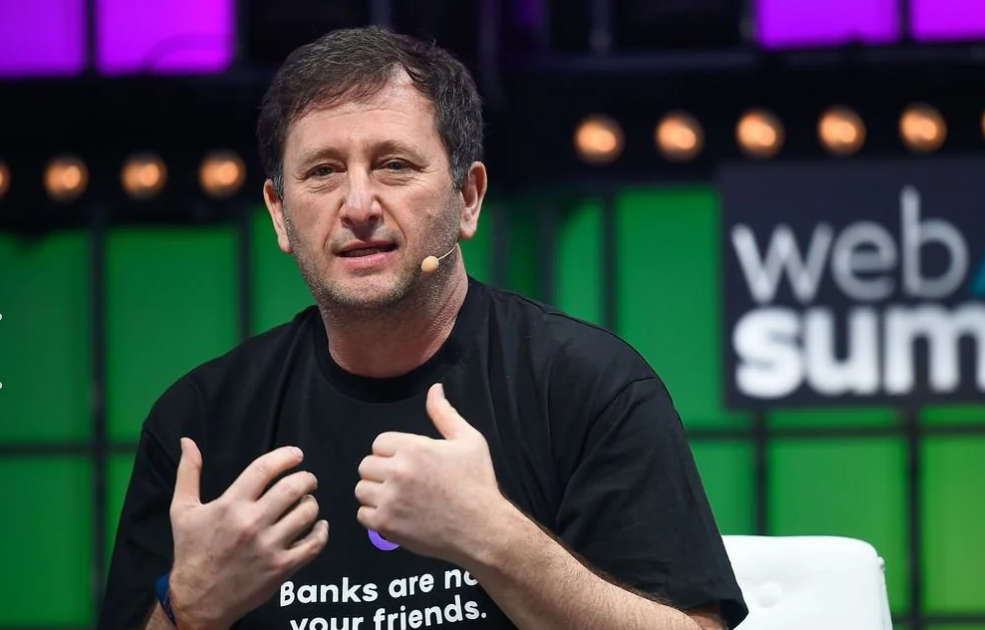
Ang pagkakamali ay ang pagtrato sa mga pautang na ito bilang mga ligtas at low-risk na aktibidad.
Nang humigpit ang mga merkado, hindi na nakabayad ang kanilang mga nangutang at ang kawalan ng likiditi ng mga pamumuhunan ay nag-iwan sa kanila na hindi na makapagproseso ng mga pag-withdraw ng mga customer. Nagpautang sila na tila ba sila ay isang hedge fund ngunit nag-anunsyo na parang isang savings account. Ang estratehikong disonansyang ito ay hindi mapapanatili. Nakaligtaan nila ang correlation risk ng crypto market — kapag ang isang nangutang ay bumagsak, lahat sila ay tila babagsak din. Ang pagkabigo ng mga nagpapautang na ito ay nagpakita ng mga panganib ng “rehypothecation,” kung saan ang iisang kolateral ay ipinapangako nang paulit-ulit sa buong ecosystem, na lumilikha ng isang kadena ng mga pananagutan na napuputol kapag nawala ang likiditi. Nagresulta ito sa malawakang pagbagsak ng daan-daang libong mga creditor na nag-iwan sa kanila ng barya-barya na lamang mula sa kanilang puhunan, at winasak din ang anumang ilusyon na ang “yield” sa crypto ay maaari pang maging risk-free.Maging ang mga pagsisikap na may mabuting hangarin tulad ng “The DAO” noong 2016 ay naging biktima ng isang estratehikong blind spot: Ang ideya na ang prinsipyo ng “code is law” ay maaaring mangibabaw sa intensyon at kaligtasan ng tao. Ang DAO ay inimbento ng isang grupo ng mga tao na lumikha ng isang bagong anyo ng decentralized venture capital fund, na naglalaman ng napakalaking volume ng Ether. Ang kanilang layunin: bumuo ng isang hindi mapipigilan at self-sustaining na organisasyon. Ngunit minaliit nila ang hirap ng pagsulat ng bug-free na code para sa isang pioneering na aplikasyon. At nang samantalahin ng isang hacker ang isang recursive call bug upang simutin ang pera, nagkaroon ang komunidad ng isang pilosopikal na krisis. Ang teorya ng immutability ay sumalungat sa katotohanan ng pagnanakaw. Ang naging bunga — ang hard fork sa Ethereum — ay nagpakita na ang social consensus ay mas mahalaga pa rin kaysa sa code, isang realisasyon na naghati sa komunidad mula noon.
Ang industriya, sa paglipas ng mga ganitong sakuna, ay kinailangang mag-mature. Ang mantra ng Silicon Valley na “move fast and break things” ay napatunayang isang sakuna nang ilapat ito sa mga naipon sa buhay ng mga tao. Nakita natin ang pagbabago ng ihip ng hangin patungo sa mas bago at mas konserbatibong mga estratehiya na kinabibilangan ng paghihiwalay ng custody mula sa trading at ang pundamental na pag-audit ng mga reserba. Ang mga nakaligtas ay ang mga pinili ang risk management sa halip na maximum yield. Ang sitwasyon ng regulasyon sa 2026 ay malayo na sa "wild west" noong 2020, kung saan ang mga komprehensibong panuntunan tungkol sa asset segregation at capital reserves ay naging pamantayan na sa halip na eksepsyon.
Ngunit kahit sa bagong normal na ito, ang kahusayan ay isang larangan ng labanan. Ang resource ay isa sa mga patuloy na kinakaharap na problema ng mga kumpanya at heavy users sa mga blockchain network (tulad ng network ng TRON). Bawat transaksyon ay gumagamit ng resources, at nagiging malaki ito kapag nagpapatakbo ka ng daan-daang transaksyon. Dito nagbabago ang teorya ng resource management mula sa pagiging isang magandang taktika patungo sa pagiging isang estratehikong tagatukoy.
Kaginhawaan at Pagganap – ang Daan Pasulong
Sa 2026, hindi na tayo nakatuon sa ispekulatibong paglago at ang mga mamumuhunan ay lumipat na sa operational optimization. Sa pagkakataong ito, hindi lamang naghahanap ang mga kumpanya na mag-pump ng mga token; nilalayon nilang magpatakbo ng mga napapanatiling negosyo na may malulusog na margin. Kaya paano naman ang mga detalye ng pang-araw-araw, tulad ng pag-upa ng Energy para makapag-transact nang hindi nauubos ang pondo sa napakaraming bayarin? Ang kakayahan para sa mahusay na pagkontrol sa mga gastos na ito ang nagiging micro-strategy na nagtatangi sa mga matagumpay na operasyon mula sa mga negosyong nalulugi.
Ang pag-upa ng energy ay isang karaniwang gawain para sa mga mahusay na dapp sa network ng TRON. Kung pipiliin ng mga negosyo na umupa ng Energy sa halip na magbayad ng TRX sa bawat paglilipat, malaki ang mababawas sa buwanang gastos. Ito ay isang simple ngunit kailangang-kailangang pagtatama mula sa mga nakaraang pang-aabuso — isang pagkilala na ang mga resource ay limitado at dapat pangalagaan nang maigi.
Ang mga makakaligtas sa susunod na cycle ay ang mga lubos na magpapakinabang sa bawat bahagi ng kanilang negosyo, mula sa kanilang balance sheet hanggang sa kanilang mga transaction cost.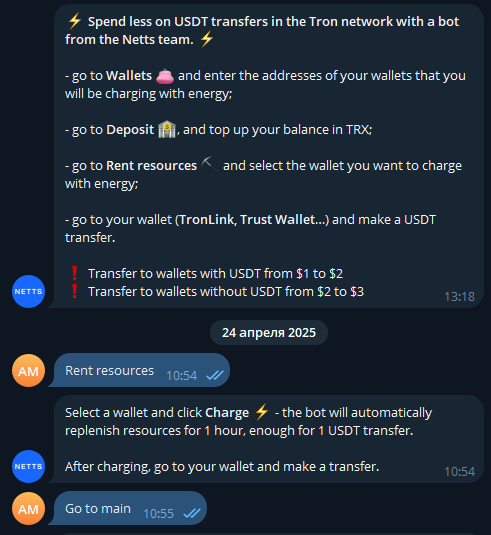
Sa ganitong sitwasyon ng optimal na paggamit ng resource, ang mga serbisyong tulad ng Netts Energy Charge Bot ay isa nang mahalagang katuwang para sa mga modernong crypto enthusiast. Ang ganitong bot ay magbibigay-daan sa mga end-user na epektibong makahiram ng mga resource para sa kanilang mga transaksyon sa network ng Tron, upang maiwasan ang sobrang pagbabayad sa mga simpleng transfer. Maaari ring pumili ang mga user ng wallet, mag-deposito ng kanilang balance sa TRX at i-click ang charge na awtomatikong magre-refill ng mga resource sa loob ng isang oras — sapat na panahon para sa isang USDT transfer. Kapag natapos ang isang transfer, kukunin ng bot ang eksaktong dami ng resource na nagamit at ibabawas ito mula sa iyong deposito - kung wala kang nagamit na resource, wala ring magaganap na bawas. Babawasan nito ang gastos sa mga transfer dahil nag-aalok ito ng mga standard rate para sa mga wallet na may USDT at wala, alinsunod sa pagiging episyente at presisyon na nagpapakita ng maturity ng merkado sa kasalukuyan.