Salah Perhitungan Paling Fatal dalam Sejarah Kripto
3AC, Terra/UST, FTX, platform pinjaman, dan The DAO — bagaimana ego strategis, leverage, dan desain buruk melenyapkan miliaran dolar serta mengubah budaya risiko kripto.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Sejarah ekonomi mata uang kripto cenderung diromantisasi sebagai wilayah tanpa hukum yang liar, tempat kekayaan bisa diperoleh dan hilang dalam semalam, serta tempat para pengusaha pengambil risiko mengguncang sistem keuangan konvensional dengan teknologi mutakhir. Namun cerita tersebut hanyalah separuh kebenaran, dan di balik permukaannya tersimpan perumpamaan kelam tentang apa yang sebenarnya diinginkan teknologi — sebuah pelajaran penting yang tertutup oleh para disruptor terkemuka yang gagal bukan secara biasa-biasa saja, melainkan secara spektakuler.
Ini bukanlah sekadar rasa sakit dalam proses adopsi awal atau kelemahan kecil dari teknologi baru: Ini adalah kegagalan pada tingkat strategis. Ambil contoh, apa yang disebut sebagai tragedi Laszlo Hanyecz, yang pada tahun 2010 terkenal karena menghabiskan 10.000 bitcoin untuk dua loyang pizza — sering kali disebut sebagai "kesalahan" lumrah dalam budaya arus utama. Pada kenyataannya, ini adalah sebuah pembuktian konsep (proof-of-concept) yang sangat esensial bagi mata uang yang baru lahir dan awalnya tidak memiliki nilai sama sekali. Ketika Hanyecz duduk untuk menyantap pizza tersebut pada 22 Mei 2010, kemungkinan besar ia tidak tahu bahwa ia sedang memakan makan siang bernilai jutaan dolar dan indra pengecapnya sedang menorehkan sejarah bitcoin dalam berbagai cara.
Namun… salah perhitungan yang sebenarnya — yang melenyapkan nilai miliaran dolar dan menyapu bersih tabungan seumur hidup — justru dilakukan oleh para pelaku pasar canggih yang memiliki segala perangkat untuk mengukur risiko, tetapi memilih untuk menutup mata. Mereka adalah orang-orang yang salah mengira leverage sebagai kejeniusan dan momentum pasar sebagai aturan baru, dan mereka membangun struktur raksasa yang tidak mampu menopang bobotnya sendiri.
Ilusi "Supercycle": Three Arrows Capital
Hedge fund kripto 3AC, atau Three Arrows Capital, bukanlah operasi sembarangan; ini adalah entitas terdepan di dunia kripto, mengelola miliaran dolar dan mendapatkan rasa hormat dari setiap meja perdagangan terkemuka. Kegagalan tragis mereka bermula dari sebuah keyakinan yang mereka sebarkan dengan semangat membabi buta: "Supercycle". Para pendirinya terlena dalam ilusi bahwa pasar kripto telah berevolusi melampaui siklus boom-and-bust yang liar di masa lalu, dan justru memasuki era di mana harga hanya akan terus naik, didorong oleh adopsi institusional serta penerimaan massal.
Itu bukan sekadar slogan pemasaran; itu adalah fondasi operasional bagi dana kelolaan mereka. Mengantisipasi bahwa harga akan selalu naik, atau setidaknya tidak akan pernah anjlok secara drastis, mereka menggunakan leverage raksasa untuk memaksimalkan eksposur sebesar mungkin terhadap pasar bull yang konon tak berujung ini.
Kesalahan strategisnya bukan sekadar bersikap bullish, melainkan membangun portofolio bernilai miliaran dolar di bawah asumsi bahwa peristiwa "black swan" (skenario terburuk) tidak akan pernah terjadi. Ketika pasar berbalik arah pada tahun 2022, 3AC tidak sekadar terekspos; mereka terjebak pada posisi levered long dalam aset yang likuiditasnya mengering dengan cepat. Salah satu langkah perdagangan mereka dengan Grayscale Bitcoin Trust (GBTC) adalah contoh klasik dari strategi jalan buntu. Selama bertahun-tahun, GBTC diperdagangkan dengan premi terhadap Bitcoin yang mendasarinya, memungkinkan dana-dana investasi melakukan arbitrase atas selisih tersebut. 3AC bertaruh bahwa premi ini akan bertahan atau setidaknya tetap positif. Posisi mereka berubah menjadi liabilitas besar ketika premi tersebut berbalik menjadi diskon.
Mereka terjebak dalam transaksi yang merugi, tetapi tesis Supercycle membutakan mereka dari kenyataan bahwa mereka harus memotong kerugian. Sebaliknya, mereka melipatgandakan taruhan dan meminjam modal dari hampir setiap kreditur besar di industri ini untuk mempertahankan posisi tersebut — yang secara efektif mengubah hedge fund tersebut menjadi istana kartu. Bukan hanya dana itu yang bangkrut; kegagalannya memicu efek penularan yang menghancurkan pemberi pinjaman seperti Voyager Digital dan Genesis, menggambarkan bagaimana kebutaan strategis satu perusahaan dapat menjadi titik buta bagi seluruh industri di pasar yang saling terhubung erat. Keruntuhan 3AC membuktikan bahwa seberapa pun suksesnya Anda di masa lalu, Anda tidak akan pernah kebal dari prinsip-prinsip dasar manajemen risiko.
Keangkuhan Algoritmik: Keruntuhan Terra-Luna
Jika 3AC adalah kegagalan manajemen risiko, mega-crash ekosistem Terra dan stablecoin-nya, UST, adalah kehancuran akibat cacat desain mekanisme & keangkuhan (hubris). Do Kwon, pendiri Terraform Labs, membayangkan sebuah stablecoin terdesentralisasi yang tidak didukung oleh jaminan tradisional seperti dolar AS. Kekeliruan taktis terbesarnya adalah asumsi bahwa patokan algoritmik (algorithmic peg) akan mampu bertahan dari serangan terkoordinasi berskala besar atau krisis kepercayaan nyata tanpa dukungan eksternal. Skenario Kwon bergantung pada dinamika arbitrase antara token LUNA dan UST. Begitu harga UST turun di bawah $1, para trader akan membakar UST untuk mencetak LUNA dan "mengembalikan" patokan harga tersebut. Ini berjalan mulus dalam kondisi pasar bull, tetapi menyimpan risiko "death spiral" saat kepanikan melanda.
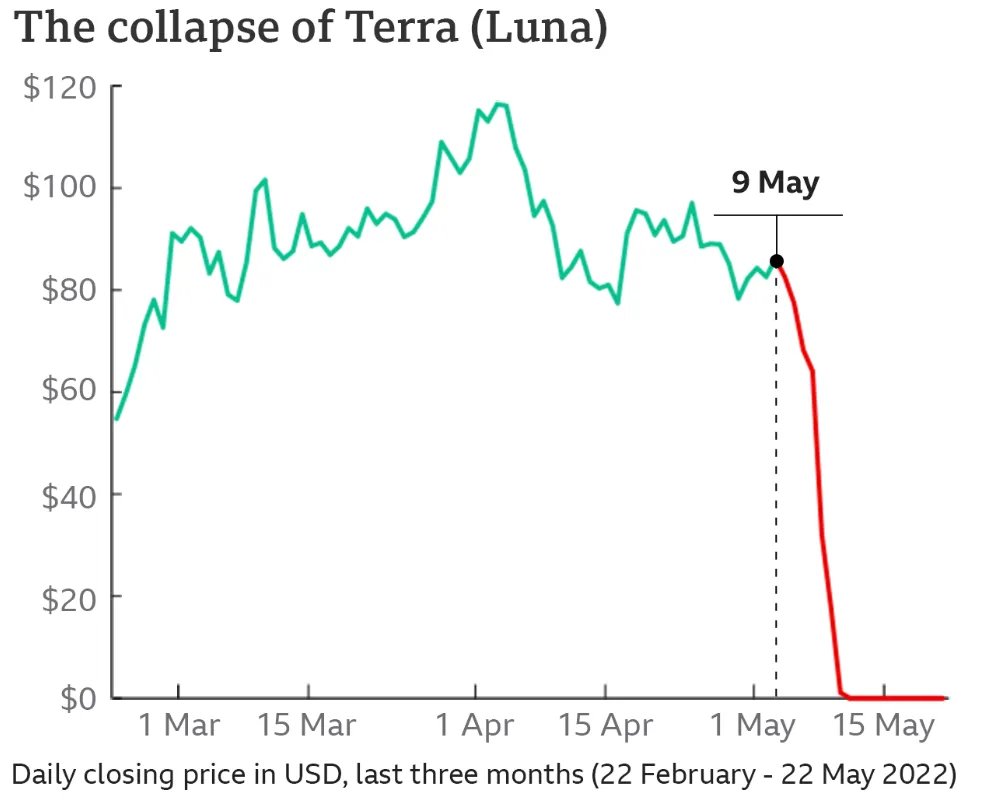
Namun, kegagalan strategis yang sesungguhnya terjadi beberapa bulan sebelum keruntuhan total. Menyadari bahwa patokan tersebut sangat rapuh, Kwon mendirikan Luna Foundation Guard (LFG) dan mulai mengumpulkan Bitcoin senilai miliaran dolar sebagai cadangan. Di atas kertas, ini tampak bijaksana. Namun pada kenyataannya, ini adalah kesalahan strategis yang fatal. Dengan mengaitkan ketahanan UST dengan harga Bitcoin, Kwon melenyapkan satu-satunya keunggulan potensial yang ditawarkan stablecoin algoritmik — stabilitas yang tidak berkorelasi. Ketika patokan harga goyah, LFG terpaksa menjual Bitcoin senilai miliaran dolar ke pasar yang tengah dilanda panik untuk mempertahankan harga. Tekanan jual ini mendorong harga Bitcoin anjlok, yang penurunannya menyeret seluruh pasar - termasuk LUNA - semakin jatuh, sehingga kian mengikis kepercayaan terhadap LUNA.
Ini adalah ramalan kehancuran yang terjadi dengan sendirinya (self-fulfilling prophecy). Sistem yang menggunakan koin volatil untuk menjamin stablecoin demi menarik pengguna, sembari menjanjikan imbal hasil tetap 20% melalui berbagai variasi Anchor Protocol, sudah pasti akan runtuh begitu pertumbuhan melambat. Dampaknya luar biasa masif: hancurnya nilai pasar sebesar $40 miliar hanya dalam hitungan hari, diiringi pengetatan regulasi yang memundurkan perkembangan industri hingga bertahun-tahun serta memiskinkan investor ritel yang telanjur percaya bahwa UST "aman".
Istana Kartu: Flash Crash Likuiditas FTX
Kemudian muncul manuver strategis berlebihan yang disamarkan sebagai inovasi: FTX. Terlepas dari betapa mencengangkannya kejahatan penipuan melalui pencampuran aset klien dengan Alameda Research, kesalahan bisnis fundamental yang menjadi dasar dari semua itu tak kalah luar biasa. Sam Bankman-Fried membangun kekayaannya di atas konsep "cross-margining" dan perdagangan berkecepatan tinggi, mempromosikan dirinya sebagai "JP Morgan-nya kripto". Namun cacat fatalnya adalah menjadikan token borsanya sendiri, FTT, sebagai pilar kelayakan finansialnya. FTX dan Alameda memperlakukan FTT seolah-olah memiliki likuiditas dan stabilitas yang setara dengan dolar AS. Mereka meminjam miliaran dolar dengan jaminan aset tersebut, yakin bahwa mereka akan selalu mampu mengendalikan harganya atau menemukan pembeli jika sewaktu-waktu perlu dilikuidasi. Ini memicu lingkaran umpan balik yang berbahaya, di mana kesehatan bursa bergantung semata-mata pada kepercayaan terhadap token yang dicetak sendiri oleh bursa tersebut.
Ini adalah kesalahan klasik dalam menyamakan nilai "mark-to-market" dengan nilai yang "dapat direalisasikan" (realizable value). Di atas kertas, Alameda memiliki miliaran dolar dalam bentuk FTT. Jika mereka melepas sebagian kecil saja ke pasar nyata, harganya akan runtuh mendekati nol. Rencana Bankman-Fried adalah mengonversi ekuitas semu ini menjadi aset nyata — saham Robinhood, investasi ventura, pengaruh politik, dan real estat. Pada dasarnya, ia membeli dunia dengan mata uang yang ia ciptakan sendiri, sembari percaya bahwa musik pengiringnya tidak akan pernah berhenti. Ia juga salah menilai dinamika sosial di industrinya, berasumsi bahwa citra "Effective Altruism" yang ia bangun dengan cermat akan melindunginya dari kecaman publik.
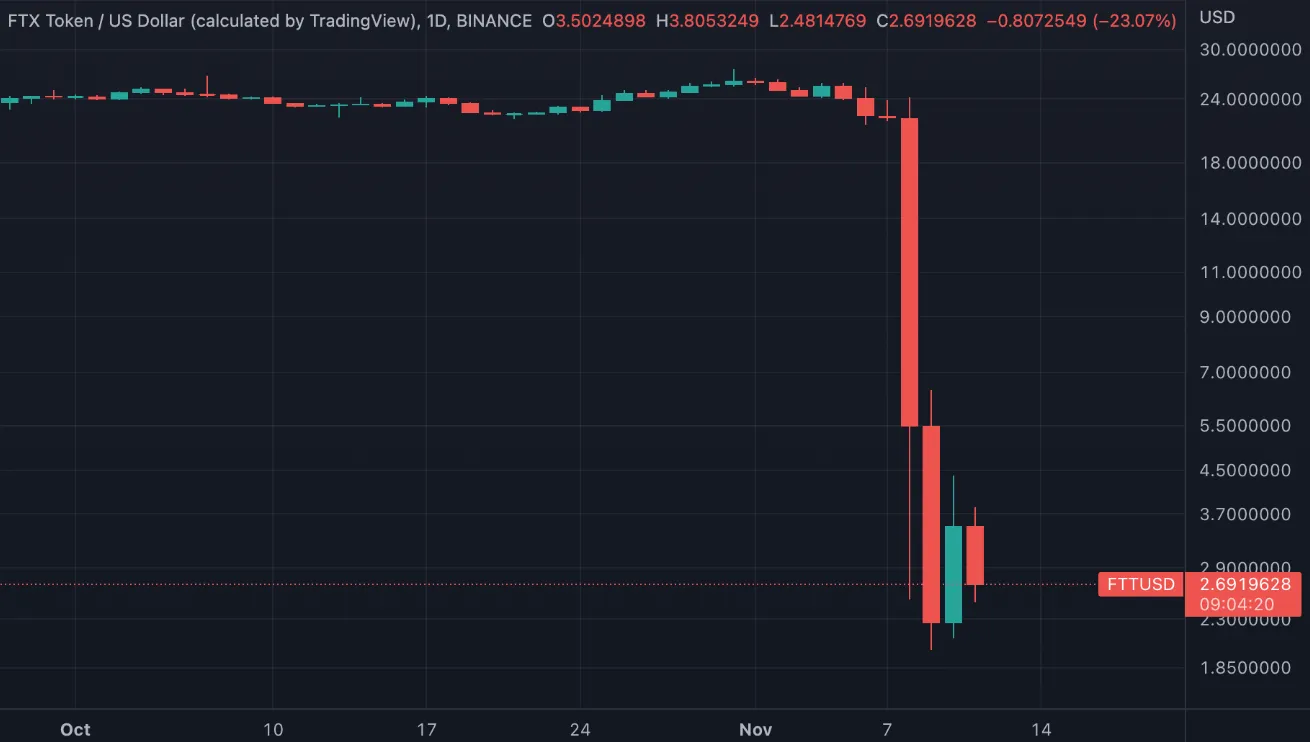
Ketika Chief Executive Binance, Changpeng Zhao, menyatakan bahwa ia akan melikuidasi kepemilikan FTT miliknya secara bertahap di pasar terbuka, hal itu secara telanjang membongkar betapa rapuhnya seluruh struktur FTX secara strategis. Tidak ada likuiditas nyata di sana, yang ada hanyalah ilusi. Akibat dari peristiwa ini adalah hilangnya kepercayaan total terhadap bursa tersentralisasi, dan industri harus melalui fase menyakitkan untuk memulihkannya melalui pembuktian cadangan (proof-of-reserves) serta audit yang lebih ketat. Kejatuhan FTX lebih dari sekadar kasus kebangkrutan; ini adalah pengkhianatan yang mengubah persepsi publik terhadap mata uang kripto untuk satu generasi ke depan.
Melihat lebih jauh ke belakang, kita bisa mengamati blunder strategis (atau kelalaian mendasar) yang dilakukan oleh Mt. Gox, yang pernah menjadi bursa Bitcoin terbesar di dunia. Entitas ini sebagian besar dikelola layaknya proyek perangkat lunak alih-alih bisnis keuangan, seperti yang diakui Mark Karpelès saat mengambil alih kendali bursa tersebut. Tampaknya ada salah perhitungan dalam menentukan skala prioritas. Target utama pada masa-masa awal tahun 2013 dan 2014 adalah "pertumbuhan dengan segala cara". Langkah-langkah keamanan, rekonsiliasi akun, dan kebijakan cold wallet dikesampingkan demi menjaga situs tetap aktif dan melayani membeludaknya pengguna baru. Karpelès gagal menyadari bahwa sebagai kustodian ratusan ribu Bitcoin, produk utamanya bukanlah mesin pencocok transaksi (trading engine): melainkan keamanan. Ia berfokus pada fitur dan pemeliharaan, bukan pada arsitektur keamanan fundamental yang mutlak diperlukan untuk melindungi dana pengguna.
Selama bertahun-tahun sebelum kejatuhannya, para peretas menguras dana dari bursa tersebut tanpa disadari oleh siapa pun, sebagian besar karena sistem akuntansi internalnya sangat minim hingga hampir tidak ada. Keputusan — yang bersifat strategis dan akhirnya fatal — untuk hanya mengandalkan tim teknis dalam jumlah minimal saat menangani volume transaksi setara bank konvensional terbukti menjadi bumerang. Ketika Mt. Gox akhirnya tumbang, 850.000 Bitcoin raib tanpa jejak. Konsekuensinya adalah "musim dingin kripto" (crypto winter) yang berlangsung bertahun-tahun, ketika pasar harus menerima kenyataan pahit bahwa infrastruktur penopang teknologi baru ini luar biasa rapuh. Ini memberi industri pelajaran berharga: tidak ada artinya menjadi yang tercepat masuk ke pasar jika Anda tidak mampu mengamankan aset yang dikelola. Tragedi Mt. Gox adalah peringatan nyata tentang bahaya memprioritaskan ekspansi di atas keamanan — sebuah pelajaran yang sayangnya masih sering diabaikan oleh banyak bursa setelahnya, dengan hasil akhir yang sudah bisa ditebak.
Jebakan Imbal Hasil: Celsius dan BlockFi
Dunia layanan keuangan selalu menjadi target empuk bagi skema eksploitasi, namun tidak ada yang lebih mewakili euforia dan histeria pasar selain platform pinjaman mata uang kripto seperti Celsius dan BlockFi.
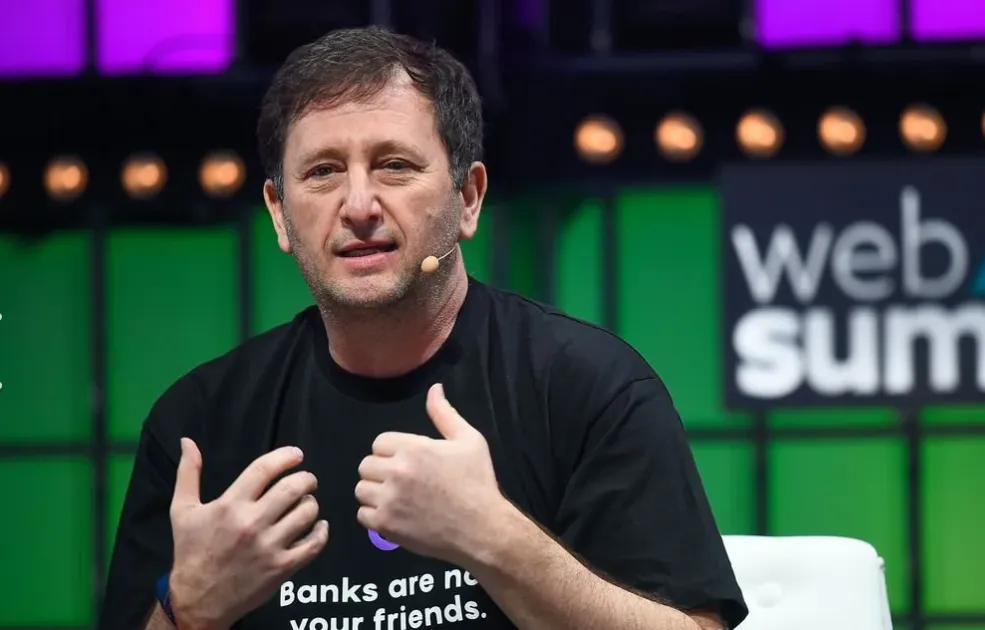
Bentuk kegagalan strategis lainnya tercermin secara jelas dalam saga BlockFi dan Celsius. Inti dari model bisnis perusahaan-perusahaan ini adalah upaya menjembatani jurang antara DeFi (Decentralized Finance) dan perbankan konvensional. Penawaran mereka sangat sederhana: setorkan aset kripto Anda, dan dapatkan suku bunga tinggi. Kesalahan taktisnya terletak pada ketidaksesuaian durasi (duration mismatch) dan penetapan harga risiko yang terlalu rendah. Demi membayar imbal hasil 5% atau 10% kepada deposan, perusahaan-perusahaan ini harus menghasilkan keuntungan yang jauh lebih tinggi. Mereka melakukannya dengan menyalurkan pinjaman kepada peminjam institusional seperti 3AC atau terlibat dalam strategi DeFi berisiko tinggi. Dikenal dengan kaos bertuliskan "Banks are not your friend", Alex Mashinsky dari Celsius memposisikan perusahaannya sebagai alternatif yang lebih etis dan aman.
Kesalahan fatalnya adalah menganggap pinjaman-pinjaman ini sebagai aktivitas aman dengan risiko rendah. Ketika kondisi likuiditas pasar mengetat, para peminjam gagal melunasi kewajiban mereka, dan sifat investasi yang tidak likuid membuat platform-platform ini tidak mampu memproses penarikan dana nasabah. Mereka menyalurkan dana layaknya hedge fund, tetapi beriklan layaknya rekening tabungan. Disonansi strategis ini tidak dapat dipertahankan. Mereka mengabaikan risiko korelasi di pasar kripto — ketika satu peminjam kolaps, efek domino akan menyeret yang lainnya. Kehancuran platform-platform pinjaman ini membuktikan bahaya "rehipotekasi" (rehypothecation), di mana jaminan yang sama dijaminkan berulang kali di berbagai sudut ekosistem, menciptakan rantai liabilitas yang akan putus begitu likuiditas lenyap. Hasilnya adalah kehancuran massal bagi ratusan ribu kreditur yang hanya menyisakan kompensasi amat kecil dari nilai awal, sekaligus meruntuhkan ilusi bahwa imbal hasil ("yield") dalam dunia kripto bisa bebas risiko.
Bahkan inisiatif dengan niat baik seperti "The DAO" pada tahun 2016 pun menjadi korban dari titik buta strategis: keyakinan bahwa prinsip "code is law" (kode adalah hukum) dapat mengesampingkan kehendak serta keselamatan manusia. The DAO dirancang oleh sekelompok orang yang menciptakan bentuk baru dari dana modal ventura terdesentralisasi, menghimpun volume Ether dalam jumlah yang sangat masif. Tujuannya: membangun organisasi otonom yang mandiri dan tidak dapat dihentikan. Namun mereka meremehkan betapa rumitnya menulis kode bebas bug untuk aplikasi perintis semacam itu. Ketika seorang peretas memanfaatkan celah bug panggilan rekursif (recursive call bug) untuk menguras dana tersebut, komunitas terjerumus dalam krisis filosofis. Teori kekekalan data (immutability) berbenturan keras dengan realitas pencurian. Dampak akhirnya — hard fork pada jaringan Ethereum — membuktikan bahwa konsensus sosial pada akhirnya tetap berada di atas baris kode, sebuah kenyataan yang terus memecah pandangan komunitas hingga saat ini.
Sebagai dampak dari berbagai bencana tersebut, industri ini dipaksa untuk bertumbuh dewasa. Mantra khas Lembah Silikon "move fast and break things" terbukti membawa malapetaka saat diterapkan pada tabungan masa depan masyarakat. Kita telah menyaksikan pergeseran arah ke strategi yang lebih baru dan konservatif, yang mencakup pemisahan tegas antara fungsi kustodian dan perdagangan, serta kewajiban audit cadangan dana secara berkala. Entitas yang bertahan adalah mereka yang memprioritaskan manajemen risiko ketimbang mengejar imbal hasil maksimal semata. Iklim regulasi pada tahun 2026 sudah jauh berbeda dari era tanpa aturan pada tahun 2020, di mana regulasi komprehensif terkait pemisahan aset dan cadangan modal minimum kini menjadi standar wajib, bukan lagi sebuah pengecualian.
Namun bahkan dalam kondisi normal baru ini, efisiensi tetap menjadi arena persaingan yang ketat. Ketersediaan sumber daya adalah salah satu kendala konstan yang dihadapi oleh perusahaan maupun pengguna aktif di jaringan blockchain (seperti jaringan TRON). Setiap transaksi membutuhkan sumber daya, dan beban ini akan membengkak signifikan jika Anda memproses ratusan transaksi. Di sinilah teori manajemen sumber daya berevolusi dari sekadar ide taktis yang baik menjadi faktor penentu strategis.
Kenyamanan dan Performa – Arah Menuju Masa Depan
Memasuki tahun 2026, kita tidak lagi berada di era pertumbuhan spekulatif, dan fokus investor telah beralih ke optimalisasi operasional. Saat ini, perusahaan tidak hanya berambisi mengerek harga token; mereka berkomitmen mengoperasikan bisnis yang berkelanjutan dengan margin yang sehat. Lantas, bagaimana dengan aspek teknis operasional harian, seperti menyewa Energy untuk bertransaksi tanpa harus membakar biaya gas dalam jumlah besar? Kemampuan untuk mengendalikan biaya-biaya operasional ini secara efisien telah menjadi strategi mikro yang membedakan operasi yang menguntungkan dari entitas yang merugi.
Penyewaan energi telah menjadi praktik standar bagi dapps yang efisien di jaringan TRON. Jika pelaku bisnis memilih untuk menyewa Energy alih-alih membayar langsung dengan TRX setiap kali transfer dilakukan, biaya bulanan dapat dipangkas secara drastis. Ini adalah koreksi sederhana namun sangat krusial dari inefisiensi masa lalu — sebuah kesadaran bahwa sumber daya bersifat terbatas dan harus dikelola secara cermat. Mereka yang mampu bertahan di siklus berikutnya adalah pihak-pihak yang mampu mengoptimalkan setiap komponen bisnis mereka, mulai dari neraca keuangan hingga efisiensi biaya transaksi.
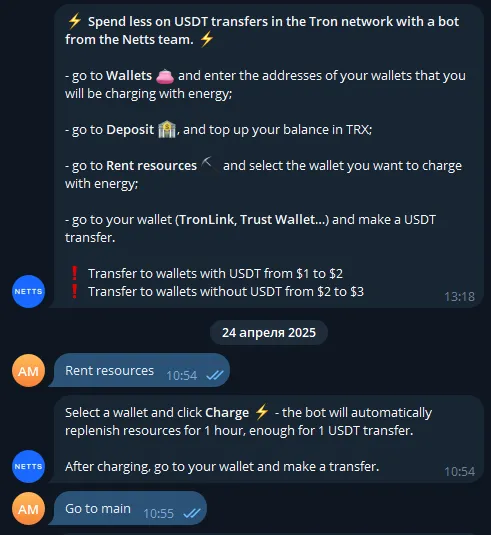
Dalam lanskap pemanfaatan sumber daya yang optimal ini, layanan seperti Netts Energy Charge Bot telah menjadi solusi penting bagi para pegiat kripto modern. Bot ini memungkinkan pengguna akhir untuk meminjam sumber daya untuk transaksi Tron mereka secara efisien, menghindari pembayaran berlebih pada transfer-transfer rutin. Pengguna cukup memilih dompet, menyetorkan saldo dalam TRX, dan mengklik tombol pengisian untuk secara otomatis memperbarui sumber daya selama satu jam — durasi yang lebih dari cukup untuk melakukan transfer USDT. Begitu transaksi berhasil diproses, bot akan menghitung jumlah pasti sumber daya yang terpakai dan memotongnya dari saldo deposit Anda - jika Anda tidak menggunakan sumber daya sama sekali, tidak akan ada pemotongan saldo. Layanan ini memangkas biaya transfer dengan menawarkan tarif standar baik untuk dompet dengan saldo USDT maupun tanpa USDT, sejalan dengan tuntutan efisiensi serta presisi yang mendefinisikan kedewasaan pasar saat ini.