Kripto Tarihindeki En Büyük Yanlış Hesaplamalar
3AC, Terra/UST, FTX, borç verenler ve The DAO — stratejik ego, kaldıraç ve kötü tasarımın milyarlarca doları nasıl buharlaştırdığı ve kripto risk kültürünü nasıl yeniden yazdığı.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
Kripto para ekonomisinin tarihi, servetlerin bir gecede kazanılıp kaybedilebildiği ve risk alan girişimcilerin en son teknolojilerle mevcut finansal sistemi altüst ettiği kuralsız bir sınır boyu olarak romantize edilme eğilimindedir. Ancak bu hikaye gerçeğin sadece bir kısmıdır ve yüzeyin altında teknolojinin gerçekte ne istediğine dair karanlık bir kıssa yatar; bu, yeterince acınası değil, aksine görkemli bir şekilde başarısız olan o yüksek profilli "yıkıcılar" tarafından gölgelenmiş önemli bir derstir.
Bunlar erken benimsemenin büyüme sancıları ya da yeni bir teknolojinin getirdiği küçük kusurlar değildir: Bunlar stratejik düzeydeki başarısızlıklardır. Örneğin, 2010 yılında 10.000 bitcoin'i iki pizzaya harcamasıyla ünlü olan ve ana akım kültürde genellikle yaygın bir “hata” olarak anılan Laszlo Hanyecz'in sözde trajedisini ele alalım. Bu, aslında başlangıçta hiçbir değeri olmayan, henüz yolun başındaki bir para birimi için oldukça temel bir konsept kanıtıydı (proof-of-concept). Hanyecz 22 Mayıs 2010'da pizzayı yemek için masaya oturduğunda, büyük olasılıkla milyon dolarlık bir öğle yemeği yediğinden ve tat alma duyularının bitcoin tarihine birden fazla şekilde damga vurduğundan habersizdi.
Ve yine de… milyarlarca dolarlık değeri buharlaştıran ve hayat boyu birikimleri silip süpüren asıl yanlış hesaplamalar, riski ölçmek için her türlü araca sahip olan ancak buna göz yummayı seçen deneyimli katılımcılar tarafından yapıldı. Bunlar, kaldıracı deha ile, piyasa ivmesini ise yeni kurallarla karıştıran ve kendi ağırlıklarına dayanamayacak devasa yapılar inşa eden kadın ve erkeklerdi.
Bir “Süper Döngü” İllüzyonu: Three Arrows Capital
Kripto hedge fonu 3AC veya Three Arrows Capital, gelgeç bir operasyon değildi; milyarlarca doları yöneten ve her büyük işlem masasının saygısını kazanan, kripto dünyasının önde gelen kuruluşuydu.
Onların trajik başarısızlığı, dini bir şevkle savundukları bir inanç sistemine dayanıyordu: “Süper Döngü.” Kurucular, kripto piyasasının geçmişteki sert yükseliş ve çöküş döngülerinin ötesine geçtiğine; kurumsal benimseme ve kitlesel kabulle beslenen, fiyatların sadece yükseldiği bir döneme girdiğine dair kendilerini kandırdılar.Bu sadece bir pazarlama sloganı değildi; fonlarının operasyonel dayanağıydı. Fiyatların her zaman yükseleceğini ya da en azından hiçbir zaman büyük bir çöküş yaşamayacağını bekleyerek, bu sürekli yükselen boğa piyasasına mümkün olduğunca fazla maruz kalmalarını sağlayacak devasa bir kaldıracın altına girdiler.
Stratejik hata sadece boğa beklentisinde olmak değil, bir “siyah kuğu” (mümkün olan en kötü senaryo) olayının asla gerçekleşemeyeceği varsayımıyla milyarlarca dolarlık bir portföy inşa etmekti. Piyasa 2022'de tersine döndüğünde, 3AC sadece risk altında kalmadı; hızla likiditesini yitiren varlıklarda kaldıraçlı uzun (long) pozisyondaydı. Grayscale Bitcoin Trust (GBTC) ile yaptıkları özel işlem, çıkmaz sokak stratejisinin ders kitabı niteliğinde bir örneğidir. Yıllar boyunca GBTC, dayanak varlık olan Bitcoin'e göre primli işlem görmüş ve fonların bu farktan arbitraj yapmasına olanak tanımıştı. 3AC, bu primin kalıcı olacağına veya en azından pozitif kalacağına dair kumar oynadı. Pozisyonlarının devasa bir yükümlülüğe dönüştüğü an, primin iskonto (discount) haline geldiği andı.
Para kaybeden bir işleme hapsolmuşlardı, ancak Süper Döngü tezi, zarar kesmeleri gerektiği gerçeğine karşı onları kör etmişti. Bunun yerine, risklerini ikiye katladılar ve bu kredileri çevirmek için sektördeki hemen hemen her büyük borç verenden borç aldılar; bu da bir hedge fonunu etkili bir şekilde kağıttan bir kuleye dönüştürdü. Sadece fonun iflas etmesiyle kalmadı; Voyager Digital ve Genesis gibi borç verenleri yok eden bir bulaşma etkisini tetikleyerek, bir firmanın stratejik körlüğünün, birbirine aşırı bağlı bir pazarda tüm bir endüstri için nasıl bir kör noktaya dönüşebileceğini gösterdi. 3AC'nin başarısızlığı, geçmişte ne kadar başarılı olursanız olun, basit risk yönetimi ilkelerinin asla üzerinde olmadığınızı gösterdi.
Algoritmik Kibir: Terra-Luna Çöküşü
Eğer 3AC bir risk yönetimi başarısızlığıysa, Terra ekosisteminin devasa çöküşü ve sabit coini UST, bir mekanizma tasarımı fiyaskosu ve kibriydi. Terraform Labs'ın kurucusu Do Kwon, ABD doları gibi geleneksel teminatlarla desteklenmeyen merkeziyetsiz bir sabit coin hayal etmişti. Taktiksel olarak yanlış giden şey, algoritmik bir sabitlemenin (peg), dış destek olmadan uzun süreli, koordineli bir saldırıya veya gerçek bir güven krizine dayanabileceği varsayımıydı. Kwon'un hamlesi, LUNA token ve UST'nin arbitraj dinamiklerine dayanıyordu. UST 1 doların altına düştüğü anda, yatırımcılar UST yakıp LUNA basarak sabitlemeyi "yeniden besleyecekti". Bu durum boğa piyasasında sorunsuz işliyordu ancak panik anlarında bir "ölüm sarmalı" riski ortaya çıkarıyordu.
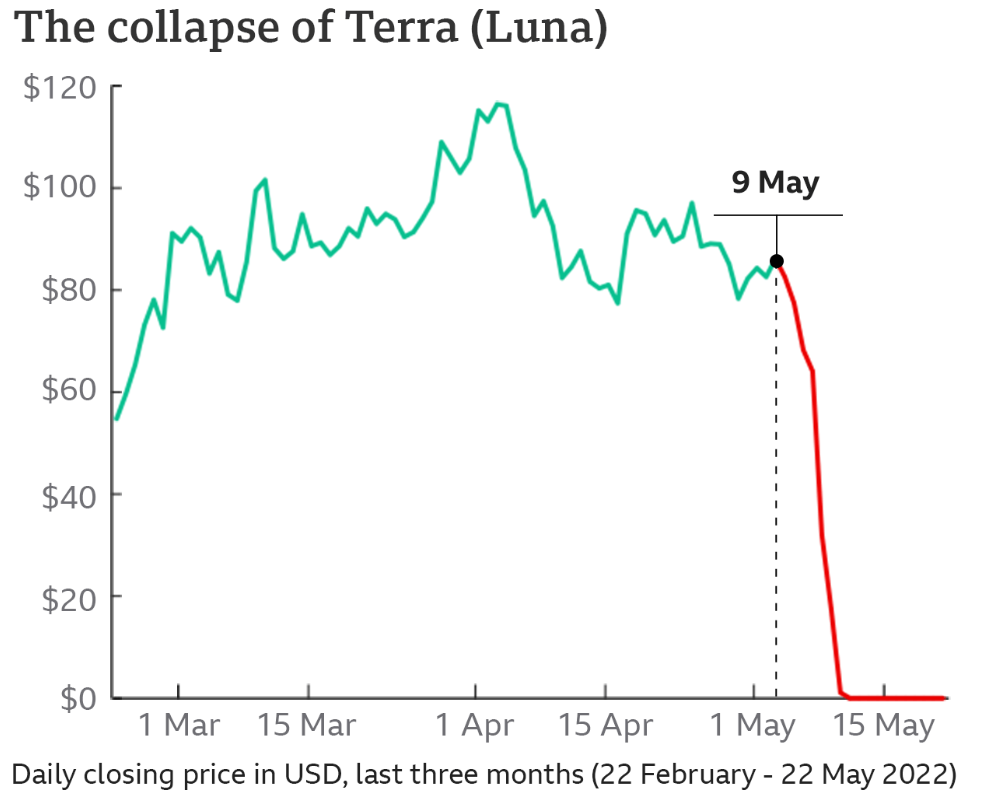
Ancak asıl stratejik hata, nihai çöküşten aylar önce gerçekleşti. Sabitlemenin çok kırılgan olduğunu fark eden Kwon, Luna Foundation Guard'ı (LFG) kurdu ve rezerv olarak milyarlarca dolar değerinde Bitcoin edinme hamlesini başlattı. Kağıt üzerinde bu ihtiyatlı görünüyordu; ancak aslında ölümcül bir stratejik hataydı. Kwon, UST'nin sağlığını Bitcoin fiyatına bağlayarak, algoritmik bir sabit coinin potansiyel olarak sunabileceği tek avantajı, yani korelasyonsuz istikrarı ortadan kaldırdı. Sabitleme bozuldu ve LFG, fiyatı korumak için panik halindeki bir piyasada milyarlarca dolar değerinde Bitcoin satmak zorunda kaldı. Bu satış baskısı Bitcoin fiyatını aşağı çekti; Bitcoin'deki düşüş ise LUNA dahil tüm piyasayı aşağı sürükleyerek LUNA'ya olan güveni daha da sarstı.
Bu, kendi kendini gerçekleştiren bir felaket kehanetiydi. Dolayısıyla, kullanıcı çekmek amacıyla stabilcoinleri desteklemek için volatil coinlerin kullanıldığı ve bu sırada her türlü Anchor Protokolü (akla gelebilecek her harfi barındıran) aracılığıyla %20 sabit getiri vaat edilen sistem, büyüme yavaşlar yavaşlamaz çökmeye mahkumdu. Sonuçlar devasaydı: Birkaç gün içinde 40 milyar dolarlık değerin yok olmasının yanı sıra, sektörü yıllarca geriye götüren düzenleyici baskılar ve UST'nin “güvenli” olduğuna dair söz verilen bireysel yatırımcıların mahvolması.
İskambil Kağıdından Şato: FTX'in Likidite Ani Çöküşü
Ve sonra, inovasyon sanılan o stratejik aşırı genişleme geldi: FTX. Müşteri varlıklarının Alameda Research ile birbirine karıştırılması şeklindeki cezai dolandırıcılık ne kadar büyüleyiciyse, her şeyi üzerine kurdukları bariz ticari hata da bir o kadar görkemliydi. Sam Bankman-Fried, servetini “çapraz marjin” ve yüksek hızlı işlem fikirleri üzerine inşa etti ve kendisini “kriptonun JP Morgan'ı” olarak pazarladı. Ancak onun trajik hatası, kendi borsa token'ı olan FTT'yi finansal sürdürülebilirliğinin merkezine koymasıydı. FTX ve Alameda, FTT'ye sanki ABD doları kadar likit ve istikrarlıymış gibi davrandı. Fiyatını her zaman kontrol edebileceklerinden veya nakde çevirmek gerekirse alıcı bulabileceklerinden emin olarak, bu token karşılığında milyarlarca dolar borçlandılar. Bu durum, borsanın sağlığının tamamen bizzat borsanın bastığı bir token'a duyulan güvene bağlı olduğu tehlikeli bir geri besleme döngüsü yarattı.
Bu, “piyasa değerini” (mark-to-market) “gerçekleşebilir” değerle karıştırmanın ders kitaplarına girecek türden bir hatasıdır. Alameda'nın kağıt üzerinde milyarlarca dolarlık FTT'si vardı. Eğer bunun küçük bir kısmını bile piyasaya boşaltsalardı, fiyat neredeyse sıfıra inerdi. Bankman-Fried’ın planı, bu hayali özkaynağı gerçek varlıklara —Robinhood hisselerine, girişim yatırımlarına, siyasi nüfuza ve gayrimenkule— dönüştürmekti. Esasen, kendi ürettiği bir para birimiyle dünyayı satın alıyor ve müziğin hiç durmayacağına inanıyordu.
Sektörünün sosyal dinamiklerini de yanlış değerlendirdi ve özenle oluşturduğu “Etkin Diğerkâmlık” (Effective Altruism) imajının kendisini kamuoyunun kınamasından koruyacağını düşündü.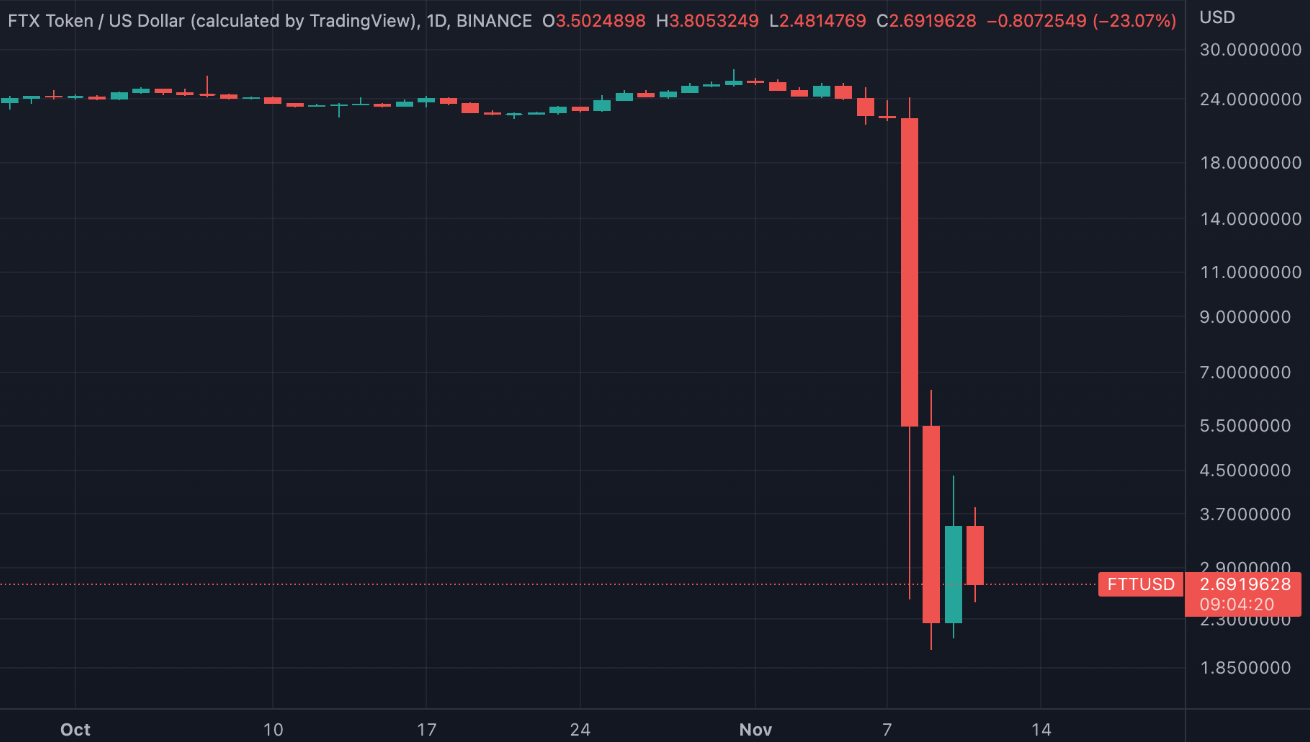
Binance CEO'su Changpeng Zhao, geçen ay elindeki FTT'lerin bir kısmını eğer bir şekilde takas edilebilirse tek seferde satacağını söylediğinde, tüm FTX yapısının stratejik olarak ne kadar kırılgan olduğunu gözler önüne serdi. Gerçek bir likidite yoktu, sadece öyleymiş gibi görünüyordu. Tüm bunların ardından merkezi borsalara olan güven tamamen sarsıldı ve sektör, bu durumu telafi etmek için rezerv kanıtı (proof-of-reserves) ve daha sıkı denetimlerle sancılı bir süreçten geçti. FTX'in çöküşü sadece bir iflastan ibaret değildi; kripto paraya yönelik kamuoyu algısını bir nesil boyunca sıfırlayacak bir ihanetti.
Tarihin derinliklerine indiğimizde, bir zamanlar dünyanın en büyük Bitcoin borsası olan Mt. Gox'un yaptığı stratejik hatayı (veya genel dikkatsizliği) inceleyebiliriz. Borsanın kontrolünü devralan Mark Karpelès, buranın bir finans işletmesinden ziyade büyük ölçüde bir yazılım projesi gibi yönetildiğini belirtti. Burada belki de önceliklerin belirlenmesi konusunda bir hesap hatası yapılmıştı. 2013 ve 2014'ün ilk günlerindeki hedefler “ne pahasına olursa olsun büyüme” üzerineydi. Siteyi ayakta tutmak ve tüm yeni oyuncuları desteklemek; güvenlik önlemleri, hesap mutabakatı ve soğuk cüzdan politikasından önce geliyordu. Karpelès, yüz binlerce Bitcoin'in emanetçisi olarak asıl ürününün alım-satım motoru değil, güvenlik olduğunu kavrayamadı. Kullanıcı fonlarını korumak için gerekli olan temel güvenlik mimarisine değil, özelliklere ve bakıma odaklandı.
Çöküşten önceki yıllar boyunca, kısmen dahili muhasebe sistemlerinin neredeyse yok denecek kadar yetersiz olması nedeniyle, bilgisayar korsanları kimse fark etmeden borsadan para sızdırıyordu.
Stratejik ve nihayetinde ölümcül olan karar, geleneksel bankalarla yarışan işlem hacimleriyle uğraşırken teknik tarafta minimum personelle çalışmaktı. Mt. Gox nihayet çöktüğünde, 850.000 Bitcoin havaya uçtu. Piyasa, bu yeni teknolojiyi destekleyen altyapının korkunç derecede kırılgan olduğu gerçeğiyle yüzleşirken, sonuç yıllarca süren bir “kripto kışı” oldu. Sektöre acı bir ders verdi: Elinizdeki varlıkları koruyamıyorsanız, piyasaya ne kadar erken atıldığınızın hiçbir önemi yoktur. Mt. Gox fiyaskosu, ölçeklenmeyi güvenliğin önüne koymanın tehlikelerine dair bir uyarıydı; bu, o zamandan beri pek çok borsanın ders çıkarmayı başaramadığı ve öngörülebilir sonuçlarla karşılaştığı bir dersti.Getiri Tuzağı: Celsius ve BlockFi
Finansal hizmetler dünyası dolandırıcılıklar için her zaman favori bir hedeftir, ancak mevcut popülerlik, hırs ve çılgınlığa Celsius ve BlockFi gibi kripto para borç verme platformlarından daha uygun bir örnek olamaz.
BlockFi ve Celsius serüveninin karakteristiği, başka bir stratejik başarısızlık türüydü. Bu şirketlerin merkezinde, DeFi (Merkeziyetsiz Finans) ile geleneksel bankacılık arasındaki uçurumu kapatma girişimi yer alıyordu. Vaatleri basitti: Kripto yatırın, yüksek faiz getirisi alın. Taktiksel hata, vade uyumsuzluğu ve riskin düşük fiyatlandırılmasıydı. Mevduat sahiplerine %5 veya %10 getiri ödemek için bu şirketlerin daha da yüksek kazançlar elde etmesi gerekiyordu. Bunu, 3AC gibi kurumsal borçlulara kredi vererek veya riskli DeFi taktiklerine katılarak yaptılar. “Bankalar arkadaşınız değildir” yazılı tişörtleriyle tanınan Celsius'tan Alex Mashinsky, şirketini daha etik ve daha güvenli bir alternatif olarak konumlandırdı.
Hata, bu kredileri güvenli ve düşük riskli faaliyetler olarak değerlendirmekti.
Piyasalar daraldığında, borç alanlar kredilerini geri ödeyemedi ve yatırımların likidite eksikliği, bu kurumların müşteri çekim işlemlerini gerçekleştirememesine neden oldu. Bir hedge fonuymuş gibi borç vermişler, ancak bir tasarruf hesabıymış gibi reklam yapmışlardı. Bu stratejik uyumsuzluk sürdürülemezdi. Kripto piyasasının korelasyon riskini gözden kaçırdılar; bir borçlu battığında, hepsi batma eğilimi gösterir. Bu borç verenlerin başarısızlığı, aynı teminatın ekosistem genelinde birden fazla kez rehin verildiği ve likidite ortadan kalktığında kopan bir yükümlülük zinciri oluşturan "yeniden teminatlandırma" (rehypothecation) tehlikelerini gözler önüne serdi. Bu durum, yüz binlerce alacaklının toptan çöküşüne ve yatırımlarının yalnızca çok küçük bir kısmını kurtarabilmelerine yol açarken, kriptodaki "getirinin" hiçbir zaman risksiz olamayacağına dair tüm illüzyonları da yerle bir etti.2016'daki “The DAO” gibi iyi niyetli girişimler bile stratejik bir kör noktanın kurbanı oldu: “Kod kanundur” ilkesinin insan niyetinin ve güvenliğinin önüne geçebileceği fikri. The DAO, muazzam miktarda Ether içeren yeni bir merkeziyetsiz risk sermayesi fonu biçimi oluşturan bir grup insan tarafından icat edildi. Hedefleri; durdurulamaz, kendi kendini idame ettiren bir organizasyon inşa etmekti. Ancak öncü bir uygulama için hatasız kod yazmanın zorluğunu hafife aldılar. Bir hacker, parayı sızdırmak için özyinelemeli bir çağrı (recursive call) hatasından yararlandığında, topluluk felsefi bir kriz yaşadı. Değişmezlik teorisi, hırsızlık gerçeğiyle karşı karşıya geldi. Bunun sonucu olan Ethereum sert çatallanması (hard fork), sosyal mutabakatın hala koddan daha önemli olduğunu kanıtladı; bu, o zamandan beri topluluğu ikiye bölen bir farkındalık oldu.
Sektör, bu tür felaketlerin ardından olgunlaşmak zorunda kaldı. Silikon Vadisi'nin “hızlı hareket et ve bir şeyleri boz” mottosu, insanların hayat boyu birikimlerine uygulandığında bir felakete dönüştü. Sarkacın, saklama hizmetlerini alım satımdan ayıran ve rezervleri temelden denetleyen daha yeni ve daha muhafazakar stratejilere doğru kaydığını gördük. Hayatta kalanlar, maksimum getiri yerine risk yönetimiyle yetinenler oldu. 2026'daki düzenleyici ortam, 2020'nin "vahşi batı" döneminden çok uzak; varlık ayrımı ve sermaye rezervlerine ilişkin kapsamlı kurallar artık bir istisna değil, kural haline gelmiş durumda.
Ancak bu yeni normalde bile verimlilik bir savaş alanı olmaya devam ediyor. Kaynak kullanımı, blockchain ağlarındaki (TRON ağı gibi) şirketlerin ve yoğun kullanıcıların sürekli karşılaştığı sorunlardan biridir. Her işlem kaynak tüketir ve yüzlerce işlem gerçekleştirdiğinizde bu miktar oldukça artar. İşte bu noktada kaynak yönetimi teorisi, taktiksel olarak iyi bir fikir olmaktan çıkıp stratejik bir belirleyiciye dönüşür.
Kolaylık ve Performans – Geleceğe Giden Yol
2026 yılında artık spekülatif büyüme peşinde değiliz ve yatırımcılar operasyonel optimizasyona yönelmiş durumda. Bu kez şirketler sadece token fiyatlarını şişirmeye çalışmıyor; sağlıklı marjlara sahip sürdürülebilir işletmeler yönetmeyi hedefliyorlar. Peki, işlem yapmak için Enerji kiralamak ve yüklü miktarda ücret ödememek gibi günlük işleyişin detayları ne olacak? Bu maliyetler üzerinde verimli kontrol sağlama kapasitesi, başarılı operasyonları zarar eden girişimlerden ayıran bir mikro strateji haline gelir.
Enerji kiralama, TRON ağındaki verimli dApp'ler için yaygın bir uygulamadır. İşletmeler her transfer yapıldığında TRX ödemek yerine Enerji kiralamayı seçerse, aylık maliyetlerini ciddi oranda düşürebilirler. Bu, geçmişteki suistimallerden sonra gelen mütevazı ama çok ihtiyaç duyulan bir düzeltmedir; kaynakların sınırlı olduğunun ve dikkatli yönetilmesi gerektiğinin bir kabulüdür.
Bir sonraki döngüde hayatta kalanlar, bilançolarından işlem maliyetlerine kadar işlerinin her bileşeninden en iyi şekilde yararlananlar olacaktır.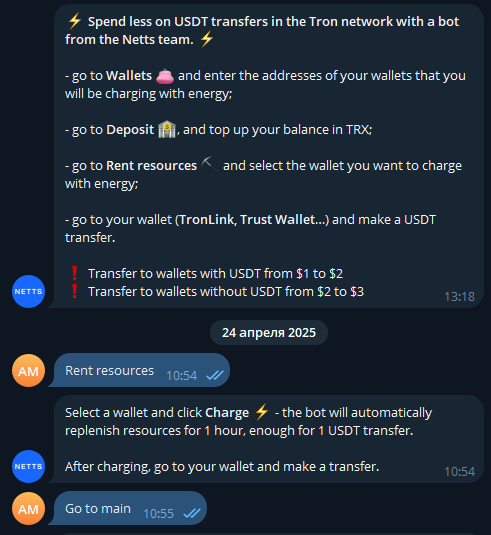
Bu optimal kaynak kullanımı ortamında, Netts Energy Charge Bot gibi hizmetler artık günümüz kripto meraklıları için vazgeçilmez bir yardımcı haline gelmiştir. Böyle bir bot, son kullanıcıların Tron ağındaki işlemleri için etkili bir şekilde kaynak ödünç almalarına olanak tanıyarak basit transferlerde fazla ödeme yapmalarını önler. Kullanıcılar ayrıca bir cüzdan seçebilir, bakiyelerini TRX olarak yatırabilir ve kaynakları bir saat boyunca otomatik olarak yenileyen yükleme işlemine tıklayabilirler; bu süre bir USDT transferi için yeterince uzundur. Bir transfer gerçekleştiğinde bot, harcanan tam kaynak miktarını belirler ve bunu depozitonuzdan düşer; herhangi bir kaynak harcamazsanız herhangi bir kesinti yapılmaz. Günümüz piyasa olgunluğunu karakterize eden verimlilik ve hassasiyetle uyumlu olarak, içinde USDT bulunan ve bulunmayan cüzdanlar için standart oranlar sunarak transfer maliyetlerini düşürecektir.