仮想通貨の歴史における最も劇的な誤算
3AC、Terra/UST、FTX、レンディング企業、そしてThe DAO――戦略的なエゴ、過剰なレバレッジ、欠陥のある設計がいかにして数十億ドルを消失させ、暗号資産のリスク文化を書き換えたのか。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
目次
暗号資産エコシステムの歴史は、無法なフロンティアとして美化されがちです。そこは一夜にして莫大な富が築かれ、また失われる場所であり、リスクを恐れない起業家たちが最先端テクノロジーで既存の金融システムを覆す舞台とみなされています。しかし、その物語は一面の真実にすぎません。水面下にはテクノロジーが真に求めているものについての暗い寓話が存在します。それは、ただ惨めに失敗したのではなく、あまりにも派手に破綻した著名なディスラプターたちによって覆い隠されてしまった重要な教訓です。
これらは初期導入期の成長痛でも、新技術にありがちな些細な欠陥でもありません。戦略的レベルにおける決定的な失敗です。たとえば、2010年に2枚のピザに対して10,000ビットコインを支払ったことで有名なラズロ・ハニエツ(Laszlo Hanyecz)のいわゆる「悲劇」を考えてみましょう。主流のカルチャーではよく「ミス」と評されますが、実際には当初価値を持たなかった生まれたばかりの通貨にとって、きわめて不可欠な概念実証(PoC)でした。2010年5月22日、ハニエツがピザを食べるために席に着いたとき、自身が数百万ドル規模のランチを口にし、その味覚が様々な意味でビットコインの歴史を刻んでいるとは思いもしなかったでしょう。
しかし……本当の誤算――数十億ドルの価値を瞬時に蒸発させ、人々の生涯の貯蓄を奪い去った誤算――は、リスクを測定するためのあらゆるツールを持ちながら、あえてそれらから目を背けた洗練された市場参加者たちによって引き起こされました。彼らはレバレッジを才能と勘違いし、市場のモメンタムを新たなルールと誤認して、自らの重みに耐えきれない巨大な建造物を築き上げてしまったのです。
「スーパーサイクル」の幻想:Three Arrows Capital
暗号資産ヘッジファンドの3AC(Three Arrows Capital)は、決して怪しげなぽっと出の業者ではありませんでした。それはクリプト界における筆頭格であり、数十億ドルを運用し、あらゆる主要なトレーディングデスクから敬意を集めていました。彼らの悲劇的な破滅は、宗教的な熱狂をもって布教していた信念体系、「スーパーサイクル(Supercycle)」に根ざしていました。創業者たちは、暗号資産市場がかつての激しい好不況のサイクルを乗り越え、機関投資家の参入と大衆への普及に後押しされて価格がひたすら上昇し続ける時代に入ったと信じ込んでいたのです。
それは単なるマーケティングスローガンではなく、彼らのファンドの運用基盤そのものでした。価格は常に上昇し続ける、あるいは少なくとも大暴落することはないと見込んで、彼らはこの上昇し続ける強気相場に対するエクスポージャーを最大化すべく、巨額のレバレッジを積み上げました。
戦略的な過ちは、単に強気だったことだけではありません。「ブラックスワン(最悪のケース)」イベントは決して起こり得ないという前提のもとで、数十億ドル規模のポートフォリオを構築したことにありました。2022年に市場が反転した際、3ACは単に無防備だっただけでなく、急速に流動性を失っていく資産にロングのレバレッジをかけていました。Grayscale Bitcoin Trust(GBTC)を用いた彼らのトレードは、行き詰まり戦略の典型例です。長年、GBTCは原資産であるビットコインに対してプレミアム(上乗せ価格)で取引されており、ファンドはその差額でアービトラージを行うことができました。3ACはこのプレミアムが維持されるか、少なくともプラスであり続けることに賭けていました。しかし、そのプレミアムがディスカウント(割安)へと反転した瞬間、彼らのポジションは巨額の負債へと姿を変えたのです。
損失を出し続けるトレードに囚われながらも、スーパーサイクルのテーゼに目がくらんでいた彼らは、損切りを受け入れることができませんでした。それどころかポジションを倍に積み増し、債務を返済するために業界内のほぼすべての主要レンダーから資金を借り入れました。ヘッジファンドを事実上の砂上の楼閣へと変えてしまったのです。単にファンドが破綻しただけではありません。Voyager DigitalやGenesisといったレンダーを破滅させる連鎖倒産を引き起こし、ハイパーコネクトされた市場において、一企業の戦略的盲目が業界全体の死角になり得ることを示しました。3ACの失敗は、過去にどれほど成功を収めていようと、リスク管理の基本的な原則の上に立ち続けることなど誰にもできないという事実を浮き彫りにしたのです。
アルゴリズムの傲慢:Terra-Lunaの崩壊
3ACがリスク管理の失敗だったとすれば、Terraエコシステムの大崩壊とそのステーブルコインUSTは、メカニズム設計の破綻と傲慢(ヒューブリス)の産物でした。Terraform Labsの創設者であるDo Kwonは、米ドルのような伝統的な担保に裏付けられていない分散型ステーブルコインを構想しました。戦術的に誤っていたのは、アルゴリズムによるペグが、長期的かつ組織的な攻撃や、外部の支援がない本格的な信認危機を生き残れると思い込んでいた点です。Kwonの戦略は、LUNAトークンとUSTのアービトラージの力学に依存していました。USTが1ドルを下回ると、トレーダーはUSTをバーン(焼却)してLUNAをミント(発行)し、ペグを「再供給」する仕組みでした。これは強気相場ではうまく機能しましたが、パニック時には「死のスパイラル(デススパイラル)」のリスクを孕んでいました。
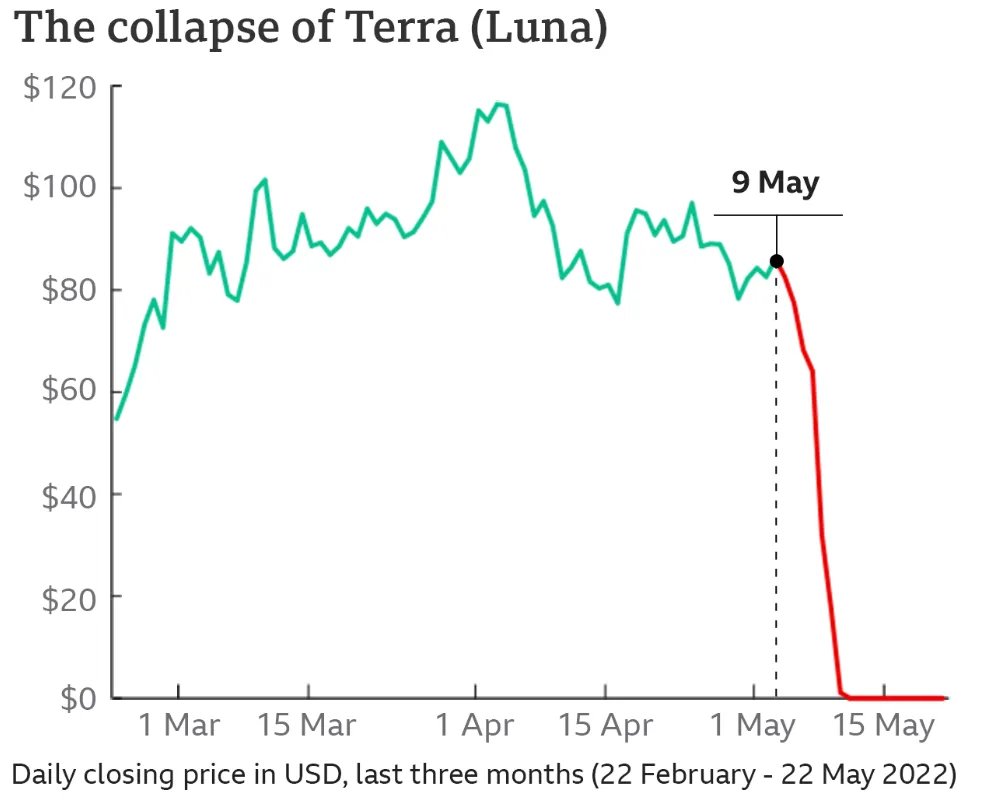
しかし、本当の戦略的失敗は、最終的な崩壊の数か月前に起きていました。ペグが極めて脆弱であることに気付いたKwonは、Luna Foundation Guard(LFG)を設立し、リザーブとして数十億ドル相当のビットコインを調達し始めました。書類上、これは賢明な動きに思えました。しかし実際には、致命的な戦略的ミスでした。USTの健全性をビットコインの価格と結びつけたことで、Kwonはアルゴリズム型ステーブルコインが潜在的に提供し得た唯一の利点――無相関の安定性――を排除してしまったのです。ペグが外れた際、LFGは価格を維持するために、パニックに陥った市場へ数十億ドル相当のビットコインを投げ売りせざるを得なくなりました。この売り圧力がビットコインの価格を押し下げ、その下落がLUNAを含む市場全体を引き下げ、LUNAへの信認をさらに失墜させました。
それは破滅への自己成就的予言でした。ユーザーを引き付けるためにボラティリティの高いコインでステーブルコインを裏付け、同時に(あらゆる文字を冠した)各種Anchor Protocolを通じて20%の固定利回りを約束するようなシステムは、成長が鈍化した瞬間に破裂する運命にあったのです。その余波は壊滅的でした。数日のうちに400億ドルの価値が消滅し、業界を数年逆戻りさせる規制の取り締まりを招き、USTは「安全」だと信じ込まされていた個人投資家たちを破滅させました。
砂上の楼閣:FTXの流動性フラッシュクラッシュ
そして、イノベーションに見せかけた戦略的越権行為の象徴がFTXでした。顧客資産をAlameda Researchと混同していた刑事詐欺としての側面もさることながら、彼らがすべてを構築する基礎としたビジネス上の過ちは、同様に凄まじいものでした。サム・バンクマン=フリード(SBF)は、「クロスマージン」と高速取引のアイデアで富を築き、自らを「暗号資産界のJ.P.モルガン」として売り込みました。しかし彼の致命的な欠陥は、自社の取引所トークンであるFTTを、自らの財務的存続の中核に据えてしまった点です。FTXとAlamedaは、FTTを米ドルと同等に流動的で安定しているかのように扱っていました。価格をいつでもコントロールできるか、あるいは清算が必要になれば買い手を見つけられると確信し、FTTを担保に数十億ドルを借り入れました。これにより、取引所の健全性が、取引所自身が発行したトークンへの信認のみに依存するという危険なフィードバックループが生み出されたのです。
これは「時価評価(マーク・トゥ・マーケット)」と「実現可能価値」を混同するという典型的な過ちです。Alamedaは書類上、数十億ドル相当のFTTを保有していました。しかし、そのほんの一部でも実際に市場に投げ売れば、価格はほぼゼロにまで暴落する状態でした。バンクマン=フリードの計画は、この架空の純資産を実際の資産――Robinhoodの株式、ベンチャー投資、政治的影響力、不動産――へと転換することでした。実質的に彼は、自ら刷り出した通貨で世界を買い叩いており、この音楽が止まることはないと信じていたのです。また彼は、念入りに作り上げた「効果的利他主義(Effective Altruism)」のイメージが世間からの非難を防いでくれると考え、業界の社会的力学を見誤ってもいました。
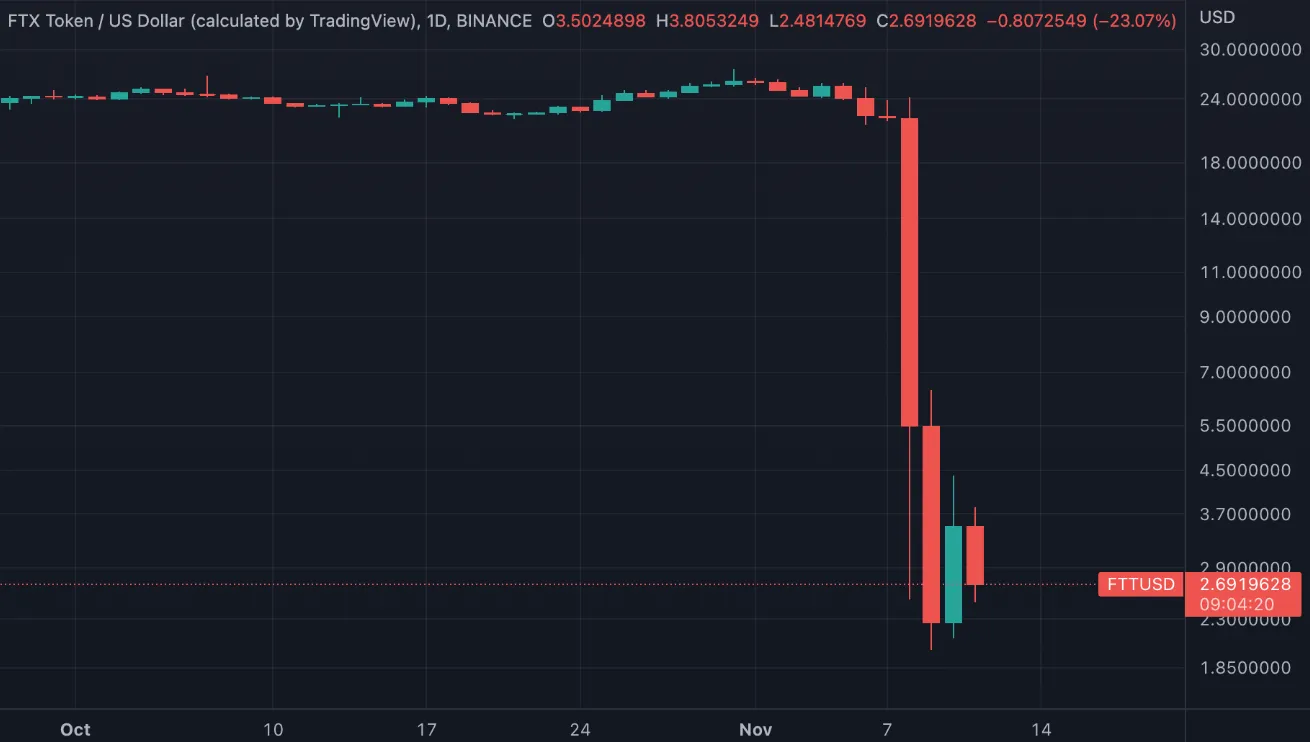
BinanceのCEOであるジャオ・チャンポン(CZ)が先月、手持ちのFTTを市場で売却可能なら一気に処分すると発言したとき、FTXの構造全体がいかに戦略的に脆弱であったかが白日の下に晒されました。実際の流動性は存在せず、ただそう見える見せかけがあっただけだったのです。その結末として中央集権型取引所に対する信認は完全に失われ、業界はプルーフ・オブ・リザーブ(準備金証明)やより厳格な監査によってそれを取り戻すための苦痛に満ちたプロセスを歩むことになりました。FTXの失脚は単なる破産にとどまらず、暗号資産に対する世間の認識を一世代分リセットしてしまうほどの裏切りとなったのです。
歴史をさらに遡ると、かつて世界最大のビットコイン取引所であったMt. Goxが犯した戦略的失策(あるいは全般的な怠慢)を検証することができます。取引所の経営権を引き継いだ際、マルク・カルプレス(Mark Karpelès)が語ったように、同社は金融ビジネスというよりもソフトウェアプロジェクトのように運営されていました。ここでは、物事の優先順位付けに関する誤算があったと言えるでしょう。2013年から2014年の黎明期における目標は「何としても成長すること」でした。サイトの稼働を維持し、次々と押し寄せる新規ユーザーに対応することに比べれば、セキュリティ対策や口座残高の照合、コールドウォレットの運用方針などは二の次とされていたのです。カルプレスは、数十万ビットコインの保管者としての自社のプロダクトが取引エンジンではなく「セキュリティ」であるという本質を理解できていませんでした。彼はユーザーの資産を守るために不可欠なセキュリティ基盤のアーキテクチャではなく、機能追加やメンテナンスばかりに目を向けていたのです。
崩壊前の数年間、ハッカーたちは誰にも気付かれることなく取引所から資金を抜き取り続けていました。内部の会計システムが事実上存在しないに等しいほど杜撰だったことも一因です。伝統的な銀行に匹敵する取引量を処理しながら、技術面を最小限の人員で運営するという判断――それこそが戦略的であり、最終的には致命的な過ちでした。Mt. Goxがついに破綻したとき、850,000ビットコインが露と消えました。その結果、この新技術を支えるインフラが恐ろしく脆弱であるという現実に市場が直面し、数年間に及ぶ「クリプトの冬」が訪れることになりました。この出来事は業界に痛烈な教訓を突きつけました。保有する資産を守ることができなければ、どれほど早く市場に参入したところで意味はないということです。Mt. Goxの破滅は、セキュリティよりもスケーリングを優先させることの危険性を警告するものでした――そして予期された通り、その後の多くの取引所がこの教訓を活かせずに同じ轍を踏むことになったのです。
イールドの罠:CelsiusとBlockFi
金融サービスの世界は常に詐欺の格好の標的ですが、CelsiusやBlockFiのような暗号資産レンディングプラットフォームほど、かつての熱狂、欲望、狂気に当てはまるものはありません。
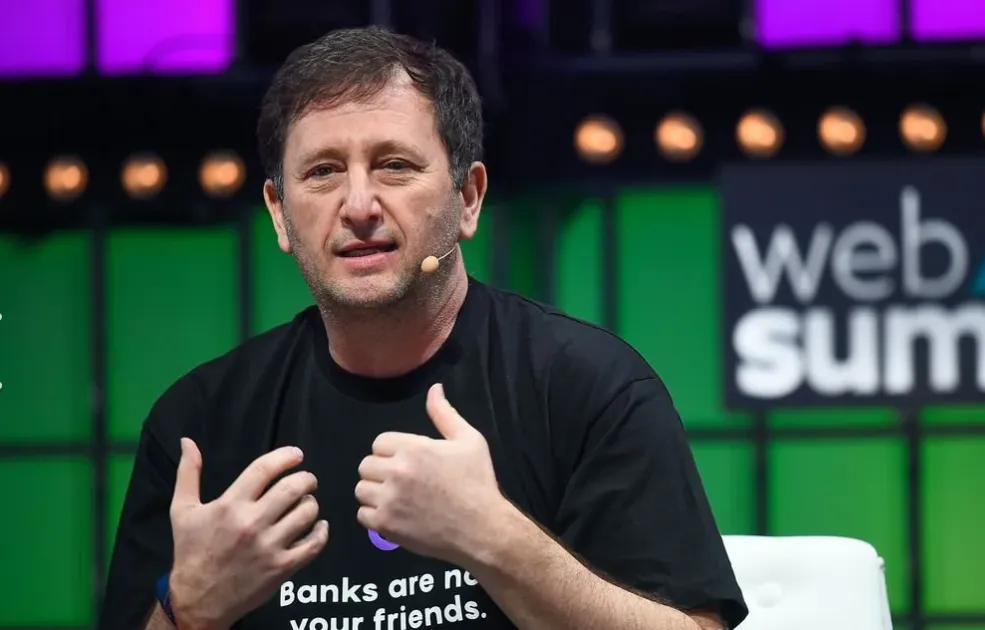
BlockFiとCelsiusの顛末には、別種の戦略的失敗が見て取れます。これらの企業の中核にあったのは、DeFi(分散型金融)と伝統的銀行業の間のギャップを埋めようとする試みでした。彼らの売り文句は単純明快でした。「暗号資産を預ければ、高利回りが得られる」。戦術的な過ちは、デュレーションのミスマッチとリスクの過小評価にありました。預金者に5%や10%の利回りを支払うため、これらの企業はそれ以上のリターンを稼ぐ必要がありました。彼らは3ACのような機関投資家の借り手に融資を行ったり、リスクの高いDeFi戦略に参加したりすることでこれを実現していたのです。「Banks are not your friend(銀行はあなたの友達ではない)」と書かれたTシャツで知られるCelsiusのアレックス・マシンスキー(Alex Mashinsky)は、自社をより倫理的で安全な代替手段として位置づけていました。
過ちは、これらの融資を安全で低リスクな活動として扱ったことにありました。市場が引き締まると借り手はローンを返済できなくなり、投資の流動性枯渇によって顧客の出金要請に応じることができなくなりました。彼らはヘッジファンドのように貸し付けを行っていながら、普通預金口座のように宣伝していたのです。この戦略的な不協和音は維持できるはずがありませんでした。彼らは暗号資産市場における相関リスクを見落としていました――すなわち、1人の借り手が破綻すれば、全員が破綻に向かうというリスクです。これらレンダーの破綻は、同一の担保がエコシステム全体で何度も再担保設定される「リハイポセケーション(再担保化)」の危険性を示しました。これにより、流動性が消失した瞬間に断ち切られる負債の連鎖が生み出されたのです。その結果、数十万人もの債権者が壊滅的な打撃を受け、手元にはわずかな端金しか残らず、暗号資産における「利回り」が決してノーリスクではあり得ないという幻想も打ち砕かれました。
2016年の「The DAO」のような善意に基づく取り組みでさえ、戦略的な死角の犠牲となりました。「コードは法(Code is law)」という原則が、人間の意図や安全性を上回ることができるという思い込みです。The DAOは、膨大な量のEtherを内包する新しい形態の分散型ベンチャーキャピタルファンドを創設したグループによって考案されました。彼らの目標は、何者にも止められない自律的な組織を構築することでした。しかし彼らは、先駆的なアプリケーションに対してバグのないコードを書くことの難しさを過小評価していました。そして、ハッカーが再帰呼び出し(リカーシブコール)のバグを悪用して資金を吸い上げたとき、コミュニティは哲学的な危機に直面しました。不変性(イミュータビリティ)の理論が、盗難という現実に直面したのです。その余波――Ethereumのハードフォーク――は、ソーシャルコンセンサス(社会的合意)が依然としてコードよりも上位にあることを証明し、この認識はそれ以来コミュニティを二分し続けています。
こうした度重なる惨事の後、業界は成熟を余儀なくされました。シリコンバレーの合言葉である「素早く行動し、破壊せよ(Move fast and break things)」は、人々の生涯の貯蓄に適用されたとき、単なる大惨事をもたらすことが判明したのです。振り子は、カストディと取引の明確な分離や、準備金の抜本的な監査といった、より新しく保守的な戦略へと大きく揺れ戻りました。生き残ったのは、最大の利回りではなくリスク管理を選んだ者たちです。2026年の規制環境は無法地帯だった2020年のそれとは大きく異なり、資産の分別管理や自己資本比率に関する包括的なルールが、例外ではなく当たり前の原則となっています。
しかし、このニューノーマルにおいても、効率性は依然として戦場です。リソースは、ブロックチェーンネットワーク(TRONネットワークなど)上の企業やヘビーユーザーが常に直面する課題の一つです。すべてのトランザクションにはリソースが必要であり、何百ものトランザクションを実行するとなると、その負担は膨大なものになります。ここで、リソース管理の理論は単なる「戦術的な名案」から「戦略的決定要因」へと移行するのです。
利便性とパフォーマンス――今後の歩むべき道
2026年の現在、私たちはもはや投機的な成長のビジネスにはおらず、投資家たちの関心は業務の最適化へとシフトしています。今や企業は、単にトークンをパンプさせることだけを目指しているわけではありません。健全なマージンを保ち、持続可能なビジネスを運営することを志向しています。では、過大な手数料を浪費することなくトランザクションを行うためにEnergyをレンタルするといった、日々の細かな実務についてはどうでしょうか。こうしたコストを効率的にコントロールする能力こそが、成功を収める事業と赤字のベンチャーを分けるマイクロ戦略となるのです。
Energyのレンタルは、TRONネットワーク上で効率的なdAppsにとって一般的なプラクティスです。企業が送金ごとにTRXを消費する代わりにEnergyをレンタルすることを選択すれば、月々のコストを劇的に削減できます。これは、過去の浪費に対する控えめながらも大いに必要な是正です――リソースは有限であり、慎重に管理されなければならないという認識への回帰です。次のサイクルで生き残るのは、バランスシートからトランザクションコストに至るまで、自社ビジネスのあらゆる要素を最大限に効率化できる者たちでしょう。
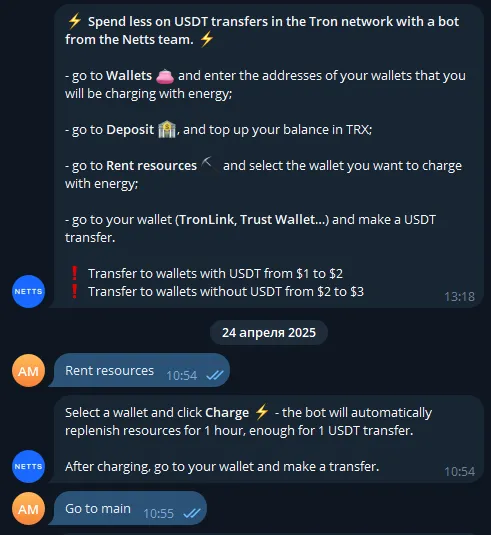
リソースの最適利用が進むこのような環境において、Netts Energy Charge Botのようなサービスは、現代の暗号資産愛好家にとって不可欠なパートナーとなっています。このボットを使用することで、エンドユーザーはTronトランザクション用のリソースを効率的に借りることができ、些細な送金における過払いを避けることが可能になります。また、ユーザーはウォレットを選択し、TRXで残高をデポジットしてチャージをクリックするだけで、USDTの送金に十分な1時間分のリソースを自動的に補充できます。送金が完了すると、ボットは消費された正確なリソース量を把握してデポジットから差し引きます。リソースを消費しなかった場合は何も差し引かれません。USDT残高の有無にかかわらず標準レートを提供するため送金コストを削減でき、今日の市場成熟を象徴する効率性と精密さに合致しています。