Die drastischsten Fehlkalkulationen in der Krypto-Geschichte
3AC, Terra/UST, FTX, Kreditgeber und The DAO – wie strategisches Ego, Leverage und mangelhaftes Design Milliarden vernichteten und die Krypto-Risikokultur neu schrieben.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Die Geschichte der Kryptowirtschaft wird oft als gesetzloses Grenzland romantisiert, in dem Vermögen über Nacht gewonnen und verloren werden können und in dem risikofreudige Unternehmer das bestehende Finanzsystem mit modernster Technologie auf den Kopf stellen. Doch diese Geschichte ist nur die halbe Wahrheit, und unter der Oberfläche verbirgt sich eine düstere Parabel darüber, was Technologie wirklich will – eine wichtige Lektion, die von jenen prominenten Disruptoren getrübt wird, die nicht kläglich genug, sondern spektakulär gescheitert sind.
Dies sind keine Kinderkrankheiten der frühen Adaption oder kleine Schwächen einer neuen Technologie: Es handelt sich um Versagen auf strategischer Ebene. Nehmen wir zum Beispiel die sogenannte Tragödie von Laszlo Hanyecz, der im Jahr 2010 bekanntermaßen 10.000 Bitcoin für zwei Pizzas ausgab – was in der Mainstream-Kultur oft als gewöhnlicher „Fehler“ bezeichnet wird. Tatsächlich war dies ein wesentlicher Proof-of-Concept für eine junge Währung, die zu Beginn keinerlei Wert hatte. Als Hanyecz sich am 22. Mai 2010 zum Essen der Pizza niedersetzte, ahnte er höchstwahrscheinlich nicht, dass er ein millionenschweres Mittagessen verspeiste und seine Geschmacksknospen in mehr als einer Hinsicht Bitcoin-Geschichte schrieben.
Und doch… die wirklichen Fehlkalkulationen – jene, die Milliarden an Werten vernichteten und Lebensersparnisse auslöschten – wurden von versierten Akteuren begangen, denen jedes Werkzeug zur Risikomessung zur Verfügung stand, die sich jedoch dazu entschieden, die Augen zu verschließen. Es waren Männer und Frauen, die Hebelwirkung mit Genialität und Marktdynamik mit neuen Regeln verwechselten und Gebilde errichteten, die ihrem eigenen Gewicht nicht standhalten konnten.
Illusion eines „Superzyklus“: Three Arrows Capital
Der Krypto-Hedgefonds 3AC, oder Three Arrows Capital, war kein unseriöses Unternehmen; er war die erste Adresse in der Kryptowelt, verwaltete Milliarden von Dollar und genoss den Respekt jedes bedeutenden Trading-Desks.
Ihr tragisches Scheitern basierte auf einem Glaubenssystem, das sie mit religiösem Eifer predigten: dem „Superzyklus“. Die Gründer gaben sich der Illusion hin, dass der Kryptomarkt über seine heftigen Boom-and-Bust-Zyklen der Vergangenheit hinausgewachsen sei und stattdessen in eine Ära eingetreten sei, in der die Preise nur noch stiegen, befeuert durch institutionelle Adaption und Massenakzeptanz.Es war nicht bloß ein Marketing-Slogan; es war das operative Fundament ihres Fonds. In der Erwartung, dass die Preise immer steigen oder zumindest niemals massiv einbrechen würden, bauten sie einen enormen Hebel auf, um ein größtmögliches Exposure in diesem beständig steigenden Bullenmarkt zu erzielen.
Der strategische Fehler bestand nicht nur darin, bullish zu sein, sondern darin, ein milliardenschweres Portfolio unter der Annahme aufzubauen, dass ein „Black Swan“-Ereignis (der schlimmste anzunehmende Fall) niemals eintreten könnte. Als der Markt im Jahr 2022 drehte, war 3AC nicht nur exponiert; der Fonds war mit hohem Hebel „long“ in Vermögenswerten positioniert, die schnell illiquide wurden. Ihr spezieller Trade mit dem Grayscale Bitcoin Trust (GBTC) ist ein Paradebeispiel für eine Sackgassen-Strategie. Jahrelang wurde der GBTC mit einem Aufschlag (Premium) gegenüber dem zugrunde liegenden Bitcoin gehandelt, was es Fonds ermöglichte, diese Differenz mittels Arbitrage auszunutzen. 3AC wettete darauf, dass dieses Premium bestehen bleiben oder zumindest positiv ausfallen würde. Ihre Position verwandelte sich in eine massive Verbindlichkeit, als das Premium in einen Abschlag (Discount) umschlug.
Sie steckten in einem verlustbringenden Trade fest, doch die Superzyklus-These machte sie blind für die Tatsache, dass sie Verluste hätten realisieren müssen. Stattdessen verdoppelten sie ihren Einsatz und liehen sich Geld von fast jedem großen Kreditgeber der Branche, um diese Kredite zu bedienen – was den Hedgefonds faktisch in ein Kartenhaus verwandelte. Es war nicht nur so, dass der Fonds pleiteging; er löste eine Kettenreaktion aus, die Kreditgeber wie Voyager Digital und Genesis zerstörte. Dies verdeutlicht, wie die strategische Blindheit eines einzelnen Unternehmens in einem hypervernetzten Markt zum blinden Fleck einer gesamten Branche werden kann.
Das Scheitern von 3AC verdeutlichte, dass man, egal wie erfolgreich man in der Vergangenheit war, niemals über den einfachen Prinzipien des Risikomanagements steht.Algorithmische Hybris: Der Terra-Luna-Kollaps
Wenn 3AC ein Versagen des Risikomanagements war, dann war der Mega-Crash des Terra-Ökosystems und seines Stablecoins UST ein katastrophales Scheitern des Mechanismendesigns gepaart mit Hybris. Do Kwon, der Gründer von Terraform Labs, hatte sich einen dezentralen Stablecoin vorgestellt, der nicht durch traditionelle Sicherheiten wie den US-Dollar gedeckt war. Was taktisch schiefging, war die Annahme, dass eine algorithmische Bindung (Peg) einen langen, koordinierten Angriff oder eine echte Vertrauenskrise ohne externe Unterstützung überstehen würde. Kwons Strategie basierte auf der Arbitrage-Dynamik zwischen dem LUNA-Token und UST. Sobald UST unter 1 $ fiel, verbrannten Händler UST, um LUNA zu prägen (minten) und den Peg wiederherzustellen. In einem Bullenmarkt funktionierte dies gut, barg jedoch in Panikphasen das Risiko einer „Todesspirale“.
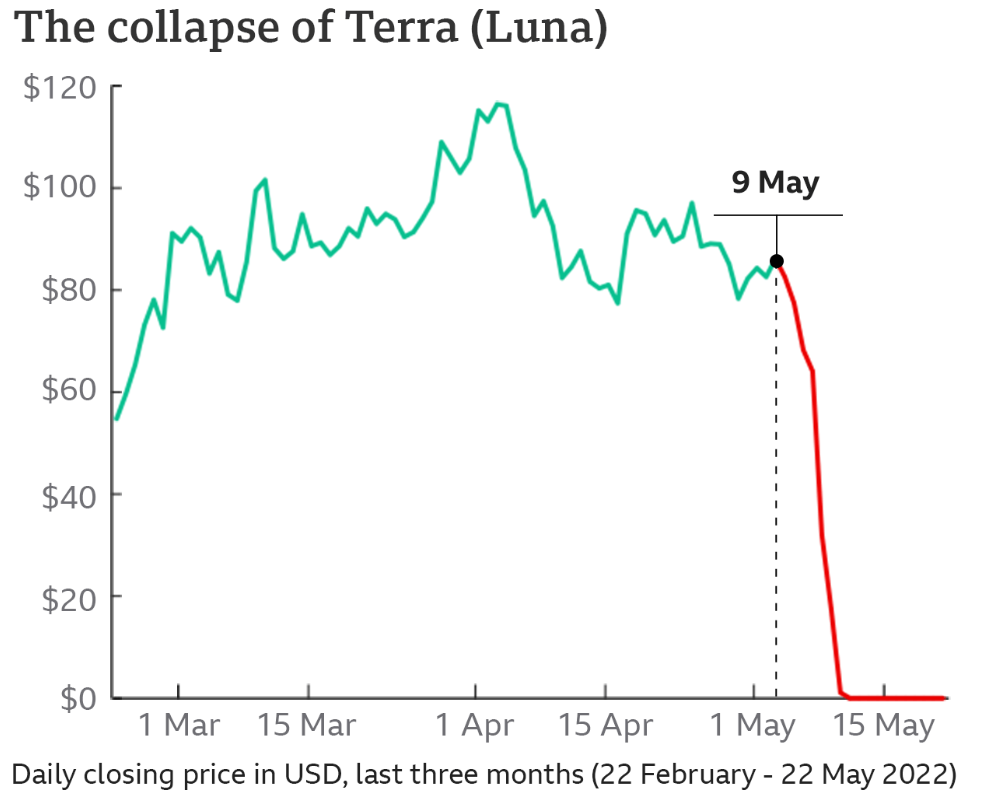
Das eigentliche strategische Versagen ereignete sich jedoch bereits Monate vor dem endgültigen Crash. Da er erkannte, dass die Bindung sehr fragil war, gründete Kwon die Luna Foundation Guard (LFG) und begann damit, Bitcoin im Wert von Milliarden Dollar als Reserve zu erwerben. Auf dem Papier schien dies umsichtig zu sein. Tatsächlich war es ein fataler strategischer Fehler. Indem er die Stabilität von UST an den Bitcoin-Preis koppelte, eliminierte Kwon den einzigen Vorteil, den ein algorithmischer Stablecoin potenziell bieten konnte – unkorrelierte Stabilität. Der Peg brach, und die LFG musste Bitcoin im Wert von Milliarden Dollar in einen panischen Markt verkaufen, um den Preis zu stützen. Dieser Verkaufsdruck drückte den Bitcoin-Preis nach unten, dessen Rückgang den gesamten Markt – einschließlich LUNA – mit nach unten riss, was das Vertrauen in LUNA noch weiter untergrub.
Es war eine selbsterfüllende Prophezeiung des Untergangs. Das System, volatile Coins zur Besicherung von Stablecoins zu nutzen, um Nutzer anzulocken, während gleichzeitig über diverse Anchor-Protokolle (mit jedem erdenklichen Buchstaben) feste Renditen von 20 % versprochen wurden, musste zwangsläufig implodieren, sobald sich das Wachstum verlangsamte. Die Auswirkungen waren massiv: Die Vernichtung von 40 Milliarden Dollar an Wert innerhalb weniger Tage, einhergehend mit einem regulatorischen Durchgreifen, das die Branche um Jahre zurückwarf und Privatanleger ruinierte, denen versprochen worden war, UST sei „sicher“.
Kartenhaus: Der Liquiditäts-Flash-Crash von FTX
Und dann gab es die strategische Überreizung, die als Innovation getarnt war: FTX. So faszinierend der kriminelle Betrug durch die Vermischung von Kundengeldern mit Alameda Research auch ist, der geschäftliche Fehler, auf dem sie offensichtlich alles aufbauten, ist ebenso bemerkenswert. Sam Bankman-Fried baute ein Vermögen auf der Idee des „Cross-Marginings“ und des Hochfrequenzhandels auf und vermarktete sich selbst als der „JP Morgan der Kryptowelt“. Doch sein tragischer Fehler war es, seinen eigenen Börsen-Token, FTT, zum zentralen Pfeiler seiner finanziellen Tragfähigkeit zu machen. FTX und Alameda behandelten FTT so, als wäre er ebenso liquide und stabil wie der US-Dollar. Sie liehen sich Milliarden dagegen, in der Gewissheit, dass sie entweder den Preis stets kontrollieren oder im Bedarfsfall Käufer für eine Liquidation finden könnten. Dies schuf eine gefährliche Rückkopplungsschleife, in der die Stabilität der Börse einzig und allein vom Vertrauen in einen Token abhing, den die Börse selbst gedruckt hatte.
Dies ist der klassische Lehrbuchfehler, bei dem die Marktbewertung („Mark-to-Market“) mit dem „realisierbaren“ Wert verwechselt wird. Alameda besaß auf dem Papier FTT im Wert von Milliarden Dollar. Hätten sie auch nur einen Bruchteil davon tatsächlich auf den Markt geworfen, wäre der Preis auf nahezu Null abgestürzt. Bankman-Frieds Plan war es, dieses imaginäre Eigenkapital in tatsächliche Vermögenswerte umzuwandeln – Robinhood-Aktien, Venture-Investitionen, politischen Einfluss und Immobilien. Im Grunde kaufte er die Welt mit einer Währung, die er selbst hergestellt hatte, im Glauben, dass die Musik niemals aufhören würde. Er verschätzte sich auch bei der sozialen Dynamik seiner Branche und glaubte, dass sein sorgfältig aufgebautes Image des „Effektiven Altruismus“ ihn vor öffentlicher Kritik schützen würde.
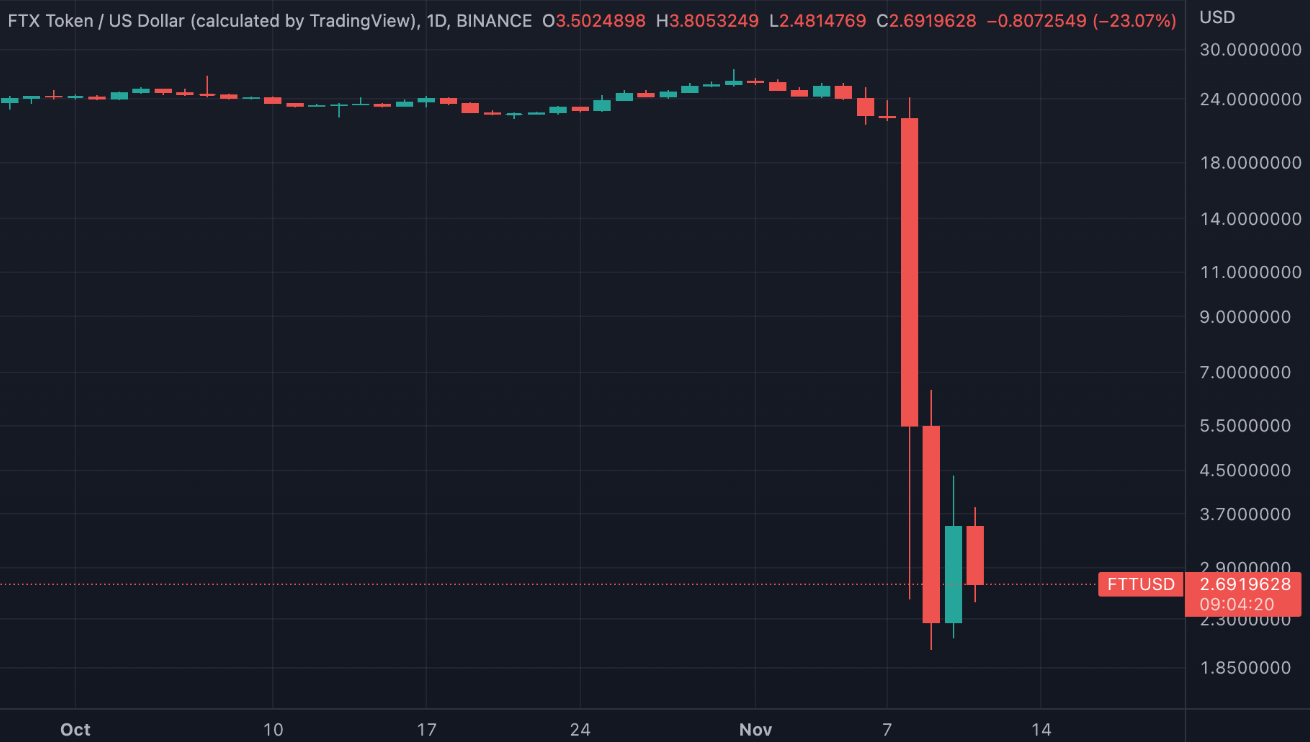
Als der CEO von Binance, Changpeng Zhao, letzten Monat erklärte, er würde seine FTT-Bestände auf einen Schlag verkaufen, sofern sie irgendwie handelbar wären, legte dies offen, wie strategisch fragil das gesamte FTX-Konstrukt war. Es gab keine tatsächliche Liquidität, sondern nur den Anschein davon. Die Folge all dessen war ein totaler Vertrauensverlust in zentralisierte Börsen, und die Branche durchlief einen qualvollen Prozess, um dies durch Proof-of-Reserves und strengere Audits zu kompensieren. Und der Fall von FTX war mehr als nur ein Bankrott; es war ein Verrat, der die öffentliche Wahrnehmung von Kryptowährungen für eine ganze Generation verändern sollte.
Wenn wir tiefer in die Geschichte eintauchen, können wir den strategischen Fehler (oder die allgemeine Unachtsamkeit) von Mt. Gox untersuchen, der einst weltweit größten Bitcoin-Börse. Sie wurde weitgehend wie ein Softwareprojekt und nicht wie ein Finanzunternehmen geführt, sagte Mark Karpelès, als er die Kontrolle über die Börse übernahm. Hier gab es wohl eine Fehlkalkulation bei der Priorisierung der Dinge. Die Ziele in den frühen Tagen der Jahre 2013 und 2014 lauteten „Wachstum um jeden Preis“. Sicherheitsmaßnahmen, Kontenabgleich und Cold-Wallet-Richtlinien waren der Aufrechterhaltung des Website-Betriebs und der Unterstützung all der neuen Akteure untergeordnet. Karpelès erkannte nicht, dass sein Produkt als Verwahrer von Hunderttausenden von Bitcoin nicht die Trading-Engine war, sondern die Sicherheit. Er konzentrierte sich auf Funktionen und Wartung, statt auf die grundlegende Sicherheitsarchitektur, die zum Schutz der Nutzergelder erforderlich gewesen wäre.
Jahrelang vor dem Zusammenbruch zweigten Hacker Gelder von der Börse ab, ohne dass es jemand bemerkte, was zum Teil daran lag, dass die internen Buchhaltungssysteme so lückenhaft waren, dass sie praktisch nicht existierten. Die Entscheidung – strategisch und letztlich fatal – bestand darin, auf technischer Seite mit einer Rumpfmannschaft zu arbeiten, während Volumina bewältigt wurden, die denen traditioneller Banken entsprachen. Als Mt. Gox schließlich kollabierte, waren 850.000 Bitcoin spurlos verschwunden. Das Ergebnis war ein „Kryptowinter“, der Jahre andauerte, während der Markt sich mit der Tatsache abfinden musste, dass die Infrastruktur hinter dieser neuen Technologie erschreckend fragil war. Es erteilte der Branche eine schmerzhafte Lektion: Es spielt keine Rolle, wie früh man auf den Markt drängt, wenn man die vorhandenen Vermögenswerte nicht schützen kann. Das Mt.-Gox-Debakel war eine Warnung vor den Gefahren, Skalierung über Sicherheit zu stellen – eine Lektion, die zahlreiche Börsen seither nicht beherzigt haben, mit vorhersehbaren Folgen.
Renditefalle: Celsius und BlockFi
Die Welt der Finanzdienstleistungen ist seit jeher ein beliebtes Ziel für Betrug, doch kaum etwas passt besser zum aktuellen Hype, zur Gier und zum Wahn als Kryptowährungs-Lending-Plattformen wie Celsius und BlockFi.
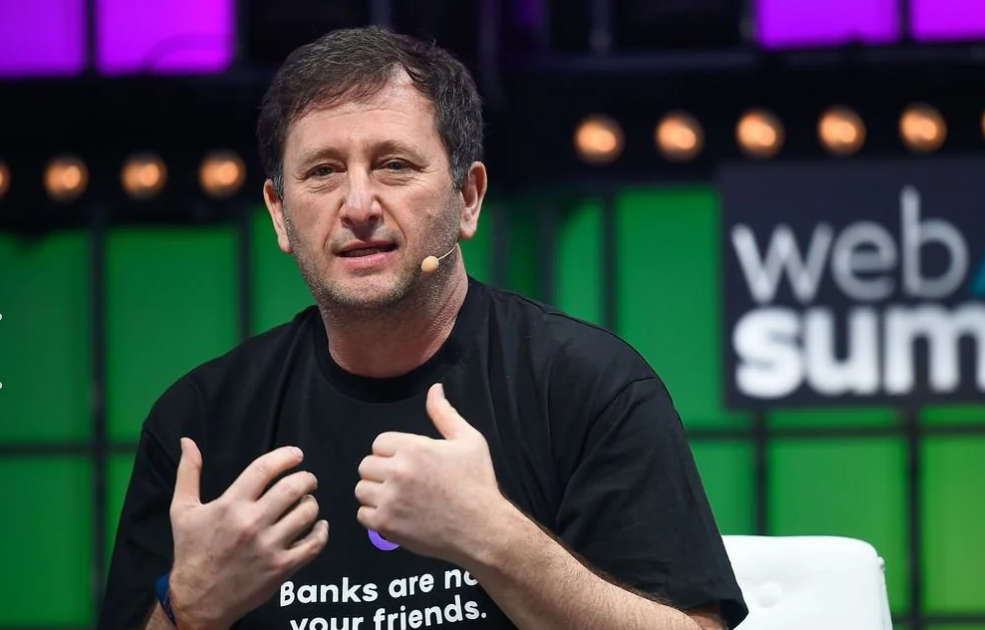
Eine andere Art von strategischem Versagen war charakteristisch für die Saga von BlockFi und Celsius. Im Kern dieser Unternehmen stand der Versuch, die Kluft zwischen DeFi (Decentralized Finance) und dem traditionellen Bankwesen zu schließen. Ihr Versprechen war simpel: Krypto einzahlen und hohe Zinsen erhalten. Der taktische Fehler lag in der Fristeninkongruenz und der Unterbewertung von Risiken. Um den Einlegern Renditen von 5 % oder 10 % auszuzahlen, mussten diese Unternehmen noch höhere Erträge erwirtschaften. Dies geschah durch die Vergabe von Krediten an institutionelle Kreditnehmer wie 3AC oder die Teilnahme an riskanten DeFi-Strategien. Bekannt für seine „Banks are not your friend“-T-Shirts, positionierte Alex Mashinsky von Celsius sein Unternehmen als ethischere und sicherere Alternative.
Der Fehler bestand darin, diese Kredite als sichere, risikoarme Aktivitäten zu behandeln. Als sich die Märkte verengten, konnten ihre Kreditnehmer die Darlehen nicht zurückzahlen, und die Illiquidität der Investitionen führte dazu, dass sie keine Auszahlungen an Kunden mehr bearbeiten konnten. Sie hatten Kredite vergeben, als wären sie ein Hedgefonds, warben jedoch wie für ein Sparkonto. Diese strategische Dissonanz war unhaltbar. Sie verkannten das Korrelationsrisiko des Kryptomarktes – wenn ein Kreditnehmer pleitegeht, drohen sie alle pleitezugehen. Das Scheitern dieser Kreditgeber verdeutlichte die Gefahren der „Wiederverpfändung“ (Rehypothecation), bei der dieselbe Sicherheit mehrfach im gesamten Ökosystem verpfändet wird, wodurch eine Kette von Verbindlichkeiten entsteht, die reißt, wenn die Liquidität verschwindet. Dies führte zum massiven Zusammenbruch für Hunderttausende von Gläubigern, denen nur noch Centbeträge blieben, und zerstörte zudem jegliche Illusionen, dass „Rendite“ im Kryptobereich jemals risikofrei sein könnte.
Selbst gut gemeinte Bemühungen wie „The DAO“ im Jahr 2016 fielen einem strategischen blinden Fleck zum Opfer: Der Vorstellung, dass das Prinzip „Code is Law“ die menschliche Absicht und Sicherheit außer Kraft setzen könnte. Die DAO wurde von einer Gruppe von Menschen ins Leben gerufen, die eine neue Form eines dezentralen Risikokapitalfonds schufen, der ein enormes Volumen an Ether enthielt. Ihr Ziel: der Aufbau einer unaufhaltsamen, sich selbst tragenden Organisation. Doch sie unterschätzten die Schwierigkeit, fehlerfreien Code für eine Pionieranwendung zu schreiben. Und als ein Hacker einen Fehler bei rekursiven Aufrufen ausnutzte, um das Geld abzuzweigen, geriet die Community in eine philosophische Krise. Die Theorie der Unveränderlichkeit prallte auf die Tatsache des Diebstahls. Die Folgen – der Hard Fork von Ethereum – zeigten, dass der soziale Konsens immer noch über dem Code stand, eine Erkenntnis, die die Community seither spaltet.
Die Branche musste nach solchen Katastrophen erwachsen werden. Das Silicon-Valley-Mantra „Move fast and break things“ (schnell sein und Dinge zerschlagen) erwies sich als Desaster, wenn es auf die Ersparnisse von Menschen angewendet wurde. Wir haben beobachtet, wie das Pendel in Richtung neuerer, konservativerer Strategien ausgeschlagen ist, die eine Trennung von Verwahrung und Handel sowie eine grundlegende Prüfung der Reserven vorsehen. Die Überlebenden sind diejenigen, die auf Risikomanagement statt auf maximale Rendite gesetzt haben. Das regulatorische Umfeld im Jahr 2026 ist weit entfernt vom „Wilden Westen“ des Jahres 2020; umfassende Regeln zur Trennung von Vermögenswerten und zu Kapitalreserven sind heute eher die Regel als die Ausnahme.
Doch selbst in dieser neuen Normalität ist Effizienz ein Schlachtfeld. Ressourcen sind eines der ständigen Probleme, mit denen Unternehmen und Power-User in Blockchain-Netzwerken (wie dem TRON-Netzwerk) konfrontiert sind. Jede Transaktion verbraucht Ressourcen, und das summiert sich erheblich, wenn man Hunderte von Transaktionen durchführt. Hier wandelt sich die Theorie des Ressourcenmanagements von einer taktisch guten Idee zu einem strategischen Erfolgsfaktor.
Komfort und Performance – der Weg in die Zukunft
Im Jahr 2026 geht es nicht mehr um spekulatives Wachstum; die Investoren haben sich der operativen Optimierung zugewandt. Diesmal versuchen Unternehmen nicht bloß, Token-Preise in die Höhe zu treiben; sie streben danach, nachhaltige Geschäfte mit gesunden Margen zu führen. Wie sieht es also mit den Details des Alltags aus, wie etwa dem Mieten von Energie, um Transaktionen durchzuführen, ohne Unmengen an Gebühren zu verbrennen? Es ist die Fähigkeit zur effizienten Kontrolle dieser Kosten, die zu einer Mikrostrategie wird und erfolgreiche Operationen von verlustbringenden Unternehmungen unterscheidet.
Das Mieten von Energie ist eine gängige Praxis für effiziente dApps im TRON-Netzwerk. Wenn Unternehmen sich dazu entscheiden würden, Energie zu mieten, anstatt bei jeder Überweisung in TRX zu zahlen, würde dies die monatlichen Kosten drastisch senken. Es ist eine bescheidene, aber dringend notwendige Korrektur früherer Missstände – eine Anerkennung der Tatsache, dass Ressourcen endlich sind und sorgsam bewirtschaftet werden müssen. Die Überlebenden des nächsten Zyklus werden diejenigen sein, die das Beste aus jeder Komponente ihres Geschäfts herausholen, von der Bilanz bis hin zu den Transaktionskosten.
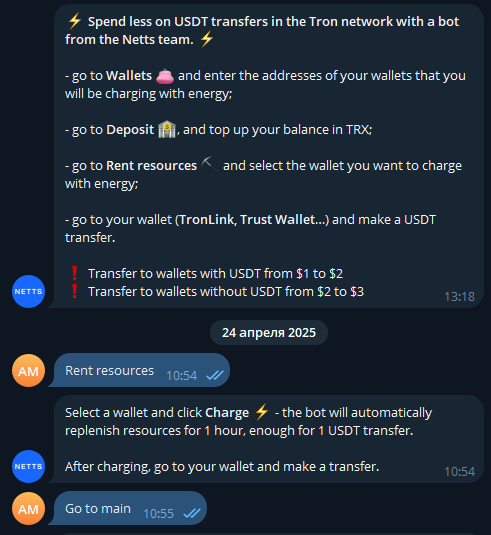
In dieser Landschaft optimaler Ressourcennutzung sind Dienste wie der Netts Energy Charge Bot mittlerweile ein unverzichtbarer Begleiter für den modernen Krypto-Enthusiasten. Ein solcher Bot ermöglicht es Endnutzern, Ressourcen für ihre Transaktionen im Tron-Netzwerk effektiv zu leihen und so Überzahlungen bei trivialen Überweisungen zu vermeiden. Nutzer können zudem eine Wallet auswählen, ihr Guthaben in TRX einzahlen und per Klick eine Aufladung aktivieren, die Ressourcen automatisch für eine Stunde auffüllt – lang genug für einen USDT-Transfer. Sobald ein Transfer durchgeführt wird, ermittelt der Bot die exakte Menge der verbrauchten Ressourcen und zieht diese von Ihrer Einzahlung ab – wenn Sie keine Ressourcen verbrauchen, erfolgt auch kein Abzug. Er reduziert die Transferkosten, indem er Standardtarife für Wallets mit und ohne USDT anbietet, ganz im Sinne der Effizienz und Präzision, die die heutige Marktreife kennzeichnen.