Криптовалюта та побут: Чи оплачує вона рахунки?
Оплата побутових рахунків криптовалютою на практиці — волатильність, комісії, картки, стейблкоїни та випадки, коли «крипто-нативні» фінанси все ще стикаються з обмеженнями реального світу.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
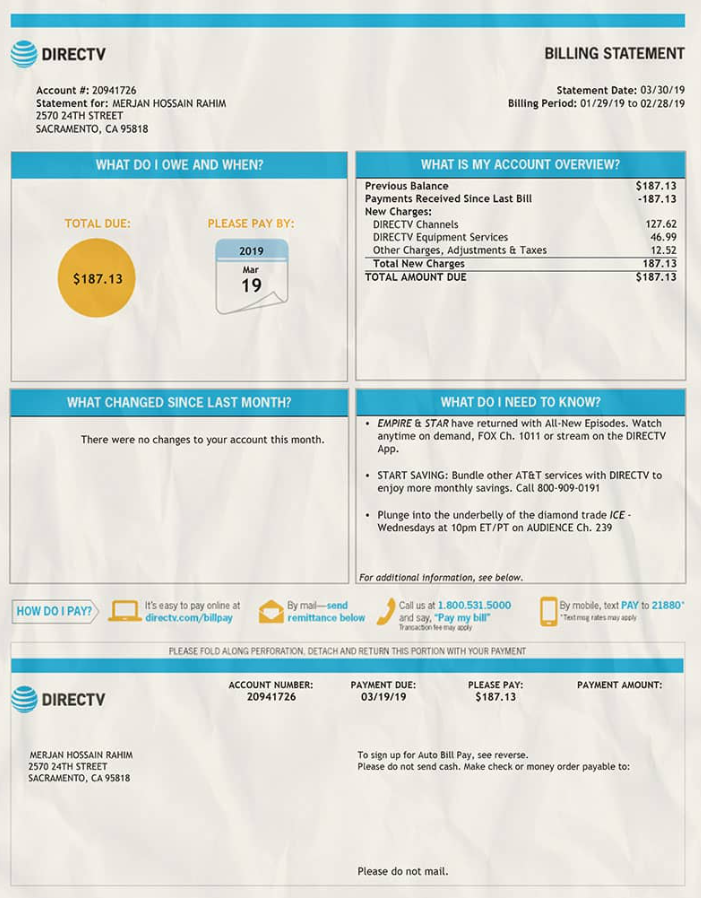
Немає нічого гіршого за те відчуття, коли всередині все стискається в момент отримання нових щомісячних рахунків. І це не просто фінансовий тягар — досить значний в епоху нестабільної економіки та постійного зростання витрат. Це щось набагато підступніше — свого роду психологічний тягар, що тисне на відповідального громадянина. Коли ви сідаєте «оплачувати» комунальні послуги, іпотеку чи страховку, ви насправді ні за що не платите. Ви берете участь у церемонії повного викриття. Уряд і банки не просто стежать за грошима, вони стежать за вами. Вони відстежують кожну копійку, яку ви заробляєте і яку намагаєтеся вберегти від потрапляння в жахливу, ненаситну пащу системи. Це більше схоже на інспекцію, ніж на транзакцію — щомісячний аудит вашого існування, в якому ви винні, доки не доведено протилежне.
Тільки уявіть, які гори даних супроводжують кожен платіж. У цьому процесі не залишається жодної крихти приватності. Фактично, щоб у вас було світло чи вода, ви зобов'язані вказувати своє повне ім'я, поточну адресу, а часто й номер телефону — а іноді навіть номер соціального страхування — разом із переказом. Ця інформація збирається, зберігається та вивчається. Вона формує всебічний профіль вашого життя, ваших щоденних звичок і вашого місцеперебування.
І стежить не лише уряд. Це бюро кредитних історій, маркетингові агентства та брокери даних, які живляться цією інформацією. Ваша фінансова гігієна оцінюється, ранжується та продається тому, хто запропонує найвищу ціну. Прострочили платіж лише на один день? Це зафіксовано. Повернули кредит занадто швидко? Як не парадоксально, це може зашкодити вашому рейтингу, оскільки ви стаєте менш прибутковими для кредиторів.
Система існує для того, щоб тримати вас передбачуваними, підконтрольними та прозорими — тоді як ті, хто спостерігає за нею, залишаються непрозорими та безвідповідальними.
Вас систематично та рутинно відстежують і реєструють крок за кроком щомісяця, а суспільство змушує вас почуватися безпорадними перед цим — це ціна життя в новому світі. Прозорість тут однобічна: ви маєте справу з безликою установою, яка вимагає від вас грошей (ви, по суті, надіслали гроші на їхній телефон; якби вони захотіли дізнатися, з чийого рахунку вони надійшли, вони могли б з’ясувати це в ту ж мить), тоді як вони дізнаються про вас кожну дрібницю, аж до пристрою, з якого було здійснено платіж. Це скляний будинок, стіни якого збудовані з ваших фінансових потреб. Те, що банківська система є «надто великою», не допомагає. Перекази можуть тривати днями. Помилки важко виправити. Тарифи приховані за дрібним шрифтом.
Але знаєте, оскільки це «рахунки» — дорослі життєві справи — ми нібито маємо бути вдячні за можливість блукати цим бюрократичним лабіринтом. Проте нам кажуть, що ця млява, нав’язлива держава стеження є максимальним гарантом нашої безпеки та порядку. Але варто лише поглянути на маргінальні околиці нашого фінансового світу, щоб побачити, що це брехня. Існують сфери фінансів, де гроші рухаються зі швидкістю думки, де приватність є нормою та поважається, а користувача обслуговують із таким рівнем поваги та ефективності, про який жоден роздрібний банк не може навіть мріяти.
Парадокс забороненої ефективності
Глибоко іронічно, що найефективніший, найзручніший та найбільш приватний фінансовий досвід часто зустрічається в індустріях, від яких ми як суспільство радимо один одному триматися подалі. Візьмемо світ онлайн-ставок на спорт або азартних ігор у криптовалютних казино. Це території, на які моралісти та регулятори давно дивляться з підозрою — як на кубла пороку та небезпеки.
І все ж, якщо розглядати лише механіку угоди, це небо і земля. У світі крипто-гемблінгу, щойно ви готові до того, що гроші покинуть ваш гаманець — пуф! І вони миттєво опиняються на місці. Жодних періодів очікування, жодних набридливих запитань про походження коштів, не кажучи вже про дівоче прізвище вашої бабусі.У «тіньовому світі» ви — повний ноунейм для відправника. Вам не потрібно розкривати отримувачу своє місцезнаходження чи трудову книжку. Все, у що вони мають вірити, — це те, що криптографічно підтверджені кошти дійсно існують. За вами навіть не варто шпигувати. Раптом кнопка «лайк» почала б кричати своїм користувачам, що натискання на неї — це справжній токен холодної наукової цінності, не обтяжений стеженням, яке притаманне «реальній» економіці. Чому за найважливішими речами, як-от можливість оплатити опалення, електроенергію та житло, стежать надзвичайно пильно, тоді як щось легковажне або шкідливе, наприклад онлайн-гемблінг, отримує буквально в 100 разів кращий сервіс, ніж надає держава, коли збирається вкрасти ваші гроші?
Більше того, зверніть увагу на години роботи. Банкіри дотримуються «банківських годин» — думка, яка в цифрову епоху звучить навіть старомодно. Спробуйте оплатити рахунок у п'ятницю ввечері, і він може не пройти до вівторка. Але «порочні» індустрії ніколи не сплять. Крипто-ігрові сайти та сервіси для азартних ігор відкриті 24 години на добу, сім днів на тиждень, кожного дня у році. Вони не зважають на свята. У них немає вихідних.
Їхні комп'ютерні системи (які часто побудовані на смартконтрактах) працюють згідно з набором алгоритмів, що виконують завдання цілодобово, незалежно від того, чи це різдвяний ранок, чи звичайний вівторок о 3:00 ночі.Така постійна надійність діаметрально протилежна простоям через «технічне обслуговування системи» та випадковим паузам у традиційних фінансах. У цих криптоорієнтованих просторах усе, здається, працює майже ідеально. Підтримка часто доступна 24/7. Інтерфейси елегантні та інтуїтивно зрозумілі. Будь-які перешкоди відсутні. Це актуальне й незручне питання: якщо казино може обробити мільйон доларів за лічені секунди, не з’ясовуючи вашу групу крові, то чому оплата рахунку за електроенергію на сто доларів займає до трьох днів і потребує обсягу інформації, як у цілій адресній книзі? Аналогічний рівень побутових фінансів міг би бути таким же швидким і приватним завдяки технологіям, які вже існують. Проблема полягає не в технологіях, а в архітектурі. Традиційні інституції прагнуть контролю та прозорості ресурсів населення; це їхнє свідоме рішення.
Шлях до суверенного життя
Хороша новина полягає в тому, що починають дути вітри змін, які обіцяють нову фінансову парадигму. Зміни вже відчуваються в повітрі: далекоглядні юрисдикції по всьому світу починають розуміти, що те, що було неправильним, більше не може вважатися нормою. Ми спостерігаємо значний прогрес у регулюванні, що свідчить про визнання та практичність криптовалют не просто як спекулятивних активів, а як реального засобу обміну в повсякденному житті. Наратив змінюється із «заборони» на «інтеграцію», і це відкриває абсолютно нову сферу можливостей для сімей, щоб повернути контроль над своєю фінансовою конфіденційністю.
Кілька країн уже значно просунулися на шляху до безперешкодної оплати рахунків за допомогою криптовалюти. Майбутнє вже настало — у таких місцях, як Сальвадор, Лугано у Швейцарії та в різних прогресивних містечках і містах Латинської Америки та Європи. Мешканці можуть зайти в магазин, відсканувати QR-код і оплатити продукти так само легко, як надіслати текстове повідомлення. І, що найважливіше, цифрову валюту можна використовувати для оплати муніципальних податків та комунальних послуг. Те, чим люди вже користуються в цих країнах, — лише вершина айсберга можливого. Уявіть собі оплату податку на нерухомість за лічені секунди за допомогою телефону, без банківського касира чи жодного папірця. Транзакція здійснюється в блокчейні — вона незмінна та прозора у своїй діяльності, але приватна для залучених сторін.
Таке впровадження — це не просто політ фантазії для технічно грамотних людей, а життєво необхідний інструмент для тих, хто не має доступу до банківських послуг. Мільярди людей у всьому світі відрізані від традиційної фінансової системи через відсутність необхідних документів або проживання в «юрисдикціях із високим рівнем ризику». Для них оплата рахунку часто означає ризиковані поїздки з готівкою або сплату непомірних комісій за грошові перекази. Криптовалюта повністю усуває ці бар'єри. Вона дозволяє фрілансеру в країні, що розвивається, отримувати оплату та напряму оплачувати рахунок за інтернет без посередників, які забирають 10% комісії з кожної транзакції. Це демократія в найпростішому розумінні: економіка домогосподарств. Вона перетворює мільйони смартфонів у країні на персональні банки.
Ця зручність забезпечується передовими технологіями, що працюють у фоновому режимі та допомагають знизити витрати. У мережах на кшталт TRON, наприклад, ефективність досягається завдяки таким функціям, як безкоштовні транзакції або транзакції з дуже низькою вартістю.
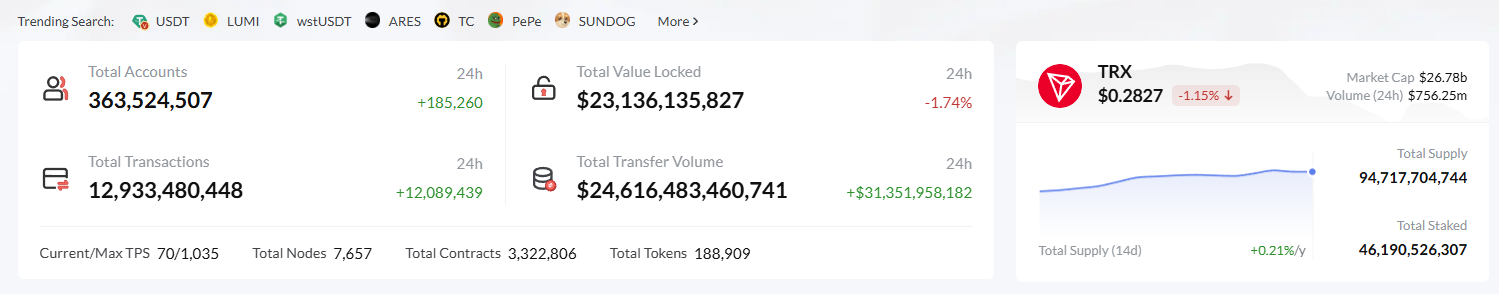
Для оптимізації управління такими транзакціями розробники та постачальники послуг використовують такі інструменти, як API для оренди енергії Tron, які призначені для ефективного керування цими ресурсами мережі. Завдяки автоматизації оренди Енергії ці платформи усувають технічні складнощі та забезпечують безперебійну роботу для користувача за дуже низькими цінами. Це «технічна база» нової економіки, і вона стає достатньо міцною, щоб швидко обслуговувати мільйони домогосподарств.
Впровадження криптовалют — це петля зворотного зв'язку, а не лінійний процес. Чим більше комунальних компаній приймають криптовалюту — як і тих, що використовують сторонні платіжні процесори — тим очевиднішими стають перешкоди життя за фіатним стандартом. Вони усвідомлюють, що їм не обов'язково терпіти стеження та повільність. І вони можуть обрати систему, яка дбає про їхнє благополуччя, їхній час та приватність. Технології масштабуються відповідно до цих потреб: рішення другого рівня (Layer 2) та парачейни пропонують вищу швидкість транзакцій, ніж Visa чи Mastercard, буквально за 1% від їхньої вартості.
Паразити старого світу
Але, як і в будь-якій революції, існують контрреволюціонери, і шлях до монетарного су Вони створюють проблему, щоб потім продати вам її вирішення. Це та сама логіка, що панує в банківській індустрії. Банки теж хочуть свій відсоток. Вони лобіюють правила, які ускладнюють вихід на ринок для криптоконкурентів. Вони закривали рахунки клієнтів, які працюють із криптобіржами. Потім вони покладаються на механізми «відмивання» під виглядом «захисту прав споживачів», щоб захистити свої монополії.
Наприклад, застаріла мережа SWIFT, яка забезпечує роботу світової банківської системи. Це система обміну повідомленнями 1970-х років — повільна, схильна до помилок і дорога. Надішліть платіж за кордон — наприклад, щоб допомогти родичам в іншій країні — і гроші пройдуть через кілька банків-кореспондентів, кожен з яких стягне комісію. Це гра в «зіпсований телефон», де гроші — це саме повідомлення, і до того моменту, як ми отримуємо слухавку, воно настільки спотворене, що неможливо навіть зрозуміти, хто і чого хотів. Уся ця інфраструктура створена ще до появи криптовалют. Крипта — це прямий канал зв'язку між платником і одержувачем, що руйнує цей паразитичний ланцюжок посередників.
Ці п'явки глибоко вкоренилися. Вони мають вплив на законодавців і достатньо грошей для фінансування кампаній. Вони вигадують історії про відмивання грошей та фінансування тероризму, щоб відлякати громадськість від пірингових фінансів, користуючись заспокійливою вигадкою, ніби більшість брудних справ робиться готівкою або через старі добрі банківські рахунки. Якщо криптосвіт збирається кинути виклик усім цим п'явкам, перед ним постає величезна кількість проблем. Це справді асиметрична битва: з одного боку — розрізнений рух розробників відкритого коду, а з іншого — орда, що засіла у фортеці інституцій. У банків є закони, але у крипти є код.
Неминуче сходження аутсайдера
У цій боротьбі буде важко перемогти, але є всі підстави для великого оптимізму. Достатньо озирнутися лише на 15 років назад, щоб побачити, який шлях ми вже подолали.
Не забувайте — коли біткоїн тільки з’явився, люди все ще сміялися з того, чи можна за нього купити ХОЧ ЩОСЬ у принципі! Це були «магічні інтернет-гроші», іграшка для гіків та лібертаріанців. Критики висміювали його як схему Понці, бульбашку, жарт. Вони казали, що він нічим не підкріплений. Нам казали, що уряди його закриють. Вони казали, що він не зможе масштабуватися.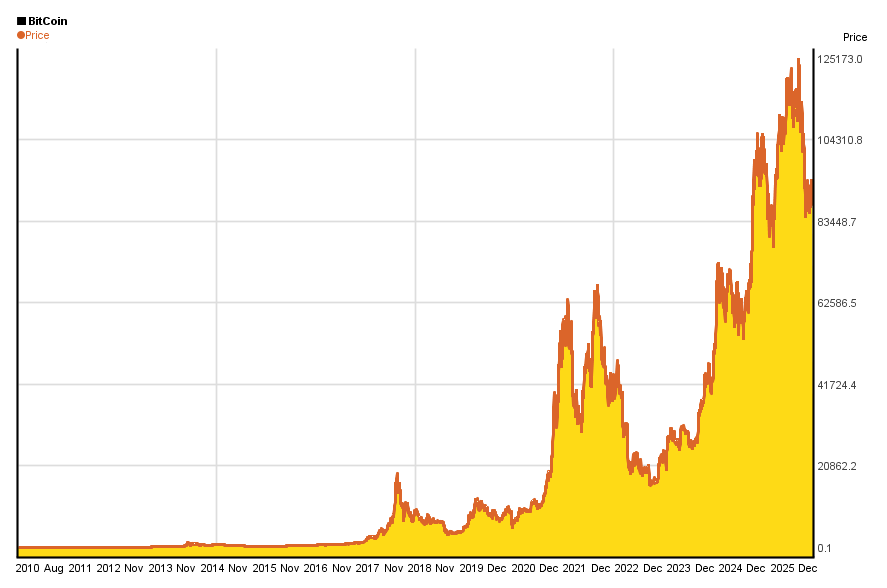
Скептикам вже не до сміху. Сьогодні крипта — це клас активів вартістю в трильйон доларів. Вона перебуває на балансах публічних компаній. Вона є засобом обміну для суверенних держав. Її обговорюють у залах конгресів та парламентів. Ті самі інституції, які раніше її висміювали, тепер поспішають запропонувати власні ETF та кастодіальні послуги. Стійкість цієї технології — це факт. Здається, вона процвітає попри крахи, заборони, хакерські атаки та скандали, і щоразу стає ще витривалішою, децентралізованішою та такою, яку неможливо знищити.
Також незрозуміло, хто зрештою переможе — і часто це виявляється аутсайдер. І це означає, що існують неминучі сили, які притягують ефективність і свободу, що їх дає криптовалюта. Зрештою, люди схильні обирати те, що працює краще. Якщо сім'я може заощадити на комісіях за транзакції, захистити свою приватність і миттєво оплачувати рахунки, не задихаючись у бюрократичній тяганині, саме так вони і зроблять. «Паразити» можуть уповільнити цей процес, але не зупинити його. Джина неможливо повернути назад у пляшку. Код відкритий. Мережа працює. І оскільки інфраструктура продовжує розвиватися, можливість фактично повністю жити поза межами системи нагляду традиційних фінансів стає реальністю для все більшої кількості людей.
Для того щоб користувач міг ефективно орієнтуватися в цьому незнайомому середовищі, йому потрібні сервіси, які поєднують у собі складні механізми блокчейну з повсякденною практичністю. Саме тут на допомогу приходять такі платформи, як Netts Workspace. Вона розроблена як професійний інструментарій для управління операціями у мережі TRON і пропонує такі функції, як автоматичне делегування енергії, що дозволяє користувачам суттєво економити на комісіях за транзакції — їх можна знизити до 80% порівняно зі спалюванням TRX.
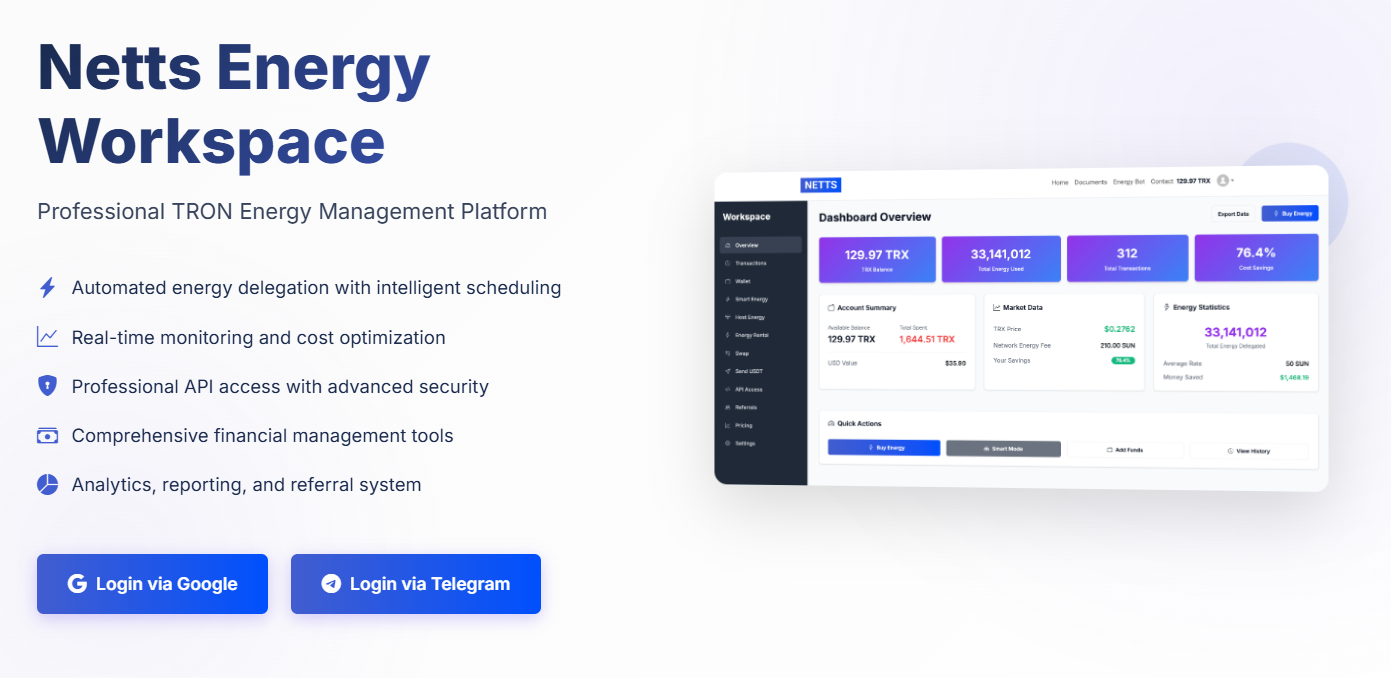
Пропонуючи цілий арсенал можливостей, таких як API для оренди енергії TRON, систему сповіщень у реальному часі та механізм розумного планування, Netts надає користувачам можливість ефективно керувати своїми ресурсами. Завдяки «Розумному режиму» (Smart Mode) для автоматичного делегування на основі тригерів балансу та «Режиму хоста» (Host Mode), який дозволяє підтримувати постійне енергозабезпечення майстернод, ці інновації, орієнтовані на користувача, перетворюють фантазії про «крипто-домогосподарства» на практичну реальність. Вони відкривають майбутнє, де оплата рахунків — це не тягар, а щось настільки ж просте, приватне та ефективне, як натискання кнопки.