Crypto et ménage : peut-on payer ses factures ?
Payer ses factures courantes en crypto dans la pratique — volatilité, frais, cartes, stablecoins, et limites actuelles de la finance « crypto-native » face au monde réel.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
Il n'y a rien de comparable à ce pincement au cœur lorsque les nouvelles factures mensuelles arrivent. Il ne s'agit pas simplement d'un fardeau financier — déjà bien assez lourd en cette période d'économies fluctuantes et de flambée des coûts. C'est quelque chose de bien plus insidieux — une sorte de charge psychologique qui pèse sur le citoyen responsable. Lorsque vous vous asseyez pour « payer » vos factures d'énergie, votre prêt immobilier ou votre assurance, vous ne faites pas que régler un dû. Vous participez à une cérémonie d'exposition totale. L'État et les banques ne se contentent pas de surveiller l'argent, ils vous surveillent, vous. Ils traquent chaque centime que vous gagnez et que vous gardez avant de le jeter dans la gueule béante et insatiable du système. Cela ressemble davantage à une inspection qu'à une transaction, un audit mensuel de votre existence où vous êtes présumé coupable jusqu'à preuve du contraire.
Imaginez un instant les montagnes de données qui accompagnent le moindre paiement. Pas l'ombre d'un résidu de vie privée ne subsiste dans ce processus. En réalité, pour garder la lumière allumée ou l'eau courante, vous devez mentionner votre nom complet, votre adresse actuelle et souvent votre numéro de téléphone — et parfois même votre numéro de sécurité sociale — lors du virement. Ces informations sont compilées, enregistrées et analysées. Elles permettent de dresser un profil complet de votre vie, de vos habitudes quotidiennes et de vos déplacements.
Et l'État n'est pas le seul à observer. Les agences d'évaluation du crédit, les agences de marketing et les courtiers en données se repaissent de ces informations. Votre hygiène financière est notée, classée et vendue au plus offrant. Avez-vous eu un seul jour de retard sur votre paiement ? C'est enregistré. Avez-vous remboursé un prêt trop rapidement ? Ironiquement, cela pourrait nuire à votre score de crédit parce que vous êtes moins rentable pour les prêteurs. Le système est conçu pour vous maintenir prévisible, sous contrôle et transparent — tandis que ceux qui l'observent demeurent opaques et intouchables.
Vous êtes surveillé et fiché systématiquement et méthodiquement au gré de chaque opération mensuelle, et la société vous fait sentir impuissant face à cela — c'est le prix à payer pour vivre dans le monde moderne. La transparence est à sens unique : une institution sans visage exige votre argent (fondamentalement, vous avez envoyé des fonds vers leur système ; s'ils voulaient savoir de quel compte ils proviennent, ils pourraient le découvrir sur-le-champ), tandis qu'elle apprend le moindre détail sur vous, jusqu'à l'appareil qui a transmis votre paiement. C'est une maison de verre dont les murs sont bâtis sur vos besoins financiers. Cela n'arrange rien d'avoir un système bancaire « trop grand pour faire faillite ». Les virements peuvent prendre des jours. Les erreurs sont difficiles à rectifier. Les frais sont dissimulés dans les petites lignes.
Mais voyez-vous, comme il s'agit de « factures » — les obligations de la vie d'adulte —, nous sommes censés être reconnaissants d'avoir l'opportunité de naviguer dans ce labyrinthe bureaucratique. Pourtant, on nous répète que cet État de surveillance engourdi et intrusif est le garant ultime de notre sécurité et de notre ordre. Mais il suffit de jeter un coup d'œil aux marges du monde financier pour réaliser qu'il s'agit d'un mensonge. Il existe des domaines où l'argent circule à la vitesse de la pensée, où la confidentialité est la norme et se trouve respectée, et où l'utilisateur bénéficie d'un niveau d'attention et d'efficacité qu'aucune banque de détail ne peut espérer atteindre.
Le paradoxe de l'efficacité interdite
Il est profondément ironique de constater que les expériences financières les plus efficaces, ergonomiques et confidentielles se trouvent souvent dans des secteurs dont la société nous conseille de nous tenir éloignés. Prenez le monde des paris sportifs en ligne ou des jeux d'argent via les casinos en cryptomonnaies. Ce sont des terrains que les moralistes et les régulateurs regardent depuis longtemps d'un œil suspicieux — des repaires de vice et de danger. Et pourtant, si l'on ne considère que la mécanique pure de la transaction, c'est le jour et la nuit. Dans l'univers du jeu en crypto, dès que vous décidez de faire sortir de l'argent de votre portefeuille — hop ! Il arrive immédiatement à destination. Aucun délai d'attente, aucune question indiscrète sur l'origine des fonds, et encore moins sur le nom de jeune fille de votre grand-mère.
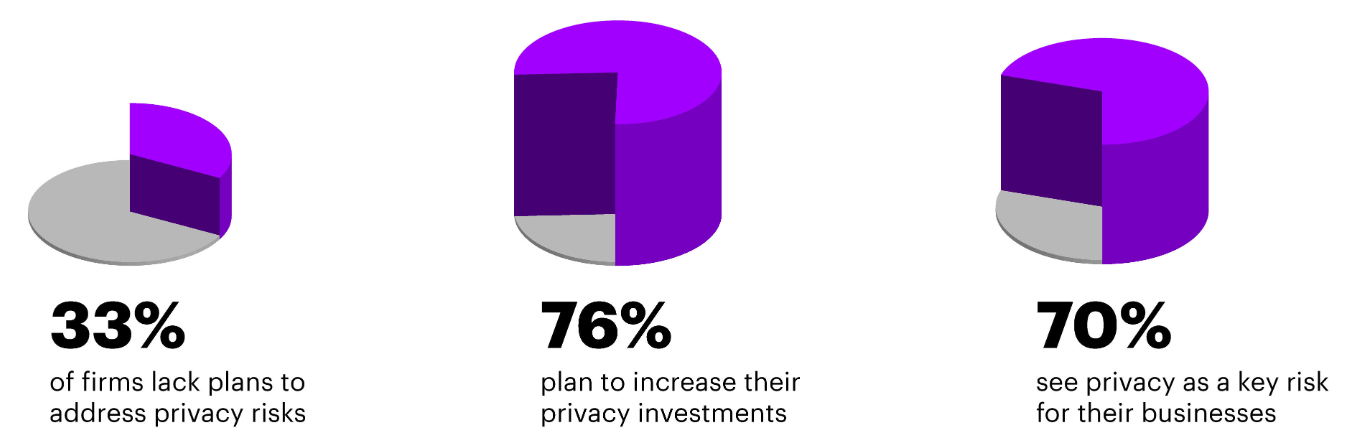
Dans ce « monde parallèle », vous êtes totalement anonyme pour l'expéditeur. Vos coordonnées ou votre situation professionnelle n'ont pas besoin d'être divulguées au destinataire. La seule chose qui compte pour eux, c'est que les fonds cryptographiquement prouvés existent réellement. Vous ne valez même pas la peine d'être espionné. D'un coup, le simple clic devient le garant d'une valeur mathématique brute, débarrassée de l'espionnage qui plombe l'économie « réelle ». Pourquoi les dépenses les plus vitales, comme le chauffage, l'électricité ou le logement, font-elles l'objet d'une surveillance impitoyable, alors qu'une activité futile ou risquée comme les jeux en ligne offre un service littéralement 100 fois supérieur à celui que fournit l'État lorsqu'il s'apprête à prélever votre argent ?
De plus, songez aux horaires d'ouverture. Les banquiers travaillent aux « heures de bureau » — une notion qui sonne déjà comme archaïque à l'ère numérique. Essayez de payer une facture le vendredi soir, et elle pourrait ne pas être traitée avant le mardi suivant. En revanche, le commerce du « vice » ne dort jamais. Les sites de jeux crypto et les plateformes de paris sont ouverts 24 heures sur 24, sept jours sur sept, chaque jour de l'année. Ils ne connaissent pas de jours fériés. Ils n'ont pas de week-ends. Leurs systèmes informatiques (qui reposent fréquemment sur des smart contracts) fonctionnent selon des algorithmes qui accomplissent leur tâche 24h/24 et 7j/7, que ce soit le matin de Noël ou un mardi ordinaire à 3 heures du matin.
Cette fiabilité permanente s'oppose diamétralement aux interruptions pour « maintenance système » et aux blocages inopinés de la finance traditionnelle. Tout semble fonctionner de manière quasi parfaite dans ces espaces crypto-natifs. Le support client est souvent disponible 24/7. Les interfaces sont élégantes et intuitives. Les frictions sont inexistantes. Une question essentielle et dérangeante se pose alors : si un casino peut traiter un million de dollars en quelques secondes sans exiger votre groupe sanguin, comment se fait-il que le règlement d'une facture d'électricité de cent dollars prenne jusqu'à trois jours ouvrés et exige l'équivalent de tout votre carnet d'adresses ? La gestion des dépenses du ménage pourrait être tout aussi rapide et confidentielle avec la technologie déjà disponible aujourd'hui. Le point de blocage n'est pas technologique ; il est architectural. Les acteurs en place exigent le contrôle et la visibilité sur les ressources de la population ; c'est un choix délibéré de leur part.
La voie vers la souveraineté individuelle
La bonne nouvelle, c'est que le vent commence à tourner, annonçant un nouveau paradigme financier. Le changement est dans l'air, et les juridictions avant-gardistes à travers le monde commencent à comprendre que l'ordre établi ne peut plus perdurer. Nous assistons à des progrès réglementaires notables qui témoignent de l'acceptation et de la pertinence pratique des cryptomonnaies, non plus seulement comme actifs spéculatifs, mais comme véritables moyens d'échange dans la vie de tous les jours. Le discours passe de « l'interdiction » à « l'intégration », ouvrant ainsi un tout nouveau champ d'opportunités pour que les ménages reprennent le contrôle de leur vie privée financière.
Plusieurs pays sont déjà bien avancés sur la voie du règlement fluide des factures en crypto. L'avenir est déjà là, dans des endroits comme le Salvador, la ville de Lugano en Suisse, ainsi que dans diverses municipalités progressistes d'Amérique latine et d'Europe. Les habitants peuvent entrer dans un commerce, scanner un code QR et payer leurs courses aussi facilement qu'ils enverraient un SMS. Et, fait encore plus significatif, il est possible d'acquitter ses taxes locales et ses charges courantes en monnaie numérique. Ce dont bénéficient déjà ces populations n'est que la partie émergée de l'iceberg. Imaginez régler votre taxe foncière en quelques secondes depuis votre téléphone, sans passer par un guichet bancaire ni imprimer le moindre papier. La transaction est inscrite sur la blockchain — immuable et transparente dans son exécution, mais confidentielle pour les personnes concernées.
Cette adoption n'est pas qu'un simple terrain de jeu pour technophiles, c'est une planche de salut pour les personnes non bancarisées. Des milliards d'individus à travers le monde sont exclus du système financier traditionnel faute de documents appropriés ou parce qu'ils vivent dans des pays dits « à haut risque ». Pour eux, régler une facture implique souvent des déplacements dangereux les poches pleines de liquide, ou des commissions d'envoi de fonds usuraires. La crypto contourne intégralement ces obstacles. Elle permet à un travailleur indépendant d'un pays émergent d'être payé et de régler directement sa facture d'accès à Internet — sans intermédiaire prélevant 10 % au passage. C'est la démocratie appliquée à son niveau le plus fondamental : l'économie domestique. Cela transforme les millions de smartphones à travers le monde en véritables banques individuelles.
Cette simplicité est rendue possible par une technologie de pointe opérant en arrière-plan afin de réduire les coûts au minimum. Sur des réseaux comme TRON, par exemple, cette efficacité s'exprime au travers de transactions gratuites ou à des coûts dérisoires.
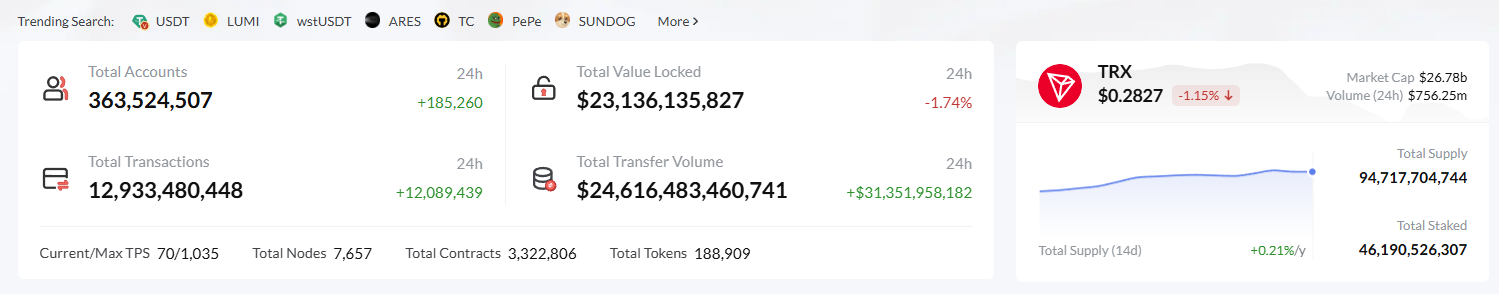
Pour optimiser la gestion de ces transferts, les développeurs et les prestataires de services exploitent des outils tels qu'une API de location d'Energy TRON pour administrer efficacement ces ressources de réseau. En permettant l'automatisation de la location d'Energy, ces plateformes éliminent les subtilités techniques et offrent une expérience fluide à l'utilisateur pour un coût minime. C'est la « plomberie » de la nouvelle économie, et elle devient suffisamment solide pour répondre aux besoins de millions de foyers — et ce, rapidement.
L'adoption de la crypto fonctionne comme une boucle de rétroaction, et non de façon linéaire. Plus le nombre d'entreprises de services publics acceptant la crypto — ainsi que celles faisant appel à des processeurs tiers — augmente, plus les contraintes du modèle basé sur les monnaies fiduciaires deviennent flagrantes. Les utilisateurs réalisent qu'ils ne sont plus condamnés à subir la surveillance et les lenteurs. Ils peuvent choisir un système respectueux de leur temps et de leur vie privée. La technologie monte en puissance pour répondre à cette demande, avec des solutions de Layer 2 et des parachains offrant des vitesses de transaction supérieures à celles de Visa ou Mastercard, pour littéralement 1 % du tarif.
Les parasites du vieux monde
Mais comme dans toute révolution, des forces contre-révolutionnaires se dressent, et la marche vers la souveraineté monétaire ne fait pas exception. Il est nécessaire d'évoquer les ennemis du progrès. Tout un écosystème de parasites s'est greffé sur les flux de revenus traditionnels, et il ne lâchera pas prise sans combattre. Ces institutions prospèrent grâce à la complexité et à l'opacité du système en place. Elles tirent profit de chaque friction. Chaque délai, chaque formulaire à remplir, chaque étape de vérification est un prétexte exploité par un maillon de la chaîne pour prélever des frais ou justifier son existence.
Aux États-Unis, la situation est particulièrement alarmante. Il existe même une entreprise qui fait du lobbying auprès des élus pour ÉVITER que les déclarations de revenus ne soient trop faciles d'accès, car elle capte une partie de la manne financière ! Quel cynisme. L'administration fiscale dispose déjà de toutes les informations et pourrait directement envoyer une déclaration préremplie au contribuable. Pourtant, les éditeurs de logiciels fiscaux dépensent des millions de dollars pour s'assurer que les démarches restent compliquées, nébuleuses et anxiogènes. Ils créent le problème pour pouvoir vous vendre la solution. C'est exactement la même logique qui prévaut dans le secteur bancaire. Les banques veulent également leur part. Elles réclament des réglementations qui entravent l'arrivée des concurrents crypto sur le marché. Elles n'hésitent pas à fermer les comptes de clients interagissant avec des plateformes d'échange crypto. Puis, elles invoquent hypocritement le prétexte de la « protection des consommateurs » pour préserver leurs monopoles.
Prenez par exemple le réseau vétuste SWIFT, qui soutient le système bancaire mondial. Il s'agit d'un système de messagerie des années 1970, lent, sujet aux erreurs et coûteux. Envoyez un paiement de facture à l'international — par exemple pour soutenir des proches à l'étranger — et les fonds transiteront par plusieurs banques correspondantes, chacune prélevant des frais au passage. C'est une partie de téléphone arabe où l'argent sert de message : le temps qu'il arrive à destination, le montant a été tellement raboté qu'il devient difficile de savoir qui réclamait quoi au départ. Toute cette infrastructure date d'avant la crypto. Cette dernière offre un canal de communication direct entre le payeur et le bénéficiaire, éliminant nette cette chaîne parasitaire d'intermédiaires.
Ces rentiers sont profondément enracinés. Ils ont l'oreille des législateurs et des moyens considérables pour financer des campagnes. Ils brandissent les spectres du blanchiment d'argent et du financement du terrorisme pour détourner l'opinion publique de la finance de pair à pair, profitant du mythe rassurant selon lequel les activités illicites se dérouleraient principalement avec du liquide ou de bons vieux comptes bancaires. Pour s'attaquer à tous ces profiteurs, la crypto fait face à d'immenses défis. Il s'agit d'un combat asymétrique : d'un côté, un mouvement informel de développeurs open source, et de l'autre, une armée retranchée dans la forteresse des institutions établies. Les banques ont les lois pour elles, mais la crypto a le code.
L'ascension inéluctable de l'outsider
La bataille sera rude, mais il y a toutes les raisons d'être très optimiste. Il suffit de regarder 15 ans en arrière pour mesurer le chemin parcouru. Ne l'oublions pas : aux débuts de Bitcoin, les gens se demandaient en ricanant s'il serait un jour possible d'acheter QUOI QUE CE SOIT avec ! Ce n'était que de « l'argent magique d'Internet », un jouet pour geeks et libertariens. Les critiques le qualifiaient de pyramide de Ponzi, de bulle, de plaisanterie. Ils affirmaient qu'il ne reposait sur aucune valeur tangible. Ils nous prédisaient que les gouvernements allaient l'interdire. Ils soutenaient qu'il ne pourrait jamais passer à l'échelle.
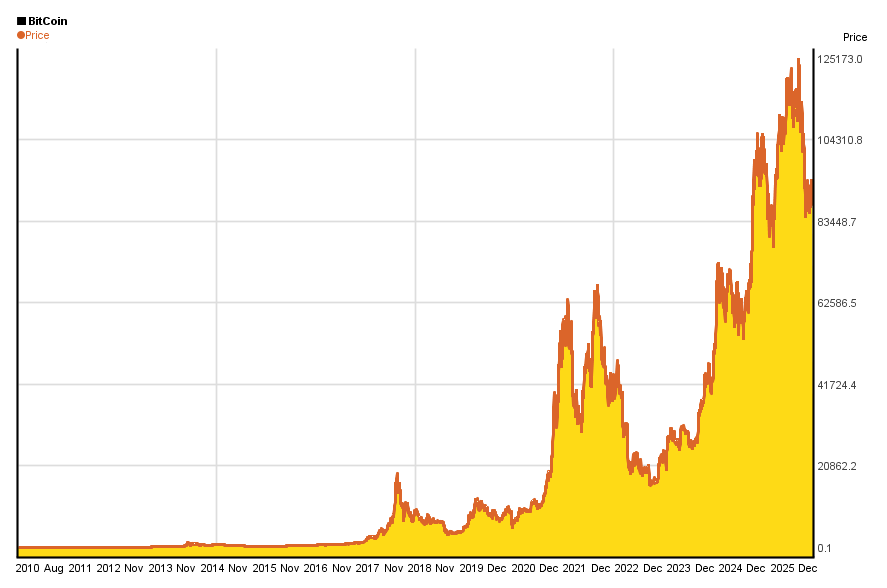
Aujourd'hui, les sceptiques ont cessé de rire. La crypto représente désormais une classe d'actifs pesant des milliers de milliards de dollars. Elle figure au bilan d'entreprises cotées en bourse. Elle sert de monnaie d'échange à des États souverains. Elle est débattue au sein des parlements et des congrès. Les institutions mêmes qui la tournaient en dérision se bousculent désormais pour proposer leurs propres ETF et leurs services de garde d'actifs. La pérennité de cette technologie est un fait établi. Elle a prospéré en surmontant les krachs, les interdictions, les piratages et les scandales, et à chaque reprise, elle en est ressortie plus résiliente, plus décentralisée et plus impossible à abattre.
Il est encore difficile de prédire qui l'emportera à la fin — mais l'outsider gagne souvent. Les avantages offerts par la cryptomonnaie en matière d'efficacité et de liberté exercent une force d'attraction inexorable. En fin de compte, les individus finissent toujours par adopter ce qui fonctionne le mieux. Si un foyer peut s'épargner des frais de transaction, protéger sa vie privée et payer ses factures instantanément sans s'étouffer sous les contraintes bureaucratiques, c'est ce choix qu'il fera. Les « parasites » pourront ralentir cette évolution, mais ils ne pourront pas l'arrêter. On ne remet pas le génie dans sa bouteille. Le code est ouvert. Le réseau est en marche. Et à mesure que les infrastructures se développent, la perspective de vivre presque totalement en dehors du maillage de surveillance de la finance traditionnelle devient une réalité pour un nombre croissant de personnes.
Pour évoluer efficacement dans cet environnement nouveau, les utilisateurs ont besoin de services capables d'articuler les subtilités de la mécanique blockchain avec les impératifs pratiques du quotidien. C'est précisément là qu'interviennent des plateformes comme Netts Workspace. Conçue comme un outil de pilotage professionnel dédié aux opérations sur la blockchain TRON, elle intègre des fonctionnalités telles que la délégation automatique d'Energy, permettant aux utilisateurs de réduire drastiquement leurs frais de transaction — jusqu'à 80 % d'économie par rapport au burning de TRX.
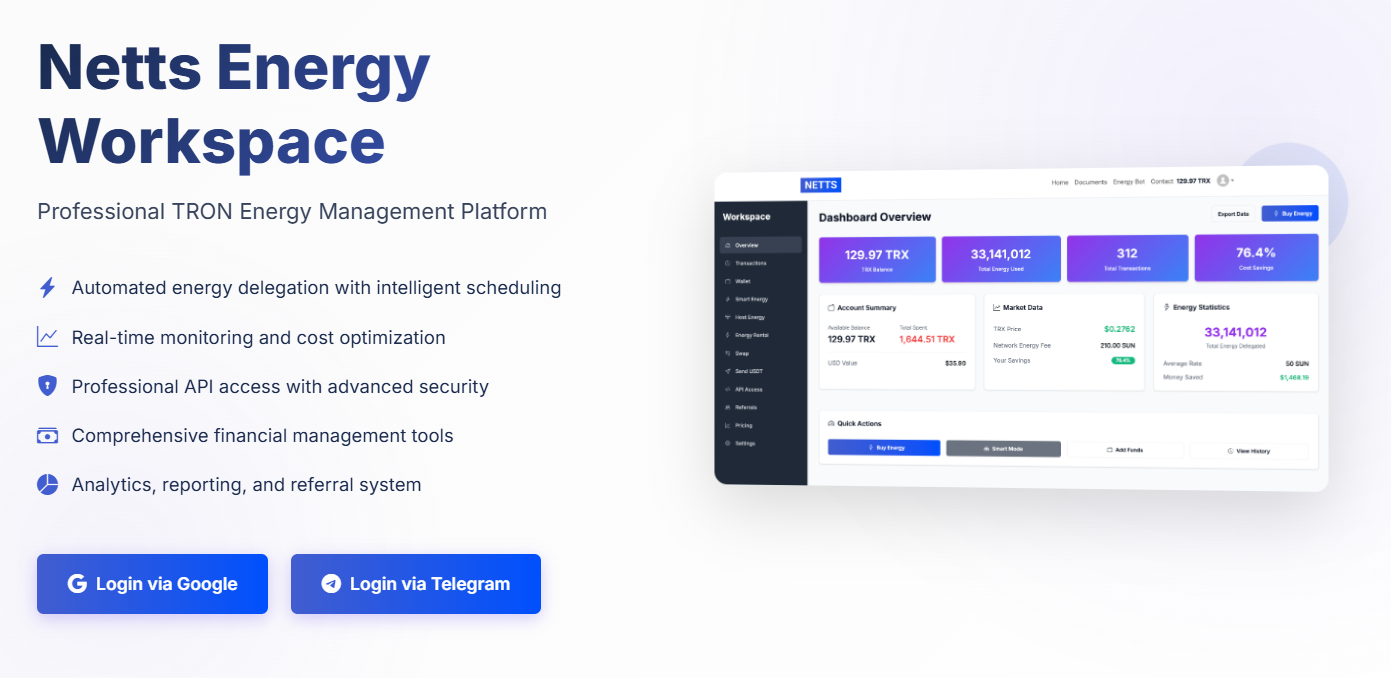
Grâce à son ensemble complet d'outils, incluant l'API de location d'Energy TRON, un système d'alerte en temps réel et un mécanisme d'ordonnancement intelligent, Netts offre aux utilisateurs la possibilité de gérer leurs ressources avec une efficacité optimale. Son « Smart Mode » permet de déléguer automatiquement selon des seuils de solde définis, tandis que son « Host Mode » maintient une alimentation énergétique stable pour les masternodes. C'est précisément ce type d'innovation axée sur l'utilisateur qui transforme l'idéal de la gestion de ménage en crypto en une réalité concrète, dessinant un futur où régler ses factures n'est plus un fardeau, mais une action aussi simple, confidentielle et rapide que la pression d'un bouton.