رمزارز و خانوار: آیا هزینههای زندگی را تأمین میکند؟
پرداخت قبوض خانگی با رمزارز در عمل؛ نوسانات، کارمزدها، کارتها، استیبلکوینها و جایی که امور مالی «بومیِ رمزارز» همچنان با محدودیتهای دنیای واقعی مواجه میشود.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
هیچ حسی شبیه به آن لحظهی سنگین و دلهرهآور در دل نیست، وقتی که قبوض ماهانه جدید از راه میرسند. این صرفاً یک بار مالی نیست — که البته در عصر اقتصادهای نوسانی و هزینههای رو به افزایش، به اندازه کافی سنگین هست. موضوع چیزی بسیار موذیانهتر است؛ نوعی بار روانی که بر دوش شهروند مسئول سنگینی میکند. وقتی مینشینید تا قبوض خدماتی، اقساط مسکن یا حق بیمه خود را «پرداخت» کنید، در واقع بهای چیزی را نمیپردازید. شما در مراسمی برای افشای کامل حضور دارید. دولت و بانکها فقط پول را زیر نظر ندارند، بلکه شما را زیر نظر دارند. آنها هر پنی را که به دست میآورید و از ریختن به دهان سیریناپذیر و هولناک سیستم دریغ میکنید، ردیابی میکنند. این بیشتر شبیه به یک بازرسی است تا یک تراکنش؛ یک حسابرسی ماهانه از موجودیت شما که در آن گناهکارید مگر اینکه خلافش ثابت شود.
فقط کوه دادههایی را تصور کنید که همراه با هر پرداخت ایجاد میشوند. در تمام این فرآیند، حتی ذرهای از حریم خصوصی باقی نمیماند. در واقع، برای اینکه چراغها روشن بماند یا آب قطع نشود، ملزم هستید نام کامل، آدرس فعلی و اغلب شماره تلفن — و گاهی حتی شماره تأمین اجتماعی — خود را همراه با حواله ارسال کنید. این اطلاعات گردآوری، ذخیره و مطالعه میشوند. این دادهها نمایی جامع از زندگی، عادات روزانه و موقعیت مکانی شما میسازند.
و فقط دولت نیست که تماشا میکند. این مؤسسات رتبهبندی اعتباری، آژانسهای بازاریابی و کارگزاران داده هستند که از این اطلاعات تغذیه میکنند. بهداشت مالی شما رتبهبندی، ارزیابی و به بالاترین قیمت پیشنهادی فروخته میشود. آیا فقط یک روز در پرداخت خود تأخیر داشتید؟ ثبت میشود. آیا وام را خیلی زود تسویه کردید؟ از قضا، این کار میتواند به امتیاز اعتباری شما آسیب بزند، زیرا سود کمتری برای وامدهندگان دارید.
سیستم برای این وجود دارد که شما را پیشبینیپذیر، مهارشده و شفاف نگه دارد - در حالی که ناظران آن، مبهم و غیرپاسخگو باقی میمانند.شما هر ماه به صورت سیستماتیک و روتین، حرکت به حرکت، تحت نظارت و ثبت قرار میگیرید و جامعه به شما القا میکند که برای جلوگیری از آن ناتوان هستید — این بهای زندگی در دنیای جدید است. این شفافیت یکطرفه است: شما با نهادی بیچهره روبرو هستید که از شما پول طلب میکند (در واقع، شما پول را به تلفن آنها فرستادهاید؛ اگر میخواستند بدانند پول از حساب چه کسی آمده، همان لحظه میتوانستند بفهمند)، در حالی که آنها کوچکترین جزئیات را درباره شما میدانند، حتی نوع دستگاهی که پرداخت شما را ارسال کرده است. این یک خانه شیشهای است و دیوارهایش از نیاز مالی شما ساخته شدهاند. داشتن یک سیستم بانکی که «بیش از حد بزرگ» است، کمکی نمیکند. انتقالها ممکن است روزها طول بکشد. اصلاح خطاها دشوار است. نرخها در میان نوشتههای ریز پنهان شدهاند.
اما میدانید، چون اینها «قبوض» هستند — همان مسائل جدی زندگی بزرگسالی — ما ظاهراً باید بابت فرصت عبور از این هزارتوی بوروکراتیک سپاسگزار باشیم. با این حال، به ما گفته میشود که این وضعیت نظارتیِ کُند و مداخلهگر، بالاترین تضمین برای امنیت و نظم ماست. اما کافی است نگاهی به حاشیههای بهظاهر دیوانهوار دنیای مالیمان بیندازیم تا ببینیم که این یک دروغ است. حوزههایی از پول وجود دارند که در آنها دارایی با سرعت فکر جابجا میشود، حریم خصوصی مفروض و محترم است، و به کاربر با چنان سطح از احترام و کارایی خدماترسانی میشود که هیچ بانک خردهفروشی حتی امید رسیدن به آن را ندارد.
پارادوکس کارایی ممنوعه
بسیار کنایهآمیز است که کارآمدترین، کاربرپسندترین و خصوصیترین تجربههای مالی اغلب در صنایعی یافت میشوند که ما به عنوان یک جامعه، به یکدیگر میگوییم از آنها دوری کنیم. دنیای شرطبندی ورزشی آنلاین یا قمار از طریق کازینوهای ارز دیجیتال را در نظر بگیرید. اینها قلمروهایی هستند که اخلاقگرایان و نهادهای ناظر مدتهاست با سوءظن به آنها مینگرند — کانونهای فساد و خطر.
با این حال، اگر فقط مکانیسم معامله را در نظر بگیرید، تفاوت از زمین تا آسمان است. در دنیای قمار کریپتویی، هر زمان که آماده باشید پول از کیف پولتان خارج شود — پوف! بلافاصله به مقصد میرسد. هیچ دوره انتظاری وجود ندارد، هیچ سوال آزاردهندهای درباره منشأ وجوه پرسیده نمیشود، چه برسد به نام خانوادگی دوران دوشیزگی مادربزرگتان.در «دنیای سایه»، شما برای فرستنده کاملاً ناشناس هستید. نیازی نیست محل حضور یا سوابق شغلی خود را برای گیرنده فاش کنید. تنها چیزی که آنها باید باور کنند این است که وجوهی که از نظر رمزنگاری اثبات شدهاند، واقعاً وجود دارند. شما حتی ارزش جاسوسی کردن هم ندارید. ناگهان، دکمه «لایک» به کاربرانش فریاد میزند که کلیک کردن بر روی آن، نشانی معتبر از ارزش علمی محض است، بدون تجسسی که بر دوش اقتصاد «واقعی» سنگینی میکند. چرا مهمترین مسائل، مانند توانایی پرداخت هزینه گرمایش، برق و مسکن، با چشمان تیزبین زیر نظر گرفته میشوند، اما چیزی بیهوده یا مضر مانند قمار آنلاین، به معنای واقعی کلمه ۱۰۰ برابر خدمات بهتری نسبت به آنچه دولت هنگام دزدیدن پولتان ارائه میدهد، دریافت میکند؟
علاوه بر این، ساعات کاری را در نظر بگیرید. بانکداران «ساعات کاری بانکی» خود را دارند — ایدهای که حتی در عصر دیجیتال قدیمی به نظر میرسد. سعی کنید عصر جمعه قبضی را پرداخت کنید، ممکن است تا سهشنبه تسویه نشود. اما تجارتهای «فساد» هرگز نمیخوابند. سایتهای بازی کریپتویی و خدمات قمار ۲۴ ساعته، هفت روز هفته و تمام روزهای سال باز هستند. آنها تعطیلات رسمی ندارند. آنها آخر هفته ندارند. سیستمهای کامپیوتری آنها (که غالباً بر پایه قراردادهای هوشمند بنا شدهاند) طبق مجموعهای از الگوریتمها عمل میکنند که کار را بهصورت ۲۴/۷ انجام میدهند، خواه صبح کریسمس باشد یا یک سهشنبه معمولی در ساعت ۳ صبح.
این نوع قابلیت اطمینان همیشگی، در تضاد کامل با زمانهای از کار افتادگی ناشی از «تعمیر و نگهداری سیستم» و وقفههای تصادفی در امور مالی سنتی است. به نظر میرسد در این فضاهای بومی کریپتو (Crypto-native)، همهچیز به شکلی بینقص کار میکند. پشتیبانی اغلب ۲۴/۷ است. رابطهای کاربری، مدرن و کاربرپسند هستند و هیچ اصطکاکی وجود ندارد. این یک پرسش برجسته و آزاردهنده است: اگر یک کازینو میتواند میلیونها دلار را در عرض چند ثانیه جابهجا کند بدون اینکه کسی از گروه خونی شما باخبر شود، چطور است که پرداخت یک قبض برق صد دلاری تا سه روز زمان میبرد تا تسویه شود و به حجمی از اطلاعات به اندازه یک دفترچه تلفن نیاز دارد؟ سطح مشابهی از امور مالی خانوار میتواند با فناوریهای موجود، به همان اندازه سریع و خصوصی باشد. گلوگاه موجود، فنی نیست؛ بلکه ساختاری است. متولیان فعلی خواهان کنترل و نظارت بر منابع مردم هستند؛ این یک تصمیم آگاهانه از سوی آنهاست.
مسیر زندگی مستقل
خبر خوب این است که وزش بادهای تغییر آغاز شده و نویدبخش یک پارادایم مالی جدید است. تغییر در فضا احساس میشود و حوزههای قضایی پیشرو در سراسر جهان در حال درک این موضوع هستند که آنچه تاکنون اشتباه بوده، دیگر نمیتواند درست تلقی شود. ما شاهد پیشرفتهای چشمگیری در زمینه مقرراتگذاری هستیم که نشاندهنده پذیرش و کاربردی شدن ارزهای دیجیتال است؛ نه صرفاً به عنوان داراییهای سفتهبازانه، بلکه به عنوان یک واسطه مبادله واقعی در زندگی روزمره. روایت از «ممنوعیت» به سمت «یکپارچهسازی» در حال تغییر است و این امر قلمرو جدیدی از فرصتها را برای خانوادهها گشوده است تا دوباره کنترل حریم خصوصی مالی خود را به دست گیرند.
چند کشور در مسیر پرداخت بدون دردسر قبوض خود با استفاده از کریپتو، پیشرفتهای خوبی داشتهاند.
آینده همین حالا فرا رسیده است؛ در مکانهایی مانند السالوادور، لوگانو در سوئیس و شهرها و شهرکهای پیشرو مختلف در سراسر آمریکای لاتین و اروپا. ساکنان میتوانند وارد یک فروشگاه شوند، یک کد QR را اسکن کنند و هزینه خواربار را به همان سادگیِ ارسال یک پیامک پرداخت کنند. و از همه مهمتر، میتوان از آن برای پرداخت عوارض شهرداری و قبوض خدماتی با ارز دیجیتال استفاده کرد. آنچه مردم در حال حاضر در آن کشورها از آن بهرهمند هستند، تنها بخش کوچکی از پتانسیلهای موجود است. تصور کنید مالیات املاک خود را در عرض چند ثانیه، با تلفن همراه و بدون نیاز به متصدی بانک یا حتی یک برگه کاغذ پرداخت میکنید. این تراکنش در بلاکچین ثبت میشود؛ فعالیتی تغییرناپذیر و شفاف، اما برای افراد درگیر در آن، خصوصی است.
این پذیرش صرفاً یک رویای فانتزی برای افراد مسلط به فناوری نیست، بلکه شریان حیاتی برای کسانی است که به خدمات بانکی دسترسی ندارند. میلیاردها نفر در سراسر جهان به دلیل نداشتن مدارک شناسایی لازم یا زندگی در حوزههای قضایی «پرخطر»، از سیستم مالی سنتی محروم ماندهاند. برای آنها، تسویه یک قبض اغلب به معنای سفرهای پرخطر — همراه با پول نقد — یا پرداخت هزینههای حواله ناعادلانه است. کریپتو این موانع را بهطور کامل دور میزند. این فناوری به یک فریلنسر در کشورهای در حال توسعه اجازه میدهد دستمزد خود را دریافت کرده و قبض اینترنت خود را مستقیماً پرداخت کند — بدون هیچ واسطهای که ۱۰ درصد از هر تراکنش را به عنوان کارمزد کسر کند. این دموکراسی در ابتداییترین معنای آن است: اقتصاد خانوار. این امر میلیونها گوشی هوشمند در کشور را به بانک شخصی افراد تبدیل میکند.
این سهولت توسط فناوریهای پیشرفتهای که در پسزمینه اجرا میشوند و به کاهش هزینهها کمک میکنند، فراهم شده است. برای مثال، در شبکههایی مانند ترون (TRON)، کارایی از طریق ویژگیهایی همچون تراکنشهای بدون کارمزد یا با هزینه بسیار کم حاصل میشود.
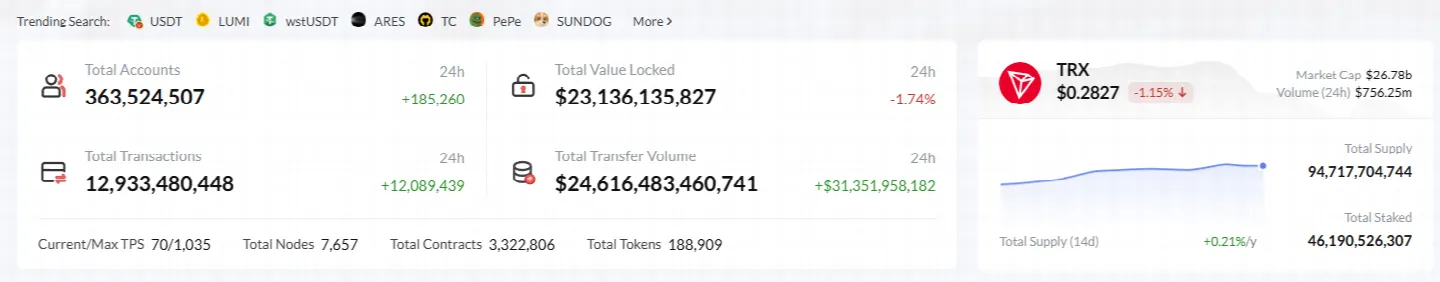
برای بهینهسازی مدیریت این تراکنشها، توسعهدهندگان و ارائهدهندگان خدمات از ابزارهایی مانند API اجاره انرژی ترون استفاده میکنند که برای مدیریت کارآمد این منابع شبکه طراحی شدهاند.
با فعالسازی خودکارسازی اجاره انرژی (Energy)، این پلتفرمها پیچیدگیهای فنی را حذف کرده و تجربهای روان و بینقص را با قیمتهای بسیار پایین برای کاربر فراهم میکنند. این همان «لولهکشی» اقتصاد جدید است و آنقدر قدرتمند میشود که بهسرعت به میلیونها خانوار خدمترسانی کند.پذیرش کریپتو یک حلقه بازخورد است، نه یک فرآیند خطی. هرچه تعداد شرکتهای خدماتی که کریپتو میپذیرند — و همچنین شرکتهایی که از پردازشگرهای شخص ثالث استفاده میکنند — بیشتر شود، اصطکاک زندگی با استاندارد فیات آشکارتر میگردد. آنها در حال درک این موضوع هستند که مجبور نیستند نظارت و کندی را تحمل کنند؛ و میتوانند سیستمی را انتخاب کنند که برای زمان و حریم خصوصی آنها ارزش قائل است. فناوری برای پاسخگویی به این نیاز در حال گسترش است؛ لایههای دوم (Layer 2s) و پاراچینها (parachains) سرعت تراکنشی بالاتر از ویزا یا مسترکارت را با قیمتی معادل تنها ۱٪ آنها ارائه میدهند.
کرمهای قلابدار دنیای قدیم
اما درست مانند هر انقلابی، ضدانقلابهایی نیز وجود دارند و مسیر به سوی حاکمیت پولی نیز از این قاعده مستثنی نیست. ما باید درباره دشمنان پیشرفت صحبت کنیم. اکوسیستم کاملی از انگلها به آن منابع درآمدی سنتی متصل هستند و بدون مبارزه دست از کار نمیکشند. این نهادها از پیچیدگی و عدم شفافیت سیستم موجود تغذیه میکنند. آنها از اصطکاک سود میبرند. هر تأخیر، هر فرمی که باید پر شود، و هر مرحله تأیید، ابزاری است که فردی در جایی از این مسیر برای دریافت کارمزد یا اثبات انجام وظیفهاش از آن استفاده میکند.
این موضوع در ایالات متحده بهویژه نگرانکننده است. حتی شرکتی وجود دارد که برای سیاستمداران لابی میکند تا دریافت مستندات درآمد مالیاتی را آسان نکنند، چون خودشان در حال کسب درآمد از این راه هستند! چقدر کثیف است؟ دولت در حال حاضر اطلاعات را در اختیار دارد و میتواند صورتحساب از پیش آماده شده را برای فرد ارسال کند. اما شرکتهایی که نرمافزارهای تنظیم اظهارنامه مالیاتی میفروشند، میلیونها دلار هزینه میکنند تا اطمینان حاصل کنند که این فرآیند پیچیده، گیجکننده و استرسزا باقی میماند.
آنها مشکل را ایجاد میکنند تا بتوانند راه حل را به شما بفروشند. این همان منطقی است که بر صنعت بانکداری حاکم است. بانکها هم سهم خود را میخواهند. آنها برای قوانینی فشار میآورند که ورود رقبای کریپتویی به بازار را دشوار میکند. آنها حسابهای مشتریانی را که با صرافیهای ارز دیجیتال معامله میکنند، بستهاند و سپس به سازوکارهای تطهیرشدهی «حمایت از مصرفکننده» تکیه میکنند تا از انحصارهای خود محافظت کنند.
برای مثال، شبکه فرسوده سوئیفت (SWIFT) که از بانکداری جهانی پشتیبانی میکند؛ این یک سیستم پیامرسان متعلق به دهه ۱۹۷۰ است که کند، مستعد خطا و گران است. یک پرداخت صورتحساب را به خارج از کشور ارسال کنید — مثلاً برای کمک به اعضای خانواده در کشوری دیگر — و پول از طریق چندین بانک کارگزار هدایت میشود که هر کدام کارمزدی کسر میکنند. این مانند بازی «تلفنبازی» است که در آن پول همان پیام است و تا زمانی که به مقصد برسد، آنقدر فرسوده و تقلیل یافته که حتی نمیتوان فهمید چه کسی چه میخواسته است. تمام این زیرساختها متعلق به دوران پیش از کریپتو است. کریپتو یک لینک ارتباطی مستقیم بین پرداختکننده و دریافتکننده است که آن زنجیره انگلی واسطهها را از بین میبرد.
این زالوها ریشههای عمیقی دارند. آنها نفوذ مستقیمی بر قانونگذاران دارند و پول کافی برای حمایت از کارزارهای تبلیغاتی در اختیار دارند. آنها داستانهایی درباره پولشویی و تأمین مالی تروریسم میبافند تا مردم را از امور مالی همتابههمتا (P2P) بترسانند و از این افسانه آرامبخش سوءاستفاده کنند که بیشتر کارهای کثیف با پول نقد یا حسابهای بانکی قدیمی انجام میشود. اگر قرار باشد کریپتو با تمام این زالوها مقابله کند، با مشکلات بسیار زیادی روبروست. این واقعاً یک نبرد نامتقارن است؛ یک سو جنبشی پراکنده از توسعهدهندگان متنباز و سوی دیگر لشکری که در قلعه نهادها پناه گرفتهاند. بانکها قوانین را دارند، اما کریپتو کد را دارد.
صعود اجتنابناپذیر ضعیفترها
پیروزی در این مبارزه سخت خواهد بود، اما دلایل بسیاری برای خوشبینی وجود دارد. تنها کاری که باید انجام دهیم این است که به ۱۵ سال گذشته نگاهی بیندازیم تا ببینیم تا کجا پیش آمدهایم.
فراموش نکنید — زمانی که بیتکوین تازه متولد شده بود، مردم هنوز به این میخندیدند که آیا اصلاً میتوان در اصل با آن «چیزی» خرید یا نه! آن زمان، بیتکوین «پول جادویی اینترنتی» بود؛ اسباببازیای برای خورههای تکنولوژی و آزادیخواهان. منتقدان آن را به عنوان یک طرح پانزی، یک حباب و یک شوخی به باد تمسخر میگرفتند. آنها میگفتند که بیتکوین پشتوانه ارزشمندی ندارد. به ما میگفتند که دولتها آن را تعطیل خواهند کرد. میگفتند که مقیاسپذیر نیست.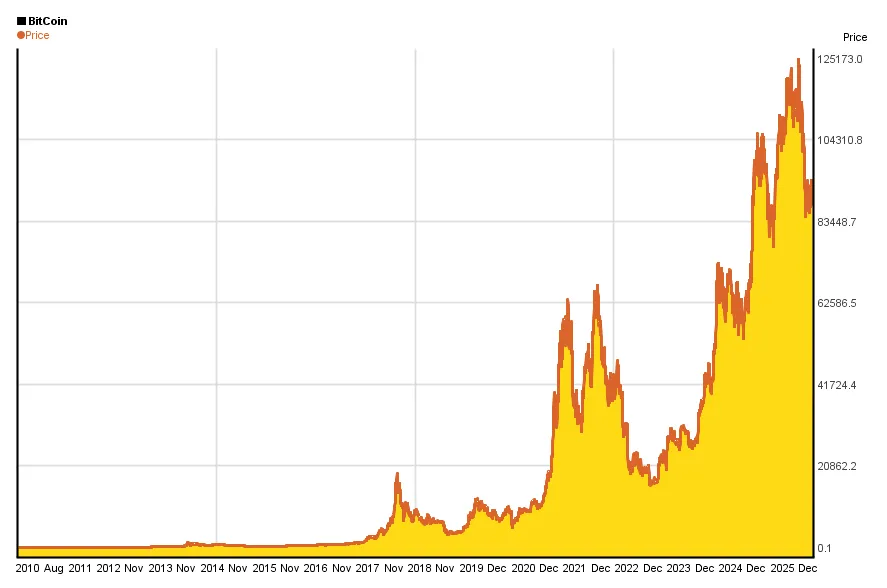
حالا دیگر شکاکان نمیخندند. امروزه، کریپتو یک کلاس دارایی تریلیون دلاری است. این دارایی در ترازنامه شرکتهای سهامی عام جای گرفته است. بیتکوین واسطه مبادله برای کشورهای مستقل است. در تالارهای کنگره و پارلمان درباره آن بحث میشود. همان نهادهایی که زمانی آن را مسخره میکردند، اکنون برای ارائه ETFها و خدمات حضانتی خودشان با هم رقابت میکنند. پایداری این فناوری یک واقعیت است. به نظر میرسد که علیرغم سقوطها، ممنوعیتها، هکها و رسواییها، شکوفا شده و هر بار تابآورتر، غیرمتمرکزتر و شکستناپذیرتر از قبل ظاهر شده است.
همچنین مشخص نیست که در نهایت چه کسی پیروز خواهد شد — و اغلب این «ضعیفترها» هستند که غلبه میکنند. و مفهوم ضمنی این است که نیروهای اجتنابناپذیری وجود دارند که کارایی و آزادی را از سوی ارزهای دیجیتال جذب میکنند. در نهایت، مردم تمایل دارند به سمت چیزی بروند که بهتر کار میکند. اگر خانوادهای بتواند کارمزدهای تراکنش را در جیب خود نگه دارد، از حریم خصوصیاش محافظت کند و قبوض را فوراً و بدون گرفتار شدن در چنبره بروکراسیهای آزاردهنده پرداخت کند، قطعاً همین کار را خواهد کرد. «انگلها» ممکن است سرعت آن را کاهش دهند، اما نمیتوانند متوقفش کنند. غول از چراغ جادو خارج شده و دیگر نمیتوان آن را به بطری بازگرداند. کد متنباز است. شبکه در حال اجراست.
و با تداوم تکامل زیرساختها، امکان زندگی کاملاً خارج از شبکه نظارتی امور مالی سنتی برای افراد بیشتری به یک واقعیت تبدیل شده است.برای اینکه کاربر بتواند به شکلی مؤثر در این چشمانداز ناآشنا گام بردارد، به خدماتی نیاز دارد که پیچیدگیهای مکانیسمهای بلاکچین را با کاربردهای عملی روزمره پیوند دهد. اینجاست که پلتفرمهایی مانند Netts Workspace وارد عمل میشوند. این پلتفرم به عنوان ابزاری حرفهای برای مدیریت عملیات در شبکه بلاکچین TRON طراحی شده است و قابلیتهایی نظیر تفویض خودکار انرژی را ارائه میدهد تا کاربران بتوانند به میزان قابلتوجهی در کارمزدهای تراکنش صرفهجویی کنند؛ کارمزدهایی که در مقایسه با سوزاندن TRX، تا ۸۰ درصد کاهش مییابند.
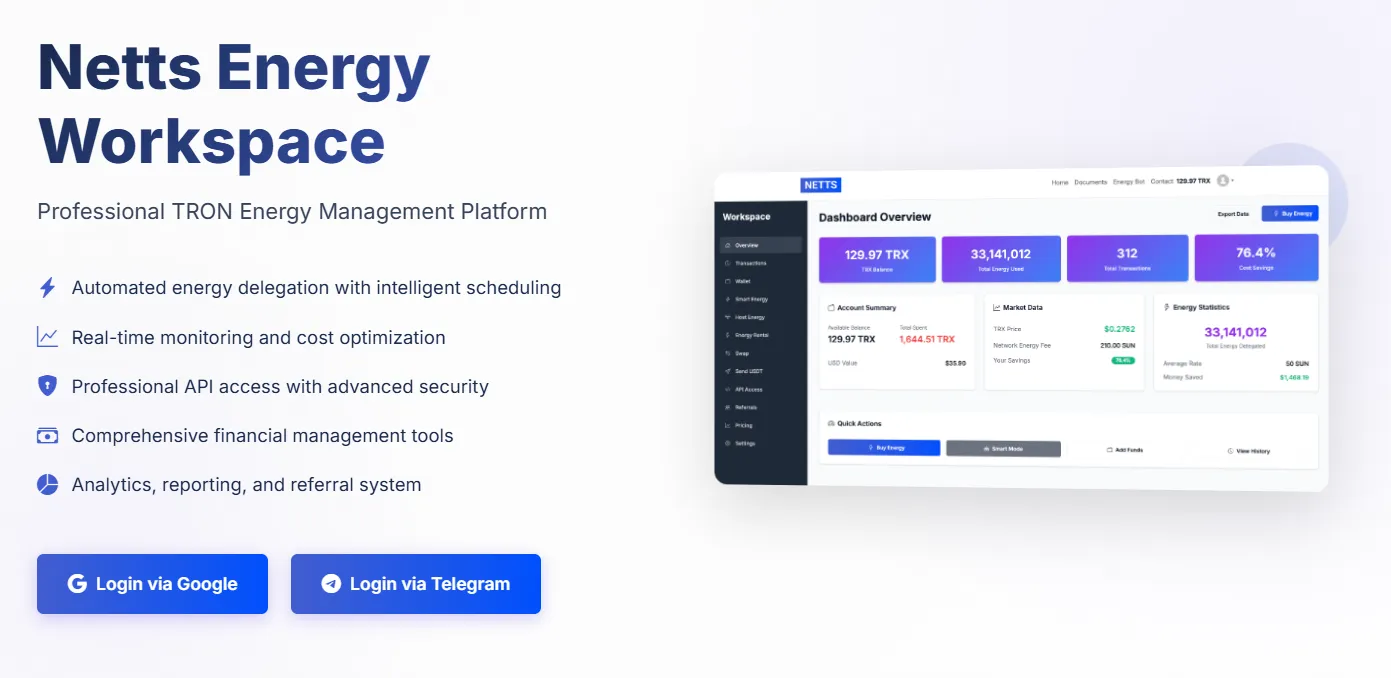
پلتفرم Netts با ارائه مجموعهای غنی از قابلیتها مانند API اجاره انرژی ترون، سیستم هشدار آنی و مکانیسم زمانبندی هوشمند، به کاربران این فرصت را میدهد تا منابع خود را به شکلی مؤثر مدیریت کنند. این پلتفرم با «حالت هوشمند» (Smart Mode) برای تفویض خودکار بر اساس محرکهای موجودی، و «حالت میزبان» (Host Mode) که امکان حفظ جریان مداوم توان ورودی و خروجی مسترنودها را فراهم میکند، نمونهای از نوآوریهای کاربرمحور است. این نوآوریها رویاهای استفاده از رمزارز در امور خانگی را به واقعیتهای عملی تبدیل کرده و آیندهای را ترسیم میکنند که در آن پرداخت قبوض دیگر باری بر دوش شما نیست، بلکه فرآیندی به سادگی، محرمانگی و کارآمدیِ فشردن یک دکمه است.