استیکینگ نقدشونده در برابر استیکینگ معمولی: اصلاً چرا باید به خود زحمت داد؟
استیکینگ نقدشونده وعده سودآوری بدون قفل شدن سرمایه را میدهد — اما آیا این موضوع ارزش ریسک قراردادهای هوشمند، خطر دیپگ شدن و کارمزد لیدو را دارد؟
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
حتی یک نفر هم رمزارز خود را برای اولین بار صرفاً از سر خیرخواهی استیک نکرده است. این تعابیر — یعنی نقش داشتن در امنیت شبکه، حمایت از تمرکززدایی، یا تأمین وثیقه برای رشد اکوسیستم — همگی شعارهایی هستند که بعداً روی بروشورهای تبلیغاتی نوشته شدهاند. دلیل واقعی، چه در گذشته و چه اکنون، بسیار سرراستتر — و بسیار دورویانهتر — است: پول مفت، یا دستکم نزدیکترین چیز به پول مفت که امور مالی نوین میتواند خلق کند. شما توکنهای خود را در جایی واریز میکنید، سیستم به شما پاداش میدهد تا آن توکنها را متوقف نگه دارید و بعداً با دارایی بیشتری برگردید. چه مشکلی ممکن است پیش بیاید؟
مشخص شد که مشکلات زیادی ممکن است پیش بیاید. البته استیکینگ معمولی هم سختیهای خودش را به همراه داشت — سرمایه شما عملاً قفل میشد؛ در زمان منجمد میشد در حالی که بقیه بازار با آهنگ خودش پیش میرفت. همان ناراحتی و دردسر خاص منجر به پیدایش استیکینگ نقدشونده شد. اکنون باید بررسی شود که آیا واقعاً مشکل را حل کرده یا صرفاً یک دردسر را با دردسری دیگر و به مراتب پیچیدهتر معاوضه کرده است.
استیکینگ — ایده اولیه و مبدأ آن
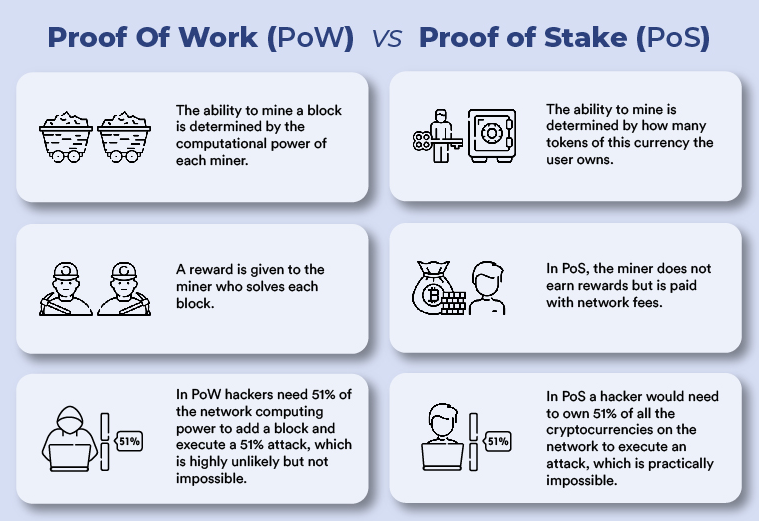
استیکینگ از ظهور اثبات سهام (PoS) سرچشمه میگیرد، سازوکاری جایگزین برای اثبات کار (PoW) که بیتکوین را از بدو تولدش ایمن کرده بود. هر چه باشد، اثبات کار اساساً یک فرایند رقابتی است. ماینرها با تلاش برای حل معماهای پیچیده رمزنگاری با یکدیگر رقابت میکنند؛ کسی که زودتر آن را حل کند، بلوک بعدی را ثبت میکند — و با نرخهای فعلی، 6.25 بیتکوین به عنوان پاداش دریافت میدارد — و بقیه افراد برق خود را بیهوده هدر دادهاند. این شیوه کار میکند — پانزده سال گذشته این مسئله را کاملاً مشخص کرده است — اما پرهزینه، انرژیبر و در دنیایی با آگاهی فزاینده نسبت به محیط زیست، دفاع از آن به شدت دشوار است.
اثبات سهام به جای استفاده از قدرت پردازشی بیپایان، سیستمها را بر پایه تعهد مالی بنا نهاد. به جای مصرف انرژی برای اثبات این که شبکهای جدی در اجماع هستید، صرفاً مقداری رمزارز را به عنوان وثیقه استیک — یعنی قفل — میکنید. صادقانه عمل کنید، تراکنشها را به درستی تأیید کنید و پاداش دریافت نمایید. قوانین را زیر پا بگذارید، اقدام به دوبار خرج کردن کنید یا به هر نحو مشخصات پروتکل را به غلط اجرا کنید، بخشی از وثیقه شما طی اقدامی موسوم به اسلشینگ از دست میرود. مشوقها شفاف هستند: سیستم به افراد صادق با پاداشهای مالی انگیزه میدهد، در حالی که رفتارهای فریبکارانه را با جریمه نقدی تنبیه میکند. این رویکرد بیش از آن که یک چارچوب اخلاقی باشد، دامی هوشمندانه برای متخلفان است.
در سال 2019، کازموس نسخه اختصاصی خود را با هیاهوی فراوان و نرخهای بازدهی استیکینگی که گاهی از پانزده درصد در سال هم عبور میکرد، عرضه کرد. نسخههای مختلفی توسط کاردانو، پولکادات و حتی آوالانچ ساخته شدند. این موارد نشان دادند که این الگو واقعاً میتواند در مقیاس وسیع کار کند — یعنی در صورتی که انگیزه کافی به ولیدیتورها داده شود، آنها عقلانی رفتار خواهند کرد؛ و هولدرهای عادی داراییهای خود نیز میتوانند از عدم فعالیت مستقیم در بازارها، سود واقعی کسب نمایند. تعبیر درآمد غیرفعال آنقدر جذاب بود که مدتها پیش از آن که این سازوکار جای پای مشخصی در اتریوم پیدا کند، سرمایههای هنگفتی جذب نمود.
انتقال اتریوم از اثبات کار به اثبات سهام — که پس از سالها توسعه، سرانجام در سپتامبر 2022 به سرانجام رسید — استیکینگ را وارد جریان اصلی مباحث کریپتو کرد. در مرکز پیادهسازی اولیه سیستم ولیدیتورها، یک تصمیم طراحی قرار داشت که بر تمام رخدادهای بعدی تأثیر گذاشت: داشتن حداقل 32 ETH سپرده برای راهاندازی یک ولیدیتور انفرادی الزامی بود. این عدد در برهههای مختلف تاریخ قیمتی اتریوم، معانی متفاوتی داشته؛ از یک استیک معقول گرفته تا مبلغی بیش از $80,000. در بسیاری از موارد، ولیدیتور شدن به صورت انفرادی برای بیشتر مشارکتکنندگان عملاً غیرقابل دسترس بود.
راهکار جایگزینی از طریق استیکینگ در صرافیها پدید آمد. صرافیهایی مانند کوینبیس، کراکن، بایننس و غیره همگی خدمات استیکینگ تجمیعی را ارائه میدادند تا بار زیرساخت ولیدیتور را از دوش شما بردارند. با این وجود، از آنجا که صرافی ولیدیتور اولیه تحت امانت را با سازوکار خود جایگزین میکرد، کارمزدی معادل 15–25% علاوه بر سود دریافتی از شما کسر میکرد، شما را وادار به واگذاری حضانت داراییهایتان مینمود و شما را در معرض ریسک طرف مقابل قرار میداد. تاریخچه صنعت رمزارز پر از مواردی از فروپاشی صرافیها و مسدودسازی برداشتهاست تا نشان دهد این خطر ابداً فرضی یا تئوریک نیست.
اگرچه این کمبودها کاملاً ملموس بودند، اما به سختی میشد استدلالی عملی علیه استیکینگ آورد. بازدهی استیکینگ اتریوم معمولاً بین چهار تا پنج درصد سالانه متغیر بوده است. سود حاصل از زنجیرههای مبتنی بر کازموس بسیار بالاتر بود و اغلب به ارقام دو رقمی چشمگیر میرسید. در مقایسه با حسابهای پسانداز سنتی که در اکثر کشورها برای دورههای طولانی سودی نزدیک به صفر ارائه دادهاند، بازدهی استیکینگ فوقالعاده به نظر میرسید. حجم انبوه سرمایهای که به مکانیسمهای استیکینگ سرازیر شد، گواهی بر این جذابیت بود؛ به طوری که صدها میلیارد دلار در دهها شبکه برای دریافت سود بدون مداخله در بازار متمرکز شد.
استیکینگ نقدشونده — راهحلی ناخواسته برای مشکلی که هیچکس نمیدانست وجود دارد
استیکینگ نقدشونده برای حل یک مشکل خاص و واقعاً کلافهکننده ابداع شد. توکنهایی که از طریق سازوکارهای کلاسیک استیک میشوند، در تمام مدت زمان استیکینگ برای هیچ منظور دیگری قابل استفاده نیستند. آنها در میان مجموعهای از ولیدیتورها قرار دارند و پاداش تولید میکنند، اما امکان خرج کردن، انتقال دادن، استفاده به عنوان وثیقه در پروتکل وامدهی یا هر کاربری دیگری در DeFi را ندارند. سرمایه شما فقط یک کارکرد دارد و برای مقاصد دیگر عملاً بلوکه شده است. در محیطی که فرصتها ظرف چند روز یا حتی چند ساعت ظاهر و ناپدید میشوند، سرمایه قفلشده تجسم عینی هزینه فرصت است.
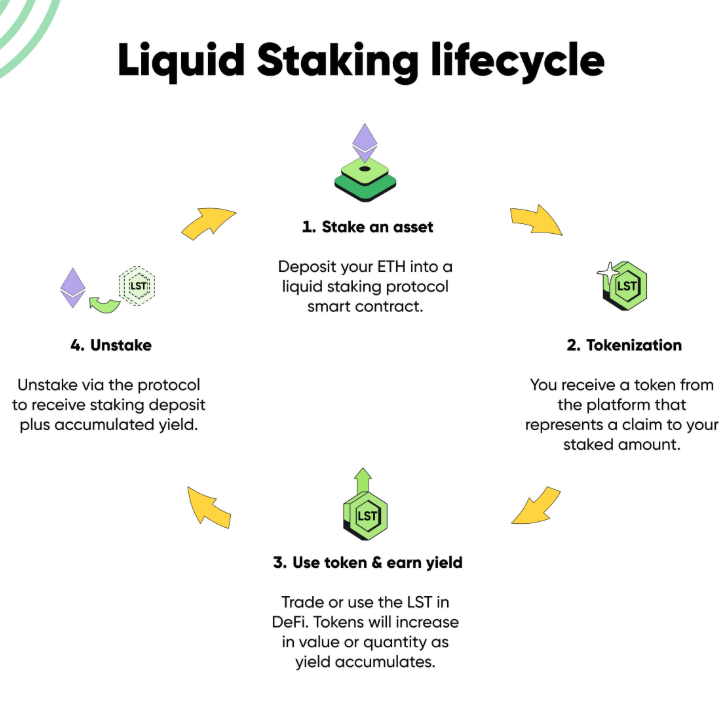
لیدو فایننس در دسامبر 2020 با راهحلی ظاهراً ساده پا به عرصه گذاشت. شما ETH خود را به قراردادهای هوشمند لیدو واریز میکنید و به جای اینکه استیکینگ شما بدون سودآوری جانبی در پشت صحنه فعالیت کند، توکن stETH دریافت میکنید — یعنی اتر استیکشده: توکنی نمایانگر موقعیت استیکشده شما به همراه سودهایی که این موقعیت پیوسته به دست میآورد. این stETH میتواند در بازارهای ثانویه فروخته شود، به عنوان وثیقه در پلتفرمهای وامدهی گوناگون مانند آوه به کار رود، برای کسب سود بیشتر به یک استخر نقدینگی تزریق گردد یا صرفاً هولد شود در حالی که موجودی آن با پاداشهای اساسی استیکینگ افزایش مییابد. در تئوری، اکنون دست شما برای استفاده از سرمایهتان باز است؛ گویی سرمایه همزمان دو کار را پیش میبرد.
زمانبندی این پروژه بسیار طلایی بود. سازوکار استیکینگ اتریوم تازه راهاندازی شده بود، تقاضا برای بازدهی فوقالعاده بالا بود و افراد زیادی توانایی تأمین حداقل 32 ETH را نداشتند؛ رقمی که هر کس مایل به مشارکت بود باید آن را قفل میکرد. لیدو ضمن حل مسئله نقدینگی، مانع دسترسی را نیز برطرف کرد. این پروتکل به شما امکان میداد تا هر مقداری — مثلاً یک ETH یا نیم ETH — واریز کنید و در مقابل سهمی متناسب از stETH تحویل بگیرید. بدون هیچ حداقلی، بدون نیاز به نگهداری سرور و بدون احتیاج به دانش فنی تخصصی.
پروتکلهای دیگر نیز راه آن را ادامه دادند. راکت پول با مدلی بسیار غیرمتمرکزتر وارد میدان شد: اپراتورهای نود باید علاوه بر سپرده کاربران، ETH خود را نیز استیک میکردند، و همچنین از شبکهای بدون نیاز به مجوز از اپراتورها بهره میبرد. توکن نقدشونده آن یعنی rETH کارکردی مانند stETH دارد. فرکس فایننس frxETH را ایجاد کرد و کوینبیس نیز cbETH را به وجود آورد. در درک مشکلی که باید برطرف میشد اشتراکاتی وجود داشت، اما میان پروتکلها از منظر ساختار کارمزد، سازوکارهای حاکمیتی و فرآیند گزینش ولیدیتورها تفاوتهای عمدهای به چشم میخورد. با این حال، پیشنهاد اصلی یکسان بود: داراییهای خود را استیک کنید، توکنی نقدشونده بگیرید و سرمایهتان را در هر بازاری که میخواهید فعال نگه دارید.
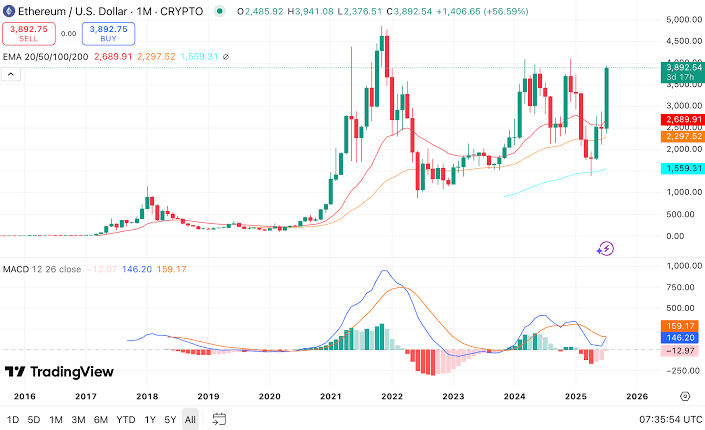
در پی آن، رشدی روی داد که چهره DeFi را کاملاً دگرگون ساخت. از نظر ارزش کل قفلشده (TVL)، پروتکلهای استیکینگ نقدشونده تا سال 2026 روی هم رفته بزرگترین دسته مجزا در دیفای با بیش از 60 میلیارد دلار سرمایه تحت کنترل هستند. لیدو حدود شصت و یک درصد از کل بازار استیکینگ نقدشونده را هدایت میکند و مدیریتی نزدیک به نه میلیون ETH را بر عهده دارد. این آمار نشاندهنده آن است که بازار دقیقاً همان چیزی را پیدا کرد که دنبالش بود. اما اینکه آیا این محصول فراتر از وعدههایش تفاوتی معنادار رقم میزند یا نه، پرسشی جداگانه و جذابتر است.
مکانیسمهای پشت صحنه — در عمل چه اتفاقی میافتد؟
ریسکهایی که استیکینگ نقدشونده به همراه دارد را میتوان با فهم دقیق آنچه که به معنای واقعی کلمه هنگام واریز ETH به پروتکلی مانند لیدو رخ میدهد، درک کرد.
واریزی شما وارد یک قرارداد هوشمند شده و با سپردههای سایر کاربران تجمیع میشود. این وجوه جمعآوریشده بین تعدادی از اپراتورهای مختلف نود که عملاً نرمافزار ولیدیتور را اجرا میکنند، زیرساختها را میزبانی کرده و فرآیندهای مشارکت در اجماع اتریوم را پیش میبرند، توزیع میگردد. این اپراتورها از مسیر حاکمیت فیلتر میشوند: دارندگان توکن لیدو رأی میدهند که کدام اپراتورها مجاز به فعالیت باشند و هر یک چه مقدار ETH اداره کنند. پس از کسر سهم خودشان و تولید پاداشهای استیکینگ، اپراتورها این سود را به پروتکل بازمیگردانند.
توکن stETH توکنی با مکانیزم بازتنظیم (Rebasing) است تا تغییرات را اعمال کند. پروتکل به جای ارسال مداوم پرداختهای مجزا، موجودی stETH شما را به صورت روزانه متناسب با پاداشهای بهدستآمده منهای کارمزد پروتکل — که در حال حاضر روی 10 درصد از کل پاداشهای استیکینگ تنظیم شده — افزایش میدهد. شما امروز مقداری stETH دارید و فردا کمی بیشتر خواهید داشت؛ این دقیقترین تعبیر از درآمد غیرفعال است.
ارتقای شانگهای اتریوم برای نخستین بار در آوریل 2023 امکان برداشت برای ولیدیتورها را فراهم کرد و پس از آن، سطح پیچیدگی همراه با حجم تراکنشها اوج گرفت. پیش از این تاریخ در اکتبر 2023، خروج از موقعیتهای استیکینگ نقدشونده صرفاً با فروش stETH در بازارهای ثانویه بر اساس نرخ روز امکانپذیر بود. پس از ارتقای شانگهای، کاربران توانستند مستقیماً از طریق پروتکل برداشت انجام دهند؛ هرچند تقاضای بالا میتواند صفهای طولانی برای برداشت ایجاد کند. بنابراین به جای تکیه مطلق به بازار ثانویه، مسیر تبدیل معکوس stETH به ETH در درون خود پروتکل داخلیسازی شد.
این روند از طریق زنجیرهای از قراردادهای هوشمند که تعامل بخشهای گوناگون را هدایت میکنند محقق میشود. در اینجا توصیف سادهای از اجزای مذکور آورده شده است:
1. قراردادهای سپردهگذاری که سرمایه کاربران را پذیرفته و برای تخصیص به ولیدیتورها دستهبندی میکنند
2. دفتر ثبت اپراتورهای نود برای اپراتورهای تأییدشده به منظور پیگیری تخصیصها و نظارت بر عملکرد
3. سامانه اوراکل که وضعیت موجودی و پاداشهای ولیدیتور را در قراردادها ثبت میکند (این ارقام در محاسبات بازتنظیم موجودی به کار میروند)
4. مدارک شناسایی برداشت که پروتکل را به موجودی واقعی ولیدیتورها در لایه اجماع اتریوم متصل میسازد
5. بخش حاکمیتی که در آن هولدرهای توکن بر روی ارتقای پروتکل، تغییرات کارمزد و پذیرش اپراتورها رأیگیری میکنند
و تکتک این بخشها میتوانند نقطهای برای بروز آسیبپذیری و شکست باشند. اوراکلها گاهی دستکاری میشوند یا دادههای قدیمی ارائه میدهند. این امکان وجود دارد که بخش حاکمیت توسط مهاجمی که حجم زیادی از توکنها را برای اعمال نفوذ جمع کرده، مورد سوءاستفاده قرار گیرد. تاریخ DeFi عمدتاً سرشار از پروتکلهایی است که تا زمان وقوع فاجعه امن به نظر میرسیدند: حتی پس از چندین ممیزی، باگهایی در قراردادهای هوشمند پیدا شدهاند که امکان خالی کردن وجوه را به هکرها دادهاند. سابقه طولانی در عملکرد پایدار تا حدی اطمینانبخش است — با گذشت زمان اعتبار پروژه بیشتر میشود و خوشبختانه لیدو و راکت پول از این موهبت برخوردارند.
ریسکها، حریم خصوصی و دیدگاه نهادهای نظارتی
استیکینگ مرسوم در سیستمهای اثبات سهام با یک ریسک اصلی همراه است که افراد از ابتدا از آن آگاهند: اسلشینگ (Slashing). اگر ولیدیتوری که اداره میکنید — یا سرمایهتان را به آن سپردهاید — تخلف امضای مضاعف در بلوکها داشته باشد یا قوانین پروتکل را زیر پا بگذارد، بخشی از سرمایه استیکشده شما کسر و حذف میشود. تمام خطاها مجازات یکسانی ندارند: اسلشینگهای جزئی به مبالغ ناچیز ختم میشوند، اما خرابیهای همزمان چندین ولیدیتور میتواند به دلیل همبستگی مشکلات زیرساختی جرایم بسیار سنگینتری به همراه داشته باشد. رویدادهای اسلشینگ در ولیدیتورهایی با مدیریت بهینه بسیار نادر است. این خطرات وجود دارند اما وقوعشان چنان کم است که اکثر استیکرها ممکن است سالها هرگز با آن مواجه نشوند.
استیکینگ نقدشونده ریسک اسلشینگ را پابرجا نگه میدارد و خطرات جدیدی نیز به آن میافزاید. اگر یک اپراتور نود در استخر لیدو اسلش شود، جریمه حاصله به تناسب میان تمام دارندگان stETH سرشکن خواهد شد. ریسک شما توزیع شده است — پروتکل لیدو صراحتاً به همین دلیل ETH را میان اپراتورهای متعددی پخش میکند — با این حال این ریسک کاملاً واقعی است، و شما هیچ نظارت مستقیمی بر این که چه کسی ETH شما را مدیریت میکند یا زیرساختهایش را به خوبی حفظ میکند ندارید. این قضاوت به روندی حاکمیتی واگذار شده که گردانندگان آن هولدرهایی هستند که شما هرگز آنها را ندیدهاید.
ما باید در بازارهای صعودی خطرات دیپگ شدن (Depeg) را جدیتر از گذشته ارزیابی کنیم. در وضعیت عادی بازار، قیمت stETH در بازارهای ثانویه باید همگام با ETH پیش برود. سیستم برداشت مستقیم تضمین میکند که stETH با مقداری تقریباً معادل از ETH قابل بازخرید است. با این حال، در بازه کوتاهمدت، قیمت در بازار ثانویه نه بر اساس سازوکار بازخرید بلکه بر پایه عرضه و تقاضا تعیین میشود. اگر هولدرهای بزرگ با هدف نقدشوندگی سریع، فروش انبوه stETH را آغاز کنند، واگرایی قیمتی رخ میدهد.
این اتفاق دقیقاً در ژوئن 2022 رخ داد. سقوط اکوسیستم ترا زنجیرهای از لیکوییدیشنها را در سراسر DeFi رقم زد و نهنگها دست به فروش پرشتاب stETH زدند؛ رخدادی که باعث سرازیر شدن سفارشهای فروش سنگین به استخر stETH/ETH در پروتکل Curve شد. در بحرانیترین نقطه، هر stETH در محدوده 0.94 ETH معامله میشد؛ یعنی 6% تخفیف نسبت به ارزش واقعی فرضی خود. در آن مقطع، کاربرانی که مجبور به خروج فوری بودند، زیانهای ملموس و قطعی متحمل شدند. ماهها زمان و ثبات بازار لازم بود تا این دیپگ حل شود، اما حقیقتی اساسی را آشکار ساخت: توکن استیکینگ نقدشونده با دارایی پایه یکی نیست. این توکن تنها یک موجودیت متکی به قرارداد هوشمند و یک پروتکل در حال فعالیت است. قیمت در شرایط پایدار تثبیت میشود، اما در بحرانها تزلزل آشکار میگردد.
از نقطه نظر حریم خصوصی، واقعیت این است که نه استیکینگ معمولی و نه استیکینگ نقدشونده هیچکدام محافظت خاصی بهصورت پیشفرض ارائه نمیدهند. هر کسی با یک مرورگر بلاکچین میتواند ردپای فعالیت آنچین شما را ببیند. واریزها، سودهای انباشتهشده و موجودی stETH شما – همگی روی زنجیره و قابل پیگیری هستند. استیکینگ انفرادی نیز به دلیل عدم وجود ایزولاسیون غیرمتمرکز از سطح شفافیت مشابهی برخوردار است. تفاوتهای جزئی در نوع دادههای فاششده وجود دارد، اما به طور کلی وضعیت حریم خصوصی در هر دو روش تفاوتی با یکدیگر ندارد: فعالیت شما عمومی است، مگر اینکه خودتان اقدامات ویژهای برای ناشناس ماندن به کار بگیرید. هیچیک از این روشها ماهیتاً مشکلی را در این حوزه برطرف نمیکنند.
فضای قانونگذاری در سال 2025 پیشرفت محسوسی داشت؛ زمانی که بخش امور مالی شرکتها در سازمان SEC اعلام کرد فعالیتهای استیکینگ نقدشونده — یعنی واریز دارایی به پروتکل و دریافت توکنهای رسید استیکینگ به نسبت یکبهیک — در چارچوب قوانین ایالات متحده به عنوان عرضه یا فروش اوراق بهادار تلقی نمیشود. بیانیهای موازی نیز اعلام کرد که استیکینگ سنتی هم مشمول دستورالعملی یکسان است. بنابراین هر دو مدل از قید رژیم نظارتی اوراق بهادار که سالها بر صنعت سایه افکنده بود رها شدند. اما رویکرد مالیاتی چندان منعطف نیست: پاداشهای استیکینگ هنوز به عنوان درآمد عادی در همان لحظه دریافت، مشمول مالیات هستند؛ ساختاری که بخشهایی از صنعت با آن مخالفند ولی تغییری نکرده است. در ضمن، عدم طبقهبندی به عنوان اوراق بهادار در آمریکا به معنی تضمین وضعیت مشابه در سایر کشورها نیست.
یکی از نگرانیهای عمده مربوط به سلطه لیدو بر بازار، ریسک تمرکز است؛ مسئلهای که حتی توسعهدهندگان هسته اتریوم نیز بارها نسبت به آن ابراز نگرانی کردهاند. این که یک پروتکل مدیریت نزدیک به بیست و هشت درصد از کل ETH استیکشده را به دست داشته باشد، یک خطر سیستمی برای شبکهای است که اساساً برای امنیت بر تمرکززدایی تکیه دارد. نیازی نیست که اتریوم هاردفورک کند تا آسیب ببیند: یک نقص فنی در حاکمیت لیدو، باگی حیاتی در قراردادهای هوشمند آن، یا اسلشینگ همزمان چندین نود ثبتشده در لیدو میتواند آسیبهای شدیدی به کاربران لیدو و تمامی پلتفرمهای DeFi وابسته به stETH وارد کند و حتی ثبات اجماع اتریوم را تهدید نماید. این یک فرضیه ساده نیست، بلکه محاسبات قطعی مرتبط با تمرکز است.
سودآوری — چه کسی واقعاً در سود است؟
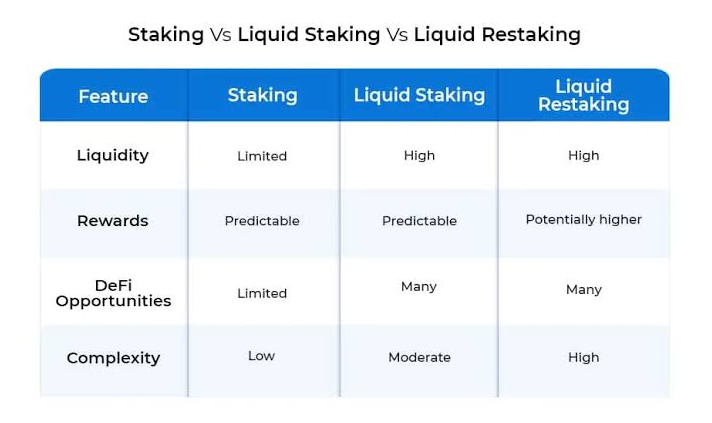
ارائه دلایل نظری برای اینکه استیکینگ نقدشونده از نظر مالی نسبت به استیکینگ معمولی برتری دارد بسیار آسان است. شما اساساً همان بازده پایه استیکینگ را دریافت میکنید اما داراییتان قفل نیست — میتوانید توکنهای استیکینگ نقدشونده خود را وارد پلتفرمهای وامدهی، استخرهای نقدینگی یا تجمیعکنندههای سود کنید تا علاوه بر پاداشهای پایه استیکینگ، پتانسیل کسب سود بیشتری به دست آورید. به کار گرفتن یک سرمایه در دو کاربری مختلف به صورت همزمان، منطقاً باید بازده بیشتری نسبت به سرمایهگذاری راکد داشته باشد. از این دیدگاه، برتری روی کاغذ کاملاً مشهود است.
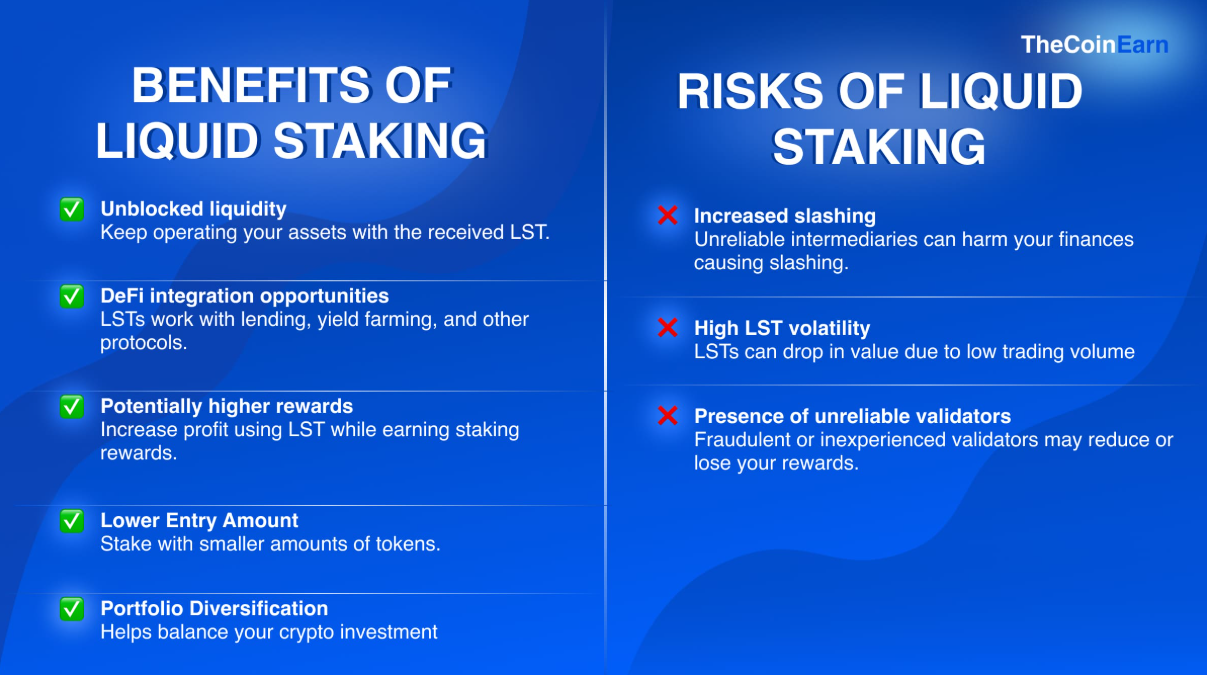
اما در عالم واقعیت، معادلات پیچیدهتر است. لیدو 10% از تمام پاداشهای استیکینگ را کسر میکند و این بدان معناست که بازده خالص شما در لیدو همواره کمتر از بازدهی همان مقدار ETH استیکشده توسط یک ولیدیتور انفرادی خواهد بود. این اختلاف از نظر عددی شاید زیاد نباشد — چند صدم درصد در سال — اما پیوسته وجود دارد. در واقع شما هزینه سهولت، نقدشوندگی و رفع موانع فنی را از طریق کاهش مداوم نرخ پاداش خود پرداخت میکنید.
سود بیشتر در DeFi حاصل از بهکارگیری stETH میتواند در تئوری این کسری را جبران کرده و بازدهی بالاتری نسبت به استیکینگ عادی بسازد. با این حال، به دست آوردن این سود مضاعف نیازمند پذیرش ریسک قرارداد هوشمند پروتکلهای مقصد، ریسک ضرر ناپایدار (Impermanent Loss) در استخرهای نقدینگی و یک خطر ساختاری ناشی از ورود به موقعیتی پیچیده است که در شرایط بحرانی آسیبپذیر میشود. به بیان دقیقتر، این موضوع خطر استراتژیهای سودآوری چندلایه در شرایط رکود ناگهانی بازار است: کاربرانی که در ریزش سال 2022 استراتژیهای اهرمی استیکینگ نقدشونده داشتند (وام گرفتن در ازای stETH، خرید ETH بیشتر با stETH قرضگرفتهشده، استیک مجدد و دوباره وام گرفتن) داراییهایشان به باد رفت. در موارد متعددی، زیان آنها قطعی و ۱۰۰ درصدی بود.
در مقایسهای مستقیم: یک ولیدیتور انفرادی کل پاداشهای لایه اجماع را به همراه تمامی هزینههای اولویت (Priority Fees) ثبتشده در نود دریافت میکند و فقط هزینهای اندک برای نگهداری فنی میپردازد. در سوی مقابل، سپردهگذار لیدو همان پاداش اجماع را دریافت میکند، منهای 10% سهم پروتکل، ولی این فرصت را دارد که stETH خود را در جایی دیگر برای کسب سود ثانویه به کار ببرد. اگر stETH صرفاً راکد بماند، سودی کمتر از ولیدیتور انفرادی دارد. اگر در پروتکل وامدهی استفاده شود، سود بیشتری میسازد — اما همزمان ریسک قرارداد هوشمند دو پروتکل متفاوت را بر دوش میکشد.
با بررسی سوابق تاریخی، استیکینگ نقدشونده از طریق پروتکلهای تراز اول نتایج مناسبی نشان داده است. دارندگان stETH که در کفهای قیمتی خریدند و با اراده پولادین بحران دیپگ 2022 را رد کردند، وضعیت مطلوبی دارند. اما زیانهای ناشی از تلاطمات بازار ثانویه که ولیدیتورهای انفرادی از آن در امان بودند، گریبانگیر کسانی شد که ناچار بودند در اوج بحران نقد شوند. در تمام این مدت، ولیدیتورهای سنتی پاداش فعالیتهای خود را بدون وقفه جمعآوری میکردند. این رویکرد مستقیم، وعدهاش را با کمترین غافلگیری عملی ساخت.
واقعیت این است که سودمندی استیکینگ نقدشونده برای بیشتر شرکتکنندگان بیش از آنکه به درصد سود مربوط باشد، به امکانپذیر ساختن دسترسی برمیگردد. استیکینگ نقدشونده فقط یکی از گزینههای پسانداز نیست؛ بلکه عملاً تنها راه دریافت پاداش استیکینگ برای کسانی است که 32 ETH برای راهاندازی ولیدیتور انفرادی ندارند — که این موضوع بخش عمده جامعه کریپتو را شامل میشود. اگر سرمایه کافی و علاقه به راهاندازی ولیدیتور دارید، استفاده از استیکینگ معمولی با بازدهی اندکی بالاتر و پیچیدگی بسیار کمتر گزینهای معقول است. استیکینگ کلاسیک در سنجش سودآوری ابداً بازنده نیست، بلکه مغلوب دسترسی محدود است؛ مسئلهای که برای عامه مردم از اهمیت بسیار بالاتری برخوردار است.
روند حاکم بر اکوسیستمهای مختلف بلاکچین شفاف است: کاربران همواره به دنبال راههایی هستند تا هزینههای منابع را تا حد ممکن پایین بیاورند، بدون اینکه مجبور باشند سرمایهشان را بیش از حد نیاز قفل کنند. به جای استیک کردن TRX برای بازههای طولانی، کاربرانی که خواهان کاهش هزینههای تراکنش در شبکه TRON هستند، میتوانند Energy ارزان TRON را از بازار پلتفرمهای ارائهدهنده اجاره خریداری کنند. با توجه به قیمت مناسب Energy شبکه TRON، نیازی به ثبت قراردادهای طولانیمدت نیست. به لطف خدماتی که مانند یک تجمیعکننده انرژی عمل میکنند، پیشنهادهای لحظهای از دهها ارائهدهنده در یک جا گردآوری میشود — بدین ترتیب میتوانید نرخهای رقابتی را مقایسه کنید و هر زمان که نیاز داشتید از ظرفیت موجود بهره ببرید. این یک سازوکار دیگر با اهدافی متفاوت از استیکینگ است، اما با همان استدلال بنیادینی همسو است که استیکینگ نقدشونده را محبوب کرد: انعطافپذیری سرمایه، کاهش هزینهها و به حداقل رساندن زمان خواب دارایی.
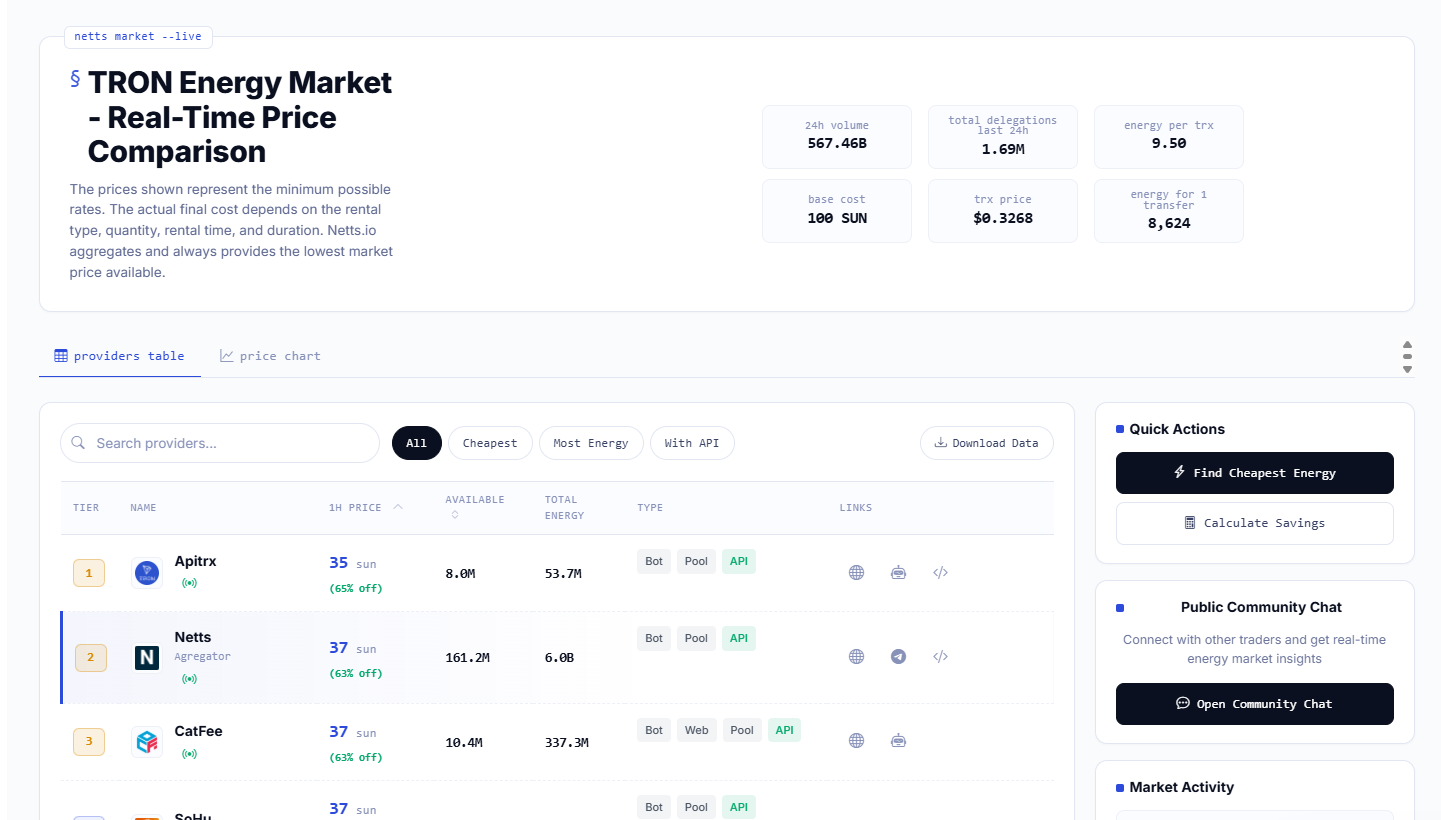
پلتفرم Netts.io یک بازار لحظهای برای Energy شبکه TRON است که پیشنهادهای بیش از بیست ارائهدهنده را تجمیع میکند — از جمله خود Netts که همواره با نرخ 25 sun به ازای هر واحد جزو ارزانترینهاست — و به کاربران اجازه میدهد بدون نیاز به استیک کردن TRX یا سوزاندن مستقیم آن، به بهترین نرخهای Energy دسترسی پیدا کنند.