流动性质押 vs. 常规质押:何必大费周章?
流动性质押承诺无需锁仓即可获得收益——但这真的值得承担智能合约风险、脱锚危险以及 Lido 的费用抽成吗?
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
没有一个人在最初质押加密货币时,纯粹是为了行善。那种所谓的——维护网络安全、支持去中心化、为生态系统的发展提供质押担保——不过是事后印在宣传材料上的托词。当时乃至现在的真正原因,要直接得多,也虚伪得多:白手起家赚快钱,或者至少是现代金融所能创造的、最接近“免费午餐”的东西。你把代币放在一个地方,系统为你存入代币支付报酬,稍后取回时比存入的数量更多。这能出什么差错?
事实证明,问题相当多。当然,常规质押也有自己的令人沮丧之处——你的资金实际上被锁定了;它被冻结在时间里,而市场的其他部分则在随着自己的节奏起舞。正是这种具体的烦恼催生了流动性质押。我们必须审视,它究竟是真正解决了问题,还是仅仅用一种更复杂的麻烦换掉了另一种麻烦。
质押——基本理念与起源
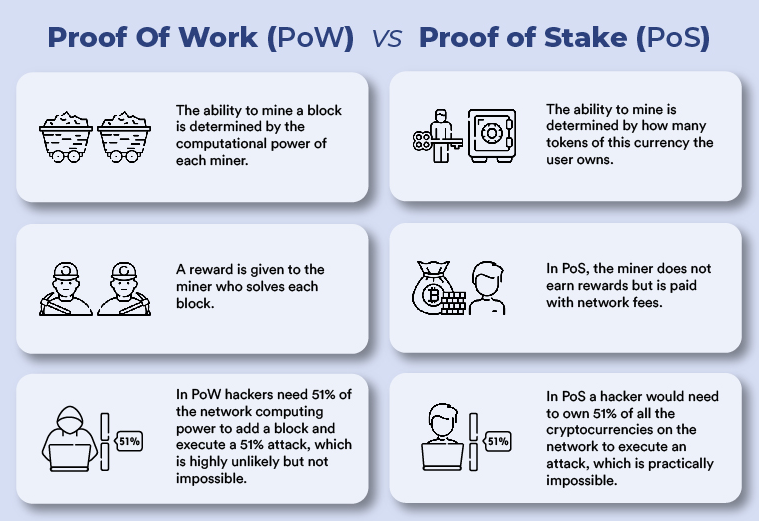
质押源于权益证明(PoS)的兴起,这是一种替代工作量证明(PoW)的机制,而后者自比特币诞生之日起就一直为其提供安全保障。归根结底,工作量证明本质上是一个竞争过程。矿工们通过尝试解决复杂的密码学难题彼此竞争,最先解决的人可以添加下一个区块——并按目前的比率获得 6.25 个比特币作为奖励——而其他所有人都白白浪费了电力。这种机制行之有效——过去十五年的事实已经充分证明了这一点——但在环境意识日益增强的当下,它成本高昂、耗能巨大,且愈发难以站得住脚。
权益证明没有采用算力暴力破解,而是将系统建立在财务承诺之上。你不需要消耗能源来证明自己在共识中是一个严肃认真的网络参与者,只需质押——即锁定——一些加密货币作为抵押品即可。诚信行事、妥善验证交易,你就会获得报酬。一旦违反规则、试图双花区块或以其他方式违背协议规范,你的部分抵押品就会被罚没,这一过程称为惩罚机制(slashing)。激励措施显而易见:系统以财务奖金奖励诚实,以成本惩罚不诚实。它与其说是一个道德框架,不如说是为违规者精心设计的陷阱。
2019 年,Cosmos 推出了自己的实现方案,引起了最初的大肆宣传,其质押收益率有时每年超过百分之十五。Cardano、Polkadot 乃至 Avalanche 也构建了自己的变体。这些成果表明该模型确实可以大规模运作——如果给予足够的激励,验证者就会理性行事;而大户普通持有者可以通过不参与市场交易来赚取真实的利息。这种被动收入的设定非常有效,早在以太坊取得类似立足点之前,就已经筹集了大量资金。
以太坊从工作量证明向权益证明的过渡——在历经数年开发后于 2022 年 9 月完成——助力将质押推向了主流讨论。在我们的验证者系统最初实施的核心中,存在一个影响后续一切的设计决策:运行独立验证者需要最低存入 32 ETH。在以太坊价格历史的不同阶段,这个数字意味着从合理的质押金额到超过 80,000 美元不等。在许多情况下,对大多数参与者而言,独立验证根本遥不可及。
交易所质押提供了一定的变通方案。Coinbase、Kraken、Binance 等都在提供联合质押服务,为你处理验证者基础设施。然而,当交易所用自己的验证者取代原本的托管型验证者时,他们会在你赚取的奖励之上抽取 15–25% 的费用,迫使你放弃对资产的托管权,并让你面临交易对手风险。加密货币领域有着充分的交易所倒闭和提款冻结的历史,足以表明这种风险绝非理论上的。
尽管这些缺点显而易见,但在实践中却很难找到反对质押的理由。以太坊的质押收益率通常在每年百分之四到五之间。基于 Cosmos 的链上的收益率要高得多,通常深达两位数。与大多数国家在很长时间内几乎提供零回报的传统储蓄账户相比,质押回报看起来棒极了。涌入质押机制的巨量资金印证了这种吸引力,数十个网络中数千亿美元的资金都在不参与市场交易的情况下寻求收益。
流动性质押——一个无事生非针对“伪需求”的解决方案
流动性质押的发明是为了解决一个具体的、确实令人恼火的问题。通过传统机制质押的代币,在质押期间不能用于任何其他用途。它们存留在某个验证者集中产生奖励,但无法消费、不可转让、不能作为借贷协议的抵押品,也不能在 DeFi 的任何其他地方使用。你的资本只有一项工作,在其他方面无法挪作他用。在机会出现又在几天甚至几小时内消失的环境中,被锁定的资本就是机会成本的具象化身。
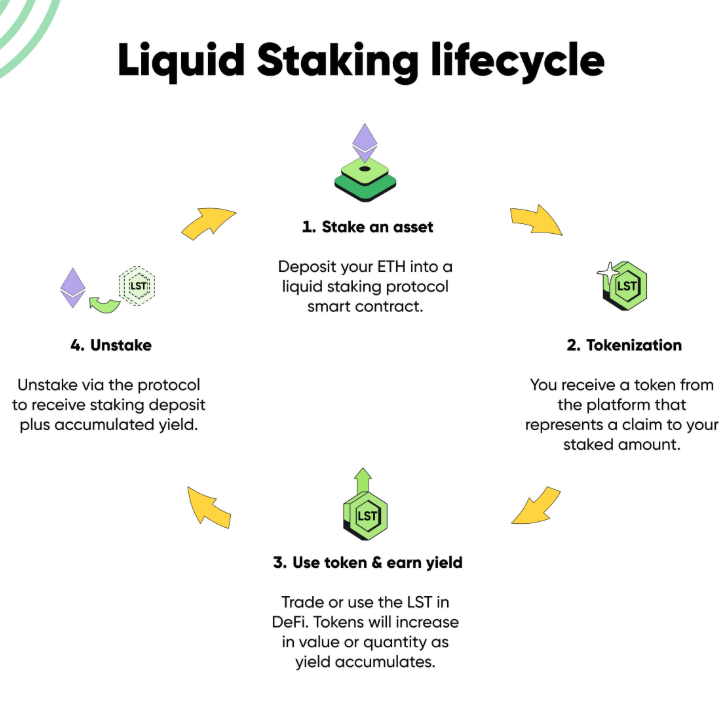
Lido Finance 于 2020 年 12 月推出了一个看似可疑地简单的解决方案。你将 ETH 存入 Lido 的智能合约,而不是在质押默默产生收益的后台一无所获,你将收到 stETH——质押的以太币:一种代表你的质押份额以及该份额持续赚取的奖励的代币。这种 stETH 可以在二级市场上出售,在 Aave 等各种借贷协议中用作抵押品,加入流动性池以获取一些额外收益,或者仅仅持有它,让其余额随着底层质押奖励而增值。从理论上讲,你现在可以自由使用你的资本了。它在同时打两份工。
这个时机非常幸运。值得强调的是,当时以太坊的质押机制刚刚上线,对收益的需求巨大,而且没有多少人能够承受任何希望参与的人都需要质押的 32 ETH 最低限额。在解决流动性问题的同时,Lido 也解决了准入门槛问题。它允许你存入任何金额——例如 1 ETH、0.5 ETH——并作为回报获得成比例的 stETH。没有最低门槛。无需维护服务器。不需要专业技术。
其他协议紧随其后。Rocket Pool 提出了一个去中心化程度高得多的模型:节点运营商必须将自己的 ETH 与用户存款一起质押,并且它还采用了无需许可的运营商网络。它的流动性代币 rETH 的运作方式与 stETH 类似。Frax Finance 构建了 frxETH。Coinbase 创建了 cbETH。在认识到需要解决的问题上存在一些共识,但在收费结构、治理机制和验证者选择过程方面,协议之间也存在显著差异。然而,基本主张始终如一:质押你的资产,获得流动性代币,让你的资本在你想要的任何市场中保持运转。
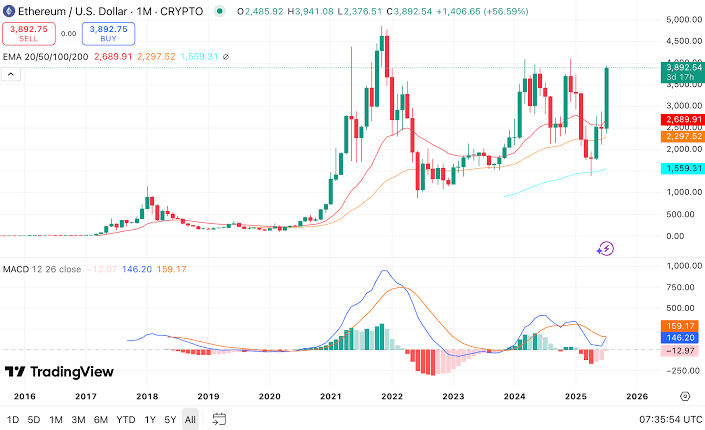
随之而来的增长彻底重新定义了 DeFi。就总锁仓价值而言,截至 2026 年,所有流动性质押协议合计是去中心化金融中最大的单一类别,持仓量超过 600 亿美元。Lido 控制了整个流动性质押市场约百分之六十一的份额,管理着约 900 万 ETH。这些数字提供了令人信服的事实,表明市场正是找到了它所需要的东西。但是,该产品是否能以真正产生积极影响的方式兑现其承诺,则是另一个更有趣的问题。
底层机制——到底发生了什么
要理解流动性质押固有的风险,只需了解当你把 ETH 存入像 Lido 这样的协议时,字面上到底发生了什么。
你的存款被添加到智能合约中,并与其他用户的存款打包在一起。这些收集到的资金被分配给许多不同的节点运营商,由他们实际运行验证者软件、托管基础设施并处理参与以太坊共识的运维。他们通过治理进行筛选:Lido 自己的代币持有者投票决定哪些运营商可以加入,以及每个运营商运行多少 ETH。在明确扣除他们的抽成以及产生的质押奖励金额后:运营商将它们交还给协议。
stETH 代币是一种使用变基(rebase)来执行更新的代币。协议不会通过单独的付款发放任何东西,而是通过计入赚取的奖励减去协议费用(目前设定为所有质押奖励的 10%)来每天增加你的 stETH 余额。你今天有一些 stETH;明天你就会多拥有一些。这是字面上最纯粹的被动收入。
以太坊的上海升级于 2023 年 4 月首次启用了验证者提款,此后,复杂程度随着代币交易量的增加而增加。在此之前(该日期直至 2023 年 10 月前),流动性质押头寸只能通过在各个二级市场上按当时的现行市场价格出售 stETH 来退出。上海升级后,用户现在可以直接通过协议进行提款,但是高需求可能会导致这些提款排队。因此,我们现在不仅可以完全依赖市场,还可以将从 stETH 返回到 ETH 的基本路径在协议内部消化。
这是通过一系列控制许多活动部件相互作用的智能合约来实现的。以下是对这些部件的简要说明:
1. 存款合约,接受用户存款并将其批处理以进行验证者分配
2. 节点运营商注册表,供获批的运营商跟踪分配和性能
3. 预言机系统,将验证者余额和奖励写回合约(这些用于变基计算)
4. 提款凭证,将协议与以太坊共识层上的真实验证者余额连接起来
5. 治理模块,代币持有者在此对协议升级、费用变更和运营商准入进行投票
其中的每一个组成部分都可能成为故障点。预言机经常被操纵或返回过时的数据。治理系统有可能被攻击者控制,通过系统操控大量代币来进行投票。DeFi 的大部分历史就是那些看起来很安全的协议直到出事为止的历史:即便经过多次审计,智能合约仍被发现包含使攻击者能够抽干资金的漏洞。运营历史稍微有些帮助——当项目存在了一段时间后,你可以感觉更好一些,而 Lido 和 Rocket Pool 都具备这一优势。
风险、隐私以及监管机构的表态
进行传统的权益证明质押存在一个主要风险,参与者事先都知道:惩罚机制(slashing)。如果你运行的——或委托的——验证者对区块进行双重签名,或违反了某些其他协议规则,你的部分质押余额将被抹去。并非所有违规行为都会受到相同的处罚:某些孤立的验证者只会被微额罚没,而由于基础设施问题具有相关性,许多验证者同时发生故障可能会导致更大的处罚。在管理良好的验证者身上,罚没事件并不经常发生。它们确实存在,但极其罕见,以至于大多数质押者数年都不会直接遇到一次。
流动性质押在罚没风险的基础上增加了额外的风险。如果 Lido 池中的某个节点运营商被罚没,该惩罚将按比例分摊给所有 stETH 持有者。你的风险暴露被分散了——Lido 协议出于这个原因明确地将 ETH 分片给许多运营商——但它是真实存在的,而且你无法直接控制由谁来操作你的 ETH,或者他们是否良好地维护了其基础设施。该评判权已被外包给一个由你素未谋面的代币持有者管理的治理流程。
在牛市期间,我们应该比过去更密切地审视脱锚风险。原则上,在正常市场中,二级市场上的 stETH 价格应紧密锚定 ETH。来自协议的提款机制确保了 stETH 可以兑换为几乎等值的 ETH。然而,在短期内,二级市场价格受到供求关系的影响,而不是兑换机制。如果大持有者寻求利用 stETH 进行快速清算来获取流动性,就会出现这种价格背离。
这发生在 2022 年 6 月。Terra 生态系统的崩溃引发了整个 DeFi 的清算级联,巨鲸开始迅速抛售 stETH,导致成千上万的抛单涌入 Curve 协议的 stETH/ETH 池。stETH 的交易价格约为 0.94 ETH,在最糟糕的时刻比其假定价值折价 6%。在那段时间里,那些必须在资金尚在时套现退出的用户遭受了真实而直接的损失。市场经过数月的稳定才解决了脱锚问题,但这清楚地表明了一个根本事实:流动性质押代币不等同于其底层资产。它表现为一个由智能合约支持的凭证以及一个持续运行的协议。价格在正常情况下维持稳定。在压力之下,保障便会出现裂痕。
在隐私方面,事实是无论是普通质押还是流动性质押,都无法开箱即用地提供任何真正的保护。任何拥有区块链浏览器的人都可以看到你在链上的所作所为。存款、累计奖励、你的 stETH 余额——全部在链上且可追踪。由于去中心化隔离的可能性有限,独立质押具有相同的透明度。在具体透露哪些数据方面存在微小差异,但对于所有实际意图和目的而言,这两种方法的总体隐私状况基本没有区别:除非你采取特定步骤隐藏它,否则你的活动是公开的。这两种质押方式本身都没有解决这个问题。
2025 年,监管环境明显好转,当时美国 SEC 公司金融部认定,流动性质押活动——向协议存入资产并以 1:1 的比例接收质押凭证代币——根据美国法律不涉及证券的要约或销售。一项平行的两部分声明指出,传统质押也获得了类似的指导。这两种形式都摆脱了多年来一直笼罩该行业的证券监管体系阴影。税收待遇则相对严苛:质押奖励在进入你支配的那一刻起,仍应作为普通收入征税,这一现有框架令该行业的部分人士感到不满,但尚未发生改变。美国缺乏证券分类也不代表在其他地方就能获得清晰明确的处理。
与 Lido 主导市场相关的一个独特担忧是集中度风险,这也是以太坊自身的核心开发者一再公开提出或至少一直担忧的问题。一个协议控制了大约百分之二十八的已质押 ETH,这在一个旨在通过去中心化保障安全的网络中构成了系统性风险。Lido 基础设施质押的崩溃并不需要通过以太坊的分叉才能引发严重的惩罚:Lido 治理中的漏洞利用、其智能合约中的严重缺陷,或者质押给 Lido 的多个节点同时被罚没,都可能对 Lido 用户以及所有建立在其之上、使用 stETH 作为抵押品的 DeFi 协议造成同等严重的损害,甚至可能危及以太坊共识稳定性本身。这不是推测,这是集中化最基础的数学事实。
盈利能力——谁才真正盈利?
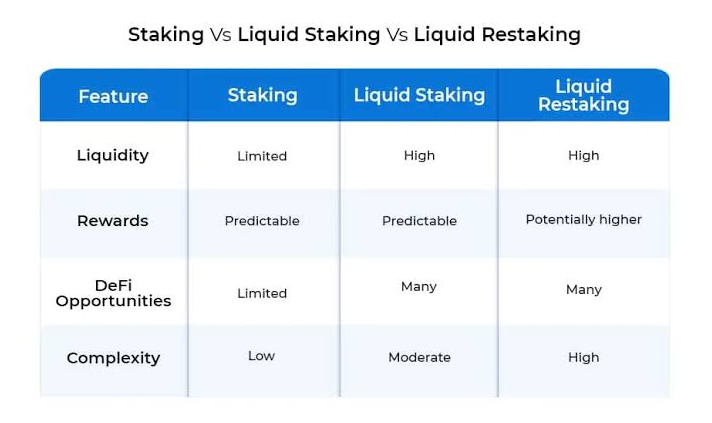
从理论上论证流动性质押在财务上优于普通质押是很容易的。你获得了大致相同的基本质押收益率,但你的资本未被抵押锁定——你可以将流动性质押代币部署到借贷市场、流动性池或收益聚合器中,在质押的基础层奖励之上获得额外的 Delta 潜力。同一笔资金发挥两项职能,应该比单单投资于一项职能的资金产生更高的收益。理论上这显然更好。
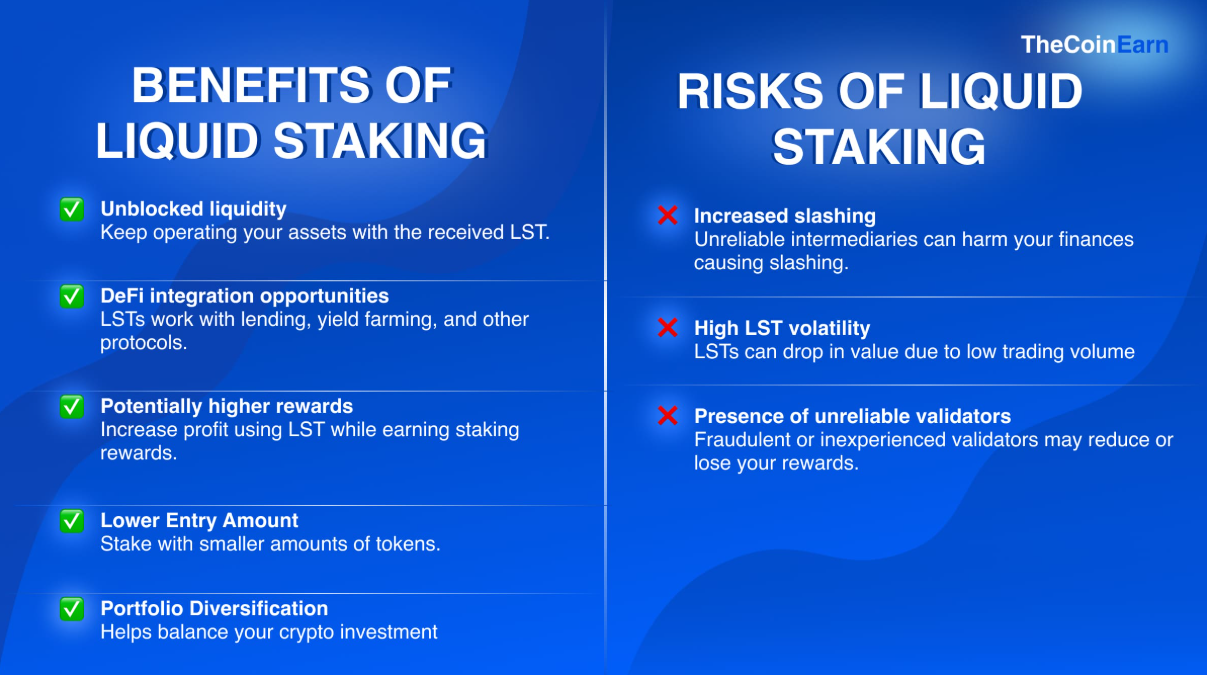
实际上,情况要复杂得多。Lido 会抽取所有质押奖励的 10%,并且必须以某种方式进行,这意味着你通过 Lido 获得的实际收益率将始终低于独立验证者质押相同 ETH 所获得的奖励。从绝对值来看差距并不大——每年几个基点——但它是永久性的。你为了便利性、流动性以及免于技术门槛,付出了奖励率持续下降的代价。
通过部署 stETH 获得的额外 DeFi 收益在原则上可以弥补这笔折扣,并产生超过普通质押的回报。然而,要赚取这种额外收益,就必须承担所部署协议的智能合约风险、流动性池头寸中的无常损失市场风险,以及现在由于你运行了一个在压力下可能会爆炸的更复杂头寸而带来的系统性风险。需要明确的是,这是突发低迷期间分层收益策略的风险:在 2022 年低迷期间使用杠杆流动性质押策略的用户(以 stETH 为抵押借款,用借来的 stETH 购买更多 ETH,再次质押,再次借款)纷纷爆仓。在许多情况下,损失是毁灭性的。
直接对比来看:单个验证者将获得全部共识层奖励,加上其节点捕获的所有优先费用,减去少量的运营成本。与此同时,Lido 存款人获得相同的共识奖励,减去 10% 的协议抽成,并且还可以将 stETH 部署到其他地方以赚取收益。当 stETH 仅仅闲置在那里时,它的收益低于独立验证者。如果部署在借贷协议中,它赚得更多——但一次性增加了两个协议的智能合约风险,而不是一个。
纵观历史表现,通过头部协议进行流动性质押已被证明能够提供良好的效果。在 2022 年脱锚期间及早抄底并坚持坚定持有的 stETH 持有者最终平安无事。独立验证者在很大程度上免受二级市场动态引发的实际损失,而这些损失则落在了那些在压力时期需要退出的人身上。传统的验证者在整个过程中仍然完成了他们工作的奖励收集。这种直截了当的方法兑现了其承诺,且带来的意外要少得多。
关于盈利能力的真相是,对大多数参与者而言,流动性质押的作用更多在于“赋能”而非“提高支付额”。流动性质押不仅仅是几种储蓄选项之一;如果你没有 32 ETH 来运行独立验证者——这代表了绝大多数加密货币参与者的现状——它实际上是赚取质押收益的唯一途径。如果你拥有充足的资金,并且渴望运行验证者,那么普通质押确实有一席之地,它能赚取略高的收益率,而且复杂性明显更低。传统质押在盈利能力的对比上并未一败涂地。它输在了可及性上,而这对大多数人来说是一个更大的问题。
各个区块链生态系统的趋势显而易见:用户将始终寻找各种机会,在尽可能少地锁定资本的情况下最大程度地降低资源成本。在 TRON 网络上,希望降低交易成本的用户无需长期质押他们的 TRX,而是可以从租赁提供商控制的市场中购买廉价的 TRON Energy。基于廉价的 TRON Energy 价格,用户无需签订长期合同。这得益于作为能量聚合器运行的服务,该服务将来自数十家提供商的实时报价汇集在一起——这意味着你可以比较竞争对手的费率,并随意接入可用供应。这是一种不同的机制,通常出于与质押不同的原因,但它体现了流动性质押赢得市场青睐的相同基本逻辑:资本的灵活性、成本的降低和闲置时间的最小化。
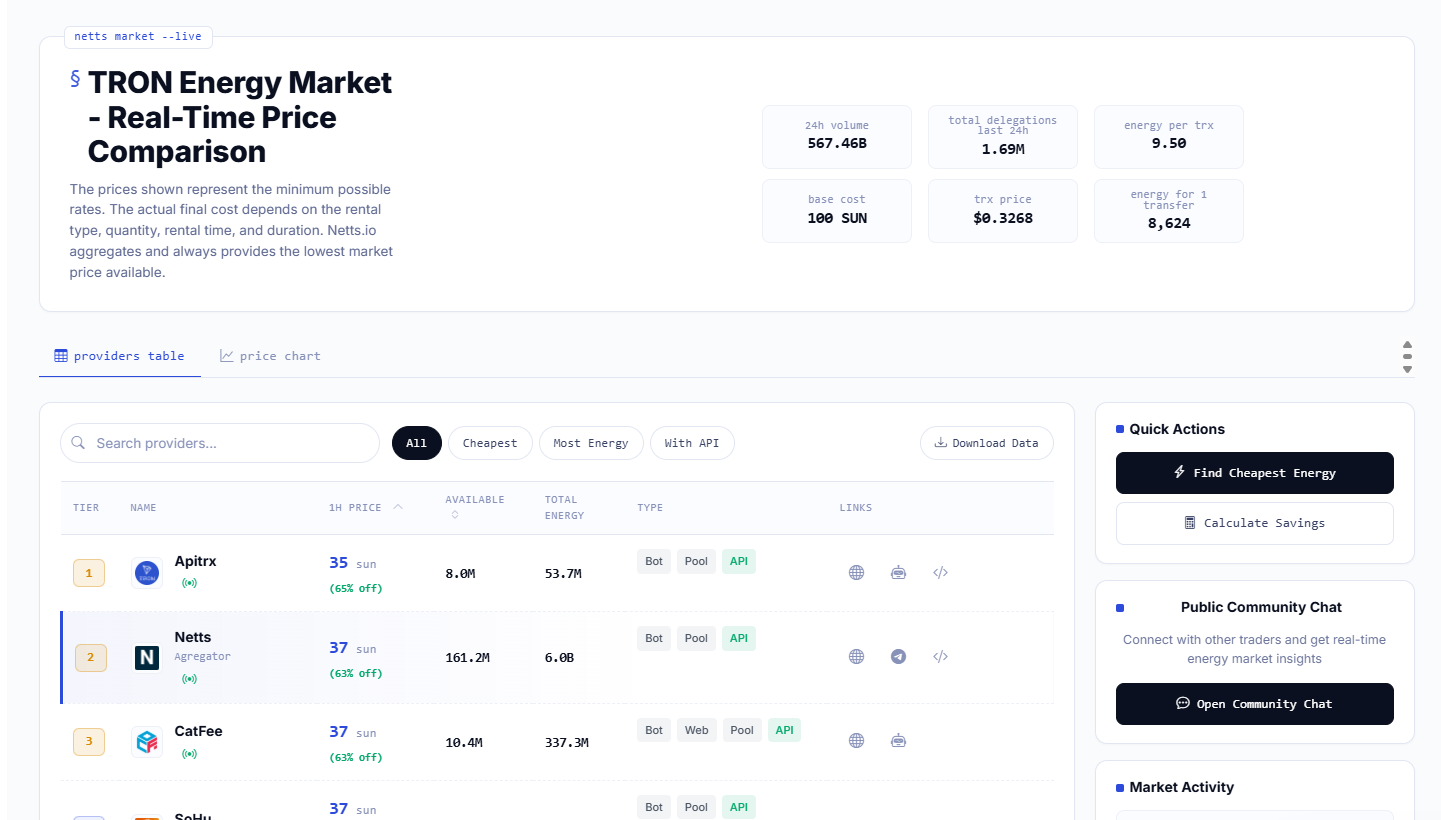
Netts.io 是一个实时的 TRON Energy Market,聚合了来自 20 多个提供商的报价——包括 Netts 本身,其价格始终保持在最低之列,低至每单位 25 sun——使用户无需质押 TRX 或直接销毁 TRX,即可立即获得最佳可用 Energy 费率。