贝莱德、富兰克林邓普顿与货币市场基金的悄然代币化
代币化货币市场基金现已上线——资产管理机构为何转向区块链、存在哪些效率提升,以及哪些风险才真正至关重要。
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
在互联网上,“贝莱德拥有一切”之类的言论正在广泛流传,其坚定程度仿佛是在陈述我们亲眼验证过的事实。然而这并不准确。虽然贝莱德管理着大约十万亿美元的资产——一个惊人的数字——但他们是代表客户管理这些资产,而且这仅占全球总资产的一小部分。养老基金、保险公司、主权财富基金,以及那些在退休账户中购买指数基金的散户投资者。这些钱并不属于贝莱德。尽管在一定限度内,如何运作这些资金的决策权归贝莱德所有,且这些决策带来的管理费是实打实的。贝莱德真正拥有且无法通过变卖来支付其众多大楼租金和员工工资的,只有影响力、声誉和人脉。它们的价值远高于资产负债表上能记录的大多数项目,而这正是该机构对此类资产运作如此谨慎的原因。
相比之下,富兰克林邓普顿管理着约1.5万亿美元。先锋领航管理着约9万亿美元。从文化和架构来看,这些并非同一类型的公司,但它们在业务本质上极其接近:只要拥有足够的信誉让客户托付资金,便能基于属于客户的资本赚取管理费。它们的商业模式建立在一种设想之上,即其品牌和历史能够客观证明它们管理受托资产的优劣水平。
这些机构现在正在做的事情——以一种低调但日益迅速的方式——是将部分业务转移到区块链上。这既不是因为有人要求他们这样做,也不是因为监管机构的强制要求,而是因为这种逻辑所展现出的合理性,让任何理性的组织都越来越难以忽视。
代币化究竟是什么
我们这里所说的代币化,简单来说就是获取现实世界资产(RWA)的索偿权——例如货币市场基金的权益、政府债券的权益或部分私募信贷投资组合——并将该索偿权以记录在区块链上的代币形式进行封装。代币在经济效益上等同于底层资产的索偿权:你拥有获得收益的权利、赎回权以及按比例享有的所有权。区块链充当了记录谁拥有什么的账本;它取代或强化了托管机构和过户代理数十年来一直使用的传统账本基础设施。
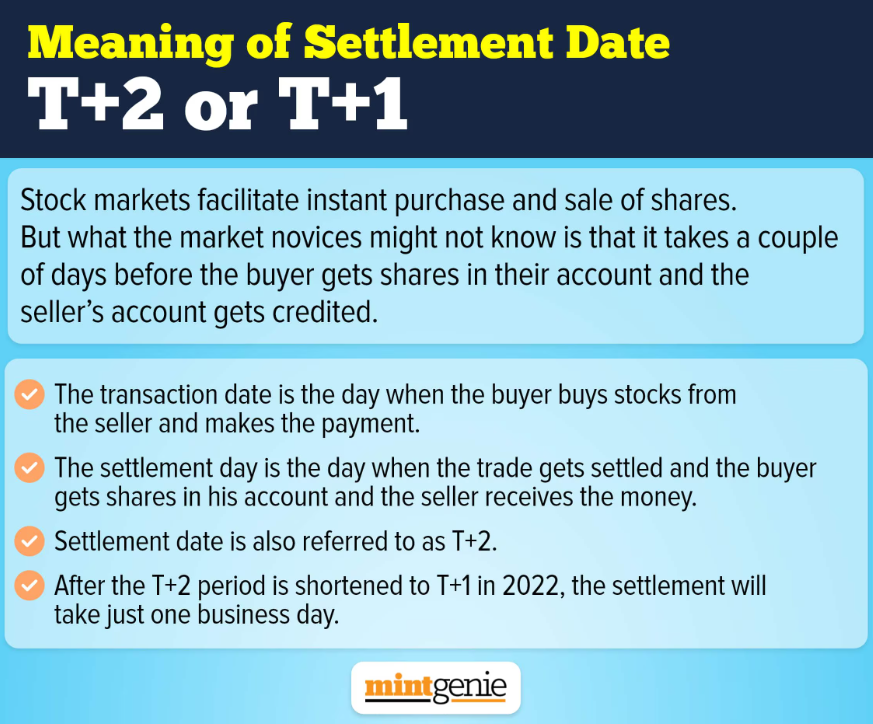
传统基础设施虽成本高昂,但确实行之有效。对于传统的货币市场基金份额而言,运作流程意味着:基金行政管理人维护股东名册,托管人保管底层证券,过户代理处理申购和赎回,清算机构结算所有交易,最后由会计师事务所对整套流程进行审计。该链条中的每一个环节都需要收取费用、产生一定延迟,并需要在原本并非为相互通信而设计的系统之间进行对账。在大多数市场中,共同基金交易的结算仍基于T+1或T+2模式——这意味着今天执行的交易要到明天(T+1)或后天(T+2)才能结算。在此期间,资金被冻结且无法使用,存在需要管理的交易对手风险,基金经理也无法将收益投入到生息工具中。
但只要你直面观察,就会发现它与区块链的契合绝非巧合。从本质上讲,区块链是一个共享账本,多个参与方可以同时对其进行读取和写入,并具有关于一致性的密码学保证。这消除了对多个托管人各自维护独立记录并相互对账的需求。它允许以秒而非以天来衡量结算时间。它支持24/7全天候运行,而不再受银行营业时间和市场交易日的限制。它支持拆分为极小面额的分数化所有权。并且它实现了货币的可编程性——围绕转账封装条件、自动化分配收益,以及构建使用传统证券基础设施工具难以轻易搭建的金融工具。
对于货币市场基金而言,代币化的优势可以归结为一个运营事实:机构财务部门将货币市场基金用作隔夜存放现金并赚取美国国债收益的工具。它们的存在基于这样一个事实:闲置现金没有任何收益,而进行投资又会产生结算摩擦。一个以秒级结算并全天候24/7交易的代币化货币市场基金消除了大部分此类摩擦,而这正是该产品类别存在的根本原因。代币化版本在其产品原本旨在实现的目标上有着无可置疑的更佳表现,这种情况在现实中比你想象的要罕见得多。
BUIDL、BENJI 与未曾公开宣战的竞赛
富兰克林邓普顿是首家将此付诸实践的主流传统资产管理机构。2021年,它推出了富兰克林链上美国政府货币基金(FOBXX),最初部署在Stellar区块链上,基金份额由BENJI代币代表。该机构以其一贯严谨的表述表示,对传统货币市场基金进行代币化是为了能够“利用区块链技术在共同基金记录保存方面带来的效率提升”。一个BENJI代币等于持有一份拥有美国政府证券的基金份额。区块链是法定的所有权所有记录。FOBXX在2024年初迅速成为同类中规模最大的代币化货币市场基金——直到被贝莱德超越。
2024年3月,贝莱德在以太坊上推出了BUIDL,即贝莱德美元机构数字流动性基金(BlackRock USD Institutional Digital Liquidity Fund)。
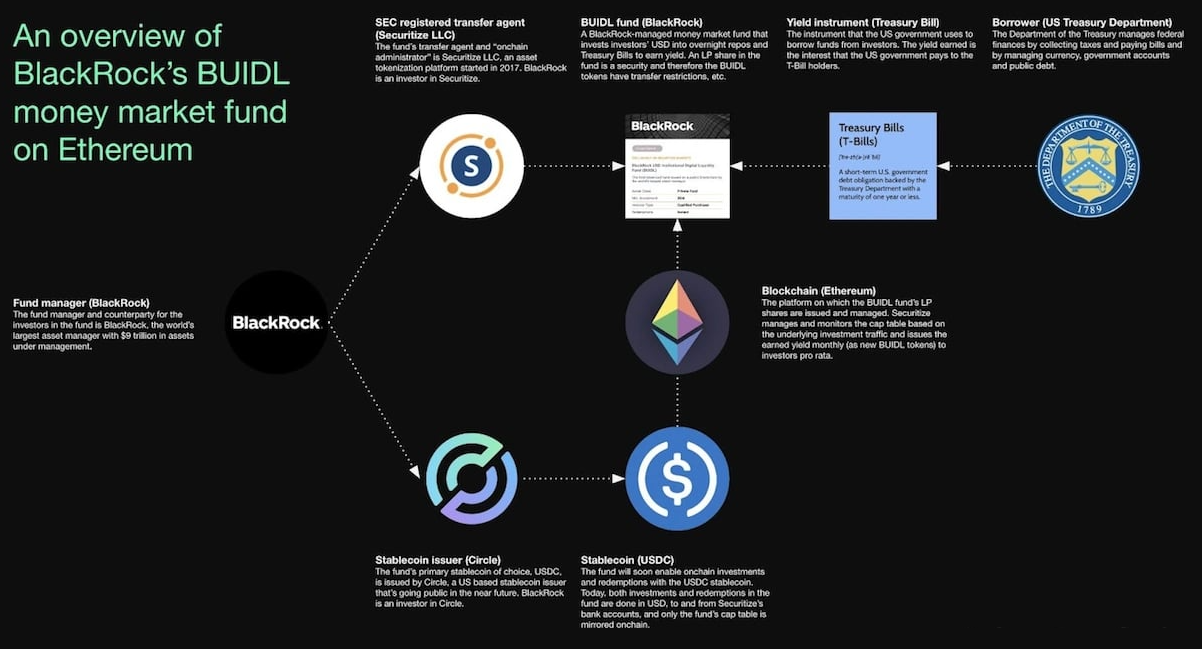
该基金投资于美国短期国债、现金和逆回购协议。BUIDL随后在市值上超越了FOBXX:在推出约六周后的2024年4月,其市值已达3.75亿美元,将富兰克林邓普顿从其开创的赛道榜首位置挤了下来。当BUIDL规模超过17亿美元时,它已扩展至多个区块链(例如Solana),并占据了代币化美债市场的大部分份额(34%)。紧接着迎来了第二轮演进,富兰克林邓普顿宣布将BENJI扩展至Avalanche网络,为该基金再添一条链。其他竞争对手也纷纷涌入这一领域——Ondo Finance、Hashnote、摩根大通的Onyx平台,道富银行也在开发类似产品。
更宏观的赛道数据展示了其规模化的发展历程。在2024年初,代币化美国国债的链上总价值约为17亿美元。到2026年5月,这一数字已攀升至152亿美元,涵盖跨越多个区块链网络的共计76种产品。包含私募信贷、大宗商品、房地产以及国债以外其他工具在内的更广泛的现实世界资产(RWA)代币化市场,在2026年第一季度末超过了275亿美元(同比增长+263%)。仅在2025年至2026年期间,RWA代币化的增长就翻了三倍,富兰克林邓普顿自身的研究指出其自2023年以来增长了五倍。这些不是预测数据,而是已经部署的真实资本。
推动这种增长的机构本质上并不是加密技术的狂热拥护者。他们不标榜去中心化或抗审查性。他们是在解决实际的运营问题。但通过这样做,他们最终走向了同一套底层基础设施——共享账本、密码学所有权记录、可编程结算——而这正是某一特定群体的工程师和经济学家自2009年以来就一直在构建的东西。在电话会议和推介演示中,贝莱德员工向投资者解释链上结算优势时的用词,与十年前比特币和以太坊论坛上的论点有着惊人的相似之处。这倒未必是因为他们阅读过那些论坛,而是因为解释为何割裂的金融账本效率低下的逻辑本就相同(尽管他们是从完全不同的方向推导出的这一结论)。
这一点值得被后人铭记,因为机构金融界曾多年将加密货币视为投机性的干扰,或是必须予以击退的彻头彻尾的威胁;而加密社区也曾多年将机构金融视为去中心化基础设施生来就要绕过的传统对手。随之而来的事实远没有代币化浪潮所暗示的那样充满对立戏剧性:基础设施凭其自身优势赢得了胜利,而那些为此争论不休的意识形态阵营实际上是在朝着相同的目标迈进。
Theranos之问——以及为何代币化给出了不同的答案
在深入探讨之前,首先要谈谈投资者的盲从心理。Theranos从投资者那里筹集了超过7亿美元,声称其血液检测技术只需一滴血即可完成数百项诊断测试。该技术根本无法运作。联邦监管机构最终认定,其演示是精心编排的,报告是伪造的,实验室操作极不规范,以至于对患者构成了直接威胁。伊丽莎白·霍姆斯(Elizabeth Holmes)于2022年被判犯有电汇欺诈罪,并被判处十一年监禁。投资Theranos的资方在一定程度上受到了霍姆斯豪华董事会阵容、她的斯坦福学历背景以及她极具感染力的故事的影响。
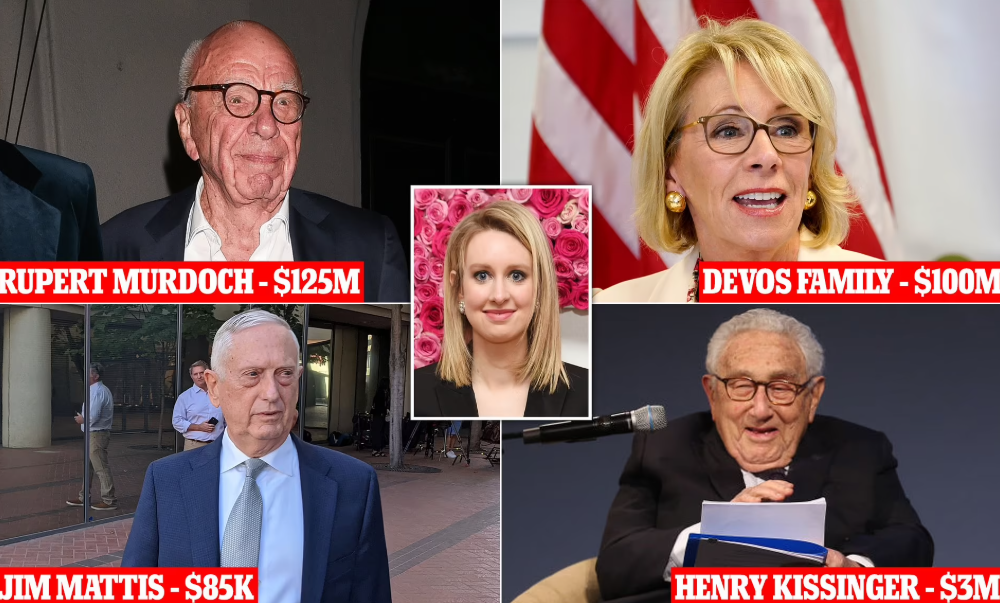
这项技术从未经过独立验证;它根本不需要验证,因为那套陈述的说辞已经足以让人觉得它无可挑剔。
每当有根基深厚的老牌机构接纳一项新技术时,人们就会引用Theranos的类比,而这种接纳往往被视为该技术切实可行的证据。贝莱德的名字确实具有极强的信号价值——人们很容易得出这样的结论:“如果贝莱德认为这是真实的,那也许它就是真的。”但机构也曾支持过失败的技术,赞助过沦为骗局的项目,制造过让投资者蒙受数十亿美元损失的产品——与此同时却完好地维护了自己的声誉并照常将管理费收入囊中。
但与Theranos相比较之所以最终看起来没有最初显现的那么具有意识形态色彩,原因要平实得多。带有代币化资金池的货币市场基金并非一项通过不同方式呈现的新技术。它本身就是如今业已存在的受监管、经过审计的投资产品——美国政府货币市场基金——仅仅是底层记录保存机制有所不同。它使用国债和逆回购作为其底层投资标的。其收益与底层证券产生的收益完全一致。适用于任何注册共同基金的相同监管架构也同样适用于它。你并没有从区块链层获得全新的财务回报,但你获得了运营上的结算与转账效率。这场博弈的风险并不在于关于该技术的核心主张是错误的。其风险在于效率收益可能低于预期,智能合约漏洞可能创造新的攻击面,或者针对链上基金行政管理的监管框架可能会要求高昂的合规改造成本。这些都是切实的风险,但绝非Theranos式的风险。
另一方面,还有一种新的担忧需要指出。在2026年5月,《福布斯》的一篇分析提出了一个问题:代币化货币市场基金是否会通过全天候即时赎回的便利性,在压力环境下加速银行挤兑——就像硅谷银行(SVB)的倒闭以瞬间爆发的方式发生,而不是在24小时的周期内蔓延。
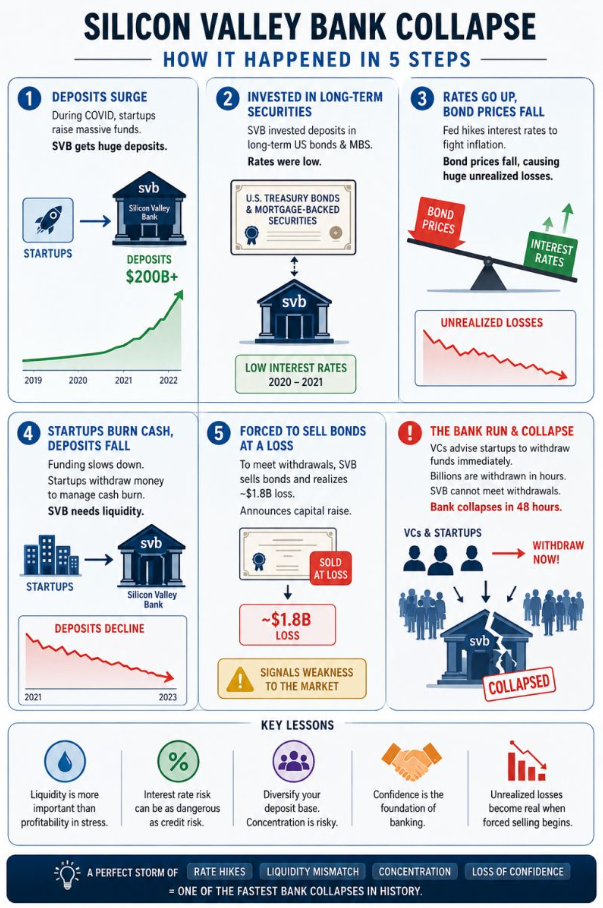
当代币化基金无论在不在银行营业时间内都能在几秒钟内完成赎回时,恐慌情绪下潜在的资金外流速度将急剧上升。这是真实存在的问题:在正常时期提升效率的同一特质,在恐慌时期却会加剧危机。管理这些产品的机构并非没有意识到这种权衡;这正是风控部门进行建模分析的典型二阶效应。未来的压力事件将检验这些模型是否正确。
权衡权衡图谱:谁需要保持关注
诚然,代币化并非十全十美。这意味着存在实际的权衡取舍,而权衡的正确选择取决于实施的主体及其试图优化的目标。
这些已被充分证实的效率优势包括:
结算速度——从T+1或T+2缩短至近乎即时,减少交易对手风险暴露,并使资本能够更快地重新部署。
24/7全天候运行——摆脱了商业银行营业时间和交易日历的限制,这对于资金全天候跨时区流动的全球机构资金管理操作来说是一个至关重要的因素。
抵押品可替代性——与抵押、转移和赎回质押品流程极其繁琐的传统实体证券基础设施不同,代币化资产可以顺畅地被质押、转移和作为抵押品赎回,从而优化资产负债表效率。
降低运营成本——中介机构的减少意味着结算链条中每个环节的费用更低;据估计,根据被替代设施的不同,各种市场基础设施的运营成本可降低30%至80%。
分数化所有权——代币化证券可以发行极小额的份额,将机构级收益产品的市场扩展至未达到传统方式规定之最低投资门槛的组织。
区分真正的权衡与摩擦非常重要,例如:智能合约风险(这种风险是切实的,并且已在DeFi领域导致了巨大损失);在链上基金管理规则尚不明朗的司法管辖区内的监管不确定性;可能无法提供传统银行托管机构同等保险和安全保障的托管安排;或者当财务部门早已习惯完全在传统结算系统内运作时,将如何应对基础设施的学习曲线。对于部署代币化产品的大型机构而言,这种智能合约风险可以通过经审计且经过实战检验的合约代码结合传统后备机制来降低。而对于没有这些资源的小型组织来说,其风险状况则大相径庭。
应当密切关注的机构包括:结算摩擦构成重大成本的任何机构现金管理业务,资金跨时区和资产类别流动的频率高到使T+2结算构成巨大机会成本的任何组织,以及任何寻求通过运营效率获得竞争优势的基金行政管理人。目前权衡取舍显然不划算的机构包括:投资周期相对于技术采用周期极短的机构,主要在代币化证券监管结构仍不完善的国家开展业务的机构,以及其客户面临区块链运作风险而非对效率提升感到放心的机构。
RWA代币化浪潮确立了一件在五年前还是极不确定的事情:当有足够的动力转移真实资本时,受监管的机构资金将会进入公共区块链。这已经成为现实。哪些机构会迅速采取行动以巩固其运营优势,而哪些机构会为了迎合持怀疑态度的客户的信任而放慢脚步?历史经验告诉我们,先行者会占据绝大部分结构性红利——但它也往往表明,那些没有抢占早期优势的机构,通常能够从第一波探索者所犯的错误中坐收渔利。
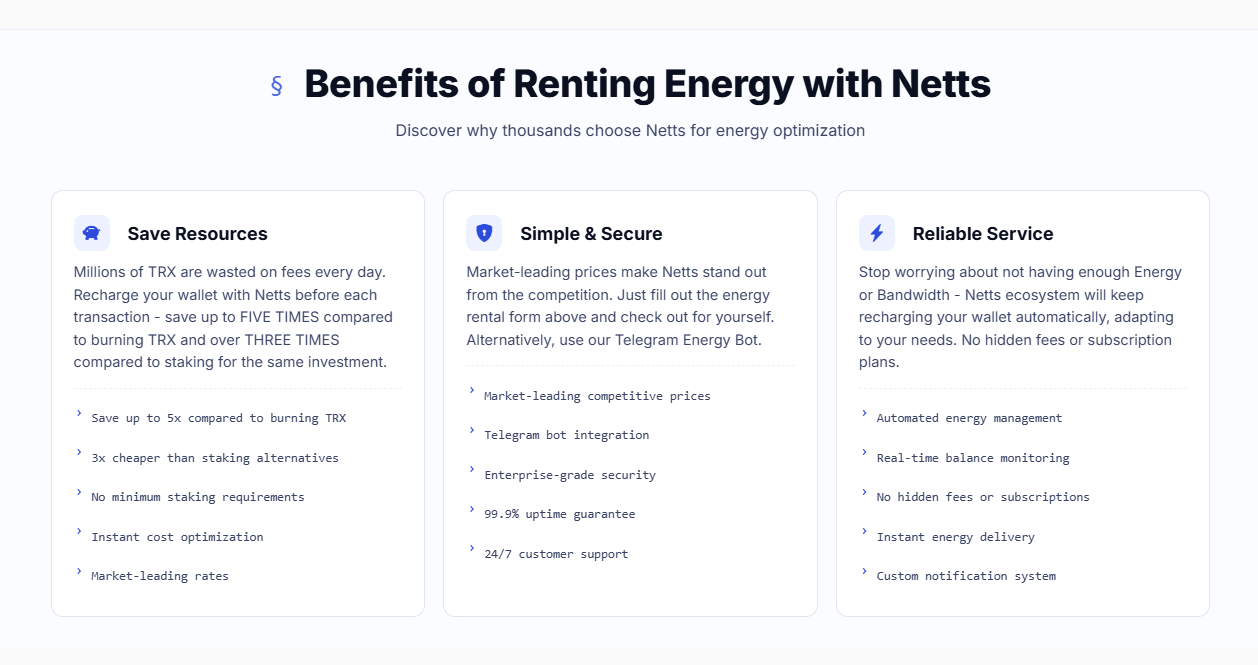
如果您的业务运行在基于TRON的稳定币基础设施上——例如USDT工作流、汇款管道或处理大额转账的支付应用程序——那么代币化的效率逻辑将直接映射到决定利润优势或劣势的单笔交易成本结构上。Netts.io正是位于该层的TRON Energy服务:它是一个聚合器,从JustLend、Trongas、Catfee、Sohu和APITRX等经过验证的服务商处汇集数十亿Energy单位,并以极具竞争力的价格提供即时委托。在非高峰时段,通过Netts进行一次TRON Energy充值仅需1.625 TRX(约合0.25美元)即可完成一笔USDT交易,而在默认情况下需要燃烧13.84 TRX,因此任何通过TRON基础设施运行交易量的人都可以以五倍的成本效率补充TRON Energy。驱动贝莱德迈向代币化基金的原理,与推动任何大型TRON业务使用TRON Energy服务而非燃烧TRX的原理完全相同:基础设施早已成熟,成本节省立竿见影,而忽视效率的提升本身也是一种选择。以最低费用发送USDT的工具已经具备。与所有的权衡一样,是否决定使用它,取决于你对自身成本结构的重视程度。