BlackRock, Franklin Templeton และการแปลงกองทุนตลาดเงินเป็นโทเคนอย่างเงียบๆ
กองทุนตลาดเงินแบบโทเคนเปิดใช้งานแล้ว — เหตุใดผู้จัดการสินทรัพย์จึงหันมาใช้บล็อกเชน ประสิทธิภาพที่เพิ่มขึ้นมีอะไรบ้าง และความเสี่ยงใดบ้างที่มีความสำคัญจริงๆ
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
ทั่วทั้งอินเทอร์เน็ต ข้อความอย่างเช่น "BlackRock เป็นเจ้าของทุกสิ่ง" กำลังถูกส่งต่อกันอย่างแพร่หลายด้วยความมั่นใจราวกับว่าเป็นข้อเท็จจริงที่เราได้ตรวจสอบด้วยตนเองแล้ว ทว่ามันไม่ถูกต้อง แม้ว่า BlackRock จะมีสินทรัพย์ภายใต้การบริหารจัดการอยู่ราวสิบล้านล้านดอลลาร์ — ซึ่งเป็นตัวเลขที่น่าตกใจ — แต่พวกเขาบริหารจัดการสินทรัพย์เหล่านั้นในนามของลูกค้า และเป็นเพียงเศษเสี้ยวหนึ่งของสินทรัพย์ที่มีอยู่ทั้งหมดในโลกเท่านั้น กองทุนบำเหน็จบำนาญ บริษัทประกันภัย กองทุนความมั่งคั่งแห่งชาติ ผู้คนที่ซื้อกองทุนดัชนีในบัญชีเกษียณอายุ: นักลงทุนรายย่อย เงินเหล่านั้นไม่ใช่ของ BlackRock แม้ว่าการตัดสินใจว่าจะทำอะไรกับเงินเหล่านั้นจะขึ้นอยู่กับพวกเขา (ภายในขอบเขตที่กำหนด) และค่าธรรมเนียมที่เกิดจากการตัดสินใจเหล่านั้นจะเป็นของจริงอย่างยิ่ง สิ่งเดียวที่ BlackRock เป็นเจ้าของจริงๆ โดยไม่สามารถขายทอดตลาดเพื่อจ่ายค่าเช่าอาคารหลายแห่งและเงินเดือนพนักงานได้ ก็คืออิทธิพล ชื่อเสียง และสายสัมพันธ์ สิ่งเหล่านี้มีค่ามากกว่ารายการส่วนใหญ่ที่สามารถลงบัญชีในงบดุลได้ และนี่คือเหตุผลอย่างแท้จริงที่บริษัทดำเนินการกับสิ่งเหล่านี้อย่างระมัดระวังเป็นพิเศษ
ในทางตรงกันข้าม Franklin Templeton ดูแลสินทรัพย์อยู่ราว 1.5 ล้านล้านดอลลาร์ ส่วน Vanguard บริหารอยู่ราว 9 ล้านล้านดอลลาร์ ในแง่ของวัฒนธรรมและโครงสร้างแล้ว บริษัทเหล่านี้ไม่ใช่บริษัทเดียวกัน แต่ในทางธุรกิจพวกเขามีความใกล้เคียงกันอย่างน่าทึ่ง นั่นคือ: ศิลปะในการเก็บค่าธรรมเนียมการบริหารจัดการจากเงินทุนที่เป็นของลูกค้า ตราบใดที่พวกเขามีความน่าเชื่อถือเพียงพอที่ลูกค้าจะไว้วางใจมอบหมายเงินให้ โมเดลทางเศรษฐกิจของพวกเขาขึ้นอยู่กับจินตนาการที่ว่าชื่อเสียงและประวัติศาสตร์ของพวกเขาสามารถบอกข้อเท็จจริงบางอย่างเกี่ยวกับความสามารถ (หรือไม่สามารถ) ในการบริหารสินทรัพย์ที่ได้รับความไว้วางใจ
สิ่งที่บริษัทเหล่านี้กำลังทำอยู่ในขณะนี้ — ในรูปแบบที่เงียบเชียบแต่รวดเร็วขึ้นเรื่อยๆ — คือการย้ายส่วนหนึ่งของธุรกิจนั้นไปยังบล็อกเชน ไม่ใช่เพราะมีใครมาบอกให้ทำ และไม่ใช่เพราะหน่วยงานกำกับดูแลบังคับให้ทำ แต่เป็นเพราะตรรกะทางเหตุผลมันสมเหตุสมผลในรูปแบบที่องค์กรที่มีเหตุผลยากจะมองข้ามได้
แท้จริงแล้ว Tokenization คืออะไร
Tokenization หรือการแปลงเป็นโทเคนตามที่เราหมายถึงในที่นี้ ประกอบด้วยการนำสิทธิเรียกร้องในสินทรัพย์ในโลกแห่งความเป็นจริง (Real World Asset) — ไม่ว่าจะเป็นส่วนได้เสียในกองทุนตลาดเงิน ส่วนได้เสียในพันธบัตรรัฐบาล หรือส่วนหนึ่งของพอร์ตโฟลิโอสินเชื่อภาคเอกชน — มาห่อหุ้มในรูปแบบของโทเคนที่บันทึกอยู่บนบล็อกเชน โทเคนนี้มีความเทียบเท่าทางเศรษฐกิจกับสิทธิเรียกร้องอ้างอิง: คุณเป็นเจ้าของสิทธิในผลตอบแทน สิทธิในการไถ่ถอน กรรมสิทธิ์ตามสัดส่วน บล็อกเชนทำหน้าที่เป็นสมุดบัญชีแยกประเภทว่าใครเป็นเจ้าของอะไร โดยเข้ามาแทนที่หรือเสริมสร้างโครงสร้างพื้นฐานสมุดบัญชีแบบเดิมที่ผู้รับฝากทรัพย์สิน (Custodians) และตัวแทนการโอน (Transfer agents) ใช้มานานหลายทศวรรษ
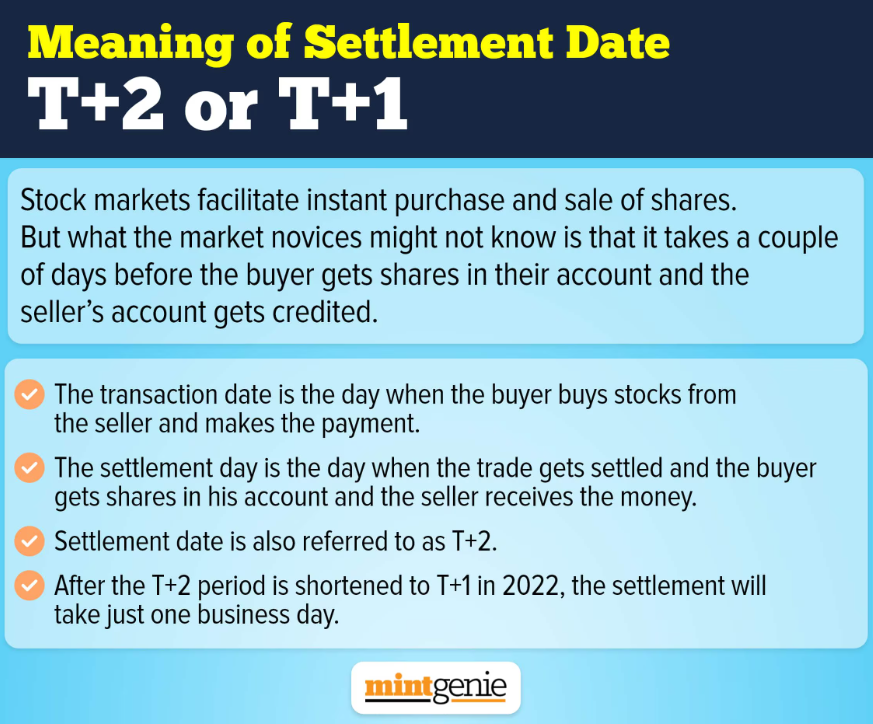
โครงสร้างพื้นฐานแบบดั้งเดิมนั้นมีค่าใช้จ่ายสูงแต่ก็ใช้งานได้ สำหรับหน่วยลงทุนของกองทุนตลาดเงินแบบดั้งเดิม กระบวนการหมายถึง: ผู้บริหารกองทุนจัดทำทะเบียนผู้ถือหน่วยลงทุน ผู้รับฝากทรัพย์สินถือครองหลักทรัพย์อ้างอิง มีตัวแทนการโอนเพื่อดำเนินการสั่งซื้อและไถ่ถอน มีองค์กรหักบัญชีที่ชำระบัญชีธุรกรรมทั้งหมด และในที่สุดสำนักงานบัญชีจะตรวจสอบระบบทั้งหมด ทุกส่วนในห่วงโซ่นั้นมีค่าธรรมเนียม ทำให้เกิดความล่าช้า และต้องมีการกระทบยอดระหว่างระบบที่ไม่ได้ออกแบบมาเพื่อสื่อสารซึ่งกันและกัน ในตลาดส่วนใหญ่ การชำระราคาสำหรับธุรกรรมกองทุนรวมยังคงทำงานบนพื้นฐาน T+1 หรือ T+2 — หมายความว่าการซื้อขายที่ดำเนินการในวันนี้จะชำระราคาในวันพรุ่งนี้ (T + 1) หรือวันถัดไป (T + 2) ในช่วงเวลานั้น เงินทุนจะถูกผูกมัดและไม่สามารถนำไปใช้ได้ มีความเสี่ยงของคู่สัญญาที่ต้องบริหารจัดการ และผู้จัดการกองทุนไม่สามารถนำเงินที่ได้ไปลงทุนในตราสารที่ให้ผลตอบแทนได้
แต่เมื่อคุณพิจารณาดูให้ดี จุดที่ซ้อนทับกับบล็อกเชนนั้นชัดเจนมาก โดยเนื้อแท้แล้ว บล็อกเชนคือสมุดบัญชีแยกประเภทที่ใช้ร่วมกัน ซึ่งหลายฝ่ายสามารถอ่านและเขียนพร้อมกันได้โดยมีการรับประกันความสอดคล้องกันผ่านการเข้ารหัส สิ่งนี้ช่วยขจัดความจำเป็นในการมีผู้รับฝากทรัพย์สินหลายรายที่ต่างคนต่างเก็บรักษาบันทึกแยกกันและต้องคอยกระทบยอดต่อกัน ช่วยให้เวลาในการชำระบัญชีวัดกันเป็นวินาทีแทนที่จะเป็นวัน ช่วยให้ทำงานได้แบบ 24/7 แทนที่จะถูกจำกัดด้วยเวลาทำการของธนาคารและปฏิทินของตลาด ช่วยให้สามารถแบ่งสัดส่วนการเป็นเจ้าของออกเป็นหน่วยย่อยมากๆ ได้ และยังช่วยให้เงินสามารถตั้งโปรแกรมได้ — เช่น การกำหนดเงื่อนไขในการโอน การจ่ายเงินผลตอบแทนโดยอัตโนมัติ และการประกอบตราสารทางการเงินที่ไม่สามารถสร้างขึ้นได้ง่ายๆ โดยใช้เครื่องมือดั้งเดิมในโครงสร้างพื้นฐานของหลักทรัพย์
สำหรับกองทุนตลาดเงิน ข้อดีของการแปลงเป็นโทเคนสามารถสรุปได้เป็นข้อเท็จจริงในการดำเนินงาน: แผนกบริหารการเงินของสถาบันใช้กองทุนตลาดเงินเป็นเครื่องมือในการพักเงินสดข้ามคืนพร้อมกับรับผลตอบแทนจากพันธบัตรรัฐบาลสหรัฐฯ การดำรงอยู่ของกองทุนเหล่านี้ตั้งอยู่บนข้อเท็จจริงที่ว่าเงินสดที่อยู่เฉยๆ จะไม่สร้างผลตอบแทน ในขณะที่การนำไปลงทุนก็สร้างอุปสรรคในการชำระราคา กองทุนตลาดเงินแบบโทเคนที่ชำระบัญชีได้ในไม่กี่วินาทีและซื้อขายได้ตลอด 24/7 จะช่วยขจัดอุปสรรคส่วนใหญ่ดังกล่าว ซึ่งเป็นเหตุผลตรงๆ ที่ผลิตภัณฑ์ประเภทนี้เกิดขึ้นมา เวอร์ชันที่แปลงเป็นโทเคนนั้นทำงานได้ดีกว่าอย่างเห็นได้ชัดในการตอบโจทย์เป้าหมายแท้จริงของผลิตภัณฑ์ ซึ่งเป็นสิ่งที่เกิดขึ้นได้ยากกว่าที่คุณคิด
BUIDL, BENJI และการแข่งขันที่ไม่มีใครประกาศ
Franklin Templeton เป็นผู้จัดการสินทรัพย์แบบดั้งเดิมกระแสหลักรายแรกที่นำสิ่งนี้มาปฏิบัติจริง ในปี 2021 บริษัทได้เปิดตัว Franklin OnChain U.S. Government Money Fund (FOBXX) โดยเริ่มแรกบนบล็อกเชน Stellar ซึ่งมีโทเคน BENJI เป็นตัวแทนของหน่วยลงทุน ตามสไตล์การสื่อสารที่ตรงไปตรงมาของบริษัท พวกเขากล่าวว่าการแปลงกองทุนตลาดเงินแบบดั้งเดิมให้เป็นโทเคนนี้มีขึ้นเพื่อ "ใช้ประโยชน์จากประสิทธิภาพที่เทคโนโลยีบล็อกเชนมีให้ในการเก็บบันทึกข้อมูลของกองทุนรวม" โทเคน BENJI หนึ่งโทเคนเท่ากับหนึ่งหุ้นของกองทุนที่เป็นเจ้าของหลักทรัพย์รัฐบาลสหรัฐฯ บล็อกเชนคือบันทึกความเป็นเจ้าของอย่างเป็นทางการ FOBXX กลายเป็นกองทุนตลาดเงินแบบโทเคนที่มีขนาดใหญ่ที่สุดในกลุ่มผลิตภัณฑ์ประเภทเดียวกันอย่างรวดเร็วในต้นปี 2024 — ก่อนที่จะถูกโค่นบัลลังก์โดย BlackRock
ในเดือนมีนาคม 2024 BlackRock ได้เปิดตัว BUIDL หรือ BlackRock USD Institutional Digital Liquidity Fund บน Ethereum
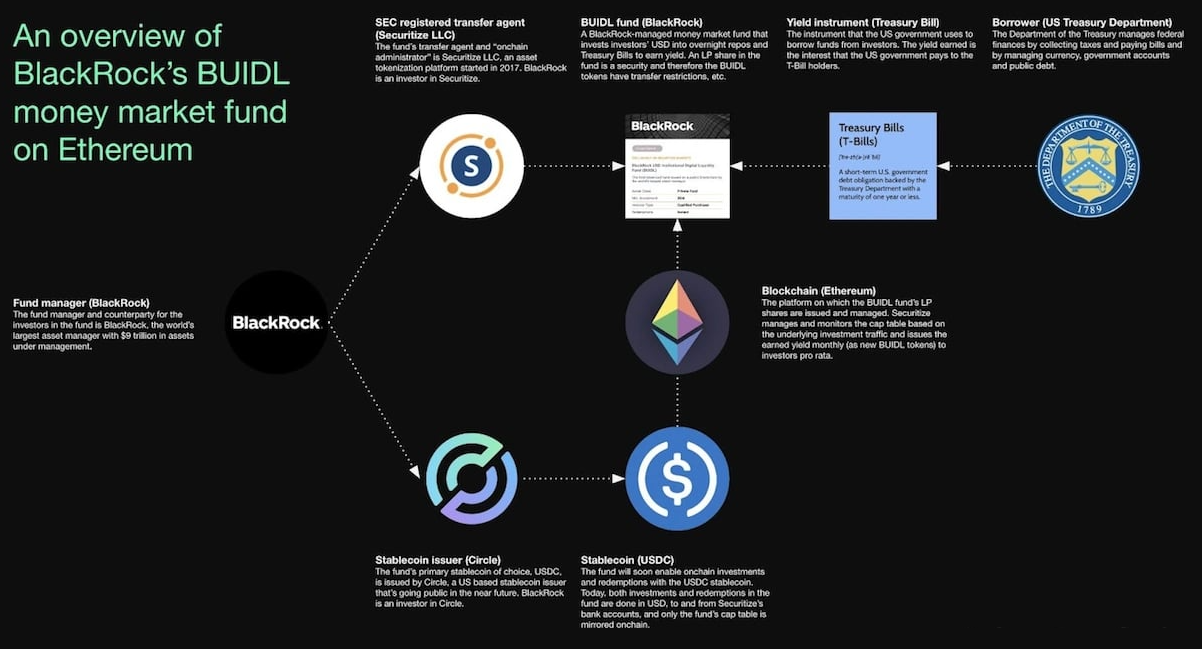
กองทุนนี้ลงทุนในตั๋วเงินคลังสหรัฐฯ เงินสด และสัญญาซื้อคืน (Repurchase agreements) BUIDL เติบโตจนแซงหน้า FOBXX ในแง่ของมูลค่าตลาด โดยภายในเวลาประมาณหกสัปดาห์หลังการเปิดตัว มีมูลค่าตลาดถึง 375 ล้านดอลลาร์ในเดือนเมษายน 2024 ผลักดันให้ Franklin Templeton ตกจากตำแหน่งผู้นำในหมวดหมู่ที่ Franklin Templeton เป็นผู้ริเริ่ม เมื่อ BUIDL มีมูลค่าเกิน 1.7 พันล้านดอลลาร์ กองทุนได้ขยายไปยังบล็อกเชนหลายแห่ง เช่น Solana และครองส่วนแบ่งส่วนใหญ่ของตลาดพันธบัตรรัฐบาลสหรัฐฯ แบบโทเคน (ที่ 34%) พัฒนาการขั้นที่สองเกิดขึ้นอย่างรวดเร็วเมื่อ Franklin Templeton ประกาศขยาย BENJI ไปยังเครือข่าย Avalanche ซึ่งเป็นการเพิ่มอีกหนึ่งเชนให้กับกองทุน คู่แข่งรายอื่นๆ ก็เริ่มเข้าสู่พื้นที่นี้เช่นกัน — ทั้ง Ondo Finance, Hashnote, แพลตฟอร์ม Onyx ของ JPMorgan และ State Street ก็กำลังพัฒนาผลิตภัณฑ์ที่คล้ายคลึงกัน
ตัวเลขในภาพรวมของหมวดหมู่นี้สะท้อนภาพขนาดของตลาดได้อย่างชัดเจน ในช่วงต้นปี 2024 มูลค่าบนเชนของพันธบัตรรัฐบาลสหรัฐฯ แบบโทเคนอยู่ที่ประมาณ 1.7 พันล้านดอลลาร์ ตัวเลขดังกล่าวพุ่งสูงขึ้นเป็น 15.2 พันล้านดอลลาร์ในเดือนพฤษภาคม 2026 จากผลิตภัณฑ์ทั้งหมด 76 รายการที่ทำงานบนเครือข่ายบล็อกเชนต่างๆ ตลาดการแปลงสินทรัพย์ในโลกแห่งความเป็นจริงเป็นโทเคน (RWA tokenization) ในวงกว้าง — ซึ่งรวมถึงสินเชื่อภาคเอกชน สินค้าโภคภัณฑ์ อสังหาริมทรัพย์ และตราสารอื่นๆ นอกเหนือจากพันธบัตรรัฐบาล — สิ้นสุดไตรมาสที่ 1 ปี 2026 ด้วยมูลค่าเกิน 27.5 พันล้านดอลลาร์ (เติบโตขึ้น +263% เมื่อเทียบเป็นรายปี) การเติบโตของการแปลง RWA เป็นโทเคนเพิ่มขึ้นเป็นสามเท่าระหว่างปี 2025 ถึง 2026 เพียงลำพัง โดยงานวิจัยของ Franklin Templeton เองระบุว่าเพิ่มขึ้นถึงห้าเท่าตั้งแต่ปี 2023 ตัวเลขเหล่านี้ไม่ใช่การคาดการณ์ แต่เป็นเงินทุนที่มีการใช้งานจริงแล้ว
บริษัทที่ผลักดันการเติบโตนี้ไม่ได้มีใจให้คริปโตมาตั้งแต่แรก พวกเขาไม่ได้ประกาศเรื่องการกระจายอำนาจหรือการต่อต้านการเซ็นเซอร์ พวกเขากำลังแก้ปัญหาในการดำเนินงาน แต่การทำเช่นนั้น ทำให้พวกเขาเข้ามาใช้โครงสร้างพื้นฐานระดับรากฐานเดียวกันทุกประการ — สมุดบัญชีแยกประเภทที่ใช้ร่วมกัน การบันทึกความเป็นเจ้าของด้วยการเข้ารหัส การชำระบัญชีที่ตั้งโปรแกรมได้ — ซึ่งเป็นสิ่งที่กลุ่มวิศวกรและนักเศรษฐศาสตร์กลุ่มหนึ่งได้ร่วมกันพัฒนามาตั้งแต่ปี 2009 ในการประชุมสายและการนำเสนอข้อมูล ถ้อยคำของพนักงาน BlackRock ที่อธิบายถึงข้อดีของการชำระราคาบนเชนแก่นักลงทุน มีความคล้ายคลึงอย่างน่าประหลาดใจกับข้อถกเถียงในเว็บบอร์ด Bitcoin และ Ethereum เมื่อทศวรรษที่แล้ว ไม่ใช่เพราะพวกเขาต้องเข้าไปอ่านเว็บบอร์ดเหล่านั้น แต่เป็นเพราะมันคือตรรกะเดียวกันที่อธิบายว่าเหตุใดสมุดบัญชีทางการเงินที่แยกส่วนกันจึงไม่มีประสิทธิภาพ (แม้ว่าจะได้ข้อสรุปนี้มาจากคนละทิศทางก็ตาม)
สิ่งนี้คุ้มค่าที่จะบันทึกไว้สำหรับคนรุ่นหลัง เพราะโลกการเงินของสถาบันใช้เวลาหลายปีในการมองคริปโตว่าเป็นเพียงการเก็งกำไรที่เบี่ยงเบนความสนใจ หรือเป็นภัยคุกคามที่ต้องกำจัดให้หมดไป ในขณะที่ชุมชนคริปโตก็ใช้เวลาหลายปีในการมองการเงินระดับสถาบันว่าเป็นคู่แข่งดั้งเดิมที่โครงสร้างพื้นฐานแบบกระจายอำนาจถูกสร้างขึ้นมาเพื่อก้าวข้าม สิ่งที่ตามมาหลังจากนี้กลับน่าตื่นเต้นน้อยกว่ากระแสการแปลงเป็นโทเคนที่ดูเหมือนจะเป็น: นั่นคือโครงสร้างพื้นฐานชนะด้วยข้อดีในตัวของมันเอง และกลุ่มอุดมการณ์ที่ต่อสู้กันนั้น แท้จริงแล้วกำลังมุ่งสร้างสิ่งต่างๆ เพื่อเป้าหมายเดียวกัน
คำถามแบบ Theranos — และเหตุใดการแปลงเป็นโทเคนจึงตอบคำถามนี้ต่างออกไป
ก่อนจะลงลึกไปกว่านี้ ขอพูดถึงความเชื่อง่ายของนักลงทุนสักเล็กน้อย Theranos ระดมทุนได้มากกว่า 700 ล้านดอลลาร์จากนักลงทุน โดยอ้างว่าเทคโนโลยีการตรวจเลือดของตนสามารถตรวจวินิจฉัยโรคได้หลายร้อยรายการจากเลือดเพียงหยดเดียว เทคโนโลยีดังกล่าวไม่ได้ใช้งานได้จริง การสาธิตถูกจัดฉากขึ้น รายงานถูกปลอมแปลง และแนวทางปฏิบัติด้านห้องปฏิบัติการก็ต่ำกว่ามาตรฐานอย่างมากจนก่อให้เกิดภัยคุกคามต่อผู้ป่วยในทันที ตามที่หน่วยงานกำกับดูแลของรัฐบาลกลางได้สรุปไว้ Elizabeth Holmes ถูกตัดสินว่ามีความผิดฐานฉ้อโกงผ่านระบบสื่อสารอิเล็กทรอนิกส์ในปี 2022 และถูกตัดสินจำคุกสิบเอ็ดปี นักลงทุนที่ให้เงินทุนแก่ Theranos ส่วนหนึ่งหลงใหลในความน่าเชื่อถือของคณะกรรมการบริหารของ Holmes ภูมิหลังการศึกษาจากสแตนฟอร์ด และพลังในการเล่าเรื่องของเธอ
เทคโนโลยีนี้ไม่เคยได้รับการตรวจสอบอย่างเป็นอิสระ เพียงแต่ไม่มีความจำเป็นต้องตรวจสอบ เนื่องจากวิธีการนำเสนอทำให้ผู้คนรู้สึกว่ามันน่าจะใช้งานได้ดี
การเปรียบเทียบกับ Theranos มักถูกหยิบยกขึ้นมาเมื่อสถาบันที่มั่นคงแห่งใดแห่งหนึ่งเปิดรับเทคโนโลยีใหม่ และการเปิดรับนั้นถูกนำมาใช้เป็นหลักฐานว่าเทคโนโลยีนั้นใช้งานได้จริง ชื่อของ BlackRock มีคุณค่าในการส่งสัญญาณอย่างแท้จริง — จึงเป็นข้อสรุปที่ปลอดภัยหากจะคิดว่า "ถ้า BlackRock คิดว่าเรื่องนี้ใช้ได้จริง มันก็น่าจะเป็นจริง" สถาบันต่างๆ เคยสนับสนุนเทคโนโลยีที่ล้มเหลว เคยหนุนหลังสิ่งที่กลายเป็นการฉ้อโกง และสร้างผลิตภัณฑ์ที่ทำให้นักลงทุนสูญเสียเงินนับพันล้าน — ทั้งหมดนี้เกิดขึ้นโดยที่ชื่อเสียงของพวกเขายังคงอยู่ครบถ้วนและยังคงเก็บค่าธรรมเนียมเข้ากระเป๋าได้ต่อไป
แต่เหตุผลที่การเปรียบเทียบกับ Theranos ในท้ายที่สุดแล้วเกี่ยวข้องกับอุดมการณ์น้อยกว่าที่เห็นในตอนแรกนั้น กลับเป็นเรื่องธรรมดากว่ามาก กองทุนตลาดเงินที่มีพูลแบบโทเคนไม่ใช่เทคโนโลยีใหม่ที่ทำให้มีผลิตภัณฑ์ในรูปแบบที่แตกต่างไป มันคือผลิตภัณฑ์การลงทุนที่ได้รับการกำกับดูแลและผ่านการตรวจสอบบัญชีที่มีอยู่ในปัจจุบัน — นั่นคือกองทุนตลาดเงินของรัฐบาลสหรัฐฯ — ซึ่งมีเพียงกลไกการบันทึกข้อมูลเบื้องหลังเท่านั้นที่เปลี่ยนไป โดยใช้พันธบัตรรัฐบาลและข้อตกลงซื้อคืนสำหรับการลงทุนอ้างอิง ผลตอบแทนก็เป็นผลตอบแทนเดียวกันกับที่หลักทรัพย์อ้างอิงสร้างขึ้น โครงสร้างการกำกับดูแลแบบเดิมก็มีผลบังคับใช้เช่นเดียวกับกองทุนรวมที่จดทะเบียนทั่วไป คุณไม่ได้รับผลตอบแทนทางการเงินแบบใหม่จากเลเยอร์บล็อกเชน แต่คุณได้รับประสิทธิภาพในการดำเนินงานด้านการชำระราคาและการโอน สิ่งที่ต้องเสี่ยงไม่ใช่การที่ข้อกล่าวอ้างหลักเกี่ยวกับเทคโนโลยีนั้นผิดพลาด ความเสี่ยงคือการที่ประสิทธิภาพที่เพิ่มขึ้นนั้นน้อยกว่าที่คาดไว้ หรือช่องโหว่ของสมาร์ตคอนแทร็กต์อาจสร้างพื้นที่การโจมตีใหม่ๆ หรือกรอบการกำกับดูแลสำหรับการบริหารกองทุนบนเชนอาจต้องอาศัยการปรับตัวที่มีค่าใช้จ่ายสูง สิ่งเหล่านี้คือความเสี่ยงที่แท้จริง ไม่ใช่ความเสี่ยงในแบบของ Theranos
ในทางกลับกัน มีความกังวลใหม่ที่ต้องชี้ให้เห็น ในเดือนพฤษภาคม 2026 บทวิเคราะห์ของ Forbes ได้ตั้งคำถามว่า กองทุนตลาดเงินแบบโทเคนจะช่วยเร่งให้เกิดปัญหาการแห่ถอนเงินจากธนาคาร (Bank run) ในสถานการณ์วิกฤตหรือไม่ โดยอำนวยความสะดวกให้เกิดการไถ่ถอนได้ทันทีตลอดเวลา — คล้ายกับการล่มสลายของ SVB ที่เกิดขึ้นทันทีแทนที่จะใช้เวลา 24 ชั่วโมง
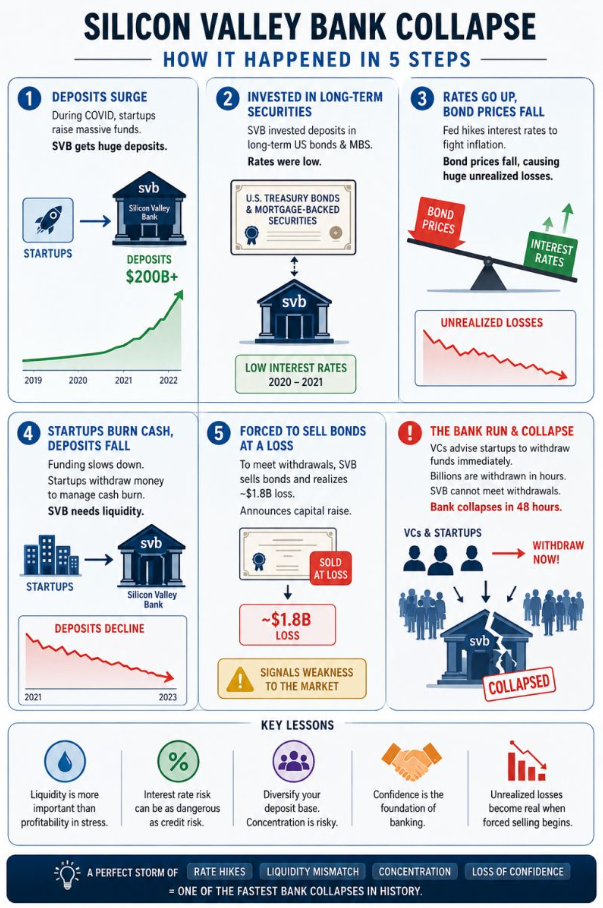
เมื่อกองทุนแบบโทเคนสามารถไถ่ถอนได้ภายในไม่กี่วินาทีได้ตลอดเวลา โดยไม่ขึ้นกับเวลาทำการของธนาคาร ความเร็วของการไหลออกของเงินทุนในช่วงตื่นตระหนกจะเพิ่มขึ้นอย่างรวดเร็ว นี่คือความเป็นจริง: คุณลักษณะเดียวกันกับที่ช่วยเพิ่มประสิทธิภาพในสภาวะปกติ กลับทำให้สถานการณ์แย่ลงในช่วงที่เกิดความตื่นตระหนก ข้อแลกเปลี่ยนนี้ไม่ได้ถูกละเลยจากบริษัทที่บริหารผลิตภัณฑ์เหล่านี้ มันเป็นผลกระทบลำดับที่สอง (Second-order effect) ที่ฝ่ายบริหารความเสี่ยงต้องจำลองสถานการณ์ เหตุการณ์วิกฤตในอนาคตจะเป็นตัวตัดสินว่าแบบจำลองเหล่านั้นถูกต้องหรือไม่
แผนที่ข้อแลกเปลี่ยน: ใครที่ควรต้องให้ความสนใจ
แน่นอนว่าการแปลงเป็นโทเคนไม่ได้ยอดเยี่ยมไปเสียทุกอย่าง นั่นหมายถึงการมีข้อแลกเปลี่ยนที่แท้จริง และการเลือกข้อแลกเปลี่ยนที่ถูกต้องขึ้นอยู่กับว่าใครเป็นผู้ดำเนินการและพวกเขากำลังพยายามเพิ่มประสิทธิภาพเพื่อสิ่งใด
ประสิทธิภาพเหล่านั้นได้รับการบันทึกไว้อย่างชัดเจนแล้ว ซึ่งรวมถึง:
ความเร็วในการชำระราคา — จาก T+1 หรือ T+2 สู่การทำได้เกือบจะในทันที ช่วยลดความเสี่ยงจากคู่สัญญาและปลดล็อกเงินทุนให้นำไปใช้งานใหม่ได้เร็วขึ้น
การทำงานได้ตลอด 24/7 — ขจัดข้อจำกัดเรื่องเวลาทำการของธนาคารและปฏิทินของตลาด ซึ่งเป็นปัจจัยสำคัญสำหรับการดำเนินงานด้านการเงินของสถาบันทั่วโลกที่เงินทุนต้องเคลื่อนย้ายข้ามเขตเวลาตลอด 24 ชั่วโมง
ความสามารถในการทดแทนกันได้ของหลักประกัน — แตกต่างจากโครงสร้างพื้นฐานของหลักทรัพย์แบบเดิม ซึ่งจัดการการวางหลักประกัน การโอน และการไถ่ถอนหลักประกันได้อย่างติดขัด สินทรัพย์ที่แปลงเป็นโทเคนสามารถนำไปวางเป็นหลักประกัน โอน และไถ่ถอนเพื่อเพิ่มประสิทธิภาพของงบดุลได้อย่างคล่องตัว
การลดต้นทุนการดำเนินงาน — การมีคนกลางน้อยลงหมายถึงค่าธรรมเนียมที่ลดลงในแต่ละจุดของห่วงโซ่การชำระราคา มีการประเมินว่าการลดต้นทุนการดำเนินงานสำหรับโครงสร้างพื้นฐานของตลาดต่างๆ อยู่ที่ 30% ถึง 80% ขึ้นอยู่กับสิ่งที่นำมาทดแทน
การแบ่งสัดส่วนความเป็นเจ้าของ — หลักทรัพย์ที่แปลงเป็นโทเคนสามารถออกหน่วยย่อยมากๆ ได้ ซึ่งช่วยขยายตลาดสำหรับผลิตภัณฑ์ผลตอบแทนระดับสถาบันไปยังองค์กรที่ไม่ผ่านเกณฑ์การลงทุนขั้นต่ำตามวิธีดั้งเดิม
สิ่งสำคัญคือต้องแยกแยะระหว่างข้อแลกเปลี่ยนที่แท้จริงกับอุปสรรคในการดำเนินงาน เช่น: ความเสี่ยงของสมาร์ตคอนแทร็กต์ ซึ่งเป็นเรื่องจริงและก่อให้เกิดความเสียหายครั้งใหญ่ในแวดวง DeFi; ความไม่แน่นอนด้านกฎระเบียบในเขตอำนาจศาลที่ยังไม่มีความชัดเจนสำหรับการบริหารกองทุนบนเชน; การจัดการด้านการรับฝากทรัพย์สินที่อาจไม่มีระดับการประกันภัยและความปลอดภัยเทียบเท่ากับผู้รับฝากทรัพย์สินที่เป็นธนาคารพาณิชย์ดั้งเดิม; หรือวิธีที่แผนกบริหารการเงินจะปรับตัวต่อการเรียนรู้โครงสร้างพื้นฐานใหม่ เมื่อพวกเขาเคยชินกับการทำงานภายใต้ระบบการชำระราคาแบบเดิมมาโดยตลอด ในกรณีของสถาบันขนาดใหญ่ที่เปิดตัวผลิตภัณฑ์แบบโทเคน ความเสี่ยงด้านสมาร์ตคอนแทร็กต์นี้จะลดลงด้วยโค้ดสัญญาที่ผ่านการตรวจสอบและผ่านการทดสอบมาอย่างเข้มข้น ร่วมกับการมีแผนสำรองแบบดั้งเดิม สำหรับองค์กรขนาดเล็กที่ไม่มีทรัพยากรเหล่านั้น โปรไฟล์ความเสี่ยงก็จะแตกต่างออกไป
บริษัทที่ควรจับตาดูอย่างใกล้ชิด ได้แก่ ฝ่ายบริหารจัดการเงินสดของสถาบันที่ต้นทุนจากความล่าช้าในการชำระราคามีผลอย่างมีนัยสำคัญ, องค์กรใดก็ตามที่เคลื่อนย้ายเงินทุนข้ามเขตเวลาและประเภทสินทรัพย์บ่อยครั้งพอจนทำให้การชำระราคาแบบ T+2 กลายเป็นต้นทุนค่าเสียโอกาสจำนวนมาก, และผู้บริหารกองทุนที่ต้องการสร้างความได้เปรียบทางการแข่งขันผ่านประสิทธิภาพการดำเนินงาน ส่วนบริษัทที่ข้อแลกเปลี่ยนนี้ยังไม่เหมาะสมอย่างชัดเจนในเวลานี้ คือบริษัทที่มีกรอบระยะเวลาการลงทุนสั้นมากเมื่อเทียบกับรอบการยอมรับเทคโนโลยี, บริษัทที่ดำเนินงานเป็นหลักในประเทศที่โครงสร้างกฎระเบียบที่ควบคุมหลักทรัพย์แบบโทเคนยังไม่ชัดเจน, และบริษัทที่ลูกค้าอาจรู้สึกกังวลเมื่อพอร์ตการลงทุนต้องไปเกี่ยวข้องกับการดำเนินงานบนบล็อกเชน มากกว่าที่จะมั่นใจในประสิทธิภาพที่ได้รับ
กระแสการแปลง RWA เป็นโทเคนได้พิสูจน์สิ่งหนึ่งที่เมื่อห้าปีก่อนคงเป็นคำกล่าวที่ไม่มีความแน่นอนอย่างยิ่ง: เงินทุนระดับสถาบันที่อยู่ภายใต้การกำกับดูแลจะเข้ามาสู่บล็อกเชนสาธารณะเมื่อมีแรงจูงใจที่เพียงพอในการเคลื่อนย้ายทุนจริง สิ่งนั้นเกิดขึ้นแล้ว สถาบันใดจะดำเนินการได้เร็วพอเพื่อคว้าความได้เปรียบในการดำเนินงาน และสถาบันใดจะเน้นสร้างความน่าเชื่อถือกับลูกค้าที่ยังสงสัยโดยเลือกที่จะก้าวช้ากว่า? หลักฐานทางประวัติศาสตร์บอกเราว่าผู้ที่เริ่มก่อนจะได้รับประโยชน์เชิงโครงสร้างไปอย่างมหาศาล — แต่มันก็มักจะชี้ให้เห็นเช่นกันว่า สถาบันที่ไม่ได้คว้าความได้เปรียบในระยะแรกมักจะเก็บเกี่ยวผลประโยชน์จากข้อผิดพลาดที่ผู้อื่นทำไว้ในระลอกแรก
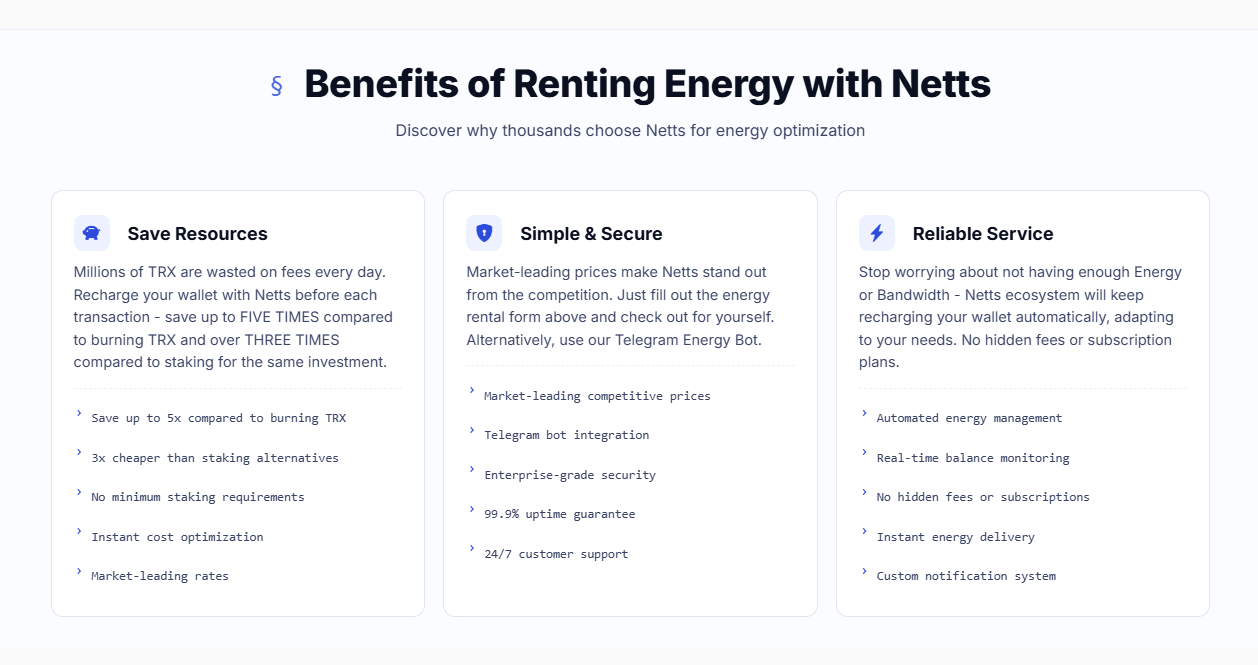
หากธุรกิจของคุณทำงานบนโครงสร้างพื้นฐานสเตเบิลคอยน์บนเครือข่าย TRON — ไม่ว่าจะเป็นกระบวนการทำงานของ USDT ท่อส่งการโอนเงินระหว่างประเทศ หรือแอปพลิเคชันการชำระเงินที่ประมวลผลการโอนในปริมาณมาก — ตรรกะด้านประสิทธิภาพของการแปลงเป็นโทเคนนี้จะตรงกับโครงสร้างต้นทุนต่อธุรกรรม ซึ่งเป็นตัวตัดสินความได้เปรียบหรือเสียเปรียบของกำไร Netts.io คือบริการ TRON Energy ในระดับเลเยอร์ดังกล่าว: โดยเป็นผู้รวบรวมที่รวบรวมหน่วย Energy หลายพันล้านหน่วยจากผู้ให้บริการที่ได้รับการยืนยัน เช่น JustLend, Trongas, Catfee, Sohu และ APITRX และให้บริการมอบสิทธิ์ (Delegation) ในทันทีด้วยอัตราที่แข่งขันได้ การเติม TRON Energy ผ่าน Netts มีค่าใช้จ่ายเพียง 1.625 TRX (ประมาณ $0.25) สำหรับธุรกรรม USDT หนึ่งรายการในช่วงเวลาที่ไม่ใช่ชั่วโมงเร่งด่วน ซึ่งโดยปกติแล้วจะต้องเผาทำลายไปถึง 13.84 TRX ดังนั้นใครก็ตามที่ประมวลผลธุรกรรมปริมาณมากผ่านโครงสร้างพื้นฐานบนเครือข่าย TRON จึงสามารถเติม TRON Energy ได้อย่างคุ้มค่ากว่าเดิมถึงห้าเท่า หลักการเดียวกันกับที่ขับเคลื่อน BlackRock ไปสู่กองทุนแบบโทเคน ก็เป็นสิ่งเดียวกันที่ผลักดันให้การดำเนินงานบน TRON ที่จริงจังหันมาใช้บริการ TRON Energy แทนที่จะเผา TRX: โครงสร้างพื้นฐานนี้เติบโตเต็มที่มานานแล้ว การประหยัดต้นทุนเกิดขึ้นได้ในทันที และการมองข้ามประสิทธิภาพที่เพิ่มขึ้นนี้ก็ถือเป็นการตัดสินใจรูปแบบหนึ่งด้วยตัวมันเอง เครื่องมือมีอยู่แล้วเพื่อส่ง USDT ด้วยค่าธรรมเนียมที่น้อยที่สุด เช่นเดียวกับข้อแลกเปลี่ยนทั้งหมด การที่คุณจะตัดสินใจใช้มันหรือไม่นั้น ขึ้นอยู่กับว่าคุณจริงจังกับโครงสร้างต้นทุนของคุณมากน้อยเพียงใด