BlackRock, Franklin Templeton ve Para Piyasası Fonlarının Sessiz Tokenizasyonu
Tokenize edilmiş para piyasası fonları devrede — varlık yöneticileri neden blokzincirlere geçti, hangi verimlilik kazanımları var ve hangi riskler gerçekten önem taşıyor.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
İnternet genelinde, "BlackRock her şeye sahip" gibi ifadeler, sanki bizzat doğruladığımız gerçeklermiş gibi kararlı bir şekilde dolaşıyor. Ancak bu doğru değil. BlackRock'ın yönetimi altında yaklaşık on trilyon dolar gibi sarsıcı bir rakam bulunsa da bu varlıkları müşterileri adına yönetiyorlar ve bu, dünyada var olan varlıkların yalnızca küçük bir kısmıdır. Emeklilik fonları. Sigorta şirketleri. Varlık fonları. Emeklilik hesaplarında endeks satın alan kişiler: bireysel yatırımcılar. Para BlackRock'ın değildir. Gerçi bu parayla ne yapılacağına dair kararlar —belirli sınırlar dahilinde— onlara aittir ve bu kararlardan elde edilen ücretler son derece gerçektir. BlackRock'ın gerçekten sahip olduğu ve birçok binasının kirasını ya da çalışanlarının maaşlarını ödemek için satamayacağı tek şey nüfuz, itibar ve bağlantılardır. Bunlar, bir bilançoya yazılabilecek çoğu kalemden çok daha değerlidir ve şirketin bunlarla bu kadar temkinli çalışmasının tam olarak nedeni de budur.
Buna karşılık, Franklin Templeton yaklaşık 1,5 trilyon doları yönetmektedir. Vanguard ise yaklaşık 9 trilyon doları idare ediyor. Kültür ve yapı açısından bunlar aynı firmalar değildir, ancak iş modeli olarak kozmik düzeyde yakındırlar: müşterilerin onlara güvenmesini sağlayacak yeterli itibara sahip oldukları sürece, müşterilerine ait olan sermaye üzerinden yönetim ücreti alma sanatı. Ekonomik modelleri, isimlerinin ve geçmişlerinin, kendilerine emanet edilen varlıkları ne kadar iyi (ya da kötü) yöneteceklerine dair somut bir şeyler söylediği yanılsamasına dayanır.
Bu firmaların şu anda —sessiz ama giderek hızlanan bir şekilde— yaptığı şey, bu işin parçalarını blokzincirlere taşımaktır. Biri onlara bunu söylediği için de değil. Bir düzenleyici kurum onları buna zorladığı için de değil. Mantık, rasyonel bir organizasyonun görmezden gelmesini giderek zorlaştıracak şekillerde anlam ifade ettiği için.
Tokenizasyon Gerçekte Nedir
Burada kastettiğimiz anlamıyla tokenizasyon; gerçek dünyadaki bir varlık üzerindeki hakkı —bir para piyasası fonundaki payı, bir devlet tahvilindeki payı veya bir özel kredi portföyünün parçasını— alıp bu hakkı blokzincirlerde kaydedilen tokenlar biçiminde paketlemekten ibarettir. Token, dayanak hakla ekonomik olarak eşdeğerdir: getiri hakkına, geri alım (itfa) haklarına ve orantılı (pro-rata) mülkiyete sahip olursunuz. Blokzincir, kimin neye sahip olduğunun bir defteri olarak işlev görür; saklama kuruluşlarının ve transfer acentelerinin onlarca yıldır kullandığı geleneksel kayıt altyapısının yerini alır veya onu güçlendirir.
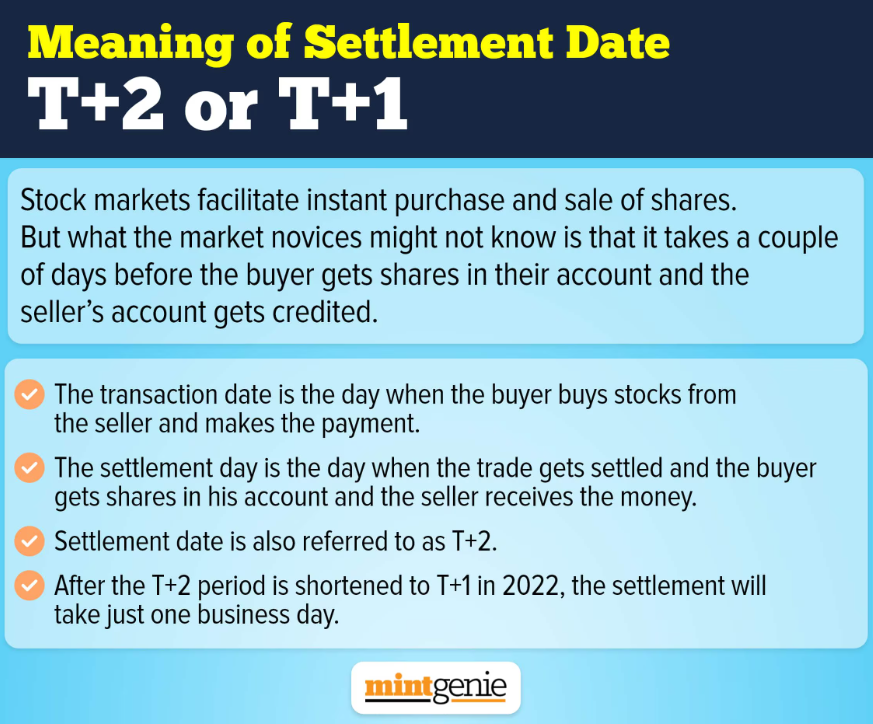
Geleneksel altyapı pahalıdır ancak çalışır. Geleneksel bir para piyasası fonu hissesi için bu şu anlama gelir: bir fon yöneticisi hissedar kaydını tutar, saklama kuruluşu dayanak menkul kıymetleri elinde bulundurur, katılım ve geri alımları işleyen bir transfer acentesi vardır, tüm işlemleri takas eden bir takas kurumu bulunur ve son olarak bir muhasebe firması tüm bu süreci denetler. Bu zincirdeki her bir halka bir ücret gerektirir, belirli bir gecikmeye yol açar ve birbiriyle iletişim kurmak üzere tasarlanmamış sistemler arasında mutabakat ihtiyacı doğurur. Çoğu piyasada, yatırım fonu işlemlerinin takası hala T+1 veya T+2 esasına göre işler — bu, bugün gerçekleştirilen işlemlerin yarın (T + 1) veya bir sonraki gün (T + 2) takas edileceği anlamına gelir. Bu süre zarfında sermaye kilitlidir ve kullanılamaz, yönetilmesi gereken karşı taraf riski bulunur ve elde edilen gelirler fon yöneticisi tarafından getiri sunan enstrümanlara yatırılamaz.
Ancak doğrudan baktığınızda, blokzincir ile olan örtüşme hiç de belirsiz değildir. Özünde bir blokzincir; tutarlılığa ilişkin kriptografik güvencelerle, birden fazla tarafça eşzamanlı olarak hem okunabilen hem de yazılabilen paylaşımlı bir defterdir. Bu, her biri ayrı kayıtlar tutan ve birbirleriyle mutabakat sağlayan birden fazla saklama kuruluşuna sahip olma gereksinimini ortadan kaldırır. Günler yerine saniyelerle ölçülen takas sürelerine olanak tanır. Banka saatleri ve piyasa takvimleriyle sınırlandırılmak yerine 7/24 çalışmaya imkan tanır. Çok küçük birimlere kadar parçalı mülkiyete olanak sağlar. Ve paranın programlanabilirliğine kapı açar — transferlerin etrafına koşullar sarmak, dağıtımları otomatikleştirmek ve menkul kıymet altyapısındaki geleneksel araçlar kullanılarak kolayca oluşturulamayacak finansal enstrümanları bir araya getirmek gibi.
Bir para piyasası fonu söz konusu olduğunda, tokenizasyonun avantajları operasyonel bir gerçeğe indirgenebilir: kurumsal hazine departmanları, para piyasası fonlarını ABD Hazine tahvillerinden getiri elde ederken nakdi gecelik olarak park etmek için bir araç olarak kullanır. Bunların varlığı, atıl nakdin hiçbir şey kazandırmadığı, buna karşılık yatırım yapmanın ise takas sürtüşmeleri yarattığı gerçeğine dayanır. Saniyeler içinde takas edilen ve 7/24 işlem gören tokenize bir para piyasası fonu, bu sürtüşmenin çoğunu ortadan kaldırır ki bu da ürün kategorisinin var olma nedeninin ta kendisidir. Tokenize edilmiş versiyon, ürünün yapmayı hedeflediği asıl işte tartışmasız şekilde daha iyidir; bu da düşündüğünüzden daha nadir gerçekleşen bir durumdur.
BUIDL, BENJI ve Kimsenin Duyurmadığı Yarış
Franklin Templeton, bunu hayata geçiren ilk ana akım geleneksel varlık yöneticisi oldu. 2021 yılında, başlangıçta Stellar blokzincirinde BENJI tokenları ile temsil edilen hisselerle Franklin OnChain U.S. Government Money Fund (FOBXX) fonunu başlattı. Firma, her zamanki mesafeli üslubuyla, geleneksel bir para piyasası fonunun bu şekilde tokenize edilmesinin "yatırım fonu kayıt tutma işlemlerinde blokzincir teknolojisinin sağladığı verimliliklerden yararlanmak" amacıyla yapıldığını ifade ediyor. Bir BENJI tokenı, ABD devlet tahvillerine sahip olan bir fonun bir hissesine eşittir. Blokzincir, resmi mülkiyet kaydıdır. FOBXX, 2024 başlarında kendi kategorisinde hızla en büyük tokenize para piyasası fonu haline geldi — ta ki tahtından BlackRock tarafından indirilene kadar.
Mart 2024'te BlackRock, Ethereum üzerinde BlackRock USD Institutional Digital Liquidity Fund olan BUIDL'ı başlattı.
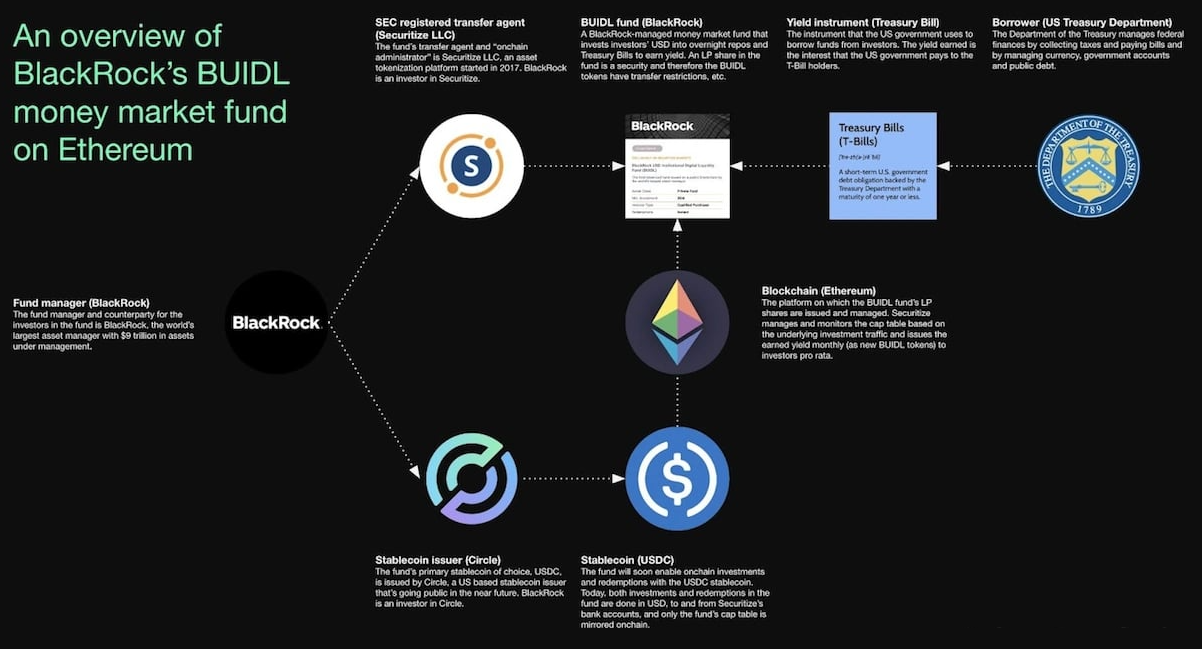
Fon, ABD Hazine bonolarına, nakde ve repo anlaşmalarına yatırım yapmaktadır. BUIDL, piyasa değeri açısından FOBXX'i geride bırakmayı başardı: Nisan 2024 itibarıyla lansmanından yaklaşık altı hafta sonra 375 milyon dolarlık bir piyasa değerine ulaşarak Franklin Templeton'ı bizzat öncülük ettiği kategorideki liderlik koltuğundan etti. BUIDL 1,7 milyar doları aştığında Solana gibi birden fazla blokzincire yayılmış ve tokenize ABD Hazine tahvili piyasasının çoğunluğunu (%34) ele geçirmişti. İkinci evrim gecikmedi; Franklin Templeton, BENJI'nin Avalanche ağına genişletildiğini duyurarak fona bir zincir daha ekledi. Diğer rakipler de alana adım atıyordu — Ondo Finance, Hashnote, JPMorgan'ın Onyx platformu ve State Street de benzer ürünler üzerinde çalışıyordu.
Kategori genelindeki rakamlar hikayeyi tüm ölçeğiyle anlatıyor. 2024 başlarında, tokenize ABD Hazine tahvillerinin zincir üstü değeri toplamda yaklaşık 1,7 milyar dolardı. Bu rakam, çok sayıda blokzincir ağı üzerinde çalışan toplam 76 ürünle Mayıs 2026'da 15,2 milyar dolara tırmandı. Özel kredi, emtialar, gayrimenkul ve tahvillerin ötesindeki diğer enstrümanları da içeren daha geniş gerçek dünya varlıkları (RWA) tokenizasyon piyasası, 2026'nın ilk çeyreğini 27,5 milyar doları aşarak tamamladı (yıllık bazda +%263 büyüme). RWA tokenizasyonunun büyümesi yalnızca 2025 ile 2026 arasında üçe katlandı; Franklin Templeton'ın kendi araştırması ise 2023'ten bu yana beş katlık bir artışa işaret ediyor. Bunlar tahmin değil. Halihazırda konuşlandırılmış sermayedir.
Bu büyümeyi yönlendiren firmalar doğaları gereği kripto sempatizanı değiller. Ademi merkeziyetçilik veya sansür direnci iddialarında bulunmuyorlar. Operasyonel bir problemi çözüyorlar. Ancak bunu yaparken, belirli bir grup mühendis ve ekonomistin 2009'dan beri geliştirmekte olduğu temel katman altyapısının —paylaşımlı defterler, kriptografik mülkiyet kayıtları, programlanabilir takas— aynısına ulaşıyorlar. Konferans görüşmelerinde ve sunumlarda, BlackRock çalışanlarının zincir üstü takasın faydalarını yatırımcılara açıklarken kullandığı dil, on yıl önce Bitcoin ve Ethereum forumlarında öne sürülen argümanlarla tekinsiz bir benzerlik taşıyor. Mutlaka o forumları okudukları için değil; parçalı finansal defterlerin neden verimsiz olduğuna dair aynı mantığa (tamamen farklı bir yönden gelinmiş olsa da) dayandığı için.
Bunu geleceğe not düşmek adına belirtmekte fayda var; çünkü kurumsal finans dünyası yıllarını kriptoyu spekülatif bir dikkat dağıtıcı veya alt edilmesi gereken açık bir tehdit olarak görerek geçirdi; kripto topluluğu ise yıllarca kurumsal finansı merkeziyetsiz altyapının baypas etmek için inşa edildiği yerleşik bir hasım olarak değerlendirdi. Ardından gelen durum ise tokenizasyon dalgasının hissettirdiğinden çok daha az heyecan verici: altyapı kendi rüştünü ispatlayarak kazanıyor ve bu konuda çatışan ideolojik kamplar aslında aynı hedeflere doğru inşa ediyordu.
Theranos Sorusu — ve Tokenizasyonun Buna Neden Farklı Cevap Verdiği
Daha derine inmeden önce, yatırımcıların saflığı üzerine bir yorum yapmak gerek. Theranos, kan testi teknolojisinin tek bir damla kanla yüzlerce teşhis testi yapabileceğini iddia ederek yatırımcılardan 700 milyon doların üzerinde fon topladı. Teknoloji çalışmıyordu. Federal düzenleyicilerin varacağı sonuca göre gösteriler kurguydu, raporlar sahteydi ve laboratuvar uygulamaları hastalar için acil bir tehdit oluşturacak kadar yetersizdi. Elizabeth Holmes 2022'de dolandırıcılıktan suçlu bulundu ve on bir yıl hapis cezasına çarptırıldı. Theranos'a fon sağlayan yatırımcılar kısmen Holmes'un yönetim kurulunun kalitesinden, Stanford geçmişinden ve hikayesinin saf gücünden etkilendiler.
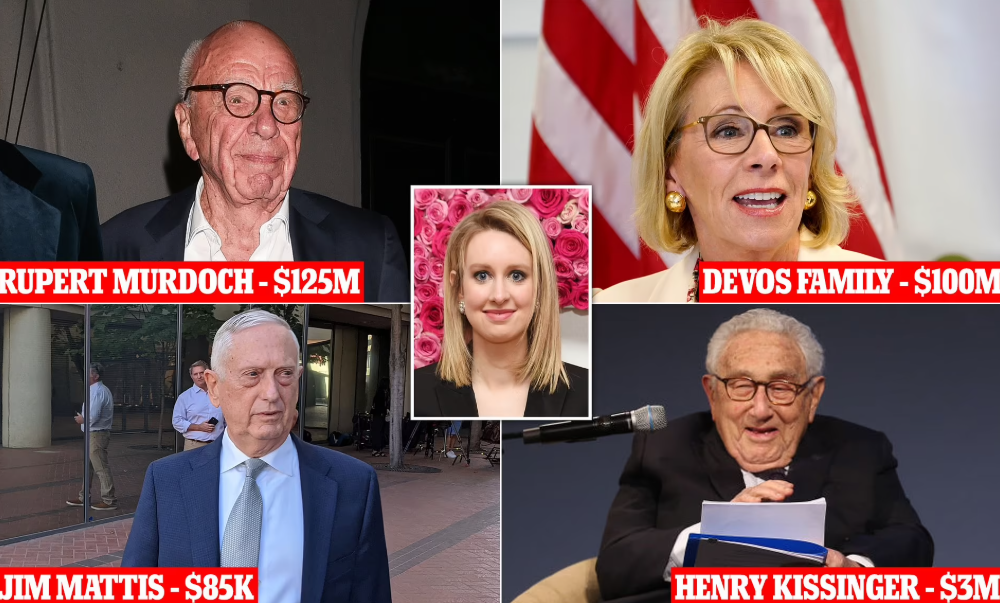
Teknoloji hiçbir zaman bağımsız olarak doğrulanmadı; doğrulama gereği bile duyulmadı, zira sunum insanlara her şeyin yolunda olduğunu hissettirmişti.
Theranos analojisi, ne zaman köklü bir kurum yeni bir teknolojiyi benimsese ve bu benimseme teknolojinin gerçekten çalıştığının kanıtı olarak kabul edilse hemen gündeme getirilir. BlackRock isminin gerçek bir sinyal değeri vardır — "BlackRock bunun gerçek olduğunu düşünüyorsa, belki de öyledir" sonucunu çıkarmak güvenli görünür. Kurumlar başarısız olan teknolojileri destekledi, dolandırıcılığa dönüşen şeylerin arkasında durdu ve yatırımcılara milyarlar kaybettiren ürünler üretti — üstelik tüm bunları yaparken itibarlarını koruyup ücretleri cebe indirdiler.
Ancak Theranos ile yapılan bu karşılaştırmanın nihayetinde ilk bakışta göründüğünden daha az ideolojik olmasının nedeni çok daha sıradandır. Tokenize bir havuza sahip bir para piyasası fonu, onu farklı şekillerde erişilebilir kılan yeni bir teknoloji parçası değildir. Bugün var olan, denetlenen ve düzenlenen bir yatırım ürünüdür —ABD devlet tahvili para piyasası fonu— ve burada yalnızca temel kayıt tutma mekanizması değişmektedir. Dayanak yatırımları için Hazine tahvillerini ve repoları kullanır. Getiri, dayanak menkul kıymetlerin ürettiği getirinin birebir aynısıdır. Kayıtlı herhangi bir yatırım fonu için geçerli olan düzenleyici yapı burada da geçerlidir. Blokzincir katmanından yeni bir finansal getiri elde etmiyorsunuz, ancak operasyonel takas ve transfer verimliliği elde ediyorsunuz. Buradaki kumar, teknolojiye dair temel iddiaların yanlış olması değildir. Risk; verimlilik kazanımlarının beklenenden az olması, akıllı sözleşme açıklarının yeni saldırı yüzeyleri yaratması veya zincir üstü fon yönetimine ilişkin düzenleyici çerçevelerin pahalı uyarlamalar gerektirmesidir. Bunlar gerçek risklerdir. Ancak bunlar birer Theranos riski değildir.
Öte yandan, dikkat çekilmesi gereken daha yeni bir endişe var. Mayıs 2026'da bir Forbes analizi, tokenize para piyasası fonlarının, günün her saatinde anında geri alımı mümkün kılarak stres durumlarında banka hücumlarını (bank run) hızlandırmaya yardımcı olup olmayacağını sorguladı — tıpkı SVB'nin çöküşünün 24 saatlik bir zaman dilimi yerine anında gerçekleşmesi gibi.
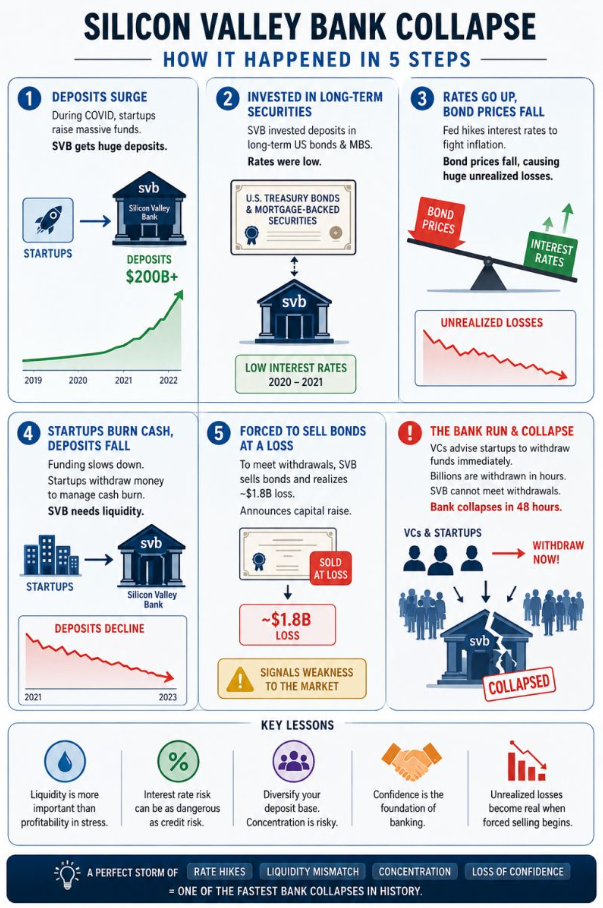
Tokenize bir fon, banka çalışma saatlerinden bağımsız olarak herhangi bir zamanda saniyeler içinde nakde dönüştürülebildiğinde, bir panik anında potansiyel fon çıkışlarının hızı keskin bir şekilde artar. Bu durum gerçektir: normal zamanlarda verimliliği artıran aynı özellik, panik anında sistemi zayıflatır. Bu ödünleşim (tradeoff), bu ürünleri yöneten firmaların gözünden kaçmış değildir; risk departmanlarının modellediği tam da bu tür ikinci dereceden etkilerdir. Modellerin haklı olup olmadığına gelecekteki bir stres olayı karar verecektir.
Ödünleşim Haritası: Kimler Dikkat Etmeli
Elbette, tokenizasyon her yönüyle kusursuz değildir. Bu da gerçek ödünleşimlerin olduğu anlamına gelir ve ödünleşimin doğru seçimi, bunu kimin yaptığına ve neyi optimize etmeye çalıştıklarına bağlıdır.
Bu verimlilikler zaten iyi belgelenmiştir ve şunları içerir:
Takas hızı — T+1 veya T+2 yerine neredeyse anlık takas; karşı taraf riskini azaltır ve sermayenin daha erken yeniden konuşlandırılabilmesinin önünü açar.
7/24 Çalışabilirlik — sermayenin saat dilimleri arasında 7/24 hareket ettiği küresel kurumsal hazine işlemleri için kritik bir faktör olan banka mesai saatleri ve piyasa takvimi kısıtlamalarını ortadan kaldırmak.
Teminat ikame edilebilirliği (fungibility) — teminatın rehin verilmesini, transferini ve geri alımını oldukça hantal bir şekilde yürüten geleneksel menkul kıymet altyapısının aksine, tokenize varlıklar bilanço verimliliğini optimize etmek için teminat olarak rehin verilebilir, transfer edilebilir ve itfa edilebilir.
Operasyonel maliyetleri azaltma — daha az aracı, takas zincirindeki her halkada daha düşük ücret anlamına gelir; çeşitli piyasa altyapıları için operasyonel maliyetlerdeki azalma tahminleri, neyin ikame edildiğine bağlı olarak %30 ile %80 arasında değişmektedir.
Parçalı mülkiyet — tokenize menkul kıymetler son derece küçük paylar ihraç edebilir; bu da kurumsal düzeydeki getiri ürünleri pazarını, geleneksel yöntemlerin dikte ettiği asgari yatırım standartlarını karşılamayan kuruluşlara doğru genişletir.
Gerçek ödünleşimler ile sürtüşmeleri birbirinden ayırt etmek önemlidir; örneğin: DeFi bağlamında gerçek olan ve büyük kayıplara yol açan akıllı sözleşme riski; zincir üstü fon yönetimi için sınırları daha az belirgin yargı alanlarındaki düzenleyici belirsizlik; geleneksel banka saklama kuruluşlarında deneyimlenen sigorta ve güvenlik düzeyini taşımayabilecek saklama düzenlemeleri; veya tamamen geleneksel takas sistemleri içinde çalışmaya alışmış hazine departmanlarının altyapı öğrenme eğrisini nasıl aşacağı. Tokenize ürünleri devreye alan büyük bir kurum için bu akıllı sözleşme riski, geleneksel yedekleme planlarıyla birleştirilmiş, denetlenmiş ve sahada test edilmiş sözleşme kodlarıyla hafifletilir. Bu kaynaklara sahip olmayan daha küçük bir kuruluş için risk profili farklıdır.
Yakından izlemesi gereken firmalar arasında; takas sürtüşmesinin kayda değer bir maliyet oluşturduğu kurumsal nakit yönetimi operasyonları, sermayeyi zaman dilimleri ve varlık sınıfları arasında T+2 takasının önemli bir fırsat maliyeti oluşturacağı sıklıkta hareket ettiren organizasyonlar ve operasyonel verimlilik yoluyla rekabet avantajı arayan fon yöneticileri yer almaktadır. Şu an için ödünleşimin açıkça uygun olmadığı firmalar ise şunlardır: teknoloji benimseme döngülerine kıyasla çok kısa yatırım ufuklarına sahip olanlar, öncelikli olarak tokenize menkul kıymetleri yöneten yasal çerçevelerin hala yetersiz tanımlandığı ülkelerde faaliyet gösterenler ve müşterileri verimlilik kazanımlarıyla rahatlamak yerine portföylerinin blokzincir operasyonlarına maruz kalmasından tedirgin olacak olanlar.
RWA tokenizasyonu dalgası, beş yıl önce ifade edilmesi son derece belirsiz olacak bir şeyi kesinleştirdi: gerçek sermayeyi transfer etmek için yeterli teşvikler olduğunda, regüle kurumsal para halka açık blokzincirlere gelecektir. Bu gerçekleşti. Hangi kurumlar operasyonel avantajları katlamak için yeterince hızlı hareket edecek ve hangileri şüpheci müşteriler nezdinde güvenilirliği optimize ederek daha yavaş adım atacak? Tarihsel kanıtlar, ilk harekete geçenlerin yapısal avantajlardan aslan payını aldığını söylüyor — ancak aynı zamanda ilk avantajı yakalamayan kurumların genellikle ilk dalgadakilerin yaptığı hatalardan ders çıkararak kazanç sağladığını da gösteriyor.
İşletmeniz TRON tabanlı stabil kripto para altyapısı üzerinde çalışıyorsa —USDT iş akışları, havale hatları veya yüksek hacimli transferleri işleyen ödeme uygulamaları— tokenizasyonun verimlilik mantığı, doğrudan bir marj avantajını veya dezavantajını belirleyen işlem başına maliyet yapısıyla örtüşür. Netts.io, bu katmandaki TRON Energy hizmetidir: JustLend, Trongas, Catfee, Sohu ve APITRX gibi doğrulanmış sağlayıcılardan milyarlarca Energy birimini toplayan ve rekabetçi oranlarla anında delegasyon sunan bir toplayıcıdır. Netts üzerinden yapılan bir TRON Energy dolumu, yoğun olmayan saatlerde tek bir USDT işlemi için yalnızca 1.625 TRX (yaklaşık 0,25 $) tutar; oysa varsayılan olarak 13.84 TRX yakılması gerekirdi. Dolayısıyla, TRON tabanlı altyapı üzerinden hacim yöneten herkes, TRON Energy dolumunu beş kat maliyet verimliliğiyle gerçekleştirebilir. BlackRock'ı tokenize fonlara yönelten aynı ilke, ciddi her TRON operasyonunu da TRX yakmak yerine bir TRON Energy hizmeti kullanmaya yönlendirir: altyapı çoktan olgunlaştı, tasarruflar anında elde ediliyor ve verimlilik artışını görmezden gelmek başlı başına bir tercih haline geliyor. En düşük komisyonla USDT göndermek için gerekli araç mevcut. Tüm ödünleşimlerde olduğu gibi, bunu kullanmaya karar verip vermemeniz, maliyet yapınız konusunda ne kadar ciddi olduğunuza bağlıdır.