Madencilik Çiftlikleri Yapay Zeka Veri Merkezlerine Karşı: Enerji, Gayrimenkul ve Daha Fazlası İçin Mücadele
Elektrik, arazi, GPU'lar, çalışanlar, teşvikler — kaynaklar sınırlı. Kripto madencileri ile yapay zeka veri merkezleri arasındaki savaş henüz bitmiş değil.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
Terimin kendisi bile eşit şartların sağlandığı bir rekabet alanını, bir hakemi ve bu yarış başlamadan önce her iki tarafın da üzerinde anlaştığı kuralları ima eder. Kripto madenciliği operasyonları ile yapay zeka veri merkezleri arasında gördüğümüz şey kesinlikle bu değil. Bu durum; temelde birbiriyle bağdaşmayan teşviklere ve zaman ufuklarına, sermayeyle farklı ilişkilere ve gelecek üzerinde kritik açılardan birbirini dışlayan hak iddialarına sahip aktörler arasında aynı sınırlı kaynaklar — elektrik, arazi, donanım, siyasi iyi niyet, nitelikli iş gücü — için yürütülen bir rekabettir.
Bu, birlikte var olma anlatılarıyla çözülebilecek bir mesele değildir. Bir hiper ölçekleyicinin bir yapay zeka sözleşmesi kapsamında uzun vadeli olarak bağladığı her megavatlık kesintisiz güç, herhangi bir Bitcoin madencilik operasyonunun talep edebileceği bir megavatın eksilmesi demektir. Bir veri merkezinin kırsal bir bölgede elde ettiği her endüstriyel imar değişikliği izni, buna ihtiyaç duyabilecek başka biri için bir izin eksilmesi anlamına gelir. Google'ın veri merkezi genişleme ekibine katılan her elektrik mühendisi, yeni bir madencilik tesisinin kablolama işleri için artık müsait değildir. Sıfır toplamlı dinamiklerin katılımcılar tarafından kabul edilmesine gerek yoktur. İlgili kişiler bu çerçeveyi hoş bulsun ya da bulmasın, bu dinamikler işlemeye devam eder.
Oyun topluluğu bunu iliklerine kadar hissetmektedir. 2020-2021 kripto boğa piyasasının tüketici GPU'larına olan talebi daha önce görülmemiş seviyelere çıkardığı günlerde (NVIDIA RTX 3080 699 dolardan piyasaya sürülmüş ve günler içinde yaklaşık 1500 – 2000 dolarlık perakende fiyatlarına ulaşmıştı), sadece oyun oynamak isteyenlerin tepkisi anında ve son derece sert oldu. Forumları madencilik için optimize edilmiş bellenimlerin nasıl tespit edileceğine dair rehberler kapladı; tüketici sınıfı donanımları bulunamaz hale getiren bir sektöre yönelik gerçek bir öfkeyle beslenen karaborsacı tehdidi uyarıları yapıldı. Ve nihayetinde piyasa kendini düzeltti: madenciler belirli algoritmalara özgü ASICs cihazlarına geçti, 2022 kripto çöküşüyle talep düştü ve sonunda GPU'lar — tabiri caizse zorla da olsa — üretici odaklı bir fiyatta yeniden dengelendi. Oyun topluluğu rahat bir nefes aldı.
Ardından LLM'ler sahneye çıktı. ChatGPT'nin yapay zeka asistanlarını her evin akşam yemeği sohbet konusu haline getirmesinin ardından başlayan kavurucu GPU küresel talep döngüsü bambaşka bir boyuttaydı. 2023'ün ortalarına gelindiğinde, hiçbir büyük bulut sağlayıcısının elinde, tanesi 30.000 ila 40.000 dolar arasında olan ve aylar öncesinden tükenen NVIDIA H100 çiplerinden kalmamıştı:
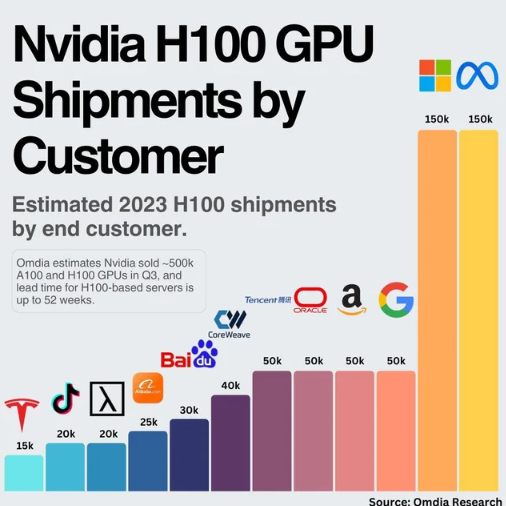
NVIDIA, 2026'nın başlarında 2026 mali yılı 4. çeyrek gelirini 68 milyar dolar olarak açıkladı; veri merkezi geliri ise yıllık bazda 1,73 kat büyüyerek 63 milyar dolara ulaştı. Distribütörlerde RTX iş istasyonu GPU'larının teslimat süreleri, kesin bir teslim takvimi olmaksızın 48 ila 52 haftaya kadar çıktı. Önceki kripto GPU darboğazından farkı, bu kez durumun geçici olmamasıdır. Yapay zeka hesaplama gücüne olan talep spekülatif bir döngüden ibaret değildir. Bu, dünyanın en büyük şirketlerinin çok yıllı sermaye taahhütleriyle yürüttüğü bir altyapı inşasıdır.
Oyun topluluğunun kripto ile yaşadığı aynı dinamik, şimdi kaynak yığınının her katmanında ancak katbekat daha büyük bir ölçekte cereyan ediyor. Ve tıpkı 2021'deki kripto sürecinde olduğu gibi, bu durumun istem dışı katılımcıları — ortalama elektrik faturası ödeyenler, yerel yönetimler, eyalet dışındaki arazi sahipleri — sadece yarısını kavrayabildikleri sektörler arasındaki bir kavganın içine çekiliyor.
Elektrik: Birincil Savaş Alanı
Gücün fiyatı, ekonomik rekabeti başka hiçbir şeyin yapamayacağı kadar netleştirir. Sermaye ikame edilebilir; elektrik ise öyle değildir — onu saniyeler içinde kıtalar arasında kolayca, en azından maliyetine uygun şekilde taşıyamazsınız; büyük ölçekte ucuza depolayamazsınız ve onu yeni bir tesise taşımak veya iletmek için gereken altyapıyı öylece birkaç yıl ve milyarlarca dolar harcamadan inşa edemezsiniz. Son derece güç tüketen iki sektör kategorisi aynı anda aynı coğrafyada genişlediğinde, bu bir fiyat müzakeresi olmaktan çıkar. Bu bir yerinden etmedir.
Uluslararası Enerji Ajansı'na göre veri merkezleri dünya elektrik kullanımının yaklaşık yüzde 1 ila 1,3'ünden sorumluyken, kripto madenciliğinin yaklaşık yüzde 0,4'ünü temsil ettiği düşünülüyor. Bu iki rakamda da dramatik bir artış yaşanacak — veri merkezlerinin toplam tüketiminin yaklaşık iki katına çıkarak 2030 yılına kadar küresel talebin neredeyse yüzde üçü olan 945 teravat-saate ulaşacağı öngörülüyor. Goldman Sachs'a göre, veri merkezi enerji tüketimi bugünden 2030'a kadar yüzde 175 artacak. Deloitte, yalnızca Amerika Birleşik Devletleri'ndeki yapay zeka güç ihtiyacının 2024'te 4 gigavattan 2035'e kadar 123 gigavata çıkabileceğini öngörüyor. Bunlar marjinal rakamlar değil. Şebekenin kimin için tasarlandığına dair bir dönüşümü özetliyorlar.
Bitcoin madencileri her zaman kesintiye uğrayabilir ucuz güç için rekabet etmiştir — yani tam olarak şebekede fazlalık olduğunda ortaya çıkan ve aynı andaki yüksek talebi karşılamak için kesintiye uğratılabilen son derece düşük maliyetli elektrik türü. Bu durum taraflar için iyi sonuç verdi: madenciler ucuz elektrik elde ederken, kamu hizmeti şirketleri yoğun talep dönemlerinde kapatabilecekleri değişken bir endüstriyel yük kazandı. Ve bu sistem, madenciler bu tür güç için en sert rakip olduğu sürece çalışacak şekilde kurulmuştu. Ancak yapay zeka veri merkezleri kesintisiz, görev açısından kritik güç talep eder. Kesintiye uğratılamazlar. Kullanıcılara hizmet veren canlı bir çıkarım kümesi, şebeke baskı altında olduğu için iki saatliğine devre dışı bırakılamaz. Bu da hiper ölçekleyicilerin önemli ölçüde daha fazla ödeme yaptığı anlamına gelir; bu durum kamu hizmeti şirketlerinin şu anda müzakere ettiği her elektrik alım anlaşmasının ekonomik dengesini altüst edebilir.
2025 yılında Amerika'nın merkezinde Bitcoin madencileriyle etkili bir ortaklık kurmuş olan bir kamu hizmeti şirketinin yatırımcıları memnun eden övüncü şuydu: Forbes'un aktardığı bir portföy yöneticisine göre, yarına kadar inşa edilmeye hazır 15 gigavattan fazla yapay zeka veri merkezi talebi bulunuyor. Düşük oranlarla kesintiye uğrayabilir sözleşmeleri başarıyla yenileyen bu madenciler, artık 20 yıllık kesintisiz sözleşmelere ve yüz milyarlarca dolarlık bilançolara sahip teklif sahipleriyle karşı karşıyadır. Bu rekabetin sonucu pek de belirsiz sayılmaz.
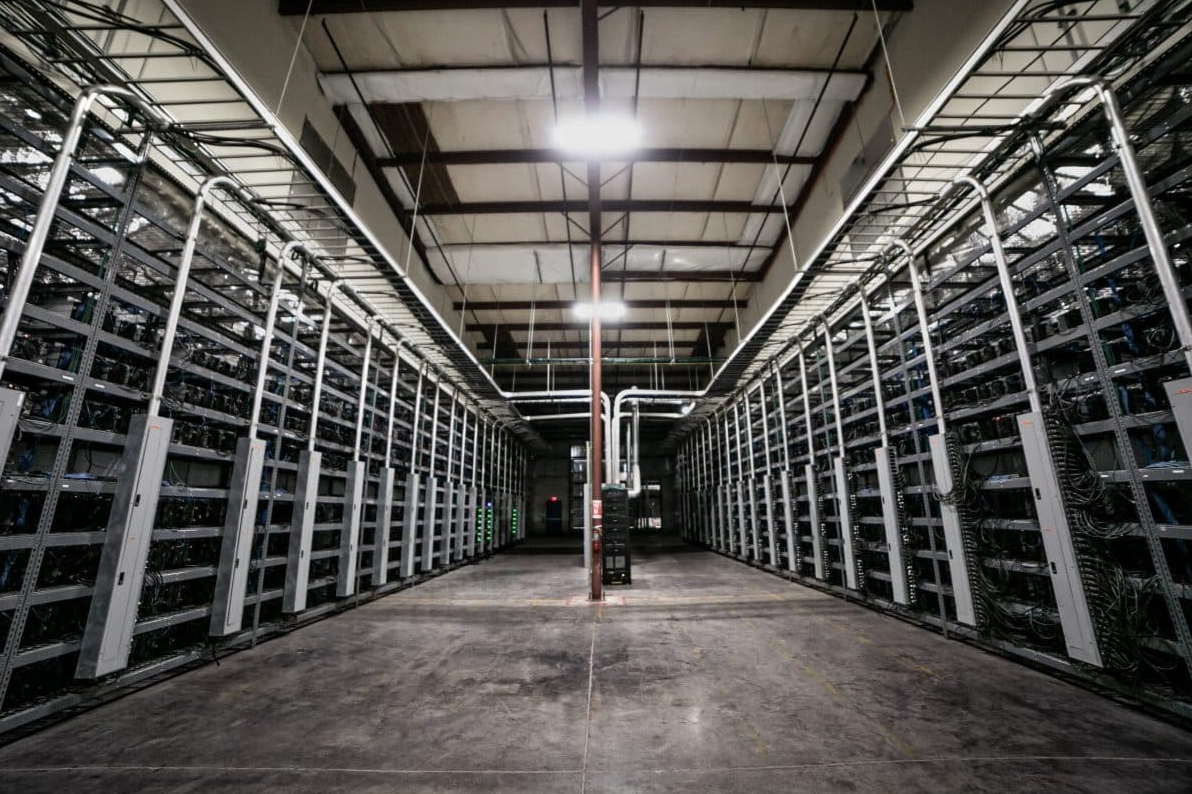
Madencilik sektöründeki bazıları rasyonel ve aydınlatıcı bir yanıt verdi. Ekim 2025'e gelindiğinde Bitcoin madencileri, madencilik altyapılarını yapay zeka hesaplama gücüne dönüştürmek için büyük teknoloji ve bulut hizmeti sağlayıcılarıyla 65 milyar dolarlık sözleşme imzalamıştı. Core Scientific, Iris Energy, Hut 8, TeraWulf ve Galaxy Digital gibi şirketler dönüşüme başladı. Girdileri analiz eden sektör yöneticileri, güç altyapısı, soğutma sistemleri ve diğer tesis yapıları halihazırda mevcut olduğu için mevcut bir madencilik sahasının dönüştürülmesiyle yapay zeka veri merkezi kurulum takviminden yüzde 75'e varan oranda tasarruf edilebileceğini belirtiyor. 2026 başı itibarıyla, halka açık bazı madenciler yapay zeka ve yüksek başarımlı hesaplama alanında 70 milyar ABD dolarından fazla değerde sözleşme imzalamış olacaktı ve tahminler bu şirketlerin yıl sonuna kadar gelirlerinin yüzde 70'ini buradan elde edebileceğini gösteriyordu. Birçok durumda, madencilerin inşa ettiği altyapı artık onların yerini alan sektöre geri kiralanıyor.
Gayrimenkul, İş Gücü ve Siyasi Müzayede
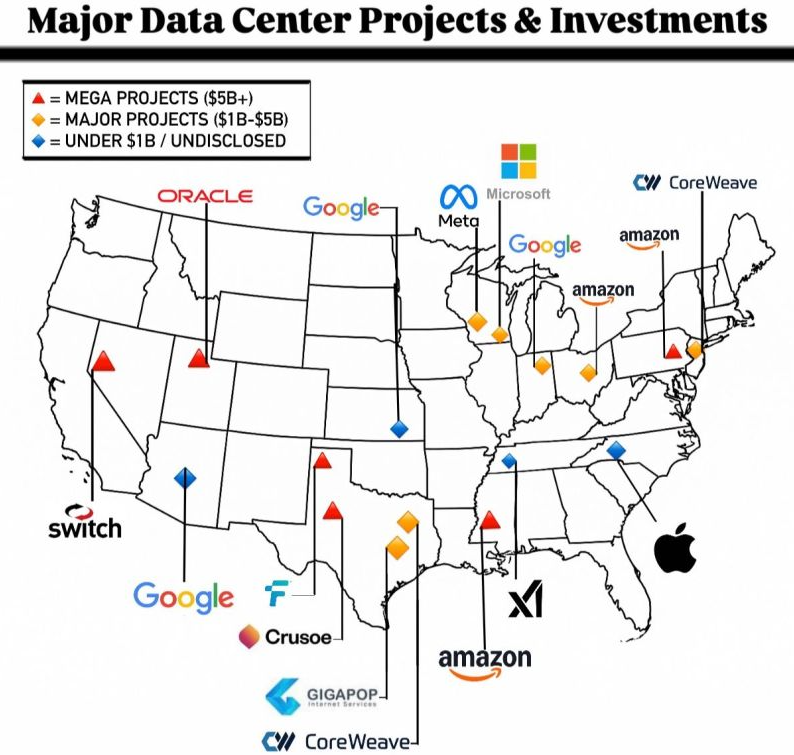
İkinci kaynak arazidir ve en azından sıradan insanlar için savaşın en net görüleceği alan da burasıdır. Üst düzeyden bakıldığında, bir yapay zeka veri merkezi bir madencilik çiftliğiyle benzer saha kriterlerinin çoğuna ihtiyaç duyar — ucuz sanayi arazisi, yeterli şebeke altyapısına erişim ve ideal olarak su veya diğer yöntemlerle yerinde soğutma imkanı. Tek fark ölçek ve sermaye yoğunluğudur. Geleneksel bir madencilik tesisi 50–200 MW mertebesinde olabilir. Şimdiyse hiper ölçekli yapay zekalar için gigavat düzeyinde yeni kampüsler inşa etmeyi planlıyorlar. Son iki yılda Amazon, Microsoft ve Google birlikte yüz milyarlarca dolarlık veri merkezi inşaatı duyurdu. Bu sermaye arazi arıyor — ve pahalı şehir merkezleri aradığı yerler değil.
Bu durum, tam olarak madenlerin de yoğunlaştığı bölgelerde arazi edinme rekabetine yol açtı — ucuz enerjiye, elverişli imar şartlarına ve endüstriyel vergi gelirine aç yerel yönetimlere sahip kırsal alanlar. Rekabetin doğası dengesizdir. 200 daimi istihdam ve on yıllık emlak vergisi geliri sunan 500 milyon dolarlık bir inşaat projesi, bir ilçe için 50 kişilik istihdam sağlayan ve vergi tabanı Bitcoin fiyatlarına göre değişkenlik gösteren bir Bitcoin madencilik operasyonuna kıyasla çok daha iyi bir müzakere ortağıdır. Yerel politikacılar, hangi köklü sektörü destekleyeceklerini düşünen kriptograflar değildir. Onlar çözülmesi gereken bütçe sorunları olan insanlardır ve rakamlar üzerinden hızla sonuca varırlar.
Her iki sektöre yönelik muhalefet giderek artıyor, ancak bu yeni yapay zeka altyapı inşasının hazırlandığı hız ve ölçek kesinlikle bambaşka bir boyutta. Yapay zeka veri merkezlerine yönelik yerel muhalefet, 2025 yılında dünya genelinde 156 milyar dolar değerindeki projeyi geciktirdi veya iptal ettirdi. ABD'de, 2024'ten bu yana önerilen 64 milyar dolarlık veri merkezi inşaatı durduruldu veya yavaşlatıldı. Ortada beklenmedik bir ortaklık koalisyonu var — su kullanımı ve gürültüden endişe eden muhafazakar bölge sakinleri, enerji kullanımı ve şirket gücünden endişe eden ilerici aktivistler, kamu hizmeti şirketi her fatura artırdığında seçmen şikayeti alan yerel politikacılar. Bir analiz, bunun yapay zekaya duyulan güvensizliği, oligarklara yönelik popülist öfkeyi ve temel NIMBY (arka bahçemde istemem) şikayetlerini standart sektör lobiciliğinin bölmeyi imkansız bulduğu iki partili bir koalisyonda birleştirdiğini belirtti.
İş gücü boyutu daha az ele alınsa da bir o kadar gerçektir. Her iki sektörde de elektrik mühendislerine, yüksek gerilim inşaat uzmanlarına ve veri merkezi operasyon personeline ihtiyaç duyulmaktadır. 2026'da The Register, ABD'deki yapay zeka veri merkezi inşasındaki asıl darboğazın GPU'lar veya sermaye değil, nitelikli elektrikçiler olduğunu bildirdi. Kablolamayı yapacak lisanslı elektrik yüklenicileri talebi karşılayacak sayılarda mevcut değil, bu yüzden planlanan projeler inşa edilemeden bekliyor. Aynı kısıtlama yeni sahalar inşa eden madencilik operasyonları için de geçerlidir. Ancak büyük bir yapay zeka projesi bir bölgeye gelip 200 mil içindeki her nitelikli elektrikçiyi yüksek ücretlerle bünyesine katmaya başladığında, madencilik genişlemeleri de dahil olmak üzere daha küçük projeler ücret konusunda rekabet edemez.
Dördüncü savaş alanı, uçurumun en belirgin olduğu yer olan siyasi teşvikler ve lobiciliktir — Artık yapay zeka sektörü kendisini günümüz ikliminde politik olarak adeta dokunulmaz olan bir ulusal rekabet edebilirlik anlatısına yerleştirmiştir: ABD-Çin teknoloji rekabeti; yapay zeka güvenliği; ekonomik liderlik; ulusal güvenlik. Microsoft, Google, Amazon ve Apple'ın tümü, yüz milyarlarca dolarlık ABD veri merkezi yatırımı teklif ettikleri ABD'deki seçilmiş yetkililerle doğrudan temas halindedir. Kripto madenciliği sektörü, özellikle 2025'teki Trump yönetimi sırasındaki kripto yanlısı duruşunun ardından kendi siyasi operasyonunu kurmuştur; ancak madenciliğin sunabileceği her şeyi gölgede bırakan altyapı yatırım rakamlarına karşı yasama organının dikkatini çekmek için mücadele etmek zorundadır.
Su sorunu, başlı başına gerçek bir parlama noktası haline geldiği için ayrı bir bahsi hak ediyor. Devasa veri merkezleri büyük miktarlarda su tüketir çünkü genellikle buharlaşmalı soğutma ile soğutulurlar — 100 megavatlık bir tesis, yazın en yoğun olduğu koşullarda günde milyonlarca galona ihtiyaç duyabilir. Bunlar, madencilik ve yapay zeka altyapısının yoğunlaşma eğiliminde olduğu kurak yerlerde soyut çevre sorunları değildir. Doğrudan tarımla, konut ihtiyacıyla ve belediye planlamasıyla rekabet edecektir. En önemlisi, madencilik operasyonları bu tartışmanın dışında kalmıştır; çünkü ASICs cihazları hesaplama yoğunluğunda GPU kümelerine göre genellikle çok daha yüksek termal verimliliğe sahiptir. Geniş ölçekte yapay zeka çıkarımı yapmanın ana sorunu ısıdır ve bunu soğutmanın faturası, bunu onaylamamış olan topluluklara çıkarılmaktadır.
Daha az yorumlanan ancak kurumsal olarak yine de önemli olan üçüncü bir boyut: her iki sektör de — kendilerine has biçimleriyle — kamu altyapısından değer çekmekte ve bunu özelleştirmektedir. Bir operasyon endüstriyel olarak müzakere edilmiş oranlarla elektrik satın alır, bunu hashrate olarak birleştirir ve ilişkili blok ödüllerini ve işlem ücretlerini talep eder. Bir yapay zeka veri merkezi rekabetçi elektrik fiyatları öder, bunları çıkarım hesaplamasına dönüştürür ve abonelik ile API gelirinden payını alır. Hiçbiri, varlıklarının gerektirdiği şebeke iyileştirmeleri için bir tıkanıklık bedeli ödemez. İletim kapasitesini genişletme, trafo merkezlerini yükseltme ve dağıtımı güçlendirme maliyetinin büyük kısmı, konut abonelerinin faturalarının esas olarak endüstriyel aktörler tarafından talep edilen altyapıyı finanse etmek için arttığını görmesiyle tüm tarife kullanıcılarına paylaştırılır. Bu, endüstriyel elektrik piyasalarının standart bir özelliğidir ve her iki sektöre de özgü değildir. Bununla birlikte, bu iki sınıfın aynı anda yaklaştığı birleşik büyüklükte, tahsisat etkileri önceki boyutları nedeniyle politik olarak görünür hale gelmektedir.
Seyirciler Kimi Görüyor
Her iki sektörde doğrudan istihdam edilen kişilerin dışında bu çatışma tamamen coğrafyaya bağlıdır. Yıllardır bu savaş, o kadar çok veri merkezinin inşa edildiği ve artık tüm ilçelerin temelde veri merkezi operasyonları etrafında döndüğü kırsal Virginia'da gözden kaçırılamaz hale geldi. Elektrik fiyatları arttı. Yerleşim alanlarında yeni tesislerden kaynaklanan gürültü rahatsızlıkları bildiriliyor. İlk inşaat projelerine onay vermek için acele eden ve ardından birçok seçmenin neyi kabul ettiklerini fark etmesi üzerine imar moratoryumları önerileriyle karşılaşan yerel yönetimler bulunuyor.
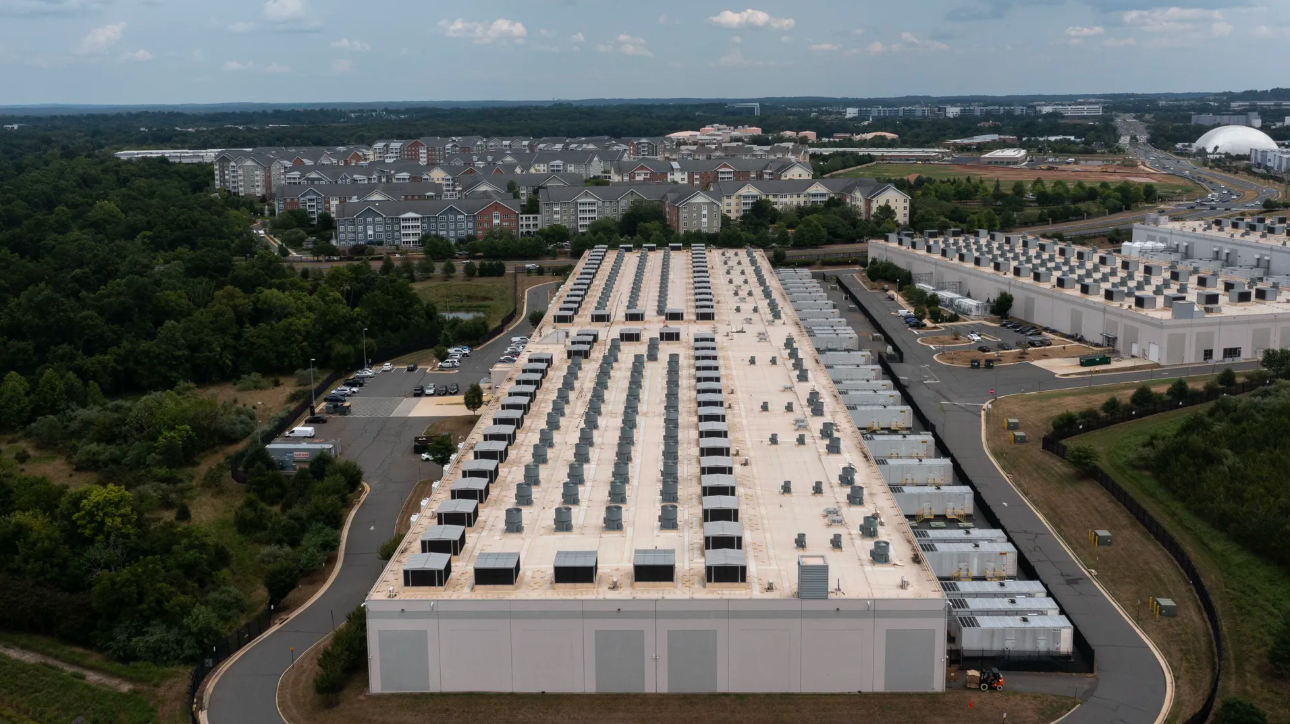
Toplumun bu anlatısındaki aynı hikaye ve diğer kötü adam, düşük güç maliyeti dönemlerinde kripto madenciliğinin yoğunlaştığı eyaletlerde de ortaya çıktı: Kentucky, Texas, Wyoming, Nebraska. Operasyonlar çok fazla iş yaratmadan enerjiyi silip süpürmekle, mahalleleri termal ve akustik olarak etkilemekle ve yerel yönetimlerin bütçe planlama ufkunun ötesindeki fiyat döngüleriyle değişken bir ilişkisi olan ekonomik katkılar sağlamakla eleştirildi. Ancak 2025 yılına gelindiğinde, 2021 ve 2022'de kripto yanlısı yasalar çıkaran belediyelerin çoğu, bu tür madencilik faaliyetlerinden kaynaklanan konut elektrik tarifeleri üzerinde doğrudan bir ekonomik etki olduğunda kripto para birimini kısıtlayan enerji düzenleyici önlemleri de hayata geçiriyordu.
Halkın tipik tutumu öylesine bölünmüş durumda ki hiçbir taraf bundan pek hoşlanmıyor. Günlük olarak yapay zeka araçlarını kullananların çoğu — ChatGPT, Copilot, görsel üreticiler — bunları çalıştırmak için gereken fiziksel makinelerin zihinsel bir haritasına sahip değil. Bu araçlar telefon uygulamaları olarak geliştirildiğinde elektrik ve gayrimenkul maliyetleri havaya karışıp kayboluyor. Bilişsel çelişki ancak kaynak kullanım faturaları arttığında ve elinde mikrofon olan biri aradaki ilişkiyi açıkladığında politikleşiyor; ki bu artık kitle iletişim araçlarına ulaşacak kadar yaygınlaştı. Çeşitli ABD eyaletlerinde şimdiden somutlaşan endüstriyel elektrik talebinin açık arka planında Bill Gates, maliyetin yapay zeka veri merkezleri tarafından hanelere dışsal olarak yüklenemeyeceği konusunda kamuoyunu bizzat uyardı.
"Bu kaçınılmaz" diyenlerin çoğu, her iki tarafta da yatırım pozisyonu olan veya her iki sektörün de gerekli bir altyapı geçişini temsil ettiğine dair uzun vadeli tekno-ekonomik iddia konusunda derin bilgiye sahip kişilerdir — nihayetinde herkes için daha yüksek yaşam standartlarına dönüşecek daha büyük bir sistemsel hesaplama kapasitesine doğru bir geçiş. Dayanağı olmayan şikayetler ise fiziksel tesislere en yakın olanlar düzeyinde olma eğilimindedir — tarife kullanıcıları, komşular, yerel yetkililer ve artık yanıltıldıklarını hisseden anlaşmalara imza atmış vergi mükellefleri. Bu tepkilerin her ikisi de o insanların bakış açısından tamamen rasyoneldir.
Barış Asla Menüde Olmadı — Savaş Bitmedi
Rekabetin yönü o kadar açık ki ana hatları tanımlanabilir. Üst segmentte yapay zeka veri merkezleri elektrik savaşını kazanıyor — kamu hizmeti şirketlerinin tercih ettiği daha uzun süreli kesintisiz sözleşmeleri imzalamak için finansmana, ulusal güvenlik anlatısına ve dirayete sahipler. Bitcoin madenciliği ise tesisleri, iş modelini ayakta tutan düşük maliyetli enerjiye ve çok az siyasi denetime sahip konumlara kaydırarak uyum sağlıyor. Buradaki GPU savaşları sona erdi — madencilik bu alanı tamamen iş kanıtı için özel olarak üretilmiş ASICs cihazlarına bıraktı; yapay zeka çıkarımı ise perakende tüketici kanallarının herhangi bir endüstriyel tedarik zincirinde başlı başına bir sorun teşkil etmeyeceği kadar pahalı ve özel donanımlar üzerinde çalışıyor.
Risk birimi başına esneklik ve karlılık madenciliğin kaybettiği bir alan değil. Yapay zeka bulut marjları yüzde 95 ila 98 seviyelerinde seyrederken Bitcoin madenciliği marjları daha muhafazakardır — ancak bir madencilik operasyonunu bir veri merkezi inşa etme süreçleriyle kıyaslanamayacak zaman dilimlerinde başlatabilir veya durdurabilirsiniz. Bir madencilik tesisi, bir yapay zeka veri merkezini ekonomik açıdan tamamen uygulanamaz kılan güç fiyatlarında başabaş noktasında olabilir. Karşılaştırmalı siyasi risk profili farklıdır: Kripto, yapay zekanın henüz ölçekli olarak karşılaşmadığı düzenlemelere maruz kalmaktadır; ancak yapay zeka da tam olarak mevzuatın habercisi olan türden bir toplumsal muhalefet biriktirmektedir ve bu muhalefetin nasıl geliştiği, bugüne kıyasla beş yıl sonra daha simetrik bir siyasi manzarayı muhtemel kılmaktadır.
Her iki sektörde de bu dinamikleri yakından takip edenler, bundan sonra ne olacağını yönetmek için en iyi konumda olan kişilerdir. Küçük bir kripto işletmesiyseniz ve bağımlı olduğunuz enerji şebekesinde devasa bir yapay zeka kampüsü farlarını yakıyorsa, imar başvurusunu fark etmiş olun ya da olmayın elektrik oranlarınız etrafındaki rekabetçi uyumunuz değişmiştir. Yerel pazardaki bir yapay zeka girişimiyseniz ve kripto bağlantılı bir altyapı hizmetinin kendi maksimum ürününüzün yerinden etme alanında direndiğini izliyorsanız alacağınız bir ders var: rekabette geride kalan — hatta tamamen başka bir teknoloji tarafından "aradan çıkarılan" — bir yapı, tartışmasız daha iyi bir teknik çerçeveyle karşılaştığında öylece pes edip pamuk şekeri gibi eriyip gitmez. Bunlar teorik stratejik sorular değildir. Bunlar operasyonel hayatta kalma meseleleridir ve hayatta kalma mantığı tamamen gerçek anlamda Darwinisttir: hayatta kalan en iyi teknolojiye veya pazarlamaya sahip olan değil, ihtiyaç duyduğu kaynaklara göre en iyi konumlanmış olandır.
Bu sektörler arasındaki bu barış istikrarlı bir denge değildir. Bu, iki sektör de büyüdüğü için bir arada yaşama kılığına girmiş bir rekabet molasıdır. Büyüme durduğunda — elektrik şebekeleri gerçek kapasite sınırlarına ulaştığında, ucuz bölgelerdeki araziler tükendiğinde, GPU tedarik zinciri artan talebe ayak uyduramadığında — rekabet, şu anda göreceli bolluk tarafından maskelenen şekillerde açıkça sıfır toplamlı hale gelecektir.
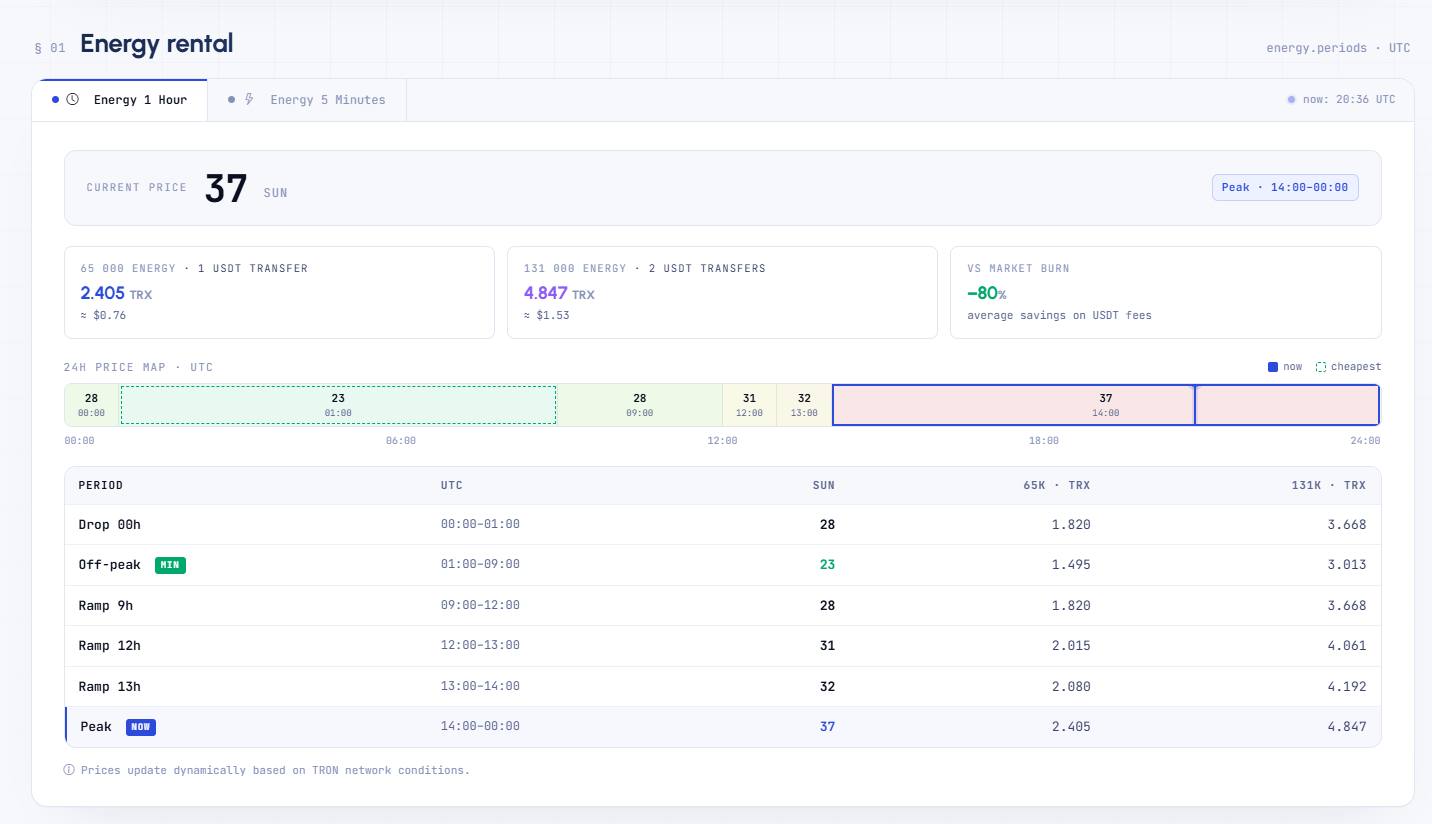
Kripto altyapısı üzerinde çalışan ve sabit coin hizmetlerinin TRON tarafını yönetenler için — GPU savaşlarından bağımsız olarak var olan ancak verimli blokzincir operasyonuna dayanan tüm ödeme kanalları, havale platformları ve USDT iş akışları — işlem maliyetlerini optimize etmek, konumlanmanın kademeli hamlelerle kazanıldığı yerdir. Netts Fiyatlandırması, tüm zaman dilimleri için gerçek zamanlı Energy kiralama oranlarını listeler: 01:00 - 11:00 UTC arasındaki yoğun olmayan saatler en uygun fiyatlı TRON Energy miktarını (birim başına 23 sun) sunar, bunu artan maliyetle 37 sun üzerinden çalışan 14:00 - 00:00 arasındaki TRON Energy yoğun saatleri takip eder ve bu takvim tam ve eşzamanlı bir UTC günü boyunca şeffaf şekilde toplanır. Ve USDT transferleri için işlemleri en iyi fiyatlara sahip pencerelere denk getirmek — ki yayınlanan bir fiyat haritası bunu önceden bilmenizi sağlar — bileşik getiri sağlayan türden marjinal bir avantajdır. Abonelik yoktur ve tüm ücretler teklif edilen orana dahildir.