Mga Mining Farm laban sa AI Datacenter: Labanan para sa Enerhiya, Real Estate at Iba Pa
Kuryente, lupa, mga GPU, mga manggagawa, mga subsidiya — may limitasyon ang lahat ng ito. Ang hidwaan sa pagitan ng mga crypto miner at AI datacenter ay malayo pa sa pagkakatapos.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Ang mismong termino ay nagpapahiwatig ng isang patas na labanan, may tagapamagitan at may mga panuntunang napagkasunduan ng magkabilang panig bago nagsimula ang labanang ito. Hindi ito ang ating nasasaksihan sa pagitan ng mga operasyon ng crypto mining at mga AI datacenter. Isa itong kumpetisyon para sa magkaparehong limitadong mga yaman — kuryente, lupa, hardware, pampulitikang suporta, dalubhasang lakas-paggawa — sa pagitan ng mga kalahok na may likas na magkasalungat na mga insentibo at time horizon, magkaibang ugnayan sa kapital, at mga magkakasalungat na pag-angkin sa hinaharap sa mga kapansin-pansing paraan.
Hindi ito isang bagay na mareresolba sa pamamagitan ng mga naratibo ng payapang pamumuhay nang magkasama. Sa bawat megawatt ng firm power na kinukuha ng isang hyperscaler para sa pangmatagalan sa ilalim ng isang kontrata ng AI, nababawasan ng isang megawatt ang maaaring angkinin ng anumang operasyon ng Bitcoin mining. Bawat industrial zoning variance na nakukuha ng isang datacenter sa isang rural na county ay kabawasan para sa iba na maaaring nangangailangan nito. Hindi bawat electrical engineer na sumasali sa expansion team ng datacenter ng Google ay magiging available upang mag-wire ng isang bagong pasilidad ng pagmimina. Ang mga zero-sum dynamic ay hindi kailangang kilalanin ng mga kalahok. Gumagana ang mga ito anuman ang maging pagtingin ng mga taong sangkot dito.
Ramdam na ramdam ito ng gaming community. Noong panahong nagdulot ang 2020-2021 crypto bull market ng walang katulad na demand para sa mga consumer GPU (ang NVIDIA RTX 3080 ay inilunsad sa halagang 699 dollars at umabot sa retail price na humigit-kumulang 1500 – 2000 dollars sa loob ng ilang araw), ang naging reaksyon ng mga nais lamang maglaro ay agaran at matindi. Napuno ang mga forum ng mga tutorial kung paano matutukoy ang firmware na na-optimize para sa pagmimina, mga babala tungkol sa banta ng mga scalper na sinabayan ng matinding galit sa isang industriyang naging dahilan upang maging imposibleng mahanap ang consumer-grade na hardware. Sa kalaunan, nagwasto ang merkado: lumipat ang mga miner sa mga ASIC na ginawa para sa mga partikular na algorithm, bumaba ang demand kasabay ng 2022 crypto crash, at sa wakas ay muling naging matatag ang mga GPU sa presyong maituturing mong — kahit paano — idinikta ng manufacturer. Nakahinga nang maluwag ang gaming community.
Pagkatapos ay dumating ang mga LLM. Ang matinding global demand cycle para sa GPU na sumunod matapos gawin ng ChatGPT na karaniwang paksa sa hapag-kainan ang mga AI assistant ay nasa ibang antas. Sa kalagitnaan ng 2023, wala nang natitirang stock ng H100 chips ng NVIDIA ang mga pangunahing cloud provider — na nagkakahalaga ng $30,000 hanggang $40,000 bawat unit at naubos ilang buwan bago pa man ilabas:
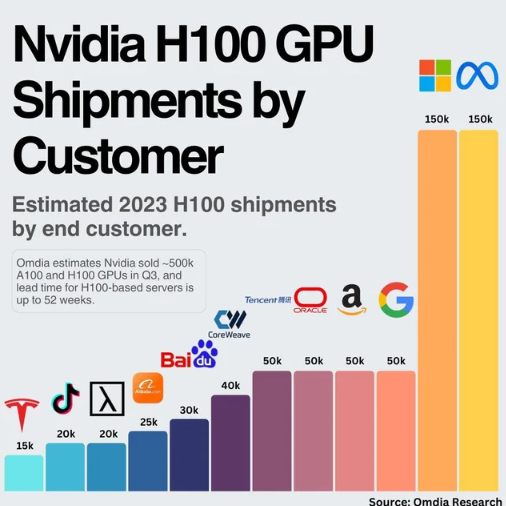
Inanunsyo ng NVIDIA ang mga kita sa Q4 FY2026 na 68 billion dollars noong unang bahagi ng 2026, na may kita sa data center na 63 billion, na lumago nang 1.73 beses taon-sa-taon. Ang lead time para sa mga RTX workstation GPU ay umabot sa 48 hanggang 52 linggo sa mga distributor nang walang tiyak na iskedyul ng paghahatid. Ang kaibahan sa nakaraang kakulangan ng GPU sa crypto ay hindi ito mawawala ngayon. Ang kaso ng demand para sa AI compute ay hindi isang speculative cycle. Ito ay pagtatayo ng imprastraktura na pinangungunahan ng pinakamalalaking kumpanya sa daigdig na may pangmatagalang mga pangakong kapital.
Ang parehong dynamic na naranasan ng gaming community sa crypto ay nagaganap na ngayon sa bawat antas ng resource stack ngunit sa sukat na mas mataas nang ilang antas. At tulad ng crypto noong 2021, ang mga hindi sinasadyang kalahok — mga karaniwang nagbabayad ng kuryente, mga awtoridad ng munisipyo, mga may-ari ng lupa sa ibang estado — ay nahihila sa isang labanan sa mga industriyang bahagya lamang nilang nauunawaan.
Kuryente: Ang Pangunahing Larangan ng Labanan
Ang presyo ng kuryente ay nagbibigay-linaw sa kumpetisyon sa ekonomiya na hindi katulad ng iba pa. Ang kapital ay fungible; ang kuryente ay hindi — hindi mo ito madaling maipapadala sa iba't ibang kontinente sa loob ng ilang segundo, kahit man lang ayon sa halaga nito, hindi mo ito murang maiimbak sa malaking sukat at hindi mo basta-basta maitatayo ang imprastraktura para sa paglilipat o paghahatid nito sa isang bagong lokasyon sa loob ng ilang taon at bilyun-bilyong dolyar. Kapag ang dalawang kategorya ng industriya na labis na nangangailangan ng kuryente ay sabay na lumalawak sa iisang heograpiya, hindi ito isang negosasyon sa presyo. Isa itong pagpapalayas.
Ayon sa International Energy Agency, ang mga data center ay may pananagutan sa humigit-kumulang 1 hanggang 1.3 porsyento ng paggamit ng kuryente sa mundo, habang ang crypto mining ay pinaniniwalaang kumakatawan sa humigit-kumulang 0.4 porsyento. Magkakaroon ng malaking pagtaas sa parehong mga numerong iyon — ang kabuuang konsumo ng data center ay tinatayang halos madodoble, patungo sa 945 terawatt-hours pagsapit ng 2030, na halos tatlong porsyento ng pandaigdigang demand. Ayon sa Goldman Sachs, ang pagkonsumo ng enerhiya ng data center ay lalago nang 175 porsyento mula ngayon hanggang 2030. Inaasahan ng Deloitte na ang mga pangangailangan sa kuryente ng AI sa United States lamang ay maaaring tumaas mula 4 gigawatts noong 2024 tungo sa 123 gigawatts pagsapit ng 2035. Hindi ito mga karaniwang numero. Kinakatawan ng mga ito ang pagbabago sa kung para kanino idinisenyo ang grid.
Ang mga Bitcoin miner ay palaging nakikipagkumpitensya para sa napuputol na murang kuryente — ang uri ng kuryente na napakababa ng presyo dahil lumilitaw lamang ito kapag may labis na suplay ang grid at maaaring bawasan upang matugunan ang mas mataas na sabay-sabay na demand. Naging maayos ito para sa mga partido: nakakuha ang mga miner ng murang kuryente, habang ang mga utility ay nagkaroon ng variable na pang-industriyang konsumo na maaari nilang patayin sa mga oras ng pinakamataas na paggamit. At idinisenyo ito upang gumana hangga't ang mga miner ang pinakamatinding kakumpitensya para sa ganitong uri ng kuryente. Ngunit ang mga AI datacenter ay nangangailangan ng tuloy-tuloy at napakahalagang kuryente. Hindi sila maaaring putulan. Ang isang aktibong inference cluster na nagsisilbi sa mga user ay hindi maaaring i-offline nang dalawang oras dahil nahihirapan ang grid. Nangangahulugan iyon na ang mga hyperscaler ay nagbabayad nang higit na mas malaki, na maaaring magpabago sa ekonomiya ng bawat kasunduan sa pagbili ng kuryente na kasalukuyang pinag-uusapan ng mga utility ngayon.
Isang pagmamalaking nakalulugod sa mga mamumuhunan mula sa isang utility na naging epektibong katuwang ng mga Bitcoin miner sa gitnang bahagi ng Amerika noong 2025: mahigit 15 gigawatts ng demand para sa AI datacenter ang handa nang itayo kinabukasan, ayon sa isang portfolio manager na binanggit ng Forbes. Ang mga miner na matagumpay na nagpapanibago ng mga napuputol na kontrata sa mababang presyo ay nakikipaglaban na ngayon sa mga bidder na may 20-taong tiyak na mga kontrata at mga balance sheet na nagkakahalaga ng daan-daang bilyon. Ang kumpetisyong iyon ay hindi talaga matatawaran.
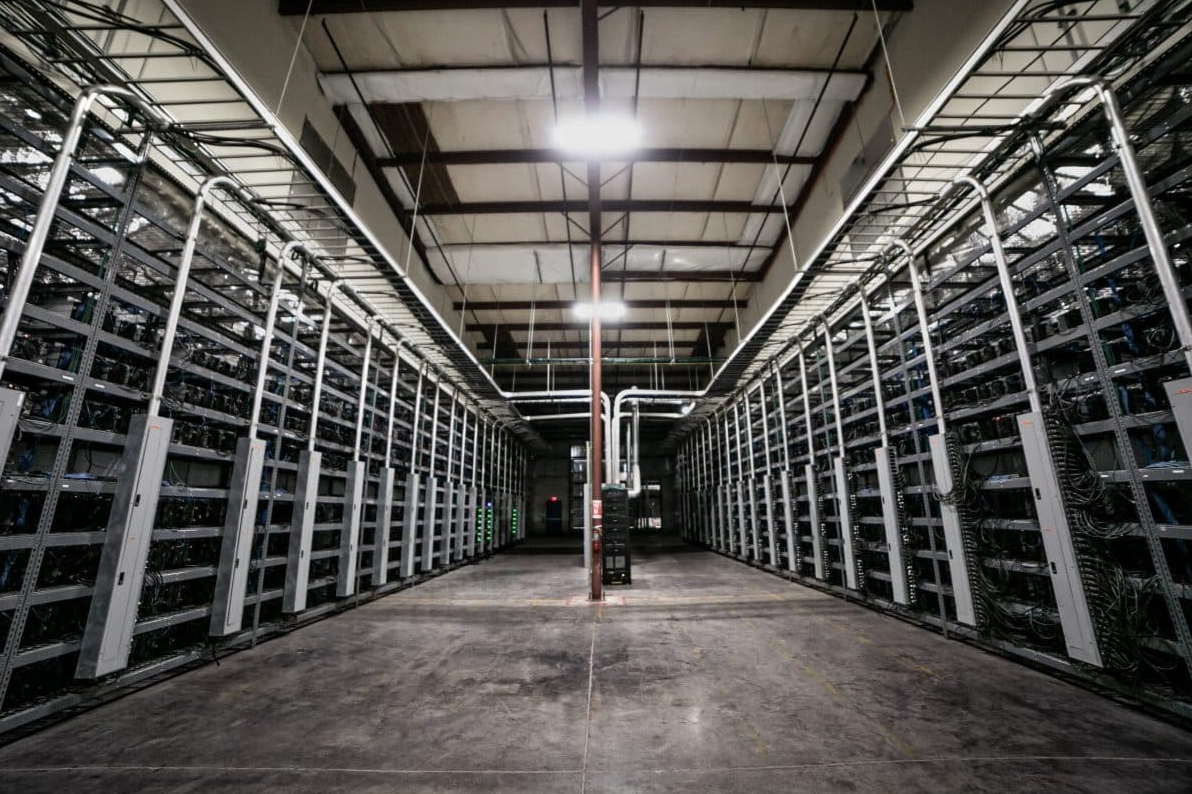
Ang ilan sa sektor ng pagmimina ay tumugon sa makatwiran at kapansin-pansing paraan. Pagsapit ng Oktubre 2025, ang mga Bitcoin miner ay lumagda sa $65 bilyon na mga kontrata sa malalaking kumpanya ng teknolohiya at cloud service provider upang gawing AI compute ang kanilang imprastraktura sa pagmimina. Nagsimulang lumipat ang mga kumpanya kabilang ang Core Scientific, Iris Energy, Hut 8, TeraWulf, at Galaxy Digital. Sinasabi ng mga ehekutibo ng industriya na nagsusuri sa mga datos na hanggang 75 porsyento ng timeline para sa pagpapatayo ng AI datacenter ang maaaring mabawas sa pamamagitan ng muling paggamit ng isang umiiral nang site ng pagmimina, dahil ang imprastraktura ng kuryente, mga cooling system, at iba pang istruktura ng pasilidad ay nakatayo na. Sa unang bahagi ng 2026, ang ilang nakalistang miner ay lumagda na sa mga kontratang nagkakahalaga ng higit sa US$70 bilyon sa AI at high-performance computing, at iminungkahi ng mga pagtatantiya na ang mga kumpanyang ito ay maaaring makakuha ng hanggang 70 porsyento ng kanilang kita sa pagtatapos ng taon. Sa maraming sitwasyon, ang imprastrakturang itinayo ng mga miner ay kasalukuyan nang pinapaupahan pabalik sa industriyang pumalit sa kanila.
Real Estate, Lakas-Paggawa, at ang Pampulitikang Subasta
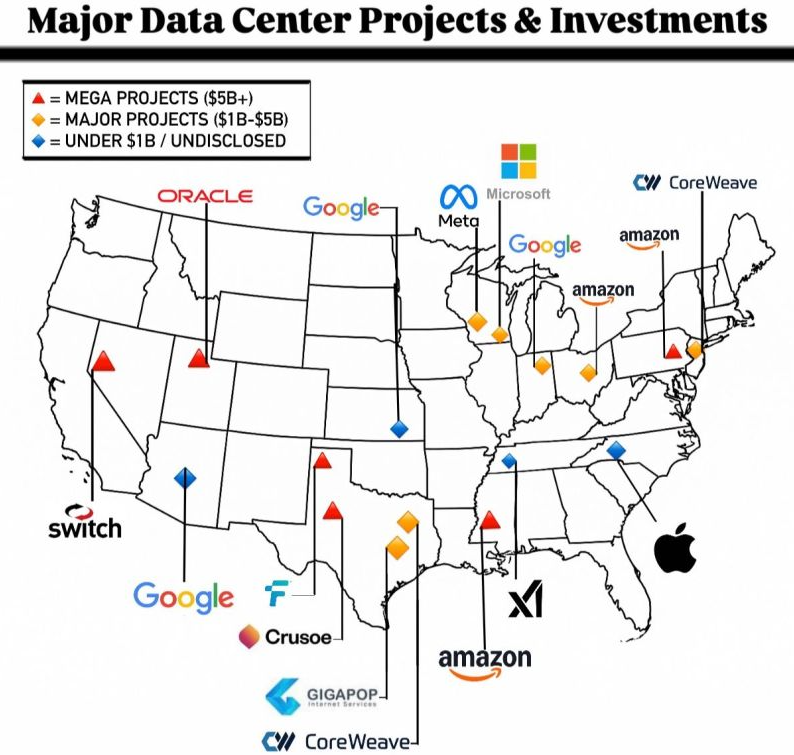
Ang pangalawang yaman ay lupa, at ito rin ang yaman kung saan makikita mo ang labanan nang pinakamalinaw, kahit man lang para sa mga karaniwang tao. Sa pangkalahatan, kailangan ng isang AI datacenter ang marami sa parehong pamantayan sa antas ng pasilidad tulad ng isang mining farm — murang lupang pang-industriya, access sa sapat na imprastraktura ng grid, at mainam ay may onsite cooling sa pamamagitan ng tubig o iba pang paraan. Ang tanging pagkakaiba ay ang sukat at dami ng kapital. Ang isang tradisyunal na pasilidad ng pagmimina ay maaaring nasa sukat na 50–200 MW. Nagpaplano na sila ngayong magtayo ng bagong campus para sa mga hyperscale AI sa antas ng gigawatt. Sa nakalipas na dalawang taon, ang Amazon, Microsoft, at Google ay sama-samang nag-anunsyo ng daan-daang bilyong halaga ng konstruksyon ng datacenter. Ang kapital na iyon ay naghahanap ng lupa — hindi sa mamahaling mga sentro ng lungsod ang nais nitong tingnan.
Nagresulta ito sa isang kumpetisyon upang makakuha ng lupa sa mismong mga rehiyon kung saan nakatipon din ang mga minahan — mga rural na lugar na may murang kuryente, madaling zoning, at mga lokal na pamahalaang sabik sa kita mula sa buwis na pang-industriya. Hindi pantay ang katangian ng kumpetisyon. Ang isang 500 milyong dolyar na proyekto sa konstruksyon na may 200 permanenteng trabaho at sampung taon ng kita sa buwis sa ari-arian ay isang mas magandang kasosyo sa negosasyon para sa isang county kaysa sa isang operasyon ng Bitcoin mining na nagbibigay lamang ng 50 trabaho at basehan ng buwis na pabago-bago kasabay ng mga presyo ng Bitcoin. Ang mga lokal na pulitiko ay hindi mga cryptographer na nagpapasya kung aling nakaugat na industriya ang susuportahan. Sila ay mga taong may mga suliranin sa badyet na dapat lutasin, at mabilis silang nakakaunawa sa mga numero.
Nagkaroon ng lumalawak na oposisyon sa dalawang negosyo, ngunit ang bilis at sukat ng paghahanda ng bagong pagtatayo ng AI na ito ay talagang nasa ibang antas. Ang lokal na oposisyon sa mga AI datacenter ay nagpaantala o nagkansela ng 156 bilyong dolyar na halaga ng mga proyekto sa buong mundo noong 2025. Sa U.S., 64 bilyong dolyar ng iminungkahing konstruksyon ng datacenter ang napigilan o pinabagal mula noong 2024. Mayroon itong kakaibang koalisyon — mga konserbatibong residente na nag-aalala tungkol sa paggamit ng tubig at ingay, mga progresibong aktibista na nag-aalala tungkol sa paggamit ng enerhiya at kapangyarihan ng korporasyon, at mga lokal na pulitiko na nakakatanggap ng mga reklamo mula sa mga nasasakupan sa tuwing itinataas ng utility ang mga singil. Binigyang-diin ng isang pagsusuri na pinagsasama nito ang kawalan ng tiwala sa AI, galit ng masa sa mga oligarko, at mga pangunahing hinaing ng NIMBY tungo sa isang bipartisan na koalisyon na imposible para sa karaniwang paglo-lobby ng industriya na paghiwalayin.
Ang aspeto ng lakas-paggawa ay hindi gaanong nabibigyang-pansin ngunit kasing totoo rin. Ang mga electrical engineer, high-voltage construction specialist, at staff sa operasyon ng datacenter ay parehong kailangan sa dalawang sektor. Noong 2026, iniulat ng The Register na ang tunay na balakid sa pagtatayo ng AI datacenter sa US ay hindi ang mga GPU o kapital kundi ang mga kuwalipikadong electrician. Ang mga lisensyadong electrical contractor na gumagawa ng mga kable ay sadyang kulang sa dami upang matugunan ang demand, kaya't ang mga proyektong nakatala ay nananatiling hindi naitatayo. Ang parehong limitasyon ay nalalapat din sa mga operasyon ng pagmimina na nagtatayo ng mga bagong pasilidad. Gayunpaman, kapag dumating ang isang malaking proyekto ng AI sa isang rehiyon at sinimulang kunin ang bawat kuwalipikadong electrician sa loob ng 200 milya sa mas matataas na presyo, ang mas maliliit na proyekto — kabilang ang pagpapalawak ng pagmimina — ay hindi makakalaban sa pasahod.
Ang ikaapat na larangan ng digmaan ay ang mga pampulitikang subsidiya at paglo-lobby, kung saan ang agwat ay higit na kapansin-pansin — Naipasok na ngayon ng industriya ng AI ang sarili nito sa isang naratibo ng pambansang kakayahang makipagkumpitensya na halos hindi magalaw sa larangan ng pulitika sa kasalukuyang panahon: ang tunggalian sa teknolohiya sa pagitan ng US at China; kaligtasan ng AI; pamumuno sa ekonomiya; pambansang seguridad. Ang Microsoft, Google, Amazon, at Apple ay may direktang ugnayan sa mga inihalal na opisyal sa USA, kung saan nag-aalok sila ng daan-daang bilyong dolyar na pamumuhunan sa datacenter sa US. Ang industriya ng crypto mining ay nagtatag din ng sarili nitong pampulitikang operasyon, lalo na matapos ang pro-crypto na paninindigan nito sa panahon ng administrasyong Trump noong 2025, ngunit kailangan nitong makipaglaban para sa atensyon ng lehislatura laban sa mga halaga ng pamumuhunan sa imprastraktura na nagpapaliit sa anumang maiaalok ng pagmimina.
Ang problema sa tubig ay nararapat ding banggitin nang hiwalay dahil ito ay naging isang tunay na sentro ng alitan. Ang malalaking datacenter ay kumokonsumo ng maraming tubig dahil karaniwan silang pinapalamig sa pamamagitan ng evaporative cooling — ang isang 100-megawatt na pasilidad ay maaaring mangailangan ng milyun-milyong galon bawat araw sa panahon ng pinakamainit na tag-araw. Hindi ito mga kathang-isip na isyu sa kapaligiran sa mga tuyong lugar kung saan karaniwang nagtitipon ang imprastraktura ng pagmimina at AI. Direktang makikipagkumpitensya ito sa agrikultura, suplay para sa mga tirahan, at pagpaplano ng munisipyo. Ang pinakamahalaga, ang mga operasyon ng pagmimina ay nanatiling ligtas sa kontrobersiyang ito dahil ang mga ASIC ay karaniwang higit na matipid sa init kumpara sa mga GPU cluster sa antas ng compute density. Ang pangunahing isyu sa pagsasagawa ng AI inference sa malaking sukat ay init, at ang singil para sa pagpapalamig nito ay dumarating sa mga komunidad na hindi sumang-ayon dito.
Ang ikatlong dimensyon, na hindi gaanong nabibigyang-pansin ngunit mahalaga pa rin sa antas ng institusyon: ang parehong sektor — sa kanilang magkaibang anyo — ay kumukuha ng halaga mula sa pampublikong imprastraktura at ginagawang pribado ito. Ang isang operasyon ay bumibili ng kuryente sa mga presyong napagkasunduan para sa industriya, pinagsasama-sama ito upang maging hashrate at inaangkin ang mga kaugnay na block reward at bayad sa transaksyon. Ang isang AI datacenter naman ay nagbabayad ng mga competitive na presyo ng kuryente, ginagawang inference compute ang mga ito, at kumikita ng bahagi nito mula sa subscription at kita sa API. Wala sa kanila ang nagbabayad ng singil sa congestion para sa mga pagpapahusay sa grid na kinakailangan dahil sa kanilang presensya. Karamihan sa gastos ng pagpapalawak ng kapasidad ng transmission, pag-upgrade ng mga substation, at pagpapatibay ng distribution ay ipinapapasan sa lahat ng mga nagbabayad ng kuryente habang nakikita ng mga residential customer ang pagtaas ng kanilang mga singil upang pondohan ang imprastraktura na pangunahing ginagamit ng mga industriyal na kumpanya. Ito ay isang karaniwang katangian ng mga industriyal na merkado ng kuryente at hindi partikular sa alinmang industriya. Gayunpaman, sa pinagsamang laki na kasabayang tinatahak ng dalawang grupong ito ngayon, ang mga epekto ng alokasyon ay nagiging kapansin-pansin sa larangan ng pulitika dahil sa kanilang dating sukat.
Ang Nakikita ng mga Nanonood
Bukod sa mga taong direktang nagtatrabaho sa alinmang industriya, ang sigalot na ito ay ganap na nakadepende sa heograpiya. Sa loob ng maraming taon, napatunayang mahirap hindi mapansin ang labanan sa kanayunan ng Virginia, kung saan nakapagtayo sila ng napakaraming data center na ang mga buong county ngayon ay halos umiikot na lamang sa mga operasyon ng datacenter. Tumaas ang mga presyo ng kuryente. Naiulat ang mga abala sa ingay mula sa mga bagong pasilidad sa mga residential area. May mga lokal na pamahalaan na nagmadaling aprubahan ang mga naunang proyekto sa konstruksyon at pagkatapos ay natuklasan na marami sa mga nasasakupan ang natauhan sa kanilang sinang-ayunan, na humantong sa mga panukala para sa mga moratorium sa zoning.
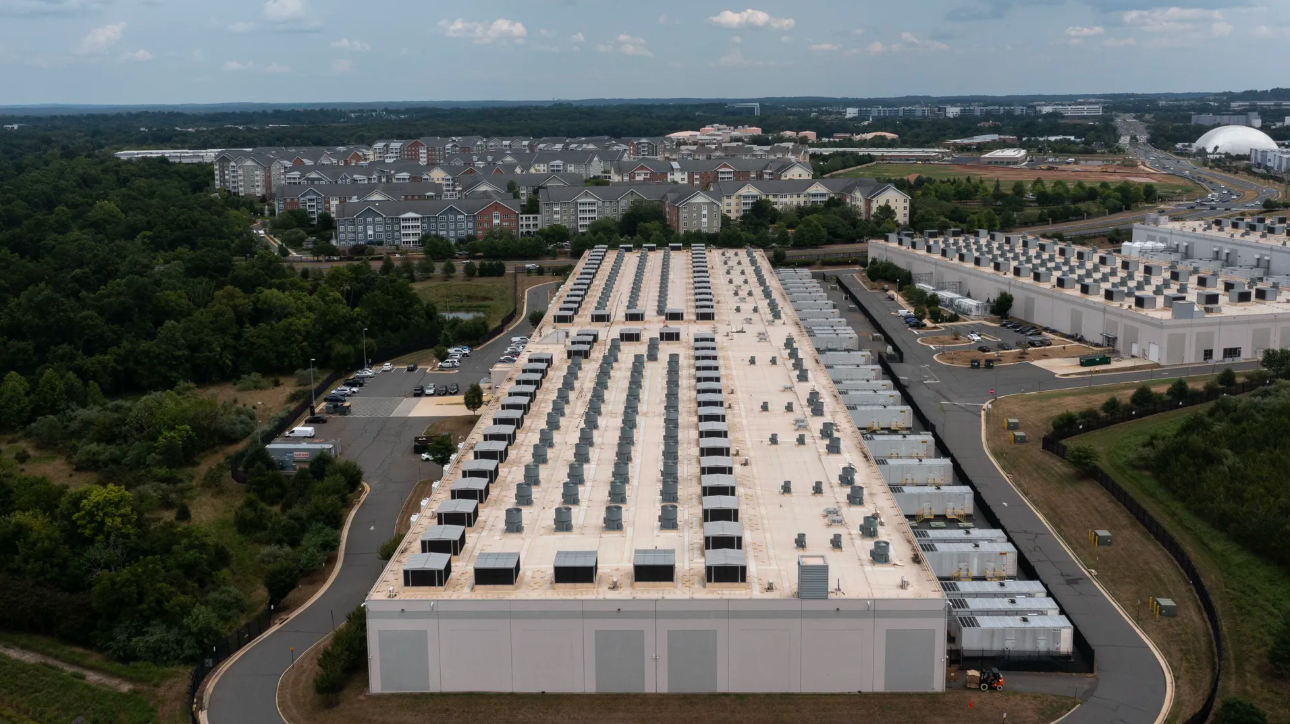
Ang parehong kuwento at ang isa pang kontrabida sa salaysay na ito ng komunidad ay lumitaw sa mga estado kung saan nakasentro ang crypto mining noong mga panahon ng mababang presyo ng kuryente: Kentucky, Texas, Wyoming, Nebraska. Binatikos ang mga operasyon dahil sa labis na paggamit ng kuryente nang hindi lumilikha ng maraming trabaho, nagdudulot ng epekto sa init at ingay sa mga kapitbahayan, at nagbibigay ng mga kontribusyon sa ekonomiya na pabago-bago kasabay ng mga siklo ng presyo na lampas sa pananaw ng pagpaplano ng badyet ng mga lokal na pamahalaan. Pagsapit ng 2025, gayunpaman, marami sa parehong mga munisipalidad na nagpatupad ng mga batas na pabor sa crypto noong 2021 at 2022 ay nagpatupad din ng mga hakbang sa regulasyon ng enerhiya na pumupuna sa cryptocurrency kapag nagkaroon ng direktang epekto sa ekonomiya sa mga residential rate ng kuryente mula sa naturang aktibidad ng pagmimina.
Ang karaniwang saloobin ng publiko ay labis na nahahati kung kaya't wala sa dalawang panig ang nasisiyahan dito. Marami sa mga gumagamit ng mga AI tool araw-araw — ChatGPT, Copilot, mga image generator — ay walang ideya tungkol sa mga pisikal na makinang kailangan upang patakbuhin ang mga ito. Kapag ang mga tool na iyon ay ginawa bilang mga application sa telepono, ang mga gastos sa kuryente at real estate ay tila naglalaho na lamang. Nagiging pampulitika lamang ang hidwaang ito sa pag-iisip kapag tumaas ang mga singil sa paggamit ng mga yaman at may isang taong may mikropono na nagpapaliwanag ng ugnayan, na karaniwan na ngayon at umabot na sa mass media. Sa harap ng tahasang pagtaas ng demand sa kuryente para sa industriya sa ilang estado sa US, si Bill Gates mismo ay nagbabala sa publiko na ang gastos ay hindi dapat ipasa sa mga kabahayan ng mga AI datacenter.
Karamihan sa mga taong nagsasabing "hindi ito maiiwasan" ay mga may posisyon sa pamumuhunan sa alinmang panig, o mga taong lubos na nakakaunawa sa pangmatagalang pananaw sa teknolohiya at ekonomiya na ang parehong industriya ay kumakatawan sa isang kinakailangang pagbabago sa imprastraktura — isang paglipat tungo sa mas malaking kapasidad sa kompyutasyon na sa huli ay magreresulta sa mas mataas na antas ng pamumuhay para sa lahat. Ang mga walang batayang reklamo ay karaniwang nagmumula sa mga taong pinakamalapit sa pisikal na pasilidad — mga nagbabayad ng kuryente, mga kapitbahay, mga lokal na opisyal, at mga nagbabayad ng buwis na lumagda sa mga kasunduan na pakiramdam nila ngayon ay nalinlang sila. Ang parehong mga reaksyong ito ay ganap na makatwiran mula sa pananaw ng mga taong iyon.
Hindi Kailanman Naging Opsyon ang Kapayapaan — Hindi Pa Tapos ang Digmaan
Napakalinaw ng direksyon ng kumpetisyon na maaari nang ilarawan ang pangkalahatang balangkas nito. Sa pinakamataas na antas, ang mga AI datacenter ang nananalo sa labanan sa kuryente — taglay nila ang pananalapi, naratibo ng pambansang seguridad, at kakayahang lumagda sa mas matagalang mga firm contract na pinapaboran ng mga utility. Umaangkop ang Bitcoin mining sa pamamagitan ng paglilipat ng mga pasilidad sa mga lokasyong may murang kuryente at kaunting pagsusuri sa pulitika upang mapanatiling buhay ang negosyo. Ang mga digmaan sa GPU ay tapos na dito — ganap nang isinuko ng pagmimina ang bahaging iyon sa mga ASIC na sadyang ginawa para sa proof-of-work, habang ang AI inference ay tumatakbo sa hardware na napakamahal at espesyalisado kaya ang mga retail consumer channel ay hindi na isyu sa anumang uri ng pang-industriyang supply chain.
Ang flexibility at kakayahang kumita bawat unit ng panganib ay hindi isang larangan kung saan natatalo ang pagmimina. Ang mga margin sa AI cloud ay nasa 95 hanggang 98 porsyento, at ang mga margin sa Bitcoin mining ay mas konserbatibo — ngunit maaari mong simulan o ihinto ang isang operasyon ng pagmimina sa bilis na hindi maihahambing sa pagtatayo ng isang datacenter. Ang isang pasilidad ng pagmimina ay maaaring maging break-even sa mga presyo ng kuryente na magpapanatiling ganap na hindi kapaki-pakinabang sa isang AI datacenter mula sa pananaw ng ekonomiya. Ang paghahambing sa profile ng panganib sa pulitika ay magkaiba: ang crypto ay lantad sa regulasyon na hindi pa nararanasan ng AI sa malaking sukat, ngunit ang AI ay nag-iipon ng eksaktong uri ng oposisyon mula sa komunidad na nauuna sa batas, at ang paraan ng pagbuo ng oposisyong ito ay nagpapahiwatig na mas magiging pantay ang larangan ng pulitika limang taon mula ngayon kumpara sa kasalukuyan.
Ang mga sumusubaybay nang mabuti sa mga dynamic na ito sa alinmang industriya ay nakakaalam na sila ang pinakamahusay na nakahanda upang harapin ang susunod na mangyayari. Kung nagpapatakbo ka ng isang maliit na negosyo sa crypto at may isang napakalaking AI campus na nagsisimulang gumamit ng parehong energy grid na inaasahan mo, ang iyong kakayahang makipagkumpitensya kaugnay ng iyong mga presyo ng kuryente ay nagbago na napansin mo man o hindi ang aplikasyon sa zoning. Mayroong aral na matututunan mo kung ikaw ay isang AI startup sa lokal na merkado na nanonood sa isang serbisyo ng imprastraktura na konektado sa crypto na nananatiling matatag sa makitid na bahagi ng iyong sariling produkto: ang entity na natatalo sa kumpetisyon — sa katunayan ay "naaalis sa gitna" ng isa pang bagong teknolohiya — ay hindi basta-basta sumusuko at naglalaho na parang cotton candy kapag naharap sa isang posibleng mas mahusay na teknikal na balangkas. Hindi ito mga teoretikal na katanungang estratehiko. Ang mga ito ay mga tanong ng pagpapanatili ng operasyon, at ang lohika ng kaligtasan ay Darwinian sa literal na kahulugan: ang entity na nabubuhay ay hindi ang may pinakamahusay na teknolohiya o marketing, kundi ang may pinakamagandang posisyon kaugnay ng mga yaman na kailangan nito.
Ang kapayapaang ito sa pagitan ng mga industriyang ito ay hindi isang matatag na balanse. Isa itong pansamantalang paghinto sa kumpetisyon na nagkukunwaring mapayapang pamumuhay nang magkasama dahil pareho silang lumalago. Kapag bumagal ang paglago — kapag naabot na ng mga power grid ang kanilang aktwal na mga limitasyon sa kapasidad, kapag naubos na ang real estate sa mga murang lugar, kapag hindi na kayang sabayan ng supply chain ng GPU ang tumataas na demand — ang kumpetisyon ay hayagang magiging zero-sum sa mga paraang kasalukuyang natatakpan ng pansamantalang kasaganaan.
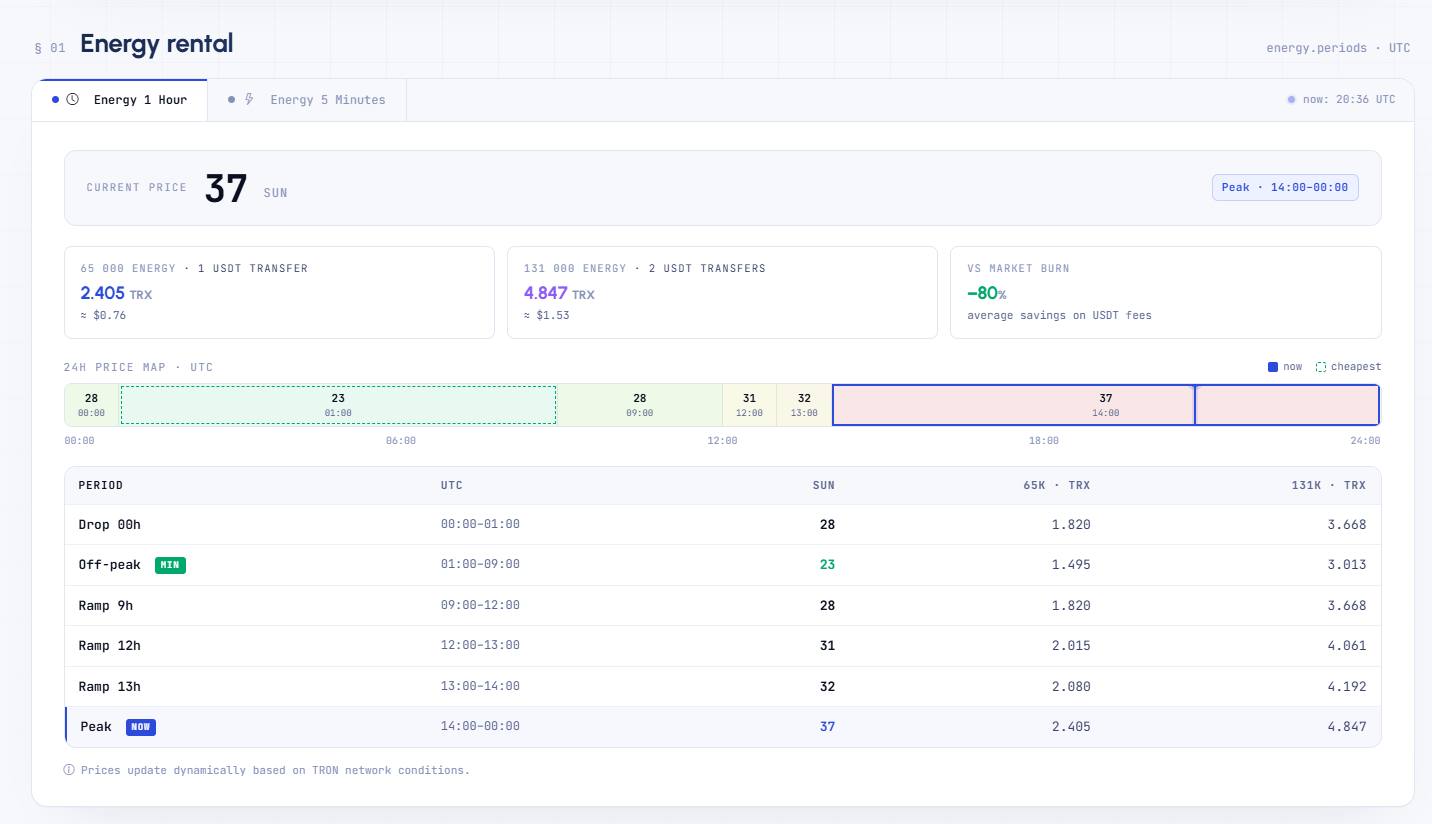
Para sa mga nagtatrabaho sa imprastraktura ng crypto na nagpapatakbo ng bahagi ng TRON para sa mga serbisyo ng stablecoin — ang lahat ng mga riles ng pagbabayad, remittance platform, at mga workflow ng USDT na umiiral nang hiwalay sa mga labanan sa GPU ngunit umaasa sa epektibong operasyon ng blockchain — ang pagpapadali sa mga gastos sa transaksyon ay kung saan nabubuo ang pagpoposisyon sa pamamagitan ng mga unti-unting hakbang. Ipinapakita ng Netts Pricing ang real-time na mga rate ng pag-upa ng Energy para sa lahat ng yugto ng panahon: ang mga off-peak hour mula 1:00 hanggang 11:00 UTC ay nagbibigay ng pinakamurang TRON Energy (23 sun bawat unit), na sinusundan ng pagtaas ng presyo sa mga peak hour ng TRON Energy mula 14:00 hanggang 00:00 na tumatakbo sa 37 sun, at ang iskedyul ay malinaw na pinagsama-sama sa buong synchronous na araw ng UTC. At para sa mga paglilipat ng USDT, ang pag-iskedyul ng mga transaksyon sa mga panahong may pinakamagagandang presyo — na maaga mong malalaman gamit ang isang nai-publish na price map — ay ang uri ng maliit ngunit mahalagang kalamangan na nagpapatong-patong. Walang subscription, at lahat ng bayarin ay kasama na sa ibinigay na rate.